Десятилетняя ставка JP Morgan на блокчейн: JPM Coin совершил всего 48 транзакций в сети Base, токенизированные фонды превысили 800 млн долларов за два месяца
Автор: команда исследователей Tiger Research
Перевод: TechFlow
TechFlow: JPMorgan Chase, являясь крупнейшим в мире банком-клиринговым оператором в долларах США, ежедневно обрабатывает беспрецедентные объемы транзакций в 120 фиатных валютах, достигающие примерно $12 трлн. За последнее десятилетие банк не ограничился поверхностными концептуальными доказательствами, а через свое специализированное подразделение по блокчейну — Kinexys (ранее Onyx) — глубоко перестроил базовые каналы расчетов платежей, стремясь создать современную финансовую инфраструктуру с «программируемыми функциями и непрерывной работой 24/7».
В этом аналитическом отчете представлен полный обзор четырех ключевых направлений блокчейн-деятельности JPMorgan Chase: во-первых, блокчейн-вкладные счета (Blockchain Deposit Accounts, BDA),日均交易量 ~$3,5 млрд, позволяющие транснациональным корпорациям осуществлять мгновенное распределение средств без привязки к часовым поясам и выходным дням; во-вторых, проект JPM Coin (JPMD), направленный на вывод регулируемых банковских депозитов в публичные сети Base и Ethereum; в-третьих, токенизированные внутридневные репо (Intraday Repo) для институтов, значительно снижающие стоимость краткосрочного заемного финансирования; и в-четвертых, токенизированный паевой инвестиционный фонд JLTXX, чей объем активов стремительно превысил отметку в $800 млн всего за два месяца после запуска, успешно привлекая регуляторно соответствующие резервы эмитентов стабильных монет.
Несмотря на то что, по сравнению с десятками триллионов долларов ежедневного оборота всей банковской системы JPMorgan Chase, блокчейн-направление сейчас находится на начальной стадии развития (от нуля к единице), оно демонстрирует четкий путь, по которому традиционные коммерческие банки могут постепенно расширять свои цепные активности, опираясь на мощную клиентскую базу, регулируемую депозитную книгу и более чем миллиардную годовую основу IT-разработки.

Ключевые тезисы
JPMorgan Chase является крупнейшим в мире банком-клиринговым оператором в долларах США, ежедневно обрабатывая платежные переводы на сумму до $12 трлн. Его специализированное подразделение по блокчейну Kinexys активно разрабатывает передовые финансовые продукты для круглосуточной (24/7) автоматизации обработки этих масштабных денежных потоков.
Блокчейн-вкладные счета (Blockchain Deposit Account, BDA) представляют собой наиболее важную коммерческую опору компании на текущем этапе. Продукт позволяет транснациональным корпорациям в любое время осуществлять мгновенное распределение средств. Если предположить, что на долю BDA приходится половина от общего объема транзакций Kinexys, их текущая оценочная суточная торговая активность составляет около $3,5 млрд, что составляет примерно 0,03% от общего суточного объема платежей и расчетов JPMorgan Chase.
JPM Coin (JPMD), конвертирующий традиционные банковские вклады в цепные токены, с момента первого выпуска совершил лишь 48 транзакций в сети Base; данные по внутридневным репо, ориентированным на ночное кредитование под залог и рассчитанным на часовой интервал, публикуются только с 2022 года.
Напротив, запущенный ими цепной токенизированный фонд JLTXX всего за два месяца набрал активы объемом свыше $800 млн, что, вероятно, связано с тем, что регуляторно соответствующие эмитенты стейблкоинов массово разместили здесь свои огромные фиатные резервы.
Хотя текущие результаты все еще находятся на начальном этапе с точки зрения общих масштабов, JPMorgan Chase методично и уверенно расширяет свою блокчейн-компанию, опираясь на прочно удерживаемую клиентскую базу международных корпораций в сфере платежей и огромный объем депозитов.
Kinexys: Ключевые блокчейн-направления гиганта с суточным клирингом в $12 трлн
JPMorgan Chase занимает абсолютное монопольное положение в глобальной системе FX и трансграничных расчетов, ежедневно обрабатывая объемы примерно в $12 трлн в 120 суверенных валютах. Департамент платежных операций принес рекордный чистый доход в размере $19,3 млрд в 2025 году; а в третьем квартале 2026 года это направление стало основным драйвером роста доходов внутри сегмента корпоративных и инвестиционных банков (CIB), окончательно закрепив за ним статус важнейшей «дойной коровы» группы.
В последние годы JPMorgan Chase системно мигрирует свои базовые платежные рельсы на блокчейн-сети с целью полной кодовой автоматизации процессов выплат, снятия ограничений «спящего режима» в рамках традиционного рабочего графика и резкого повышения эффективности обращения средств. Kinexys выступает центральным узлом этой финансовой инфраструктурной революции.
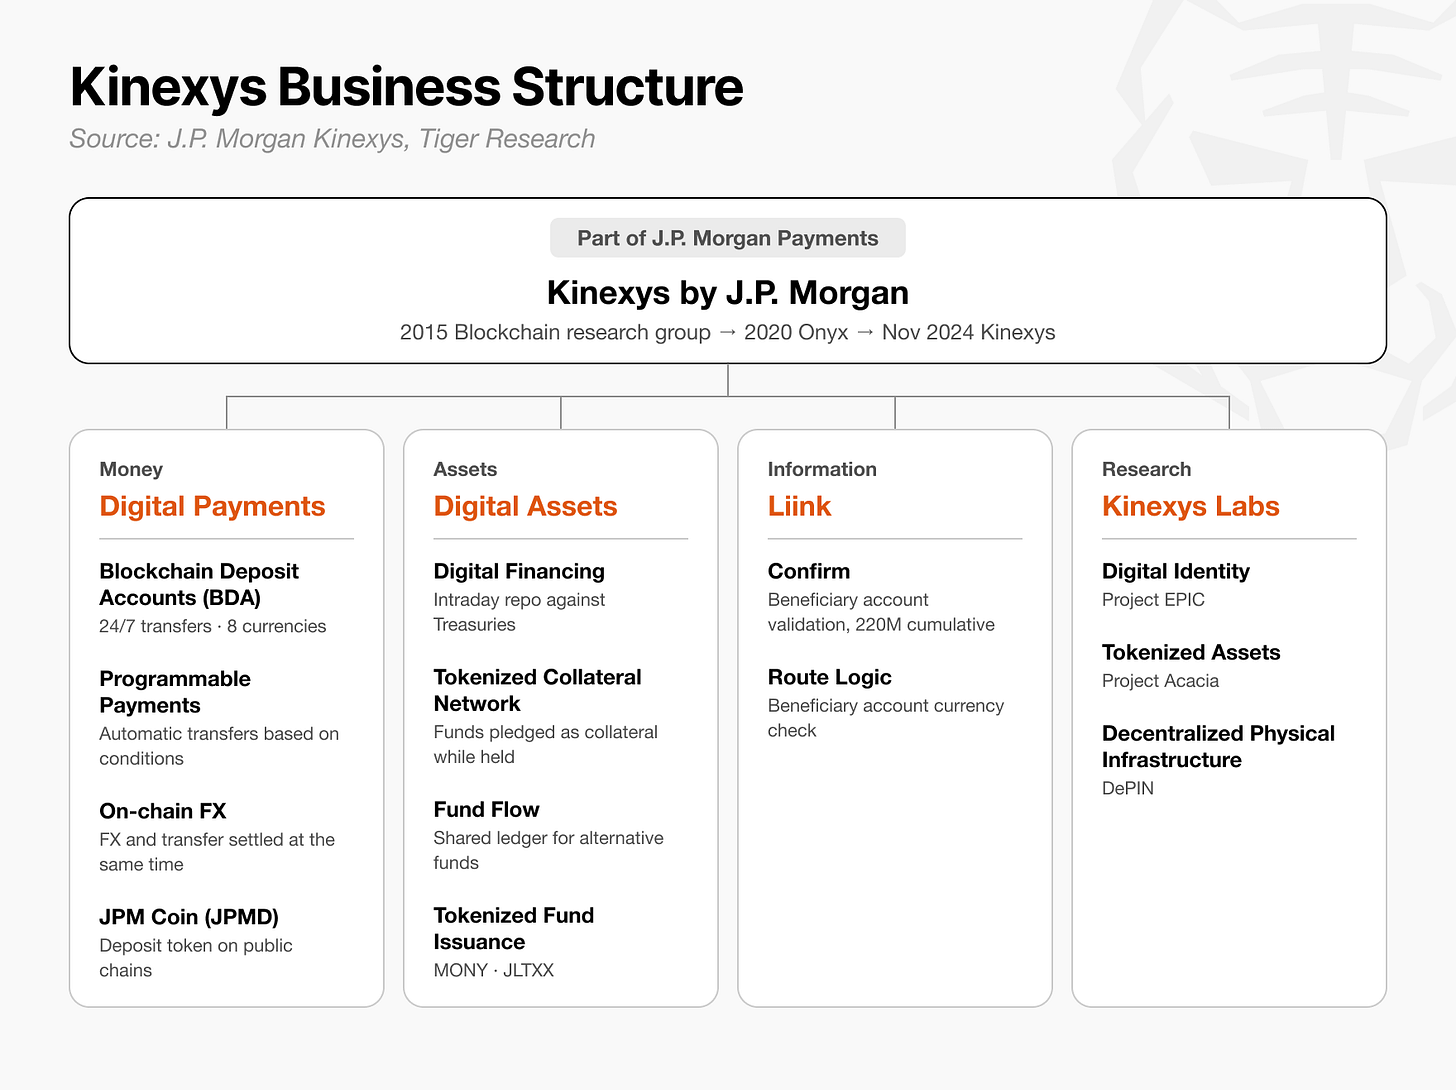
Рис.: Архитектура корпоративных и инвестиционных услуг JPMorgan Chase и место Kinexys в ключевых бизнес-сегментах.
Kinexys представляет собой как внутреннее независимое бизнес-подразделение JPMorgan Chase, так и открытую платформу нижнего уровня. Ее история начинается в 2015 году со специализированной исследовательской группы по блокчейну, которая прошла этап технологической эволюции под брендом Onyx и официально объявила о ребрендинге в Kinexys в ноябре 2024 года.
Основной миссией Kinexys является создание современной финансовой инфраструктуры с «программируемыми функциями и непрерывной работой». Стратегическое видение выходит далеко за рамки реализации пилотных проектов по токенизации отдельных активов; компания стремится построить новый универсальный финансовый фундамент: обеспечить круглосуточный оборот всех корпоративных вкладов и активов на единой общей книге и автоматизировать расчеты и поставки на основе кода смарт-контрактов.
Kinexys комплексно интегрировала блокчейн-решения для корпоративных платежей, протоколы токенизации активов, а также передовые технологии, разработанные через межбанковскую сеть связи Liink и лабораторию Kinexys Labs, охватывая как частные консорциумные цепи, так и основные экосистемы публичных блокчейнов.
Блокчейн-вкладные счета BDA: Осуществление круглосуточных реальных расчетов 24/7
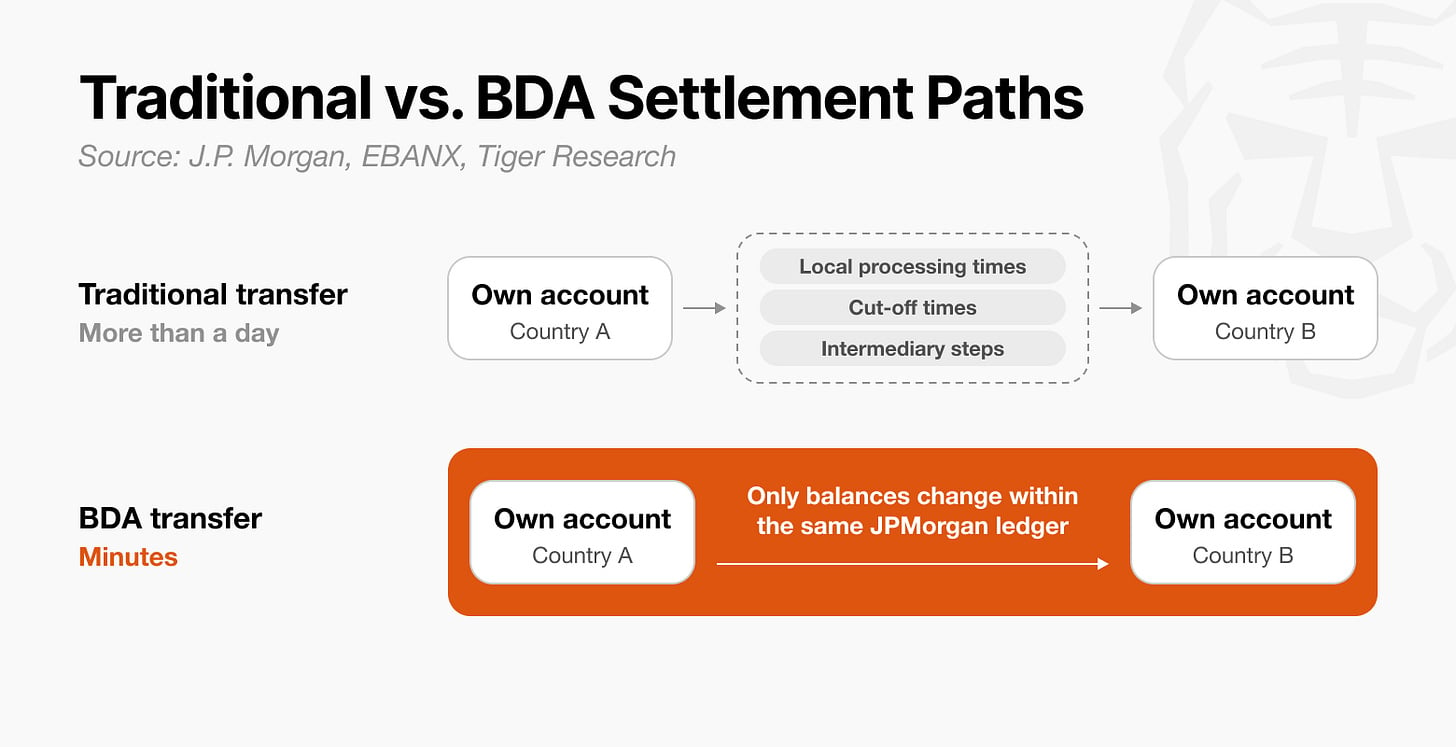
Рис.: Архитектура круглосуточной работы блокчейн-вкладного счета (BDA) при трансграничном перераспределении средств.
Крупнейшим флагманским коммерческим продуктом, успешно работающим в портфеле Kinexys на данный момент, являются блокчейн-вкладные счета (Blockchain Deposit Account, BDA). Они представляют собой фиатные корпоративные депозитные счета, развернутые непосредственно на выделенной блокчейн-книге, администрируемой исключительно JPMorgan Chase, и специально разработаны для транснациональных групп, чтобы полностью избавить переводы и клиринг их средств от привязки к рабочему графику традиционных банковских отделений, обеспечивая непрерывную работу 365 дней в году.
Ключевой причиной бесперебойной работы этого механизма является архитектура базовой совместно используемой распределенной книги. Все переводы между различными счетами BDA по своей сути являются лишь изменением балансовых значений внутри собственной книги JPMorgan Chase. Следовательно, транзакции могут проходить мгновенное окончательное подтверждение (finality) ночью, в выходные и в дни государственных праздников в разных странах без необходимости ожидания открытия окон клиринговых систем центральных банков различных государств. Кроме того, BDA глубоко поддерживает программируемые платежи, автоматически исполняя распределение средств при выполнении заранее определенных бизнес-условий, а также обладает функцией цепного спотового расчета по Forex.
Ярким примером успешного внедрения этой технологии служит крупный латиноамериканский провайдер трансграничных платежей EBANX.
Благодаря интеграции с Kinexys BDA, компания сократила время перевода средств между своими корпоративными счетами в примерно 20 странах с нескольких дней (что ранее было вызвано различиями в клиринговых циклах стран и многоуровневой маршрутизацией через корреспондентские счета) до буквально нескольких минут.
Поскольку клиринг средств происходит мгновенно в реальной книге JPMorgan Chase, EBANX может осуществлять круглосуточное подтверждение поступления без оглядки на временные пояса, что позволило фирме значительно сократить высокие излишки ликвидности, которые ранее приходилось блокировать на зарубежных счетах в качестве страховки от рисков задержек расчетов.
Согласно официальному отчету 2025 года, опубликованному совместно Kinexys и Инициативой цифровых валют МТИ (MIT DCI), один только продукт BDA ежедневно обрабатывал денежные потоки объемом свыше $1 млрд. В тот период общий суточный объем клиринга всей сети Kinexys превышал $2 млрд, что означает, что на долю одного продукта BDA приходилось более половины всего объема операций подразделения, выступая абсолютным двигателем коммерческой активности в области блокчейна.
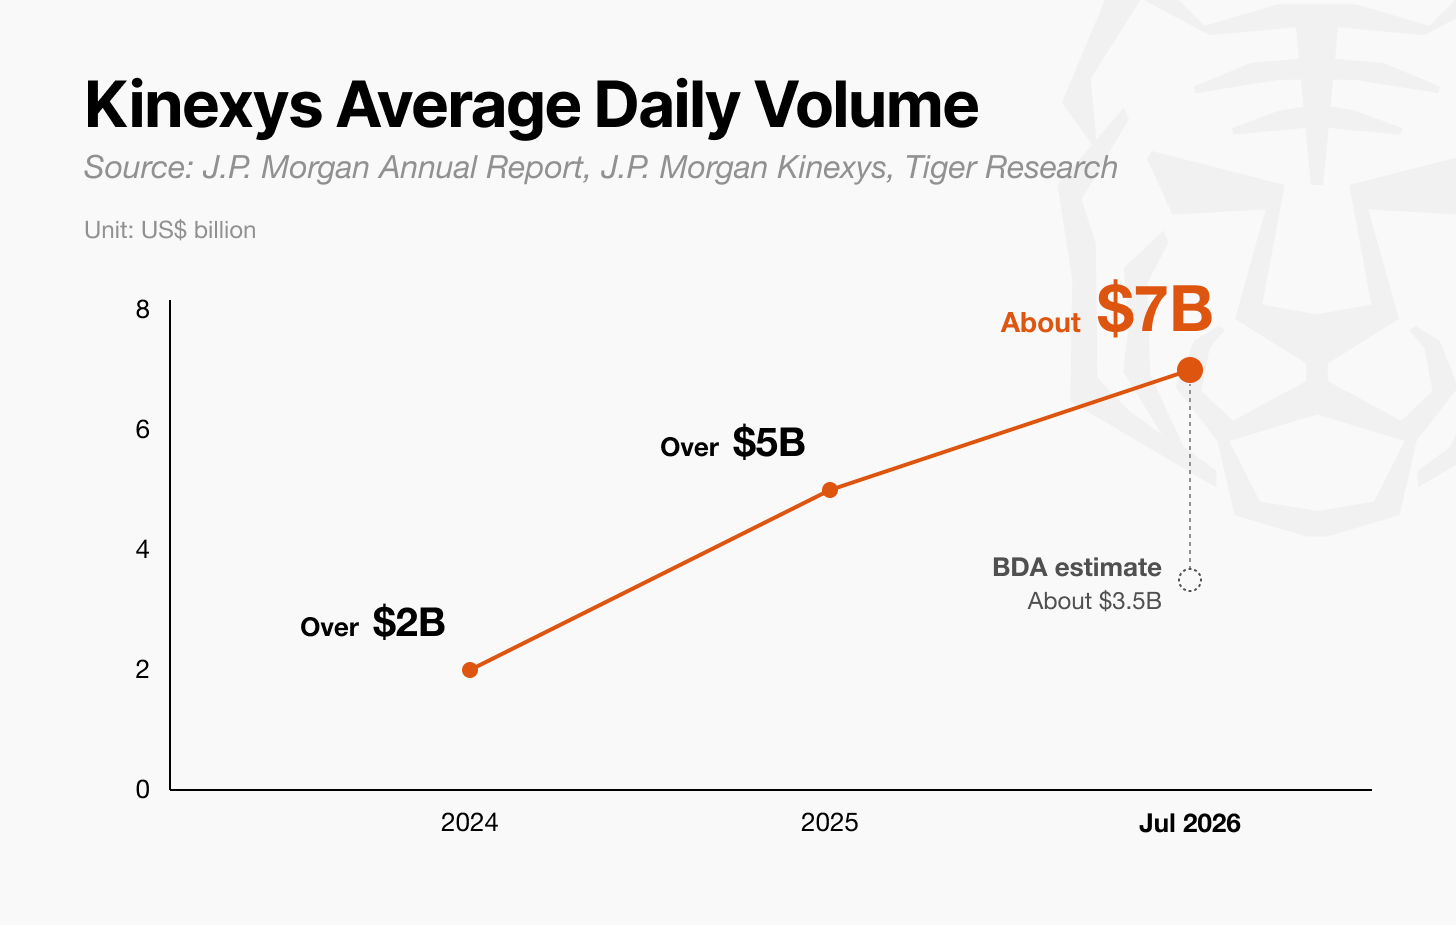
Рис.: График исторического роста суточного объема клиринга платформы Kinexys.
Хотя JPMorgan Chase впоследствии не раскрывал отдельные детальные данные по BDA, общий объем средств в Kinexys стабильно рос. Их суточный клиринговый показатель увеличился с >$5 млрд в 2025 году до примерно $7 млрд к июлю 2026 года. При условии сохранения BDA доли на уровне около 50% от начала 2025 года, текущий средний суточный объем сделок BDA можно консервативно оценить примерно в $3,5 млрд.
Даже с учетом деривативных операций, таких как репо-финансирование, эти цифры относительно титанических платежных масштабов всего банка JPMorgan Chase остаются небольшими. Общий дневной объем в $7 млрд Kinexys составляет около 0,06% от глобального платежного рынка JPMorgan Chase в $12 трлн в день, тогда как оцениваемый объем в $3,5 млрд BDA занимает около 0,03%.
BDA представляет собой коммерческий сервис, уже обслуживающий колоссальные денежные потоки реального сектора экономики. Несмотря на то что он все еще находится на ранней стадии развития по сравнению с традиционной финансовой базой и в настоящее время в основном используется для консолидации средств между различными юридическими лицами внутри конкретных транснациональных групп, его устойчивый органический рост бизнеса наглядно доказывает реальную ценность снижения издержек и повышения эффективности, которую он предоставляет международным корпорациям.
Токены депозитов JPM Coin: Вывод ключевых банковских активов в экосистему публичных блокчейнов
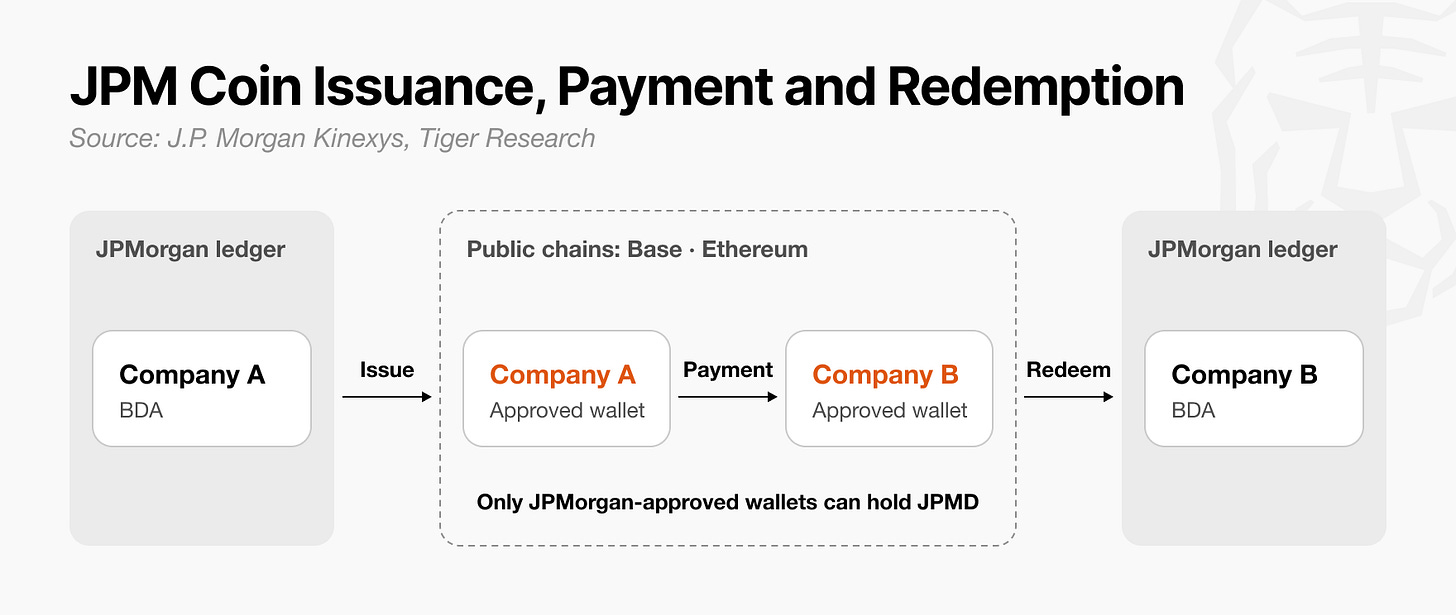
Рис.: Процесс эмиссии, оборота и базового погашения токенов депозитов JPM Coin (JPMD) в публичных блокчейнах.
Основная функция токена JPM Coin (тикер: JPMD) заключается в прямом отображении фиатных депозитов компаний, хранящихся на BDA, в виде криптографических токенов в публичном блокчейне. Его главная цель — позволить банковскому кредиту, который раньше циркулировал исключительно внутри клиентской базы JPMorgan Chase, бесшовно использоваться вне банковской системы в экосистемах публичных цепей.
Аккредитованные институциональные предприятия могут создавать токены JPM Coin в объеме, равном остатку их депозитов на BDA, и использовать их для оплаты различных цифровых торговых операций в сетях Base или Ethereum. Впоследствии они могут легко уничтожить эти токены, вернув средства в форме текущего банковского депозита на BDA. При этом право владения токенами жестко контролируется: принимать и хранить их вправе только определенные институциональные кошельки, прошедшие строгую проверку по белой списке комплаенса JPMorgan Chase.
Конечной стратегической амбицией JPMorgan Chase является обеспечение окончательных расчетов всех основных транзакций в публичных цепях напрямую за счет регулируемых банковских вкладов коммерческих банков.
Ранее организациям, желающим проводить расчеты в долларах США в публичных цепях, приходилось полагаться преимущественно на сторонние стейблкоины. Будучи крупным маркетмейкером, участвовавшим в ранних тестированиях, компания B2C2 ранее возлагала большие надежды на JPM Coin, ожидая от него «определенности ончейн-расчетов в реальном времени с обеспечением в виде регулируемых合规ных долларовых депозитов». Тем не менее, JPMorgan Chase до сих пор не проводил внешнюю количественную оценку конкретной суммы экономии затрат для клиентов, которую приносит данная токенизированная услуга.
Состояние фактической эмиссии и оборота JPMD в основных публичных блокчейнах согласно общедоступным данным ончейн-аналитики выглядит следующим образом:
В сети второго уровня Ethereum Base: с момента первой эмиссии в июне 2025 года этот токен совершил в цепочке всего 48 транзакций перевода, а после 20 февраля 2026 года полностью прекратил активную деятельность. По состоянию на 3 ноября его непогашенный объем в обращении составлял лишь около $1 млн, что эквивалентно лишь 0,02% от колоссального предложения аналогичного токена USDC в той же сети (около $430 млн).
В основной сети Ethereum: в последующих версиях контрактов, развернутых в главной сети Ethereum, на данный момент вообще не проводилось никаких фактических операций по созданию токенов, и кроме первоначальных тестирующих организаций, участвовавших в технической интеграции, новых институциональных клиентов, использующих его для обычных платежных расчетов, не обнаружено.
По сравнению с крайне высокими ожиданиями внешней среды, после продолжительных экспериментов в 2025 и 2026 годах, фактическая степень использования JPM Coin в сети по-прежнему остается минимальной. Однако, учитывая, что внутренняя система BDA изначально тоже потребовала около трех лет, чтобы найти по-настоящему востребованные рыночные ниши, токены депозитов в публичных цепях очевидно находятся на очень ранней стадии исследования и инкубации, а институциональное принятие более крупных масштабов, возможно, начнет проявляться только после 2027 года.
Цифровое финансирование: Внутридневные репо, снижающие затраты на заемные средства сразу на 56%
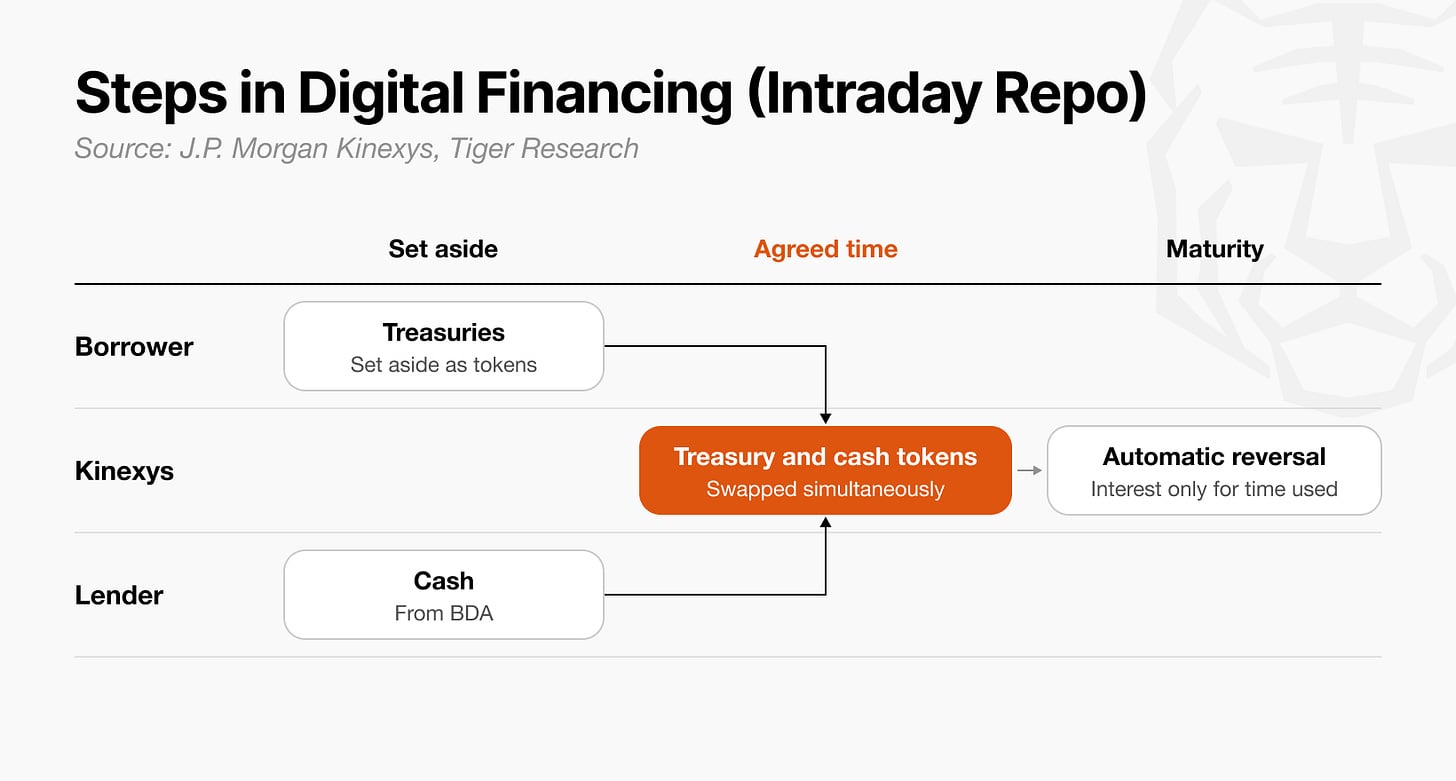
Рис.: Механизм сводки и клиринга токенизированных внутридневных репо (Intraday Repo) на базе смарт-контрактов.
Цифровое финансирование (Digital Financing) — это инновационный сервис внутридневных репо на блокчейне, позволяющий финансовым учреждениям осуществлять краткосрочное промежуточное кредитование с точностью до часа или минуты, используя находящиеся в залоге государственные облигации США.
Крупные организации, такие как коммерческие банки и брокерские дилинговые компании, часто сталкиваются в течение торгового дня с краткосрочными дефицитами позиций (продолжительностью несколько часов) для выполнения обязательств по платежным расчетам. Платформа цифрового финансирования позволяет им получать сверхкороткие позиции в течение дня по минимальной стоимости, с процентными ставками, значительно превосходящими дорогие кредитные линии внутридневного овердрафта традиционных банков.
Займодавец блокирует токенизированные казначейские облигации США в качестве залога, а заемщик предоставляет токенизированные денежные средства. В согласованное время стороны посредством смарт-контракта одновременно осуществляют атомарную сделку по принципу «деньги против бумаг». Поскольку срок займа можно точно установить вплоть до конкретной минуты конкретного дня, заёмщик платит минимум процентов только за фактически занятое окно времени, тогда как выдача и перевод наличности на стороне cash полностью обеспечивается базовой системой BDA.
Такая конструкция крайне эффективно снижает краткосрочную стоимость привлечения средств для институтов. Согласно официальному изучению кейсов, опубликованному JPMorgan Chase, одна из крупнейших мировых финансовых организаций, заменив традиционное внутридневное банковское кредитование на данный инструмент цифрового финансирования, снизила ставку по своим краткосрочным займам ровно на 56%.
Тем не менее, практическая сложность, с которой сталкивается это направление, заключается в том, что извне трудно постоянно отслеживать, сохраняет ли эта услуга сегодня заявленные ранее объемы. В одном из официальных отчетов 2022 года JPMorgan Chase сообщал, что с момента запуска платформы в ноябре 2020 года совокупный объем сделок по репо на ней превысил $430 млрд; однако после этого Банк больше никогда не обновлял и не публиковал никаких данных об объемах репо-транзакций.
Что касается платформ-конкурентов, то система репо на распределенном реестре (DLR) от финтех-гиганта Broadridge достигла среднегодового суточного объема торгов в $359 млрд к сентябрю 2026 года. Даже если сравнивать с суммарными историческими показателями JPMorgan Chase, озвученными в 2022 году, дневной объем DLR уже превышает половину от тогдашнего накопленного исторического показателя Банка, что свидетельствует о заметном разрыве между обеими системами в плане текущей рыночной активности.
Международная ассоциация рынка капитала (ICMA) в своих отраслевых исследованиях также относит DLR и Kinexys к числу первых блокчейн-платформ для репо, достигших масштаба коммерциализации, но объективно оценивает, что влияние собственной自营 системы JPMorgan Chase на общий межбанковский рынок репо по-прежнему остается относительно ограниченным.
Токенизированные фонды: Объем активов превысил $800 млн за два месяца с фокусом на хранение резервов стейблкоинов
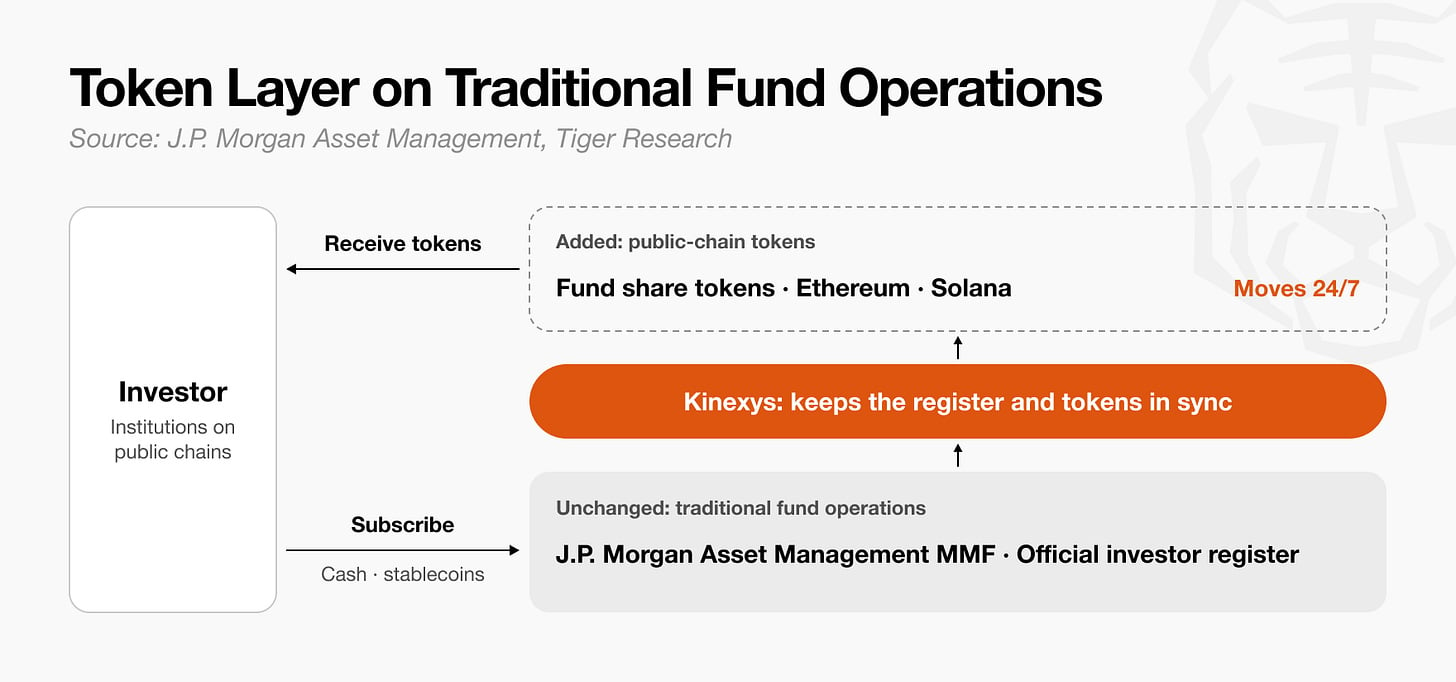
Рис.: Процесс покупки, погашения и синхронизации резервов долей токенизированных фондов денежного рынка в сети.
Токенизированные фонды представляют собой механизм прямого отображения долей флагманских фондов денежного рынка (MMF) от J.P. Morgan Asset Management в виде криптографических токенов через блокчейн. Стратегическая задумка данного продукта предельно ясна: направить колоссальные институциональные средства, лежащие и накапливающиеся в публичных цепях, напрямую в легальные инвестиционные продуктовые линейки JPMorgan Chase.
Наиболее крупной институциональной группой, аккумулирующей огромные капиталы в публичных цепях, являются эмитенты合规ных стейблкоинов. За каждые $1 выпущенной на рынок стейблкоины эмитент обязан иметь внецепочные резервы высоконадежных активов, таких как краткосрочные казначейские облигации США стоимостью $1, и большинство из них предпочитают размещать эти колоссальные фиатные резервы в фондах денежного рынка с высокой ликвидностью для получения безрисковой доходности.
Фатальная слабость традиционных фондов заключается в рассинхронизации сроков торговли. Владелец стейблкоина может в субботу глубокой ночью инициировать запрос на обмен стейблкоина на доллары в цепочке; однако доли традиционного паевого фонда денежного рынка существуют исключительно в офчейн-бухгалтерских книгах управляющей компании и принципиально не могут быть превращены в деньги или перепроданы до открытия финансовых рынков в понедельник.
Токенизированный фонд сохраняет оригинальную законодательную реестра инвесторов офчейн, одновременно эмитируя в блокчейне эквивалентное количество долевых токенов, при этом Kinexys обеспечивает строгую синхронизацию в реальном времени между офчейновой книгой и общим количеством ончейн-токенов. Это позволяет эмитентам стейблкоинов хранить базовые резервы в качественных банковских паевых фондах для получения дохода, а также оперативно перераспределять средства путем перевода долей токенов непосредственно в блокчейне в периоды неожиданных всплесков ликвидности ночью или в выходные дни.
Следует четко понимать, что передача ончейн-токенов не равнозначна мгновенному юридическому переходу права собственности. Окончательное определение юридического владельца доли фонда по закону по-прежнему строго базируется на реестре инвесторов, поддерживаемом управляющей компанией.
Флагманский фонд JLTXX, официально запущенный JPMorgan Chase в мае 2026 года, был создан специально для удовлетворения этого острого рыночного спроса и с самого начала адаптирован под требования合规ных эмитентов стейблкоинов в рамках законодательства GENIUS. В официальных проспектах эмиссии, представленных в Комиссию по ценным бумагам и биржам США (SEC), фонд прямо указывает, что ожидается, что крупные регуляторно сертифицированные эмитенты стейблкоинов будут держать доли этого фонда в качестве своих полного или частичного нормативного резерва.
Первоначально фонд JLTXX был создан JPMorgan Chase с капитализацией в $100 млн. Согласно документам, раскрытым в SEC, всего за два месяца к концу июля его чистые активы стремительно выросли до $800 млн. По состоянию на 3 ноября общее обращение долевых токенов в основной сети Ethereum и сети Solana стабилизировалось на уровне примерно 795 млн единиц.
Конкретный список институциональных покупателей JLTXX никогда не раскрывался публично. Однако данные регуляторных деклараций по состоянию на конец сентября показывают, что лицензированные депозитарии и коммерческие банки составляют около 84% зарегистрированных долей, а нефинансовые корпорации занимают около 16%. В сочетании со стратегическим дизайном проспекта это свидетельствует о том, что подавляющая часть позиций, скорее всего, принадлежит ведущим эмитентам стейблкоинов или профессиональным банкам-кастодианам, управляющим их базовыми фиатными резервами.
Несмотря на невероятно впечатляющий взрывной рост JLTXX, это не означает его абсолютного доминирования во всей отрасли. Согласно статистике стороннего аналитического ресурса rwa.xyz, по состоянию на конец сентября активы JLTXX (около $628,5 млн) сопоставимы с активами долгоиграющего конкурента — ончейн-фонда казначейских облигаций США FOBXX от Franklin Templeton (примерно $668 млн), но все еще существенно уступают лидеру среди аналогов от BlackRock — BUIDL (объемы которого достигают около $2,08 млрд).
Однако путь в этот голубой океан, выбранный JLTXX, только начинает свой взрывной старт.
Ранее Министр финансов США Скотт Бессент публично прогнозировал, что под стимулирующим действием комплаенса закона GENIUS, глобальный рынок стейблкоинов текущего масштаба около $300 млрд способен к 2030 году достичь экспоненциального увеличения в десять раз. Объем резервных средств, размещенных основными стейблкоинами в паевых фондах денежного рынка, уже сейчас поражает воображение. Только по состоянию на конец сентября сам издатель USDC компания Circle разместила порядка $62,5 млрд (примерно 84% от ее общих резервов) в специально созданный государственный фонд денежного рынка, кастомизированный BlackRock; один лишь этот объем внешних хранимых средств в 80 раз превышает текущий совокупный размер JLTXX.
Если JLTXX благодаря высочайшему кредитному бэкграунду JPMorgan Chase сумеет последовательно выигрывать тендеры на управление合规ными резервами различных стейблкоинов, потенциал роста его активов под управлением в будущем вполне может измеряться десятками кратных скачков.
Тем не менее, общая рыночная капитализация сектора стейблкоинов в ноябре составила около $295,5 млрд, практически совпав с уровнем предыдущего года. Реализация макроэкономических прогнозов по-прежнему зависит от фактического внедрения и соблюдения нормативных требований всей отраслью.
Десятилетний опыт и уроки: Как традиционные финансовые институты реализуют блокчейн-стратегию
Инвестиции JPMorgan Chase в технологии блокчейна на уровне всей группы длятся уже более десяти лет. От создания предварительной исследовательской группы по технологиям блокчейна в 2015 году, до построения корпоративного базового канала Onyx, и дальнейшего перехода к Kinexys — современной платформе, предоставляющей услуги всему рынку.
Опираясь на массивный ежегодный бюджет информационных технологий группы, превышающий $15 млрд, JPMorgan Chase удалось бесшовно встроить технологию распределенного реестра в самый базовый уровень своего глобального платежного движка.
Председатель исполнительного комитета JPMorgan Chase Джейми Даймон однажды публично пошустил на годовом собрании акционеров: «Мы слишком много денег на это потратили», что наглядно подтверждает: ставка JPMorgan Chase на данную технологию давно вышла за рамки поверхностного концептуального изучения. Эта способность годами поддерживать технологическую стратегию, каждый день вливая сотни миллионов настоящих долларов, фундаментально отличает его от большинства традиционных коллег, чьи усилия ограничиваются выпуском пресс-релизов.
Начиная с 2026 года JPMorgan Chase сформулировал совершенно новое наступательное направление, подчеркнув: «Мы должны собственноручно выпускать собственные блокчейн-продукты», чтобы вести прямую борьбу с различными нативными веб3-конкурентами. Руководство неоднократно публично заявляло, что в конечном итоге блокчейн постепенно и полностью заменит старые клиринговые системы традиционной финансов. В настоящее время Банк посредством Kinexys всесторонне ускоряет практическое внедрение коммерческих услуг, включая подготовку кредитования под залог криптоактивов и глубокое открытие каналов эмиссии фондов денежного рынка для публичных блокчейнов.
Путь эволюции Kinexys за это десятилетие представляет собой чрезвычайно практичную стратегическую параллель для традиционных финансовых учреждений, размышляющих о том, как следовать тенденции переоснащения финансовой инфраструктуры:
JPMorgan Chase не стал слепо строить «воздушные замки» в виде публичных блокчейнов, не имеющих реальной поддержки со стороны бизнеса, и не торопился выпускать поверхностные, лишенные коммерческой сути пустые продукты; напротив, он всегда твердо опирался на традиционный конкурентный барьер своей основной деятельности: глобальную сеть платежных клиентов транснациональных корпораций с ежедневным клирингом в $12 трлн, а также на триллионы долларов высококредитных фиатных депозитных книг.
Сначала Банк с помощью внутренней специализированной системы BDA убедительно доказал клиентам возможности технологии по снижению издержек и повышению эффективности, фактически обеспечив 24/7 реальные клиринги и устранив внутренние транспортные издержки средств между иностранными дочерними компаниями; затем, используя это как трамплин доверия, он осторожно двинулся в сторону публичных блокчейнов, выпустив сильные продукты, сочетающие ончейн-ликвидность и регуляторный комплаенс традиционной финансов, такие как JLTXX.
В реальном бизнесе многие традиционные банки испытывают сильное давление внутренних KPI, требующих быстрого видимого возврата инвестиций. Однако десятилетний опыт становления блокчейн-направления JPMorgan Chase ясно показывает: в отрасли, где критически важны накопление кредита и безопасность комплаенса, формирование核心竞争力 должно базироваться на существующих депозитных реестрах, толщине ликвидности и глубоко связанных отношениях с существующими клиентами. Для любых организаций, разрабатывающих собственную блокчейн-стратегию, вход через самые надежные ключевые бизнес-функции и постепенная экспансия с ориентацией на реальные высокочастотные болевые точки бизнеса — это единственный путь к победе, выдерживающий проверку временем и экономическими циклами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research