Доходность перестрахования в блокчейне: Re открывает казначейство, не связанное с традиционными криптодоходами
Автор: Noveleader (Castle Labs)
Адаптация: TechFlow
TechFlow: В настоящее время около 40% доходности RWA в сети зависит от краткосрочных казначейских облигаций США, траектория доходности которых тесно коррелирует с макроэкономическим снижением ставок и рынком криптовалютного кредитования. Между тем, глобальный рынок перестрахования объемом 760 млрд долларов, опираясь на реальную страховую деятельность, изначально обладает стабильным денежным потоком с минимальной корреляцией, который крайне слабо связан с макроэкономическими рынками. Протокол Re, выступая пионером направления перестрахования в блокчейне, благодаря структуре сегментированных хранилищ и высококомплаентной прозрачной системе учета, открывает для депозитариев DeFi доступ к альтернативным активам, сочетающим высокую ликвидность и премию выше рынка при высокой надежности.
В настоящее время большая часть доходности реальных мировых активов (RWA) в блокчейне генерируется за счет краткосрочных казначейских облигаций США (T-bills). Эти активы упакованы более чем в 100 токенизированных продуктах казначейских облигаций, включая BUIDL от BlackRock, USYC от Circle, OUSG от Ondo и BENJI от Franklin Templeton. Совокупный объем управляемых средств этих продуктов достиг 14,7 млрд долларов, что составляет 38% от общего объема RWA в сети. Относясь к категории инструментов с экстремально низким риском, их средняя годовая процентная ставка (APY) за 7 дней составляет около 3,48%.
Аналогичная картина наблюдается в секторе частного кредитования: например, средняя 30-дневная APY продукта syrupUSDC от Maple составляет около 5,1%. Кроме того, на рынках криптофинансирования, DeFi и институционального кредитования, таких как инструмент Ethena sUSDe, APY достигает примерно 4,7%.
Несмотря на различия в категориях и структурах данных продуктов, их базовые ставки, кредитное качество заемщиков и спрос на криптолеверидж обладают высокой степенью корреляции, из-за чего они часто движутся синхронно.
Иными словами, при снижении макроэкономических ставок кредитные условия обычно ужесточаются, что напрямую влияет на объемы торгов бессрочными фьючерсами и ставки финансирования.
Чтобы найти больше доходных RWA-активов, этот материал обращает внимание на совершенно иной источник дохода со слабой корреляцией: перестрахование.
В качестве кейса мы рассмотрим протокол Re. По состоянию на 20 октября 2026 года общие депозиты протокола превысили 375 млн долларов, а совокупные выплаты доходности пользователям достигли 12 млн долларов.
В данной статье мы подробно разберем, почему перестрахование представляет собой привлекательный класс RWA-активов, как работает протокол Re и откуда генерируется его доходность.
Перестрахование — это «страховое для страховых компаний». По состоянию на октябрь 2026 года это огромная индустрия объемом 760 млрд долларов.
В сравнении с другими RWA эта концепция может показаться сложной, но ее базовый принцип выглядит следующим образом: покупая страховой полис, вы объединяете свой риск с тысячами других полисов в единой страховой компании. Для снижения собственного риска и сглаживания волатильности прибыли страховщики передают часть рисков компании перестрахования. Те, в свою очередь, могут продавать часть этих рисков другим перестраховщикам (этот процесс известен как ретроцессия).
Предоставляя уникальное воздействие рисков, рынок перестрахования также становится крайне привлекательным источником доходу с низкой корреляцией. Он не зависит от колебаний макроэкономики, а генерирует прибыль за счет реального процесса перестраховочного урегулирования. В традиционных финансах некоторые перестраховочные продукты (например, индекс катастроф Re Global) обеспечили годовую доходность на уровне 11,40% в 2025 году.
Перенос этих продуктов в блокчейн дает три ключевых преимущества:
• Более широкая доступность: демократизация рынка с традиционно высокими порогами входа и строгими ограничениями.
• Максимальная прозрачность: принудительная полная операционная прозрачность за счет ежедневной верификации внебиржевых активов, открытого реестра перестраховочных операций и регулярных строгих аудиторских проверок.
• Мгновенная ликвидность: высвобождение простаивающего капитала. Средства, поддерживающие перестраховочные риски, в традиционном формате часто заблокированы офлайн, тогда как токенизация в блокчейне сохраняет их высокую ликвидность и готовность к быстрому изъятию на протяжении всего жизненного цикла перестрахования.
Исходя из вышеизложенного, перейдем к рассмотрению ключевого протокола, внедряющего перестрахование в сеть: Re.
Re представляет собой протокол перестрахования в блокчейне, позволяющий клиентам вносить стейблкоины, которые будут использоваться для обеспечения регулируемых договоров перестрахования.
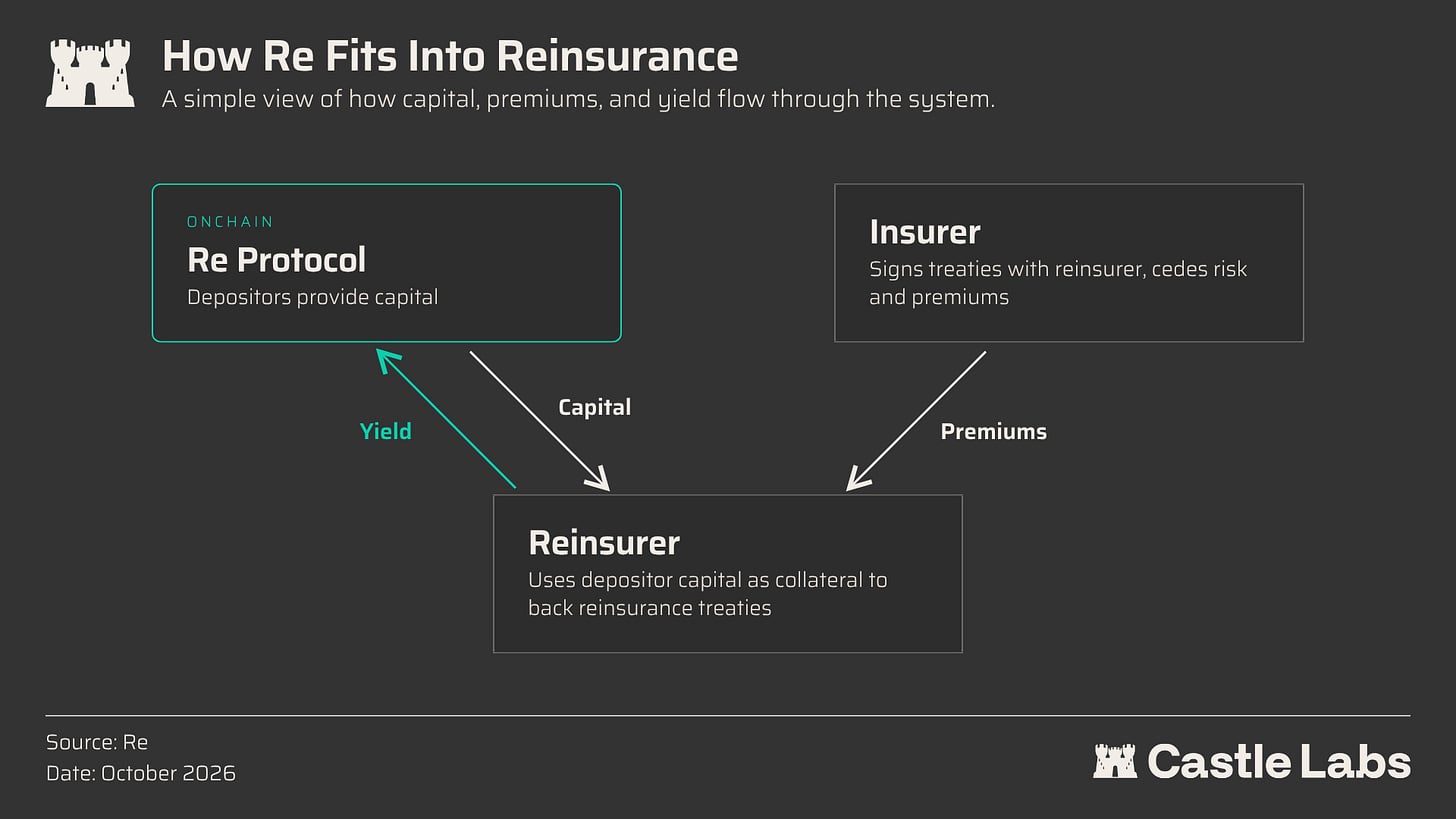
Часть внесенных средств функционирует в качестве залога и размещается на счетах в американских банках-трастах для гарантии выполнения обязательств перестраховщика. До того как перестраховщик покроет договор перестрахования (Treaty), необходимо внести обеспечение, отвечающее одновременно нормативам Управления финансов Каймановых Островов (CIMA) и стандартам исходной страховой компании. Остальная часть средств остается ончейн в качестве буфера ликвидности для покрытия спроса на редимпт. Финансовые показатели портфеля (страховая прибыль) поддерживают доходность токена через рост его чистой стоимости активов (NAV). По сути, для Re NAV отражает степень аккумуляции прибыли, а не общую величину активов.
Текущий объем депозитов в Re превышает 375 млн долларов, увеличившись на 45% с сентября, что делает его крупнейшим протоколом перестрахования в сети по размеру внесенного капитала.
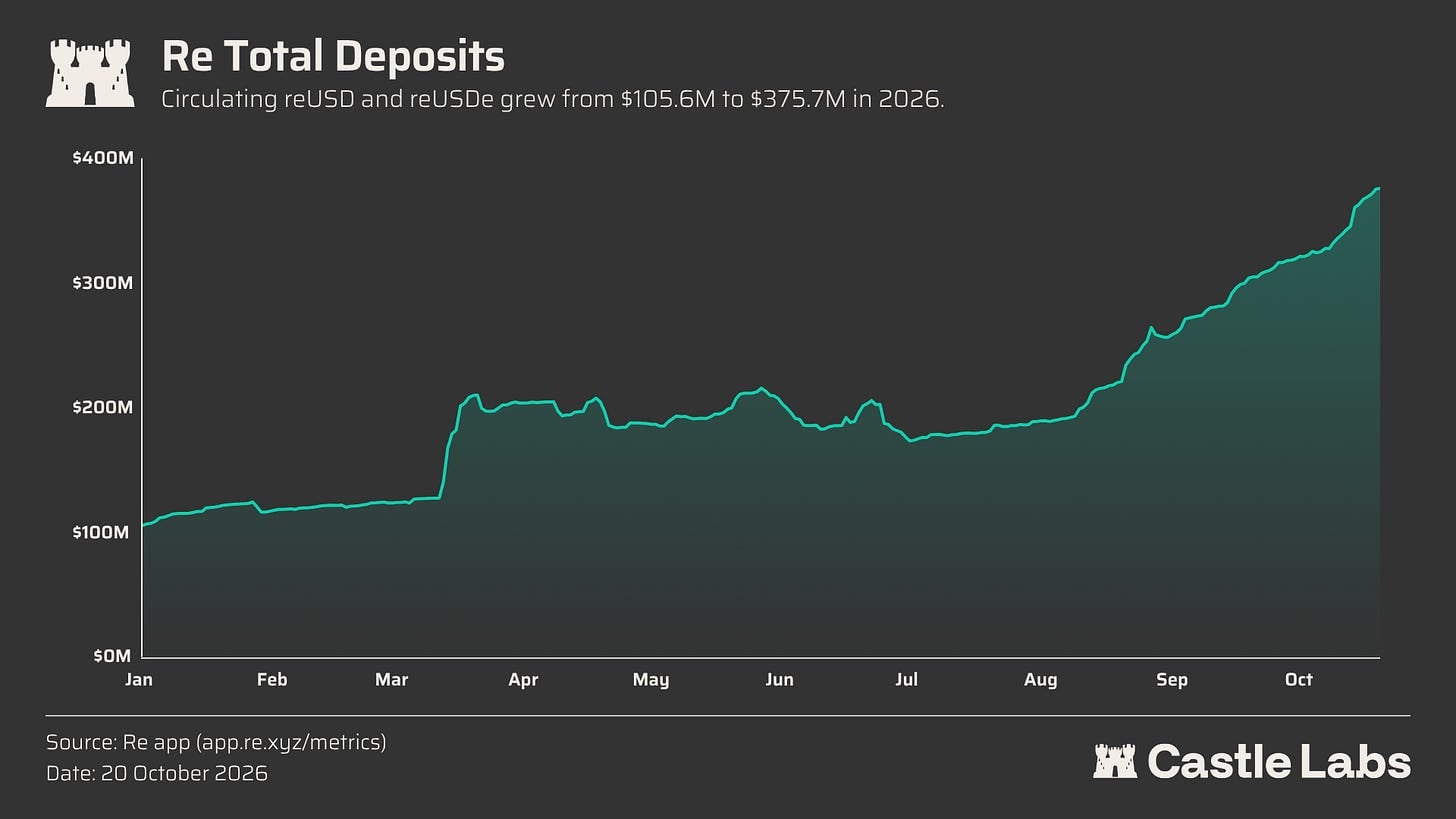
Все ключевые метрики доступны для отслеживания на официальном дашборде данных: https://app.re.xyz/metrics
Чтобы привлечь клиентов с различной склонностью к риску и эффективно им управлять, Re использует трехуровневую траншированную структуру для поглощения потенциальных страховых убытков:
• Собственный капитал и резервы Re (Junior Tranche): Наиболее глубокий уровень занимает собственный капитал и резервы Re, выступающий первым слоем принятия убытков. Он преимущественно поглощает любые потенциальные страховые убытки до начала использования пользовательского капитала.
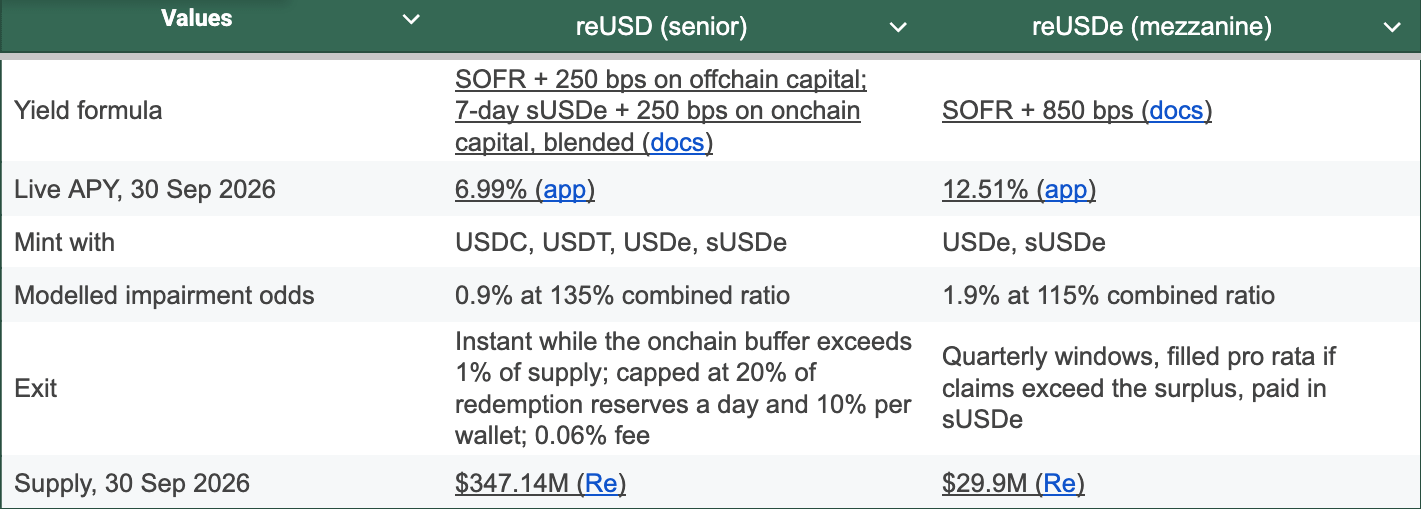
• Держатели reUSDe (Mezzanine Tranche): Если страховые убытки истощат младшую очередь, этот слой понесет дальнейшие потери до того, как они затронут старшие транши. В обмен на более высокую доходность держатели соглашаются с меньшей очередностью возмещения убытков и пониженной ликвидностью (выплата осуществляется ежеквартально).
• Держатели reUSD (Senior Tranche): Вершинный уровень занимают reUSD, получающие относительно стабильный доход, глубоко изолированный от рисков потерь, с повышенной ликвидностью (мгновенное снятие средств).
Протокол применяет различные механизмы управления для депозитных средств старшей и промежуточной очередей.
Депозиты reUSD выполняют двойную функцию: с одной стороны, обеспечивают ончейн-ликвидность для редимпта, а с другой — служат офчейн-залогом для размещения в перестраховочной деятельности.
При переводе любых средств офчейн не менее 50% от исторического максимума депозитов reUSD остается ончейн для обеспечения мгновенных требований по выводу средств. Данная часть преимущественно удерживается в форме sUSDe, генерируя доход от Ethena. По мере расширения закладного пула USDe на бессрочные фьючерсы на спред акций ожидается дальнейший рост доходности sUSDe, что принесет пользу клиентам Re.
Оставшиеся средства направляются на офчейн-счет траста в качестве обеспечения для подстраховки договоров перестрахования.
По состоянию на октябрь 2026 года офчейн-средства приносят безрисковую базовую ставку (SOFR) плюс 250 базисных пунктов (bps) надбавки, установленной протоколом (финансируемые прибылью от перестрахования); ончейн-средства приносят скользящую среднюю доходность sUSDe за последние 7 дней плюс те же 250 б.п. надбавки.
Пока буфер ликвидности имеет свободные средства, reUSD поддерживает мгновенный редимпт. По состоянию на октябрь 2026 года объем ончейн-средств, доступных для редимпта, никогда не опускался ниже 40% от общего обращения.
Для сравнения, средства reUSDe полностью переводятся офчейн и используются исключительно в качестве перестраховочного залога. Они приносят безрисковую ставку SOFR плюс надбавка 850 б.п., генерируемая самой перестраховочной деятельностью.
График редимпта для reUSDe строится по кварталам и напрямую зависит от требований к залогу и поступления денежных потоков от истекающих договоров перестрахования.
На текущий момент Re сосредоточена на более стабильных операциях страхования, следуя принципу «минимального или практически нулевого воздействия катастроф» для формирования более надежного портфеля и стратегической базы. Это ярко отражено в распределении активов, включающем коммерческое имущество малых предприятий и страхование ответственности, транспортные средства для бизнеса и страхование ответственности, страхование жилья, страхование производственного травматизма, а также коммерческое имущество и личные автомобили.
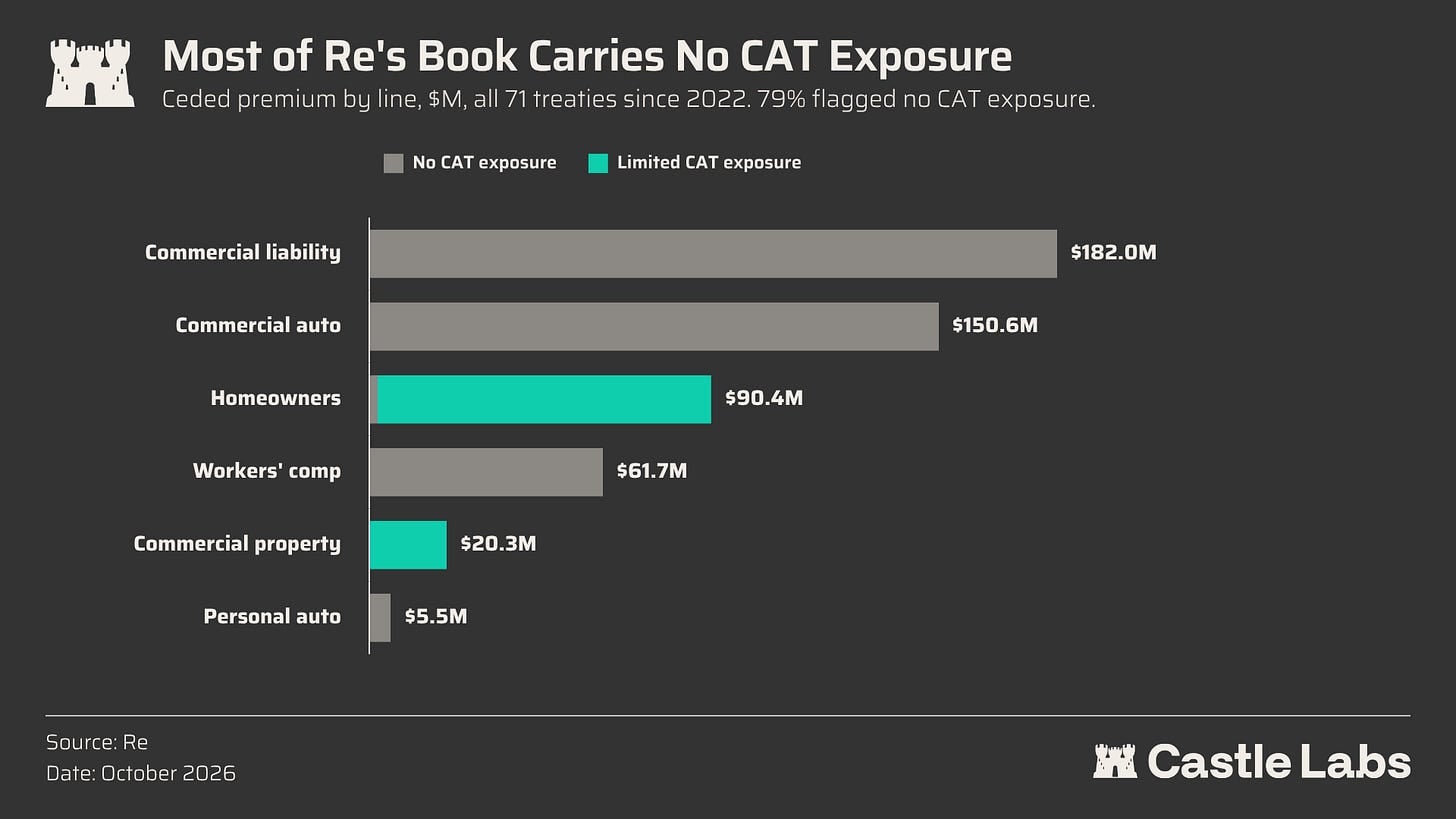
Сейчас они готовятся постепенно расширять охват направлений бизнеса и начинают пилотное принятие катастрофических рисков.
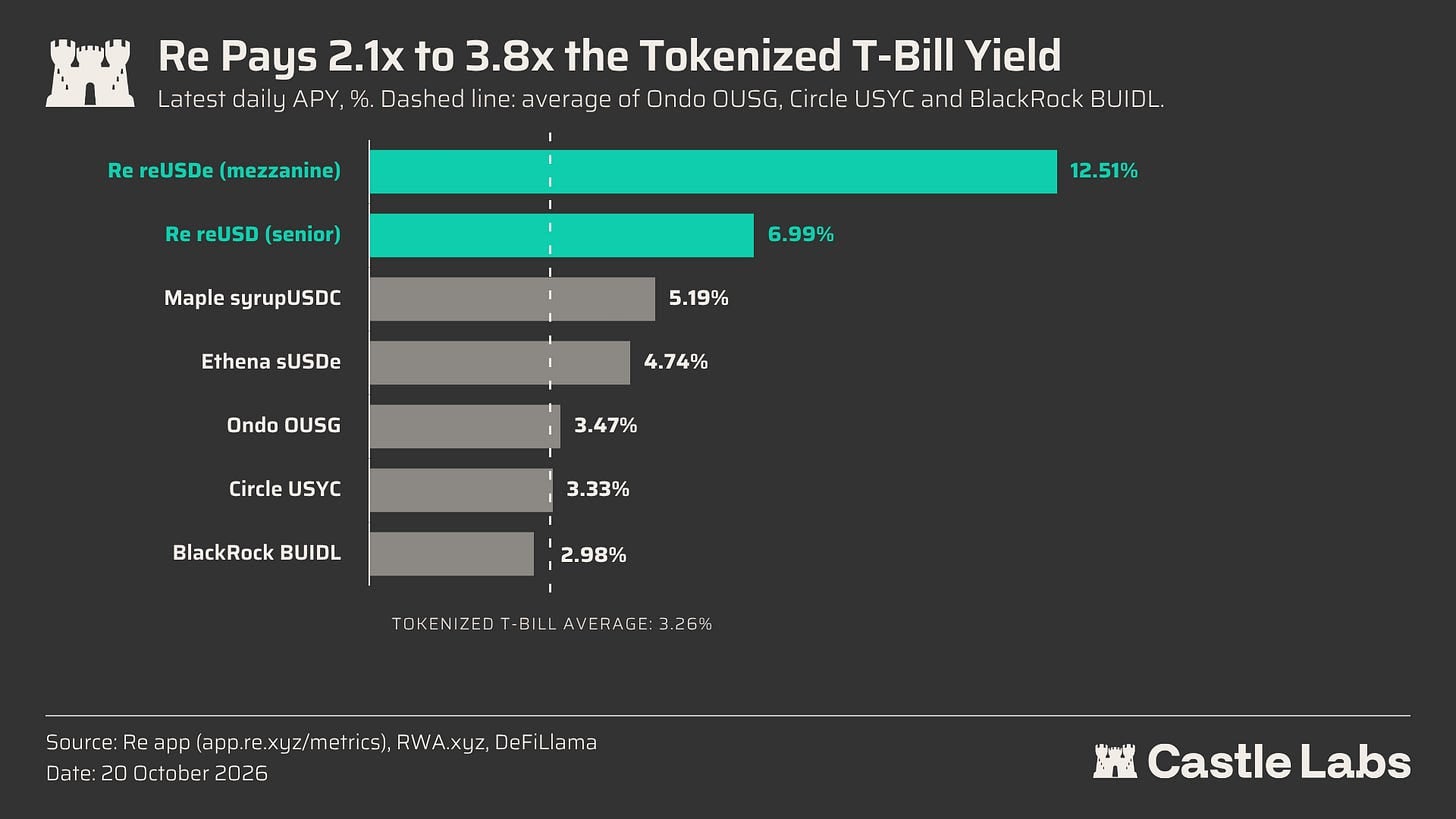
Доходность Re складывается из базовой ставки плюс надбавка протокола, финансируемая из прибыли по страхованию: надбавка для reUSD составляет 250 б.п., а для reUSDe — 850 б.п.
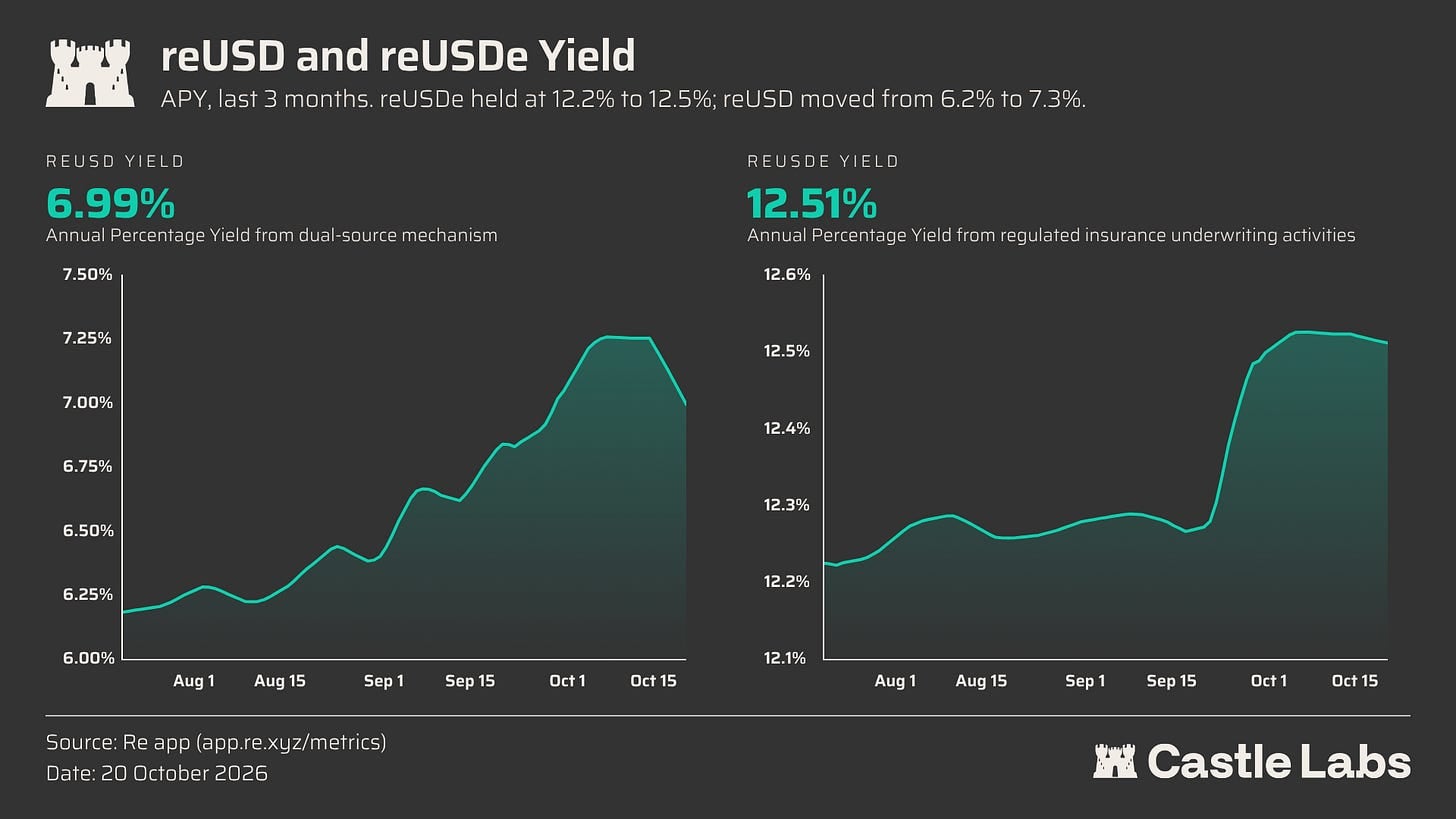
После вывода в сеть эти показатели существенно превосходят доходность токенизированных казначейских облигаций (в среднем около 3,7%), частного кредитования (около 5,1%) и ставок финансирования (около 4,7%). На момент написания статьи, расчет по APY показывает, что доходность reUSD превышает токенизированные облигации примерно на 300 б.п., а reUSDe — на 800 б.п.
Базовая доходность
Офчейн-средства в основном приносят доходность по SOFR. Ончейн-буфер преимущественно удерживается в форме sUSDe, генерируя доход от Ethena.
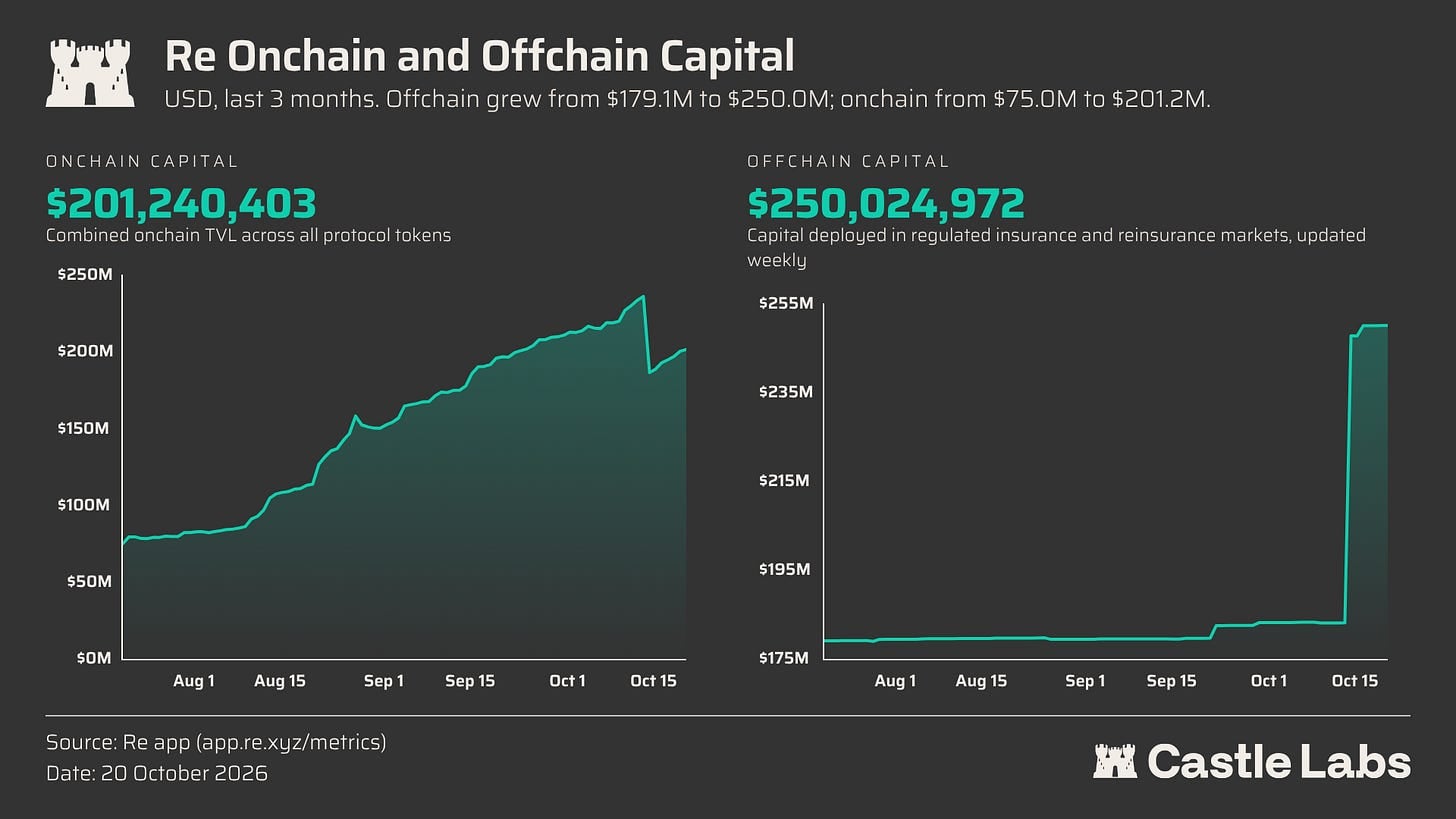
В октябре 2026 года Re сообщила об ончейн-средствах примерно в 200 млн долларов и офчейн-резервах около 250 млн долларов (охватывающих депозиты reUSD и reUSDe). Распределение капитала между сетью и офчейном зависит от множества факторов, а не отражает одну лишь стратегию. Это обусловлено главным образом стандартами поддержания буфера ликвидности reUSD (указанный выше требование о 50% от исторического максимума депозитов) и циклами размещения средств в перестраховочной деятельности. Кроме того, первоначальной точкой движения капитала всегда является сеть: немедленный ввод стейблкоина объясняет временный перекос средств в сторону ончейн-пространства, поскольку Re регулярно проводит динамическую ребалансировку.
Движущие факторы роста и интеграция в DeFi
Одна из главных стратегий Re заключается в глубокой интеграции reUSD в качестве базового обеспечения в DeFi, о чем свидетельствуют недавние успехи в различных интеграциях.
Расширение экосистемы Solana является одним из самых стратегически важных шагов команды: объем активов RWA в Solana занимает третье место среди основных блокчейнов, делая его естественным и ключевым целевым рынком для Re.
В августе интеграция на Kamino достигла объема в 20 млн долларов всего через неделю после запуска, а Jupiter Lend собрал 6 млн долларов менее чем за три часа, что ярко демонстрирует высокий рыночный спрос на эту доходность.
Благодаря уникальному профилю риск/доходность, reUSD выступает крайне привлекательным дифференцированным источником RWA-доходов, идеально синергируя с экосистемой Solana.
Solana входит в число наиболее быстрорастущих RWA-экосистем, в которую Re изначально делала ставку, а также служит идеальной почвой для масштабирования применения своих доходных активов.
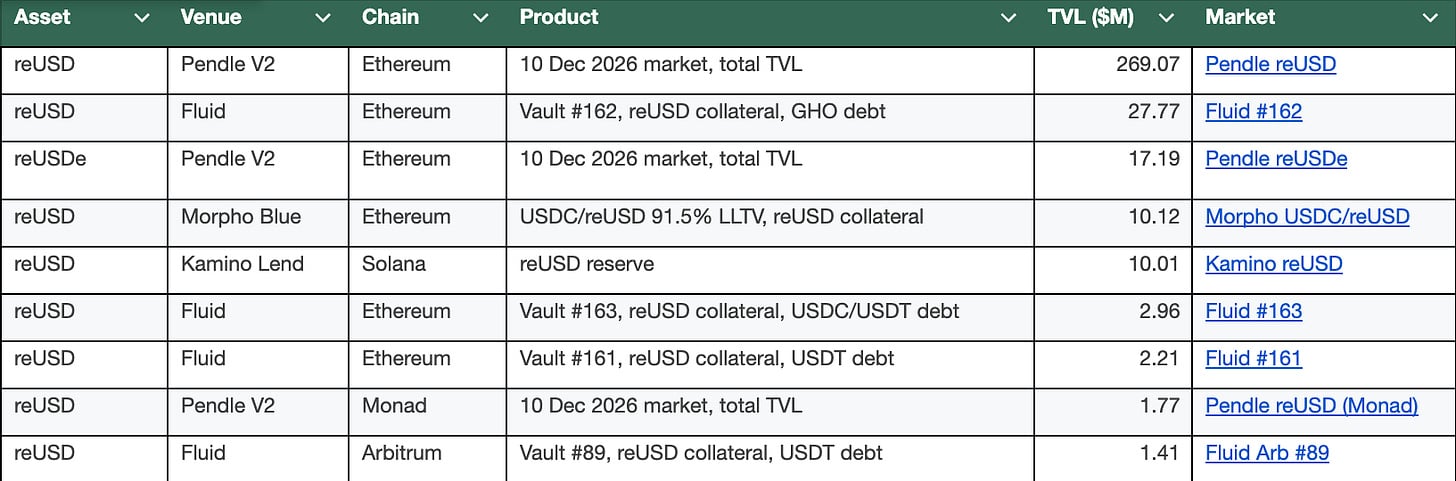
reUSD также выступает фундаментальным активом в хранилищах под управлением Morpho, объем которых недавно превысил 100 млн долларов: пользователи, обладающие неиспользуемым USDC, могут предоставить свои средства под залог PT-reUSD, получив доходность выше 7% APY.
По состоянию на 28 сентября reUSD стал крупнейшим рынком циклического левериджа (Looping) на Pendle: для PT-reUSD, истекающего в декабре 2026 года, максимальная циклическая APY превышает 32%, а TVL преодолел отметку в 200 млн долларов.
Помимо этого, протокол Fluid на Arbitrum также запустил три различных реестра (хранилища) reUSD:
• reUSD / USDC
• reUSD / USDT
• reUSD-USDC LP / USDC
Более детальную карту распределения интеграций reUSD в сфере DeFi можно увидеть в таблице ниже:
Однако такие развертывания в DeFi неизбежно влекут за собой вторичные риски.
Если какой-либо рынок кредитования столкнется с проблемными долгами, арбитражные машины начнут сбрасывать активы на открытом рынке, осушая ончейн-ликвидность, что может спровоцировать серьезный риск деанкоринга reUSD на вторичном рынке.
Например, если сторонние ценовые оракулы опираются на нестабильные пулы ончейн-ликвидности, позиции с левериджем по PT-reUSD подвергнутся оракульному риску, способному вызвать массовые ликвидации.
Эта уязвимость недавно проявилась на практике: крупная покупка YT-reUSD вызвала снижение цены PT-reUSD примерно на 3%, после чего на Morpho была запущена серия ликвидаций на сумму 36,4 млн долларов.
Хотя данный инцидент не был вызван самими смарт-контрактами Re или токеном reUSD, которые остались нетронутыми, он подчеркивает необходимость тщательной оценки сторонних рисков (таких как оракульные сбои и рыночный леверидж) при работе с деривативами.
Наконец, поскольку ончейн-ликвидность Re зависит от поддержки sUSDe (53% средств reUSD инвестируется в sUSDe), любой вторичный деанкоринг внутри экосистемы Ethena или давление массовой паники при редимпте могут напрямую ограничить возможности или повредить активам клиентов Re.
В этой статье представлен Re как крайне ценное исследование по введению дифференцированной доходности в блокчейн. На фоне рынка перестрахования в 760 млрд долларов его объем развернутых средств (~320 млн долларов) все еще ничтожен, что подчеркивает колоссальный потенциал будущих возможностей: распространение альтернативных RWA-активов с доходностью в крипто-пространстве находится лишь на начальном этапе.
Используя систему траншей и уровней, протокол создал два различных токена, каждый из которых обладает четко очерченными характеристиками ликвидности активов.
Помимо данного конкурентного преимущества, reUSD уже функционирует в качестве базового залога в хранилищах Kamino, Jupiter Lend и Morpho, а также доступен для торговли доходностями на Pendle.
И хотя данные инструменты обеспечивают двузначную доходность, они сопряжены с вторичными рисками, возникающими при интеграции в DeFi, о чем свидетельствовал случай с ликвидацией на Morpho в августе.
На сегодняшний день Re ни разу не допустила ошибок при страховании рисков и демонстрирует устойчивую прибыльность с момента своего основания ежегодно.
Re уверенно двигается в правильном направлении, ориентируясь на огромный традиционный рынок перестрахования, лидируя в дифференциации RWA-доходности и преодолевая ограничения существующих доходных активов (таких как краткосрочные гособлигации).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs