


Ether.fi: ежемесячные расходы превысили 100 млн, но токен упал на 21%. Поможет ли голосование по обратному выкупу?
Автор: Alea Research
Редакция: TechFlow
TechFlow. Вводная: Ежемесячный оборот потребительского бизнеса Ether.fi превысил $100 млн, однако токен ETHFI с начала года упал на 21%. Сможет ли голосование по выкупу стать катализатором цены? В этой статье разбирается структура доходов аккаунтной модели, источники финансирования выкупа и ключевые переменные перед дедлайном голосования, что представляет большой интерес как для держателей, так и для участников рынка on-chain финансовых аккаунтов.
Более широкий финансовый аккаунт. Ether.fi объединяет инвестиции с повседневными платежами, создавая дополнительные источники дохода от каждого клиента.
Рост расходов через Cash на 85%. Ежемесячный оборот вырос с $54,3 млн в январе до $100,3 млн в июле. Его доля в отслеживаемых карточных расходах остается около 10%.
ETHFI: падение на 21% с начала года. По цене $0,55 его коэффициент отслеживаемого годового дохода на основе фиксированной максимальной эмиссии составляет 14,2x.
Годовое финансирование выкупа — $16 млн. Это пример из предложения на основе данных июля, пока не утвержденный и без учета распределения вознаграждений.
3 сентября: завершение голосования. Предложение требует достижения кворума в 1 млн токенов ETHFI. Сумма привлечения займов, пополняющих пул, составляет $50 млн, в то время как в самом предложении указан показатель в $26 млн.
Видение аккаунта Ether.fi
Ether.fi стремится предоставить клиентам управление средствами в едином аккаунте самохранения. В мае 2024 года компания анонсировала свое видение по интеграции стейкинга, ликвидности и наличных денег. Сегодня данный аккаунт сочетает четыре функции:
Накопление и заработок. Хранение активов в самоуправляемых хранилищах с возможностью использования стратегий стейкинга и инвестирования.
Потребление и переводы. Оплата через Cash, а также перевод средств через фиатные и крипто-сети.
Торговля. Покупка и продажа криптовалют, токенизированных акций и металлов в зависимости от региональной доступности.
Займы. Получение ликвидности под приемлемое обеспечение через эксклюзивный рынок Aave.
Ether.fi также предлагает корпоративные счета для фондации компании и карт сотрудников. Ее клиентский интерфейс включает ряд услуг на базе инфраструктуры партнеров, включая кредитование Aave и платежный шлюз для карт. Именно вертикальная интеграция и то, как все эти элементы формируют петлю обратной связи, обеспечивают компании стратегическое преимущество.
Деловая модель и полезность для конечных пользователей выделяются своей практичностью. Доходные активы выступают залогом для получения займов, средства которых могут финансировать расходы через Cash без необходимости продавать активы. Это генерирует комиссионный доход и одновременно снижает потребность в переводе активов к другим провайдерам. Преференции членства также стимулируют клиентов к стейкингу ETHFI, благодаря чему ценность стейкинга формируется со всех бизнес-линий. Это превращает Ether.fi не просто в дифференцированный on-chain финансовый аккаунт, но и в продукт с высокой привязкой пользователей.
Расходы через Cash практически удвоились
По данным Paymentscan, ежемесячные расходы через Cash составили $54,3 млн в январе и $100,3 млн в июле, что является ростом на 85%.
Количество активных адресов в месяц достигло 40 040, увеличившись на 83% по сравнению с 21 898. Сумма расходов на один адрес практически не изменилась, составив около $2 479 против $2 505. Количество транзакций на один адрес в месяц снизилось на 22%, в то время как средний размер одной транзакции вырос на 29%.

Более широкая база активных пользователей объясняет большую часть роста расходов.
За тот же период более широкий отслеживаемый рынок расширился на 81%. Доля Cash составила 9,7% против 9,5%, относительный рост составил 2%. Cash практически поспевает за темпами роста этой стремительно развивающейся категории. Paymentscan указывает, что ее охват включает самостоятельно сообщаемые оффчейн-данные. Выборка исключает некоторые сегменты карточного рынка.

Cash поспевает за ростом своей категории.
Nexo уже объединил займы и потребление. KAST связывает карты с аккаунтами и доходностью. Gnosis Pay поддерживает самохраняемые платежи. RedotPay возглавляет текущий рейтинг объемов торгов на Paymentscan. Однако конкурентная возможность кроется в удобствах кросс-сервисного взаимодействия. Прибыль после реинвестирования и вознаграждений определит силу этого преимущества.
Как аккаунт зарабатывает комиссии
Cash монетизирует расходы за счет комиссий за обработку платежей. DefiLlama выпустила адаптер, оценивающий доход на уровне 1,38% от объема покупок: каждый $1 млрд годовой транзакционной активности означает доход до операционных расходов компании в размере $13,8 млн. Earn взимает комиссии за стейкинг и кастодиальные сервисы. Торговля генерирует торговые комиссии. Займы позволяют получать долю из fees, удерживаемых рынком кредитования.
В предложении от 14 июля для Aave было раскрыто, что ether.fi получает 80% комиссий протокола экземпляра, а Aave — 20%. Данное разделение не включает основную сумму займа и проценты, выплачиваемые кредиторам, при этом Ether.fi несет операционные расходы и управляет рисками.
Согласно отчету DefiLlama о доходах четырех направлений деятельности, совокупный годовой доход (annualized run-rate) за скользящие 30 дней к 30 августа достиг $38,5 млн, из которых $17,6 млн приходится на Cash. Годовой темп роста Cash почти удвоился с 1 января, тогда как отслеживаемый общий доход снизился на 22% из-за ослабления стейкинга и падения цены ETH.

По мере ослабления стейкинга Cash увеличивает долю в структуре доходов.
Доля Cash в ежемесячном доходе выросла с 17% в январе до 46% в июле.

Cash занимает большую долю в общем сократившемся доходе.
Что было выпущено 13 августа
Летняя версия от 13 августа анонсировала торговлю токенизированными акциями и металлами, а также интегрированный рынок Aave. Переработанное приложение получило поддержку более чем 30 дополнительных валют и способов оплаты. Эти новые функции были представлены как новым, так и существующим пользователям в день релиза.
В рамках этой версии руководство сообщило об обслуживании более 500 тыс. членов сообщества при годовой транзакционной активности (run-rate) в $2 млрд.
Как комиссии конвертируются в пользу для ETHFI
Фонд опубликовал предложение 30 августа. Голосование завершится 3 сентября.
При одобрении поступления от комиссий за карты, обмены и стейкинг будут направляться на финансирование еженедельных покупок фонда через CoW Swap. Labs сначала должен получить фиатную комиссию за карту и конвертировать ее в USDC. Затем он переведет вклад on-chain. Взнос Фонда, рассчитанный на основе примера за июль, составляет $1,33 млн в месяц, что эквивалентно $16 млн годичного бэкранда (annualized funding), который пока ожидает утверждения и реализации.
В приведенном примере обмен на сумму $10 000 с комиссией 0,5% генерирует $50 в виде комиссии. Labs оставляет себе $20. Оставшиеся $30 идут на покупку ETHFI: $15 остаются в казне фонда, $15 распределяются среди пользователей в качестве вознаграждения.
Данное предложение также предоставляет полномочия использовать до 20 млн токенов ETHFI из казначейства для покрытия дефицита вознаграждений.
Фонд может корректировать размеры вознаграждений и долей в комиссиях, а также менять темпы покупок.

Рост поступлений повышает покупательную способность до распределения вознаграждений.
Снижение на 25% уменьшит тот же годовой финансовый якорь до $12 млн; рост на 50% увеличит его до $24 млн. При фиксированной цене токена в $0,55 $16 млн позволит приобрести около 29 млн токенов ETHFI. Чем выше цена, тем меньше токенов будет куплено.
Рост Cash, отставание ETHFI с начала года
Доходы от наличных операций и цена токена в этом году разошлись. ETHFI показал отскок на 45% с 13 августа по 30 августа, поднявшись до $0,55, но все еще остается на 21% ниже уровня 1 января.
Цена недавно вернулась выше 30-дневной и 90-дневной скользящих средних.
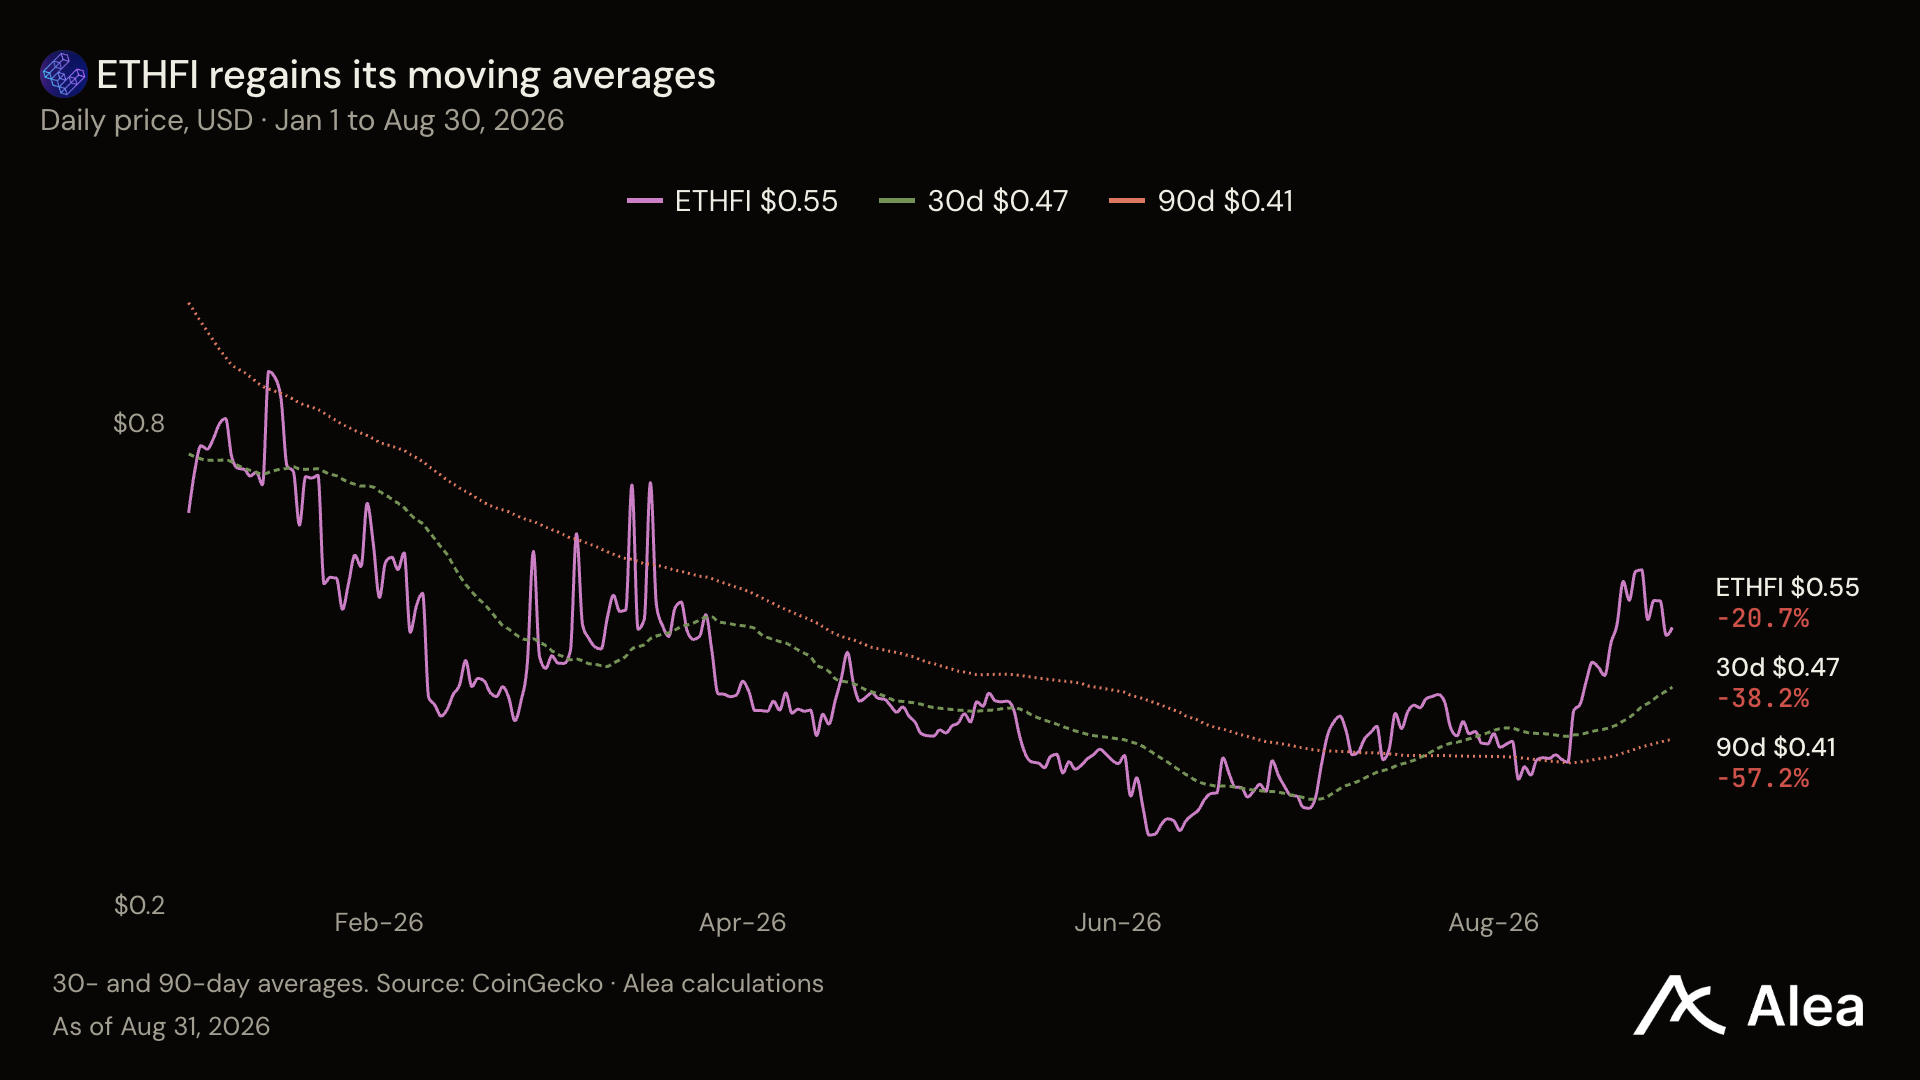
Даже августовский отскок оставил ETHFI ниже стартовой отметки января.
При максимальной эмиссии в 1 млрд данная цена соответствует оценочной стоимости в $545 млн, или 14,2x к отслеживаемому годовому доходу и 3,6x к валовым комиссиям (gross fees). Валовые комиссии включают вознаграждения за стейкинг и возвраты по картам, которые не причитаются держателям ETHFI.

Множители, соответствующие валовым комиссиям, значительно ниже показателей дохода протокола.
Предлагаемый годовой финансовый якорь в $16 млн составляет 2,9% от данной оценочной стоимости, без учета распределения вознаграждений. При росте поступлений на 50% данный показатель достигнет 4,4% при неизменной цене.
Данные коэффициенты отражают общий потенциал финансирования. Держатели ETHFI не обладают правами на долю в капитале (equity) Labs.
При условии множителя дохода в 10x для поддержания оценки в $545 млн требуется годовой доход в $54,5 млн, что на 42% выше текущего показателя.
3 сентября и дальше
3 сентября: завершение голосования. По состоянию на 31 августа право голоса составляло примерно 245 800 ETHFI, что лишь на 25% покрывает необходимый кворум в 1 млн токенов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AleaResearch










