Механизм стимулирования Perp DEX требует второго ответа
Автор:Foresight Ventures
Рост Perp DEX во многом обусловлен токенными стимулами.
Холодный запуск требует стимулирования, трейдеры, поставщики ликвидности и каналы доставки ордеров создают ценность для рынка и заслуживают соответствующего вознаграждения. Дискутировать следует не о том, «нужно ли стимулировать», а о том, в какой форме происходит стимулирование и соответствует ли вознаграждение реальному вкладу.
До TGE платформы обычно привлекают текущий объем торгов и ликвидность с помощью очков, аирдропов и торгового майнинга, опираясь на ожидания будущей эмиссии токенов. Такие механизмы позволяют быстро привлечь пользователей, однако выплачиваемые ими комиссии являются реальными, а получаемое вознаграждение всё ещё зависит от будущей токеномики и рыночного ценообразования. После TGE комиссии начинают использоваться для обратного выкупа, сжигания и вознаграждений за стейкинг, ценность постепенно возвращается в экосистему, но её прием и распределение всё ещё осуществляются преимущественно через платформенные токены.
Следовательно, проблема кроется не в самом стимулировании, а в его чрезмерной зависимости от ожиданий будущего. Трейдеры формируют спрос на торговлю и генерируют доход от комиссий; поставщики ликвидности обеспечивают глубину и исполнение; кошельки, торговые терминалы и сообщества приносят устойчивый поток ордеров. Однако существующие механизмы чаще поощряют способность получать очки и размер холда токенов, а не тех, кто фактически обеспечивает функционирование рынка.
Именно этот вопрос стал ключевым для Foresight Ventures в процессе инвестирования и инкубации PopDEX: сможет ли платформа создать более прямой и устойчивый путь возврата ценности, чтобы вознаграждение ближе соответствовало реальному вкладу в рынок?
1. Ранний рост и проверка спроса под влиянием токенных стимулов
1. Почему токены стали стандартом
Холодный запуск Perp DEX требует одновременного привлечения трейдеров, ликвидности и каналов дистрибуции, при этом ранние платформы обычно лишены стабильного дохода и долгосрочной возможности финансировать масштабные кэшовые субсидии.
Токены предлагают более эффективный механизм координации: платформа может унифицировать вклад трейдеров, маркетмейкеров и ранних участников в будущие права, обменивая будущую ценность на текущие объемы торгов, ликвидность и рыночное внимание.
dYdX представляет собой одну из первых полноценных моделей токенных стимулов. Из начального предложения токенов 25% выделялось на торговые вознаграждения, 7,5% — историческим пользователям, 7,5% — за ликвидность. Торговые бонусы рассчитывались исходя из вклада в комиссии и объема открытой позиции, а вознаграждения за ликвидность учитывали процент времени работы котировок, двустороннюю глубину, спред и количество поддерживаемых рынков. Привлечение пользователей, субсидирование маркетмейкинга и распределение ранней доли ownership тем самым были объединены в единую токеномическую систему.
Платформы, появившиеся позже, внесли в эту рамку различные корректировки:
- Hyperliquid объединяет очки, реферальную программу и HLP для привлечения трейдеров, расширения потока ордеров и создания протокольной ликвидности;
- Aster: использует многозаседательный торговый майнинг, поддерживая постоянную торговую активность и вовлеченность пользователей через последовательные раунды очковой системы и поэтапное распределение токенов.
- Lighter снижает порог входа за счет нулевых торговых комиссий и разделяет очки для розничных трейдеров и маркетмейкеров, дифференцируя торговую активность и качество ликвидности;
Эти платформы не полагаются исключительно на токены, однако они остаются ключевым инструментом координации при холодном запуске. Их преимущество заключается не только в «раздаче вознаграждений», но и в способности унифицированно конвертировать вклад различных участников в будущие права, откладывая основную часть расходов на привлечение пользователей и ликвидность до момента TGE. Конкретные механизмы различаются, но базовая логика обмена остается неизменной: платформа первоначально обменивает будущие права и предварительные субсидии на текущие объемы торгов, ликвидность и рыночное внимание.
2. Привлеченные очками пользователи未必 оказываются долгосрочными трейдерами
Аирдропы в виде очков меняют не только то, заходит ли пользователь на платформу, но и то, почему он торгует.
В обычном случае при выборе платформы трейдер фокусируется на глубине ликвидности, стабильности исполнения, комиссиях, покрытии активов и управлении рисками. При появлении бонусных очков эти критерии никуда не деваются, но меняется вес факторов в решении пользователя: помимо самого торгового опыта, он начинает оценивать, сколько очков можно получить за единицу затрат на сделку, покроет ли потенциальный аирдроп комиссии и стоимость капитала, а также когда именно будут реализованы награды.
Это не означает, что пользователи, участвующие в программе с очками, перестают быть профессиональными трейдерами. Напротив, многие из них рационально оценивают отдачу от таких бонусов. Проблема в том, что когда очки становятся значимой переменной в торговых решениях, объем торгов платформы отражает уже не только конкурентоспособность продукта, но и оценку пользователями будущих вознаграждений.
Оба типа торговой активности генерируют объемы, однако механика их удержания принципиально различается.
Один тип поведения продиктован устойчивым продуктовым спросом: пользователь остается, потому что ликвидность, исполнение, затраты и покрытие активов платформы отвечают его торговым потребностям. Другой тип в большей степени вызван ожиданиями от вознаграждений: продолжит ли пользователь торговать, зависит от того, сохранят ли очки свою ценность, останется ли потенциал для будущих аирдропов и оправдывается ли соотношение затрат и выгод.
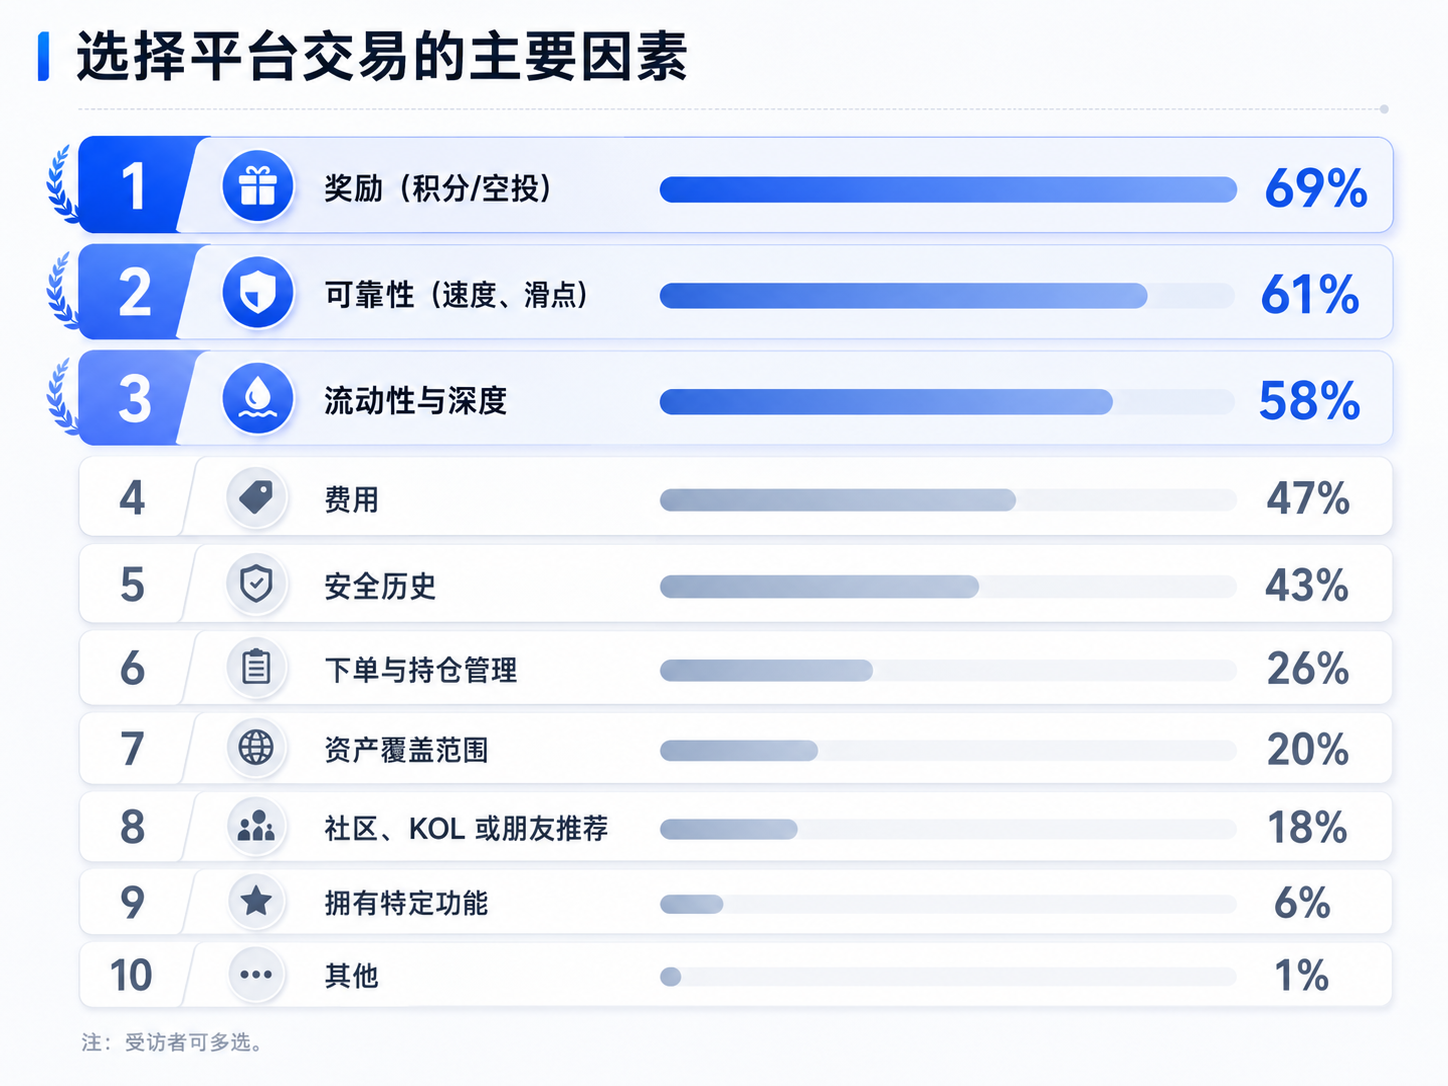
В рамках ранее проведенного Foresight Ventures исследования розничных трейдеров Perp DEX, 69% респондентов указали на наличие очков или аирдропов как на важный фактор выбора торговой платформы, что выше показателей надежности (61%), ликвидности и глубины (58%) и комиссий (47%). Очки и аирдропы уже давно не просто сопутствующие надбавки вне основного продукта, а факторы, напрямую конкурирующие с надежностью, ликвидностью и стоимостью комиссий, определяющие выбор платформы пользователем.
Это меняет саму природу получения платформой потока ордеров. Когда пользователи приходят в первую очередь ради ожиданий от наград, платформа формирует не высокую стоимость переключения, основанную на привычке использовать продукт, а торговые отношения, требующие постоянной субсидии.Награды снижают порог входа на платформу для пользователей, но одновременно снижают и порог для ее покидания.
3. TGE выступает первым стресс-тестом торгового спроса
В течение периода накопления очков платформа покупает не только объемы торгов, но и время ожидания пользователями будущих прав. Пока у аирдропов сохраняется потенциал роста, пользователи готовы торговать, платить комиссии, замораживать капитал и мириться с несовершенным пользовательским опытом.
Однако данные этого периода не являются чистыми. Одна сделка может быть продиктована реальной рыночной потребностью или же ожиданиями от аирдропа; новый пользователь может превратиться в источник долгосрочного потока ордеров или же прекратить торговлю после выполнения задач.
Со стороны статистики все это выглядит как рост.
Когда такие разные мотиваторы объединяются в единую токеномическую и очковую систему, платформе становится крайне сложно понять, чего она в итоге добиась. Поэтому при анализе данных после TGE нельзя ограничиваться наблюдением за направлением движения цен; гораздо важнее обратить внимание на три вещи:
- остаются ли объемы торгов после снятия стимулов или они продолжают поддерживаться новым раундом поощрений;
- происходит ли рост рыночной доли, а не просто колебания вместе с общими трендами сектора Perp DEX;
- перешла ли платформа в фазу естественного удержания, или находится внутри нового цикла стимулирования.
| Платформа | Дата TGE | Среднедневной объем торгов за 30 дней до TGE | Среднедневной объем торгов за 30 дней после TGE | Изменение рыночной доли |
| Hyperliquid | 29 ноября 2024 г. | Около $2,41 млрд | Около $5,08 млрд | +18,6% |
| Lighter | 30 декабря 2025 г. | Около $6,64 млрд | Около $3,72 млрд | −7,5% |
| edgeX | 31 марта 2026 г. | Около $2,55 млрд | Около $1,70 млрд | −2,9% |
Примечание: В таблицу включены только те платформы, по которым есть однородные данные по объемам торгов и рыночной доле за 30 дней до и после TGE. Aster исключен из сравнения из-за неполноты открытых данных.
Главный вывод из этих данных заключается не в том, у какой платформы объем торгов оказался выше после TGE, а в том, какая из них смогла превратить внимание, привлеченное аирдропами, в устойчивые торговые отношения.
Если после TGE запускаются новые волны очков, майнинга или субсидий, объемы торгов по-прежнему содержат стимулирующий компонент, и их нельзя однозначно приравнивать к созревшему спросу. Настоящей водоразделом является вопрос: готовы ли пользователи продолжать торговать непосредственно на самой платформе после снижения предельной привлекательности ожиданий от наград.
Другими словами, до TGE проверяется способность платформы привлекать пользователей; после TGE — способность удерживать их. Первое достигается стимулами, второе в конечном итоге зависит от качества продукта и механизма распределения ценности.
2. Возврат ценности начинается, но по-прежнему вращается вокруг платформенного токена
1. От раздачи токенов к их поддержке
После TGE система стимулирования обычно смещается от «раздачи токенов» к «их поддержке». Платформы обычно направляют доходы от комиссий на обратный выкуп, сжигание, выплаты за стейкинг и скидки для держателей. Ценность начинает возвращаться, но база распределения меняется с торговой активности на размер токеновного портфеля.
Это означает, что сначала трейдер генерирует доход через торговлю, а затем приобретает право на его долю, покупая или стейкая платформенный токен. Таким образом, платформе приходится параллельно обслуживать два рынка: рынок торгов и рынок платформенного токена.
Они могут усиливать друг друга, но совпадают не всегда. Профессиональный трейдер может годами генерировать комиссии, но отказываться брать на себя дополнительный риск связанного с платформенным токеном капитала. Следовательно, вознаграждение платформы постепенно включает в себя не только саму торговлю, но и капитальные вложения пользователя в платформенный актив.
Реализация этой трансформации варьируется на разных платформах. Представляет интерес для сравнения не сам факт выкупа, а доля доходов, попадающих в токеномическую модель, алгоритмы обращения купленных токенов и конечные бенефициары данной ценности.
| Платформа | Механизм использования доходов от комиссий | Доля обратного выкупа | Использование после выкупа | Основные получатели ценности |
| Hyperliquid | Комиссии поступают в Assistance Fund и направляются на покупку HYPE | ~99% | Сжигаются после покупки | Держатели HYPE косвенно выигрывают от сокращения предложения |
| Aster | Большинство комиссий платформы используется для обратного выкупа ASTER | 99% | Управляется согласно токеномике проекта | Держатели ASTER и участники системных стимулов |
| Lighter | Доходы от торговых комиссий платформы используются для алгоритмического обратного выкупа LIT | ~97% | Навсегда сжигаются после выкупа | Держатели LIT косвенно выигрывают от сокращения предложения |
2. Платформенный токен расширяет участие, но не тождественен торговому спросу
Платформенный токен способен расширить участие в экосистеме, однако рост количества адресов, который он генерирует,未必 синхронно конвертируется в спрос на деривативную торговлю. Для изучения этого расхождения мы провели кросс-анализ адресов держателей HYPE, пользователей продуктов пассивного дохода и активных пользователей контрактной торговли на Hyperliquid.
Результаты показывают, что в совокупной выборке этих трех категорий адресов держателей HYPE составляет 89%, пользователей финансовых продуктов — 27%, контрактных трейдеров — лишь 20%; при этом доля пользователей, одновременно присутствующих во всех трех категориях, составляет всего 5%.
При более детальной сегментации видно следующее:
- среди контрактных трейдеров 62% имеют баланс HYPE, но более 70% не пользуются финансовыми продуктами;
- среди держателей HYPE 86% никогда не торговали контрактами;
- среди пользователей финансовых продуктов 85% владеют HYPE, однако доля активно торгующих контрактами среди них составляет всего 19%.
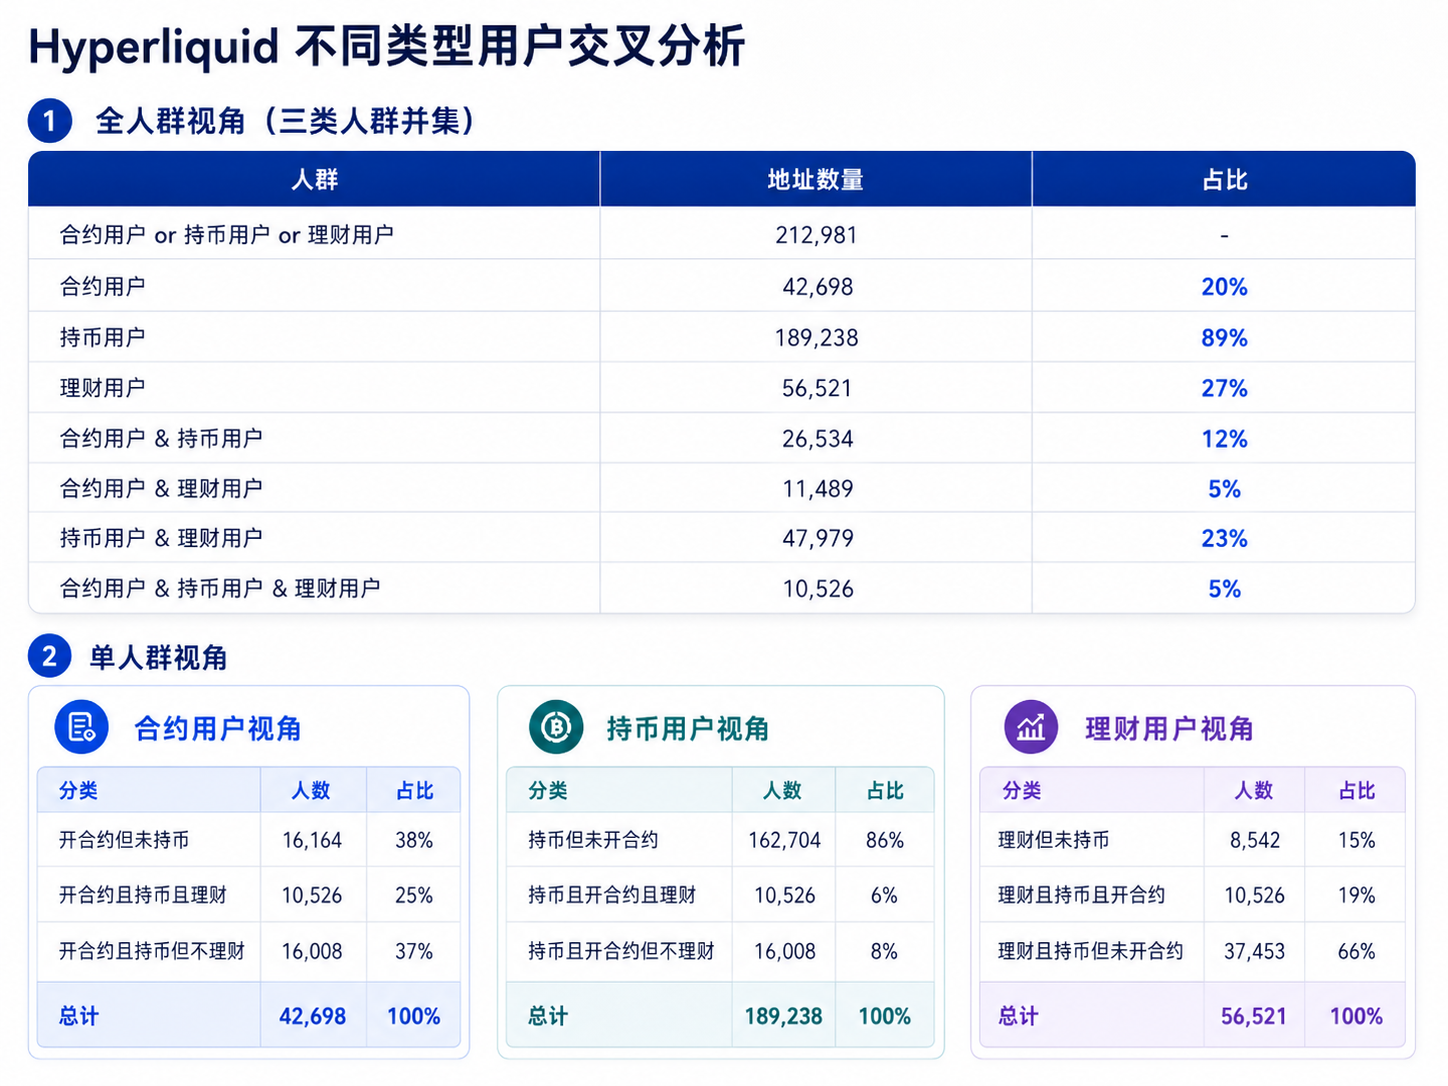
Эти данные демонстрируют, что платформенный токен действительно способствует более широкому удержанию активов и вовлечению в экосистему, однако хранение токенов, использование финансовых продуктов и активная торговля не удовлетворяют одну и ту же потребность. Холды формируются под влияние управления портфелем и прогнозов по цене, финансовые продукты ориентированы преимущественно на стратегии получения дохода, а торговля контрактами напрямую отражает спрос на сделки и поток ордеров.
Когда адреса держателей токенов, объемы активов и финансовые пользователи суммируются в едином показателе экосистемного роста, участие капитала очень легко ошибочно интерпретировать как рост рынка торгов. Тем не менее, для Perp DEX качественные показатели рынка по-прежнему определяются непрерывной торговлей, эффективной ликвидностью и реальными доходами от комиссий.
Платформенный токен может расширить экосистемное участие, но не способен заменить сам торговый спрос.
3. Одна платформа, две цели роста
Когда распределение доходов, льготные тарифы и доступ к функционалу жестко привязаны к платформенному токену, Perp DEX фактически вынуждена управлять двумя рынками одновременно: рынком торгов и рынком токенов. Это порождает фундаментальное противоречие:какой приоритет отдает платформа: развитие самого торгового продукта или поддержание петли обратной связи вокруг ценностного цикла платформенного актива.
Эти векторы развития не всегда совпадают. Рынок торгов концентрируется на качестве исполнения, ликвидности и затратах, полагаясь на долгосрочное совершенствование продукта; токенный рынок фокусируется на спросе, дефиците и ценовых ожиданиях, требуя непрерывного создания аргументов для удержания баланса.
Подвернувшаяся этому риску не только распыление ресурсов, но и смещение самих метрик оценки. Объемы торгов, комиссии и рост аудитории начинают использоваться не только для проверки здоровья торгового продукта, но и для поддержания нарратива вокруг токена. Стремление платформы может сместиться от поиска большего количества реальных сделок к сбору дополнительной статистики, которая укрепляет спрос на токен.
3. PopDEX: альтернативный подход к системе стимулирования
С точки зрения инвестиционного подхода Foresight Ventures, PopDEX представляет интерес не столько дискуссией о наличии или отсутствии платформенного токена, сколько тем, что команда не сделала токеномические ожидания стартовой точкой роста и не привязала статус держателя к базовым торговым возможностям. Вместо аккумулирования ценности проекта в платформенном токене с последующим перераспределением, PopDEX исходит напрямую из реального вклада в рынок:ценность должна возвращаться тем, кто ее создает.
Исходя из этой концепции, PopDEX разработал систему полного возврата ценности (100% value back).
Указанные здесь 100% относятся к распределяемой части, формируемой из торговых комиссий, а не к прямому возврату каждой комиссии обратно трейдеру. Его суть заключается в том, что распределяемый доход от комиссий больше не направлен преимущественно на поддержку цена платформенного токена, а поступает в архитектуру возврата, построенную вокруг реального вклада.
В рамках этой архитектуры возврат ценности в PopDEX будет охватывать две категории участников: экосистемные создатели ценности и активные трейдеры. К первым относятся рефералы, аффилированные лица, организаторы торговых событий и партнеры по совместным кампаниям, которые постоянно приводят новых пользователей, потоки ордеров и повышают рыночную видимость проекта; ко вторым — участники, получающие вознаграждение на основе реальной торговой активности через более прозрачный, периодический и верифицируемый механизм возврата.
Что касается финальных форматов распределения данной ценности, PopDEX планирует публиковать детали поэтапно по мере релиза новых функций продукта.
Для команды PopDEX данный подход не отрицает существующие практики, а представляет собой альтернативную попытку организации системы стимулирования: поощрения используются не только для агрессивного привлечения пользователей, но и превращаются в механизм постоянной благодарности платформы экосистеме.
Единого рецепта эволюции систем стимулирования не существует, и окончательный вердикт всегда выносит рынок. Мы уверены, что по мере взросления сектора Perp DEX инфраструктура вознаграждений не должна сводиться к единственному пути, открывая пространство для множества других решений.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight Ventures