

Jito использует JTX для захвата пользовательского трафика, почему он всё ещё недооценён рынком?
Авторы: ake Koch-Gallup & Sam Schubert
Подготовка текста: AididiaoJP, Foresight News
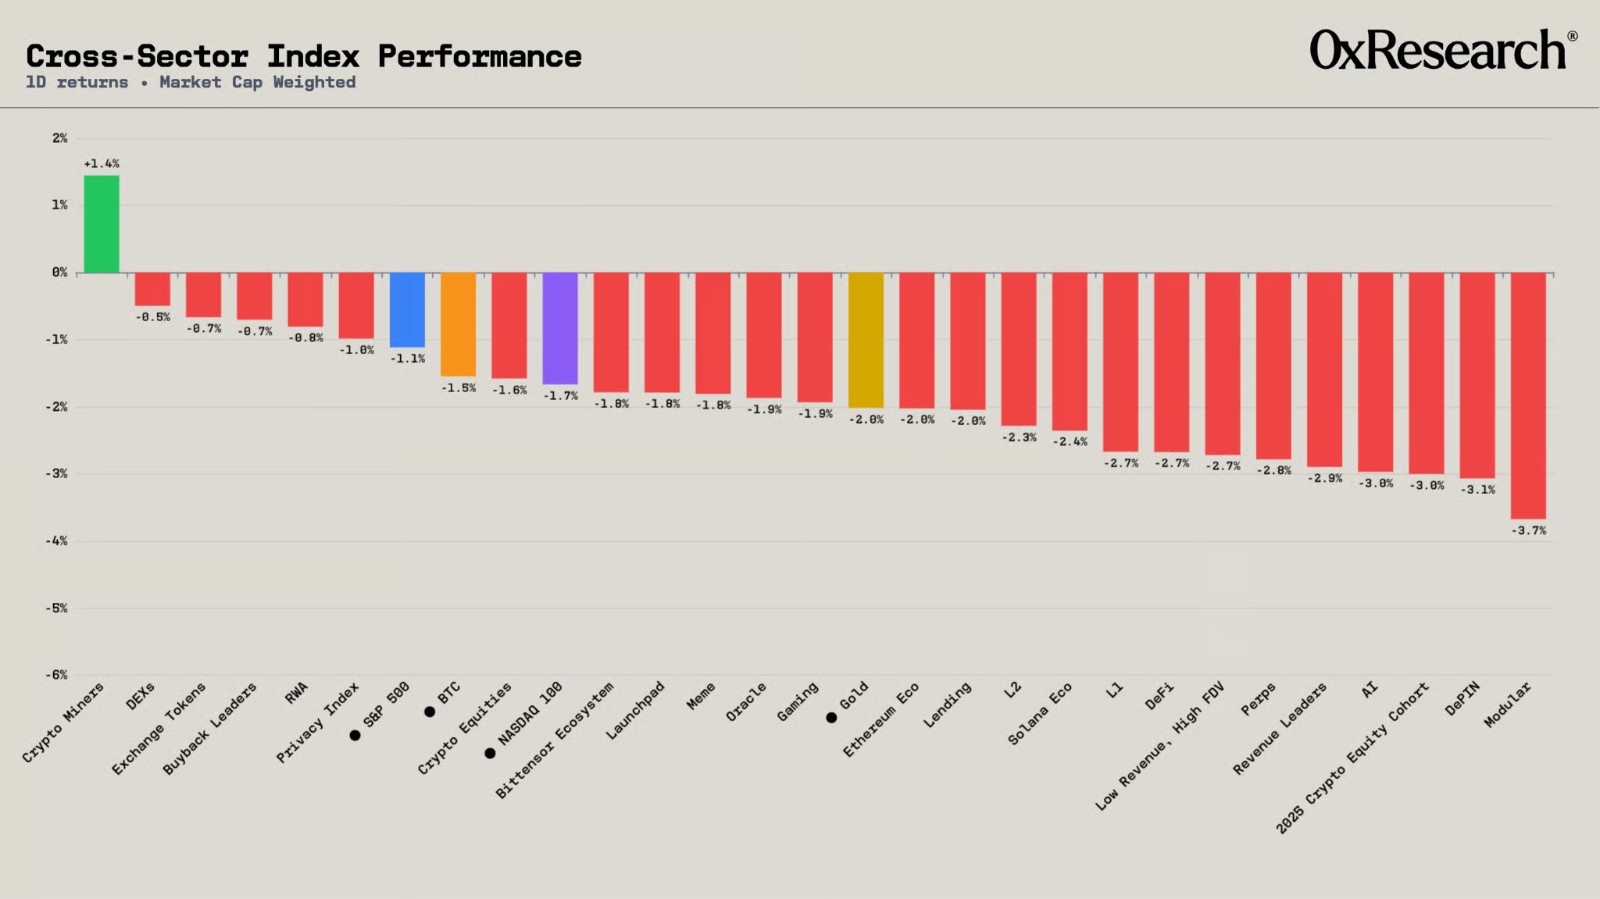
После запуска JTX 14 июля мы разбираем методологию оценки стоимости JTO. Этот продукт меняет бизнес-модель Jito: компания перестает быть субъектом, принимающим рыночную цену в сфере блокчейн-пространства Solana, и начинает выступать как установщик цен на пользовательский трафик. Базовый сценарий подразумевает потенциал роста на 57 %, тогда как вероятностно взвешенная целевая цена указывает на возможный рост на 267 %. Тем временем криптовалютный рынок испытывает всеобщую коррекцию, однако единственный сектор, показавший положительную динамику, — это индустрия криптодобычи, поддержанная волной сделок с ИИ-дата-центрами.
При рассмотрении более длительных промежутков времени один тренд остается неизменно ярким: за прошлую неделю сектор криптодобычи показал рост на 27,0 %, многократно опередив все остальные криптоинструменты. За ним следуют DEX (+4,6 %), экосистема Bittensor (+4,3 %) и экосистема Ethereum (+3,9 %). В тот же период широкий фондовый рынок продемонстрировал почти нулевую динамику.
Данное ралли во многом стимулируется серией анонсов в области ИИ-инфраструктуры; инвестиционная логика оценки биткоин-майнеров трансформируется. 20 июля Hut 8 объявила о продлении аренды кампуса Beacon Point на сумму 9,8 млрд долл. США сроком на 15 лет с предоставлением мощностей на 352 МВт. Благодаря этому соглашению объем подтвержденных мощностей удвоился до 704 МВт, а совокупная базовая стоимость контрактов достигла 19,6 млрд долл. США. В тот же день IREN заключила дополнительный контракт на ИИ-облачные услуги стоимостью 2,8 млрд долл. США, повысив целевой показатель по контрактам на конец года с 3,7 до более чем 4 млрд долл. США. Около 85 % производственных мощностей уже зарезервировано клиентами, включая Microsoft, Nvidia и Perplexity.
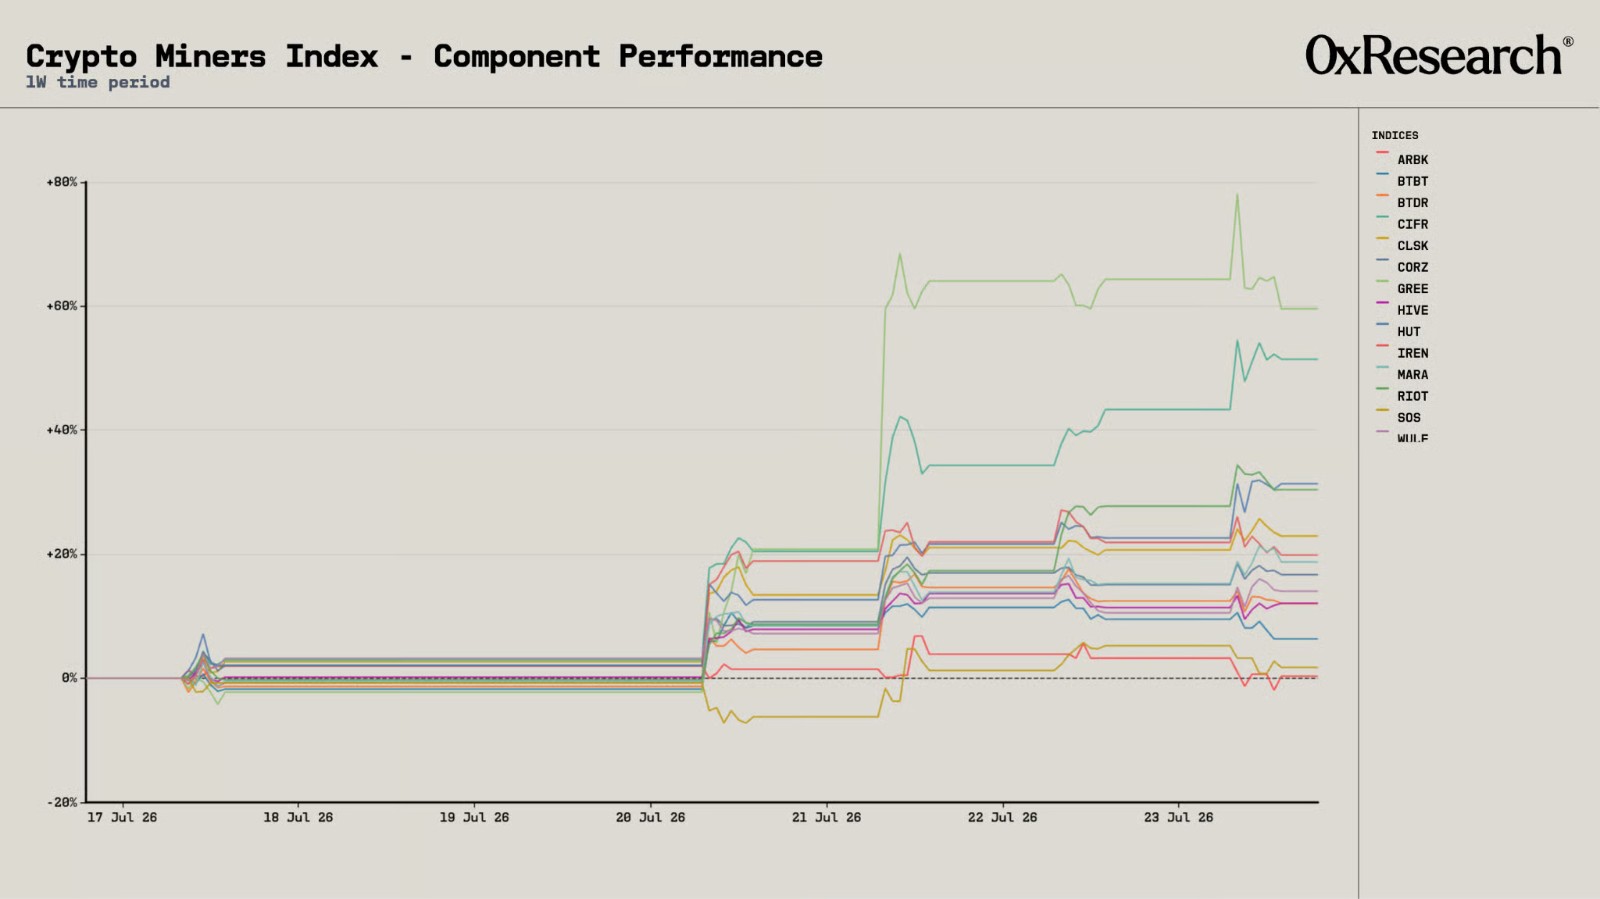
Рынок отреагировал мгновенно. За неделю акции Greenidge прибавили 59,6 %, вслед за ними поднялся Cipher (+51,4 %), стабильный рост продемонстрировали Hut 8 (+31,4 %), Riot (+30,4 %) и CleanSpark (+22,9 %). Ключевым общим знаменателем стало восприятие инвесторами этих компаний не столько как майнеров биткоина, сколько как владельцев редких ресурсов — электроэнергетических мощностей и дата-центрской инфраструктуры. До тех пор, пока спрос на ИИ-вычисления будет превышать предложение, этот нарратив наверняка останется главным драйвером для сектора, даже если курс самого биткоина продолжит колебаться в определенном коридоре.
Оценка активности JTX в рамках Jito
Сегодня мы детальнее разберем вопрос оценки стоимости JTO. Развитие JTX переопределяет саму суть проекта. Рынок по-прежнему котирует компанию как бэкенд-инфраструктуру Solana — субъект, принимающий рыночную цену и зависящий от активности в блокчейн-пространстве, тогда как JTX (запущенный 14 июля) фактически сделал её установщиком цен на пользовательский трафик. Логика нашей позиции строится на способности Jito монополизировать этот трафик, а не на циклическом восстановлении традиционных доходов.
Данные по исполнению заявок JTX ещё слишком свежие, но уже сигнализируют о позитиве. Из свыше 77 тыс. сделок с момента запуска медианное отклонение цены исполнения от средней котировки oracle составило всего 5,5 б. п., 77,6 % сделок прошли в диапазоне до 25 б. п., а 29,1 % имели параметры лучше, чем прямые котировки oracle. Качество исполнения ордеров напрямую коррелирует с глубиной рынка: медианное отклонение для SOL — 3,9 б. п., для JitoSOL — 0,5 б. п., тогда как для низколиквидных активов из «длинного хвоста» разброс оказался значительно шире. Преимущество, предоставляемое BAM, пока выражено слабо: в блоках с доминированием BAM отклонение составило 4,6 б. п., в остальных — 4,8 б. п.
Подобная микроструктура сделок сложилась намеренно: Jito сознательно отказывается от краткосрочной выручки ради долгосрочной оптимизации рыночной архитектуры Solana. Компания блокирует хищный MEV-трафик и форсирует внедрение BAM, что напрямую снижает доходы от tip-сборов, ранее обеспечивавшие сверхприбыль.
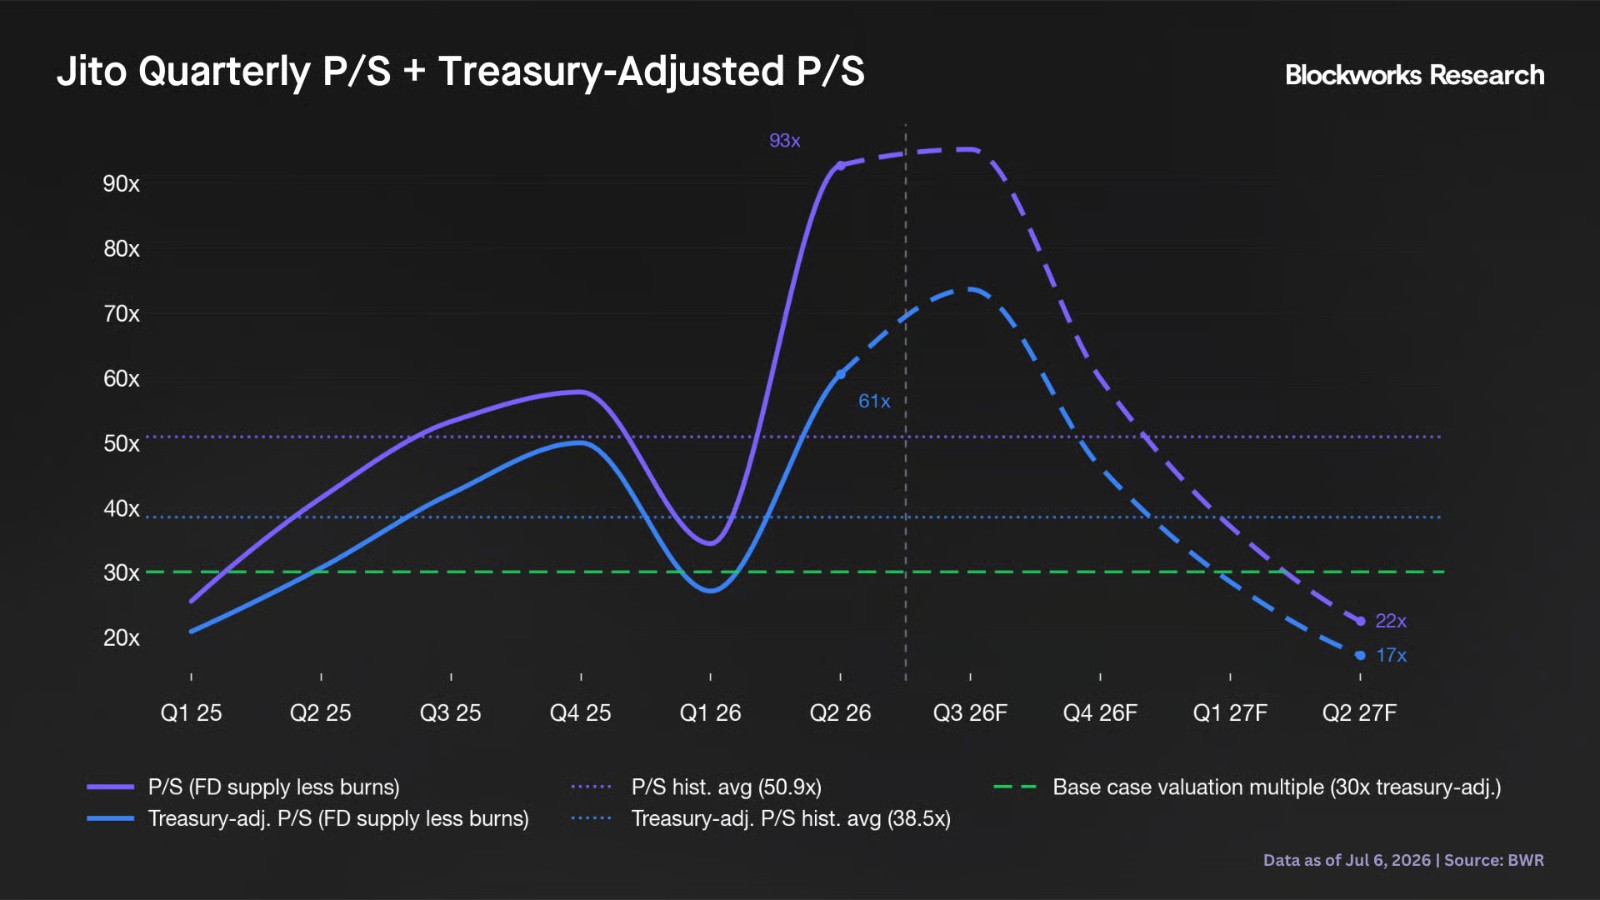
Наша модель демонстрирует осторожность в отношении традиционного бизнеса: мы не прогнозируем возврата tip-доходов к пику, восстановления оборотов LST JitoSOL или стопроцентной монетизации BAM. Вместо этого базовый сценарий исходит из того, что ко второму кварталу 2027 года JTX захватит 15 % объема торгов Solana DEX, сгенерировав квартальную чистую выручку в размере 5,8 млн долл. США и валовую выручку в 8,2 млн долл. США, что в годовом исчислении даст около 32,7 млн долл. США, где доля JTX составит примерно 72 %. Таким образом, скорректированный на резервы казначейства коэффициент P/S на базе годовых финансовых показателей второго квартала 2027 года составит менее 15x.
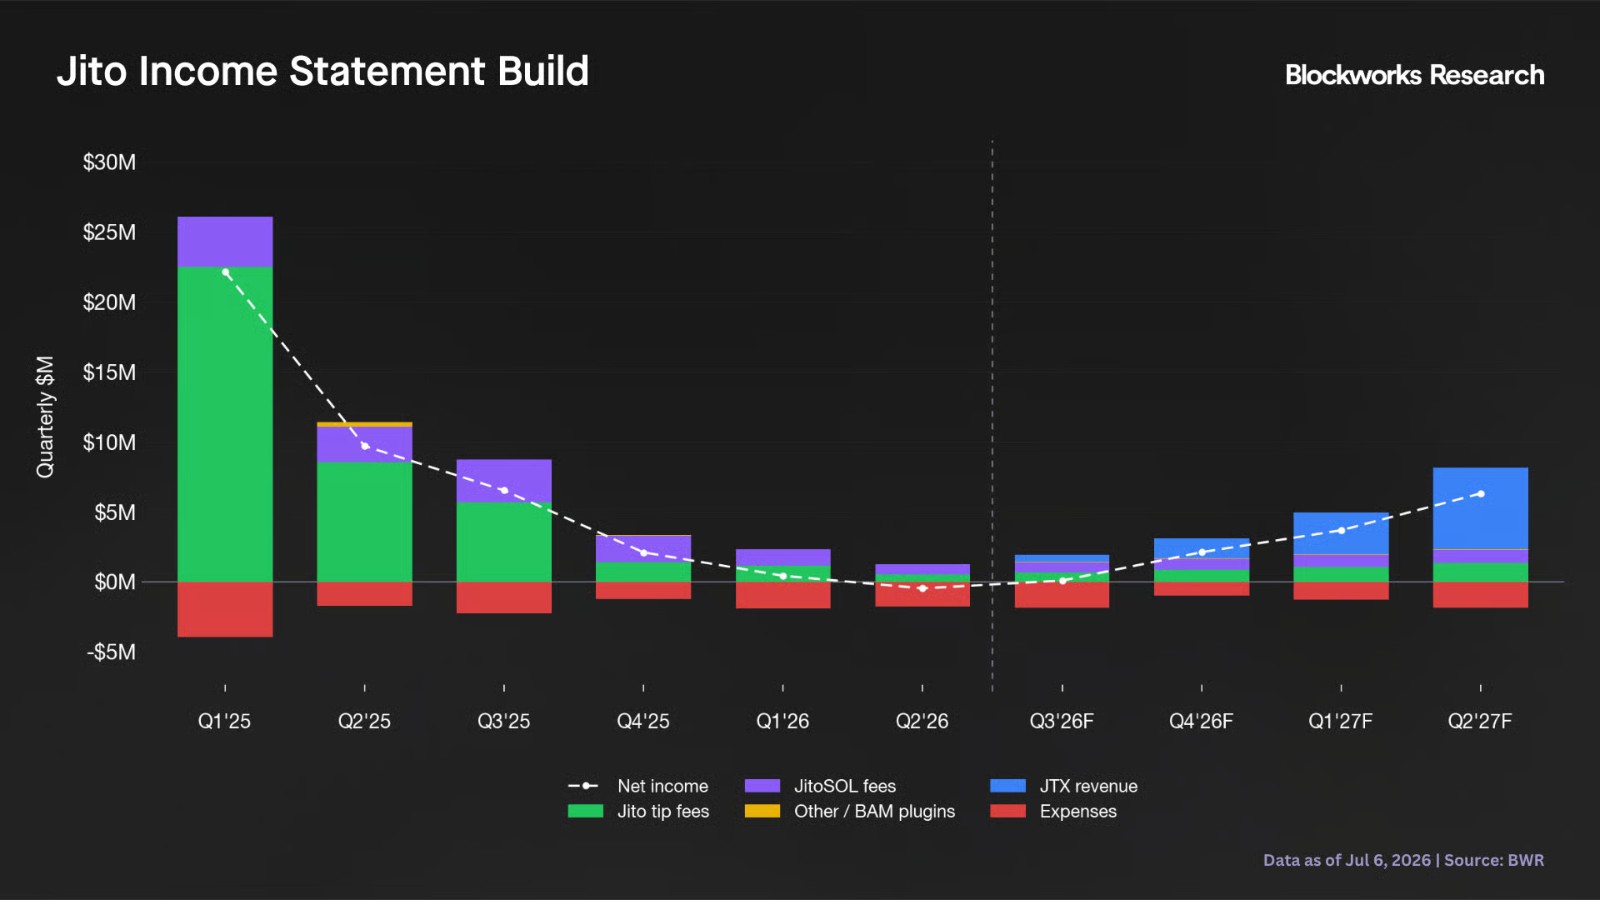
Исторические данные говорят о том, что данная оценка выглядит крайне привлекательной: даже при падающих доходах средний множитель P/S для инфраструктурных проектов бэкенда держится на уровне 38x с начала 2025 года. Консервативная оценка годовой выручки по базовому сценарию на уровне 30x формирует цену JTO в 1,18 долл. США, что открывает потенциал роста около 57 %. Для активно растущего бизнеса с улучшенной фронтенд-экономикой множитель 30x оправдан, особенно если сопоставить его с деятельностью, которая находится в стадии спада, но тем не менее оценивается в 38x.
Разброс между сценариями значительный. Оптимистичный вариант (вероятность 40 %) предполагает долю JTX на уровне 25 % и оценку в 45x, что даёт цену 5,31 долл. США и рост на 600 %; пессимистичный (вероятность 10 %) фиксирует долю на отметке 5 % и снижение P/S до стандартизированного уровня 15x, соответствующего цене 0,36 долл. США и падению на 52 %. Вероятностно взвешенная целевая цена по всем трём сценариям составляет 2,75 долл. США. Относительно текущих ~0,75 долл. США это подразумевает потенциал роста порядка 267 %. Оценка крайне чувствительна к объёмам торгов на Solana DEX. Наши весовые коэффициенты смещены в сторону оптимизма, поскольку мы полагаемся на масштабирование токенизированных акций и реальных активов (RWA) в ончейн-среде, что дополнительно подстегнёт торговые обороты и долю JTX.
JTX также делает механизм извлечения ценности для JTO более понятным: ожидается, что 80 % его доходов будет направляться на обратный выкуп. По базовому сценарию закупки в течение ближайших 12 месяцев составят около 8,6 млн долл. США, что приведёт к аннуляции примерно 1,5 % скорректированного на казначейство предложения (по оптимистичному сценарию — около 5,7 %). Масштабы «маховика» пока невелики, однако он будет линейно усиливаться по мере коммерческого успеха JTX.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Blockworks






