Потратил 250 млн на покупку компании, а теперь сокращает 30% штата: Polygon сменил стратегию выживания
Автор: Дэвид, TechFlow
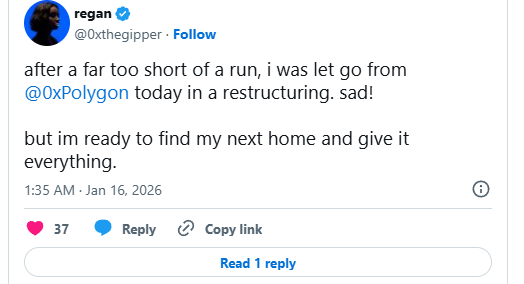
Сегодня я увидел новость: Polygon уволил около 30% сотрудников.
Несмотря на отсутствие официального заявления от Polygon, генеральный директор Марк Бойрон подтвердил сокращение штата в интервью, добавив, что общая численность сотрудников останется стабильной благодаря присоединению новых приобретенных команд.
На социальных сетях также появились посты от уволенных сотрудников, косвенно подтверждающие этот факт.
Но именно на той же неделе Polygon объявил о покупке двух компаний за 250 миллионов долларов. Одновременно увольнять людей и тратить большие деньги кажется немного странным, не так ли?
При простом сокращении операционной деятельности компании не стали бы выделять 250 млн долларов на поглощение активов. При реальном расширении не урезали бы 30% персонала. Рассматривая оба факта вместе, больше похоже на стратегическую смену курса.
Уволены были сотрудники из существующих направлений бизнеса, а освободившиеся места заняли команды после поглощения.
За 250 миллионов долларов куплены лицензии и платежные шлюзы
Две приобретенные компании называются Coinme и Sequence.
Coinme — старая компания, основанная в 2014 году, которая предоставляет каналы обмена между фиатными деньгами и криптовалютами и управляет криптобанкоматами в более чем 50 000 розничных точек по всему США. Ее самым ценным активом являются лицензии: она обладает разрешениями на перевод денежных средств в 48 штатах. Получить их в США крайне сложно, компаниям вроде PayPal и Stripe потребовались годы, чтобы собрать полный набор.
Sequence разрабатывает инфраструктуру кошельков и кроссчейн-маршрутизацию. Проще говоря, это позволяет пользователям не возиться с бриджингом, оплатой газа и другими сложностями, отправляя средства между сетями в один клик. Среди ее клиентов — такие сети, как Polygon, Immutable и Arbitrum, а также партнерские отношения с Google Cloud по дистрибуции.
Сумма двух сделок составила 250 миллионов долларов. Polygon назвала эту экосистему «Open Money Stack» и позиционирует ее как middleware для платежей стейблкоинами, предлагая продукт банкам, платежным компаниям и денежным перевозчикам (B2B-клиентам).
Вот моя интерпретация логики:
Coinme обеспечивает легальные каналы фиатного ввода и вывода, Sequence предоставляет удобный кошелек и возможности кроссчейн-взаимодействия, а собственная сеть Polygon выступает расчетным слоем. В совокупности это образует полную инфраструктуру для платежей стейблкоинами.
Вопрос заключается в том, почему Polygon решил заняться этим?
Путь Layer 2 для Polygon стал крайне трудным
Ситуация 2025 года предельно ясна: победил Base.
TVL этого L2 от Coinbase вырос с 3,1 млрд долларов в начале прошлого года до 5,6 млрд, занимая 50% всего рынка L2. Arbitrum удержал 30%, но практически не вырос. Оставшиеся десятки сетей L2 большей частью остались без пользователей после распределения токенов.
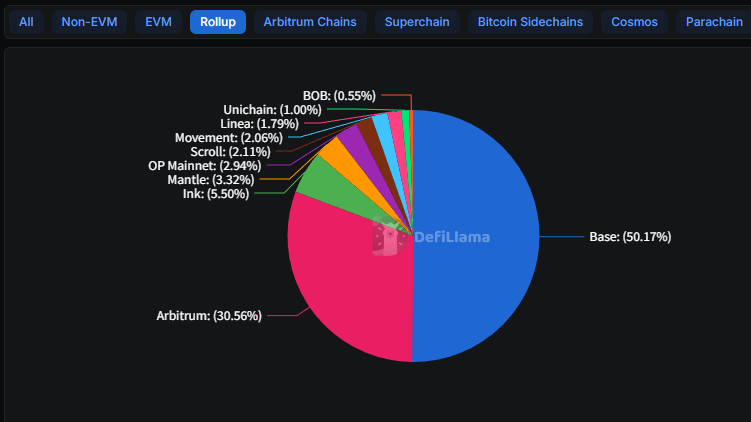
В чем преимущество Base? У Coinbase сотни миллионов зарегистрированных пользователей, поэтому при запуске любой функции аудитории приходит сама собой.
К примеру, объемы депозитов кредитного протокола Morpho на базе Base выросли с 354 млн долларов в начале прошлого года до 2 млрд сейчас. Главная причина — его интеграция в приложение Coinbase. Пользователи просто открывают приложение и используют сервис, совершенно не задумываясь о том, что такое L2 или Morpho.
У Polygon нет такого входного трафика. В 2024 году здесь также уже проходили сокращения, тогда было уволено 20% сотрудников. Тогда это было вынужденное сокращение в условиях медвежьего рынка, когда все компании урезали штат.
В этот раз ситуация иная: имея деньги на балансе, компания все равно сокращает штат, что свидетельствует об осознанном выборе смены стратегии.
Еще недавно стратегия Polygon строилась на корпоративной адаптации: акселератор совместно с Disney, программа членства Starbucks по модели NFT, создание коллекционных аватаров в Instagram от Meta и замена профилей в Reddit.
Прошло четыре года, и об этих партнерствах практически ничего не слышно. Программа Odyssey от Starbucks была закрыта еще в прошлом году.
Продолжать прямую конкуренцию с Base в гонке L2 у Polygon почти нет шансов на победу. Технологическое отставание можно восполнить, а вот доступ к пользовательской базе — нет. Лучше искать новые возможности, чем истощать ресурсы на проигрышном фронте.
Платежи стейблкоинами — перспективное направление, но рынок перегрет
Рынок платежей стейблкоинами действительно растет.
В 2025 году общая капитализация стейблкоинов превысила 300 миллиардов долларов, увеличившись на 45% по сравнению с предыдущим годом. Сфера применения также расширяется: помимо традиционного арбитража между биржами, они активно используются в трансграничных платежах, корпоративных финансах и выплатах зарплат.
Однако этот рынок уже перенасыщен.
В прошлом году Stripe приобрела компанию по инфраструктуре стейблкоинов Bridge за 1,1 млрд долларов, а недавно получила права на эмиссию стейблкоина USDH в сети Hyperliquid. Доля стейблкоина PYUSD от PayPal в сети Solana уже достигла 7%.
Сам Circle продвигает свой Payments Network. Крупнейшие банки, включая JPMorgan Chase, Wells Fargo и Bank of America, формируют консорциумы для выпуска собственных стейблкоинов.
Основатель Polygon Sandeep Nailwal заявил в интервью Fortune, что данная сделка ставит Polygon в конкурентные отношения со Stripe.
Если честно, это заявление звучит несколько преувеличенно.
Покупка обошлась Stripe в 1,1 млрд долларов, а Polygon потратил 250 млн. У Stripe есть миллионы торговых партнеров, тогда как основная клиентская база Polygon — разработчики. Что наиболее важно, Stripe на протяжении более десятилетия накапливает платежные лицензии и банковские контакты.
При открытой конфронтации это соперники разного масштаба.
Однако Polygon, вероятно, делает ставку на иную модель. Stripe стремится интегрировать стейблкоины в свою закрытую экосистему: торговые точки по-прежнему используют интерфейс Stripe, но лишь слой расчетов заменяется на стейблкоины для большей скорости и снижения комиссий.
Цель Polygon — создание открытой инфраструктуры, позволяющей любому банку или платежной компании развернуть собственный сервис поверх нее.
Это модель вертикальной интеграции против горизонтального проникновения. Обе модели могут не конкурировать напрямую, но они борются за внимание одной и той же группы клиентов.
Новый формат жизни, неизведанное будущее
Подводя итог, массовые увольнения в криптоиндустрии в последние пару лет не являются чем-то необычным.
OpenSea сократил штат на 50%, Yuga Labs и Chainalysis также сворачивают активность. ConsenSys уволил 20% сотрудников в прошлом году, и продолжает сокращения в этом. Большинство таких шагов обусловлены вынужденным сокращением из-за отсутствия ликвидности на балансе, когда приоритетом становится просто выживание.
У Polygon ситуация иная. Имея значительный баланс и возможность выделить 250 млн долларов на M&A, компания все равно решила сократить 30% персонала.
Такая «смена крови» означает изменение бизнес-модели, но неизбежно сопряжена с рисками.
Приобретенная Polygon компания Coinme специализируется на криптобанкоматах: оборудование установлено в более чем 50 000 розничных точек по всей стране, позволяя клиентам покупать криптовалюту за наличные и обналичивать цифровые активы.
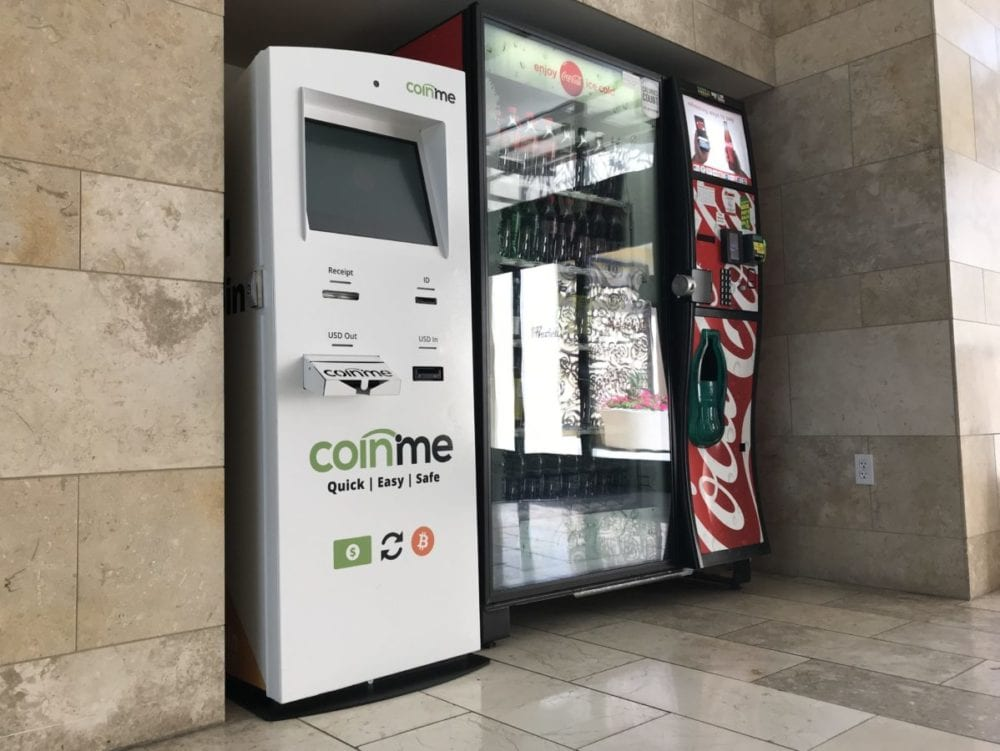
Проблема заключается в том, что в прошлом году у этого бизнеса возникли сложности.
Регуляторы Калифорнии оштрафовали Coinme на 300 тысяч долларов за нарушение лимита ежедневных снятий в размере 1000 долларов через банкоматы. В Вашингтоне пошли еще дальше и наложили полный запрет на деятельность, который был снят лишь в декабре прошлого года.
Генеральный директор Polygon ранее заявлял, что комплаенс Coinme «превосходит ожидания». Однако официальные штрафы регулирующих органов фиксируются на бумаге, и красивые слова не меняют сути происходящего.
Если сопоставить эти события с токеномикой, нарратив вокруг токена $POL претерпит изменения.
Ранее ценность POL росла пропорционально активности в сети. После сделки комиссия Coinme за каждую транзакцию станет реальным денежным доходом, а не частью абстрактного токеномического нарратива. По официальным оценкам, годовой объем может превысить 100 миллионов долларов.
Если эта цель будет достигнута, Polygon сможет трансформироваться из «протокола» в классическую «компанию», обладая выручкой, прибылью и четкими фундаментальными мультипликаторами оценки. В криптоиндустрии такие проекты остаются редкостью.
Тем не менее, скорость выхода традиционных финансовых институтов заметно ускорилась, а окно возможностей для чисто крипто-родственных проектов стремительно сужается.
В индустрии существует поговорка: «Строим во время медвежьего рынка, собираем урожай во время бычьего».
Главная проблема Polygon сегодня в том, что компания продолжает строительные работы, но тем временем жнецом будущего бычьего рынка, возможно, окажется кто-то другой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow