


PolyFlow AMA: Детальный анализ законопроекта США о стейблкоинах, диалог, формирующий будущее криптоиндустрии
Инновационный протокол PayFi PolyFlow недавно успешно провёл специальную АМА для Азии, посвящённую “законопроекту США о стейблкоинах”.
На фоне преодоления биткоином исторического максимума в 110 тыс. долларов, криптоиндустрия ускоряет интеграцию в традиционную финансовую систему, а продвижение законопроекта США о стейблкоинах (сокращённо “законопроект GENIUS”) рассматривается как ключевой шаг к трансформации глобальной финансовой системы.
В рамках этой АМА собрались четыре индустриальных лидера из различных сфер для совместного обсуждения глубокого влияния законопроекта и будущих возможностей.
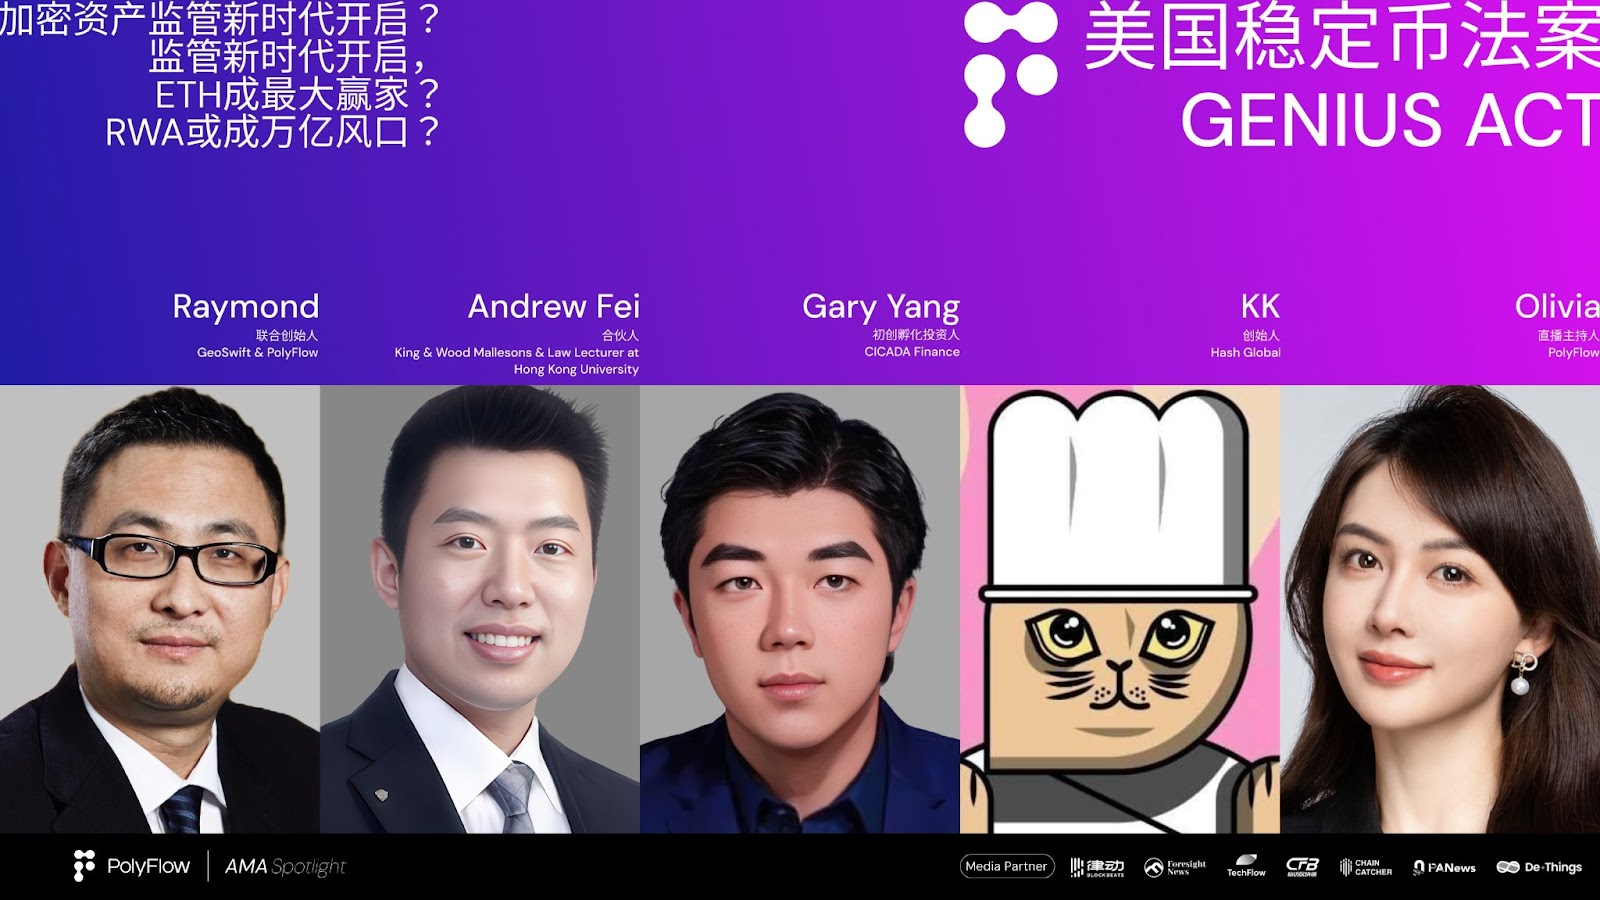
Знакомство со спикерами: четыре лидера отрасли
Raymond
Основатель компании трансграничных платежей GeoSwift, соучредитель PolyFlow, один из ранних сторонников криптоиндустрии. Raymond занялся инвестициями в биткоин ещё в 2011 году, является ранним инвестором Ripple и был свидетелем эволюции крипторынка от нуля до триллионных масштабов. Он глубоко погружён в практику трансграничных платежей и стейблкоинов.
Andrew
Партнер юридической фирмы King & Wood Mallesons в Гонконге, практикующий адвокат в США, совместитель на кафедре юридического факультета Университета Гонконга. Специализируется на юридических вопросах, включая цифровые активы, структурированное финансирование, синдицированные кредиты, финансовый надзор, рынки капитала и секьюритизацию активов. Активно участвует в исследовании финансовой политики США и Азии.
Gary
Инвестор CICADA Finance, опытный практик перехода от традиционных VC/PE к криптоиндустрии. Gary обладает 15-летним инвестиционным опытом, способствует трансформации управления активами от традиционных моделей к токенизированным ончейн-протоколам, специализируясь на направлениях DeFi и RWA.
KK
Основатель Hash Global, один из ранних инвесторов в криптопространстве. Фокусируется на направлениях стейблкоинов и платежей, руководил инвестициями более чем в 80 проектов Web3, способствуя внедрению технологий в коммерческие сценарии.
I. Введение в законопроект США о стейблкоинах GENIUS
Адвокат Andrew сначала представил основные положения законопроекта GENIUS.
Данный законопроект направлен на создание всеобъемлющей американской правовой и регуляторной базы для поддержки развития и широкого применения стейблкоинов. Стейблкоины, выступая мостом между рынком криптоактивов и традиционными финансовыми рынками, обладают стабильной стоимостью и гибкостью, а также могут обмениваться на фиатные деньги в пропорции 1:1. Однако из-за их тесной связи с традиционной финансовой системой правительства и регулирующие органы многих стран опасаются потенциальных негативных последствий рынка стейблкоинов. Таким образом, законопроект предполагает включение сектора в сферу регулирования, и после голосования в Сенате США ожидается его подписание Президентом.
Ключевые положения законопроекта GENIUS
Определение и характеристики стейблкоинов: Закон GENIUS определяет платежные стейблкоины как цифровые активы, стоимость которых привязана к национальным фиатным валютам и которые используются для платежей и расчетов. Они отличаются стабильной стоимостью, подходят в качестве платежных инструментов в экосистеме Web3 и служат мостом между крипторынком и традиционными финансами. Их резервы включают банковские депозиты и государственные облигации и др.
Регуляторная база: Законопроект устанавливает двухуровневую систему регулирования на федеральном и штатном уровнях. Эмитенты с объемом выпуска не более 10 млрд долларов могут выбирать соблюдение штатных регуляторных рамок, остальные эмитенты обязаны подчиняться федеральному регулированию. Основными федеральными регуляторами выступают Федеральная резервная система, Управление контролера валют США (OCC) и Корпорация страхования вкладов (FDIC).
Система лицензирования: Закон предусматривает обязательную подачу заявок эмитентами стейблкоинов. Иное лицо, кроме лицензированного эмитента, не имеет права выпускать платежные стейблкоины на территории США. Поставщики услуг цифровых активов не должны предоставлять или продавать нелицензированные стейблкоины резидентам США. Иностранные эмитенты стейблкоинов, соответствующие определенным критериям, могут получить освобождение при условии регистрации в правительстве США.
Бухгалтерские и финансовые требования: Стейблкоины, выпущенные местными лицензированными эмитентами в США, могут учитываться как денежные средства, использоваться в качестве маржинального обеспечения для деривативов и для межбанковских расчетов. Лицензированные эмитенты обязаны поддерживать 100% покрытие квалифицированными резервными активами, ежемесячно публиковать объем и состав резервов под проверкой аудиторов. Генеральный директор и финансовый директор подтверждают достоверность информации. Эмитенты с объемом выпуска свыше 50 млрд долларов должны составлять годовой финансовый отчет и проходить аудиторскую проверку.
Соответствие требованиям и управление рисками: Закон предъявляет к эмитентам требования по ограничению видов деятельности, достаточности капитала и ликвидности, управлению рисками, соблюдению норм AML/CFT и комплаенса. Эмитенты обязаны соблюдать законы США об экономических санкциях, борьбе с отмыванием денег, финансированием терроризма и процедуре KYC. Все эмитенты стейблкоинов должны обладать технологическими возможностями для выполнения законных указаний правительства США.
Если подвести итог, представление законопроекта GENIUS отражает внимание и поддержку со стороны правительства США развитию стейблкоинов. Создавая всеобъемлющую правовую и регуляторную базу, законопроект направлен на обеспечение стабильности и безопасности стейблкоинов, одновременно способствуя их широкому применению в финансовом секторе. Это не только стимулирует развитие рынка криптоактивов, но и открывает новые возможности и вызывает новые вызовы для традиционных финансовых рынков. По мере продвижения и реализации закона стейблкоины, вероятно, будут играть еще более значимую роль в глобальной финансовой системе.
II. Историческое происхождение стейблкоинов
Raymond, будучи одним из самых ранних участников отрасли, рассмотрел причины появления стейблкоинов и проследил их эволюцию от первых шагов до наших дней с исторической точки зрения. Ключевая ценность законодательства США о стейблкоинах заключается в укреплении рыночных ожиданий и формировании отраслевого консенсуса, что является главной движущей силой стремительного роста криптоиндустрии от самого начала.
Эволюция стейблкоинов
История развития стейблкоинов делится на несколько этапов. В 2010 году произошло первое в мире использование биткоина для покупки пиццы, что ознаменовало появление криптовалюты в качестве меры стоимости для оплаты товаров; это событие стало знаковым. Еще в 2013 году на рынке появились различные способы оплаты криптовалютами: например, в Ванкувере (Канада) начали устанавливать банкоматы для вывода биткоинов в наличность, а в Токио (Япония) некоторые магазины принимали биткоины к оплате. Однако высокая волатильность курса биткоина ограничивала его использование как платежного инструмента, поэтому его чаще рассматривали как инвестиционный актив.
Для решения этой проблемы многие начали экспериментировать с выпуском стейблкоинов. В эпоху стейблкоинов 1.0 появились активы, такие как USDT и USDC, привязанные к фиатным валютам в соотношении 1:1. Их стабильность обеспечивалась обеспечением в виде доллара США или других эквивалентных активов. Затем наступила эпоха стейблкоинов 2.0, когда начался эксперимент с обеспечением стейблкоинов криптоактивами, такими как биткоин или эфир. В этот период коэффициент обеспечения изменился с 1:1 до 1,2:1 или 1,15:1, чтобы компенсировать колебания цен криптоактивов.
Дальнейшее развитие привело к появлению алгоритмических стейблкоинов, таких как Luna и UST. Эти монеты обеспечивались цифровыми активами собственного эмиссионного протокола, однако данная модель была рискованной из-за хрупкости базовой логики и уязвимости перед рыночными шоками. Подобные события доказывают, что фундаментальная основа стейблкоина — это стабильность актива, к которому он привязан.
Ключевые аспекты законопроекта США о стейблкоинах
Главная суть законопроекта США о стейблкоинах заключается в четком определении термина и требований к эмиссии. Документ предписывает, что стейблкоины должны выпускаться в соотношении 1:1 к фиатным валютам для обеспечения их стабильности. Это правило помогает устранить путаницу на рынке и точно определить понятие стейблкоина. Многие проекты ранее пытались выпускать стейблкоины за счет клиентских средств в качестве обеспечения, что противоречит истинному смыслу концепции. Обеспечением стейблкоинов должны выступать исключительно собственные активы, а не средства клиентов.
С точки зрения всей отрасли, главный вклад законодательства США в развитие индустрии — это укрепление рыночного доверия и формирование позитивных ожиданий относительно будущего. Это доверие строится на растущем консенсусе относительно ценности стейблкоинов. Подобно тому, как золото становится дорогостоящим активом благодаря широко признанной ценности, стейблкоины постепенно утверждаются на рынке благодаря коллективному признанию. Именно такой консенсус стимулирует стремительный рост рынка стейблкоинов, который увеличился с почти нулевой отметки до текущих объемов в 3–4 трлн долларов.
III. Многомерный анализ факторов, стимулирующих политику в отношении стейблкоинов
Gary взглянул на суть политики США в отношении долларковых стейблкоинов с позиции практика, непосредственно работающего на американском рынке.
Расширение баланса ФРС для усиления глобального влияния доллара
Одной из главных целей данной политики США в сфере стейблкоинов является побуждение других стран выпускать долларковые стейблкоины на базе американских активов и гособлигаций. За этим стоит стратегия масштабного расширения балансов. В отличие от предыдущих циклов, когда ФРС напрямую эмиссировала деньги для расширения баланса, на этот раз право эмиссии монет передано другим субъектам, что фактически означает отказ Федеральной резервной системы части полномочий по эмиссии денежной массы M2. Почему США идут на такой шаг? Основная цель снова сводится к расширению баланса и усилению глобального влияния доллара.
Тем не менее, данный шаг порождает массу вопросов. Если цель — расширение баланса и повышение влияния, зачем отказываться от прав эмиссии, а заодно и расчета? В настоящее время доля расчетов через SWIFT снижается, и логично было бы ужесточить контроль, почему же США наоборот либерализуют подход? Например, если Японская финансовая служба выпустит USDJ, соответствующий базовым требованиям законопроекта GENIUS, он будет обслуживать внутренний денежный оборот страны, удовлетворять рыночный спрос и позволяет осуществлять эмиссию сверх нормы, подобно стейблкоину. Приняв этот закон, США предоставляют пространство для выпуска стейблкоинов другими странами, разрешая их выпуск за рубежом и последующее продвижение, что внешне выглядит как добровольный отказ от потенциальных полномочий по эмиссии и расчетам.
Упадок контроля доллара и воздействие новых трендов
Нельзя не признавать факт постепенной потери США контроля над мировой монетарной системой за последние годы. В период с 2019 по 2023 год объем избыточной эмиссии в США достиг 40%, что привело к значительной девальвации валюты. Для возврата излишков США применяли методы повышения процентных ставок, увеличения коэффициентов резервирования и другие инструменты, однако результаты были минимальны. Во многих регионах мира начали выходить из-под американского контроля и создавать собственные системы межвалютных расчетов, что подтверждается все более активными обсуждениями проекта mBridge в Гонконге.
За последние пять лет глобальное влияние доллара стремительно сократилось, а в этом году наблюдаются кризис государственных облигаций США, кризис долларовых активов и валютные потрясения. Инвесторы переключают внимание на швейцарский франк, сингапурский доллар и японскую иену. Когда Уоррена Баффетта на собрании акционеров спросили, покупает ли он долги и акции США, он, рекомендуя это делать другим, лично вложил 90 млрд долларов в фонды японских гособлигаций, что недвусмысленно сигнализирует о нынешних рисках доллара.
Снижение контрольной способности доллара обусловлено двумя основными факторами. Во-первых, в последние 20 лет, особенно после 2019 года, пандемия Covid-19 вышла из-под контроля, став ключевым триггером снижения глобального доминирования доллара. Во-вторых, возникли совершенно новые тенденции, выход из-под контроля которых превзошел ожидания.
За последние четыре года доля расчетов в криптовалютах значительно выросла. Среди 223 миллионов населения Нигерии более 50% используют криптографию для расчетов. Хотя эти транзакции по сути конвертируются в USD, они не имеют отношения к эмитируемому США доллару и не подпадают под юрисдикцию регуляторов вроде FDIC. Это тенденция, которую невозможно игнорировать. В настоящее время страны и регионы, такие как Джер, Индия, Бразилия, Бангладеш демонстрируют стремительный рост в системах повседневных расчетов глобального потребительского финансирования, приобретая характер экспоненциального увеличения.
Такая же ситуация наблюдается в сфере финтеха цепочек поставок. Я инвестировал в одну североамериканскую компанию с капитализацией свободного обращения в десятки миллиардов долларов. В 2022 году я рекомендовал ей использовать USDT для расчетов, но тогда мы боялись нарушения законов. К 2023 году доля использования достигла 0,5%, а в 2024 году выросла до 5%. Это свидетельствует о быстром увеличении доли крипторасчетов в торговле МСП, хотя ранее эти активы находились за пределами официальной американской монетарной статистики. Ожидается, что в 2025 году за счет естественного роста доля крипторасчетов превысит 15%, и эта тенденция стала очевидной.
Обобщая вышесказанное, как внутренние проблемы доллара в традиционной финансовой системе, так и последствия развития криптоиндустрии указывают на один факт: способность доллара контролировать мир стремительно падает. Именно этот контекст служит фундаментом для принятия закона GENIUS; если США не примут меры сейчас, их финансовое влияние продолжит снижаться.
Глубинная логика и влияние стабилизационной политики США
В этом году Сенат США решительно продвигает данную политику, продемонстрировав гибкость и адаптивность своей системы. Внешне это выглядит как стратегия “использования слабостей противника” или “отступления для продвижения вперед”. Фактически США передают часть правомочий по эмиссии доллара и проведения расчетов на рынок. После внедрения политики американские финансовые институты сыграют лишь роль пилотных проектов, показывая таким странам, как Япония, Вьетнам и регионам Ближнего Востока, что при наличии активов в долларах и гособлигаций США они вправе выпускать свои долларковые стейблкоины в пропорции 1:1.
Несмотря на нежелание наблюдать избыточную эмиссию, США вынуждены согласиться с этим, поскольку именно это стало базисом для расширения балансов. Раньше доллар опирался на золото, резервы и кредитоспособность США, сегодня другие страны перешли на новую ступень, где фундаментом становятся долларные активы и американские гособлигации. Суть данной политики сводится к тактике “отступления ради наступления”, добровольному отказу от абсолютного контроля над эмиссией доллара и замене золотого стандарта опорой на гособлигации США, позволяя всему миру выпускать валюту под этот якорь.
Это классическое заимствование США модели Restaking из Web3. Ее основная идея заключается в стейкинге монет под определенный актив, что порождает “тенежные” деньги в обороте и формирование экосистемных активов вокруг них. Суть развития криптоиндустрии последних двух лет заключалась именно в этом, и правительство США вместе с финансовой системой быстро освоили и применили эту логику, эффективно решив проблему снижения контроля над долларом.
После внедрения данной политики финансовая система США переживет своего рода “землетрясение”. В краткосрочной перспективе долларные активы испытают сильную волатильность, что повлияет на выпуск и обращение средств традиционными финансовыми институтами, однако в долгосрочной перспективе это способствует еще большему распространению стоимости доллара. Нью-Йоркская финансовая элита уже обеспокоена, брокерские компании из Гонконга массово отправляются в Сингапур в поисках партнерств, где скрывается множество новых возможностей.
IV. Ключевая роль стейблкоинов в финансовой сфере и их влияние на рынок
Ознакомившись с обзором законопроекта США о стейблкоинах, его фоном и движущими факторами, давайте перейдем к обсуждению влияния закона GENIUS на дальнейшее развитие рынка.
Стейблкоины — RWA для фиатного доллара
Какую уникальную точку зрения на этот законопроект предлагает инвестор KK из Hash Global?
В финансовой сфере стейблкоины являются заметным и востребованным направлением, к которому давно присматривались участники рынка. Мы начали инвестировать в биржи RWA три года назад, вели переговоры с лицензированными структурами в Сингапуре, однако весь процесс шел крайне медленно. Мы всегда считали, что именно стейблкоины и фонды денежного рынка в этом году реально выйдут на лидирующие позиции в экосистеме Web3.
Важность стейблкоинов обусловлена тем, что они воспринимаются как веб3-версия фиатного доллара, реальным обеспечением которого выступает именно доллар. Фонды денежного рынка, напротив, представляют собой то, чего по-настоящему не хватает ончейн-ликвидности. Появление законодательства о стейблкоинах, по моему мнению, ускорит процессы и приведет к росту объема капиталов в блокчейне. Пока на блокчейне есть капиталы, появляется ликвидность, а ликвидность привлекает на сеть качественные активы.
В начале года аналитики прогнозировали последовательное принятие законопроектов о стейблкоинах в США и Гонконге. После их прохождения мы наблюдаем, как традиционные финансовые институты, включая две крупнейшие мировые платежные сети Visa и MasterCard, активно интегрируют стейблкоины для преодоления барьеров в трансграничных и обычных платежах. Они будут использовать потенциал этих активов максимально эффективно.
Ранее я обсуждал с друзьями эту тему: сейчас выпуск стейблкоинов напоминает этап, когда банки только начали выпускать кредитные карты. Каждый банк стремился попасть в этот бизнес, поскольку мог получить долю на платежных и клиринговых сетях независимо от того, выступал он карточным эмитентом или мерчантом-эквайером. Теперь законодательная база разрешила выпуск, и раз условия позволяют, почему бы нет? При наличии ниш и аудитории можно генерировать доход. Этот процесс ускорит приток капитала в ончейн-финансы Web3. Только наличие большого объема средств и множества институциональных игроков позволит рынку Web3 по-настоящему расцвести.
Слияние стейблкоинов и традиционной финансовой системы
Raymond, обладающий 20-летним опытом работы в сфере трансграничных платежей, поделился глубокими наблюдениями за развитием криптоиндустрии, эволюцией стейблкоинов и постепенным выходом Web3-платежей в мейнстрим.
На недавней конференции Consensus в Торонто мы ясно почувствовали, что формат этого года сильно отличается от прошлых мероприятий: больше внимания уделяется направлению Web3-платежей. Это свидетельствует о том, что платежная сфера стала главным драйвером отрасли сегодня. Будучи участниками рынка, мы заблаговременно подготовились и провели множество плодотворных обсуждений с коллегами. Например, еще в 2022 году, выступая традиционной платежной компанией, мы запустили платформу PolyFlow и активно занялись разработкой решений для Web3-платежей.
Раньше между традиционными финансами и криптоиндустрией существовали явные противоречия и противостояние. Традиционный финансовый сектор относился к криптоактивам с осторожностью, в то время как представители Web3 стремились к свободе и отвергали строгое регулирование. Однако по мере развития индустрии взаимодействие между этими средами усилилось, и растущий рыночный спрос вынудил обе стороны сесть за стол переговоров для поиска путей интеграции.
В последнее время мы ведем полезные пилотные проекты с отраслевыми гигантами. Несколько месяцев назад мы сотрудничали с Ripple для исследования возможностей взаимодействия XRP, стейблкоинов и фиатных валют разных стран в мировых платежно-расчетных сетях. Выпускодатель USDC реализует проект CPN, анализируя пути построения клиринговой сети с обеих сторон финансового сектора через легальные депозиты и вывод средств. Параллельно мы видим, как крупные криптобиржи запускают собственные платежные инструменты, такие как OKX Pay.
В ходе этой эволюции важно замечать не только усилия практиков, но и активное участие традиционных финансовых гигантов, таких как Visa. Недавно мы подписали соглашение с Visa, чтобы исследовать возможность осуществления трансграничных платежей через их каналы и нашу глобальную сеть. Всё многолетнее развитие криптоиндустрии сводится к одному главному тезису: стейблкоины и блокчейн — это не просто системы учета, а важнейший инструмент эффективного перевода активов.
В рамках соблюдения нормативных требований наша задача как специалистов — дальше продвигать эффективность таких переводов. Работая консультантом Национального банка Канады и Народного банка Китая, я постоянно общаюсь с регуляторами и банками. Мне часто задают вопрос: действительно ли все средства традиционного финансового сектора чистые? Очевидно, нет. Значит, все поступающие извне потоки — это “грязные деньги”? Ответ тоже отрицательный. Если бы в криптосфере циркулировали исключительно сомнительные средства, отрасль никогда не достигла бы сегодняшнего уровня и не привлекла бы инвестиции крупных капиталов и талантливых профессионалов. Это доказывает, что индустрия закрывает реальные потребности значительной части легально обращающихся активов в мире.
С учетом этой логики рассмотрение законопроектов о стейблкоинах в США и Гонконге показывает, что данные политики не просто укрепляют доверие в индустрии, но и мотивируют участников создавать практические решения для реальных задач рынка. Вот моя позиция.
Масштабная трансформация банковской системы США
Gary видит здесь колоссальную возможность для перехода от традиционных финансов к стейблкоинам и криптофинансам.
Фундаментально традиционная финансовая система за более чем столетнюю историю сформировала ряд правил, некоторые из которых стали чрезмерно сложными и негибкими, тормозя динамичное развитие. Тем временем, новая криптоиндустрия за последние 16 лет совершила множество полезных исследований, особенно быстро развиваясь в сегменте платежей и клиринга. Однако отсутствие адекватного регулирования привело к появлению в криптосфере проблем с Compliance и даже “грязных” операций.
Поэтому ключевым моментом сегодня является внедрение легитимных законов для упорядочивания финансового развития в рамках государственной структуры и объединения гибких финансовых активов с целью интеграции традиционного и нового секторов. Это не только необходимо, но и становится общепринятым вектором. Запуск данного законопроекта о стейблкоинах можно назвать исторической вехой. Подобные перемены оказались далеко за пределами ожиданий как ветеранов традиционного финансового сектора, так и новичков из Web3, а темпы продвижения в прошлом году поражают воображение.
Реализация последующих актов даст традиционному финансовому сектору шанс синхронизироваться с новыми инструментами: банки и финансовые институты начнут функционировать подобно “публичным блокчейнам”, самостоятельно выпуская валюту и производные на ее основе. Данная трансформация зрела довольно долго и наконец подошла к решающей точке. Иначе говоря, банки и финансовые корпорации на базе соответствия нормативным требованиям приступят к построению собственной системы активов и создания дохода, перенося традиционные средства в блокчейн для обеспечения открытости, записи и отслеживаемости транзакций. Это не только технический прогресс, но и фундаментальная революция в финансовой модели. Такие игроки, как Goldman Sachs и Citibank, в течение последних пяти лет под давлением ФРС и FDIC внедрили технологию распределенного реестра для фиксации данных, чтобы гарантировать прозрачность и достоверность отчетности.
После столь масштабных перемен интеграция банков с блокчейн-экосистемами станет неразрывной. Самостоятельный выпуск стейблкоинов самими банками, разработка ими собственных портфелей и платформ радикально свяжут старый и новый финансовые миры. В ближайшие месяцы структурные подразделения финансовых учреждений США и операционные системы претерпят серьезные изменения, все оперативно перестроят стратегии, соревнуясь за лидерство в новой реальности.
Помимо принятого в Гонконге закона о стейблкоинах и сопутствующих регламентов, подобные законодательные инициативы готовятся и другими юрисдикциями мира, включая Японию, Сингапур и Дубай. Тот, кто первым адаптируется под эти правила и интегрирует их в свою инфраструктуру, получит стратегическое преимущество. Быстрое активирование экосистем посредством механизма “теневых денег” откроет огромные исторические перспективы. Поэтому называть эту трансформацию “Genius” (гениальной) вполне справедливо.
О PolyFlow
PolyFlow представляет собой первую модульную инфраструктуру PayFi, объединяющую реальные активы (RWA) и децентрализованные финансы (DeFi). Выступая в роли сетевого слоя инфраструктуры PayFi, платформа объединяет традиционные платежи, криптоплатежи и DeFi, централизованно обрабатывая реальные сценарии транзакций. PolyFlow предоставляет необходимые строительные блоки для формирования среды PayFi, гарантирует соответствие нормативным требованиям, безопасность и бесшовную интеграцию реальных активов, помогая заложить основу для новой финансовой парадигмы и установлению отраслевых стандартов.
Дополнительная информация: X | Telegram | Medium | DAPP | Официальный сайт
Для СМИ: [email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Polyflow_PayFi



