골드만삭스 리포트 분석: 알리바바 클라우드 성장률 53% 돌파, 이익 2배 이상 폭증한 알리바바는 상방 여력 두 배 전망
알리바바 클라우드 및 컴퓨팅 서비스의 분기 매출은 전년대비 53% 증가했으며, 상업화 마진율은 14.5%로 급등했다. 이로 인해 알리바바의 2027 회계년도 2분기 조정 EBITA는 전년 동기 대비 260% 급증했다. 골드만삭스의 로널드 쾅(Ronald Keung) 애널리스트 팀은 11월 19일 발표한 실적 빠른 리뷰에서 '매수' 등급을 유지하며 미국주식 목표가 177달러, 홍콩주식 목표가 172홍콩달러를 제시했다. 동 행은 AI 상업화가 실질적인 이익 수익으로 전환되고 있으며, 그룹의 자유현금흐름(FCF)을 저점에서 끌어올리고 있다고 평가했다.
알리바바 클라우드 분기 매출 53% 급증, 마진율 14.5% 도달
2026년 9월 말 종료된 2027 회계년도 2분기 알리바바의 총매출은 2715.19억 위안에 달해 전년 동기 대비 10% 증가했으며, 골드만삭스 예상치 및 시장 컨센서스를 대체로 충족했다. 그룹 조정 EBITA는 326.36억 위안을 기록해 전년 대비 260% 급증했으며, 골드만삭스 예상치 대비 6%, 시장 컨센서스 대비 16% 높은 수준이었다.
실적 컨센서스 상향을 견인한 핵심 엔진은 알리바바 클라우드 및 컴퓨팅 서비스 부문이다. 해당 부문의 분기 매출은 609.73억 위안에 달해 전분기 대비 45%에서 53%로 가파른 성장률을 보였으며, Visible Alpha 시장 컨센서스보다 약 3%p 높은 수치였다.
성장 동력은 외부 지불 수요의 폭발적 증가에서 비롯됐다. 알리바바 클라우드의 외부 고객 수익은 전년 동기 대비 64% 증가했으며, 컴퓨팅 장비 솔루션을 제외한 반복형 외부 수입 성장률은 무려 67%에 달했다. AI 관련 제품 수익은 13분기 연속 세 자릿수 전년 동기 증가세를 기록했다.
규모의 경제 효과가 빠르게 손익계산서에 반영되었다. 알리바바 클라우드의 2분기 조정 EBITA 마진율은 14.5%를 기록해 골드만삭스 예상치(12.5%) 및 전분기(11.6%) 모두를 상회했다. 해당 부문의 이익은 전년 동기 대비 121%(두 배 이상) 증가한 88.38억 위안으로 집계되어 골드만삭스 예상치를 16% 상회했다. 골드만삭스는 이를 근거로 당기 알리바바 클라우드의 증분 마진율이 23%에 달한다고 추산했다.
하드웨어 기반 시설도 병행하여 진전되고 있다. T-Head(핑터우거)는 분기 중 차세대 '진우(Zhenwu) V900' AI 칩을 출시하고, 초노드 아키텍처 및 AI 에이전트 전용 네이티브 클라우드 인프라를 고도화했다.
플래시 쇼핑 적자 축소로 전자상거래 이익 지지, 순이익은 세율 부담으로 침체
과거 여러 분기 동안 그룹의 수익성을 저해했던 즉시 유통(iRetail) 사업부가 2분기에는 적자 축소의 성과를 제시했다.
통합된 전자상거래 그룹의 분기 매출은 1972.37억 위안으로 전년 동기 대비 2% 증가했다. 이 중 고객 관리 수익(CMR)은 750.33억 위안이었는데, 신규 상인이 인센티브 프로그램의 수익 차감 영향으로 표면적으로 전년 동기 대비 5% 감소한 것으로 나타났다. 이러한 회계 차감을 제외할 경우, 동일 기준 CMR은 실제 전년 동기 대비 1% 증가해 골드만삭스 예상을 충족했다.
이익 측면에서는 강력한 반등이 이어졌다. 즉시 유통의 단위 경제적 효율(unit economics) 개선으로 동 사업부는 시장 점유율을 안정적으로 유지하는 가운데 적자를 축소했으며, 분기 매출은 전년 동기 대비 22% 증가한 588억 위안에 달했다. 이에 힘입어 전자상거래 그룹의 조정 EBITA는 전년 동기 대비 243% 급증한 388.51억 위안을 기록했고, 마진율은 19.7%로 상승해 골드만삭스 예상치(18.8%)를 상회했다.
AI 연구소 및 애플리케이션 부문 역시 상업화를 가속화하고 있다. 해당 부문의 분기 매출 전년 동기 증가는 전분기 16%에서 51%로 점프했으며, 44.35억 위안을 달성해 골드만삭스 예상치보다 24% 높은 수치였다. 부문 조정 EBITA 적자는 105.03억 위안으로 집계되어 전분기 138.61억 위안의 적자에 비해 현저히 축소되었다.
유일한 결점은 순이익 측면에서 드러났다. 영업이익이 컨센서스를 크게 상회했음에도 불구하고, 그룹의 2분기 조정 순이익은 200.31억 위안에 그쳐 골드만삭스 예상치 277.28억 위안보다 낮았다. 조정 미국예탁증권(ADR)당 주당순이익은 8.10위안으로, 시장 컨센서스보다 24% 부족했다. 골드만삭스는 이는 주로 당기 유효세율(Effective Tax Rate)이 전년 동기 23%에서 37%로 급상승했기 때문이라고 지적했다.
자본지출 예상 하회, 현금유출 축소
지난 1년간 월스트리트의 가장 큰 우려는 AI 인프라 투자가 방대한 자금 소모의 구렁텅이가 될 것이라는 점이었다. 그러나 2분기 현금흐름 데이터는 완화 신호를 던졌다.
당기 알리바바의 자본지출(CAPEX)은 504.77억 위안으로 전년 동기 대비 60% 증가했으나, 이는 전분기 75% 증가보다 둔화된 수치이며 골드만삭스 예상치 628.03억 위안보다도 20% 낮은 수준이다. 수평적 비교 시, 이 규모는 Tencent(텐센트)의 동기 650억 위안의 현금성 CAPEX보다도 작은 규모다. 2026년 9월 말 현재, 회사가 계약은 완료했으나 아직 지급하지 않은 자본약정(capital commitment) 금액은 총 620억 위안이다.
클라우드 인프라 투자를 지속적으로 진행하는 한편, 즉시 유통 적자 축소 및 클라우드 고객의 선결제 증가로 인해 그룹의 2분기 자유현금흐름(FCF) 순유출은 345억 위안으로 축소되었으며, 이는 전분기 447억 위안의 순유출 대비 100억 위안 이상 개선된 결과다. 경영진은 실적 발표에서 ROIC(투자자본수익률) 중심의 AI 투자 원칙을 견지하며, 궁극적으로 자유현금흐름의 흑자 전환을 추진하겠다고 재차 강조했다.
실적회의 6대 핵심 쟁점과 평가절하 공간
골드만삭스는 보고서에서 향후 실적 전화회의 주요 추적 방향 6가지를 제시했으며, 그중 가장 핵심은 컴퓨팅 공급량과 계약 안정성이다.
첫째, 외부 첨단 컴퓨팅 력 임대가 제한되는 상황에서 향후 몇 년간 GW(기가와트)급 데이터센터 확장을 뒷받침할 자본지출 계획과, T-Head(핑터우거) 자체 개발 맞춤형 집적회로(ASIC)의 생산능력 향상 속도와 토큰(Token) 단위 처리 비용의 경쟁력이다.
둘째는 컴퓨팅 계약 잠금 기간이다. 현재 GPUaaS(컴퓨팅 전력 서비스)와 MaaS(모델 서비스) 분야에서의 1년 이상 장기 고정 계약 비율은 향후 업계 공급 회복 및 컴퓨팅 가격 하락 시, 알리바바가 5~6년 설비 감가상각 주기 내에서 성공적으로 3년 만에 원금 상환을 이루느냐를 결정짓는다.
셋째는 AI 애플리케이션 계층의 적자 정점 도달 시기다. 또한 DingTalk(딩틴) 배포망과 T-Head 컴퓨팅 비용을 기반으로 기업용 QwenWork(천원 오피스)가 Tencent WorkBuddy 및 ByteDance DouBao Office와의 경쟁에서 유료 구독자 지표 현황을 어떻게 보여줄지이다.
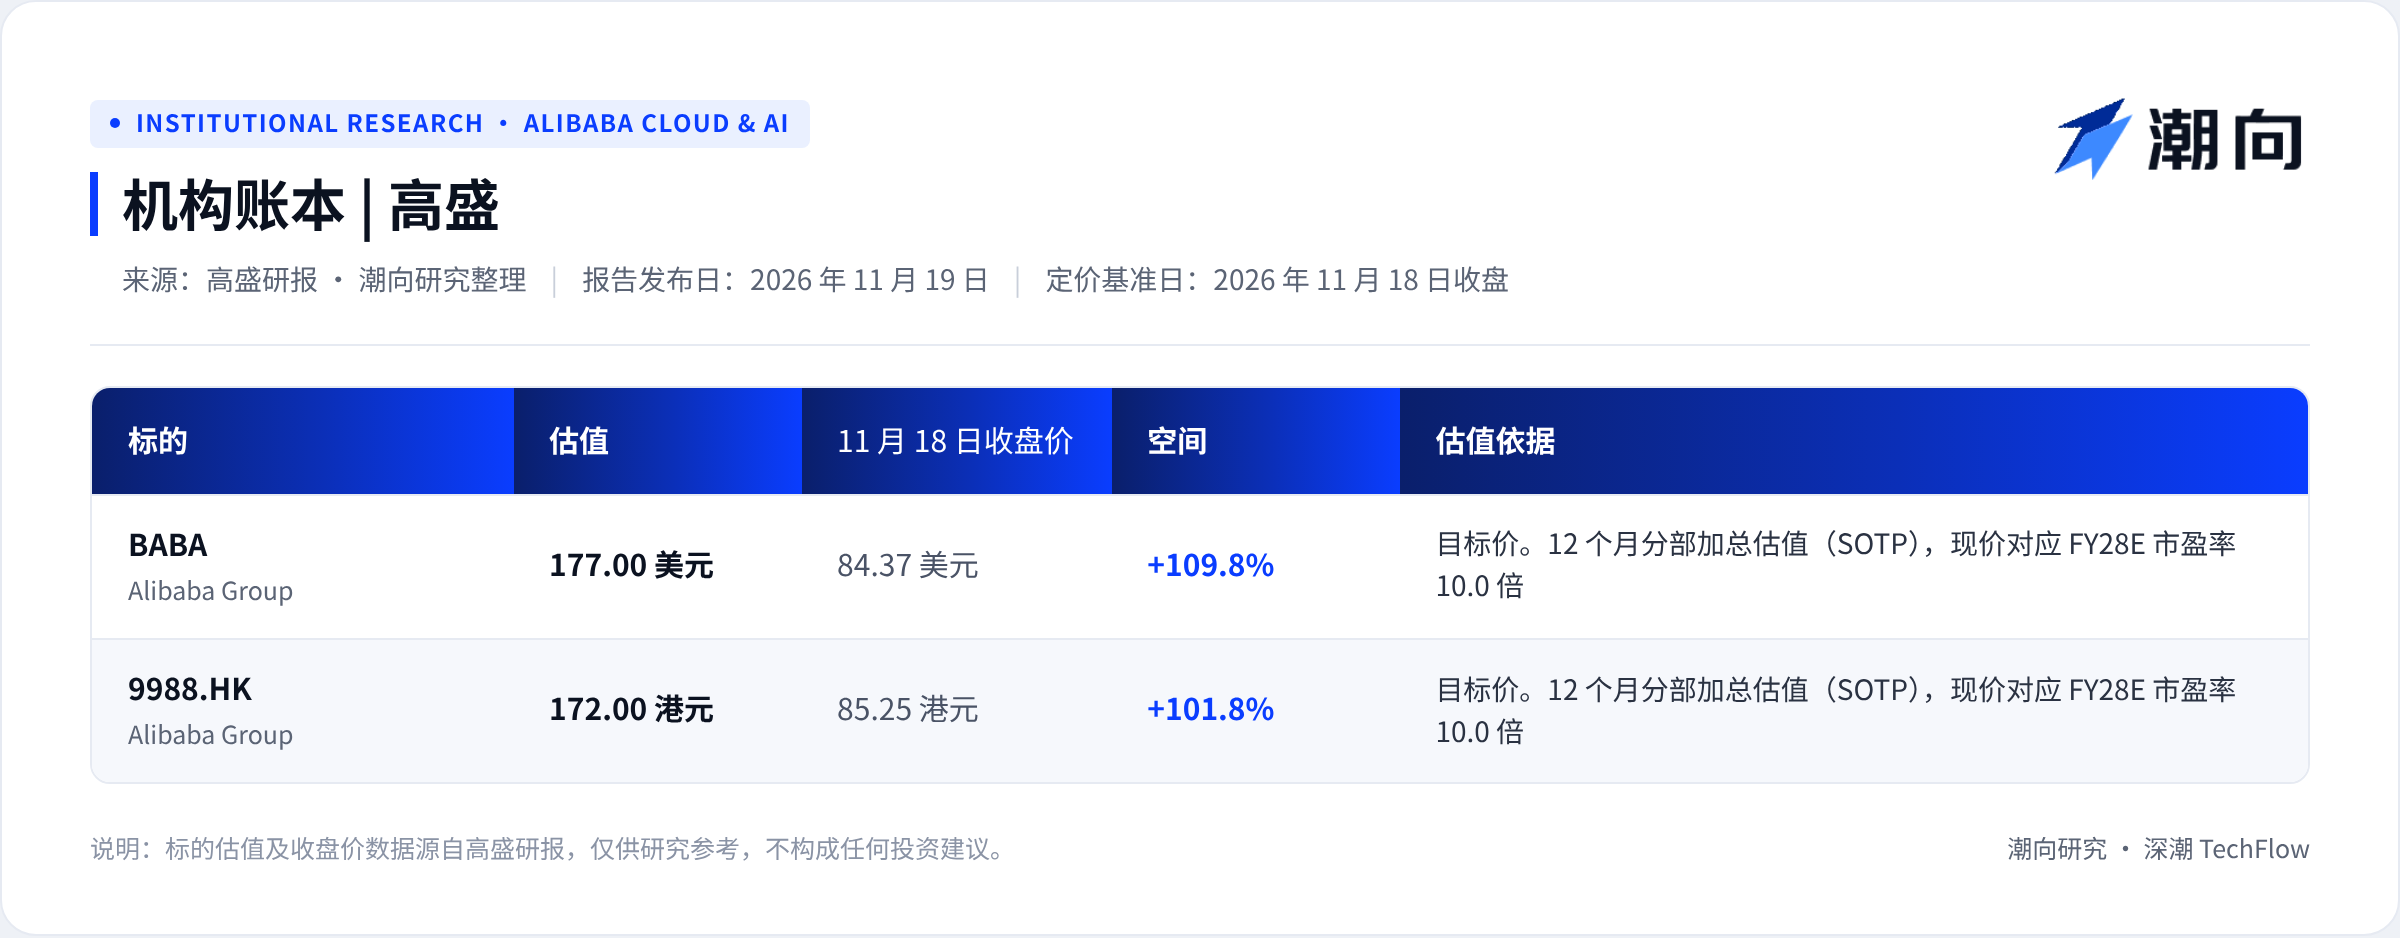
11월 18일 종가에 따라 계산 시, 알리바바 미국주식(BABA)은 84.37달러, 홍콩주식(9988.HK)은 85.25홍콩달러에 거래됐으며, 이는 골드만삭스의 2028 회계년도 주당순이익(EPS) 예측 기준 PER이 고작 10.0배에 불과함을 의미한다. 골드만삭스는 부문별 합산평가법(SOTP)을 적용해 미국주식 목표가 177달러와 홍콩주식 목표가 172홍콩달러(12개월 기준)를 제시했으며, 이는 현재 가격 대비 두 배 이상의 상승 잠재력을 내포한다.
기관 리포트 참고
본 자료는 차오샹 연구(Chaoxiang Research)가 제3권 증권사 리서치 리포트를 정리하고 해석한 내용입니다. 본문에 인용된 평가지표, 목표주가, 이익추정치 및 관련 전망은 모두 해당 증권사 애널리스트의 견해로, 소속 기관 입장만을 나타낼 뿐 차오샹 연구의 입장을 대변하지 않으며 어떠한 투자 조언으로도 작용하지 않습니다.
시장에는 위험이 따르며, 의사결정은 개별적으로 이루어져야 합니다. 본 문서는 어떤 유가증권 매매의 근거로 사용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo