앤트로픽 상장, 투자자들은 도대체 몇 배를 벌었을까?
저자: 커리, TechFlow
TechFlow 요약:
Anthropic이 마침내 IPO 발행가 83달러를 확정함에 따라, 시가총액 1조 4천억 달러에 달하는 이 AI 유니콘 기업의 뒤에는 무려 8,611억 달러 규모의 미실현 수익 내역서가 드러났다. 초기 엔젤 투자자들은 322배의 수익률로 전설의 반열에 올랐고, 아마존과 구글은 저가 전환사채를 활용해 총 3,700억 달러에 가까운 장부상 부를 가져갔다. 그러나 이 모든 호황의 배경에서 가장 안타까운 장면은 감옥에 갇힌 SBF에게 속했다. FTX가 당시 5억 달러를 투자했던 지분이 상장 첫날 370억 달러의 가치를 기록했지만, 청산팀은 이미 2024년 초 이를 13억 4천만 달러에 저렴하게 처분했다. 이는 실리콘밸리가 역사상 가장 밀도 높게 부를 창출한 순간을 맞은 동시에, 금융史史上最重한 매도 실패의 비극을 남겼음을 뜻한다.
자본시장에서는 극히 드문 이해관계 정산이 벌어졌다.
발행가 83달러를 기준으로 할 때, Anthropic의 완전 희석 기준 평가액은 단단히 1조 4천억 달러를 넘어섰다. 지난 5년간 각계각층의 자금이 이 회사에 투입한 1,423억 달러의 원금은 상장 순간 순식간에 정확히 8,611억 달러의 포트폴리오 총가로 불어나는 폭발을 겪었다.
5년 동안 전체 수익률은 6배를 초과했다.
자산 가격 거품과 컴퓨팅 파워 불안감이 팽배한 사이클에서 Anthropic은 두툼한 모집설명서를 통해 실리콘밸리의 모든 투자자들에게 거의 1조 달러 규모의 수표를 현금화시켜 주었다.
하지만 시간축을 거꾸로 따라가 보면, 이 역사상 최대규모의 이익 배분 잔치가 예상과는 다르게 전개되었음을 알 수 있다.
엔젤의 도박과 도박꾼의 칩: 첫 2라운드에는 정식 VC 단 한 곳도 없었다
요즘 누구나 Anthropic의 주주 명부에 이름을 올리려 하지만, 실제로 자금이 가장 필요했던 개업 2년 동안 실리콘밸리 주요 벤처캐피털들은 거의 집단 결석했다.
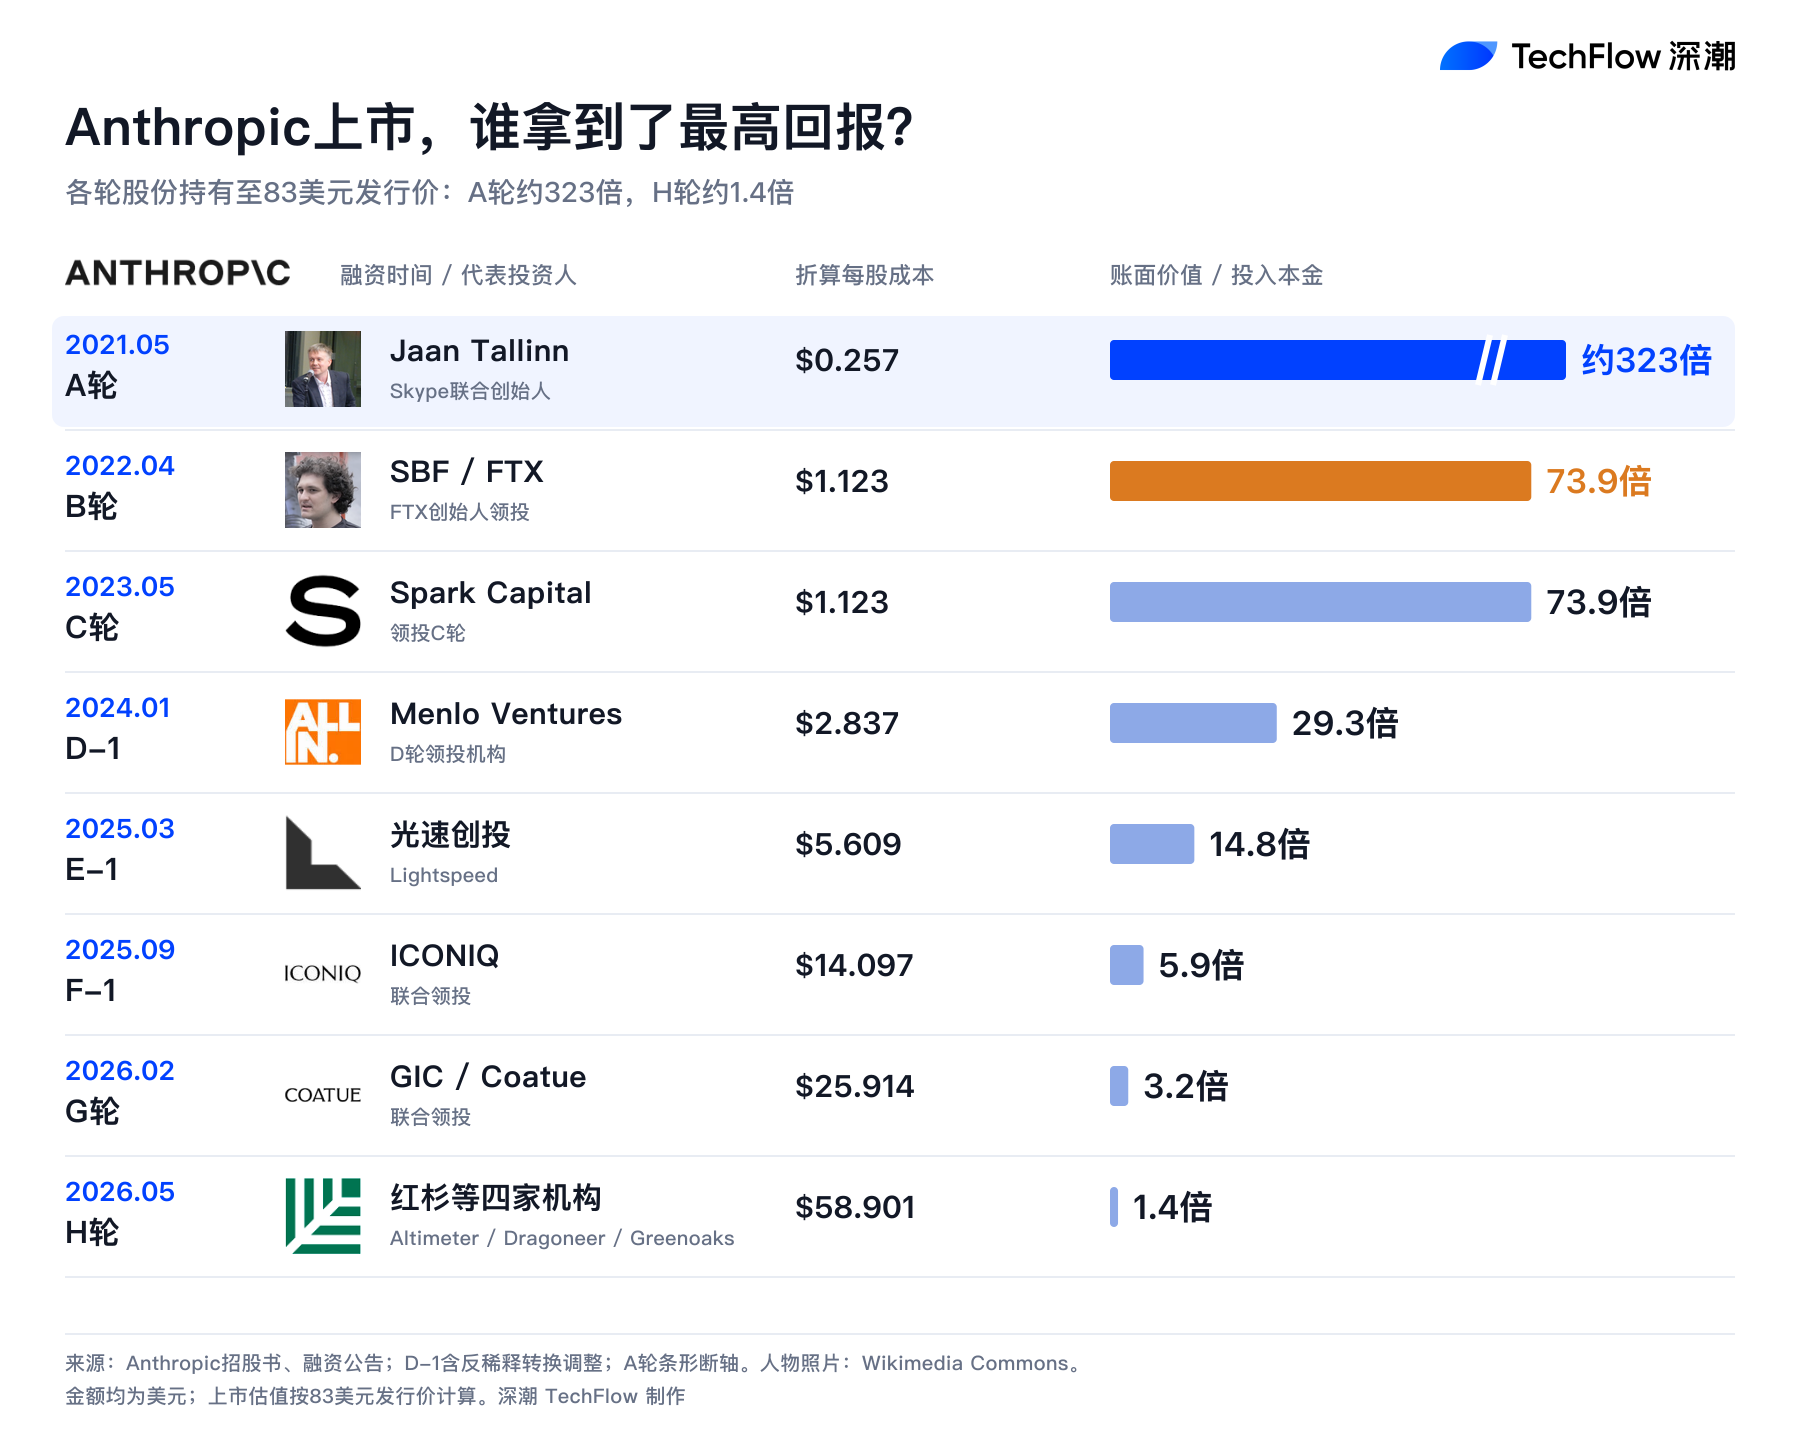
2021년 5월, Anthropic은 1억 2,400만 달러 규모의 A라운드를 완료했다. 리드 인베스터는 시리큐스 캐피털이나 안드리센호로위츠가 아닌, 스카이프 공동 창립자 야안 탈린이었다. 페이스북 공동 창립자 더스터민 마스코비츠와 전 구글 CEO 에릭 슈미트 역시 함께 출자했다.
순전히 테크계의 구돈과 기술 신봉자들이 떠받친 순수 엔젤 라운드였다. 당시 Anthropic의 주식 가격은 주당 단 0.257달러였다.
83달러의 발행가를 기준으로 하면, 이 초기 진입 세력은 놀라운 322.5배의 수익률을 기록했다. 당池에 던져진 1억 2천만 달러는 현재 장부 가치가 403억 달러를 넘어섰다.
A라운드보다 더 기이한 사건은 2022년 4월의 B라운드였다.
그때만 해도 대규모 언어 모델은 ChatGPT의 폭발적 성공을 앞두고 없었으며, Anthropic의 안전 연구는 대부분의 메인스트림 풍투들이 회계 적자와 상용화까지 긴 시간을 요구하는 실험실 프로젝트로 치부했다. 규모 9억 8,200만 달러에 달하는 이번 자금조달 과정에서 앞장서서 받쳐준 인물은 당시 풍雲人物였던 암호화폐 거물 SBF와 그의 FTX였다.
SBF 혼자서 5억 달러의 수표를 발급했다. 만약 83달러의 가격으로 환산한다면, B라운드 투자자들의 수익 배수는 무려 73.9배에 달했으며, 상장 당일 FTX의 해당 포트폴리오는 정확히 370억 달러를 기록했다.
본래 이것은 벤처캐피털 역사의 가장 역전극으로 교과서에 실릴 만한 업적이었을 것이다.
그러나 운명은 도산한 거래소를 가혹한 농담으로 대했다. 2024년 초, 채권자에게 변제하기 위한 자금을 마련하기 위해 FTX의 파산 관리인은 보유한 Anthropic 지분을 해체·포장해 아부다비 국부펀드 MGX와 SBF의 옛 소속 기관인 제인스트리트 캐피털을 포함한 일단의 인수자에게 서둘러 매각했다.
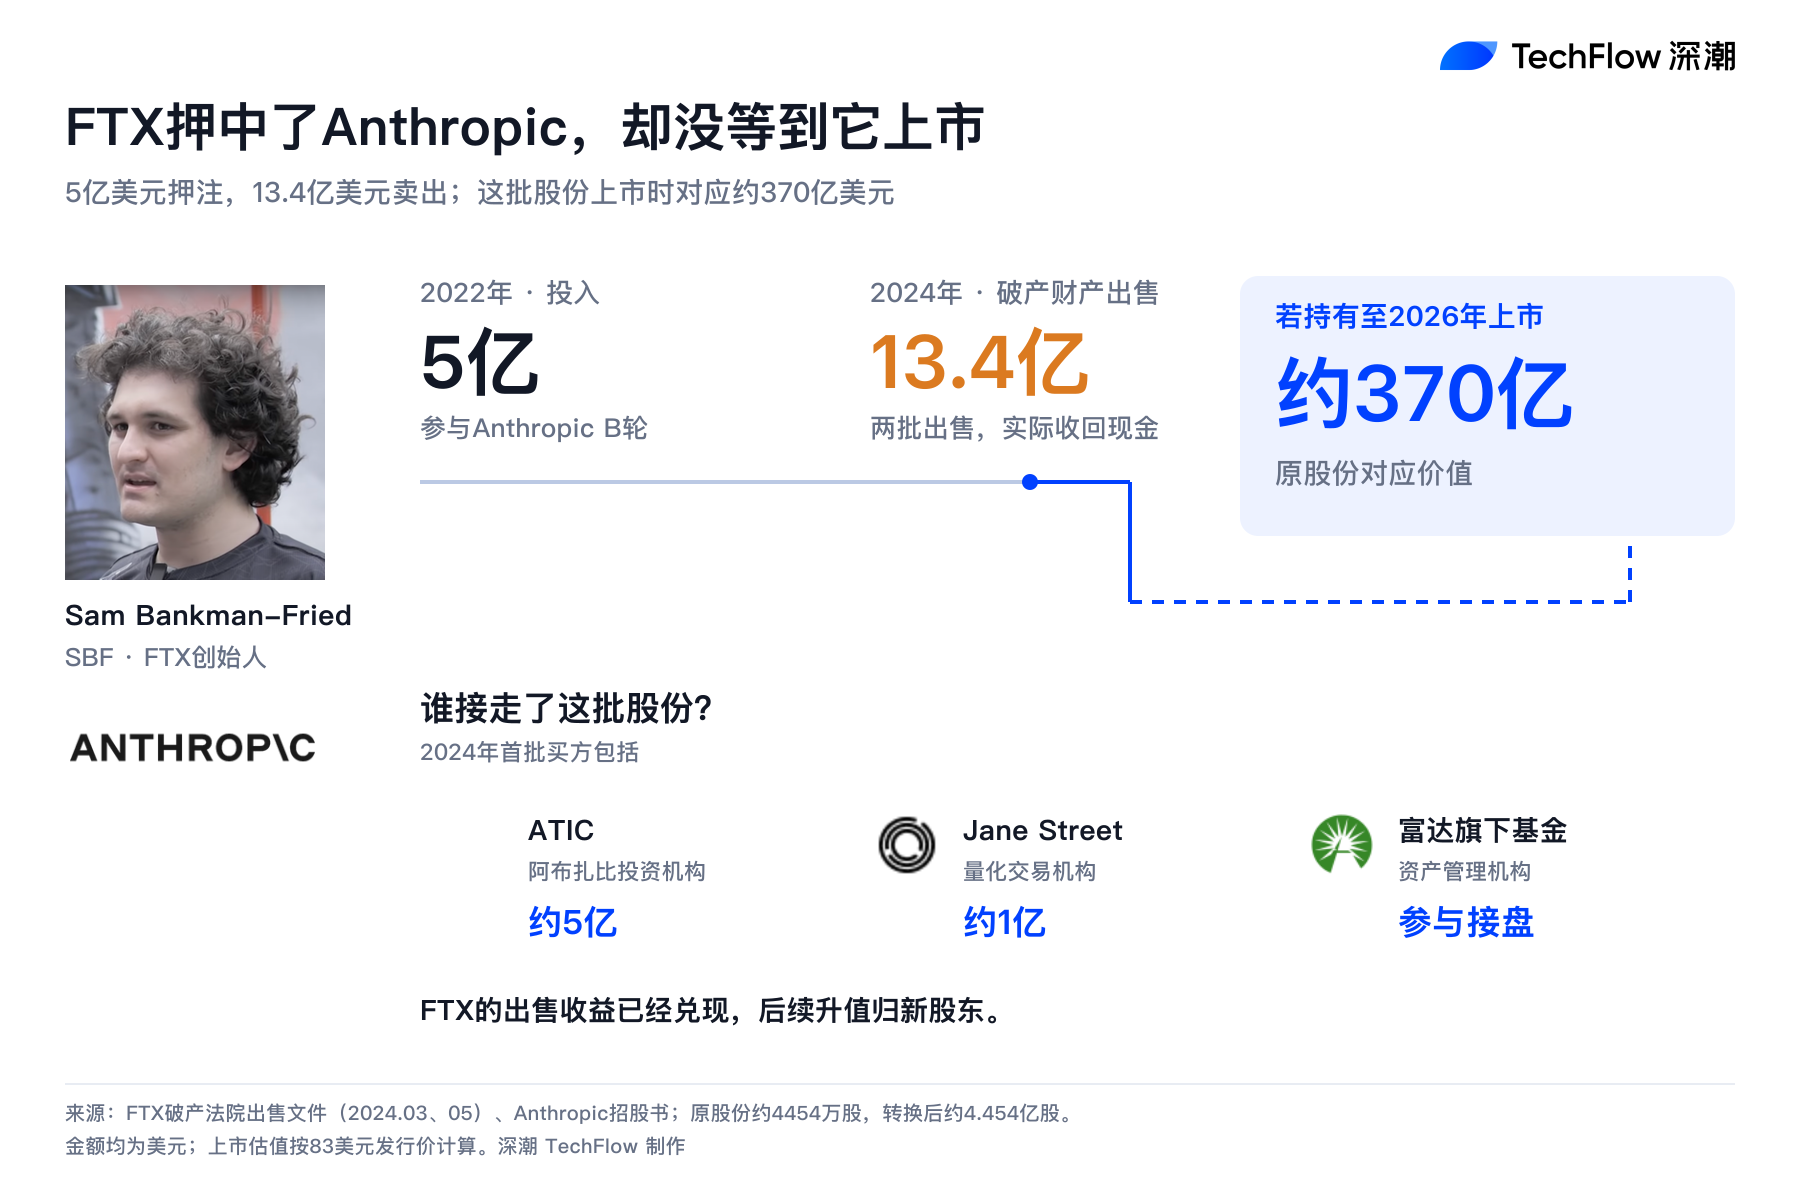
관리인들은 당초 해당 거래를 채무 처리의 중대한 성과로 외부에 발표했으나, 오늘 종소리가 울리고 청구서가 완전히 펼쳐지자 청산팀은 거의 357억 달러를 사절매해버린 것으로 드러났다.
만약 이 칩을 보유하고 있었다면, Anthropic이라는 단 하나의 종목만으로 FTX는 모든 채권자에게 원금과 이자를 전액 변제한 후에도 200~300억 달러의 진짜 현금이 남아돌 수 있었을 것이다. SBF는 이 시대 수익률이 가장 높은 테크 자산을 맞추었지만, 고객 자금 횡령이라는 파탄으로 인해 새벽녘 직전 발목을 잡히고 말았다.
대기업의 계산된 공략
SBF가 아쉬움 속 퇴장을 선택하고 초기 엔젤들이 배당을 기다리는 사이, 이 부의 잔치를 극치로 끌어올린 건 재고와 컴퓨팅 파워를 들고 진출한 두 테크 강자들이다.
투자자 명단 가운데 미실현 수익 규모가 단일 자산으로 가장 큰 곳은 아마존이었다.
아마존은 총 약 180억 달러를 투입했는데, 그 대부분이 전환사채 형태로 유입되어 전환 가격이 주당 약 2달러로 고정되었다. 83달러의 발행가와 비교할 때 이 포지는 16배가 넘는 장부상 수익을 가져왔다. 아마존은 Anthropic의 약 21% 지분을 보유했으며, 상장 당일 장부 가치는 무려 2,900억 달러에 육박했다.
구글 역시 물러서지 않았다. 초기 전환사채와 이후 추가 출자를 바탕으로 구글이 보유한 지분 가치는 약 780억 달러까지 치솟았다.
두 클라우드 거인이 합산하여 Anthropic에서 약 3,700억 달러 규모의 시가총액 케이크를 나누어 차지했으며, 이는 전체 IPO 수익의 거의 절반을 차지했다.
더 놀라운 점은 대기업이 번 것이 절대 지분这一个幣뿐이 아니라는 사실이다.
지분 가치가 불어나는与此同时, Anthropic은 이미 아마존 AWS로부터 1,100억 달러 이상, 구글 클라우드로부터 1,110억 달러 이상의 컴퓨팅 파워를 조달하는 장기 계약을 체결했다. 거대 기업들은 십 수 배의 투자 수익뿐만 아니라, 향후 데이터센터 컴퓨팅 파워를 불가항력의 장기 계약으로 전부 선예약해 버렸다.
자본과 사업의 이중 계산 앞에서 대기업은 진정한 '승승장구'를 실현했다.
VC들의 줄세우기, 이제 칩값은 결코 싸지 않다
반면 늦게 알아챈 최상위 벤처캐피털들은 끊임없이 불어가는 평가액 속에서 이 계단식 경기의 차를 들어 올리는 추종자 역할밖에는 할 수 없었다.
2023년 5월, 스파크 캐피털이 C라운드를 리드하며 약 74배 수익을 챙겼고, 이후 각 라운드마다 지속 추적을 진행해 총 7억 7,700만 달러를 투입하며 이제 100억 달러가 넘는 풍성한 성과를 거뒀다. 2024년 초, 멘로 벤처스가 D라운드를 리드하며 약 28배를 기록했고, 2025년 캐피탈G가 E라운드를 리드하며 수익률이 15배로 줄어들었다.
후로 갈수록 칩의 프리미엄은 놀랄 만큼 커졌다.
올해 2월 GIC와 코투가 G라운드를 리드했을 때는 투자 배수가 이미 3.2배로 축소되었고, 올해 5월 시리큐스와 기타 숙련된 거인들이 H라인을 인수할 때는 진입 비용이 주당 58.9달러로 치솟아, 상장 당일 장부상 미실현 수익률은 고작 1.4배에 불과했다.
풍투들은 원래 고수하던 평가액 레드라인을 깨뜨리며, 수천억 달러 평가액의 고지에서 줄지어 입금을 진행했으며, 본질적으로는 비싼 입장권을 지불해 초기의 기술 마니아, 도박꾼, 그리고 대기업들이 마지막 유동성 보증 역할을 대신하도록 해준 것이다.
자본뿐 아니라 이 부의 분열은 결국 임직원들에게도 내려앉았다.
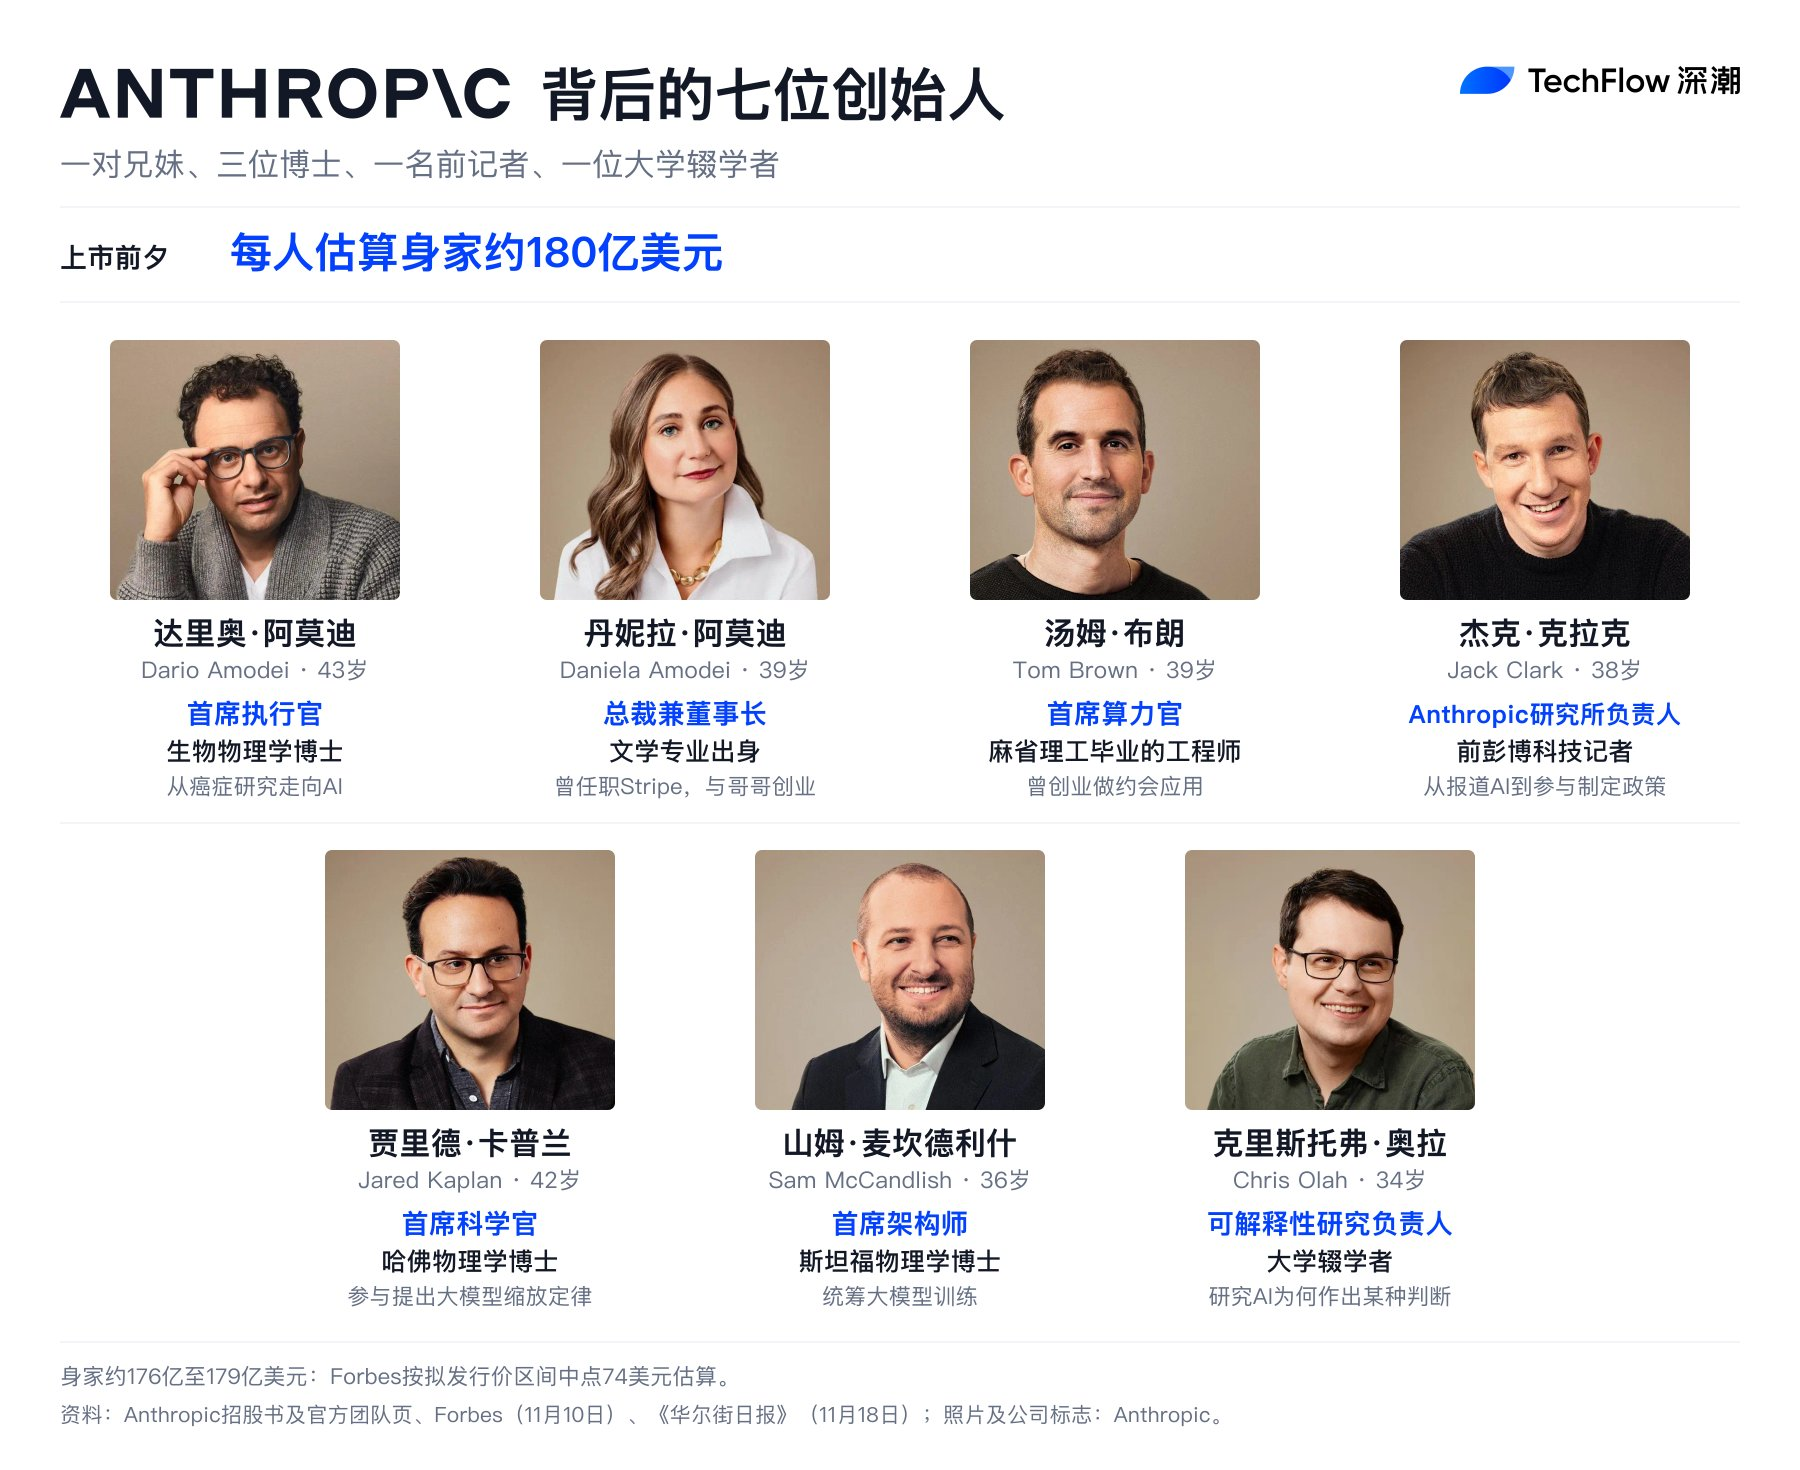
Anthropic의 7명 공동 창업자는 각각 약 2억 4천만주의 지분을 보유해, 각각 약 200억 달러의 순자산을 형성했다. 전 구성원과 기술진은 약 3,350억 달러 규모의 주식 및 스톡옵션 인센티브를 공유했으며, 이는 초기 구글 시기 이후 테크 업계에서 가장 눈부신 직원 부 창출 사례를 이뤘다.
25푼짜리 한 장의 계약에서부터 83달러의 조 단위 제국까지, Anthropic의 이 이익 배분표는 실리콘밸리의 가장 생생한 생존 철학을 담고 있다.
이는 기술의 파도가 밀어닥칠 때 선견지명이 수백 배의 초과수익으로 이어질 수 있음을 증명하면서도, 동시에 기반시설을 앞세운 거대 기업들이 대부분의 성과를 쉽게 잠식할 수 있음 또한 입증했다.
그러나 이것이 시장에 남긴 가장 깊은 교훈은, 아마 여전히 바하마에서 연행된 젊은 남자 SBF일 것이다.
자본의 테이블 위에서 좋은 핸들을 쥐었다고 해서 무조건 최종 승리자가 되는 것은 아니다. 의자에 살아남아 앉아 있어 칩을 현금화할 수 있는 사람만이 이 잔치의 주인공이 될 자격이 있다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 深潮TechFlow