골드만삭스 브로드컴 실적 전망: 매수 등급 유지, 목표가 460달러로 인하
브로드컴(AVGO)가 최신 재무제표를 앞두고 있으며, 골드만삭스는 12개월 목표주가 540달러에서 460달러로 하향 조정했으며 「매수」 평가를 유지했다. 골드만삭스 반도체 분석 팀의 제임스 슈나이더(James Schneider)는 2026년 11월 18일 발간한 보고서를 통해 회사가 최근 실적과 가이던스가 시장 기대치를 다소 상회할 것으로 전망되나, 주가 방향성을 결정하는 핵심은 2028년 데이터센터 입지 가시성과 미디어텍(MediaTek) 등 경쟁사에 따른 커스텀 칩 점유율 경쟁 도전에 있다고 지적했다.
실적은 소폭 초과 예상, 평가 하향으로 목표주 하락
시장의 브로드컴 이번 분기 실적에 대한 기대감은 전반적으로 낮게 형성되어 있다.
다만 지난 일주일간 주식률이 시장을 상회하며 상승한 영향으로 시장 심리는 다소 회복된 상태다. 골드만삭스는 브로드컴의 2026 회계연도 제4분기(FY4Q26)와 2027 회계연도 제1분기(FY1Q27) 실적 및 가이던스가 모두 소폭으로 시장 기대치를 상회할 것이라고 예상한다.
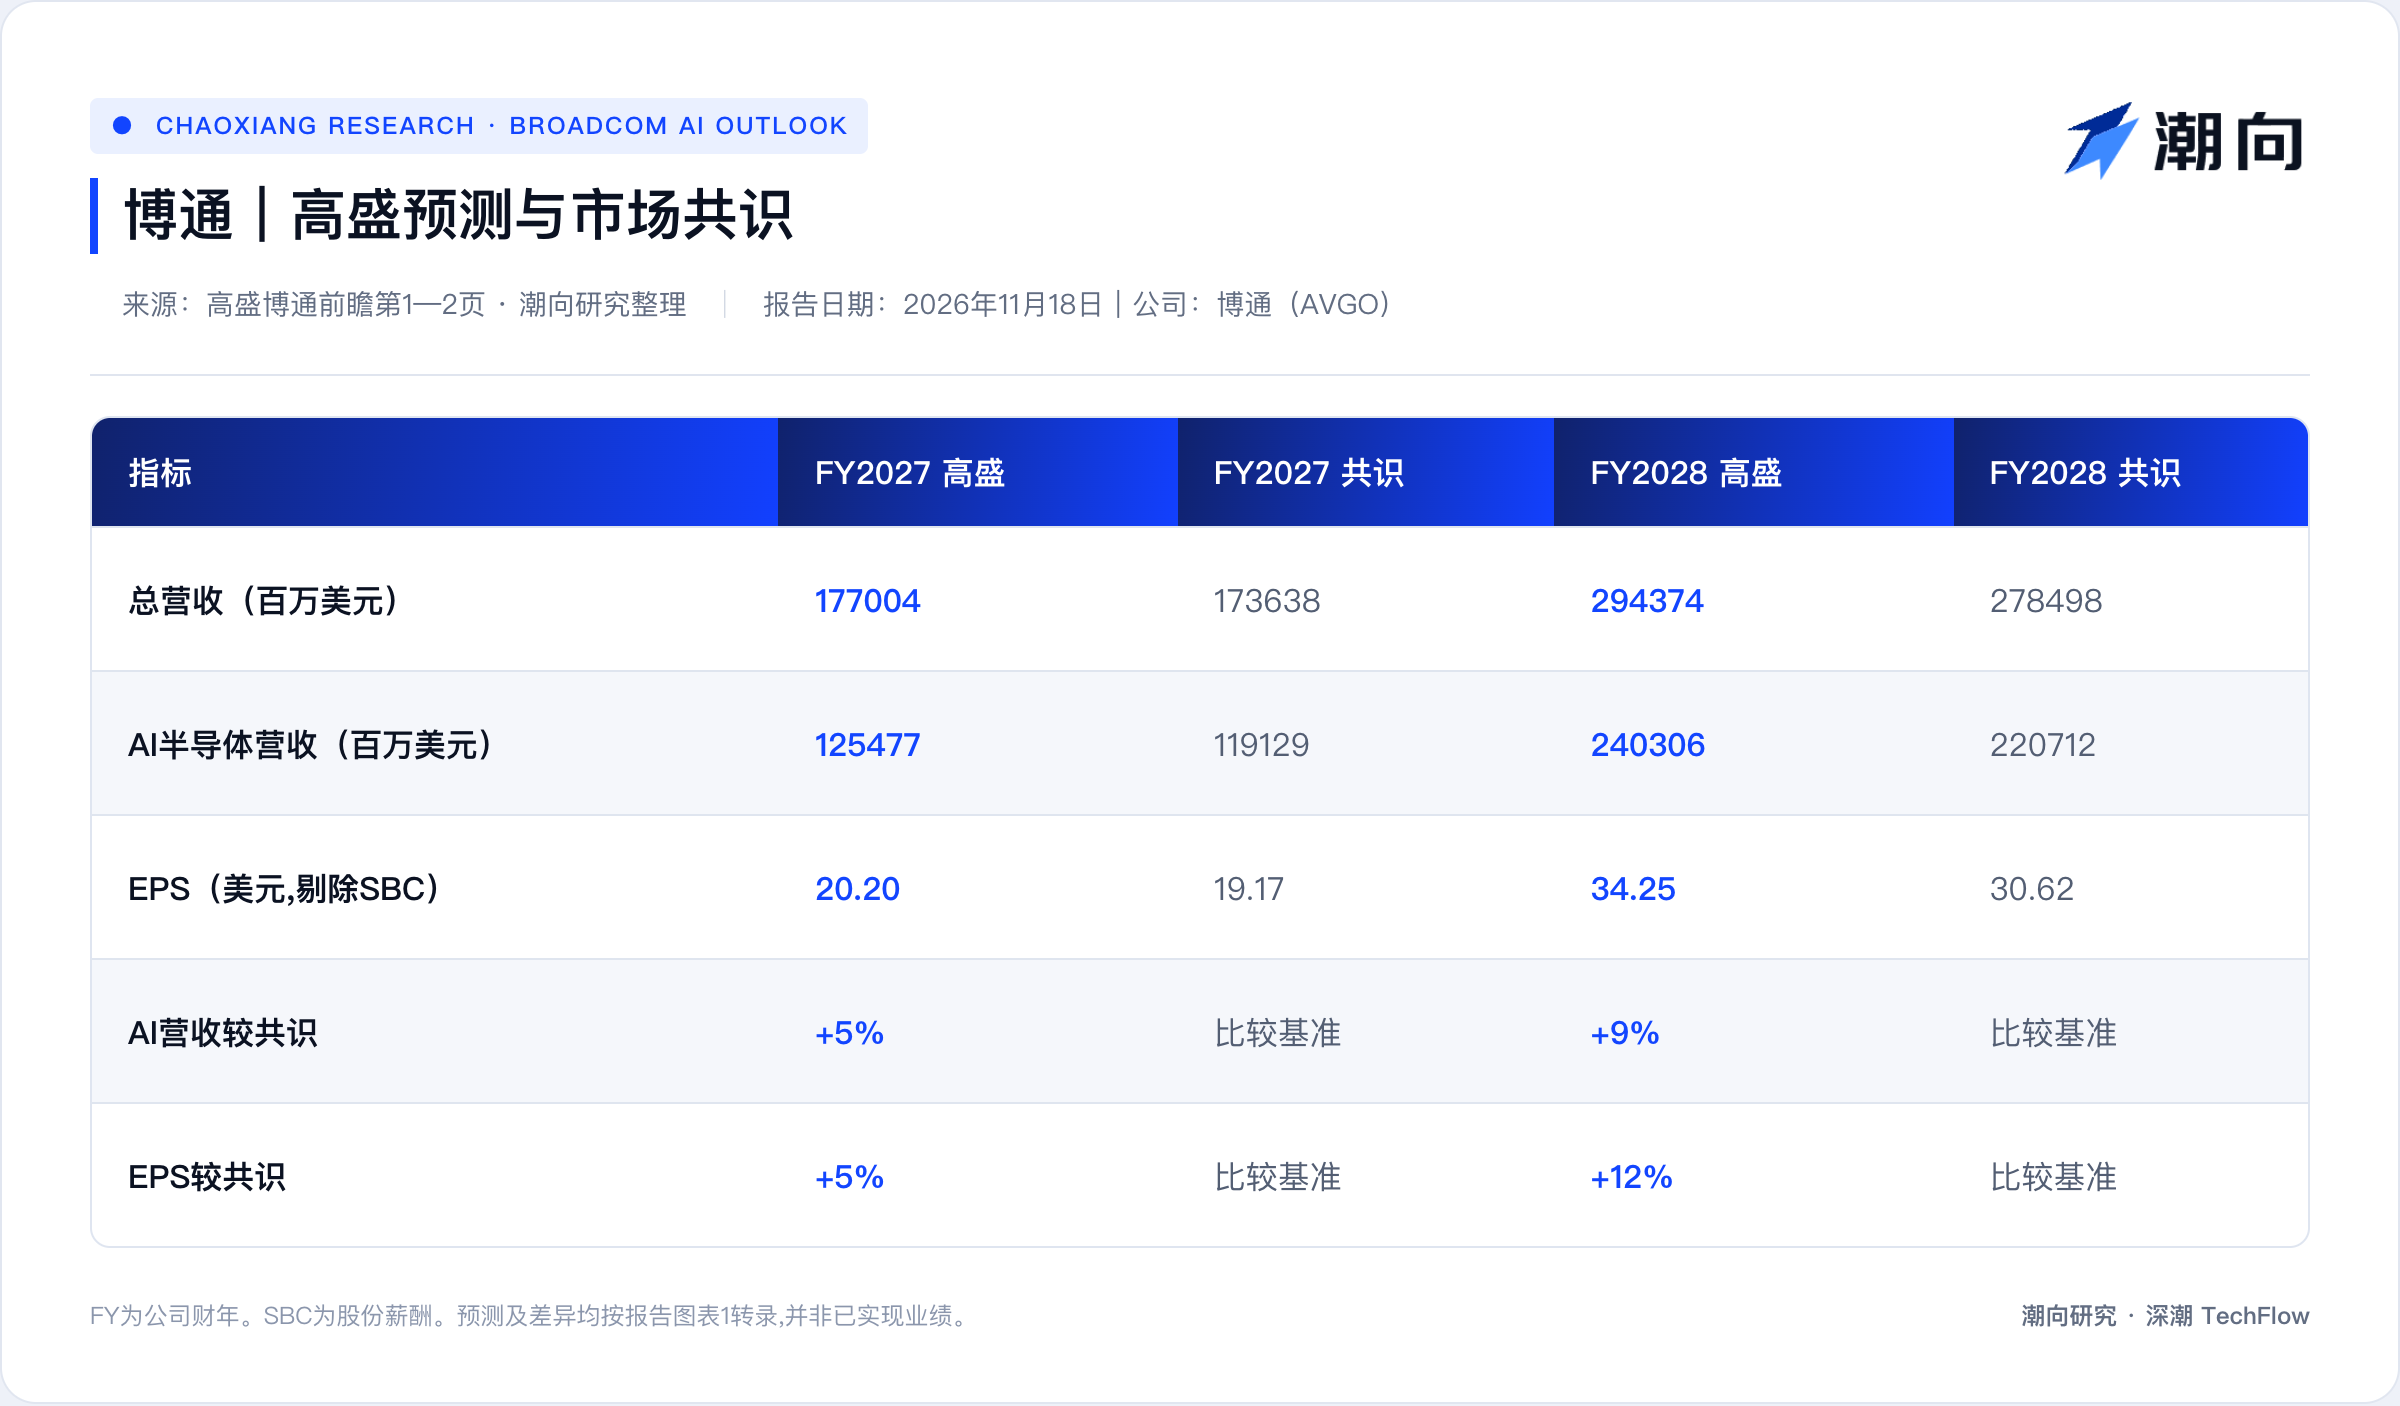
세부 재무 예측에서 골드만삭스는 브로드컴의 2027 회계연도 총 매출액이 1770억 400만 달러에 달해 시장 컨센서스 추정치(1736억 3900만 달러)보다 높을 것으로 전망했다. 주당 순이익(EPS)은 20.20달러로 추산되며 컨센서스 대비 5% 높다. 2028 회계연도에는 총 매출액이 2943억 7400만 달러로 상승하고 주당 순이익이 34.25달러에 도달해 각각 컨센서스보다 6%, 12% 높을 것으로 예상된다.
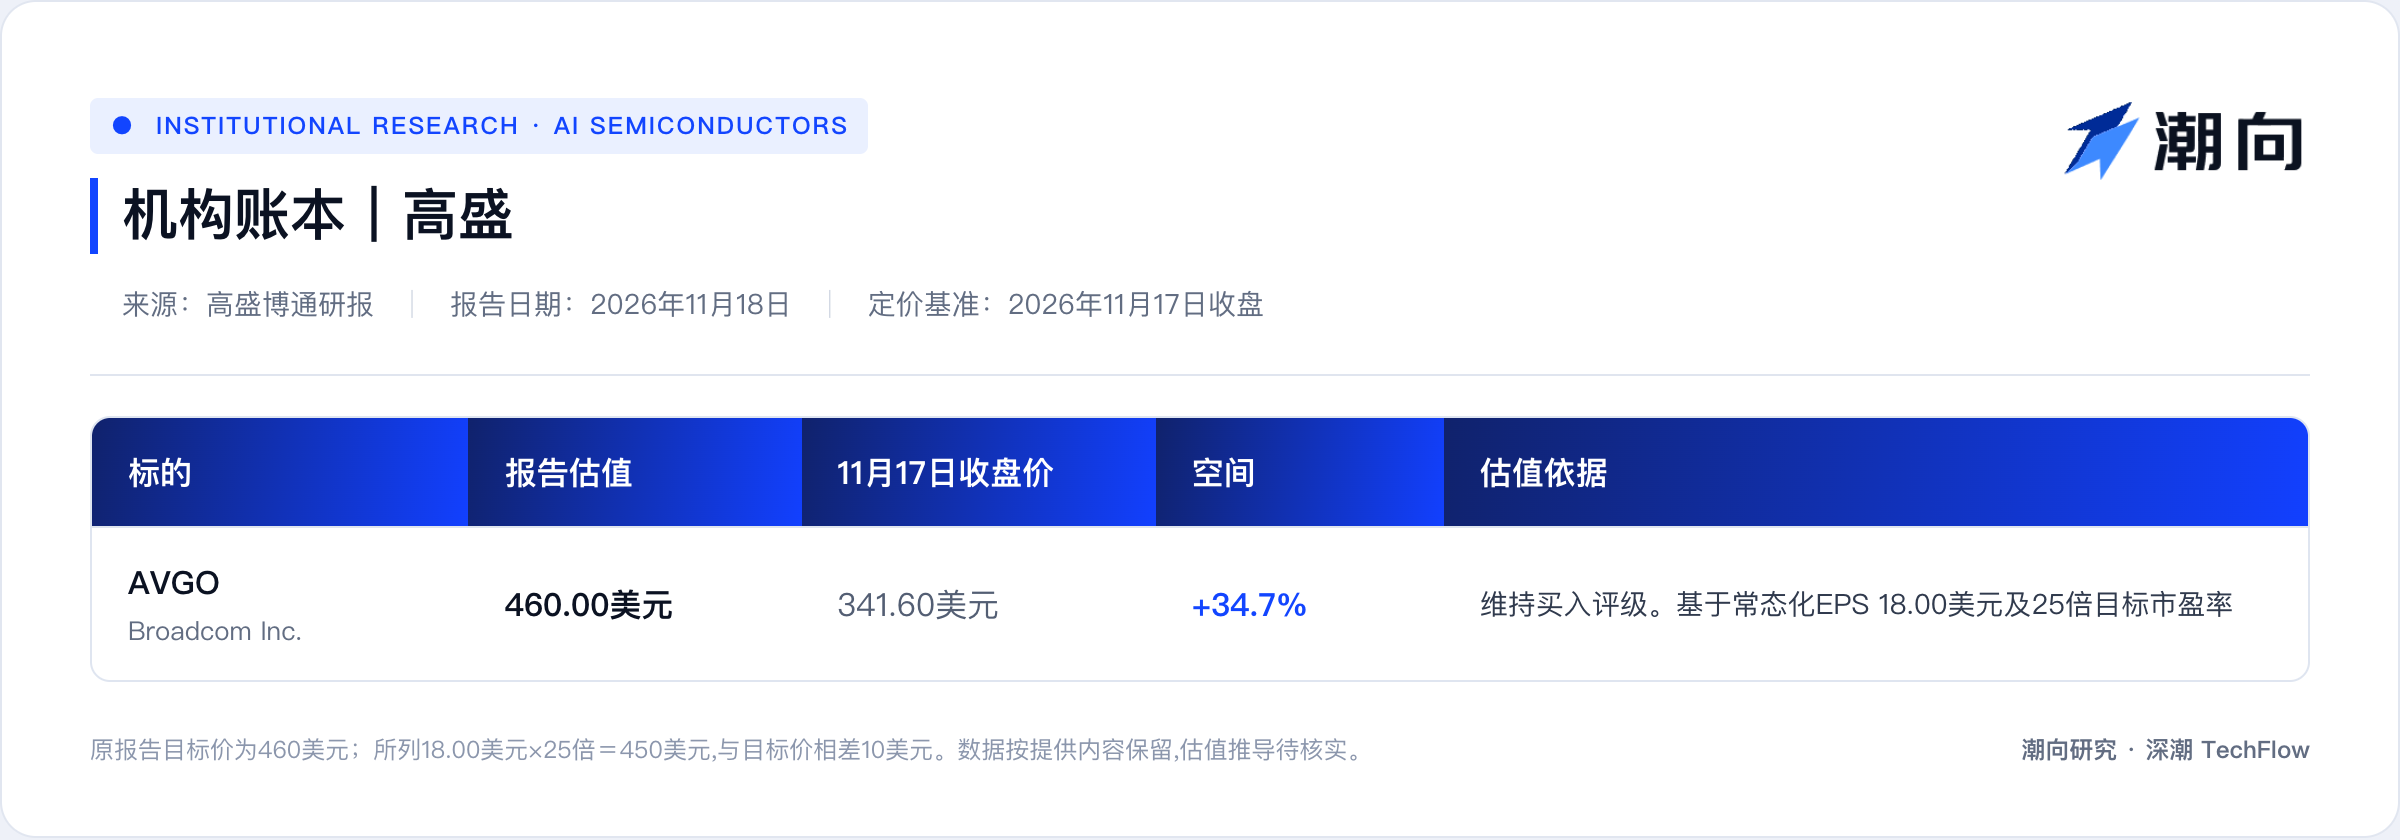
수익성 전망은 여전히 강력한 반면 목표주는 하향 조정됐다. 골드만삭스는 브로드컴의 12개월 목표주를 540달러에서 460달러로 낮췄으며, 이는 2026년 11월 17일 종가 341.60달러 기준 약 34.7%의 잠재적 상승 여력을 의미한다.
목표주 하향의 이유는 동종 업계 밸류에이션 중심축의 이동 때문이다. 골드만삭스는 브로드컴의 정규적 EPS 추정치인 18.00달러를 유지하되, 목표 P/E 배수는 30배에서 25배로 하향 조정했다.
신규 클라우드가 커스텀 칩 70% 차지, 자금조달 및 전력 수급 변수 부상
실적 발표 전화 회의에서 더 명확한 장기 사업 가시성이 제시되느냐에 따라 주가 변동성이 직접적으로 좌우될 전망이다.
AI 사업은 여전히 브로드컴의 핵심 성장 엔진 역할을 하고 있다. 골드만삭스는 2027 회계연도 브로드컴의 AI 반도체 매출이 1254억 7700만 달러에 달해 2028 회계연도에는 2배 이상 증가한 2403억 0600만 달러에 이를 것이며, 이는 각각 시장 컨센서스 대비 5%, 9% 높은 수치라고 예상했다. 비-AI 반도체 및 인프라 소프트웨어 부문은 상대적으로 부진할 것으로 보여 골드만삭스는 해당 두 사업부의 2027 회계연도 매출 예상치를 컨센서스보다 각각 5%, 3% 낮은 수준으로 책정했다.
이같은 높은 성장을 뒷받침하는 기반은 방대한 커스텀 가속 칩(XPU) 도입 계획이다. 그러나 구매자의 자금 조달 능력과 인프라 병목 현상이 시장 우려로 작용하고 있다.
골드만삭스에 따르면, 브로드컴이 2027 회계연도에 계획 중인 약 10기가와트(GW) 규모의 커스텀 XPU 도입 물량 중 신흥 초 대규모 클라우드 기업(Emerging Hyperscalers)이 약 6.3기를 차지했다. 2028 회계연도에는 브로드컴의 커스텀 XPU 도입 목표가 20기로 두 배 증가하고, 이 중 신흥 클라우드 기업의 비중이 약 75%까지 높아질 것으로 예상된다.
미국 중간선거 이후 투자자들의 2028년 데이터센터 부지, 전력 및 공간(LPS) 공급 부족 상황에 대한 우려가 뚜렷하게 확대되고 있다. 또한 신흥 클라우드 기업들은 외부 자금 조달에 크게 의존하는 구조라 자금 안정성이 곧 주문 인도 시기 준수 여부로 직결된다. 골드만삭스는 경영진이 전화 회의에서 실질적인 세부 사항을 공개해 2027년 물량 인도와 2028년 20기가와트 목표 달성에 대한 시장의 의구심을 불식시킨다면 이는 주가 상승의 중요한 촉매제가 될 것으로 판단했다.
미디어텍 참전 경쟁 격화, 구글 점유율 관심 집중
물리적 인프라 구축 및 자금 조달 제한 외에도 커스텀 칩 분야의 경쟁 구도가 변모하고 있다.
AI 연산 수요가 맞춤형 솔루션으로 쏠리면서 미디어텍(MediaTek) 등의 경쟁사들이 ASIC 시장 진입을 가속화하고 있다. 골드만삭스는 투자자들이 차세대 XPU 제품 주기 내 고객 이탈 방지(점유율 고정) 가능성을 특히 주목하고 있으며, 이 중에서도 구글(Google) 등 핵심 대형 고객의 점유율 안정성 여부가 주요 쟁점이라고 지적했다.
경영진이 차세대 커스텀 칩 프로젝트의 장기 협력 진행 상황을 추가로 공시한다면 시장에서의 점유율 유출 우려를 완화하는 데 도움이 될 것이다.
실적 발표 이후 시장의 주요 흐름을 전망하며 골드만삭스는 투자자들이 여전히 두 가지 핵심 쟁점을 놓고 공방을 벌일 것으로 봤다. 첫 번째는 외부 자금 조달 환경이 Tight 해짐에 따른 신흥 클라우드 기업들의 2027년 실제 물량 인수도이고, 두 번째는 2028년 데이터센터 전력 및 부지 병목 현상 해소 진전 여부다. 보고서는 동시에 4가지 하방 리스크를 경고했는데, ▲AI 인프라 지출 둔화 ▲커스텀 컴퓨팅 사업 점유율 손실 ▲비-AI 칩 재고 소화 속도 지연 ▲VMware 소프트웨어 사업 경쟁 심화 등이 그것이다.
본 문서는 TechFlow 리서치가 제3자 증권사 연구보고서를 정리하고 해석한 것입니다. 본문에 인용된 평가지표, 목표주, 이익예측 및 관련 판단은 전적으로 해당 증권사 애널리스트의 관점이며, 그들이 속한 기관의 입장을 대변할 뿐 TechFlow 리서치의 견해를 대변하지 않으며 어떠한 투자 권유나 조언으로도 간주되어서는 안 됩니다.
시장은 위험하며, 결정은 독립적으로 내려져야 합니다. 본 문서는 어떠한 증권 매수 또는 매도의 근거로 사용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo