トークン化米国株の91%を支えるのはわずか1社のブローカー:46億ドル規模のRWA株式帝国の基盤構造を徹底解剖する
著者:stein
編集:TechFlow
TechFlow解説:暗号資産と現実世界資産(RWA)の急速な融合が進む現在、トークン化された米国株式が静かに46億ドル大关を突破しつつある。しかしその繁栄の表象の裏に潜むのは、極めて集中した底層の実態だった。実株の91%以上が、米国のコンプライアンス対応ブローカーであるAlpacaに一元保管されているという事実にほかならない。
ワールストリートが百年間誇りとしてきた「発行・取引・ブローカー業務・清算」という権限分立構造が、暗号資産機関によるエンドツーエンド型垂直統合モデルによって完全に揺さぶられつつある。即時トークン化の決済ワークフローから、トップ機関が共同でSECに対し移管代理人規則の近代化を働きかける動きまで、伝統金融の中核を直撃する底層の再構築がついに始まった。
集中度の高い隠れた事実:Alpacaがトークン化米国株式の91%を独占保管
現実世界資産(RWA)分野は驚くべきスピードで飛躍的成長を遂げており、その中でトークン化米国株式市場も静かに総規模46億ドルまで拡大している。
しかしあまり知られていないのが、このように見えて世界中の数十もの分散型プロトコルとフィンテックプラットフォームが協力して構築しているように見える巨大エコシステムであっても、その底層資産が実は単一のエンティティに強く依存しているということだ。
最新のオンチェーンデータおよび規制開示データによれば、現在市場に出回っているトークン化米国株式46億ドルのうち、実に41億7000万ドル(91%超)を占める実質的な原資産株式すべてが、単一の米ライセンス持有ブローカーであるAlpaca Securities名下に一元で保管されていることが判明した。

図:グローバルトークン化米国株式発行体の底層ブローカー分布とAlpacaの市場シェア
世界中で最大手の暗号資産取引所が育成したBinance bStocksから、主流RWAプロトコルのOndo Finance、新興シンセティクスプラットフォームのxStocks、個人投資家向け取引巨人のRobinhood、そしてRealityFiやCoinbaseに至るまで、すべての主要機関が底層でAlpacaのブローカー保管ネットワークに深く接続している。
なぜ業界の大手一同がAlpacaを選んだのか?根本的な理由は、Alpacaが「証券取引界のStripe」と称される開発者フレンドリーなブローカーAPIを成功裏に構築したことにある。
伝統金融の世界では、全世界ユーザーを対象に米国株式取引と保管事業を展開する場合、機関は複雑な越境ブローカーおよび清算ライセンスの申請に数年を要さなければならず、コンプライアンスと技術のハードルは極めて高い。
一方、Alpacaならば複数の簡潔なコード呼び出しで各オンチェーン発行体がコンプライアンス対応口座を開設し、機関名義で本物の米国株式現物を一括購入して法令に則った隔離保管を実現できるため、製品出荷期間を大幅に短縮できる。
伝統的なワールストリートとオンチェーンパラダイム:取引所が株式市場を呑み込んでいる
ワールストリートが築いてきた百年間の成熟した法制度枠組みの下で、証券市場の運営は厳格に「権限分立」に基づく専門分業の均衡牽制論理に従う。
上場企業はコンプライアンス対応証券の発行のみを担当し、規制当局の監視下にある証券取引所(NYSEやNASDAQなど)は上場整理と価格発見を担当し、コンプライアンス対応ブローカーは顧客資金と口座管理を引き受け、保管信託会社(DTC)はすべての帳簿記録株式の名寄せ保管および機関間決済清算を掌握する。
この構造により、どの単一市場主体も権力を独占することを防ぎ、資産の横領・不正利用や利害関係の衝突を効果的に抑制してきた。
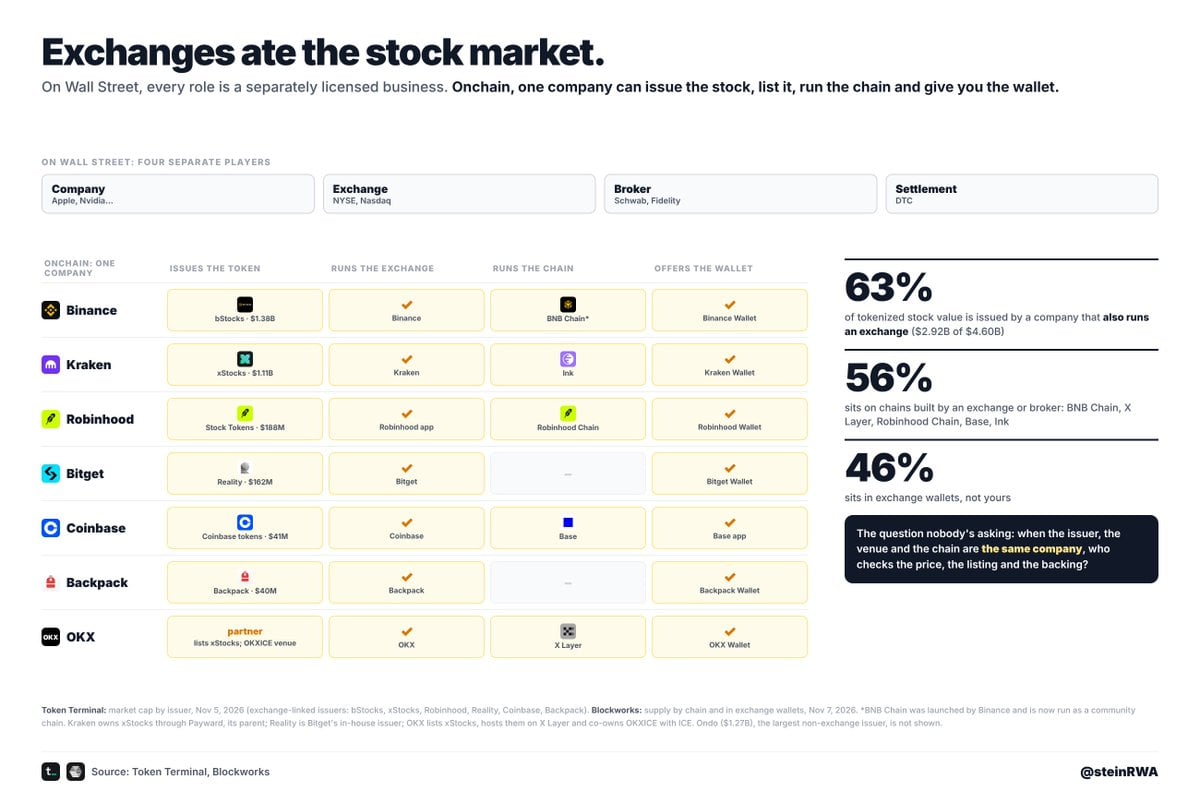
図:ワールストリート伝統的証券分担体系とオンチェーン垂直統合モデルの比較
しかしブロックチェーンおよびWeb3の世界では、この百年にわたる分業体制が完全に覆されつつある。単一商業機関が全工程にわたる「エンドツーエンド型垂直統合」を可能としているのだ。
Binanceが提供するbStocksを例に見ても、該プラットフォームはトークン化資産の発起・発行主体であると同時に、上場整理を行い二次流動性取引を組織する中核拠点でもあり、さらに統合された底層ブローカーチャネルを通じて決済クローズドループを直接掌握している。
垂直統合モデルは究極の資本回転効率をもたらし、機関間長距離決済の摩擦を完全解消することで、T+0さらには秒単位の即時決済および7×24時間絶え間ない取引を実現した。
一方で、このような高度な集約は規制当局および機関投資家の深い懸念を引き起こしている。シングルフォールティアまたはコンプライアンス監査が発生した場合、集約型のシステム溢れリスクが何倍にも膨張する可能性があるからだ。
発行体それぞれの特性:トークンがどこに留まるかが実際の用途を決める
各発行体は底層でアップル、エヌヴィディア、テスラなどのS&P500構成銘柄という同じ標準ターゲットをマッピングしながらも、オンチェーン上の生存軌跡およびエコシステムにおけるニッチ位置は全く異なっている。
これらのトークン化株式が最終的にオンチェーン上のどのアドレスに定着するかを観察すれば、真の保有者がどのようなユースケースを持つか、あるいはどのような商業意図を持っているかを最も直感的に洞察できる。
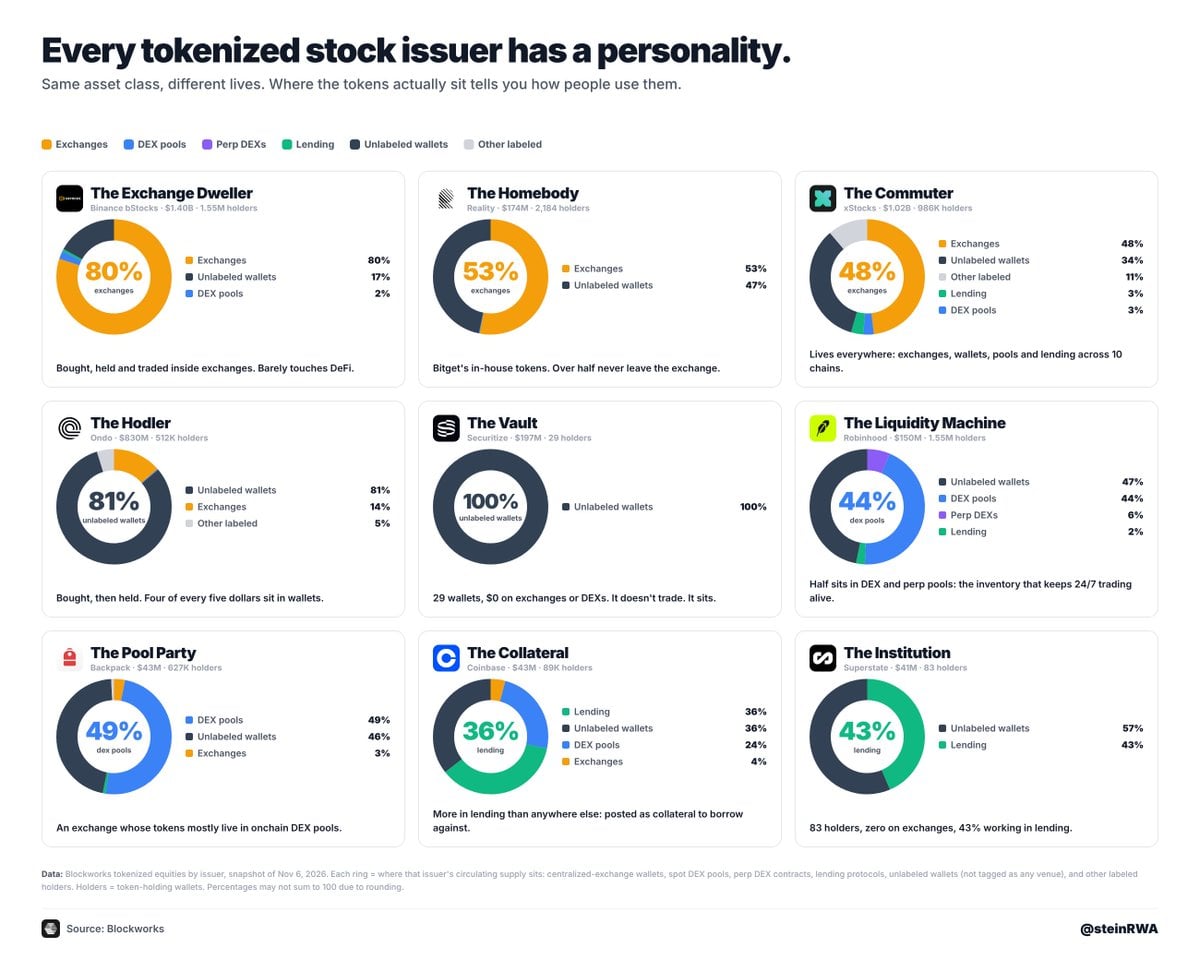
図:各主流トークン化股票発行体のオンチェーン資産分布と保有形態分析
Binance bStocksに代表されるプロダクトは典型的な「取引所棲息型」に分類される。流通高14億ドルのうち80%超が常に取引所の公式入出金アドレスおよび做市商のホットウォレットに固定されており、本質的には暗号資産個人投資家が法定通貨の外為規制回避、マルチコイン担保融資、高頻度デリバティブ裁定取引のために使用する派生合成ツールとして機能している。
これに対してRealityFiなどのプロジェクトが発行するトークンは、極めて分散した「DeFiネイティブ」の特徴を呈し、個人自己保管ウォレットや各大手分散型レンディングプロトコルならびに流動性プールに幅広く定着し、分散型金融(DeFi)の合成資産スタックに真に溶け込んでいる。
即時トークン化システム分解:Alpacaワークフローと決済ロジック
この数十億ドル規模の資産がクロスボーダーで移行する背後を支えているのが、Alpacaが構築した即時トークン化(Instant Tokenization)決済ワークフローである。
本業務チェーンはオフチェーンの法定通貨銀行システム、DTC名寄せ清算システム、スマートコントラクトの自動ステートマシンをまたいでおり、その標準的流転ロジックは4つの緻密なステップに分かれる。
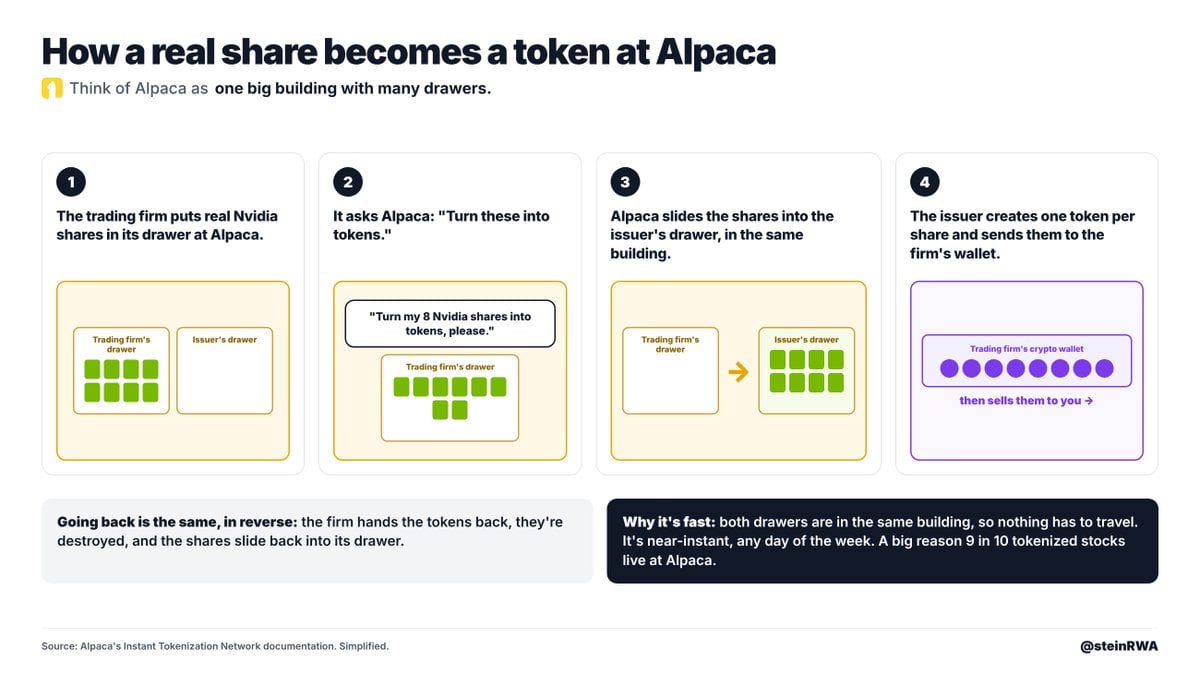
図:Alpaca即時トークン化システムの技術アーキテクチャと機関間決済ワークフロー
第1段階:做市商取引機関がAlpaca内に専用法人口座を開設し、トークン化対象の実绩米国株式を規制承認を受けた正当な経路で購入する。その後、DTC公式清算システム経由でT+1現物引渡を完了させ、Alpacaの保管総勘定元帳に計上する。
第2段階:取引機関が制限付き署名を用いてトークン化プロトコルに対するミント要求を発信し、スマートコントラクトノードがリアルタイムでAlpaca APIのコンプライアンス保管証明書を読み取り、底層現物が十分にロックされていることを確認する。
第3段階:スマートコントラクトが目標ブロックチェーン(Ethereum、BNB Chain、Arbitrumなど)上で1:1比率で等価なトークン化株式をミントし、做市商または投資家アカウントへ配布することで、全工程の透明性と追跡性を確保する。
第4段階:投資家が逆方向の返却(リデプション)を開始すると、スマートコントラクトは自動的に該当数のオンチェーントークンを焼却し、同時にAPI通知をトリガーしてAlpacaに対し第二市場での同等規模実株売却を実行させる。法定通貨元本は微小手数料を控除後原渠道で返金され、完璧な閉環構造が完成する。
究極の生命線争奪:四大巨頭が共同でSECに移管代理人改革を要請
トークン化米国株式が劇的に進展する一方で、トップ業界機関はすでに気づいている。もし底層の法的所有権が依然として旧時代の中央集権的登記台帳に固定されたままであれば、トークン化は永遠に「派生合成商品」に過ぎず、メインストリームへと昇華することはできないのだ。
近日、Figure、Securitize、Bullish/Equiniti、Plume Networkの4社がコンプライアンス金融に深く精通した大型機関として、米国証券取引委員会(SEC)宛てに画期的な共同陳情書を正式に提出した。
陳情書はSECに対し、移管代理人(Transfer Agent)に関する現有規制規則の全面的近代化改訂を強く求めている。
ワールストリートにおける法的定義において、移管代理人は公開上場企業にとって必要不可欠な制度的基盤である。上場企業は必ずライセンス持有移管代理人を指定する必要があり、その維持管理責任を持つ株主登記台帳(Stock Register)こそが、企業が合法的な所有者を認定するための唯一の法的根拠なのである。
もしSECが法的所有権登記台帳のパブリックチェーンまたはコンプライアンス対応パーミッションチェーンを通じたリアルタイム維持・更新を直接認めた場合、証券業界全体の決済底層は根本的な再構築を迎えることになる。その時、トークンはもはや株式に対する間接請求権ではなく、トークン自体が不変の法的株式所有権を代表することになる。これは長年業界を悩ませてきた規制の霧を徹底的に払いのけるだけでなく、兆ドル規模のワールストリート主流資産の全面オンチェーン化に究極の道筋を整えることになるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @steinRWA