45日間で6兆ドルが消滅、これはバブルか、それとも機会か?
執筆:The Kobeissi Letter
翻訳編集:TechFlow
現在最も多く問われているのは、「AIバブル」が存在するか、そして既に弾けているかどうかという問題だ。
米国株式は連続31取引日間で、平均して1日あたり2250億ドルの時価総額が消滅している。
以下では、これがどのようにこの状況に至ったか、現在何が起きているか、そして我々が次に何を見ているのかを体系的に整理する。
2022年11月以降、我々はAIに対して強く楽観的な立場を取り続けており、それを歴史上最も大きな技術革命と呼んできた。
我々の「資産を持てば勝つ、そうでなければ取り残される」という判断は、イノベーションによる収益と蓄積し続けるインフレに基づいている。
過去6週間、AI関連の取引きは始動以来最も過酷なテストの一つを経験しており、その厳しさは2025年4月の貿易戦期間と比較しても引けを取らない。
現実には、AIがグローバル市場、経済、そして文明の既存秩序に衝撃を与えている。この衝撃は感情の二極化を招き、資産価格の大幅な変動はその二極化を一層拡大させるだけである。
そしてこれこそが、今我々が見ている事態だ。
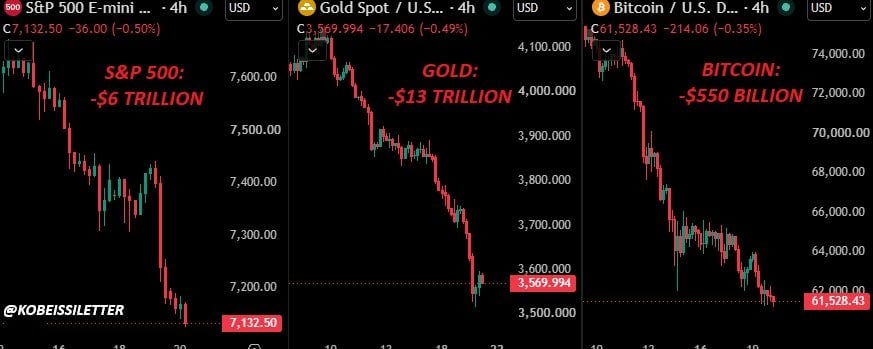
図:直近のス&P500、ゴールド、ビットコインの推移。図にはス&P500の時価消滅6兆ドル、ゴールド13兆ドル、ビットコイン5500億ドルの注記がある。
過去45日間、極めて混沌とした状況
詳細に入る前に、10月6日にS&P500が過去最高の水準を更新してからどれほどの出来事が起こったかをまず明確にする必要がある。
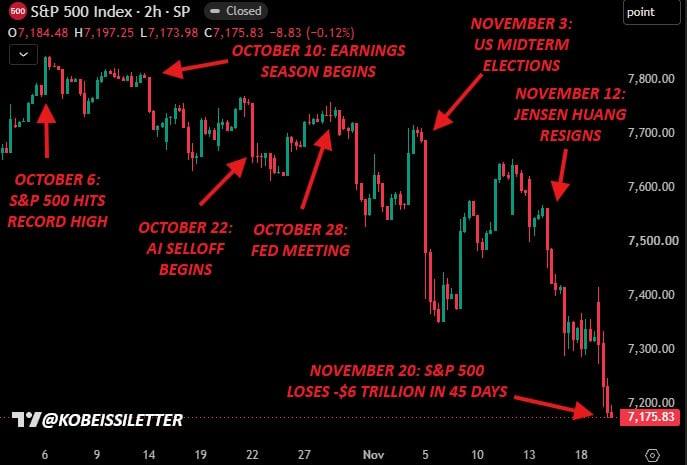
図:S&P500の過去45日間の推移。注記には10月6日の新高値更新、10月10日の決算シーズンの開始、10月22日のAI売りの開始、10月28日のFRB会議、11月3日の中間選挙、11月12日のジェンソン・ハン氏の辞任、および11月20日の45日間で累計6兆ドルの時価消滅が含まれる。
過去45日間で市場はいくつものイラン戦争関連の見出し、2026年第3四半期の決算シーズン、AIへの資本支出とフリーキャッシュフローに関する懸念、10月のFRB会合、米中間選挙、エンヴィディア($NVDA)をめぐる騒動を経験し、最終的に時価総額6兆ドルが消滅した。
さらに、AnthropicのIPOで1000億ドル以上の資金調達が行われ、史上最大のIPOとなった一方で、直近の取引時間で市場流動性を著しく吸収した。
こうした時期には、投資家は一旦足を止めて、重要な問いを自分に突きつける必要がある。すなわち、何が変化したのか、何がすでに価格に織り込まれているのかということだ。
多くの懸念はすでに織り込み済み:資本支出とフリーキャッシュフロー
今回の下落は、まず第一に、米巨大テック企業におけるAIへの資本支出に対する懸念、およびそれが2027年、2028年のフリーキャッシュフローと収益力に与える影響に起因している。
これらの懸念は実際に存在するものである。
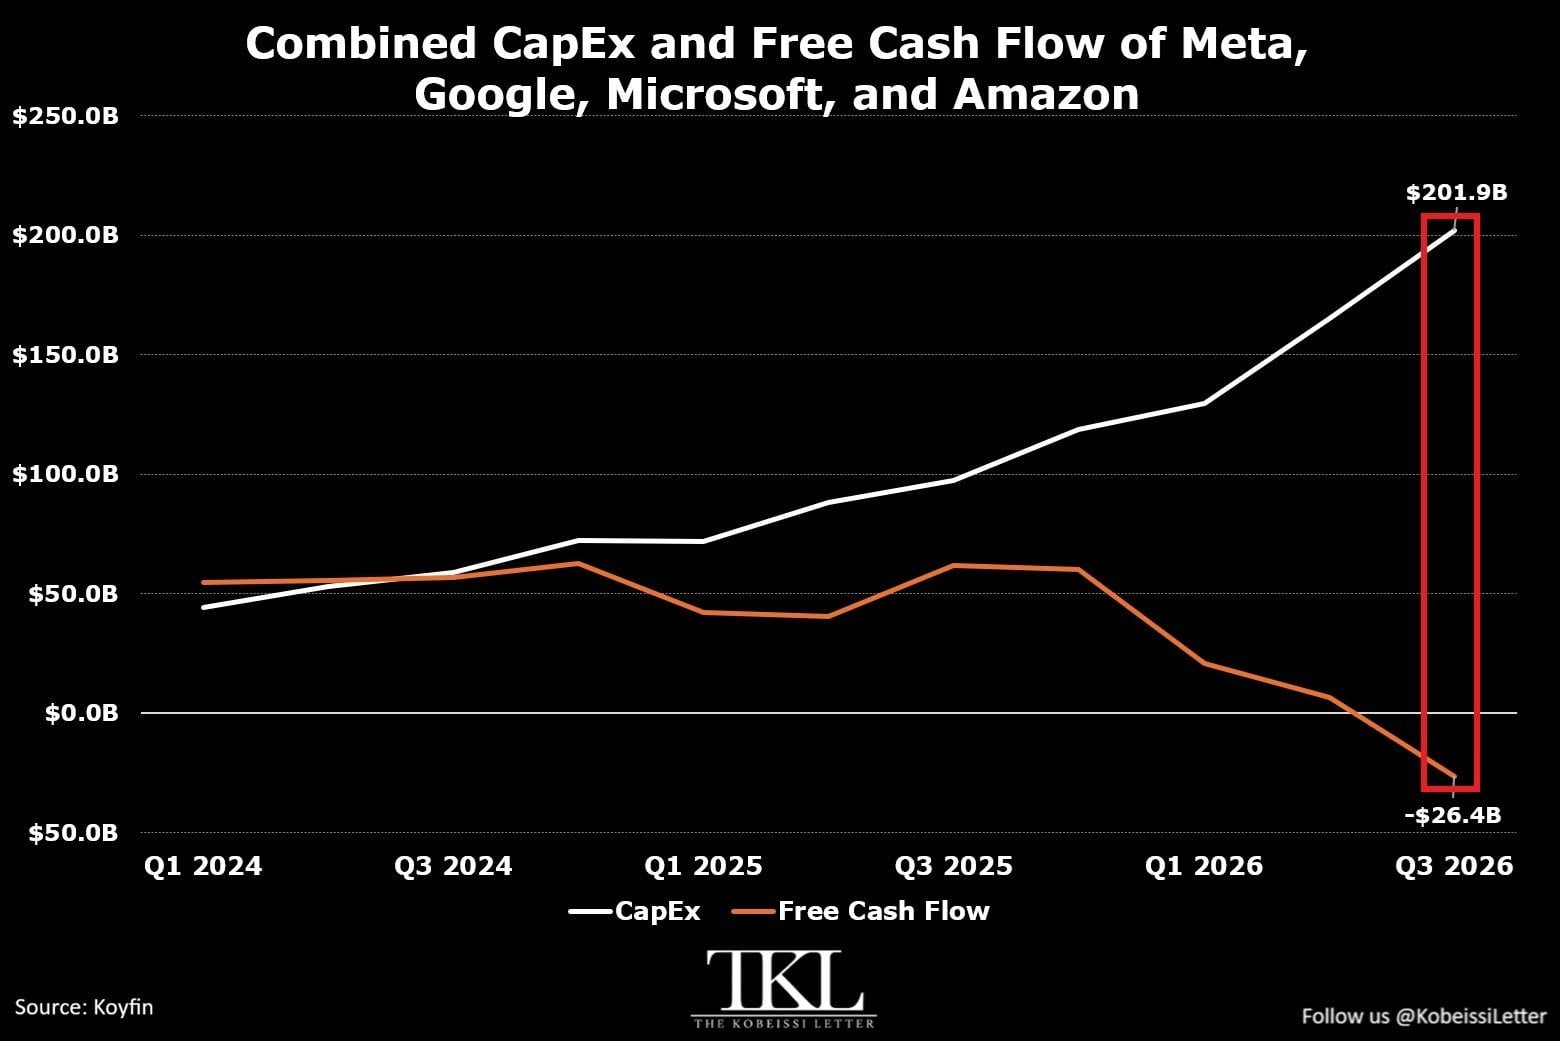
図:Meta、Google、Microsoft、Amazonの合計資本支出とフリーキャッシュフロー。2026年第3四半期には資本支出が2019億ドルに達し、フリーキャッシュフローは-264億ドルとなった。
Amazon($AMZN)、Alphabet($GOOGL)、Meta($META)、Microsoft($MSFT)の合計資本支出は、2026年第3四半期に369億ドル増加し、過去最高記録となる2019億ドルとなった。
この数字は過去12ヶ月で倍以上に膨れ上がり、2024年第1四半期比で356%の成長を示している。過去3年間でのメガキャップテクノロジー企業の資本支出合計は1.6兆ドルに達した。
ただし認めざるを得ないのは、過去最高レベルのインフラ投資こそが、歴史上最も大きな技術革命に必要な条件であるということだ。フリーキャッシュフローの一時的なマイナスは、長期的な構築に伴う短期的コストである。
こうした懸念の大部分はすでに価格に織り込まれている。資本支出の回収率についてより明確な答えが出るまで――おそらく2027年第1四半期または第2四半期まで待つことになるだろう――それらは容易には消えない。
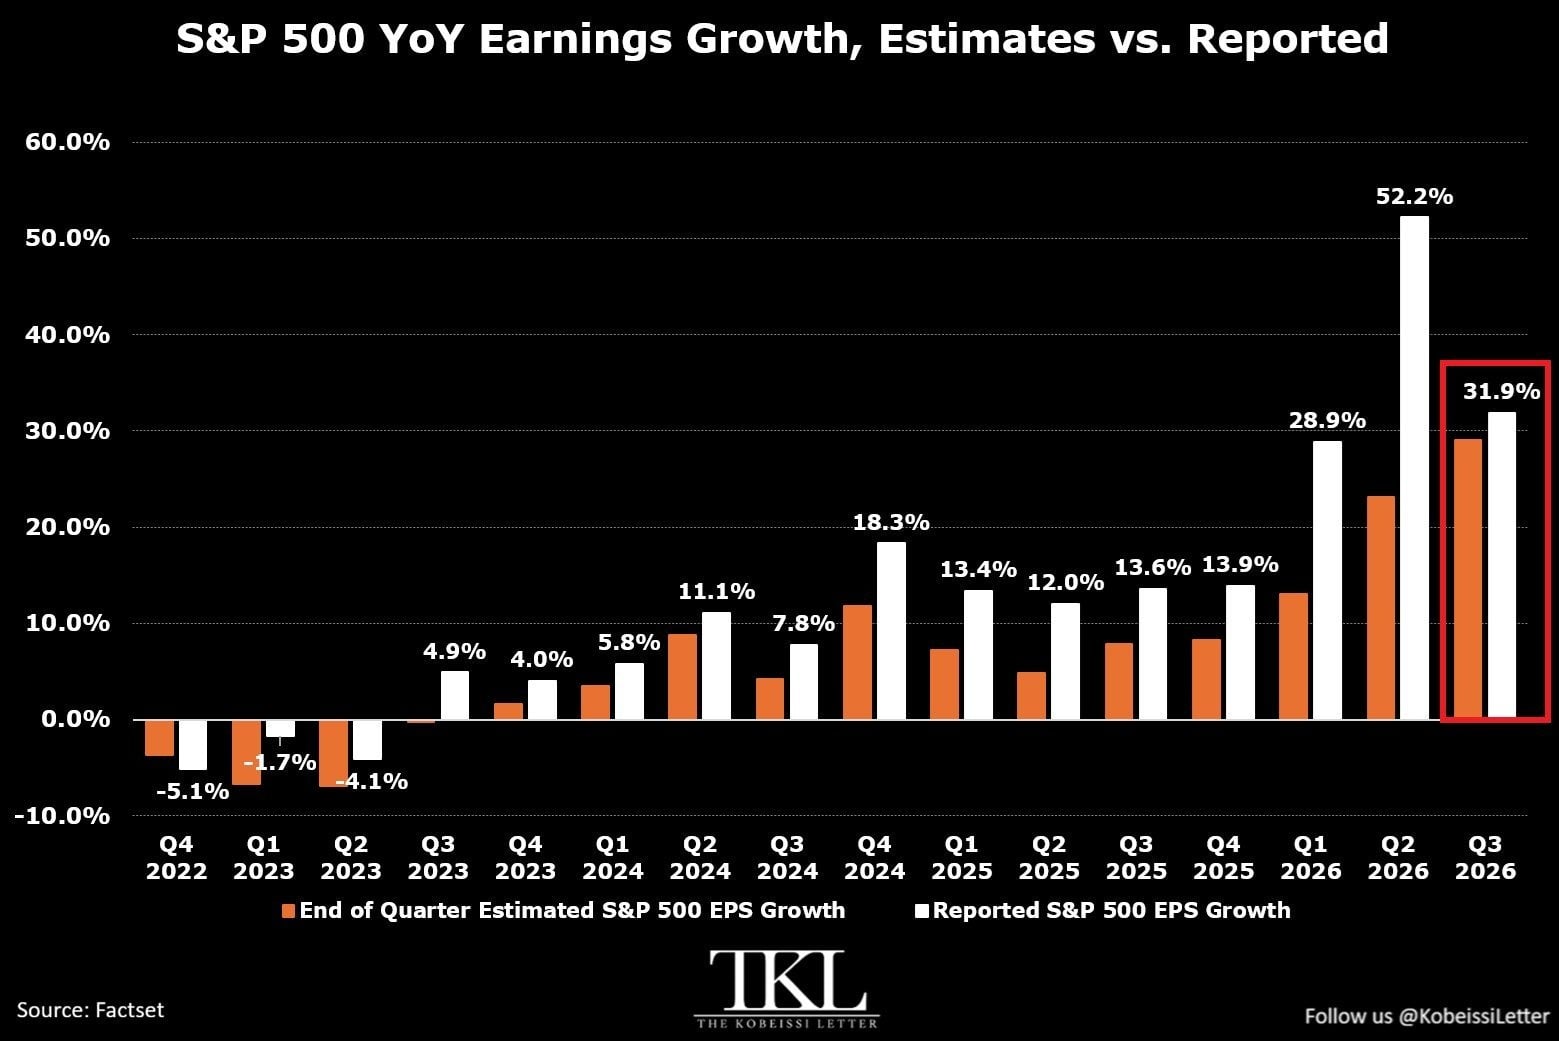
図:S&P500のEPS前年同期比増減率。予想対実績比較。2026年第3四半期の実績増加分は31.9%。
現在の市場のように、恐怖に満ちながらもなおこのような強力な成長を示す例は稀だ。
現時点において、S&P500構成企業の2026年第3四半期EPSは前年同月比31.9%増であり、少なくとも4年で最も強い同期比成長率となっている。
実際の利益は連続13四半期にわたって予想を上回っている。AI構築への取り組みは、多くの人が認識しているよりもはるかに強力である。
民主党が中間選挙で「完勝」、トランプ・プットオプションの終了
次に、直近のテック株の大幅な下落の相当部分を促した要因として、米中間選挙の結果に関係づけられるものを指摘する。この選挙結果は、我々が「トランプ・プットオプション(Trump Put)」と呼んでいたものの実質的な終了を意味する。
トランプ大統領の2016年から2020年の第1任期、および現在の第2任期を通じて、市場は波乱の際にトランプ氏が政局を揺さぶる能力を持っていることに安心感を抱いてきた。「トランプ・プットオプション」とは、ヘッジの概念である。市場が悪化する際、トランプ氏は介入すると考えられていたのだ。安定した市場は常に彼にとって最重要事項であったからである。
民主党が中間選挙で「圧勝」したことで、「トランプ・プットオプション」は事実上終了したと考えられる。この後ろ盾が消滅する動きをさらに加速させたのが、11月4日の以下の投稿である。
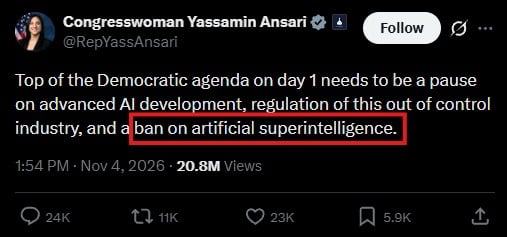
図:米国下院議員Yassamin Ansari氏は2026年11月4日发帖称、民主党新政権就任最初の日の優先議題には、先進AI開発の一時停止、「制御不能」となる業界への規制、人工スーパーインテリジェンスの禁止を含むべきだと主張した。
議会の上下両院の支配権交代により、トランプ大統領の市場介入能力は部分的に弱まった。AI禁止を求める声が高まり始め、市場は厳格な規制や、2027年1月に民主党が政権を獲得した際にAIが禁止されるシナリオを既に織り込んでいる。
「トランプ・プットオプション」の終焉は不可逆であり、米国株のより急峻な調整を招くであろう。しかしながら、我々は規制に関する懸念が過大評価されていると考えている。
米国でAIが禁止されることはあり得ない。仮にそのような禁令が執行される可能性があったとしても、それは米国が世界のAI競争におけるポジションを中国に譲渡することとほぼ同等である。
規制が増え、新しい課税対象が生じる可能性はあるが、市場はもっと極端なシナリオで価格形成を行っており、我々が最終的に実現すると考える状況よりも深刻な状態を織り込んでいる。
結局のところ、どの政党が政権を握ろうとも、米国は勝たねばならないのである。
不安定化する市場の中でFRBが利上げを継続中
AI投資への懸念や政治力学の変化に加え、FRBは積極的な利上げを行っている。
イラン戦争が300日目に近い中、米国のインフレ率はFRBの2%目標を67ヶ月連続で上回っている。ウォーシュ議長(Warsh)は、インフレを2%に戻すことが唯一の優先課題であり、例外はないと表明している。
これにより、もともと高額なAI構築コストがさらに高騰する。ましてや米連邦債務の状況は以前にも増して悪化する。
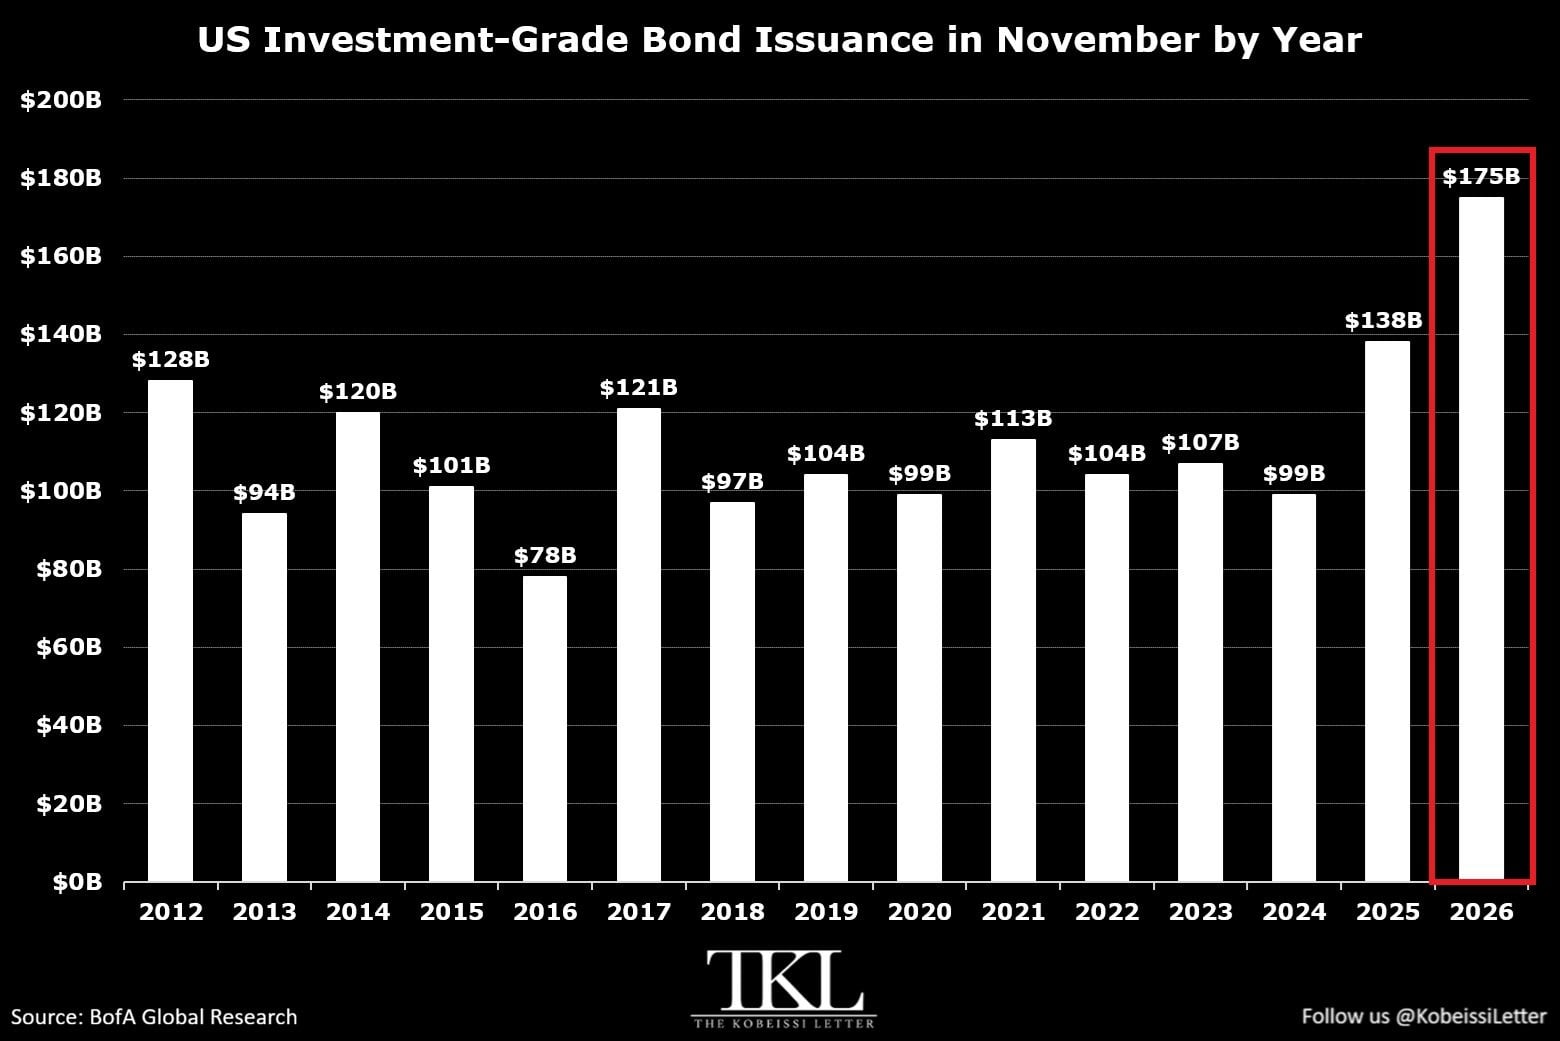
図:米国投資格付社債の11月発行規模の年別比較。2026年11月は1750億ドルに達する見込みで、記録がある11月としては最高水準となる。
上記グラフに示す通り、米投資格付企業債の発行規模は11月に前年同月比370億ドル増、つまり27%増の1750億ドルに達する見込みで、履歴が残るいかなる11月の中でも最高値となる。このような環境下でFRBが利上げを行うことは、最近の不安定性を一層強めていると考えられる。この状況は変わるだろうか。
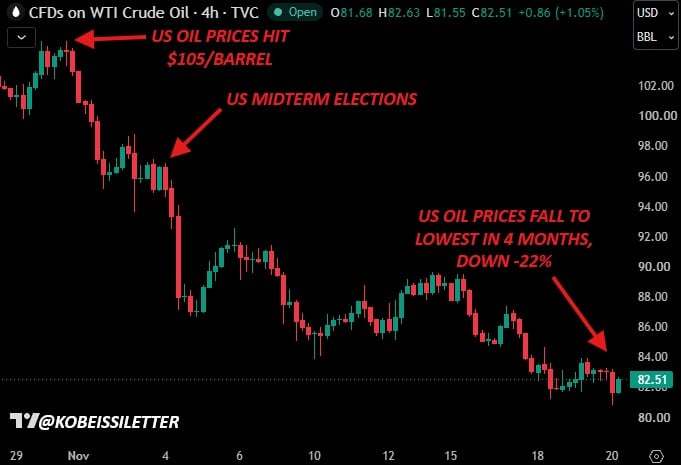
図:WTI原油の短期契約価格推移。価格は一時1バレルあたり105ドルに到達したが、中間選挙後に反落し、それまでの高値から約22%下落、約82.51ドルとなり、4ヶ月ぶりの安値となった。
政権移行と直近の市場下落が重なり、今月の原油価格は約22%下落した。市場の不確実性が加わり、特にイラン戦争の終結が近づいてきていることが鮮明になるにつれ、FRBが2027年を見据えた展望を変更する可能性が高い。
11月2日、我々は中間選挙前の米国原油価格に関する分析記事を公開し、当時93.00ドル割れを予測していた。その後、価格は2026年8月以来の安値まで低下した。
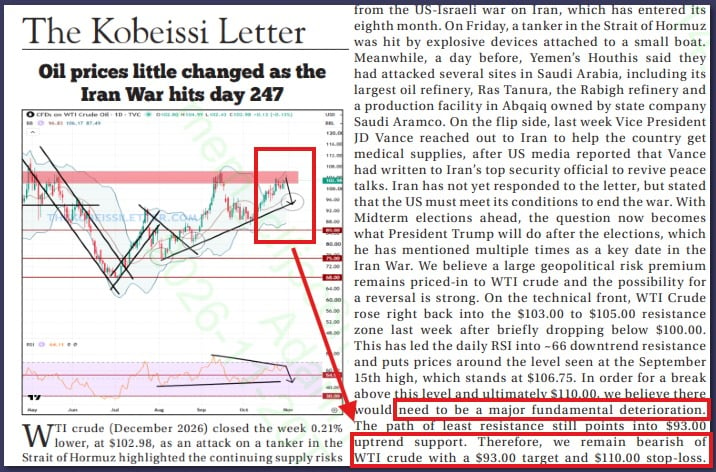
図:The Kobeissi Letterが11月2日に公開した原油価格分析のスクリーンショット。当時イラン戦争は247日目を迎え、93ドルを目標値として提示した。
日曜日には最新のThe Kobeissi Letterを発行予定である。全文を読むには購読をご検討ください。
原油価格は下落しつつあるものの、「高い水準が長期化(higher for longer)」が一時的ではあっても継続する。しかしながら、我々は2027年半ばまでにFRBの政策が緩和姿勢へ転じる可能性が高まっていると見ている。
NVIDIA、AMD、および中国向け半導体移送をめぐる情勢
過去2週間で、NVIDIAはAI革命の舵取り役であるジェンソン・ハン氏を失い、株価は数週間で40%下落した。一方AMDについては、中国への半導体密輸疑惑が持ち上がっており、市場はこの事象が及ぼす影響に対する重大な懸念を既に織り込んでいる。
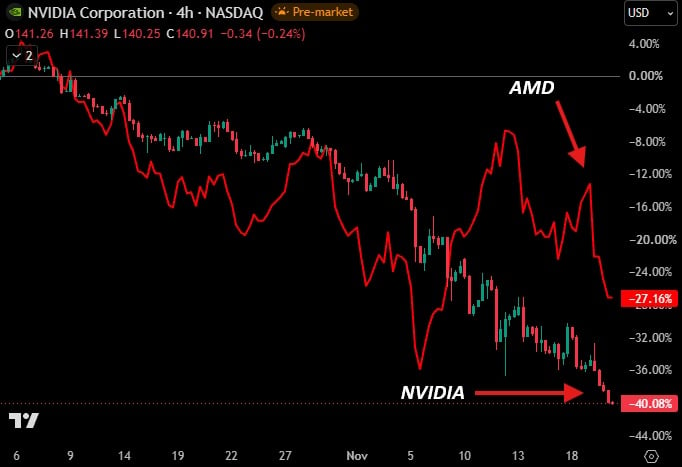
図:NVIDIAとAMDの直近の週足推移。図にはNVIDIAが約40.08%下落、AMDが約27.16%下落した様子が示されている。
読者各位もお気づきかと思うが、我々はNVIDIAに関する姿勢を明確にしており、早くから「無罪が証明されるまでジェンソン・ハン氏は無辜である」という立場を採用してきた。独立調査が明確な事実を出すまでは、取締役会はジェンソン・ハン氏に配慮するよう求めている。
この見解を持っているのは、ジェンソン・ハン氏がAI革命および米国における同社の成功に果たしてきた革新と影響が計り知れないものだからだ。現在NVIDIAの株価はほぼ「ジェンソン・ハン氏は復帰しない」前提で価格形成されており、同社のファウンドレイションガイダンス全体が完全に切り捨てられている状態にある。
AMDでも類似の展開が見られる。11月19日に発表されたショートルートレポートは、同社が中国へ半導体を密輸していると非難したが、この主張はまだ検証されていない。
これらの事案の影響を受け、テックセクターのフォワードPERは2020年3月以来の最低水準まで低下した。
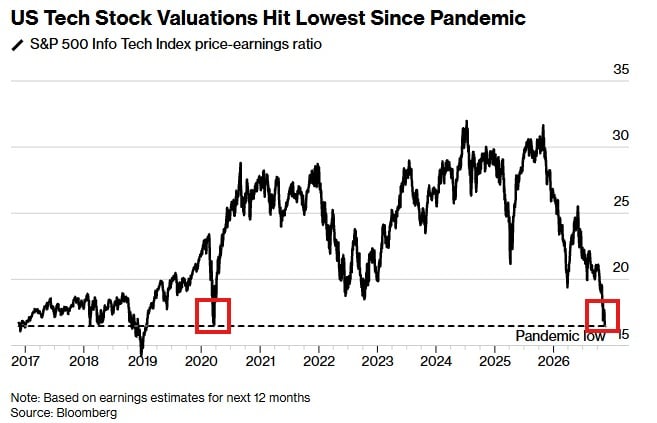
図:S&P500情報技術指数のフォワードPERは、パンデミック発生以降の最低水準付近まで反落した。
NVIDIAのフォワードPERは9倍まで低下し、S&P500内でも最も割安な銘柄の一つとなっている。同社が実現しつつある利益成長率と照らし合わせれば、その割安さはさらに顕著である。
これは何を意味するのか?市場がフォワードPERにおける「E(利益)」を信用していないことを示している。
NVIDIAが2028年度会計年度の売上高ガイダンスとして約7500億ドルを示しているにもかかわらず、ジェンソン・ハン氏が不在であっても市場はこれを依然として受け入れていない。
現在の市場には、予期せぬ展開を生み出す余地がかなり埋め込まれている。
市場センチメントが危機的水準に達する
10月15日、我々は「ステルス・ベアマーケット(Stealth Bear Market)」と題する分析記事を公開し、S&P500の表面上は見えてこないが、特にテック株を中心に既にベアーマーケットが発生していると指摘した。センチメントの転換点はそれ以前から訪れていた。それは中間選挙やNVIDIAの動揺から始まったのではない。
以下のグラフに示す通り、それらの事象はセンチメント転換を加速させただけである。
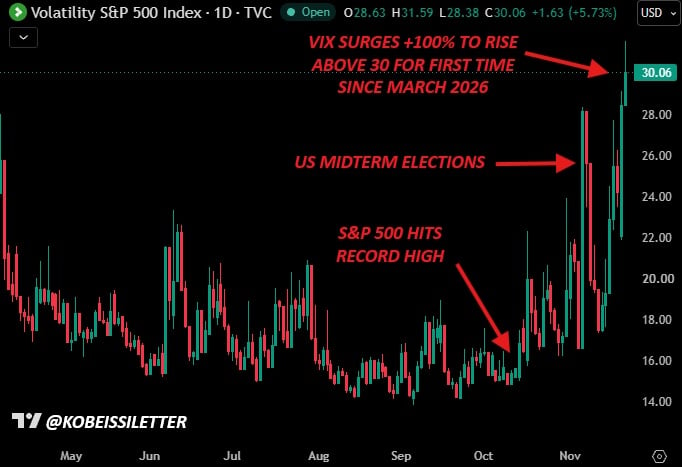
図:変動性指数VIX。10月の安値水準から100%以上上昇し、30超えへと反発、2026年3月以来となる。
変動性指数($VIX)は10月の底値から100%超の上昇を記録し、11月5日には2018年2月以来となる単日最大値幅を記録した。この急激なパニックの高まりに、Anthropic($ANT)のIPOが市場流動性を著しく吸い上げた動きを重ね合わせて考察する必要がある。
本IPOに対する機関投資家の需要額は4000億ドルに達し、火曜日の簿記締結後には小売注文額が1000億ドルとなった。当時の予想発行価格78ドルを適用すれば、当初の資金調達規模644億ドルのおよそ8倍に相当する。
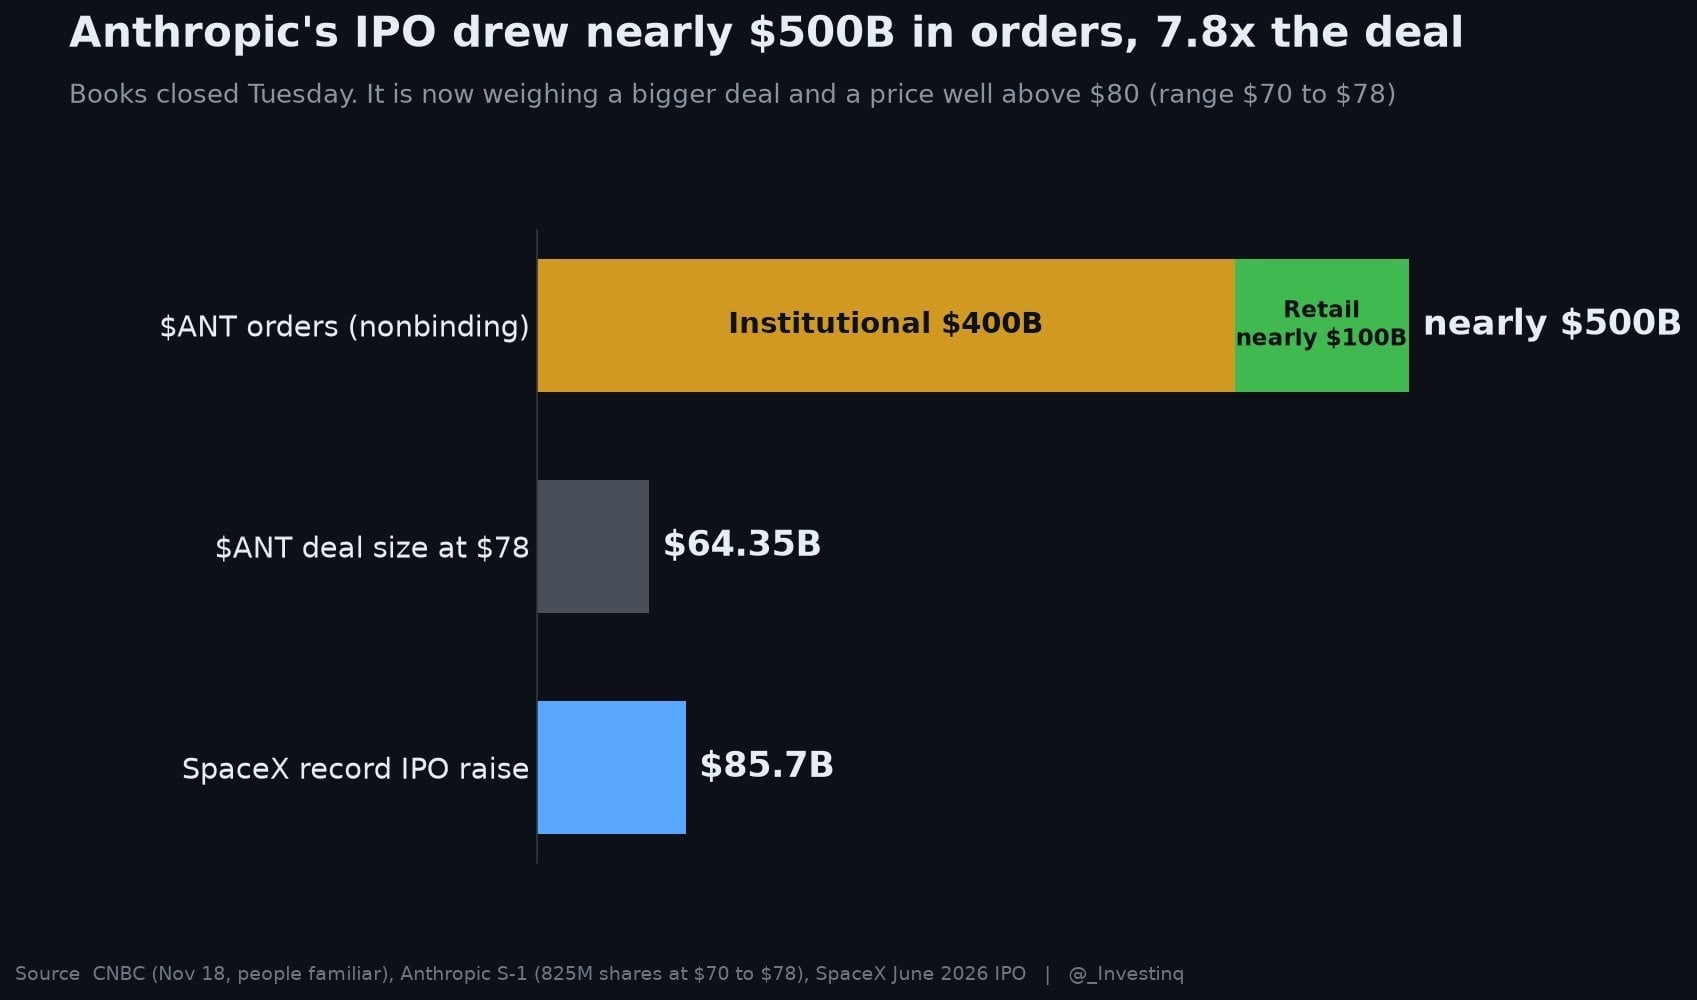
図:Anthropic IPOの申込規模。機関投資家約4000億ドル、個人投資家約1000億ドルで合計約5000億ドルとなり、78ドルの発行価格に対応する643.5億ドルの発行規模の約7.8倍である。図にはSpaceXが記録した857億ドルのIPO資金調達額との比較も示されている。
センチメントの急転換に、流動性の大幅な収縮が重なったことで、今週私たちが目にしたような価格行動――株式、ゴールド、暗号資産など主要資産クラス全体のほぼ同時下落――がもたらされた。
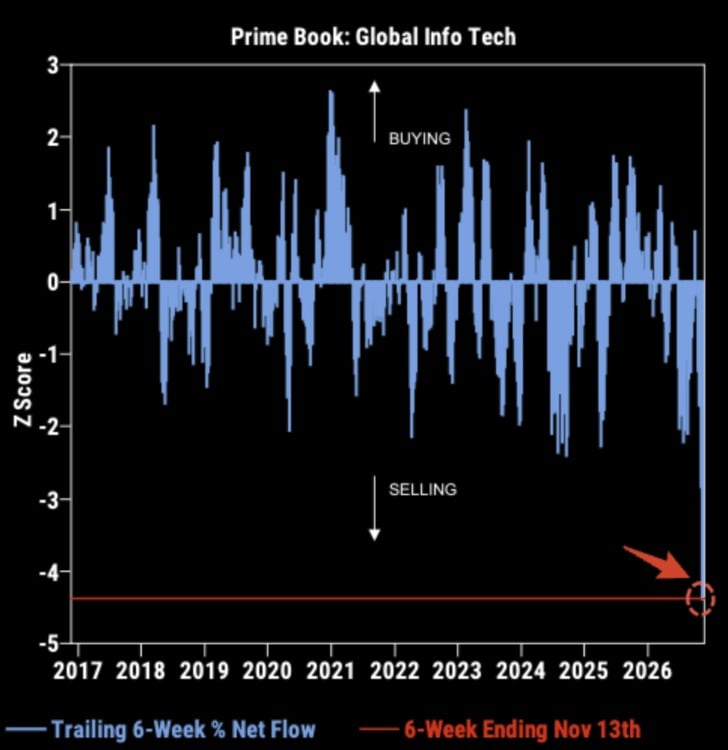
図:世界ITセクターのパワーブック(Prime Book)における過去6週間の正味資金流出入。11月13日時点で締め切られた過去6週間には、過去10年で最深クラスの純流出が観測された。
ヘッジファンドは今月、過去10年以上で最大の6週間移動平均ベースの純流出を記録した。これは一種の逃散レースである。
流動性が回復すれば、市場は安定化に向かうと私たちは考えている。
結論:今後どうなるか?
これにより、冒頭の問いに立ち戻るしかない。「AIバブル」は本当に存在するのか、そして既に崩壊したのか。
我々の回答は「いいえ」である。
疑義の余地はない。AI革命はこれまでに経験した中で最も厳しい試練の一つに直面している。しかしながら、市場は今後より悲観的な結末を見据えて価格形成し始めているように思われる。
我々は市場が通常の調整局面にあると見ている。仮にS&P500が現在地からさらに10%下落したとしても、健全なレンジ内にとどまると考える。
ベアーマーケットが2027年まで続くと断言することは、前述の要因が実際に行方不明ではなく、さらに悪化するとの前提に賭けることと同義である。現在の資産評価額にはすでに大量のネガティブ・センチメントが織り込まれているため、市場で囁かれている「S&P500がさらに30%以上下落する」といった論調には慎重に対処するつもりだ。
現実は、センチメントが極端な二極化に陥っているということだ。我々は、這種二極化が従来通り機会を生み出すと信じている。
現在地点では、市場は「金利高止まり」「AIに対する強硬な規制」「AIインフラ投資のリターン期待外れ」「最重要テック企業の一つ一つの長期不透明感」という複合的なシナリオを既に織り込んでいる。しかし2027年に向けては、ポジティブサプライズを積み上げる余地は依然として大きい。
市場がすでに底堅いと宣言しているわけではない。ボラティリティは引き続き高位安定し、流動性は依然逼迫しており、不確実性が長引くならば追加下落の可能性も全く否定できない。
ただしリスク対リターンの構造は次第に魅力的になっている。特に貸借対照表が健全で、利益成長が加速し、持続可能な競争優位を持つクオリティ・テック企業にとっては尚更である。
我々は、一定程度の悲観視が既に価格に反映されており、市場がポジティブ・サプライズの発生可能性を見逃していると見ている。沈静化後には、割安購入注文が再び高品質テック株へ迅速に移行し、2025年4月頃の様相を呈すると想定している。
長期視点では、資産保有者が勝利し続けるはずだ。
当社の戦略についても一言。ショック到来時における客観性の維持と規定手順の遵守こそが、成功する投資家に不可欠な要素である。
客観的で体系的アプローチを採用することが、我々が市場ベンチマークを上回る成果を出し続けている理由である。
以下のグラフに示すとおり、2020年以降、当社の投資戦略リターンはS&P500のおよそ5倍に迫っている。
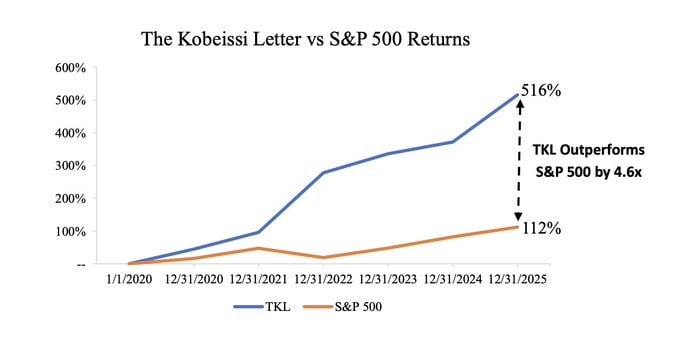
図:The Kobeissi Letter戦略とS&P500のリターン比較。同戦略のリターンが約516%、S&P500が約112%となっており、約4.6倍のアウトパーフォーマンスを示している。
有料の毎日分析を受領したい方は、サービスに登録してください。
@KobeissiLetterをフォローし、今後の展開を随時追跡してください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @KobeissiLetter