感謝祭後、市場は反発するか?米銀:短期的な展開が大半、本格的な相場となるには以下の3条件が必要
著者:卜淑情、ウォールストリート・インフォメーション
BofA(アメリカ銀行)のチーフ・ストラテジスト、マイケル・ハートネット氏は、最新回の『ザ・フロウ・ショー』で次の見解を示した。感謝祭後の米株は技術的反発を迎える可能性が高いが、これは短期的な休憩に過ぎない。大型相場へ発展するためには、市場は同時に3つの条件を揃える必要がある。すなわち、米国10年物国債利回りが4.5%を割り込むこと、WTI原油が1バレル70ドルを下回ること、そして弱い雇用・物価データを経てドルがピークアウトを確認することである。
この反騰期待をtriggerした直接的な理由は、マーケット・ブラッドス(市場広がり)が極端な水準まで悪化していることだ。BofAのグローバル・ブラッドス・ルールによると、11月18日時点で世界主要指数のうち純68%が「過剰売り」状態にある。これは50日および200日の移動平均線を同時に下回っていることを意味する。同ルールによれば、市場の純88%が過剰売り局面に入ると、リスク資産に対する大きな逆張り買いシグナルとなる。ハートネット氏は、この閾値は「今後数日のうちにトリガーされる可能性が高い」と述べ、感謝祭後に過剰売りとなっている株式に対して短期的な緩和をもたらすと示唆している。
実際、市場は十分に売り抜かれている。BofAの統計によれば、年初来で原油は44.9%上昇、ドル指標は5.7%上昇したが、米国株は僅か4.8%上昇、グローバル株式は4.4%上昇、現金は3.3%上昇にとどまった。ハイイールド債は1.2%下落、インベストメントグレード債は3.0%下落、政府債は3.9%下落、ゴールドは15.1%下落、ビットコインは29.5%下落した。同じ期間、NASDAQ総合指数は高値から15%下落、銀行株は16%下落、原油は高値から22%下落した。米国30年物国債は連続して6年目のネガティブ・プライスリターンに向かっており、1963~1969年のベトナム戦争以来最長の記録となりつつある。
しかしBofAは警告し、価格面での売り押しはポジション面でのポジション解消を意味しないとは限らないと指摘。過去1週間でグローバル株式ファンドにはまだ666億ドル資金が流入し、米国成長系ファンドにも91億ドルが流入しており、これは2024年12月以来の単独週間最多流入額である。11月のファンドマネージャー調査では現金比率が僅か3.6%に留まり、「売れ」ゾーンに位置しており、アセットアロケーション担当者は一般的に株式ロング、債券ショートを進めている。BofAの見解では、これはリスク資産への包括的な買い指示を出すために、さらにポジション面の整理が必要であることを示しているとみる。
ブラッドス・ルールが閾値に近づいているが、それは「短期的な緩和」に過ぎない
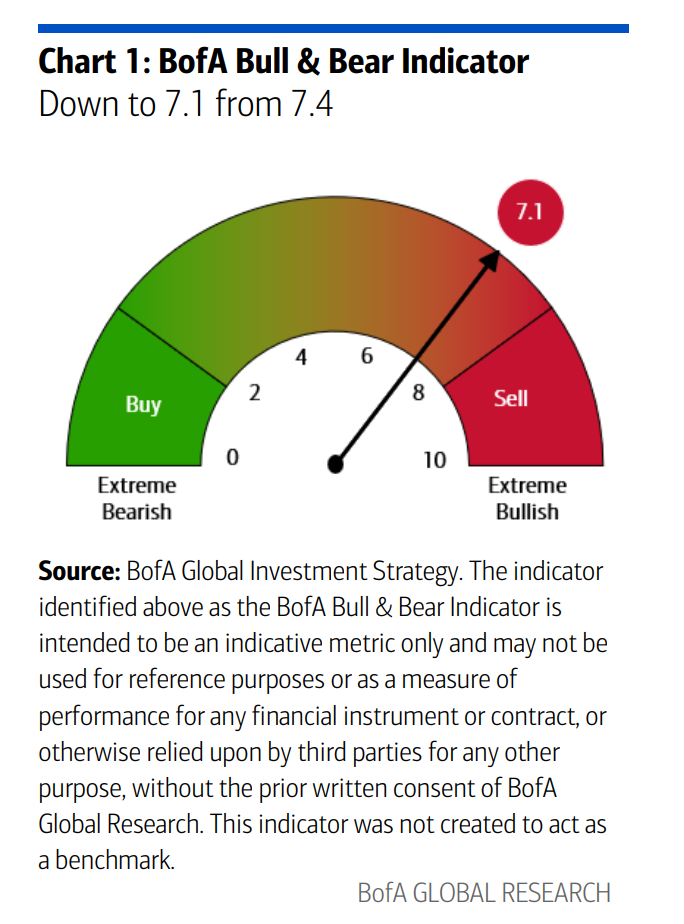
BofAのベア/ブル指標は7.4から7.1へ低下し、シグナルはニュートラルである。
内訳を見ると、ヘッジファンドのポジションは56%というニュートラル帯に位置し、株式資金流入は極めて強気の99%ペセンタイルに達している。ファンドマネージャー調査でのポジションも100%の極めて強気ペセンタイルだが、一方グローバル株式指数のブラッドスは僅か18%で極めて弱気ペセンタイルにある。新興国債券市場とハイイールド債からの大口資金流出、クレジット・テクニカル面の弱含み(ハイイールド債とセカンダリー・バンキング債のスプレッド拡大)、株式市場のブラッドスの悪化、及びデリバティブポジションの転売りなどが相まって、この数値を押し下げている。旧バージョンのベア/ブル指標は現在6.2である。
BofAのグローバル・カレント・トラッキング・ルール(資金取引ルール)の現在の読数は1.1%であり、これもニュートラルである。同ルールは、4週間以内にグローバル株式とハイイールド債の流出が資産の1%を超えると買いシグナルを発し、流入が1%を超えると売りシグナルを発する。
リポートは明確に、ブラッドス・ルールのトリガーによってもたらされるのは「感謝祭後の過剰売り株式に対する短期的な緩和」であり、トレンド反転ではないと指摘している。真的大型相場へ向かうためには、本章の下部で列挙されている3つのマクロ条件が同時に実現する必要がある。
三大条件:金利、原油価格、ドル
最初の条件は、米国10年物国債利回りが4.5%を割り込むことである。BofAは、現時点でリスク資産に対する最大の脅威は不況下の利回り下落ではなく利回り上昇であり、その理由は債務水準が高すぎるためだと考えている。米国30年物国債価格はピークから底までで62%下落しており、現在の30年物利回りは直近の高値からわずか25ベーシスポイントしか離れていない。
二つ目の条件は、WTI原油が1バレル70ドルを下回ることである。原油価格の高騰は、今年「原油を買い暗号資産を売る」という最高益 trade の中核であり、消費・インフレ期待を抑えつける鍵となる変数だ。
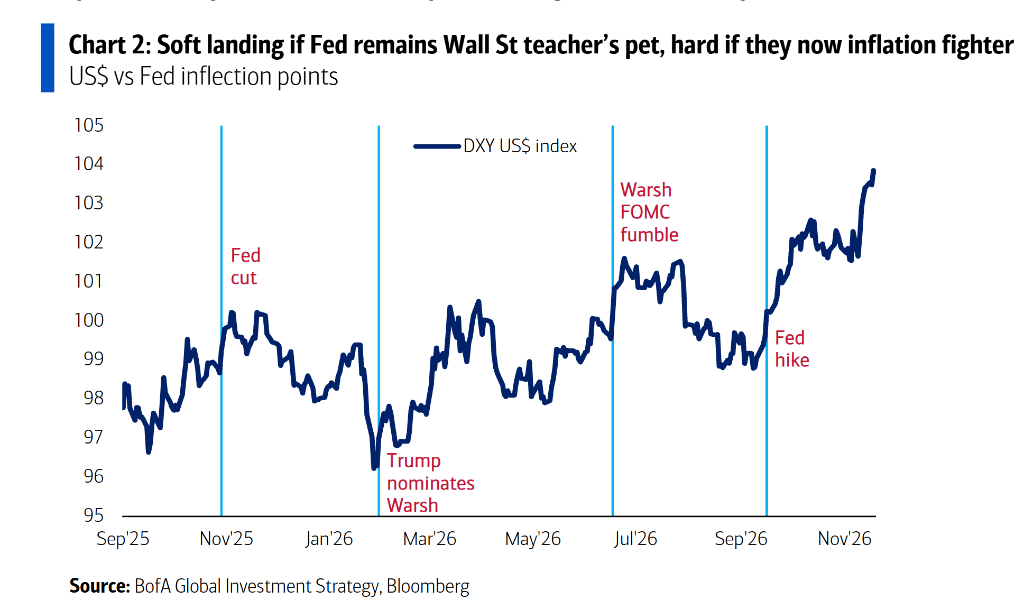
三つ目の条件は、ドルがピークアウトすることであり、これは必ず悪い雇用・物価データを前提とする必要がある。BofAはドルを「破壊球(wrecking ball)」と呼び、ドルの頂点、ビットコイン、ゴールド、韓国綜合株価指数(KOSPI)の底打ちこそが、利上げ懸念の頂点を測る最良の指標だと考える。これら4つの資産クラスは、利上げサイクルに最も早く気づく「最初の犠牲者たち」だからである。
「2つの問いを持つ市場」:利上げはいずれ止まるのか、そして景気後退前に止まるのか
ハートネット氏は、2027年に突入する市場を「2つの問いを持つ市場」とまとめた。すなわち、利上げサイクルはいつ終了するのか、そしてそれは景気後退の前に終了するのか、という問いである。
彼が提示する背景は以下の通りである。2026年6月から2027年5月の間に世界的に合計71度の利上げがあり、それが過度の強気ムードと重なり、リスク資産が継続的に圧迫されている。FRBが依然としてウォールストリートにとっての親友であり、株式市場をToo Big To Failとみなすのであれば、クレジット・リスクと株式市場の下落自体が利上げサイクルのショートカットを引き起こしうる。具体的な閾値は、IG CDX スプレッドが80ベーシスポイントを突破するか、S&P 500が6845ポイントを割り込んで年間利益を完全に消滅させる場合である。
ただし中間選挙後、有権者は明確に「手頃さ(affordability)」を求めている。もしFRBがインフレ対応のハードボイルド役回りに転じれば、投資家は緊縮サイクルの終了を価格に織り込み始めるのに、遅くとも3月18日または4月28日のFOMC会合まで待たなければならないことになり、ハードランディングのリスクがそれに伴って高まる。BofAが整理したタイムラインは以下の通りである。昨年10月29日のFRBによる鴉派的利下げはビットコインの頂点に対応し、本年1月30日のトランプ氏によるWarsh氏の指名はゴールドの頂点に対応し、6月17日のWarsh氏が主宰する鴉派的FOMCでのミスはフィラデルフィア半導体指数とKOSPIの頂点に対応し、9月16日のFRBによる鷹派的利上げは銅価格の頂点、IGスプレッドの底、そしてドル急騰に対応している。
ハードランディング確率は過小評価されている:财富効果とAI資本支出がともに減速
BofAが市場コンセンサスに異議を唱える焦点はこの点に集約される。ハードランディングの確率が過小評価され、「繁栄」への期待が高すぎることだ。現在のコンセンサスは2027年の名目GDP成長率を5~6%、EPS成長率を15%以上と予測しているが、BofAはこれらの数値共に高すぎると見なす。
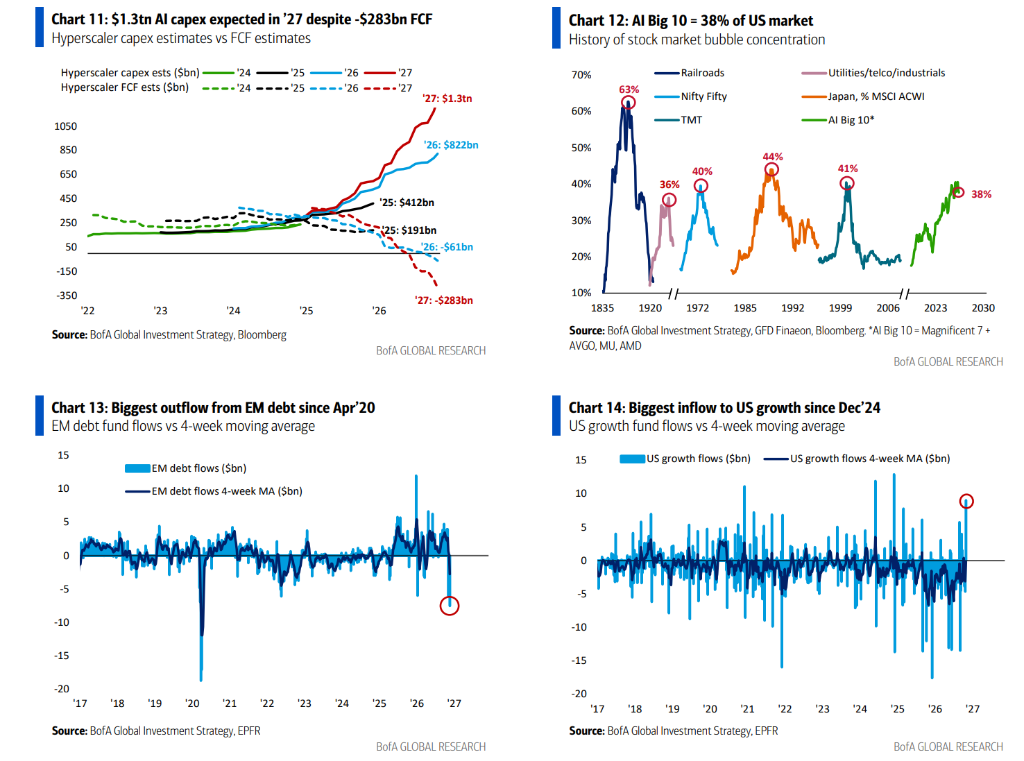
米国名目GDPとEPSを支える二本柱が弱まっている。一つ目は世帯の株式財富で、今四半期に入って以来約5兆ドル縮小したが、2026年通年で見れば依然として約8兆ドル増加している。二つ目はAI資本支出であり、メガクラウドベンダーの2027年資本支出予測額は1.3兆ドルに達するものの、フリーキャッシュフローは負の2830億ドルである。BofAは、有権者、債券市場、そしてアセットアロケーション担当者全員が「AIデータセンター建設のペースダウン」を求めていると指摘する。
景気後退の先行指標について、BofAが最も重視するのは新規失業保険申請者数とクレジット・スプレッドである。申請件数が25万人を突破し、IGスプレッドが100ベーシスポイントを突破すれば、「繁栄の循環」が「破滅の循環」へ切り替わったことを意味し、アセットアロケーション担当者に株式削減、債券・ドル・AIと負相関のある資産(REITsや不動産など)への割当増を余儀なくさせる。すなわち「アパートのロング、半導体のショート」を行い、2020年代以降の長期テーマをひっくり返すことになる。
この転換は、過去数年間の四大テーマに対する逆張りのトレードを意味する。そこにはABB(Anything but Bonds:債券以外は全て買う。ドライヴィング・フォースは債務と財政赤字。米国30年物国債のピーク・ツー・トレイラー・プライス・リターンは-62%)、ABD(Anything but the Dollar:通貨以外は全て保有。ドライヴィング・フォースは毀損懸念。ビットコインとゴールドはそれぞれ10月と1月に頂点をつけ、その前の年間リターンはそれぞれ44%と23%)、そしてAI(人工知能への全賭け。ドライヴィング・フォースは破壊的イノベーション。NASDAQの時価総額は2023年3月以来26兆ドル増加し、AI十大大手銘柄はS&P 500の38%を占める)が含まれる。
資金は引き続き株式へ流入し続けており、債券とゴールドからは資金流出が続く
過去1週間で、グローバル株式ファンドには666億ドルの資金が流入した(ETFは735億ドル流入、ミューチュアルファンドは68億ドル流出)。現金は4億ドル流入、ゴールドは2億ドル流入、暗号資産は11億ドル流出、債券は74億ドル流出しており、これは2025年4月以来初めてのことである。
内訳を見ると、新興国債券は75億ドル流出で2020年4月以来最大、インベストメントグレード債は7億ドル流出で2ヶ月ぶり初の流出、TIPSは2,200万ドル流出で2026年1月以来初の流出であった。欧州株式は15億ドル流入で2026年2月以来最大、日本株式は42億ドル流出で2026年5月以来最大、米国成長系ファンドは91億ドル流入で2024年12月以来最大、テクノロジー・ファンドは54億ドル流入で連動8週目の流入となった。
BofAのプライベートクライアントのアセット・アンダー・マネージメント(AUM)は4.6兆ドルで、株式組み入れは65.7%、債券は17.7%、現金は9.4%と、引き続き株式を増加傾向にある。株式ETFの残高は過去4週間で1.1%増加し、通年で9.5%増加した。過去4週間では、プライベートクライアントは銀行ローン、TIPS、ハイイールド債ETFを購入し、ユーティリティ、ディスcretionary消費者財、エネルギーETFを売却した。
2026年通年のグローバル株式ファンドのアニュアル・インフローは1.5兆ドルの新記録を残し、グローバル債券は9,090億ドル流入、米国株式は7,510億ドル流入、米国大型株ファンドは6,690億ドル流入、インベストメントグレード債は4,430億ドル流入、米国国債は2,430億ドル流入、テクノロジー・ファンドは2,290億ドル流入、韓国株式は790億ドル流入だった。一方、消費者財関連ファンドは2,000億ドルの記録的な流出を記録した。
11月のファンドマネージャー調査では、投資家の2027年への期待は以下の通りである。世界の経済はソフトランディングし、インフレは低下し、AI資本支出の伸び率は鈍化する。ポジション面では、株式、商品、新興国、ヘルスケア、産業セクターをロングし、現金、債券、REITs、消費者財、エネルギーをショートするとみている。最もパフォーマンスの良い資産クラスは国際株式(36%)と米国株式(24%)、最も好調な株式市場はNASDAQ(21%)とMSCI新興国(21%)、最も優れた通貨は円(42%)だと考えている。2027年末までのターゲット水準について、調査の中央値は米国10年物国債利回り4.9%、ユーロ/ドル1.12、S&P 500指数7,926ポイント、ゴールド4,341ドル/オンスとなっている。
BofAの姿勢は待つことである。ソフトランディングが現実味を帯び、すなわちインフレがさらに低下し、雇用が安定し、生産性向上が来年の春にかけて明確になり、EPS成長率が10%以上を維持すれば、S&P 500等値加重指数のP/E 16倍、中小型株の15倍、MSCI ACWI(米国除外)の12倍といったバリュエーションは決して恐ろしいものではない。その時が来れば、ナラティブが「利上げ」から「利下げ」へ転じるのを待って、サイクル的な「C」始まりの資産、すなわち暗号資産、半導体、銅、消費者財、アパート(住宅)を買うだけだ。それまでは元本を守り、「恐怖」がより明確に表面化するのを待ちたい。