


ビタリックはETHを「デジタルゴールド」にしたいと考えているが、イーサリアムは未だに絶え間なくアップグレードを重ねている:イノベーションを追求しつつ、市場に対してそれは永遠に変化しないと信じさせているのだろうか?
著者:Rejamong、Four Pillars
翻訳:TechFlow
TechFlowガイド:Vitalikは最近、ETHを明確に「価値保存(Store of Value、以下SoV)」資産と定義し、以前の手数料廃棄に依存した評価トラップからの脱却を試みている。しかし、イーサリアムは過去から頻繁な反復更新を行うテック株として見なされてきた一方、価値保存資産の核心的前提は究極的な確定性と不変性であり、両者には本来あるべきパラダイムの衝突が存在する。
本稿は、ETHがSoVナラティブへ転換する際に直面する3つの核心的ジレンマを深く分析している。すなわち、廃棄メカニズム喪失による恒常的なインフレ圧力、未解決かついつでも変更される可能性のある通貨政策、そして技術の不Continuousなイノベーション要求と資産の安定維持との究極的な逆説である。確実なコミットメントがない現状では、楽観的な仮定だけでは不十分だ。
11月8日、イーサリアム創設者のVitalik Buterinはソーシャルメディアで長文ツイートを投稿し、ETHを「手数料廃棄によって支えられる『手数料バーントークン(Fee-burn Token)』」ではなく、「価値保存(Store of Value、SoV)」資産と見なすべきだと明確に主張した。
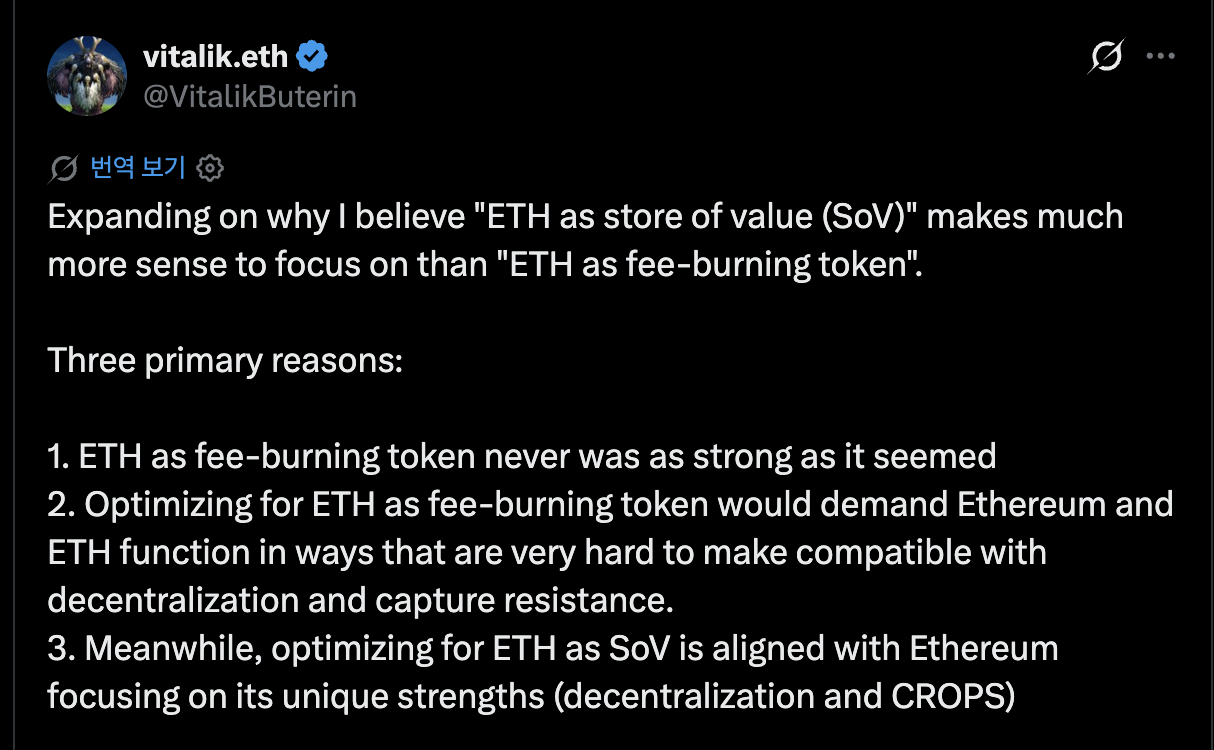
図:VitalikがETHの価値保存(SoV)転換に関する核心的主張を述べたツイート
ETHの資産属性を巡る論争は暗号通貨業界においてすでに珍しいことではない。しかし過去の議論の多くは、市場PRにおけるマーケティングポジショニングに留まるか、抽象的な哲学的考察に限定されていた。
Vitalikのこの長文は明らかにその先を行く。それは単なるトークン自体の問題にとどまらず、イーサリアムネットワークの基層遺伝子と今後の進化方向に対する再構築と方針決定の意味を持っている。
長らくイーサリアムは業界からスマートコントラクト用の基盤計算プラットフォームと見なされており、資本市場も習慣的に成長性の高いテック株の評価ロジックに基づいて価格付けを行ってきた。
イーサリアムは常にブロックチェーン技術の最前線に立ち、イノベーションを牽引してきた。しかし、テック株が存続するためには不断の新規開拓と急速なイテレーションが必須であるのに対し、価値保存資産の成り立ちは、いかに一定かつ不変であり続けるかに掛かっている。
現在、Vitalik自身がETHを価値保存資産に固定づけようとし、コミュニティの長年にわたる迷いを終結させようとしている。
しかし、皆の頭上に懸かる核心的な疑問が生じた。基盤ネットワークが半年ごとに大規模なプロトコルのハードフォークを試み、将来の技術ロードマップが常に動的に変化し続ける状況で、資本市場は本当に納得してETHを価値保存資産と見なすだろうか。
Vitalikの核心論点:ETHは価値保存資産である
Vitalikのマクロな議論を詳細に分解すると、その核心論理は主に4つの段階的な支柱に依存している。
第一に、手数料廃棄のみでETHを価格決定することは、実際にはイーサリアムの評価天井を引き下げる結果となる。
従来の正味現在価値(NPV)評価モデルでは、年間廃棄額を割引率で割ったものがネットワー克的な時価総額の下支えを提供できる。だが、この論理が成立するための前提は、ネットワーク手数料の大部分が生態系外部からの実体の正味流入に由来しなければならないということだ。
しかし、2021年から2023年にかけてトークン廃棄が頂点に達した好況サイクルにおいても、オンチェーンでの大部分の手数料消費は暗号生態系内部の内生取引に起因していた。二次市場でのトークン価格が修正局面を迎えると、オンチェーン手数料はそれに呼応して急縮小し、当初想定されていた評価底値がコイン価格とともに失速落下する結果を招いた。
第二に、廃棄の最大化を最終目標とすれば、イーサリアムが強制的に高度に中央集権化した商業企業へと変質することになる。
同規模の時価総額を持つテック巨人の研究開発費を基準とすると、イーサリアムは毎年少なくとも70万ETHのプロトコル内生的資金投入が必要であり、加えて市場動向の変動時に中央集権的な意思決定者が随時強制的な介入を行い開発方向性を調整することが求められる。
さらに重要なのは、廃棄を追求するために安易にGas代を引き上げることが、イーサリアスがスケーラビリティ拡張を通じてユーザーの送金コストを大幅に下げようとする技術的原初の志とは正反対の方向に向かっているということだ。
第三に、価値保存属性の最適化は、現代のイーサリアムに対して市場が最も認めている核心的特質と完全に同期している。
世界中のユーザーがイーサリアムを受け入れる根幹は、揺るぎのない分散化特性およびCROPS原則(抗検閲、オープンソース透明性、ユーザープライバシー、基盤セキュリティ)にあり、微々たるバーンによるデフレ率にあるのではない。
価値保存資産が直面する最初の大きな試練は過酷な環境下での生存能力である。エンジニアリングの詳細に落とし込めば、これは慎重かつ保守的な暗号アルゴリズムの選択、プロトコル核心層の部分的硬直化(Ossification)、ミニマリストなガバナンスへの政治的干渉排除、FOCILに基づくオンチェーン抗検閲メカニズム、そして一般的なノートパソコンでも独立してバリデータを実行可能な軽量なノード閾値を意味する。
第四に、レイヤー1(L1)メインネットで発行される基盤資産の種類が繁栄すればするほど、ETHを保有することの実効性はより強力になる。
オンチェーンで現実世界資産(RWA)や新興暗号資産をETHに交換するにあっても、またETHを中核担保資産としてレバレッジを効かせ流動性を解放するにあたっても、すべてがETHの保有および定着化に対する堅牢な需要を全面的に高める。ネットワーク生態系の拡張と資産の価値保存属性は、その基層において全く同じ方向を指し示している。
Vitalikが最終的に導き出した結論は、イーサリアムが代替不可能な理由は独自の分散化の基盤とCROPS原則にあるという点であり、長期にわたってETHを保有する核心信念もこれらの根本的な価値から育まれるべきだというものだ。彼は基盤ネットワークの長期的価値と資産自身の価格決定ロジックが、完全に同一の堅固な土台の上に統一されることを期待している。
変革せざるを得ない技術ネットワークと、決して変えてはならない基盤資産
当社は手数料やトークン廃棄がETHの価値源となってきたことは一切ないと完全に支持する。しかし、ETHが真にグローバルな主流市場によって伝統的な意味での価値保存資産として受け入れられるまでの間には、解決を要する複雑な難題が残っている。特に3つの挑戦が顕著である。
廃棄期待の喪失に伴う無期限インフレの挑戦
第1の挑戦はトークンの正味発行ペースに関するものである。
頻繁な廃棄によるデフレ実現への執念を手放してしまうと、ETHは事実上、毎年正味で増発され続け、かつ総量に何らのハードキャップも持たない無期限資産となってしまう。
このような背景之下、トークンの価値捕獲は完全に新たなマクロ期待に賭けざるを得なくなる。つまり、基盤ネットワーク規模の拡大が自発的にETHの利用頻度を押し上げ、グローバル資本を長期間ロックして保有させるという前提だ。
それまで手数料や廃棄データは明晰で透明性があり、リアルタイムで正確に計測可能な財務指標であった。しかし残念ながら、現在時点でRWA資産のオンチェーン規模や伝統的機関によるイーサリアムの採用を、現物のETH保有に対する正味需要に直接マッピングする明確なデータモデルは存在しない。
言い換えれば、ETHの資産評価は定量検証可能なキャッシュフローモデルから、市場が継続的に保有コンセンサスを形成するかどうかにかかった純粋な信奉へと後退しつつある。
いつでも変動しうるイーサリアムの通貨政策
第2の核心的挑戦は、トークン供給規則の変更可能性にある。
たとえ利害関係者間のイーサリアムインフレ調整を巡る駆け引きが今も激しく続けられていたとしても。例えばイーサリアムの発行曲線を変更するEIP-8363提案は、一時的にHegotaアップグレードの初期範囲から除外されたものの、提案者は依然として独立したガバナンス経路を通じて推進を続けている。
歴史を振り返れば、イーサリアムは通貨政策に関して何度も劇的な転換を経験してきた。2021年のロンドンハードフォークでEIP-1559廃棄メカニズムが正式に導入され、2022年のPoS(プルーフ・オブ・ステーク)への移行時にはブロックの新規発行量が大幅に削減された。
ある資産が人類全体によって周期を超えた価値保存媒体として認められるためには、オンチェーンガバナンスシステムがどれほど民主的または分散的であっても、誰しもが発行通貨政策を随時書き換える権限を持つべきではない。
テック株としての位置づけと価値保存の究極的な共存困難
最後の核心的矛盾は、持続的に進化し続ける技術ネットワークとしてのイーサリアムが、絶対的な価値保存資産であるETHと本当に平和的に共存し得るかという点にある。
価値保存を目標に掲げることには、エンジニアリングの到達点において、イーサリアムの技術面における劇的な交替を段階的に減少させることを意味する。このような収束傾向はすでにミクロレベルで静かに展開されている。
イーサリアム財団の規模は継続的に縮小・合理化されている。2029年までを見据えた技術ロードマップ(Strawmap)が合意された後、その究極のビジョンは「Walkaway Test(離脱テスト)」の達成である。財団と現在のコア開発チームが完全に撤退しても、イーサリアムネットワークが完全に自律的に運用可能になるというものだ。
しかし和解不能な矛盾が存在する。イーサリアムは本質的に依然として一套のソフトウェア技術アーキテクチャであり、技術である以上、外部環境の変化に対処せざるを得ない運命にあるということだ。
量子計算による解読脅威はいつでもアップグレードを余儀なくさせる可能性がある。また、イーサリアムが現在フルノードによる重複実行からゼロ知識証明(ZK)検証へと大きく踏み出しているように、世界中のコンピュータサイエンスにおける最先端の進展に対してリアルタイムで応答しなければならない。
技術イテレーションには終わりがなく、ゆえにイーサリアムの基盤ネットワークはいつでも再び劇的なアーキテクチャのリストラクチャリングに見舞われる可能性がある。この長編な進化する過程において、金融資産としてのETHの価格決定は、ロードマップが期日通りに納品されるかどうか、潜在的なセキュリティ脆弱性の脅威、そして新技術路線との競争といった多重の衝撃から免れることはできないだろう。
ビットコインも確かにSegWitやTaprootなどの技術アップグレードを経験している。しかしビットコインがデジタルゴールドという信念を蓄積できたのは、その核心的な基盤契約がどのような技術的な微調整があろうとも一度たりとも揺らぐことはないという保有者の確信にかかっているからに他ならない。
イーサリアムは極めて精密な複雑な分散型ネットワークである。そのアーキテクチャの複雑度はビットコインを遥かに超えているだけでなく、Solanaを始めとする大半の高パフォーマンスなパブリックチェーンよりも顕著に高い。システムの過度の複雑さそのものが高額な保守コストと潜在的な攻撃被害領域を意味することを示している。
プロトコルの交替の幅が大きく、頻度が高い限り、基盤資産に対する不変のコミットメントを守り通すのはますます困難になる。これほどまでの複雑さを抱えるシステムが、頻繁な自己革新を保ちつつ、資産信用の本質的な不変性を堅持し得るかどうかは、現時点でもまだ大きな疑問符である。
結び:イーサリアムが真に履行すべき剛性的コミットメント
現在ETHを価値保存資産と見る坚定的な信奉者でさえ、根っこの部分では依然としてイーサリアムが高い成長テック株のような爆発力を見せることを期待している。
彼らはETHが一定不変の資産が享受する神聖な信用を背負うことを渇望しながらも、同時にイーサリアムが指数関数的な成長を実現する破壊的な技術成果を提出することを切実に求めている。
そのため、イーサリアムは基層で明確にプロジェクトを立案する必要がある。すなわち、ETHの価値保存に関するどの核心原則が神聖不侵であるかを決定し、最初に行わねばならないのがトークン発行ポリシーの徹底した固定化である。
CROPS原則はイーサリアムネットワークの基層メカニズムにおける動作規範であるが、トークンであるETH自体に対して何らかの経済層的な剛性的支払いコミットメントを与えたわけではない。
「生態系の採用規模が増大し、トークンの使用量が自然に増加する」という楽観的な仮定だけを基盤としたビジョンでは、複数のボラティリティサイクルを経験した成熟した投資家を納得させることはできなくなった。イーサリアムは今すぐ世界中に対して明確に立証する必要がある。なぜ基盤ネットワークの生態系が一寸ずつ拡大していくたびに、それが欠損することなくトークンETH自体の代替不可能な価値へと転換し得るのかということを。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Four Pillars


















