本当にブロックチェーンを必要としている人はいるのだろうか。金融インフラが単なるパイプライン化してしまう中で、暗号資産のナラティブはいかにしてその行先を見出していくのか。
作者:100y、Four Pillars
編集:TechFlow
TechFlow解説:Kalshiが米国規制当局の承認を得て単一株式永続先物の提供を開始し、予測市場の取引量が過去最高を更新し、ステーブルコインの決済規模が兆ドルを突破した現在、暗号通貨業界はかつてないほどのメジャー化の波を迎えつつあるように見える。しかし、表面的な繁栄の背後には、隠蔽された過酷な現実が姿を現しつつある。つまり、このほど人気を集めている現象級プロダクトの核心的なビジネスロジックは、実はブロックチェーンとほとんど実質的な関係がないということだ。
100yは現在の暗号通貨エコシステムが直面する「パイプライン化のジレンマ」を鋭く切り裂いている。中央集権型のオーダーマッチングと清算を行うコンプライアンス対応の予測市場であれ、伝統的な金融バックエンドに依存するRWAやステーブルコインであれ、ブロックチェーンはそこにおいて資金の入出金と資産の移動を担う基盤となる金融パイプラインとして機能しているに過ぎない。さらに深刻なのは、技術普及と価値蓄積の歴史的傾向に従えば、商業的価値がエンドユーザーを支配するディストリビューションプラットフォームによって完全に奪われつつあり、基盤となるオンチェーンインフラやトークノミクス自体は真の価値循環を取り込むことができないという点だ。
本稿ではKalshiとPolymarketのアーキテクチャの違いと共通点を体系的に整理するだけでなく、2026年のオンチェーン分野における両極分化の構図も明らかにしている。さらに、暗号通貨業界の未来に対する究極の解決策についても真っ正面から論じている。「次世代の金融パイプライン」だけでは業界のビジョンを支えるのが困難になった今、ブロックチェーンにとって代替不可能な真の価値を再定義するには、いったいどのようなネイティブアプリケーションが必要なのでしょうか。
この記事は、私が最近ブロックチェーン業界について抱いたいくつかの断片的な考察を記録したものである。以前の投稿「なぜ現在の暗号通貨ビジネスは皆似通って見えるのか」の論理構造の上に築かれている。
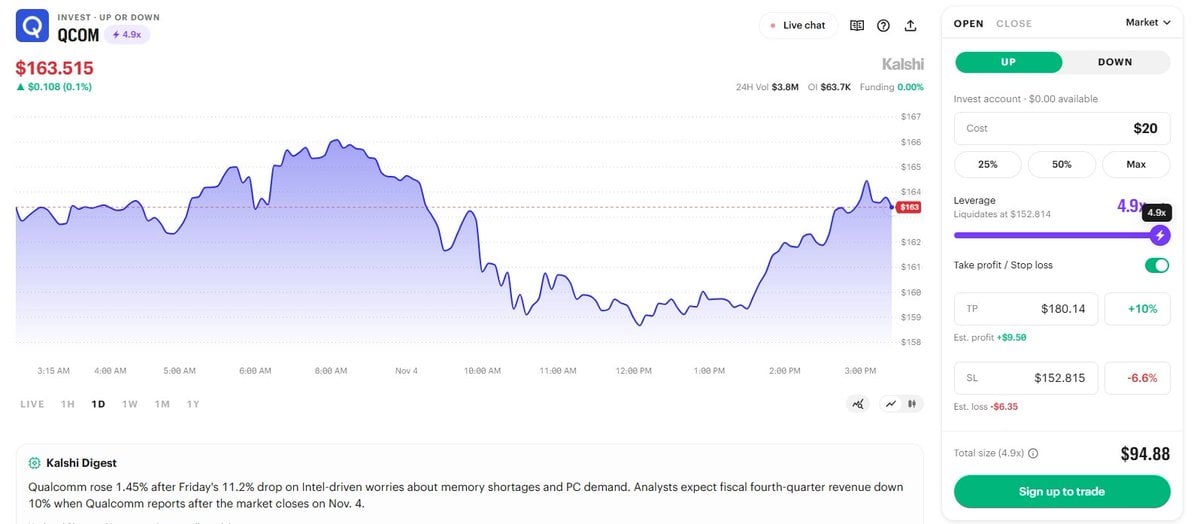
図:米国CFTCがKalshiによる単一株式永続先物取引の開始を認可(出典:Kalshi公式サイト)
本日、暗号通貨業界へ衝撃的なニュースが届いた。米国商品先物取引委員会(CFTC)が、単一株式永続先物(equity perps)の取引を許可すると発表したのだ。
これは単なる規制当局の方針表明にとどまらない。コンプライアンス対応の取引所であるKalshiは、実際には同日中に株式永続先物のリアルタイム取引機能を直接配信したのである。
しかし少し待ってほしい。本当にこれは暗号通貨業界のニュースと呼べるのだろうか?
Kalshiを理解する:“誤解されている”暗号通貨ネイチブ
周知のごとく、Kalshiは米国CFTCの規制下にある中央集権型派生商品取引所で、予測市場および永続先物取引サービスを提供している。
一般的には、Kalshiをブロックチェーン業界と深く結びついた企業と見なす傾向がある。しかし過酷な現実を突きつけると、Kalshiとブロックチェーンの実質的な関連性は驚くほど少ないのである。
Kalshiは自社のコアプロダクト(予測市場や永続先物を含む)の稼働にブロックチェーン技術を全く使用していない。注文は独自のマッチングエンジンによりオフチェーンで処理され、清算と決済は、CFTCに登録資格を持つ派生商品清算機関であるKalshi Klearが一括して担当している。
Kalshiとブロックチェーンの実際の接続は非常に限定的である。ユーザーはステーブルコインでの入出金が可能であり、また予測市場のポジショントークン化が行われているため、Solanaベースのプラットフォーム(DFlowやJupiterなど)を通じてシームレスにアクセスできる。
ではなぜ、人々はKalshiをこれほど暗号通貨業界と密接に結びつけて考えるのだろうか。私には主に以下の核心的な理由があると思う。
まず第一に、Polymarketの直接的な競合他社だからである。Polymarketが当初米国国外のユーザー向けに予測市場を提供していた際、それは確かに市場結果の裁定と取引の決済のための基盤コンポーネントとしてPolygonネットワークとUMAオラクルを使用していた。
これにより外界に「予測市場そのものがブロックチェーン業界の中核を成すものである」という強い固定観念が植え付けられた。だが、CFTCの規制下で予測市場を運営するPolymarket米国版でさえ、実態はKalshiと同様、ブロックチェーンそのものとはほとんど技術的な結びつきがない。
次に、ジョン・ウォンがKalshiに参加したことである。2025年8月、ジョン・ウォンは正式にKalshiの暗号通貨ビジネス責任者に就任した。それ以前、彼はトップクラスの暗号通貨ベンチャーキャピタルであるParadigmのリサーチフェローを務めていた。
最後に、永続先物契約の登場である。永続先物は、人々が無意識のうちにブロックチェーンと天然的に結びついていると考えがちなもう一つの金融原語であり、その認識の経緯は予測市場と同じ道筋をたどっている。この連想が完全に的外れだというわけではない。
永続先物が新規取引ツールとして誕生したのは、まさに暗号通貨取引所の中であった。暗号資産が24時間年中無休で取引される特性こそが、永続先物メカニズムにとって理想的な生育地となったのである。
私達は今、HyperliquidやLighterのような純粋なブロックチェーン上に構築された卓越した分散型永続先物取引所も手にしている。したがって、永続先物が暗号通貨世界において深い淵源を持つのは確かである。
しかし純粋な技術アーキテクチャの観点から見れば、永続先物を提供するためにブロックチェーンが絶対に必要という訳ではない。KalshiやCoinbaseといった厳格な規制下の米国コンプライアンス取引所は、自らの永続先物取引を実行あるいは清算する際に、誰一人としてブロックチェーン技術を使用していない。
核心的な結論は極めて明白だ。予測市場と永続先物は暗号通貨業界との深い関わりを持つ取引プロダクトではあるが、これらの基盤動作において実際にブロックチェーンを必要とするわけではない。
ブロックチェーンは純粋な金融基盤パイプラインへと退化しつつある
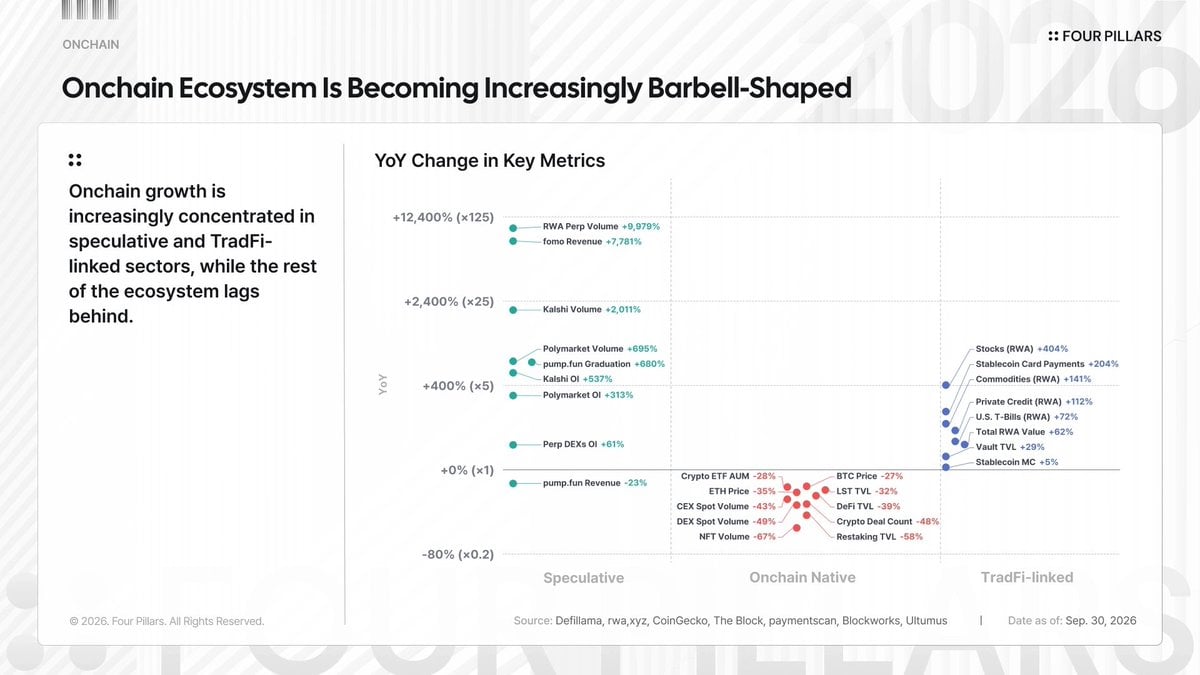
図:2026年オンチェーンにおける両極分化の構図と金融インフラのパイプライン化の変遷
以前の投稿において、私はオンチェーンエコシステムがますます両極分化していることを立証した。2026年に各主要セクターが示したパフォーマンスを見渡せば、業界全体の見取り図はすでに非常に明確になっている。
ネイティブDeFiのようなオンチェーンネイティブ分野は低調な状態が続いている。一方で、意味のある成長を遂げた分野は基本的に両極端な2つの方向性に集中している。
天秤の一方には、予測市場、永続先物、ミームコインといった投機駆動型分野があり、他方にはステーブルコイン、実世界資産(RWA)、オンチェーンボールトといった伝統的な金融と緊密に連携した分野が存在する。
2026年が暗号通貨業界の歴史において最も厳しい年だった其中之一を考えると、これらの分野が依然として顕著な成長を実現できていることは、少なくとも部分的には真のプロダクトマーケットフィット(PMF)を見つけ出したことを示している。
一見すると、この両極端な分野はまるで別物に見えるだろう。しかし実のところ、それらは極めて重要な共通の特徴を共有している。つまり、その大半が単にブロックチェーンを金融の基盤パイプラインとして利用しているに過ぎないということだ。
私達が以前議論した通り、予測市場と永続先物は本質的にブロックチェーンなしでも成立し得る。ブロックチェーンが提供する主なインフラ効用は、入金・出金、ならびに資産の流動性の確保に限られている。
ミームコインも同様である。ブロックチェーンにより誰でも超低コストで自由にトークンを発行し公開取引できるようになったが、その真のコア効用は概ねここにある。
天秤のもう一方では、ステーブルコインとRWAもまた、主にブロックチェーンを次世代の金融パイプラインとして捉え、伝統的な金融システムの陳腐で非効率なバックエンド決済インフラを入れ替えようとしている。
明確に言っておくと、私は金融パイプラインが持つ莫大な価値を否定しているのではない。逆説的だが、その価値は明白である。
誰もが7x24時間いつでも広範な資産を取引・活用できるグローバルな金融バックエンドは、従来の金融インフラに対して飛躍的な進歩である。この能力自体が、すでに中核的な差別化要因となっている。
しかしここで興味深い現象が見られる。ブロックチェーンが真にPMFに到達した分野において、ブロックチェーンそのものがビジネスモデルの中核となることはほぼ皆無である。中核となるのは往々にして別の要素なのである。
真のビジネスロジックは実際には別の場所にあるのであり、ブロックチェーンは単に当該事業をより容易に、より迅速にし、または参画ハードルを下げるための補助的な役割を果たしているだけである。
価値が配布層へ集中:ブロックチェーン業界の行方はいかに?

図:技術発祥と配布チャネルによる価値獲得曲線の比較(出典:The COMMANDING HEIGHTS)
近日、「制高点(The COMMANDING HEIGHTS)」という題名の論文がサンフランシスコのVC界隈で大きな反響を呼び、大変示唆に富んだ重要な論点を提示している。
歴史上を見ると、商業的価値は必ずしもその技術が初めて誕生した場所に定着するわけではない。価値はむしろ、その技術の配布チャネルを掌握している場所に集まりやすい。同論文は、AI産業も同じ進化の軌跡を辿ると指摘している。
私はこの現象が暗号通貨の世界で既に確かに展開していると考える。ブロックチェーンは確かにPMFに到達したが、問題はそこから創出された価値がオンチェーンエコシステムに戻らず、基盤となる暗号通貨インフラにも還流していないことだ。
圧倒的な商業的価値は、ユーザーとの直接的な関係を築くフロントエンド配布プラットフォームによってキャプチャされつつある。これらのプラットフォームにとってブロックチェーンは中核的なビジネスロジックではなく、単に製品機能スタック内の一つ普通の機能にすぎないのである。
では今後、ブロックチェーン業界はどう進むべきなのか?現時点では、ブロックチェーンは金融パイプラインとしての有用性を証明し、該当事業で確固たる地位を築いている。だが私には、そこで求められるものはそれだけでは到底足りないと感じている。
私たちに必要なのは「本当にブロックチェーンでなければ成立しない」ネイティブビジネスである。そのようなビジネスにおいてブロックチェーンは補助的な支援ツールに留まるべきではなく、必須の存在として核心的なビジネスロジックの正中央に座らなければならない。
もちろん、私たちは以前このようなナラティブを経験済みだ。多くの情熱的なプロジェクトがこうした抱負を胸に立ち上がり、ブロックチェーン上でしか実現不能で、従来とはまったく異なった破壊的プロダクトを構築しようと試みた。
しかしそれらのプロジェクトの大半は、今ではとっくに幕を閉じてしまった。それでもなお、私は引き続きこの方向へ向けて全力で探求し続けるべきだと信じている。
もしブロックチェーンの効用が常に「次世代金融パイプライン」を務めることに限定され続けるのであれば、金融至上主義の大波の中で、ブロックチェーン業界は最終的に無数の平凡な金融インフラ提供者の一つに成り下がってしまう可能性が極めて高い。
公平を期すなら、それは悪くない結末であるとも言える。しかしブロックチェーンエコシステムが今日よりも桁違いに大規模で偉大な存在へと成長することを望むのであれば、私たちはより説得力ある答えを出さなければならない。
おそらく未来には、私たち全員が予想もしなかった全く新しいカテゴリのネイティブアプリケーションが登場し、この難題を打開してくれるかもしれない。あるいは、突破口となる催化剤が技術そのものから生まれるのではなく、政治的ないし社会的環境の変化が根本から一般大衆のブロックチェーンへの認識を塗り替えることで、既存のネイティブアプリケーションが再びスポットライトを浴びることになるのかもしれぬ。
私には将来どちらの道へ向かうか分からないが、ただ信じているのは、それが今この瞬間、私たち一人ひとりが最も注意深く注視すべき焦点であるということだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Four Pillars