


Binanceが出金停止したあの夜、流動性はどこへ消えたのか?
記事作成:BigTime
核心的見解
- ビンアンは約56時間にわたり出金を一時停止したが、この間もスポットおよび先物取引は通常通り継続された。ユーザーは引き続き売買が可能だったが、アカウント内の資金と在庫を他の取引所へ出金することはできなくなっていた。
- 事件発生から1週間後、ビンアンはトップ10取引所におけるスポット取引シェアが約48%から約42%に低下し、OKXは約11%から約14%へと上昇した。同時に、ハッカーは通貨交換を急ぎ実行損失として約1億1,900万ドルを支払うこととなり、取引者や裁定担当者たちはコストを差し引いた純利益として約6,000万ドルを獲得した。
- 出金の再開後、他の中央集権型取引所へ流れた資金は出金額の約1割程度にとどまり、Hyperliquidの単日正味流入額もビンアンの正味流出額の1割を下回った。マーケットメーカーがこれらの変化を評価する際には、取引所に留まる残高が生むカウンターパーティリスクも考慮する必要がある。
2026年10月29日夜(UTC)、ビンアンのホットウォレットが盗難被害を受け、ビンアン側の初期推計では約63億ドルが影響を受けたとされる。その後の2日間、市場では「ビンアンが出金を停止したことで、流動性がHyperliquidその他の取引所へと流れ込んだ」という説が広まった。出来高シェアの変化はある程度の事実を示唆していたものの、資金の流れから同規模の移転が見られる訳ではなかった。両者は別個に考察する必要があり、価格変動とスプレッドにもそれぞれ異なる要因が存在している。
1. 出金停止の56時間
以下の時刻はすべてUTC基準です
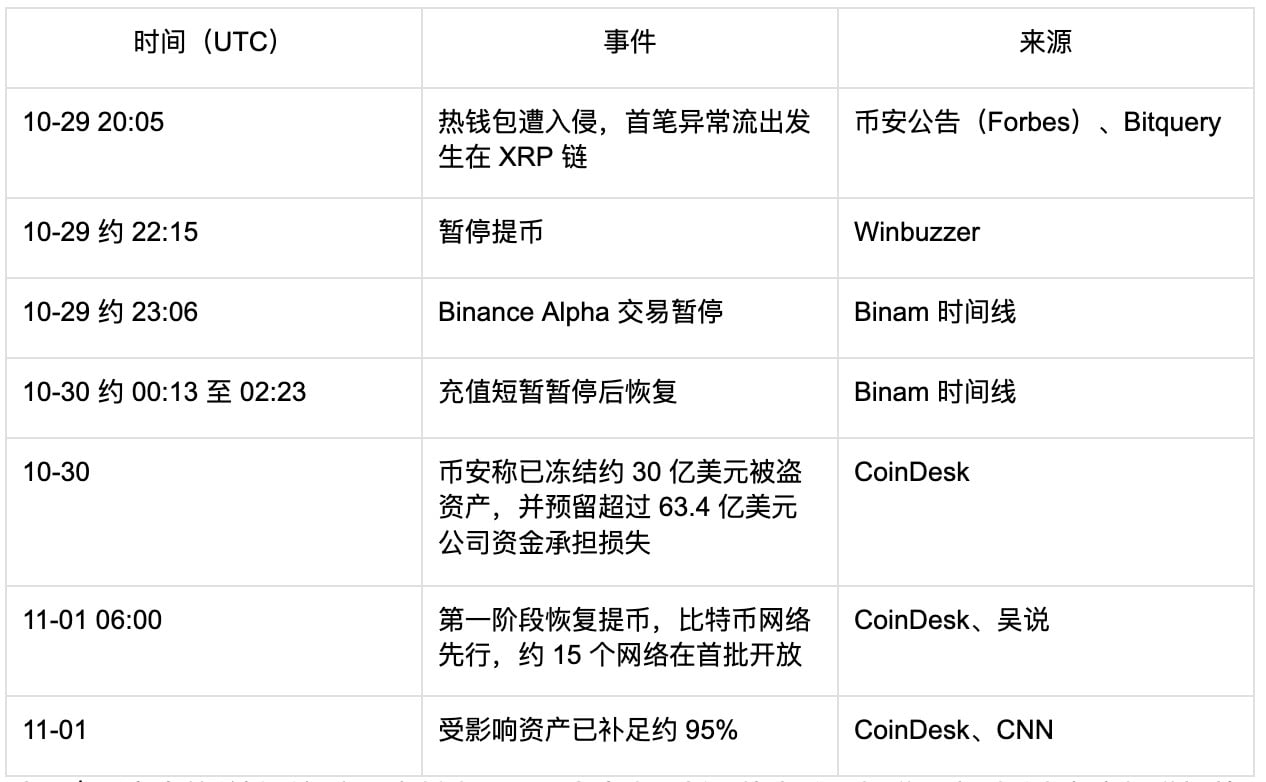
表1|ビンアン事案の主要タイムライン。資料:表中出典欄参照。すべて公報報道に基づき、一部の時点では各メディアの報道に数分から数十分の誤差がある
出金停止から第一段階での再開まで、約56時間を要した。盗難規模の見通しは機関によって異なり、Chainalysisは盗難時点の時価で約59億1,200万ドルと推定、TRMは約63億6,000万ドルとしている。TRMは「高信頼度」で当該事件を北朝鮮のハッカーグループ「TraderTraitor」によるものと特定し、FBIも後に同様の結論を出した。一方、ビンアン側は調査がまだ特定の個人に対する責任追及に至っていないとの立場を示した。参考までに、2025年2月にBybitが約14億6,000万ドルの盗難被害を受けており、それが従来業界記録であった。
出金停止期間中、ビンアンのスポットおよび先物取引は通常通り稼働しており、制限対象となったのは出金やAlphaといった一部の機能のみだった。
ユーザーは引き続きビンアン上で売買を行い、マーケットメーカーも引き続き入札・売値を示すことが可能だったが、両者とも出金を通じて在庫を他の取引所に移動させることはできなかった。
2. 出来高、ポジション、価格の変動
CoinDeskの10月30日付統計によると、BTCは24時間で3.1%下落し、翌朝安値は約7万6,400ドルとなった。ETHは約4%下落し、一時的に約2,170ドルまで値を落とした。BNBは6.2%減じた。デリバティブ取引額は74%増加し3,461億ドルに達した。同時期のネットワーク全体の強制決済(リクイデーション)額は約15億7,000万ドルで、ロングポジションが大半を占めた。CoinGlassのデータによれば、その約半分がビンアンで発生しており、これも出金停止中にビンアンの先物取引が稼働していたことを裏付けている。
Bloombergが引用するKaikoのデータによれば、トップ10取引所のスポット出来高におけるビンアンのシェアは8月中旬の約51%から事件発生直前の約48%へと減少し、発生後7日目にはさらに約42%まで落ち込んだ。同時に、OKXは約11%から約14%へ、Coinbaseは約9%から9.6%へと上昇した。
その夜もっとも議論の対象となったプラットフォームはHyperliquidだった。CoinDeskの統計によれば、HYPEのオープンインタレストは28%増加し、出来高は約8倍に拡大した。ただし、同日にTrade.xyzが洲际取引所(ICE)からの投資誘致を発表しており、その発表はビンアン盗難より先行していた。既存データではこれら2つの出来事がHYPEの上昇に与えた影響を個別に区別できないため、値上がり幅をすべて資金流出のせいとみなすのは適切ではない。
これらのデータからは取引活動のシフトは読み取れるものの、資金そのものが同時に移動したことを示すには不十分だ。ビンアンが出金を停止している状況下でOKXにて注文を出す場合、アカウント内に既に証拠金や在庫が存在している必要がある。ビンアンのシェアは1週間で約6ポイント低下した。当社の見立てでは、主要機関が事前に複数の取引所に預けていた資金が、今回の調整を可能にする基盤を提供していたと考えられる。
3. ハッカーによる通貨交換で生じたスプレッドと裁定収益
ハッカーは通貨交換を急ぎ、オンチェーン取引において市場価格を上回るコストを支払うことになったが、一方で裁定取引余地を生む結果ともなった。
ステーブルコインは発行元によって凍結されるリスクがあり、ハッカーはUSDTを急いでETHに交換しようとした。TRMの復習によれば、ハッカーは約3億2,500万USDTで約12万2,300ETHを獲得し、暗黙の平均価格は約2,657ドルだった。当時の市場価格は約2,300〜2,350ドルであった。オンチェーンの流動性は限定的であり、このような価格を気にせず即時成立を迫る交換作業により、明らかなプレミアムが支払われたことになる。
Bitqueryの推計では、ハッカーの市価相対の実行損失は約1億1,900万ドルで、その約半分が取引者や裁定ボットによって獲得され、コスト控除後の純益は約6,000万ドルだった。Bloombergの報道によれば、イーサリアムのブロックビルダーやバリデーターも別途約2,950万ドルを獲得した。DefiLlamaのデータでは、Titan Builderの当日24時間収入は約2,283万ドルで、全プロトコル中最多だった。
TRXにおいてもスプレッドが発生した。Caerus Global ManagementのJames Aitchison氏はBloombergに対し、ハッカーがSunSwapでTRXを約36.7セントで購入した一方、他の場所での価格は約33セントであり、このスプレッドは約10時間後に収束したと語った。中央集権型取引所間でも価格乖離が生じた。ChainCatcherが伝えている通り、GalaxyのリサーチディレクターであるAlex Thorn氏は、Coinbaseのビットコイン価格がビンアのUSDT建て価格に対して年内最大のディスカウントに拡大していると指摘している。
通常、裁定担当者は価格の低い場所で買い、価格の高い場所で売り、その後出金を通じて資産を移動してポジションを決済することで、スプレッドを着実に縮小させる。ビンアンが出金を停止した後、この資産移動経路が遮断されたため、裁定担当者が在庫を移送することが困難になり、異なる取引所間のスプレッドを解消することが一層難しくなった。
4. 出金再開後の資金の流れ
出金が再開されて初めて、資金がビンアンのアカウントから外部へ移出し始めた。
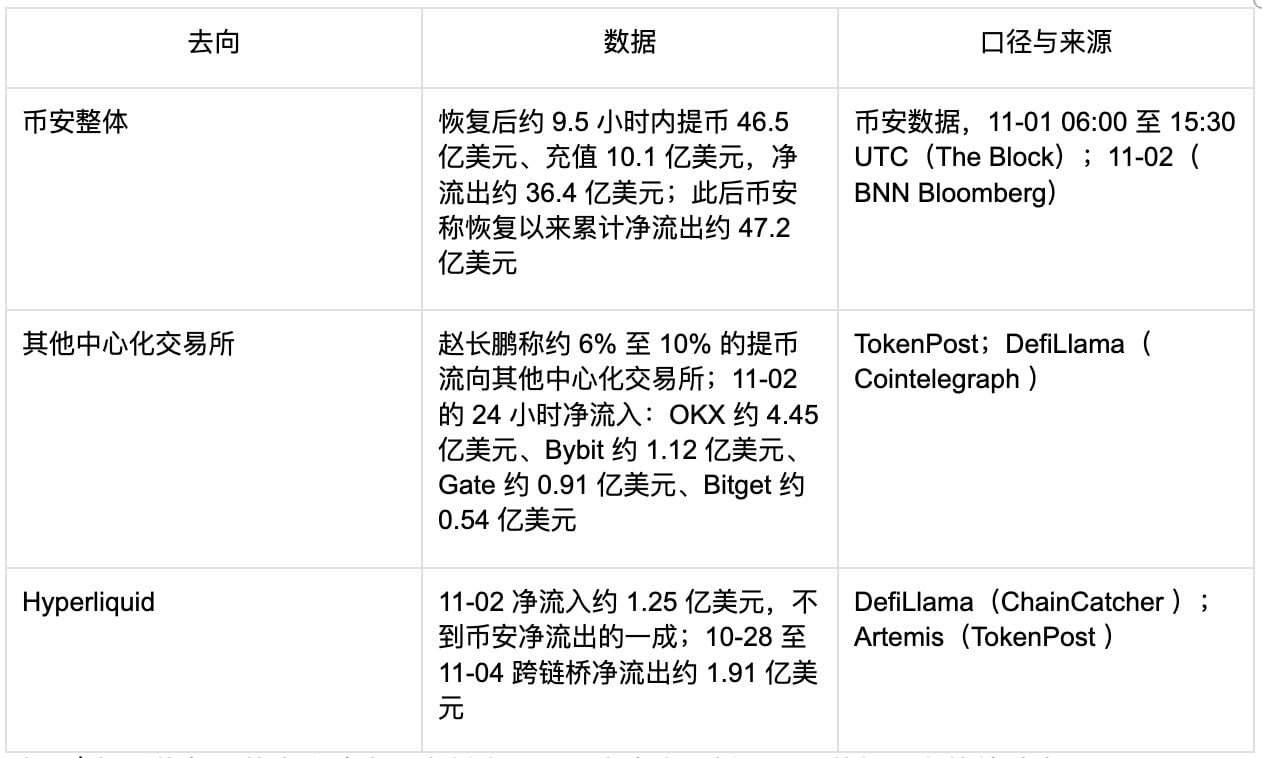
表2|出金再開後の資金の流れ。資料:表中出典欄参照。各データプラットフォームの統計ウィンドウが異なるため、単純合算は不可能
これらの統計によれば、他の中央集権型取引所およびオンチェーン取引所へ流入した資金は、ビンアンの大部分の出金額を補い切れていない。当社としては、より多くの資金が取引所から退出し、ユーザー自身のウォレットに留まった可能性が高いと見ている。ただし、各プラットフォームの統計ウィンドウが異なるため、これはあくまで資金の行方に関する推測に過ぎない。
スタンダードチャータードバンクのGeoff Kendrick氏は、本件がDEXへの取引移行を加速させた可能性があると考えている(ChainCatcher)。この中長期的な分析は、事件発生当週の資金データにはまだ反映されていない。The Blockのデータによると、10月のDEXスポット取引額はCEXの約23%にすぎず、この規模を鑑みると、オンチェーン取引所は今もなお主に補完的な役割を果たしている。
5. マーケットメーカーの曝露量(エクスposure)およびFTX・Bybitとの比較
事件発生当晚、WintermuteとGSRは速やかに自らのエクスposureを公表した。WintermuteのCEOであるEvgeny Gaevoy氏は、同社がビンアンに対する曝露量は自己資本の20%未満であり、運営には支障がないと述べた。GSRのCEOであるXin Song氏も、GSRの曝露量は自己資本の5%未満だと明らかにした。両者の発表はいずれも、単一の取引所に留まる資産比率を抑制していたことを示している。
FTXは72時間以内に約60億ドルの純出金を経験した後、2022年11月8日に法定通貨以外の送金を停止し、後にユーザー資産にギャップ(欠損)があることが判明した。一方、ビンアンの今回はホットウォレット盗難に伴う出金停止ながら取引は通常通り継続され、損失は企業資金により吸収されている。11月1日時点で約95%が補填済みだという。資産に欠損があるかどうか、そして損失が補填できるかどうかは、二度の出金停止および市場反応の違いを理解する上で重要な要素となっている。
Bybitは2025年に約14億6,000万ドルの盗難被害を受けた際に出金を一時停止しなかった。同社が公表したタイムラインによれば、35万件を超す出金リクエストのうち99.994%が10時間以内に処理された。Bybitが外部に発表したKaikoレポートによると、同社のビットコイン1%マーケットディープネスは30日後に事件発生前の水準に戻った。ビンアンが今回出金を停止したのは資産の安全を確保するためであり、同時に在庫の移動を制限した結果、スプレッドの収束が困難になった。一方Bybitが出入金窓口を開けたまま維持した場合は、継続的な出金要望による資金流出圧力に耐える必要があった。
機関投資家はOTC決済を通じて資産保管と取引枠の分別管理を行うことも可能だ。Ceffuは2023年1月に「Binance Mirror」をリリースしており、機関が資産を分離型のコールドウォレットに預けたまま、それを1対1でビンアンのアカウントにミラーリングして取引に利用する仕組みである。MirrorXはOTC上でT+1自動決済に対応している。公報報道では、これらの運用が今回の事件により影響を受けたかどうかも、また出金停止期間中のクライアント決済がどのように行われたかも明らかになっておらず、ビンアンまたはCeffuからの追加発表を待つ必要がある。
6. 取引所曝露量を評価するための5つの問い
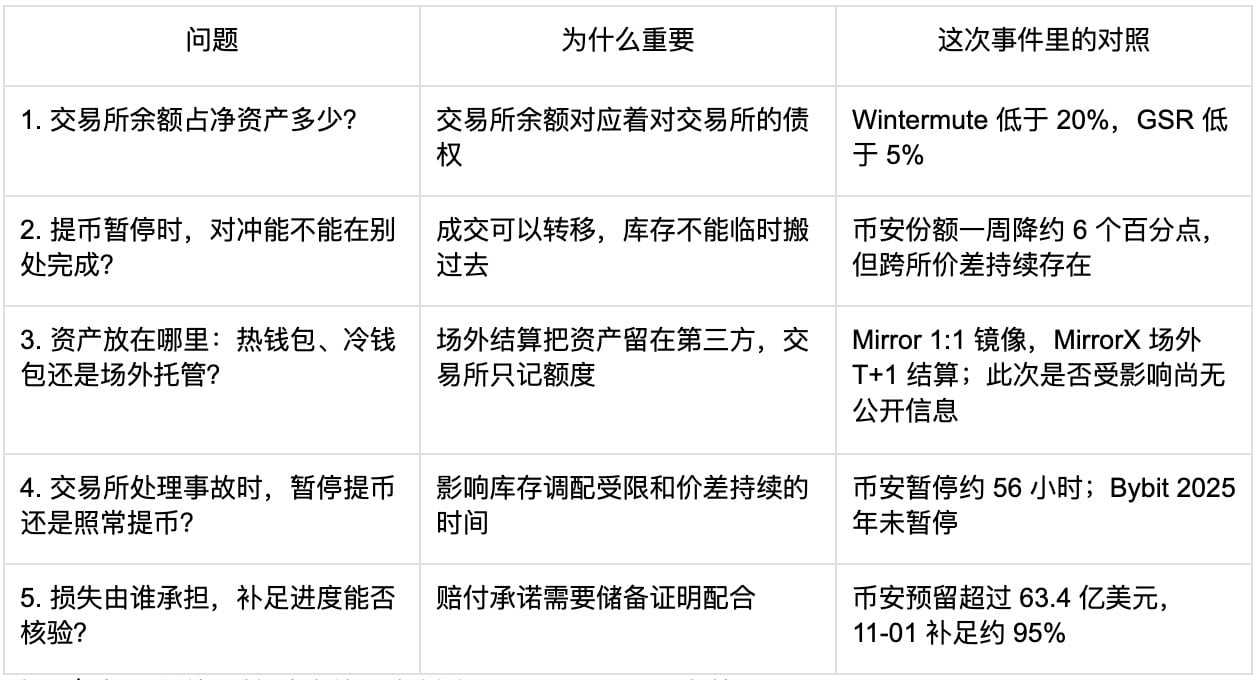
表3|取引所曝露量チェックリスト。資料:BigTime Research 作成
今回の件において、一部の取引アクティビティがOKXやHyperliquidなどの場所にシフトし、ハッカーの通貨交換に伴うスプレッドは裁定担当者やブロックビルダーに収益をもたらした。同時に、ビンアンのアカウントに留まる資金は出金再開前まで移出が困難であり、再開後のデータは資金が取引所から退出してユーザー側のウォレットに戻る方向へ動いたとする見方をより支持している。マーケットメーカーは取引所同士の比較に加え、出金が一旦止まった場合に既存の在庫でどのくらい持ちこたえられるか、他の取引所の資金でヘッジを完遂できるかどうかといった事項も点検する必要がある。マーケットメイキング業界の全体図については『暗号資産マーケットメイキング業界地図:GSRとその競合他社』を、マーケットメーカーとプロジェクトサイド間の条項透明性については『マーケットメーカー参入の背景:メイキング契約の透明性ギャップ』を参照されたい。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @BigTime_Liquid



















