Bitget UEX デイルリーレポート|ビットコインが再び8万ドルへ;ダウ指数が3%大幅上昇;原油急落、インフレ予想を転換
一、注目ニュース厳選
米国政治|民主党が上下両院を制し、市場は政策経路を再評価
米国中間選挙の結果、民主党が上院・下院の支配権を維持。トランプ政権は分裂した議会と対峙することになる。米国株はこの日全面的に上昇したが、データセンター、電力設備、一部の半導体銘柄は逆行して下落した。
市場では財政拡大の制約、エネルギー政策、AI規制の変更などを個別に織り込みつつある。選挙結果は不確実性の低減に明確に寄与するが、将来の政策は依然として立法・実施プロセスを経る必要があり、市場予想を実効性のある措置として扱うべきではない。
米国経済|ADP民間雇用統計が8.6万人の増加を記録、サービス業は拡大を維持
10月ADP民間部門の雇用追加数は8.6万人、9月統計は9万人から8.6万人に下方修正された。内訳はサービス業が8.2万人、財製造部門が0.4万人。10月ISMサービス業PMIは54.5で9月の54.9から鈍化したものの、なお拡大ゾーンにとどまる。
雇用増とサービス業の拡大は継続中で、景気急伸縮を示す根拠とはならない。次は初回失業保険申請件数、労働生産性、そして金曜日の非農業部門雇用統計を注視し、需要減速とインフレ緩和が同時に訪れるかを見極める必要がある。
国際エネルギー|原油大幅下落、コスト感受性資産への注目
原油は11月4日の取引で大きく値下げし、今朝WTI12月先物は1バレルあたり87.79ドル、ブレント2027年1月先物は94.56ドルで取引された。米国政策の変更とイラン情勢の展望に対する市場の再評価が、現時点での重要な売買材料となっている。
原油価格の後退は輸送・生産コストを押し下げ、将来的なインフレ圧力の軽減につながる可能性がある一方、エネルギー生産企業の収益予想には負担がかかる。供給面および外交面の進展が完全に確定していないため、期待感による価格変動と実際の供給改善を区別して捉える必要がある。
二、市場レビュー
商品と外為の推移
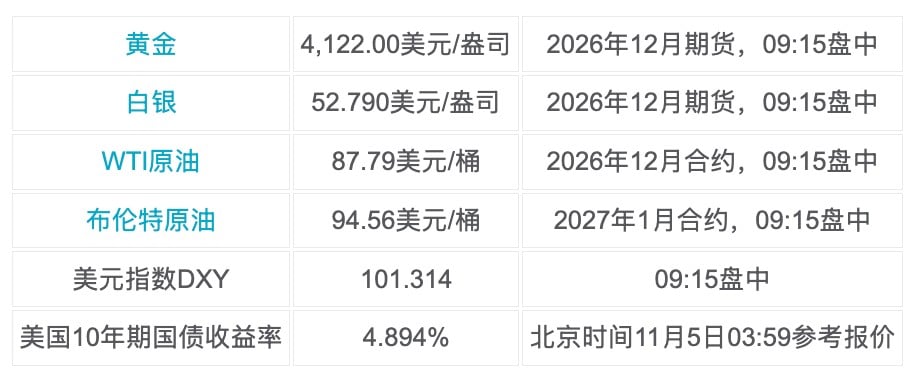
金と原油の動向は分岐しており、米ドル軟調と米国債利回りの低下が貴金属を下支えした。原油は主に供給リスクプレミアムの再評価を反映している。今後もし原油価格が低位を維持すればインフレ制約の緩和に資するが、貴金属の上昇が続くかどうかは実質金利と資金需要に依存する。
暗号資産の推移
BTCは80,465.19 USDT、24時間で4.26%上昇。ETHは2,415.76 USDT、24時間で6.38%上昇。暗号資産市場の時価総額は約2.71兆USドルで24時間で1.13%増。時価総額の独立アップデート時刻は北京時間09:15。
BTC/ETH 清算ゾーン: 本日の両通貨における主要な上下方向の潜在的清算ゾーンについては、検証可能な最新データが取得できておらず、具体的なレンジ、距離および近接リスクの判断が一時的に不足しているため、従来のチャート結論は踏襲しない。
機関投資家の保有コスト|BTC: Strategyが最新の11月2日時点で開示した総合保有平均価格は75,451ドルで、849,327枚のBTCを保有。現在の価格はコスト比で約6.58%高く、参考値としての未實現利益に相当する。Glassnodeが10月28日に公表した米国現物BTC ETFの総合コスト見積もりは約81,500ドルであり、現在の価格はそれより約1.33%低く、参考値としての未實現損失に相当する。このコスト見積もりは当初の開示日をそのまま保持しており、本日の更新を意味するものではない。
市場への一言: BTCは8万ドル台へ戻った後、この整数大口を堅持できるか、および81,500ドルのETF歴史コスト参考値へさらに接近できるかが焦点となる。ETHの上昇幅は大きく、今回のリバウンド弾性を反映しているが、持続性は現物の需要と今後の資金流入によって検証される必要がある。
主要米国株指数の推移
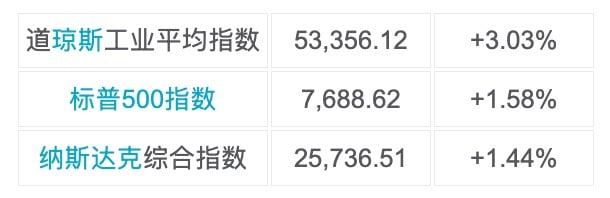
ダウ工業種平均が牽引し、上昇銘柄の範囲は拡大したが、指数の動きはAIサプライチェーン内部での明らかな分断を隠している。大型プラットフォーム企業とインフラ供給業者は収益モデルが異なり、建設ペースの変化に対して株価の動向が逆になる可能性もある。
テクセブンジャイアンツの推移
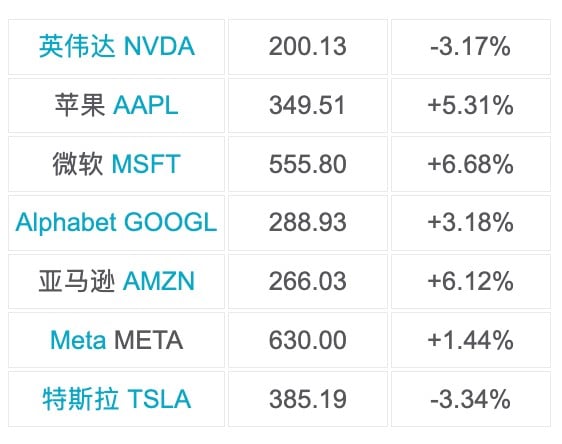
7社のうち5社が上昇、2社が下落。MicrosoftとAmazonが牽引し、NVIDIAとTeslaは下落した。市場ではプラットフォーム企業のキャッシュフローと設備投資への関心が高まっている。AI需要自体は存在するものの、「計算リソースデバイスの販売」と「計算リソース活用による収益化」はもはや単一の評価軸で決まるものではなくなっている。
セクター動向の観察
AIインフラストラクチャー部門の下振れ: Vertivは12.89%下落、GE Vernovaは9.30%下落、マイクロン(Micron)は7.00%下落。市場は将来のデータセンター建設においてさらなる制約が生じることを懸念しており、注文、プロジェクト承認、顧客の資本支出を確認する必要がある。株価のみで注文キャンセルを推測すべきではない。
暗号資産関連株のリバウンド: Strategyは5.09%上昇、Coinbaseは4.16%上昇、ロビンフッド(Robinhood)は2.02%上昇し、これらは暗号資産現物価格の回復と同時期に発生した。株式側にはオペレーティング・レバレッジ、バリュエーション、ファイナンス要因などが含まれるため、直接的にBTCのP/Lエクスポージャーと同一視すべきではない。
三、注目米国株の深層分析
Circle CRCL|売上成長にはトークンプレセール分の貢献が含まれる
出来事概要: Circleの第3四半期合計収入および準備金収入は約8億6,500万ドルで前年同期比17%増。そのうち準備金収入は約6億5,800万ドルで前年同期比8%減だが、ARCトークンのプレセールにより約1億8,200万ドルの収入があった。株価は76.12ドルで1.20%上昇して終えた。
市場の見解: 合計収入の増加と準備金収入の減少が同時に起きていることは、成長の源泉が変化していることを示しており、トークンプレセール収入を安定したステーブルコイン利息ビジネスの継続的な成長率と直接見なすことはできない。
投資への示唆: 今後はUSDCの規模、流通コストに加え、トークン関連収入以外の決済・サービス収入が引き続き成長できるかを注視する。
Arm ARM|ライセンス収入が堅調、納入実績への注視を
出来事概要: Armは11月4日、2027年度第2四半期の収入が約14億4,000万ドルとなり前年同四半期比27%増と発表。ライセンス及びその他収入は7億7,300万ドル(同50%増)、ロイヤルティ収入は6億7,000万ドル。通常終値は191.80ドルで5.28%下落。通常の取引時間帯のパフォーマンスは、市場終了後の決算反応を代表するものではない。
市場の見解: ライセンス収入の増加は需要の糸口を提供し、データセンター向けロイヤルティは前年同四半期から倍増している。しかし、ライセンスのペースと今後のチップ出荷、ロイヤルティのキャッシュ化の間にはタイムラグがある。
投資への示唆: ライセンスからロイヤルティへの変換を追跡し、自律型Arm AGI CPUの商業納入進捗を確認することで、収入構造の拡大が持続的な利益につながるかを見極める必要がある。
キオコム(Qualcomm) QCOM|スマホ事業が圧迫、非スマホ事業が収益化フェーズへ
出来事概要: キオコムは市場閉場後に2026年度第4四半期のGAAP売上高を103億2,200万ドルとし前年同期比8%減と発表した。非GAAP EPSは2.17ドルで前年同期比28%減。同社は2027年度データセンター事業目標を50億ドルと再表明した。通常終値は173.19ドルで5.33%上昇したが、これは決算発表前のことである。
市場の見解: 自動車およびデータセンター分野の拡大は新たな成長経路を提供するが、中核のスマホ事業での圧力は消えておらず、新規事業が既存利益源の変化を補填するには至っていない状況だ。
投資への示唆: データセンター案件の展開加速、非スマホ事業の成長率とマージン、目標ガイダンスと実現済みの収入の違いに重点的に注目する。
四、市場・プロジェクト動向
CircleはTazapayを買収し、越境決済ネットワークを拡張することを計画。 同社はシンガポールのB2B越境決済プラットフォームを買収する最終合意書に署名したと明らかにし、2027年の完了を予測するが、規制当局の承認が必要だ。この取引は現地決済カバーの拡大に有望だが、まだクロージングが完了していないため、対象企業の決済規模をCircleの当期業務量に直接計上することはできない。
Glassnodeがオンチェーン分析を更新、反騰には外部資金の検証が必要。 11月4日の週間レポートによれば、11月2日まで過去2週間で米国現物BTC ETFの正味流出は約10億ドルに近づき、現物取引量はまだ前回上昇前の水準を超えている。このレポート時点は本日の朝の相場移動より前で、資金構造の背景を示すものであり、11月4日単体のETF結果を指すものではない。
五、本日の市場カレンダー
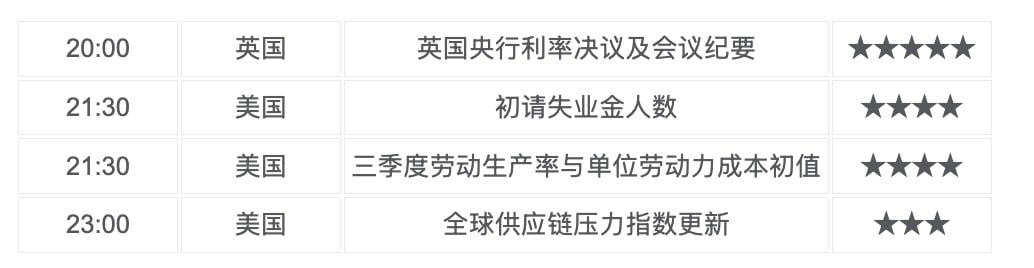
重要イベントの先行観測: イギリス中央銀行の決定はポンドとグローバル金利取引に影響を与えそうだ。米国データの焦点は雇用強靭性と単位労働者コストにある。原油価格の急落はインフレ期待を改善したが、賃金、生産性、サービス業価格が連係して初めて、より堅固なインフレ緩和の証拠が形成される。
機関の見解: Glassnodeは11月4日の週間レポートで、現在の取引はより暗号資産市場内部の資金が資産とプラットフォーム間で循環している傾向が強いと分析している。伝統的な投資者による新規資金は依然として限定的だと指摘する。この意味は、価格反騰以外にも、ETFおよび現物取引が持続的な需要を形成しているかどうかを観察する必要があるということだ。
本記事は市場情報交換のみを目的としており、投資助言を構成するものではない。