


Four Pillarsレポート:米証券清算中枢DTCCが米国株・米国債をオンチェーン化、現時点では担保の終日移送のみが実装
著者:100y、Four Pillars
翻訳:TechFlow
TechFlow解説:米国株式および債券の保管・決済の中核を担うDTCCが自らの手でトークン化サービスを開始したことは、あらゆる暗号資産企業の通貨発行に比して大きな重みを持つ。しかし今回のレポートは、SECのNo-Action LetterがDTSに対して非常に厳しい制限を課していることを示唆している。対象はラッセル1000構成銘柄、米国債、主要指数ETFに限定され、DvP(決済対決済)には非対応で、台帳と保有構造はほぼ変更されない。「株式のオンチェーン化」に賭ける投資家にとって、真の競争要因はむしろDTCCを経由しないエミッター直結や連動証券という2つのルート、そしてDTSロードマップで今後接続予定のStellarやArcなどの新ネットワークとなるだろう。
ついにDTCCが証券トークン化サービスを開始した。それがどこで過大評価され、どこで過小評価されているのか、その実態を紐解いていく。

コアポイント
DTCCは正式にトークン化サービス(DTS)を開始し、これは証券のオンチェーン化における重要なマイルストーンである。ただし、本サービスはSECのNo-Action Letterによって設定された厳格な規制制約下で運営される。
DTSの現時点での最大の利点は、担保の効率的な流動化にある。金融機関は年中大時7×24時間、ほぼリアルタイムでトークン化された証券を移動でき、スマートコントラクトを通じてプロセスの自動化が実現する可能性もある。
ブロックチェーンに移行したが、伝統的な金融インフラストラクチャの大部分は依然として従来どおりだ。所有権、信託手配、市場構造に変更はなく、DTS自体もDvP(決済対決済)決済をサポートしておらず、別個の現金決済ソリューションが必要となる。
DTSの現在的変革性は世間の喧伝ほど大きくないかもしれないが、その長期的意義は見くびるべきではない。DTCCがブロックチェーンを採用することは重大な機関レベルの到達点であり、そのロードマップはトークン化証券のメジャー化への道を開く可能性がある。
1. DTCCのトークン化サービス開始

先日の10月28日、ついにDTCCがトークン化サービス(DTS)を開始した。それまでは、DTCCが証券をオンチェーン化する計画を立てているという報道ばかりが目立っていた。
現在、これらの計画は現実のものとなった。
DTSが実施できた背景には、SECが昨年12月にDTCに発出したNo-Action Letterが大きく貢献している。簡単に言えば、SECの担当者たちは、DTCが特定の条件を満たす限り、限定的な範囲の証券トークン化サービスを運営することに対して法的執行措置を推奨しないことに合意したのだ。
これらの条件は以下の通りだ。
対象銘柄:トークン化はラッセル1000構成銘柄、米国債、主要指数を追跡するETFに限定される。
DTC内部での担保または決済価値の不承認:トークン化証券は外部取引において担保として使用できるが、DTCはその既存のリスク管理フレームワーク内では担保価値や決済価値を認めない。
保有と移転の制限:トークン化証券はDTCに登録済みのウォレット間でのみ移転可能である。
DTCCの管理権限:トークンの紛失・盗難、誤送金、その他の特定のケースにおいて、DTCはトークンの強制的な回収または移転を行う権利を留保する。
有効期間:本No-Action Letterは初回サービス運用開始日から3年間有効である。
米国証券市場の最重要インフラの一つであるDTCCが、実際に証券トークン化サービスを開始したのは、ブロックチェーン業界にとっても極めて喜ばしいニュースである。
ただし、SECのNo-Action Letterの詳細を精査すれば、現有の金融システムと比較して、この種のトークン化が果たしてどれほどの付加価値をもたらすのか疑問視する余地も十分に生じる。
実際何が変わったのか?
DTCCのトークン化サービスであるDTSは以下のように稼働する。
参加機関がデジタルウォレットをDTSに登録する。
同機関が申請を行い、既存のDTC口座で保有する証券のトークン化を行う。
DTCが必要な検証とコンプライアンスチェックを実施する。
対応する証券権益が参加者の口座からDTCのデジタル総合口座(Digital Omnibus Account)へ振り込まれる。
これらの証券権益を表すトークンが発行され、参加者が登録したデジタルウォレットへ送信される。
つまり、金融機関は現在、既存の証券権益をオンチェーン上で保有・移転可能なトークンに変換できるのである。
DTSの設計重點は、トークン化株を株式市場で活発に取引させることではなく、担保調達などのインスティチューショナルユースケースに置かれている。
これにより、以下のような潜在的な改善効果が期待できる。
運用時間:トークン化および変換の申請は営業日の米東部時間午前2時から午後6時の間に限り提出可能である。ただし、証券のトークン化が完了すれば、これらのトークンは年中大時7×24時間で移転でき、対応する取引所で取引される可能性がある。従来のDTCプロセスに比べれば画期的な改善であり、従来は営業時間や処理締め切りによって証券の移転や担保操作が制限されていたからだ。
移転速度:トークン化証券に関連する担保の移転は、従来のDTCの決済ウィンドウを待つことなく、オンチェーン上でほぼリアルタイムで完了できる。
スマートコントラクト:トークン化証券はスマートコントラクトを活用することで、コンプライアンス制御や分配関連のプロセスなど特定の機能の自動実行が可能になる。
実際何が変わっていないのか?
実は非常に多い。
証券権利:DTSによってトークン化された証券は、従来型証券と同じ所有権、経済的権益、および投資者保護を維持する。
基礎証券の信託:DTCは従来通り基礎証券を保有・保管し続ける。
登記所有権:基礎証券は依然としてDTCの名義保有者であるCede & Co.の名義で登記されている。
公式記録管理:DTCが公式記録の維持を担当し、既存の台帳とLedgerScanを使用してトークン化権益を追跡し続ける。
証券識別コード:トークン化証券は従来型証券と同じCUSIPコードを維持する。
市場構造:DTC、ブローカー、エミッター、デポジタリー(保管機関)、および実質所有者間の既存の関係に変更はない。
配当金および利息支払:資金は引き続き従来型の金融インフラストラクチャ経由で法定通貨で支払われ、オンチェーンステーブルコインではない。
規制コンプライアンス:既存のKYC、マネーロンダリング防止、その他のコンプライアンス要件は依然として適用される。
従来型証券と同じCUSIPコードおよび法的権利を維持することは明らかに好ましい。これは従来ポジションとトークン化ポジション間の相互交換性を維持し、流動性の分断リスクを低減するのに役立つ。
他方で、DTCが公式記録管理を引き続き担当し、全体の市場構造がほぼ丸ごと維持されているため、効率性とスケーラビリティに関する即時の向上は、一部の人が予測していたほど劇的ではない可能性がある。
もう一つの注目点は、ブロックチェーンを採用したからといって、自動的にDTSがDvP(決済対決済)をサポートするわけではないということだ。
ブロックチェーン最大のメリットの一つは、コンセンサスメカニズムとスマートコントラクトを活用して、取引両者がアトミックに同時に決済完了できる点である。言い換えれば、証券と現金を同時に入替えられるため、片方が資産を渡しても代金が払われないリスクを低減できる。
そのため、DTSは本来DvPに対応しているのだろうと考えるのは自然なことだろう。
しかし実際にはそうではない。
SECのNo-Action Letterによると、DTSは「純証券移転」(Free of Value、FOV)サービスとして設計されている。これは証券の移転が対応する現金支払と直接紐付かないことを意味する。
DTSは証券権益のトークン化と移転を担当するが、関連する現金債務の管理や最終的な現金決済の提供は行わない。
したがって、DTSのトークン化証券を用いてDvP取引を実行したい機関は、ステーブルコインやその他の形態のデジタル現金などの決済インフラストラクチャに別途接続し、取引の両端を調整するメカニズムを併設する必要がある。
これが未来に何を意味するのか?
伝統的な証券市場における最重要参入者の一つであるDTCCがトークン化業界に進出することは、極めて重要な意味を持つ。
数十年にわたり、金融市場はブロックチェーンが登場する遙か以前に構築された古いインフラストラクチャに依存してきた。DTCCのような機関が今やブロックチェーンを次世代金融インフラの一部として採用することは、そのものズバリ業界の長期見通しの強いシグナルとなっている。
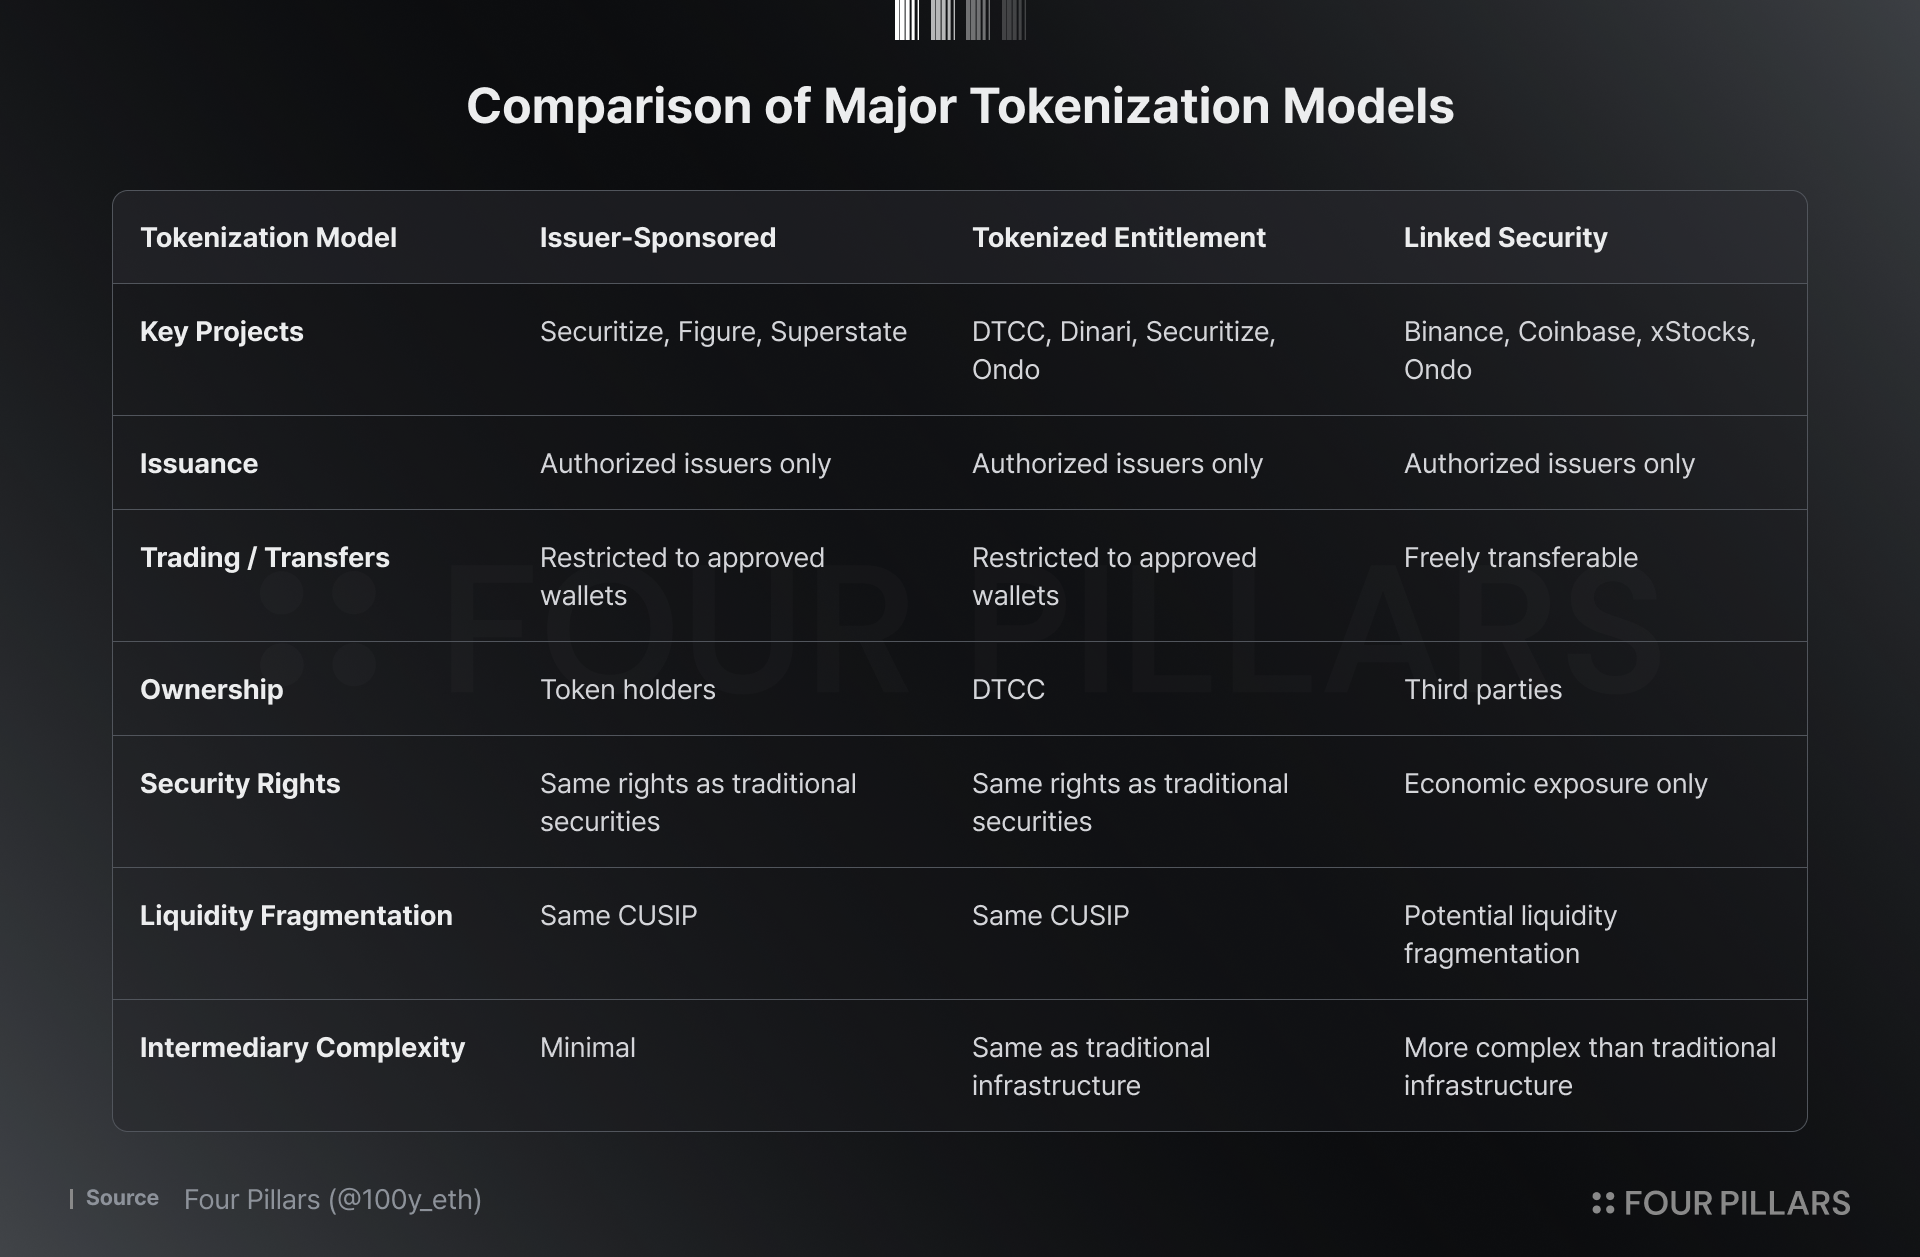
一方で、DTSが現在実際に提供している機能を仔細に見ると、変わっていることが意外にも少ないことに気づくだろう。
トークン化は依然として既存の証券インフラストラクチャの制約下で行われており、しかもこのサービスはかなり厳格なフレームワークの中で運用されている。現時点での実際の用途は主に、担保調達の効率化と伝統的な取引時間の制約からの脱却に集中している。
近年オンチェーンエコシステムで注目集めている他のいくつかの証券トークン化プロジェクトと比較すると、実用性の観点だけを見れば、DTSはそれほど魅力的ではないかもしれない。
例えば、エミッター主導(Issuer-sponsored)モードであれば、従来のDTCCによる仲介保有構造を完全に迂回し、エミッターとタランスファーエージェント(Transfer Agent)がより高い効率で直接証券をオンチェーン化できる。
同時に、連動証券(Linked Security)モードは現行の証券法規下では米国投資者に同等程度のアクセスを提供できない可能性はあるものの、他の許可地域における投資者にとっては遥かに大きなアクセシビリティと柔軟性をもたらす。
朗報なのは、DTSはここで止まらないということだ。DTCCのロードマップによれば、今後さらにいくつかの抜本的な改善が見込まれている。
より多くのブロックチェーンネットワークのサポート:BesuやCantonからStellar、Arcなどのネットワークへと拡大する。
対象銘柄の拡大:トークン化可能な資産の範囲を広げる。
より強力なインスティテュショナルレベルのセキュリティ制御:より多くのセキュリティ、認可、運用保証措置を導入する。
コーポレートアクション処理の拡張:配当、株式分割、その他のより多くのコーポレートアクションイベントをサポートする。
統合記録管理:従来のDTCの会計記録とオンチェーン上の証券ポジショニングをさらに統合する。
決済機能の拡張:決済および担保管理のためのさらなる機能を開発し、オンチェーンでのネット決済やデジタル現金を含める。
DTCCによるDTSの開始は単なる序章に過ぎない。金融業界の巨人が、ようやく慎重に新たな大陸へと足を踏み入れたところなのである。
現在の影響は限定的かもしれないが、このような一歩が一歩確実に積み重なっていけば、やがてトークン化証券が金融市場の中核インフラとなる瞬間を迎えることになるかもしれない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Four Pillars
















