Robinhood Chain のトークン化株式、Meme で急拡大:ウォール街が20年間稼ぎ続けてきた「パッケージ料」がオンチェーンで迂回される
著者:Vaidik Mandloi(The Token Dispatch)
翻訳:TechFlow
TechFlow導入:ウォール街の巨頭たちが依然として煩雑なコンプライアンスフレームワークと中央集権型信託パッケージに現実世界資産(RWA)を組み込もうとしている最中、オンチェーン原生の投機勢力はすでに驚くべき形で旧秩序を打破しつつある。The Token Dispatch による本レポートでは、Robinhood Chain 上のトークン化株式の爆発的な軌跡を深く掘り下げる。トークン化株式は機関の予想どおりコンプライアンス金融圏で着実に推進されるのではなく、分散型流動性プールにおいてミームコインと強力にペアリングすることで、わずか3週間でオンチェーンのRWA取引シェアを0.39%から8.58%へと押し上げた。
2004年にState StreetがSPDRゴールドETF(コード:GLD)を発足させて以来、ウォール街が辿ってきた20年にわたる金融パッケージングの歴史を振り返ると、伝統金融は「アテンション層」「アクセス層」「所有層」からなる線形階層モデルを構築し、これにより極めて高いレント収取の障壁を築き上げてきた。毎年、世界中の投資家から数百億ドル規模のパッケージング・管理料を絞り取っているのだ。しかし、パーミッションレス性と高いコンポザビリティを誇るオンチェーン金融はこの順序を完全に無視しており、dYdXが開発したArcusやEthenaのUSDeに代表されるように、基盤資産、デリバティブ、決済レイヤーを直接一体化している。ウォール街が20年間にわたって享受してきた制度的仲介者のマージンは、分散型スマートコントラクトによって完全に迂回されつつある。
こんにちは、
インターネット証券大手のRobinhoodは今年7月、独自のブロックチェーンネットワークを発表し、投資家がオンチェーン上で直接トークン化株式を売買できるようにすることを目的とした。しかし、このチェーンで最初に実際のスケールされた流動性と熱気を生み出したのは、一団のミームコイントレーダーであった。これは表向きには大きな製品ポジショニングのミスアウトのように聞こえるが、実際には想像を遙かに超え、オンチェーンでのパッケージド資産にとって史上最高の市場参入戦略となった。
分散型共有流動性プールにおいて、様々なミームコインと株式トークンが強制的に組み合わせられている。膨大なハイリスクの個人投機資金が殺到する中、実際にNASDAQ上場の医療健康企業の流通株式の半数以上が、突如として一つの猫テーマのミームコインの基礎担保としてロックされてしまった。ミームコインに対する狂乱ともいえる投機が、まさしく信じがたいことに現実の实体株式に対する流動性のエンジンとなっているのである。
金融史を通覧すれば、どのような資産も現代の金融商品として成熟・発展するためには、ほぼ同様の進化的軌道をたどることがわかる。まず人々から広範な注目(アテンション)を集め、その後それを売買するための便利な通路(アクセス層)が整備され、最後に金融システム側でどのように保有し構造化パッケージングするか(所有層)が模索される。ゴールドは人類の文明において5000年にわたる注視を積み重ねていたが、初めてその現代的な金融アクセスの外衣を纏ったのは、2004年にState StreetがSPDRゴールドトラスト(GLD ETF)を発足させた時であった。現在ではビットスポットETFが暗号資産に対して全く同じ劇を繰り返そうとしている。しかしブロックチェーン上では、これらのレイヤーが極度に圧縮され、甚至在さかさまに出現することで、最終的な金融商品の形態を根本的に再構築しつつある。
金融階層アーキテクチャと信頼変換のジレンマ
今日、トークン化インフラを構築しようとしている伝統金融の巨頭をほぼすべて眺めてみると、彼らが完全に同じことをしていることがわかる。それは、ブロックチェーン上で伝統金融が原本持つ三次元レイヤー構造を機械的に複製することだ。
ブラックロック(BlackRock)、JPモルガン(JPMorgan)、ナスダック(Nasdaq)、フランクリン・テンプレートン(Franklin Templeton)などがこぞって自称するのは、実体世界資産とブロックチェーンの間における「信頼の通訳者」という立場である。多層的なパッケージとcustodyネットワークを構築することで、最終的に生成されるトークン化製品の外見と体験が、依然として従来の証券と何ら遜色がないことを保証しているのである。
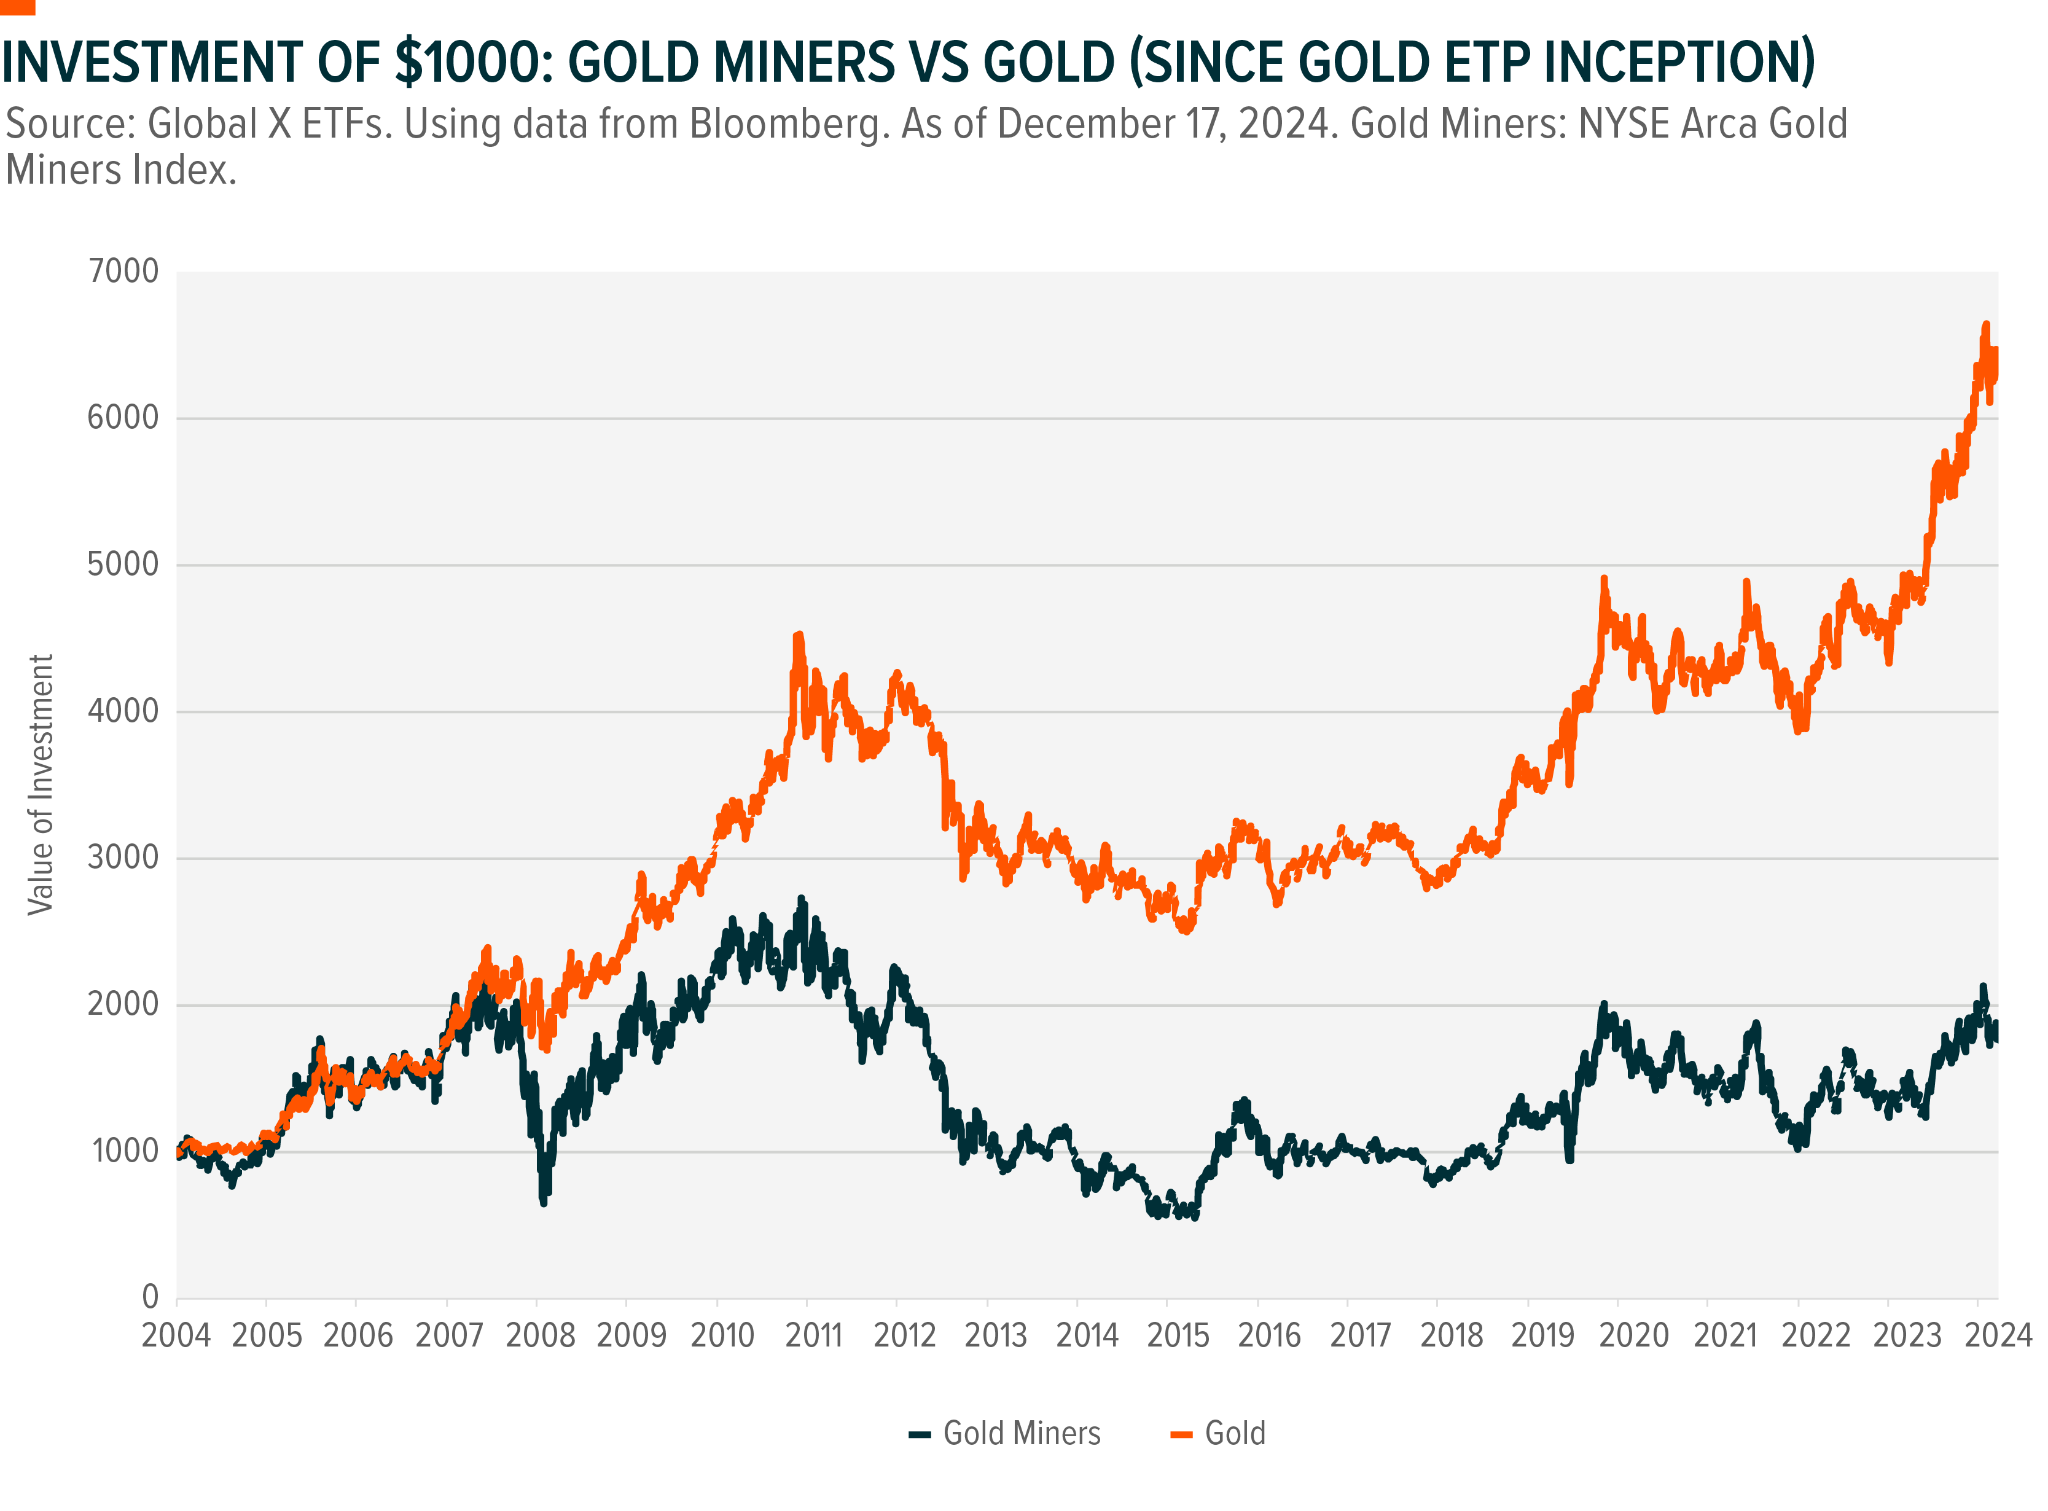
図:ゴールドETP発売以来の現物ゴールドとゴールド鉱山株の累積リターン比較推移(データ出典:Global X ETFs、Bloomberg)
ウォール街全体の流れをくむ近代的進化の歴史は、本質的にこれらの「翻訳ノード」を確固たるものにしてレント収益を上げ続ける歴史である。かつてJPモルガンが鉄道債券を標準化したときから、後にState Streetがゴールドを証券コードに封印した瞬間まで、様相は皆同じなのである。
技術が飛躍的に発達した今日の状況では、資産自体のデジタルエンコーディングはすでに難点ではなくなっている。ブロックチェーン上では、誰でも数分で任意の資産をトークン化できる。真の独占的な障壁とは何かといえば、資産の配布チャネルを誰が掌握するか、そして規制当局に認められた法的なパッケージドシェル(外枠)を誰が持ち、機関資金のコンプライアンス違反なき参入を許容するかという点にある。
著名なSPDRゴールドETF(コード:GLD)こそが、このような資産エンコーディングがどのように機能し、その代償がどれほど高額なのかを説明する最も典型的なミクロの事例である。なぜなら、現代金融システムがそれを証券化パッケージングしようと試みる以前に、ゴールドはすでに人類社会において5000年にわたる注視と自然な信頼基盤を蓄積していたからである。
2004年11月にGLDが行った画期的な突破口は、大規模な「信頼の翻訳」を実行することで最上層の手頃なアクセスチャネルを構築した点にある。ロンドン地下の金庫に静かに眠っている実物の金塊を緻密な法的信託構造に閉じ込めることで、機関投資家がニューヨーク証券取引所で通常の株式の売買のように、たった3文字のコード経由でゴールドポジションを楽々と購入できるようにしたのである。
長年ゴールドの純売り手役割を担っていた主権国家の中央銀行はその瞬時に運用方向を逆転させ、純買い手に転じた。わずか7年後には国際ゴールド価格は300%を超えて急騰した。それまで一生を通じて金塊に触れたことのなかった一般個人投資家の数百万~数千万人は、突如として日々の取引ターミナルの前に座し、数十億ドル規模のGLDコードを気軽に売買できるようになったのである。
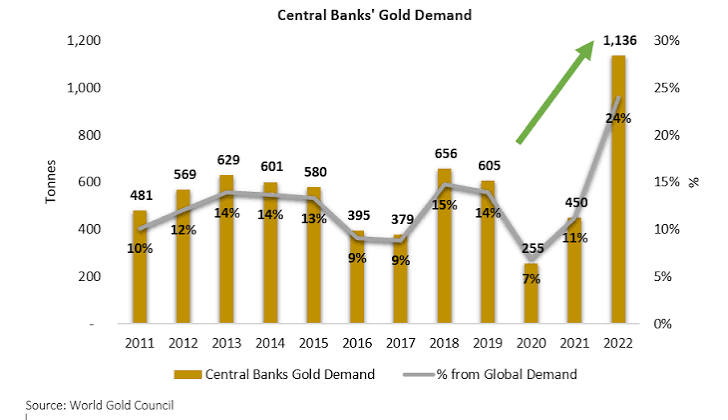
図:2011年から2022年の世界各国中央銀行のゴールド調達量(トン)および世界総需要に占める割合の変遷(データ出典:World Gold Council)
しかし、実物ゴールドを安易に1つの取引コードに単純化することは、投資家にそれが数千年にもわたって根本価値を与えてきた中核的属性を完全に放棄することを意味する。あなたは基盤となるゴールドとあなた自身の間に重なっている中間の信頼機関から切り離されると、それを自ら保有することも、現地で検査することも、さらに実物決済を単独で行うこともできない。
GLD連動の構造化債権証書(ノート)を保有する年金基金は、実質的には何もゴールドを持っていない。彼らが保有しているのは、ただある商業銀行が発行した債務証書一つだけであり、その商業銀行は法的名義の信託会社に対する株主請求権証書を保持し、その信託会社がさらに金庫内の特定金塊の所有権を有しているという構造だ。厚く重なる三層の人為的制度的隔絶のうち、それぞれの層が日を追うごとに管理料を引き出す手を伸ばし、各層が法的複雑性と摩擦コストを増大させている。
ここで見逃すべきでないのは、中間の「通訳者」が常に独断で、原資産のいずれの特性を残すかを決定しているということだ。そして結果的に生き残る特性は、例外なくその資産をより容易かつ頻繁に売買して手数料を徴収することに資するものであり、資産に本来備わる独自性や検閲耐性といった硬質な本質を反映したものではない。
そのため伝統金融の世界では、厳格に前後の順番に従って配置された階層システムが存在する。次のレイヤーが育まれ誕生することを許可される前に、前のレイヤーはまず多大な費用をかけて構築を終え、独立監査にパスし、苛烈な規制コンプライアンス要件を満たさなければならないのだ。
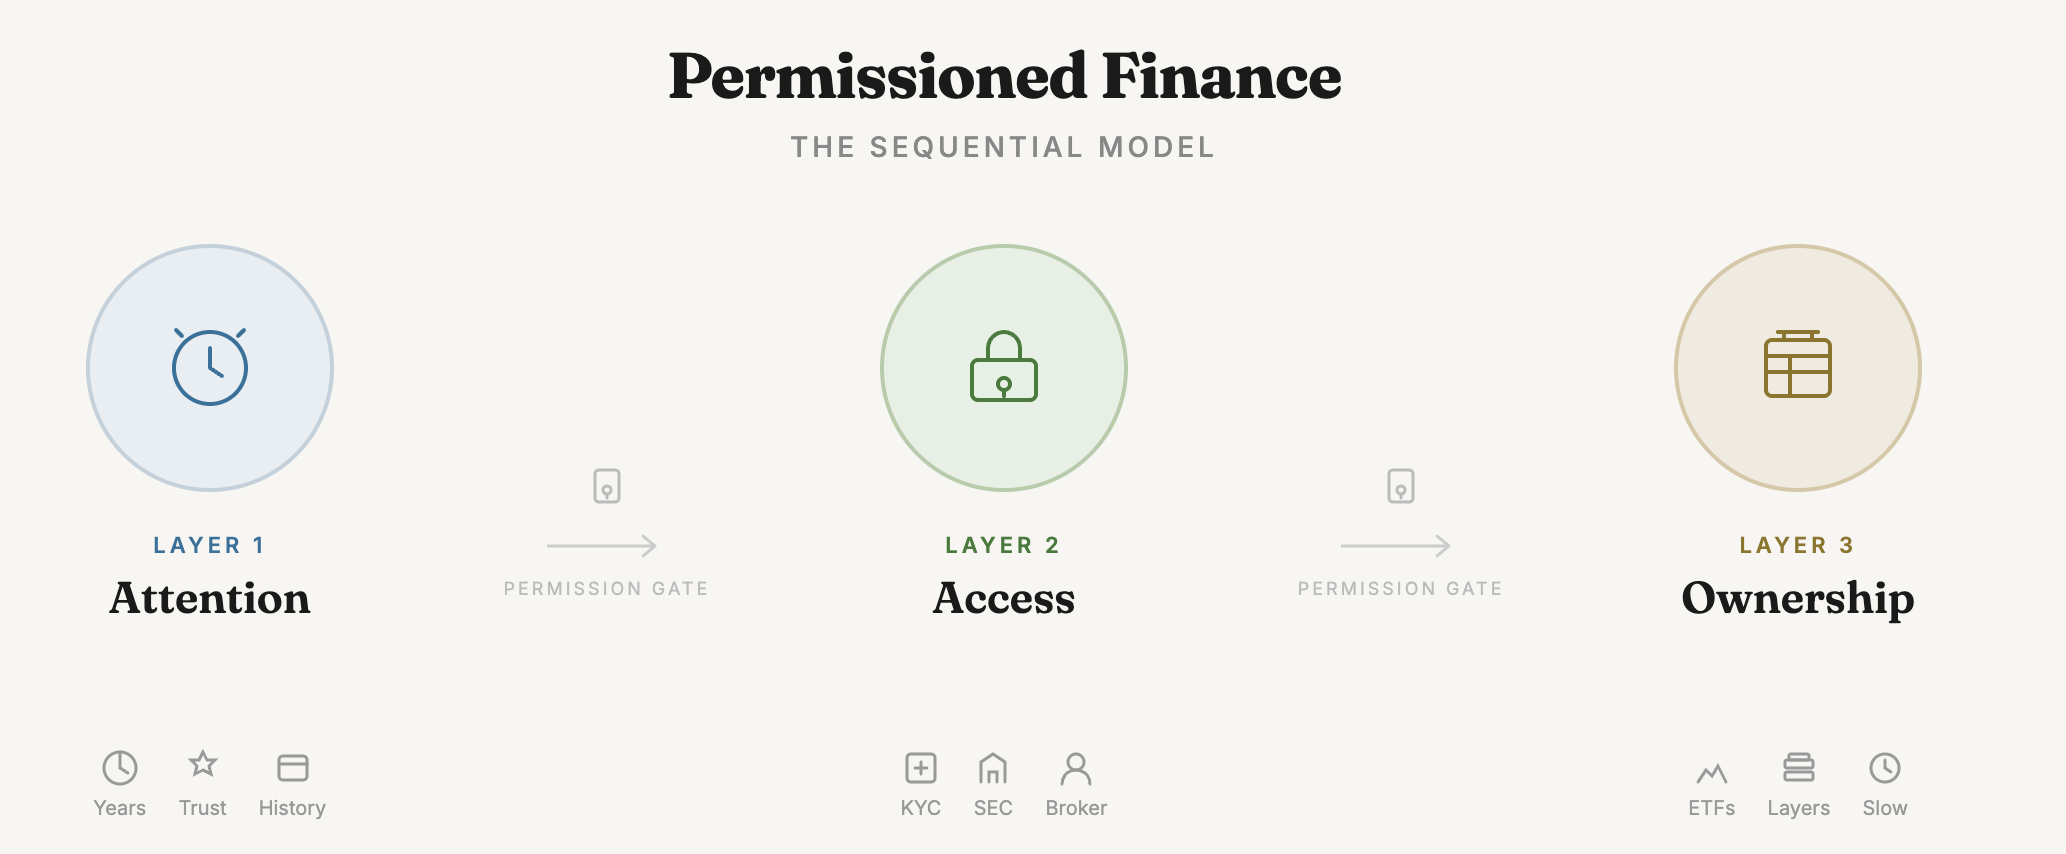
図:従来型パーミッション付き金融の線形階層モデル:アテンション層(数年間の沈殿)、アクセス層(KYCとブローカー審査)、所有層(ETFパッケージングと緩慢な決済)
この極めて緩慢な線形シーケンシャルプロセスは、客観的にState Streetやブラックロックといった従来の既得権益巨頭を守る天然的な障壁となっている。商業銀行や証券ブローカーが最上層のアクセスチャネルを確固たるものとして独占していれば、彼らは社会全体に対して永遠に高額な金融パッケージング管理料を課税できるのである。
そしてビットスポットETF時代においては、本来7年も要するという長いパッケージング系列が、非常に強引にわずか18ヶ月へと圧縮され、初年度には増加分として最大570億ドル規模の資金流入を巻き起こした。しかしその根底にある戦術的逻辑は、当時ゴールドを封入した際のものと同じである。
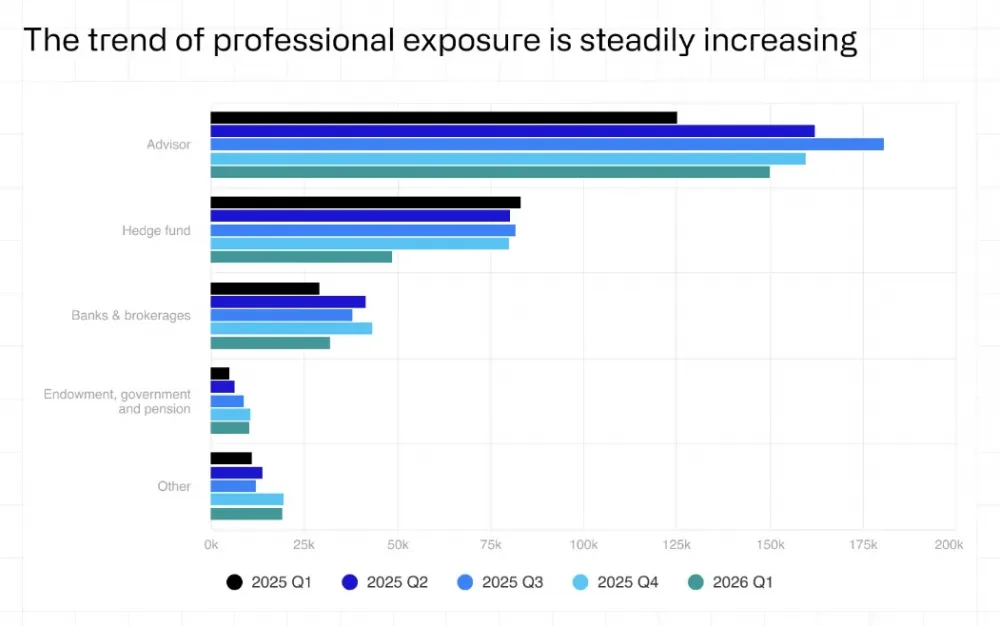
図:2025年第1四半期から2026年第1四半期にかけてのプロフェッショナル機関(投資アドバイザー、ヘッジファンド、銀行ブローカー、年金など)の暗号資産エクスポージャーが着実に上昇傾向を示す推移
伝統金融機関のコンプライアンス委員会が密室で某資産をETFのコンプライアンス枠内に組み入れる資格があるかを評価する場合、その評価の焦点は常に機関自身が直面する法的リスクの低下に関するものに限られ、その外付けパッケージが資産が当初存立の基盤としていた中核の魅力をおおむね損ねていないかといったことには全く頓着しないのである。
しかし、より速く動くことが必ずしもより良くなることを意味するわけではない。この世界に誕生したビットコインの全意義と根本的な価値は、どのような個人でも第三者機関を一切信頼せずに自らの財を保存できる点にある。それにもかかわらず現物ETFはそれを強制的に階層状の委任型の信頼構造に無理やり放り込んだ。あなたはカストディアン、ファンドマネジャー、認可参加者(AP)、そしてDTCC(米国預託証券保管決済機関)を信頼せざるを得なくなるのである。
伝統金融の仕組み全体がこれほどまでにかつてないほど遅く重い動きしかしていない背景には、信頼を培い上げるのに数年を要すが、壊滅させるのに数秒で十分であるという事実がある。各中央集権型のガーディアン(門番)が新しい資産に対して自らの評判を裏付けとして信用供与する際、市場に対してきわめて高額な評判リスクプレミアムを払っているのである。
それにもかかわらず純粋なオンチェーン原生の世界では、前述のような中央集権型ガーディアンはそもそも存在しない。誰もがわずかな時間で自由にトークンを発行し、分散型流動性プールを設立し、即時で全世界に向けてパーミッションフリーの取引を開始することができる。
オンチェーン世界が階層秩序を崩し始めている
これこそがミームコインが登場し、急速にこの生態系の空白を埋めた時代の要因である。ウォール街の主要機関がいまだにトークン化された米国債をパーミッションチェーン上に載せる合法性とコンプライアンス性を検証するのに12ヶ月も費やしている間に、数十億ドル規模の実際の投機資金は、すでに多種多様な架空の動物に由来するミームトークンの中を猛スピードで循環しているのである。
わずか3週間の極めて短い期間に、Robinhood Chain 上の現実世界資産(RWA)がチェーン全体での総取引量に占める割合は、些細な0.39%から驚異的な8.58%まで急騰した。この壮大な増加分の爆発的増加は、まさに100%ミームコインが現実の米国株式の流動性パッケージドシェルを担ったことによってもたらされたものである。
ミームコインは前例のない投機的な資産ペアリング組み合わせを作り出すことで、グローバルな小口投資家に対し株式投資に参加する全く新たな経路を開拓し、それによって社会全体の注視度と投機資本の循環速度を極めて驚異的な超高次元まで押し上げたのである。
一方、結局オンチェーンに姿を見せた伝統金融機関の巨頭たちの参入動機は、ほとんどが受動的な守備策からの考量である。ブラックロックが子会社のBUIDLファンドをUniswapに連携させたのは、自分自身で大改革を起こして伝統的な資産運用本業を覆すためではなく、完全に砦を築くためであり、非主権スタブルコインがさらに自らの伝統的な抵押業務市場シェアを食い荒らすのを防ぎたいだけなのである。
JPモルガンのエグゼクティブさえも率直に認めている。同社がリリースしたトークン化マネーマーケットファンドは、本質的にスタブルコインが絶えず多額の預金を伝統的商业銀行体系から引き抜いていくことに対する守備的反撃戦である。
一方、伝統金融機関がまだ無駄な努力を抱えてブロックチェーン上で自分たちの古い線形的パッケージング脚本を再生産しようとしているまさにその時、パーミッションレスなオンチェーン原生の分散型力は、すでにすべてのレイヤーを一括りに折りたたんで圧縮してしまう破壊的な新アーキテクチャを構築し始めていたのである。
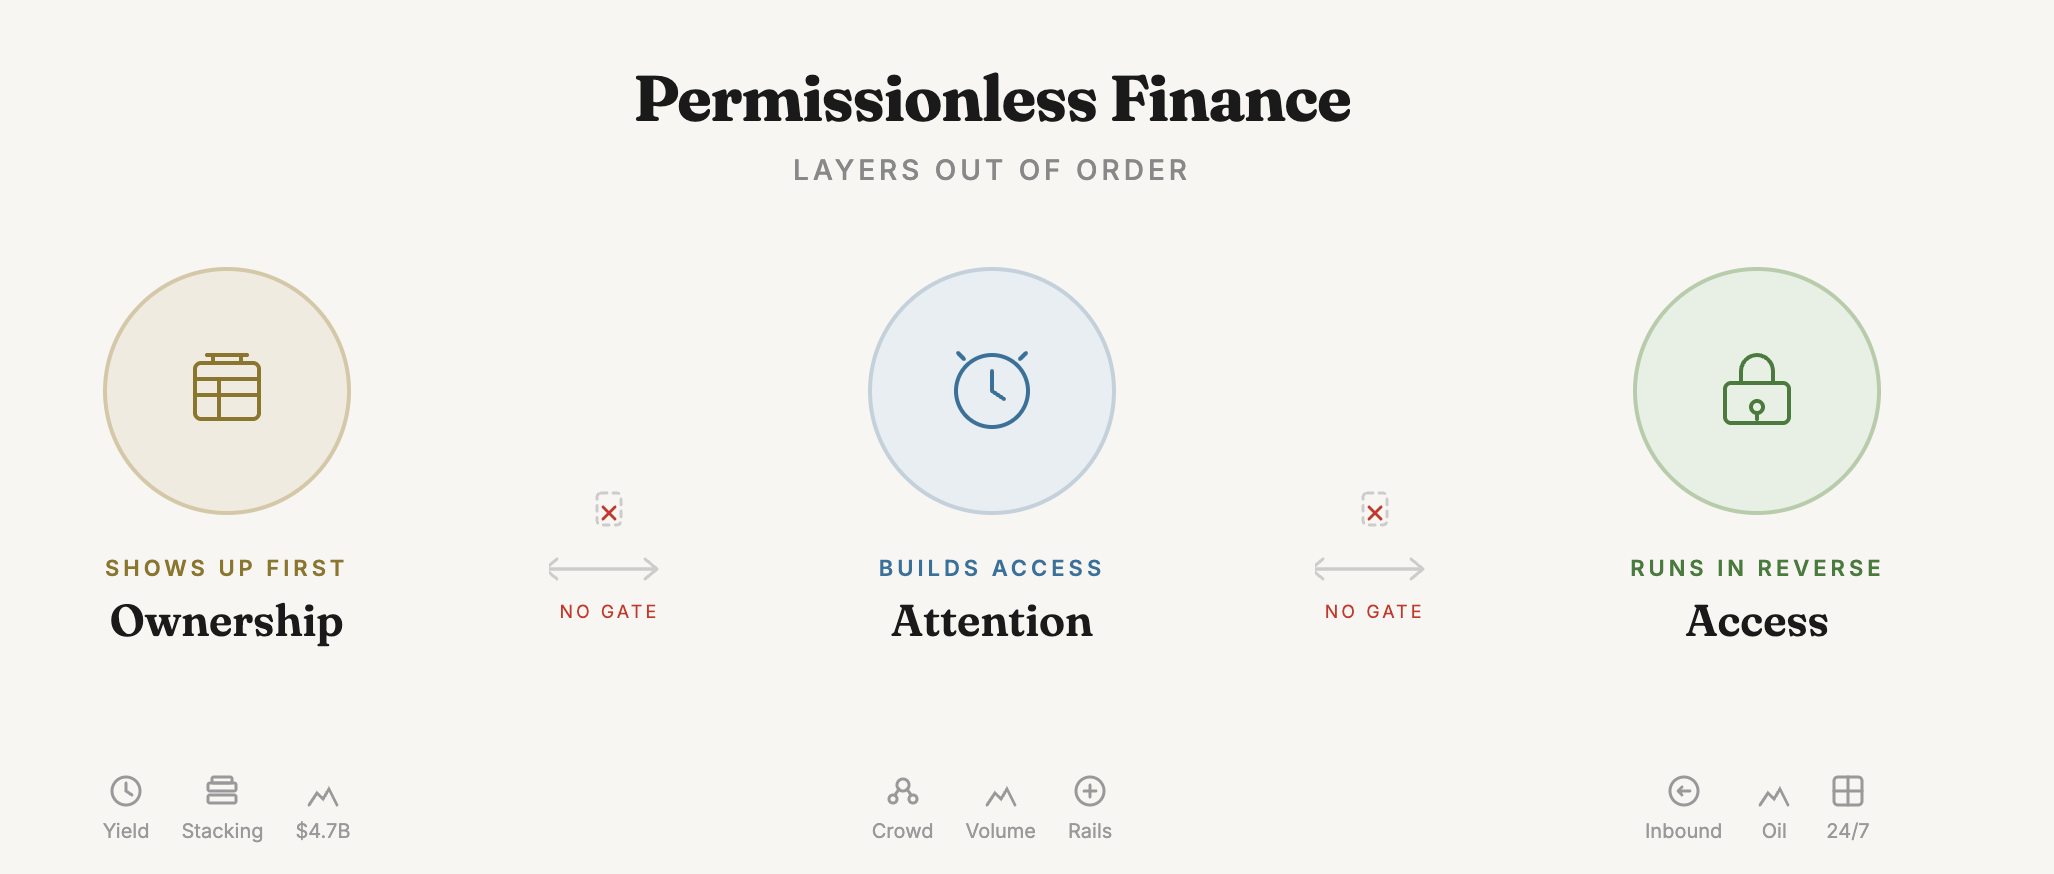
図:オンチェーンのパーミッションレス金融における階層の折畳・逆転モデル:所有レイヤーがまず出現し、アテンションレイヤーが流動性チャネルを直接構築し、プロセス全体で許可ポイントなし
例えば、Ethenaがリリースした合成ドルUSDeは、その基盤となる最も太く中核的な収益創出メカニズムが、伝統的な機関のリスク担当者が手を焼くような行為に依拠していることを端的に示している。それが現物とパーペチュアル契約との間のベーシストラード(Basis Trade)だからである。
伝統金融の仕組みにおいて、まったく同じ入れ子式のループ操作を行おうとすれば、まずは長大なInternational Swaps and Derivatives Association(ISDA)マスター合意書への署名が必要となり、プライムブローカーにて複雑なマージンアカウントを開設し、さらに2%の運用管理費に20%の成果報酬を加えた高額なヘッジファンドを立ち上げなければならない。
さらに、dYdX LabsがRobinhood Chain上で徹底的に構築した全新的金融アーキテクチャArcusは、伝統金融の三つのレイヤーを直接的に単一のトークンへと完全に折畳・圧縮してしまった。レバレッジ型パーペチュアルポジション、インデックスファンド、利付現金同等物は、すべて1回のオンチェーントランザクション内で同時にmintedされている。
これからも伝統金融機関がBUIDLなどの類のトークン化プロダクトを休むことなく次々と発表し続ける姿は確かに目にするだろう。なぜアクセスのハードルを独占し、一般人に対して「過渡的なパッケージ手数料」を徴収することが彼らの全既得権益収入の命綱だからである。だが雄大な波打つオンチェーンの世界では、レイヤーごとの秩序は既に完全に逆転・崩壊している。旧来のパッケージ脚本が再び簡素に上演できるかと夢想を膨らませている人間は、オンチェーンにおいて現在まさに誕生し続けている斬新な金融商品について、到底理解不能な状態に陥ることであろう。
今回の記事はここまでとなります。今後ますますのご健勝をお祈り申し上げます。ヴァイディック