レンディングプロトコルを作成するのに半日で十分:AI時代のDeFiが真に収益を上げるための3つの護城河とは?
著者:Spencer Applebaum
翻訳:TechFlow
TechFlow解説:過去にDEXや貸借プロトコルを構築するには数百万ドルの資金調達と半年の開発期間が必要だったが、今ではClaude Codeなどの最先端AIツールを活用すれば、創業者は週末一つでマッチングエンジンとリスク管理エンジンをコーディングできる。オープンソースコードのソフトウェア障壁は急速に消滅しつつある。
MultiCoinが最新刊で掲載したこの考察において、著者のSpencer Applebaum氏は、ソフトウエアのコストがゼロに近づいた後のDeFiにおける価値再構築の道筋を分解している。技術実装が希少でなくなれば、真の価格決定権はユーザー開拓チャネル、自前のリスク資本、非公開の専用データの3つの護城河を掌握する参加者に帰属することになる。
5年前であればDEXや貸借プロトコルを構築するには300万ドルの資金調達、エンジニア5名の雇用、そして最小実行可能製品(MVP)を仕上げるのに6ヶ月を要していた。現在では、創業者はClaude Codeを活用するだけで、週末一日で大半の基盤を組み立てることができる。
最先端のAIモデルに永続予約取引所の構築を任せれば、マッチングエンジン、リスク管理エンジン、トレードインターフェース、API、および大部分の中核コンポーネントをほぼ箱詰め状態で生成できる。
AIはほぼあらゆるソフトウェア分野の参入障壁を下げており、金融サービスこそが最もコモディティ化されにくいビジネスの一つになりつつある。その理由として、金融企業にとって最も価値のある部分はソフトウェア自体とほとんど関係がないからである。
忠実な顧客基盤の構築、膨大な資産負債表の蓄積、専用データと保険受引能力の磨き上げには、長年にわたる関係構築、実績の積み重ね、信頼獲得が不可欠である。AIはソフトウェア開発コストを大幅に引き下げることはできても、これらの能力を複製しやすくすることはできない。
言い換えれば、大規模言語モデルでも午後に一息で貸借プロトコルのコードを書き上げることは可能だ。しかし、スマートコントラクトへ流れる100億ドル規模のステーブルコイン残高を生み出すことはできず、新型インターネット証券会社に向けて2800万人の顧客を獲得することもできない。
私たちはこれがDeFiにとって極めて好ましい状況であると捉えている。今後10年で何兆ドル規模の金融活動がオンチェーンに移行する中、AIはそれらをサポートする製品の構築コストを劇的に低下させるだろう。しかし、金融ビジネスの高い価値と高い参入障壁を支える中核要素が容易くなるわけではない。
DeFi価値獲得フレームワークの新柱
長年にかけて私たちはDeFiにおける価値獲得の問題を検討しており、市場の成熟に伴って見解も進歩してきた。初期段階では、アプリケーショントークンがワークトークンおよびバーン&ミントバランス(BME)モデルを通じていかに価値を獲得するかを研究していた。
その後、私たちは焦点を当てたのはDeFiの防衛可能性とフォーク不可能な状態(Unforkable State)であり、誰でもオープンソースコードはフォークできるが、流動性やネットワークエフェクトを複製することはできないと考えている。
より最近では、立証した通り、DeFiプロトコルがいかなる形態の実質的なリスクを管理する場合にのみ最大の価値を獲得できるという指摘であった。これらの論点は一定程度裏付けられており、本稿は私どもの思考プロセスの次の反復となる。
まずは本記事全体の前提となる判断を示す。私たちはDeFiがCeFiを徐々に食いつぶし、最終的には伝統的な金融システム全体を吸収すると信じている。現在、CEXに対するDEXのスポット取引シェアは史上最高を更新しており、上昇傾向が続いている:
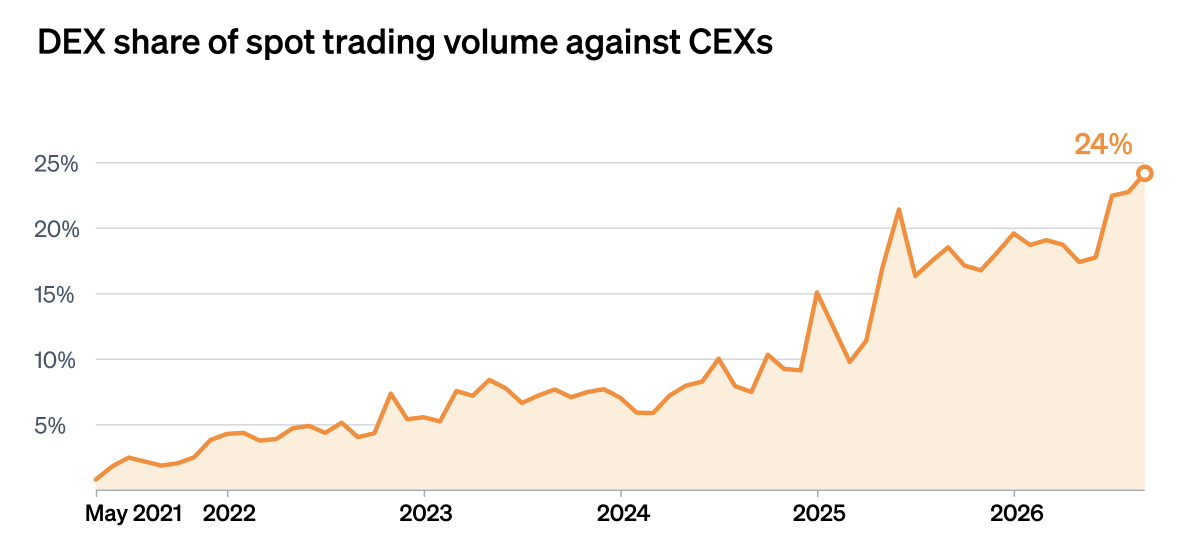
図:DEXスポット取引額がCEX取引額に占める比率の推移。直近で24%まで上昇(データ出典:The Block、DefiLlama)
同時に、米国債、プライベートクレジット、株式いずれにおいても、トークン化資産の本格採用が進んでいることを目撃している。さらに重要なのは、成長を牽引する要因が暗号通貨ネイティブユーザーだけではなくなっていることである。
既存業界のメガプレイヤー、フィンテック企業、機関投資家運用部門、伝統的な証券会社がオンチェーン上に製品を構築し、既存顧客をオンチェーン世界へ一緒に誘導している。
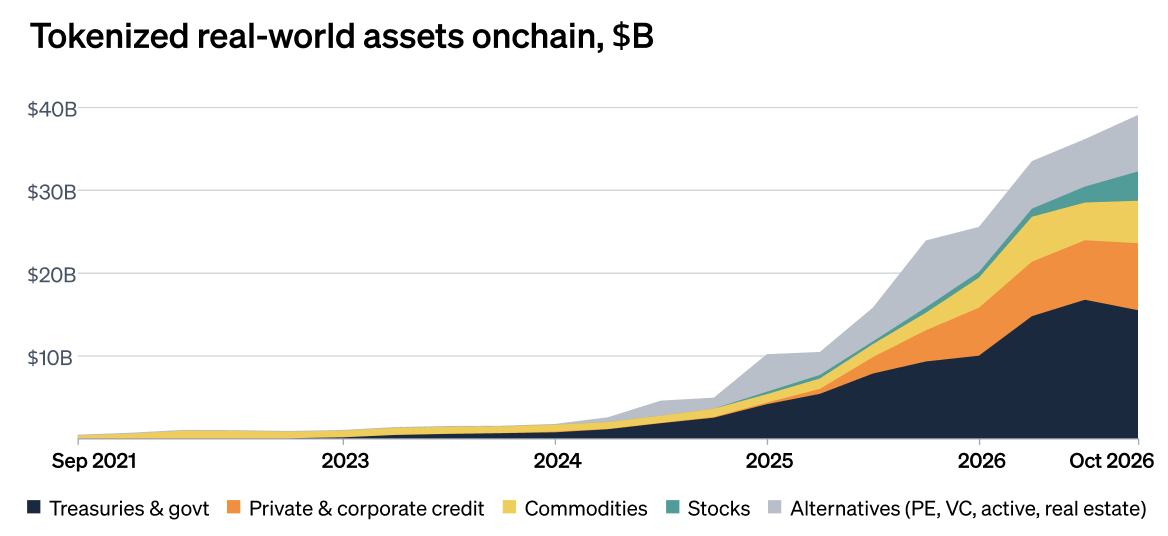
図:オンチェーン上での現実世界資産(RWA)のトークン化サイズ構造と成長推移(データ出典:rwa.xyz)
しかし重要な問題は、今日のブルーチップDeFiプロトコルがこの成長バリューを自動的に享受できるとは限らない点である。ソフトウェアおよびデータ分析コストが低下するにつれ、価値は「ソフトウェアでは創造できない希少要素」を掌握する側に移行していく。
私たちの考えでは、DeFiには3つの核心的な護城河が存在する。すなわち顧客開拓チャネル、資本、そして専用データである。これに加えて第4の要素としてリスク許容度があり、その作用機序は異なり、市場への切り込み刀のような楔の役割を果たす。これについては後ほど詳述する。
第1の護城河:顧客開拓チャネル
初期の暗号資産領域において最も影響力のある理論の一つは、Joel Monegroが2016年に執筆した『ファットプロトコル(Fat Protocols)』である。同提唱では、インターネットが巨大な価値をアプリケーション層(Google、Facebook、Amazonなど)に残してきたのに対し、ブロックチェーンはこの関係を逆転させ、大部分の価値を基盤層のプロトコルに留まらせることになる、とされている。
しかし現実の証拠は逆の方向を示しており、このトレンドは加速している。プロトコルデプロイメントコストの低下に伴い、価値は顧客関係を掌握する側に流れ始めている。此类企業はユーザーや口座残高を、最も高いコミッションが支払われる基盤層の場所へ誘導できる。場合によっては独立したアプリだが、Hyperliquidの場合のように、自身ですでにパブリックチェーンかつアプリケーションとなっているケースもある。
私たちが定義する「顧客開拓(Distribution)」は非常にシンプルである。すなわち注文フローまたは資金残高の行き先を制御する能力のことである。ただし、すべての顧客開拓が同等の顧客定着性を備えているわけではない。移管が困難な実名入金アカウントは真の障壁を築くが、単純なフロントエンドUIは競争にさらされやすい。以下で詳細に分析する。
取引所およびその他のステーブルコイン配給者
顧客開拓チャネルが価格決定権を最も明確に発揮する箇所は、まさにステーブルコインのバリューチェーンである。スケールを達成し、金利がゼロに近くなければ、ステーブルコイン発行は常に優良ビジネスだった。TetherおよびCircleは米ドル準備金を保有して利子を稼ぎ、ほとんどの場合、保有者に対する配分をほとんど行っていない。
2021年以降、Tether単体でこのモデルにより、利益率がほぼ100%に近い200億ドル超の利子収入を上げてきた:
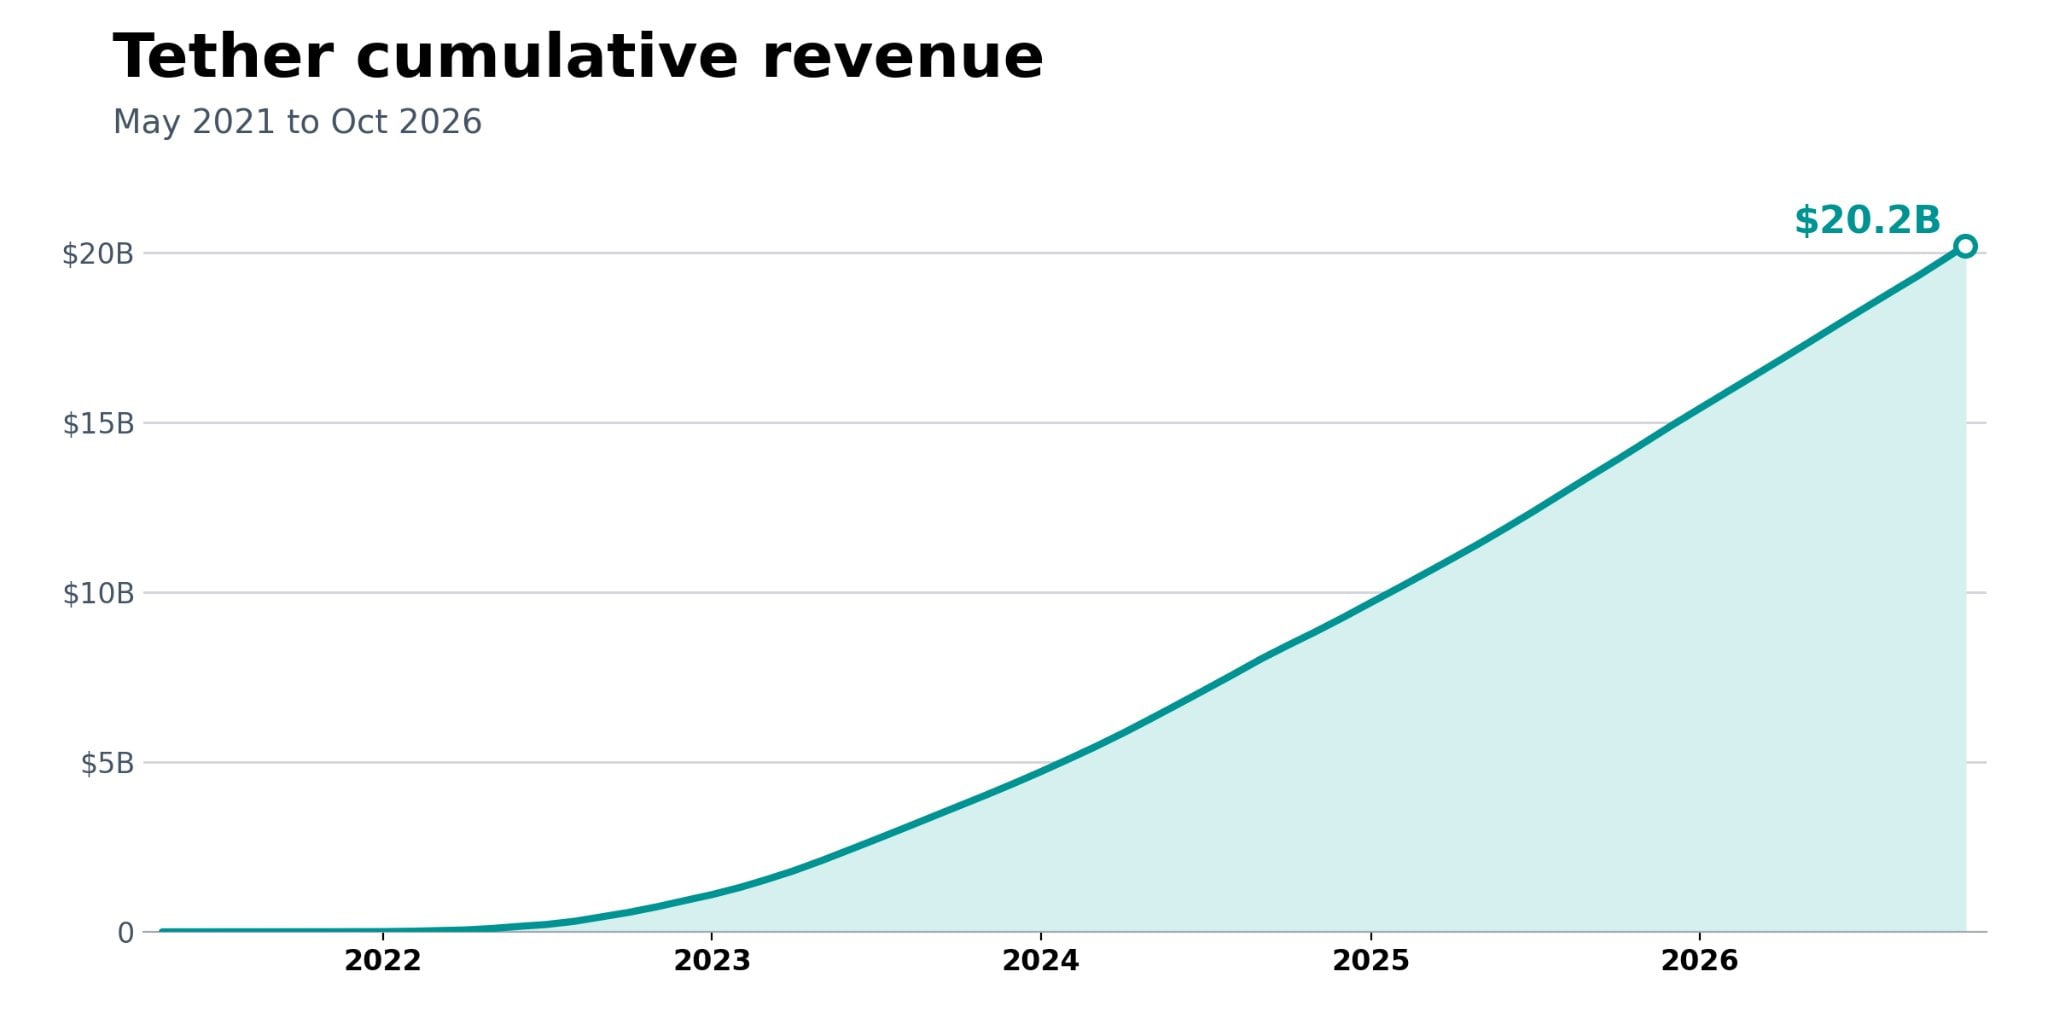
図:2021年5月から2026年10月までのTether累積収益推移。合計202億ドル(データ出典:DefiLlama)
一方でHyperliquidを見ると、そのプラットフォームにはデリバティブ証拠金として60億ドルを超えるUSDCが留保されている。これらの滞留残高がCircleおよびその配給パートナーに多大な準備金利収入をもたらしている。
一定の段階に至り、Hyperliquidはこの残高が存在する根本的な理由は自分自身であることを理解し、交渉力を握ることになった。Circleが収益共有を拒めば、Hyperliquidは分割に応じるステーブルコインでUSDCを代替するか、理論上は独自のステーブルコインを発行することも可能な立場にある。
今年初、Hyperliquidはアラインドクオートアセット(AQA)フレームワークに基づき、Coinbaseと協力協定を締結した。
協定によると、Hyperliquidプラットフォーム上のUSDC準備金の約90%の収益はCircleやCoinbaseではなく、プロトコルのアシスタンスファンド(Assistance Fund)へ移行し、HYPEの買い戻しに充てられることになる。
仮にこの90%を占めるプール内の55億ドル相当のUSDCを基準とすれば、この取り決めによりHyperliquidは今後毎年約1億8500万ドルの収益源を得ることになる。
Hyperliquidが自社で発行・償還パイプライン、トレジャリー資金管理、またはコンプライアンスライセンスを維持する必要がないにもかかわらず、顧客開拓のエントリーポイントをしっかり押さえている点だけで、より多くの経済的收益を分け取るよう求める十分な根拠となっている。
ウォレットおよびフロントエンドポータル
硬貨の裏側ともいうべき局面が、ウォレットおよびフロントエンドの分野において顕れている。初期のノンカーダイ(非保管型)ウォレットは商業化で難航したが、後に暗号資産業界で最も利益率が高いのが実は取引であることに気付き、数年前にそれをコア製品へと格上げした経緯がある。
現在のスワップ取引において、MetaMask は手数料として最大 0.875% を徴収している一方、Uniswap の過去12ヶ月間の平均取引手数料率はわずか 0.13%であり、その多くは流動性提供者(LP)へ分配されるもので、Uniswap プロトコル本体へ戻るわけではない。
簡潔に言えば、ウォレットが稼いでいる金額は、マッチングおよび執行を行う取引場のそれを遥かに上回っている。基盤層の取引所は継続的にLPを集め、複雑なインフラを整備し、スリッジ削減で競い合い続けなければならない。MetaMaskが勝つ必要なのは顧客関係を獲得し維持することだけだ。もしDEXの报价が悪ければ、MetaMaskはいつでも他の場所に注文を切り替えることができる。
長期的に見れば、ウォレットとフロントエンドが十分な規模の注文フローを握れば、大量の取引を内部で消化・マッチングさせ、より大きな割合の経済的収益を自前で確保することが可能になる。
同種の攻防は永続予約取引のセクターでも始まりつつある。PhantomはユーザーがHyperliquid上で永続予約取引できるようにしており、Hyperliquid のネイティブな 4.5 ベーシスポイント(bps)の手数料に加えて、さらに 5 bps を課している。
リスク管理エンジン、マッチング、流動性の責任を負うHyperliquidに対し、Phantomはインターフェースとユーザーの支配という事実だけによってより高い収益分配を掴み取っている。
ただしこのモデルにも限界はある。現在新たなレッドオーシャン市場となりつつあるHyperliquid Builders生態系においては、すでに価格戦争が勃発しており、各チームはユーザー留保のために相次いで手数料を引き下げている。言い換えれば、フロントエンド層そのものもコモディティ化の影響から免れることはできないのである。
より普遍的に捉えれば、暗号資産ウォレットが比較的脆弱である理由は、ユーザーの移行コストが極度に低いからである。秘密鍵またはニーモニックフレーズを別のウォレットへインポートするだけで、ユーザーは数分で新しいインターフェース内で同じ資産をシームレスに引き継ぐことができる。
それに比べれば、銀行やフィンテックアプリを変更するのは非常に煩雑である。ユーザーは新規口座開設、KYC完了、伝統的な清算経路を通じた資金移転、給与振込先アカウントの再バインド、関連サービスの更新などをこなさねばならない。
フィンテック企業およびデジタルバンキング
Robinhoodを例に挙げれば、このフィンテック巨頭は2800万の既入金アカウントを擁している。現在Robinhood Chain上の主要DEXは依然としてUniswapであり、Robinhoodにとってもこれは歓迎すべき状況である。
しかしAIが金融ソフトウェア開発コストを引き下げ続ける中、Robinhood が自らの手で専用のDEXプロトコルを開発・ローンチし、トラフィックをそこに誘導することを止めるものは何もない。莫大な到達力と最先端のAIプログラミングツールを武器に、彼らは一晩でDeFi領域で最大級のLayer 2 DEXの一つを構築してしまう可能性さえある。
Robinhood が百分の百でこれをやるわけだと断言するつもりはない。実際、流動性を直接ホールドしてマーケットメイカーとなることは従来のRobinhoodのコアニーズではなかったからだ(ただし、彼らは確かに予測注文の多くをKalshiではなく自身の予測マーケットRotheraへ流し始めたとはいえる)。
私たちが指摘したいのは単に、プロトコルコードを書くことがもう難しくないということ、重要なのはユーザー・資本・専用データをいかに獲得するかということである。
DeFiにおける明確な「バケツリレー型バリューチェーン」が形成されつつある。フロントエンド(Phantom)が取引所からより多くの収益分配を奪い取り、取引所(Hyperliquid)はステーブルコイン発行元(Circle)から収益を奪還している。全ての階層において、顧客開拓権を握る企業がその下のインフラストラクチャに対して価格決定権を有している。
各階層が最終的にどれだけの利益を残せるかは、結局のところユーザー離脱の難易度に依存する。Hyperliquid が準備収益のおよそ 90% を獲得しているのに対し、その上で動作するフロントエンドアプリは既に追加手数料率をわずか数bpsまで引き下げることを余儀なくされている。
第2の護城河:資本
前節からの自然な帰結のように思えるのは、フロントエンドを持たない基盤層プロトコル(ヘッドレスプロトコル)とバックエンドインフラが明らかに不利に立たされているということだ。特定のシナリオでは確かにそうなるが、顧客開拓チャネル以外にも護城河は存在し、その中でも最も重要なのが資本である。
資本は金融市場の生命線である。トレーダーはレバレッジをかけるために資本を必要とし、マーケットメーカーは持続的なクォテーションに資本を要し、貸借プロトコルは融資を行うために預かり資金を必要とする。AIはコード作成やワークフローの自動化を手伝うことはできるが、資金を空中分解させることはできない。システムに障害が生じた際(例えばAave の KelpDAO インシデントやMakerDAO のブラック・木曜日)、誰かが最終的な損失を吸収し、買手に回る必要がある。
さらに展開する前に、流動性について一言触れておこう。流動性には確かに対数的な(log(n))ネットワークエフェクトが存在する。トレーダーが流動性の多い場所へ流れる一方で、流動性もまたトレーダーの後を追って移動する。Hyperliquid の未決済出来高規模が圧倒的な優位性を持つことは間違いないが、その資金はユーザーのものであり、いつでも他へ撤退することが可能だ。
過去、DeFiにおいて流動性がトークンインセンティブやバイオード攻撃の煽りで異なるプロトコル間で大規模に移動する様子を何度も目にしてきた。インセンティブが枯渇すれば、大量の流動性はすぐに撤回されてしまう。以下の2種類の資本形態こそが、真に長期的な防衛壁を創出する護城河となる。
DeFi プライムブローカー事業
プライムブローカー(PB)は伝統的な金融市場における重要な参加者である。レバレッジと取引融資を提供し、ヘッジファンダが異なる市場や戦略間であっても共有資金プールを利用できるようにすることで、各取引所で個別にマーゲンジンをロックする必要を解消している。
このビジネスは非常に大規模である。ヘッジファンド業界、特に融資に大きく依存するマルチ戦略ヘッジファンド(ポッドショップ)の拡大に伴い、業界全体のPB収益は2020年の約150億ドルから2024年には約270億ドルへ伸長している。
私たちはこの機会がDeFiの世界ではさらに巨大になると考えている。従来のプライムブローカーはメイン業務として大型機関に対応しているが、それは小口顧客対応のコストが高すぎるためである。スマートコントラクトを用いれば大部分の工程を自動化でき、500ドルの個人トレーダーから億単位のポートフォリオを扱うMillenniumの調査チームまで、統一されたマージンサービスを提供することが可能になる。
現在トレーダーは通常Hyperliquid、Aave、Lighter、Morpho、Variational、Kamino等各プラットフォームで個別にマージンを払い込む必要がある。これは資金効率が極めて低く、さらにトークン化株式、米国債、プライベートクレジットといったRWAがオンチェーン化するにつれて、この問題は悪化の一途を辿る。
あるファンドが一つのプラットフォームでトークン化株式のロング、別のプラットフォームで株指数永続予約ショートを行っている場合、リスクの一部が相殺されているのであれば、本来両方のポジションに対してフルのマージンを払込む必要はないはずである。
このロジックを管理するソフトウェアを開発することは次第に容易になっているが、真に困難なのはポジションを融通できる程度の資産負債表を握り、低い資金コストを維持し、強制清算や破綻を防ぐためのリスク管理経験を重ねることであり、安価な資金を持つプライムブローカーはより優れた融資条件を提供して顧客を集め、規模効果によってさらに安価な資金を調達するという強いフィードバックループを形成する。
資本によって護城河を構築する第二の方式是、プロトコルのリスクに対して最後の保証人となることである。これは私たちが以前議論したDAOのリスク管理に関する論文と一致する。当時、リスクを自ら管理しないプロトコルトークンは、積極的にリスク管理を行うものよりも競合プロトコルのフォークに置き換わりやすいという指摘をした。
Hyperliquid のHLP ボウルを例に取りましょう。同バルクはマーケットメイキングと清算済みポジションの引き受けを通じて流動性を提供し、預託者は利益を共有する一方で損失リスクも負担する。2025年3月、HLPは大規模ETHポジションの清算処理中に約400万ドルの損失を出し、その後のJELLYJELLYインシデントによってエクスポージャーが再び圧迫を受ける結果となった。
この二つのインシデントはどちらもデリバティブDEXにおけるインシュランスファンドの重要性を証明している。Aave の Umbrella メカニズムも同様の役割を果たしており、ユーザーに不良債権リスクを引き受ける代わりに追加収益を得る仕組みを提供している。
誰でも HLP や Umbrella のスマートコントラクトコードをフォークできるが、そこにロックされている実物資金まではフォークすることはできない。ただしこれも懸念材料を含んでいる。これらはサードパーティの資金であり、他方でより高いリターンが見込めば、預託者がいつでも撤退する可能性がある。
一方で、一部の資金に粘着力があるのは、トークンホルダーとバルク預託者の属性が高度に重複しているためである。例えば、HYPE ホルダーは取引所のセキュリティ強化および自らのトークンエクスポージャー保護を目的として、意図的に HLP に一定額のドル資産を留保することがある。
この戦略において最も安定した究極の形態とは、プロトコルが内部留保をベースに自前の資産負債表を構築することである。この自己資本は、他社がより高い短期リターンやポイントプログラムを提示しても決して流出することはない。
Binance の最近の対応は、自己資産負債表の重みを証明している。10月29日の63億ドルのハッキング被害後、Binance は SAFU レザーブおよび企業資金(主に後者)を動員して穴を完全に埋め、数日後に出金サービスを再開し、最終的な資金純流出率は僅か3%にとどまった。
まだ黎明期ではあるものの、市場がその厚堅な資産負債表に対して示した信頼は、明らかにパニック預金引出しを封じ込めた。
DeFi がプライベートクレジット、トークン化株式、その他の RWA アセットへと深化していくにつれて、市場におけるインシュランス資金およびリスク資本への要望は増々高まることになる。最終的な結果として、実際に資本を提供・運営するプロトコルが、純粋なソフトウェア納品ベンダーよりも遙かに大きな価値を獲得するようになる。
第3の護城河:専用データ
第三の護城河は情報とデータであるが、ここに重要な前提条件が付随する。DeFi は従来「金融データは公開透明であるべき」という理念の上に成り立っており、暗号資産の過剰担保型貸借やスポット取引においてはこれが非常に機能してきた。しかし、より多くの RWA アセットがオンチェーン化するにつれ、「非公開情報」を軸としたビジネスモデルが出現してくる。
真の護城河とは、「専用かつ非公開のデータ」と「それらのデータに基づくリスクプライシングおよびインシュランス受引能力」との組み合わせにある。
クレジットリスクキュレーター
この差異はまず貸借セクターで表面化している。現在Morpho、Kamino、Euler等のプラットフォームにおいて、キュレーターが預託者の代わりにリスク評価を行う資金管理規模は95億ドルに達している:
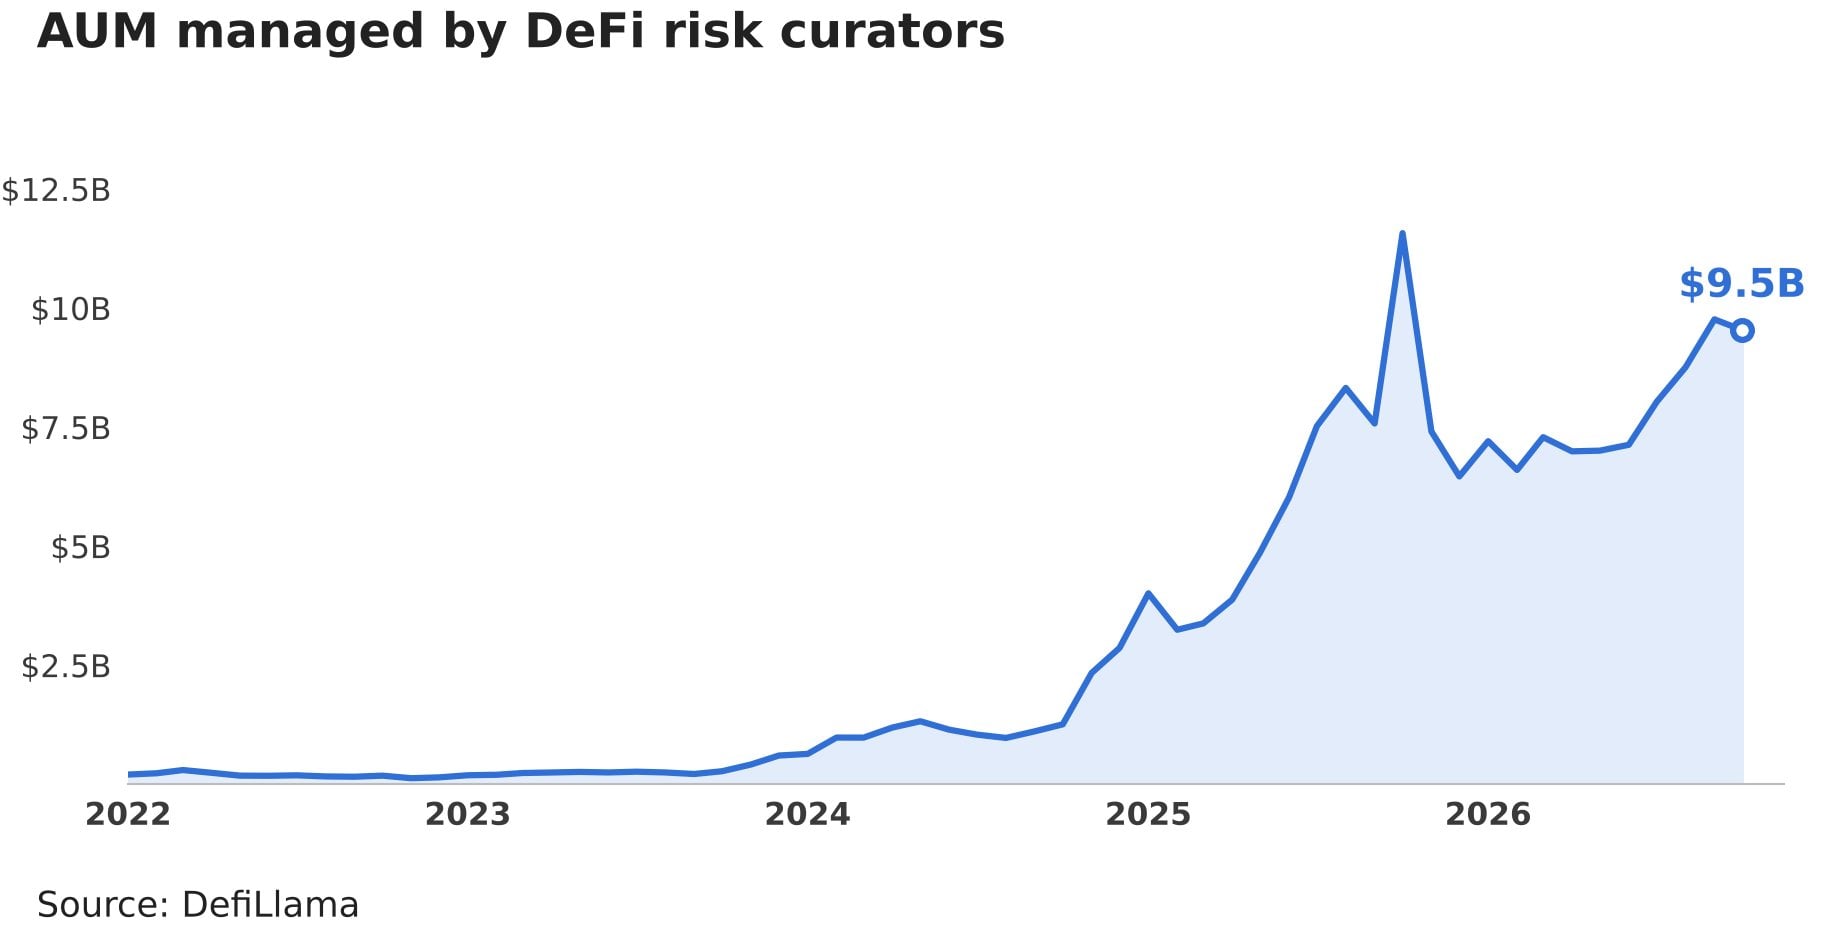
図:DeFi リスクキュレーターが管理する資産規模の推移。現在95億ドルに到達(データ出典:DefiLlama)
これらのリスクキュレーターはバルクスマートコントラクト内で限定的な権限付与を受け、対象の貸借市場への資金配分、リスクパラメータの設定、担保ポジションの監視にあたる。しかし総計95億ドルの資産を管理しながらも、彼らが稼いでいる収益は微々たるものであり、特により広い裁量権と責任を負う従来の資産管理機関と比べれば明らかである。
実際、多くのマネージャーはほぼ手数料ゼロである。AUM で最も規模の大きい DeFi リスクキュレーターであるSteakhouse Financialの、管理資産に対する総合手数料率はわずか 22 ベーシスポイントに過ぎず、業界全体のリスクキュレーターにおける平均手数料率は19bpである。
その一部の原因は、現在のDeFiにおけるリスク調整済み収益率がそもそも魅力的でないことにある(おそらくAave上に多量の遊休資金が滞留している影響もあろう)、もう一つの原因はMorphoとKaminoがバルクレイヤーをコモディティ化し、かつマネージャーと預託者の間に割り込んでいることであり、これも前章の顧客開拓チャネルに関する議論を再確認するものである。
しかしより根源的な問題としては、大部分のリスクキュレーターが同じ公開データセットを利用していることがある。ETHまたはBTCを担保とした貸借を行っている場合、価格、清算ルール、担保品の情報がすべて透けている。AIはリスクモデリングのコピーを極めて容易にするため、最終的にキュレーターは単発の判断力と実績争いに追い込まれ、長期的には管理料率を押し下げる要因となる。
一方で見比べるとOnReのようなプロトコルがある。それはオンチェーンの再保険会社であり、投資家から資金を集めて現実世界の保険リスクを引き受ける。そのため履歴払い出し記録、損失確率、具体的な保険契約書の文章を掌握する必要があり、さらにこれらのデータを読み解ける専門アクチュアリーを欠くことはできない。
このような情報はブロックエクスプローラーのどこを探しても見つからない。最先端の大規模言語モデルがどれほど賢くても、内部の再保険帳簿にアクセスできなければ、保險プライシングを算出することはできない。
それがOnReが75bpの基本管理料に加え、20%のオーバーリターンシェアを取得できる理由である。現在のリターン水準を基準とすると、その年率手数料は約3%に達し、DeFi平均リスクキュレーターの16倍に相当する。
二者は確かにビジネス性質とリスクが全く異なる分野ではあるが、手数料プレミアムの中には非流動性および元本毀損リスクの対価も含まれている。しかしこれは私たちの中心的な判断を正確に立証するものである。すなわち、専用データ、保険受引ノウハウ、顧客関係を掌握する企業ははるかに高い価格を設定できるのだ。仮に全員と同じ公開データとツールしかない場合、結末は往々にして廉価な商品化へと辿り着くことになる。
これは価値獲得において何を意味するのか?
この分析枠組みを沿って推論すれば、明白な疑問が浮かび上がる。DeFiが長期的に大規模な拡張を迎えるなら、誰が価値ボーナスを最も享受するチャンスを持ち、誰が現金化が最も難しいのだろうか。
パブリックチェーンインフラ(L1 と L2)
少し厳しめに解釈するなら、L1やL2といったインフラストラクチャートークンの現状は楽ではない。過去、パブリックチェーンは新規DeFiアプリケーションに顧客開拓と資本という二大護城河を無意識に提供していたが、現在このボーナスは減退しつつあるからである。
歴史的に、パブリックチェーンが顧客開拓権を握っていたのは、ユーザーが資産を最も活性なチェーンに留保する習慣を持っていたからである。イーサリアム上に構築すればイーサリアムユーザーに届き、Solana 上に構築すれば Solana ユーザーに届いた。過去にゼロから Uniswap、Compound、Aave、Kamino、MakerDAO を立ち上げた際、ユーザーが集積するエコシステムのスタート地点に立つことは極めて重要だった。
しかしクロスチェーンインタオペラビリティの進化はこの結合を弱めている。今日、あるfomo ユーザーがモバイルアプリ経由で口座開設すれば、裏側のチェーンが何か気にせずにあらゆるアセットをクロスチェーン取引できる。
将来ますます多くの新規ユーザーがRevolut、Nubank、Robinhood を通じて DeFi へ流入していくだろう。これらの巨頭は既に数千万人のユーザーを擁しており、クライアントにウォレットの独自管理を求める必要もない。
過去、L1 はエコシステムの富効果によって資本を供給していた。SOL や ETH が値上がりすると、ユーザーはオンチェーンでより多くの投資余力を持ち、クロスチェーンの面倒臭さとコミュニティの帰属意識が資金を留保させていた。
しかし現在、クロスチェーンはますます円滑化しており、新規資金はステーブルコイン、トークン化アセット、機関投資家を通じて直接的に流入している。またSecuritize、Superstate、Ondo などの RWA 発行サイドは、各主流チェーン上にマルチチェーン展開することに傾倒している。
データ面において、パブリックチェーン自体はほぼかつて護城河を築いてこなかった。オンチェーンの金融情報の殆どは元々ネットワーク全体で公開されており、パブリックチェーンも一般アプリケーションと同様、守備可能な専用データを最初から欠いていた。
AIはブロックチェーンのもう一つの伝統的な優位性である開発者エコシステムをも侵食しつつある。過去、イーサリアムがSolanaやAptosといった新PaaSチェーンに遅れを取っていた際の護城河の一つは、成熟したツールチェーン、繰り返し監査済みのコードリポジトリ、広大な統合エコシステムにあった。しかしAIが異なるVM間でのアプリケーションの移行やリファクタリングを容易に行えるようになれば、この優位性の重要性は劇的に低下する。
マクロな視点で見れば、汎用パブリックチェーンは従来の顧客開拓と資本ボーナスを失っており、そもそもデータ障壁も欠いていた。これにより最終的にはexecution および settlement efficiency において激突せざるを得なくなり、ブロックスペースが潤沢な現状において単位当たり取引手数料は引き続き下落傾向にある。
しかしこれがパブリックチェーンに高い価値を持ち得ないということを絶対に意味するものではない。Tushar が多年前のサミットスピーチで述べたように、L1 トークンは資本資産、コモディティ資産、価値保存の属性を兼ね備えている。取引1回につきたった1セントしか徴収できなかったとしても、Solana が最終的に毎日10億件の支払いを処理できれば、年間手数料収入は36億5000万ドルに達する。
以下のデータが示す通り、オンチェーン上の取引処理規模は継続して伸長している:
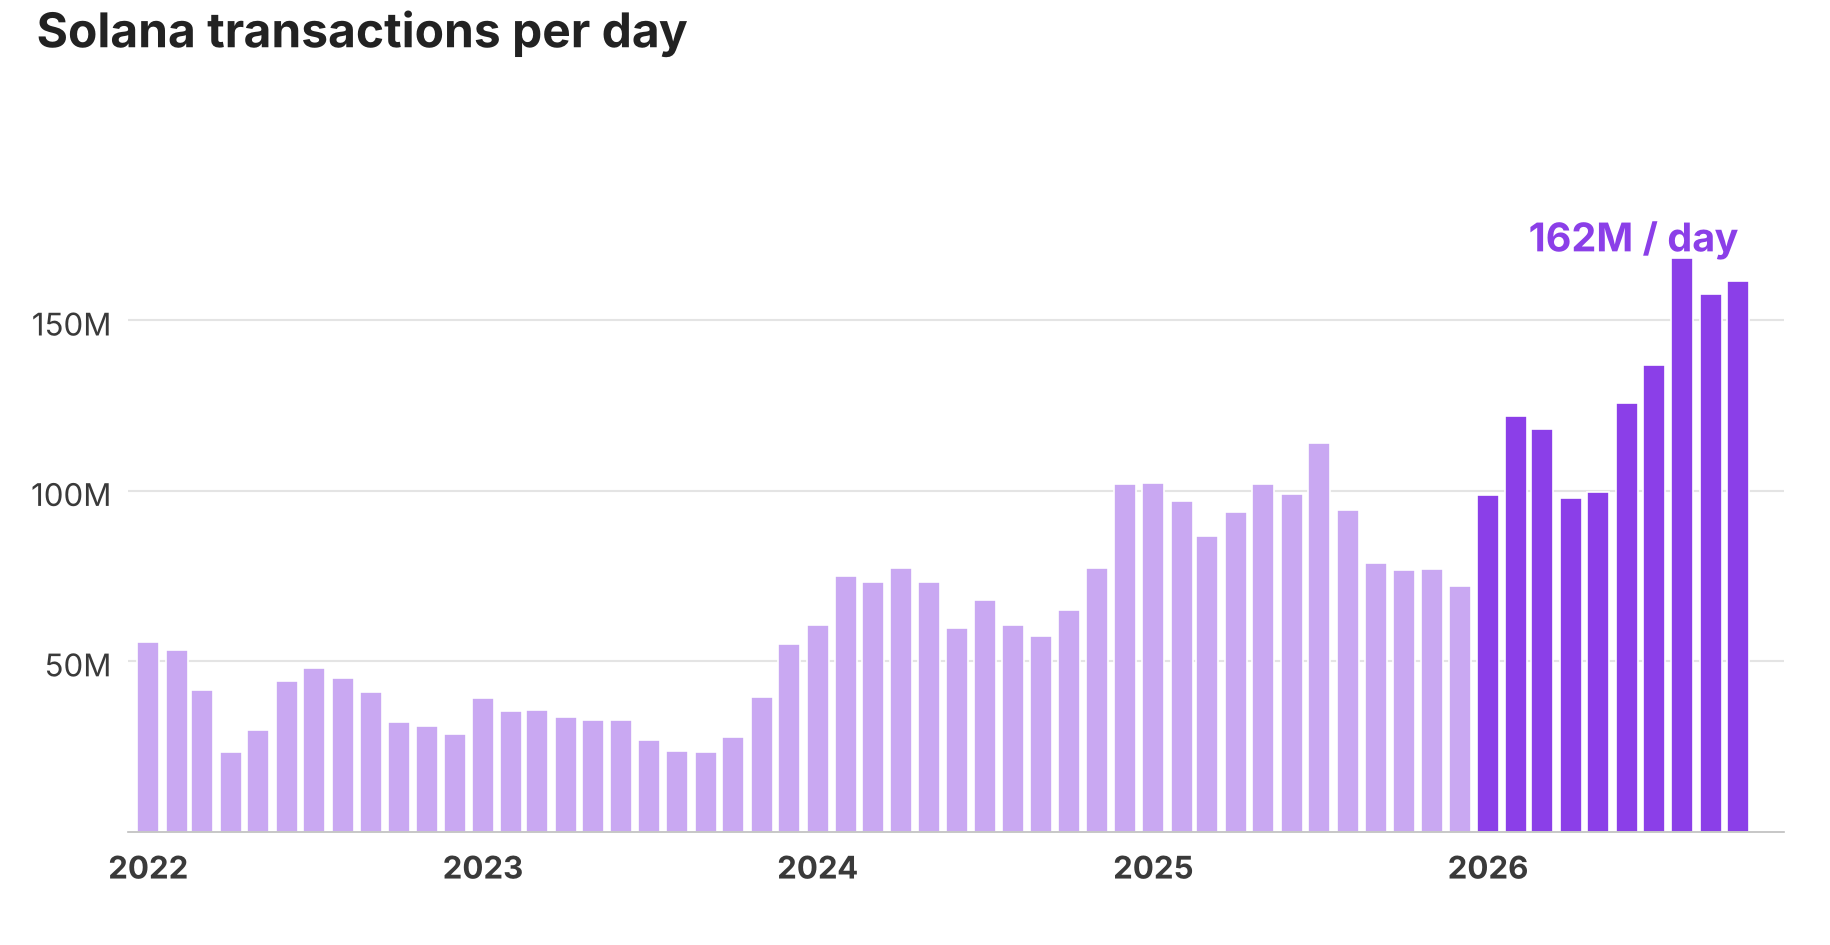
図:Solana の日別取引件数推移。2026年に1億6200万件に到達(データ出典:Blockworks Research)
真の示唆は、将来パブリックチェーンが高価値を帯びるための根本論理が、投資家が当初想像していたものとは大きく異なるかもしれないということである。
アプリケーション層およびプロトコル層
アプリケーションおよびプロトコルに関して言えば、最終的に最大の価値を獲得する勝者は、3つの護城河のうち少なくとも一つを掌握しているはずである。容易に移管できない直接的な顧客関係によって顧客開拓障壁を築く(Robinhood や Hyperliquid のように)、損失吸収能力を持った資産負債表によって資本障壁を掌握する、または他社が到底追いつけない保険受引能力によって専用データ障壁を独占する。
AI モデルがどれほど強大に進化しようと、これら三つはソフトウェアそれ自体よりも複製がはるかに困難である。
最終的に価値が企業株主へ還元されるかプロトコルトークンへ還元されるかについては、私たちはそれが勝負を決定づけるとは考えていない。両者ともにこのボーナスを共有することになるだろう。最近のSECガイダンスおよびルール草案は、トークンによるコンプライアンス準拠の価値獲得に向けた道筋を示しており、我々はこれらの機会に対して堅実にポートフォリオを組んでいく予定である。
真に中核となる測定基準は一つだけである。トークン也好株式也好、ある企業が希少要素を支配しているかどうか、それゆえに価格決定権を持っているかどうか、そしてこの優位を実際に投資家のリターンへ確実に変換できるかどうかである。
より多くの金融活動がオンチェーンへ移行するにつれ、真の護城河を握るプロトコルと「ただのソフトウェアコードの塊」であるプロトコルの間で、バリュエーションと収益性のギャップは拡大していくであろう。当該領域における最大手の投資家の一つとして、我々はフルスタック内のどのプロジェクトが本当にこれらの護城河を握り、保持し得るかを見極めるために多大な時間を費やしている。
これはすべて伝統的大企業の優位性ではないか?
上記の分析を沿えば、自然と一つの結論に辿り着く。古参のメガプレイヤーは確実に勝ち越しをしているように見える。Robinhood は莫大な顧客数を手中に握り、ゴールドマン・サックスの資産負債表はおそらくいかなる DeFi プライムブローカーよりも厚固であり、ムーディーズ(Moody’s)は深いデータと権威あるライセンスを掌握している。
ソフトウェアがほぼ無料で、護城河の構築コストが高額であれば、すでに護城河内に陣取る大企業の方が有利なはずだ。
しかしスタートアップはまだ一枚の王牌を握っている。大手が手を出さないリスクを敢えて引き受ける勇気である。ここでAIは二本の剣となる。Robinhood が週末一日でDEXを構築できるようにする一方で、3人の創業チームにも同様の開発スピードを与えうるからである。
信頼できる製品の構築コストが直線的に下落する中、スタートアップの本来的な歴史的機会とは、従来のメガプレイヤーが様々な懸念から触れたくない空欄市場や顧客層へ大胆に進出することである。現実にはすでに複数の極めて説得力のあるサンプルが現れている。
Ethena はデルタニュートラルヘッジを中心に構成される合成ドル商品を構築した。アルゴリズム取引(ベーストラディン)戦略はウォールストリートの機関投資家にとって珍しくはないが、伝統的な企業はコンプライアンスまたは内部制約のため、これを暗号資産取引所に持ち込むことができない、したがって行いたいとも思わない。Ethena はこれを利用し、一気に 54 億ドルの AUM を獲得した。
Pump.fun と fomo はほぼゼロからスタートし、Memecoin という新規アセットカテゴリーを中心に全く新しい取引体験を創出し、そのまま大規模な顧客開拓入口を確保し、今回の暗号資産サイクルにおける最も輝かしい勝者の一つとなった。
Hyperliquid は従来 Binance、Bybit、OKX によって独占されていたデリバティブセクターに参画し、速やかにシェアを奪った。さらに上場していないテクノロジーメガプレイヤーの OpenAI、Anthropic などの盤前永続予約取引を開始したが、これも伝統的なライセンス holder の取引所が決して手を出さない製品である。
これらの市場は継続的に新規トレーダーと増加分の流動性を呼び寄せており、以下の統計が示すように、SpaceX IPO 当日に Hyperliquid プラットフォーム上の新規ウォレット数が急激に増加した:
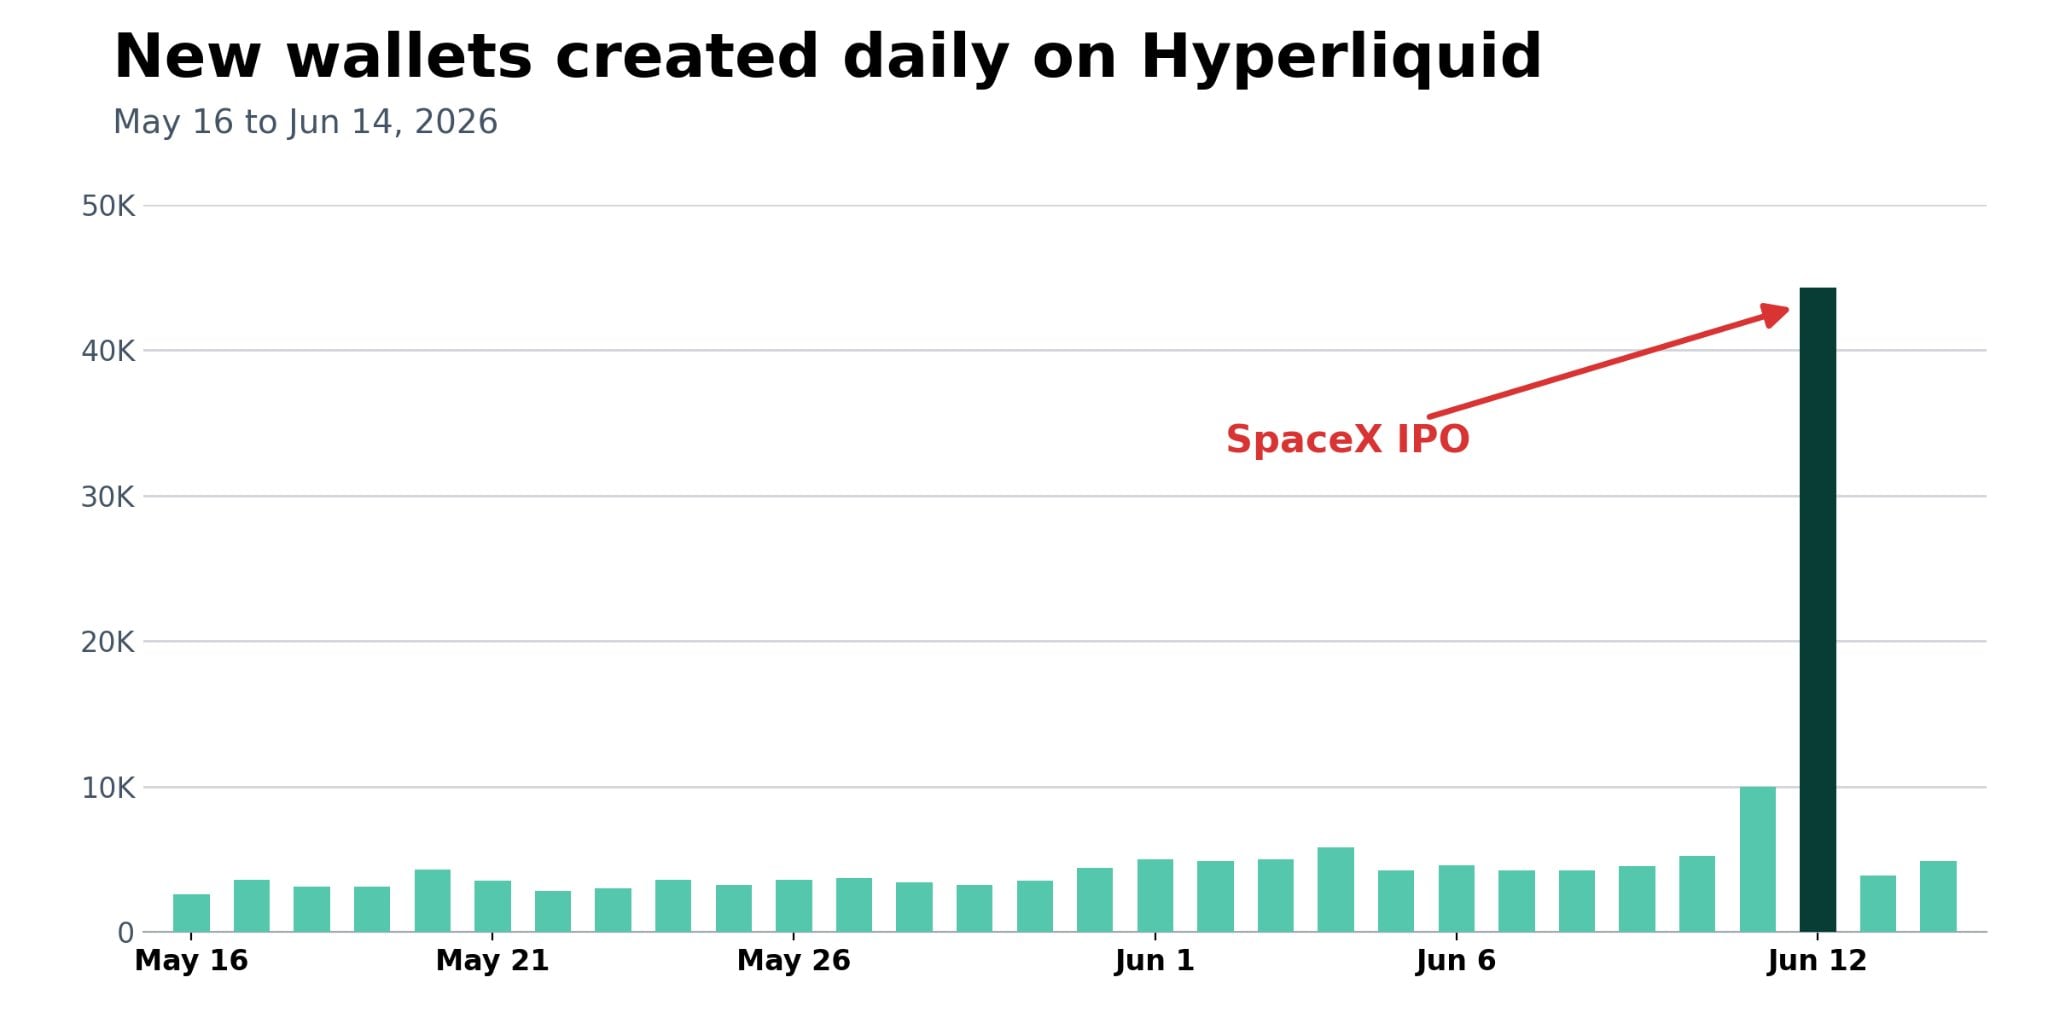
図:2026年5月16日から6月14日にかけてのHyperliquid 日別新規ウォレット数。SpaceX IPO 当日に4万件を突破(データ出典:HyperTracker)
資本の護城河においては、Project 0 が従来のプライムブローカーが手を付けたがらない DeFi 担保資産に対して融資を提供している。専用データの護城河においては、USD.ai が GPU ハードウェア計算力を担保とするローンに対してリスク受引およびプライシングを完遂しており、伝統的な銀行はこのような新興アセットについてほとんど経験を持っていない。
これらの成功事例を一貫して見る共通項は、進出したすべてがメガプレイヤーによって規制拘束、運用の複雑さ、評判懸念、あるいは初期段階での小规模蔑視などにより意図的に放棄された細分化市場であるということである。歴史的经验が示す通り、こうした非対称競争の切り口は将来にも絶えず現れるだろう。
まさにこれこそが AI と DeFi が交差する際に興奮を呼ぶ深層的理由である。AI が金融製品自体の製造コストを大幅に削減する一方、DeFi はスタートアップチームが伝統的な金融スタックをゼロから再構築することなく、グローバル顧客へ直接アプローチし資本を動員できるようにしているのである。
もちろん、単なる高リスク許容度そのものが永続的な護城河になるわけではない。時が経てば規制は必ず追随し、特定の新規市場が検証されると、古参メガプレイヤーは間違いなく大挙して侵入してくる(ビットコイン現物ETF市場で起こった通りである)。
しかしスタートアップに初日に完全な護城河を備える必要はない。必要なのはメガプレイヤーが手を付けることを避けている突破口を一つ確保し、時間的 WINDOW をつかんでこれを前述の三つの護城河の一つあるいは複數に沈澱させ、その後で複利の雪だるま式の拡大を始めることである。
結び
我々は信じたい、今後10年で何兆ドル規模の金融活動がオンチェーンへ移行し、AI がそれらをサポートする金融ソフトウェアの構築コストをかつてない最低水準へと引き下げるだろうということ。
しかし、ソフトウェアが次第にコモディティ化していく中、金融企業の本質的な価値を支える要素自体は貶まっていない。直接顧客関係を築くこと、真のリスク資本、非公開の専用データは依然として極めて入手困難であり、これらの希少要素を握る企業が確実に価格決定権を握っていく。
だからこそ、我々は次世代の DeFi スタートアップに対して一層楽観的である。AI 開発ツールの普及はスタートアップチームに、より高速かつ低コストで伝統的なメガプレイヤーに挑戦する手段を与えた。仮にどれかの護城河を確立し維持できれば、生命力に満ちた永続的企業体へと育つ可能性を秘めている。
結局のところ、コードはいつでもフォークでき、最も優秀な AI モデルに直接生成を委ねることも可能である。しかしどのモデルも、上記の護城河を空中分解で作成してくれるわけではない。暗号資産領域の投資家として、真のアルファリターン機会はこの中に隠されている。 (開示声明の詳細はMultiCoin 公式サイト原文を参照のこと)
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @SpencerApplebau