PumpがDiamondリワードを導入:Memeプラットフォームは「トークンローンチ速度」から「リテンション戦争」へ移行
著者:フウキ
なぜ売却しない人を報奨し始めたのか
2026年11月6日、Pump.funの共同創設者であるAlonがXで発表したところ、プラットフォームには新たにDiamondと呼ばれる報酬アルゴリズムが導入され、従来の旧アルゴリズムはDegenに改名され、両方が並行して運用されている。
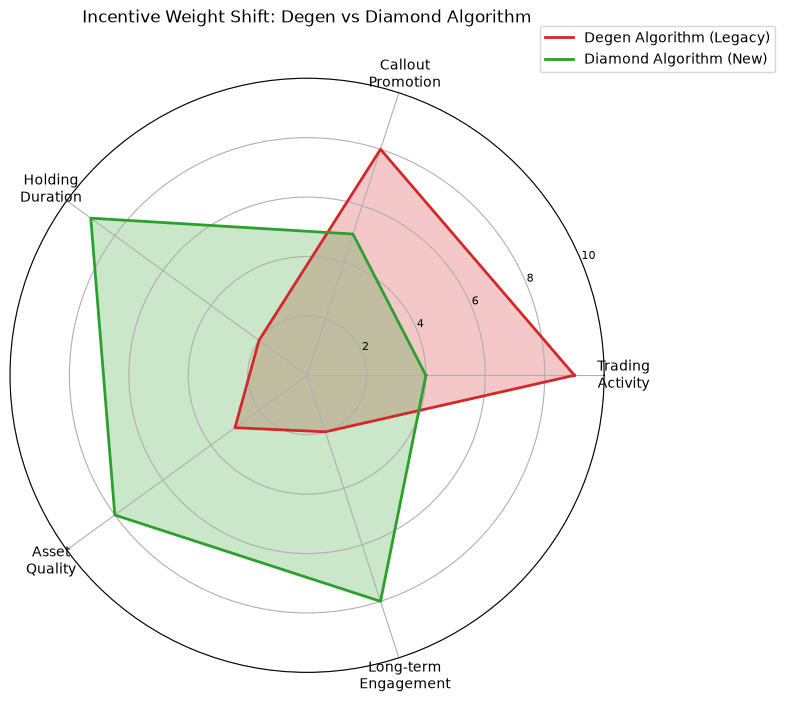
旧アルゴリズムのDegenは、推奨ツイートを送る人や取引をもたらす人を報酬の対象としていた。より多くの取引高を引き寄せられるCallout(推奨投稿)を投稿したユーザーほど、より多くのUSDC報酬を獲得できる。この論理は極めてシンプルであり、カジノが客引きを担当するディーラーにコミッションを支払うのと何ら変わるところはない。
新しいアルゴリズムのDiamondは様子が異なる。時価総額の高いトークンの推奨ツイートには倍率が適用され、perps(永続契約)、EVMチェーン資産、Solana以外の資産には重みが付けられている。中核部分が変わったのだ:それは保有期間を報酬の対象とし、長期ホールドを支援し、急いで売却しようとする人物に報いるようになった。
短期出入り・高額頻繁なトークン発行・頻繁な売買で手数料収入を稼ぐことを基盤として育ってきたプラットフォームが、突如としてユーザーに売却を控えるよう促していること自体、非常に不自然だ。
この不自然さの背景にあるのは、Pump.funが急に良心に目覚めて価値あるトークンを保持させるつもりになったからではない。古い手法では成長の限界を迎えたということだ。
Diamondは新たな発明ではない
「ダイヤモンドハンドズ」という用語を造語したのはPump.funではない。
その起源は2021年のゲームスタート事件にあり、Reddit上のr/WallStreetBetsカテゴリーで一般投資家たちが叫んだスローガンだった。機関投資家のショート売りや株価の大乱高下に直面して、最後まで売却せず持ち続けるという宣言である。
ダイヤモンドハンドズ(ダイヤの手)に対応するのがペーパーハンドズ(紙の手)であり、僅かな変動で逃げ出す者を指す。後にこの用語は暗号通貨界隈に浸透し、HODLカルチャーと融合して、長期保有のアイデンティティシンボルとなった。
このカルチャーを定量的な報酬メカニズムへと変換することを試みた点でも、Pump.funは初めではない。
Virtuals Protocolは2025年にすでにDiamond Hand Bonusを展開しており、ユーザーがジェネシスエコシステムのトークンを保有すれば24時間ごとに追加ポイントを獲得でき、保有期間が長くなるほどポイントが増加する仕組みだった。その後、報酬獲得にはステーキングが必要となるように進化し、受動的な保有から能動的なロックへ移行させた。
BNB Chainが2026年9月に開催した400万ドル規模のムームー Seasonも、中核はHODLer Indexであった。保有規模と保有期間に基づいてスコアを計算し、途中で売却すると減点される。保有残高が100ドルに達して初めて受賞資格を得られる仕組みだ。
Moonshotはより直接的なアプローチを採用し、新規トークン発行料の80%を分配対象とした。そのうち70%は最初の50名の保有者に割り当てられ、これは初期支援者を株主に昇格させ、トークン価格の長期的な上昇から利益を配分するものだった。BONKエコシステムのBONKRewardsも同様に、ロッカーで資金をロックすることで手数料収益を得る仕組みであり、ロック期間が長いほど分配される取引手数料が増える。
さらにはソーシャルニュートの注目度に価格評価をつける取り組みにおいても先行事例がある。KaitoのYapsメカニズムはAIアルゴリズムを用いて暗号通貨関連コンテンツ一つひとつに加点するが、投稿数やいいね数ではなく、コンテンツの情報増分量、インタラクションを行うアカウントの重要度、特定のナラティブ内での影響力を基準としている。
このような手法によりソーシャルニュートの注目は累積可能かつ兌換可能なYapper Pointsへ変貌し、最終的にはプロジェクトのクレジット枠やエアドロップと連動する。本質はInfoFiであり、情報と注目を取引可能な資産へと転化させるものだ。
Pump.funが真に行っているのはダイヤモンドハンドズの発明ではなく、それまで各所に点在していた要素を統合することである。ソーシャル推薦、取引実績、資産の時価総額、保有期間、クロスチェーン資産へのインセンティブ――これらすべてを単一のCallout Rewards體系に収斂させている。
従来までのプラットフォームは、トークン発行支持者、交易者、コンテンツ作成者をそれぞれ別々に報酬していた。Pump.funはこの三者を一人に統合しようとしている。拡散力のあるコンテンツを書き上げ、実際に資金を投じて保有し、実体の取引結果をもたらすことができるユーザーこそが最大の報酬を受け取る。そうして初めて、该平台は単なるトークン発行ツールではなくなるのだ。
トークン発行マシンから取引型ソーシャルネットワークへ
Pump.funの初期モデルは極めてシンプルだった。
誰でも数ドル投資するだけでBonding Curve(結合曲線)を通じてMemeトークンを発行でき、購入者が現れれば価格は上昇し、売却者がいれば下降する。流動性が一定水準に達すると「卒業」し、PumpSwap上でAMM取引に移行する。プラットフォームはあらゆる取引から手数料徴収を行っていた。
このモデルの中核は「新しさ」にあった。絶え間なく新規トークンが発行され、次々と投機機会が生まれ、ユーザーはスロットマシーンのように、一つのトークンが消えるとすぐに次のレバーを引くように行動していた。
このモデルが抱える課題も明白である。トークンのライフサイクルが短すぎて、ユーザーが速やかに流入・流出するため、プラットフォームにはユーザーも資金も定着しない。
その後は順次機能を追加していく。まずPumpSwapを整備して卒業済みトークンの取引流動性を吸収し、次にCallout Rewardsを導入してユーザーに推奨コンテンツを投稿させ、取引誘致クリエイターに報酬を支給する仕組みにした。
さらにTerminal取引ターミナル、モバイルApp、Perps(永続契約)を追加。2026年10月17日には0.45%のプラットフォーム手数料が課せられ、リファラルコードを使えば0.40%まで軽減可能だ。現在ではDiamondアルゴリズムを搭載し、報酬の重心を高時価総額、クロスチェーン、保有指向へとシフトさせている。
デュアルトラック制の位置付けは明確に分離されている。Degenは依然として小型トークンや高頻度取引を好む古参ユーザーを対象とし、Diamondは新規層の開拓を担当する。具体的には永続契約交易者、EVMチェーン利用者、大容量時価総額資産を長期保有する意思を持つ参加者だ。
PumpSwapは今やプラットフォーム最大の手数料収入源となっており、2026年10月には約1億700万ドルの手数料を貢献し、全製品の手数料合計の61%を占めている。
これはPump.funが既にトークン発行に伴う微少な収益だけでなく、完全なバリューチェーン全体を獲得したいと考えていることを意味する。ユーザーが新規資産をどこで発見し、どこで議論し、どこで取引を完結し、どこで長期保有するか――これらのプロセス全てを自社内で完結させたいという野望だ。
Calloutはまさにそのソーシャルコアである。従来、X上でKOLの推奨ツイートを見て取引所へ飛び、取引終了後には当該KOLがいつ自身のポジションを決済したかを知る術がなかった。今やPump.fun内でCalloutを投稿すれば、自身の保有状況、取引履歴、推奨トークンが生み出した取引高はすべてオンチェーンで照会可能であり、プラットフォームは直接的に発見ボーナスを支払う。
これが取引ネイティブなソーシャルネットワークである。広告収益で稼いでいるXとは異なり、エコシステムアプリケーション収益で稼いでいるFarcasterとも違い、取引手数料のみで利益を出しているHyperliquidとも一線を画す。Pump.funはコンテンツ、資産、取引、報酬を同一プロダクト内でクローズドループへと結びつけることを目指している。
競争の軸は「誰が早くトークンを発行するか」から「誰が資金を留保できるか」へ
Pump.funが突然ソーシャルニュート化の必要性に気づいたわけではなく、業界全体の競争力学そのものが変化しているのである。
新規トークン発行ビジネスを直接奪い合いする競合は絶えていない。RaydiumはLaunchLabを展開し、Solana上における自らのAMM流動性の優位を活かして、新規発行および卒業後の取引トラフィックを直接取り込み、MeteoraはDynamic Bonding Curveを発表し、発行曲線と流動性管理において差別化を図っている。
StonkFunは株式連動Memeを手がけ、伝統的な株式ナラティブとMeme取引を一体化させ、Flap.shはBNB Chainをはじめとする他チェーン上で同等の一鍵トークン発行機能を実装し、クロスチェーン向けのトラフィックを奪い取っている。2026年に台頭したPonsfamilyに至っては、一部の日はPump.funの一日収益を上回る実績を残した。
しかしこれら競合の争奪戦はまだ旧態依然のレースラインにとどまっている。「誰がより簡単にトークンを発行できるか」「誰がより低いスリッテージを提供できるか」「誰がクリエイターにより高い分配率を示すか」だ。本当の変化は他の場所で起こっているのである。
BNB Chainが400万ドル規模のムームーを開催するのは、より多くのトークン発行数を競うためではなく、ユーザーと資金をチェーン上に長く留保できるかどうかを試すためだ。Moonshotが発行費を初期保有者に分配するのも、初期ユーザーとトークンの長期的利鞘を一体化させ、価格吊り上げ益だけ得て撤退するスタイルからの脱却を狙っているからである。
Virtualsが保有報酬をステーキング制限に変更したのは、ユーザーが自発的に資金をエコシステム内にロックさせたいという動機づけのためであり、BONKがロックユーザーにエコシステム全体の取引手数料分配権を与えたのも、単一トークン間の競争をエコシステム全体規模の競争へと昇華させる狙いがある。
かつては発行効率を競い、最短時間でユーザーにトークンを発行させられるかが勝利条件だった。現在では留保率(リテンション)を競い、ユーザーに売却せずに保有させ、資金をエコシステム内により長く滞留させることが勝敗を分けるのである。
これらは全く異なる商業論理である。トークン発行プラットフォームは継続的に新たな投機ターゲットを生み出す必要があり、まるでカジノが新しい賭卓を用意し続けることに似ている。一方、保有型プラットフォームは長期保有に値する理由付けを創造する必要があり、コミュニティがメンバーに継続的な更新料金支払いを希望させるような構造だ。
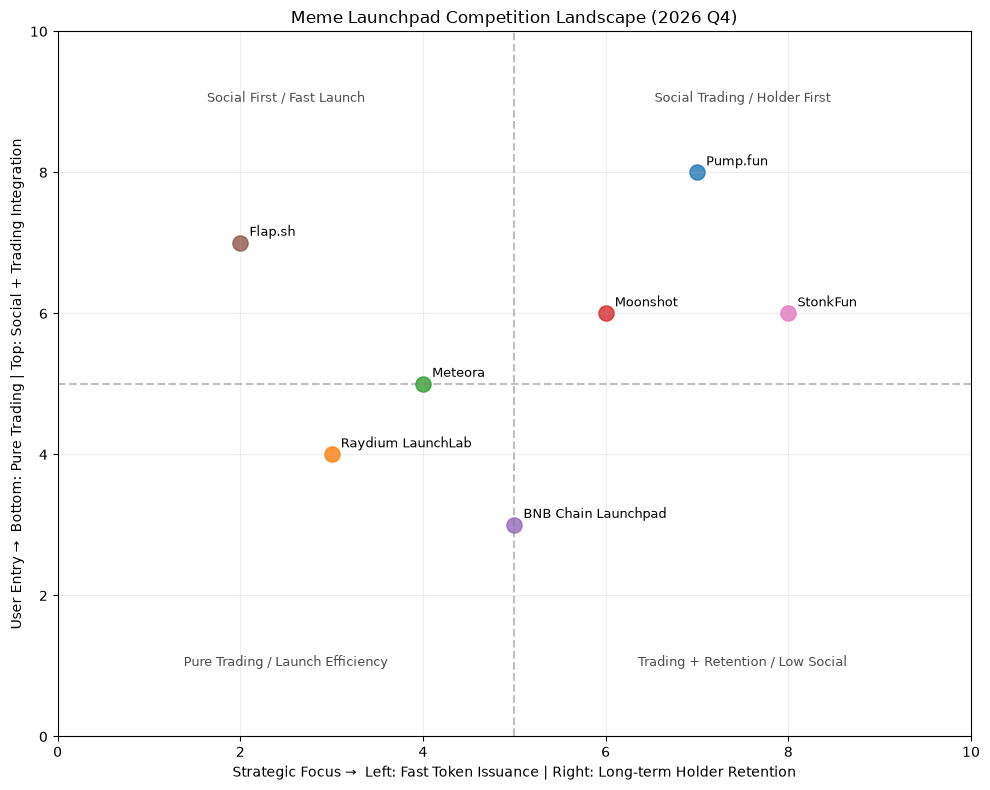
2026年11月時点で、Pump.funのSolana Launchpadにおける手数料市場シェアは依然として約74%、全チェーン平均でも約49%を保ち、絶対的トップランナーの地位は揺るがない。しかし新規トークン取引量におけるシェアは最高時の90%超から52%まで低下しており、シェアは漸減しつつある。それはもちろん承知の上だ。
収益は過去最高を更新も、取引は冷却傾向
数字こそが最も端的に状況を物語っている。
2026年10月、Pump.fun全製品の手数料収益は過去最高の1億7500万ドルに到達し、そのうちPumpSwapが1億700万ドル、Bonding Curveと公式サイトが6191万ドルを貢献した。表面的には極めて好調に見える。
だが詳細を見れば異なる。直近30日間のLaunchpad側手数料は約5020万ドルで、前期30日間比で15%減少しており、プロトコル収益も約3560万ドルとなり同様に15%減となっている。
週次データで見るとより顕著だ。10月上旬週の約1590万ドルから11月上旬第1週には988万ドルまで下落し、一月でほぼ40%減。日次収益もピーク時の150万ドル超から11月10日の84.1万ドルまで後退している。
取引量の減少幅はさらに顕著である。10月第一週から11月上旬にかけて、Pump.fun単独で約46%減少し、他7つのLaunchpad合計でも74%減少した。確かに競合比では耐爆性が高いものの、取引アクティビティの冷却は疑いがない事実だ。
直近30日間のLaunchpad現物取引量は約38億8000万ドルで、日次平均は数千万ドルから1億ドルの範囲で推移している。2025年初頭の過熱期と比べてみると、もはや桁が違うと言える。
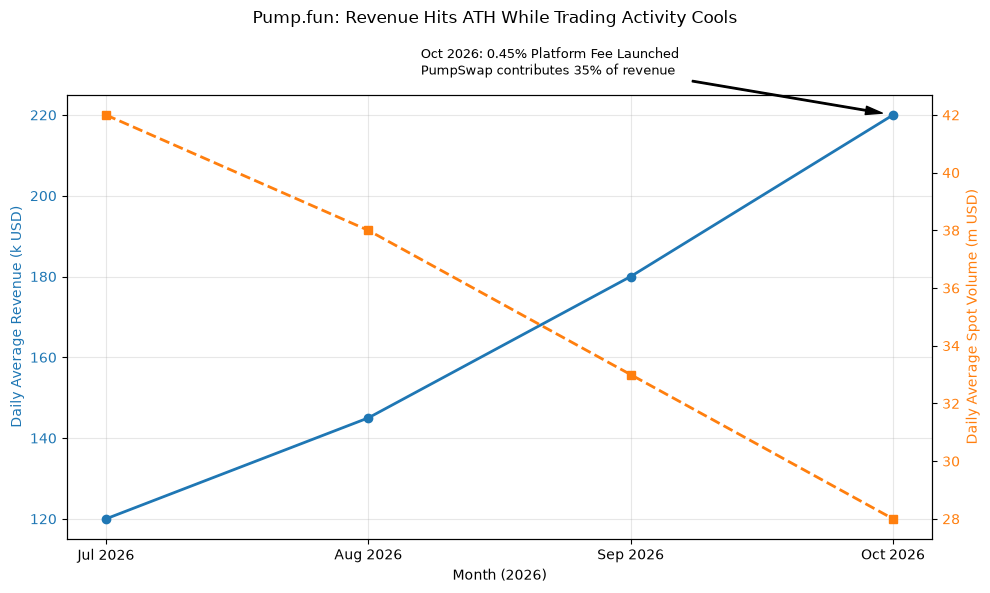
ではなぜ手数料収益が記録を更新し続けられるのか。二つの理由がある。
第一に、10月17日に導入された0.45%のプラットフォーム手数料がある。従来の1.25%のBonding Curve手数料に加えてさらに一部差し引かれる形となり、単位取引あたりの収益性が向上した。第二に、PumpSwapが収益面を支えている点だ。卒業済みトークンの取引が手数料超過半分を稼ぎ出し、もはや新規トークン発行収益のみ頼りにする構造ではなくなった。
つまり言い換えれば、「より高い抽成効率によって取引量の縮小を相殺している」ことになる。収益増加は利用者数の増減や取引頻度の向上を意味するのではなく、単に一株あたりのプラットフォーム徴収率が高まったこと、そして従来事業で獲得した収益を新事業が吸収できていることを示しているに過ぎない。
ただし抽成比率には必ず上限があり、手数料を無限に引き上げることは不可能だ。新事業にも天井が存在し、PumpSwapの取引量もマクロな市場活性度と同様に依存している。
果たして何を懸念しているのか
Pump.funはまだ危険水域に達していないものの、既存の成長モデルの限界に触れているのは確かだ。
第一の懸念材料は、Memeマーケット自体の疲弊である。Memeの本質は注目にあり、注目ほど消滅しやすい資源はない。ユーザーが何輪にもわたって損失を被り、大半の新規トークンが最終的にゼロになる現実を知ってしまうと、もう以前のように無批判に参入することはなくなる。新たな富の生成効果 безば、発行ツールがどれほど優れていても利用者は集まらない。
第二の懸念はトラフィックの入り口を横取りされることだ。自身がTerminalやApp、Perpsを開発するのは、将来的にユーザーが他社の取引ターミナルからPump.fun内のトークンを取引するようになるのを警戒しているからだ。そうなれば発行 fee は得られても、その後の取引手数料は獲得できず、ユーザーデータの収集も不可能になる。取引入り口は発行入り口よりもずっと重要である。ユーザーが毎日出勤する取引ソフトウェアがどこかによって、資金の流れは決定するからである。
第三の懸念はクリエイターの定着率低さである。まずはCallout Rewardsの会計構造を整理しよう。クリエイターが受け取る報酬は、本質的にプラットフォームが全プラットフォーム取引手数料からプール化した賞金枠に、一部PUMPトークンの増発返還を組み合わせたものであり、トラフィック抽成の再配分に他ならない。
クリエイターがファン自身の追跡取引から直接差し引くものではなく、取引所のブロカーが提供する対賭分配とも異なる。資金は終始、プラットフォームが全体取引収益から拠出する補助金なのである。
この構造はジレンマを生む。補助金が少なければ良質なKOLが即座に離脱し他プラットフォームへ流れる。逆に補助金が多ければ一攫千金を求めるアービトレージャーが殺到し、ボリューム偽装、スパム投稿、報酬獲得後の即時撤退を繰り返す。コミュニティ内部ではすでにCallout報酬の全面廃止案すら提起されており、補助金で育成されるのはクリエイターではなく草刈り꾼だと批判されている。
ブロックチェーン分析機関のBubblemapsによる試算によれば、大手KOLが一纏めの推奨投稿を出すたびに約12.5万ドルを稼いでおり、そのうち8万ドルがプラットフォーム賞金プールからの分配、残り4.5万ドルは事前に潜伏ポジションを築いて売銭したことによるものである。ニューアルゴリズムはこの経路を完全に遮断できていない。
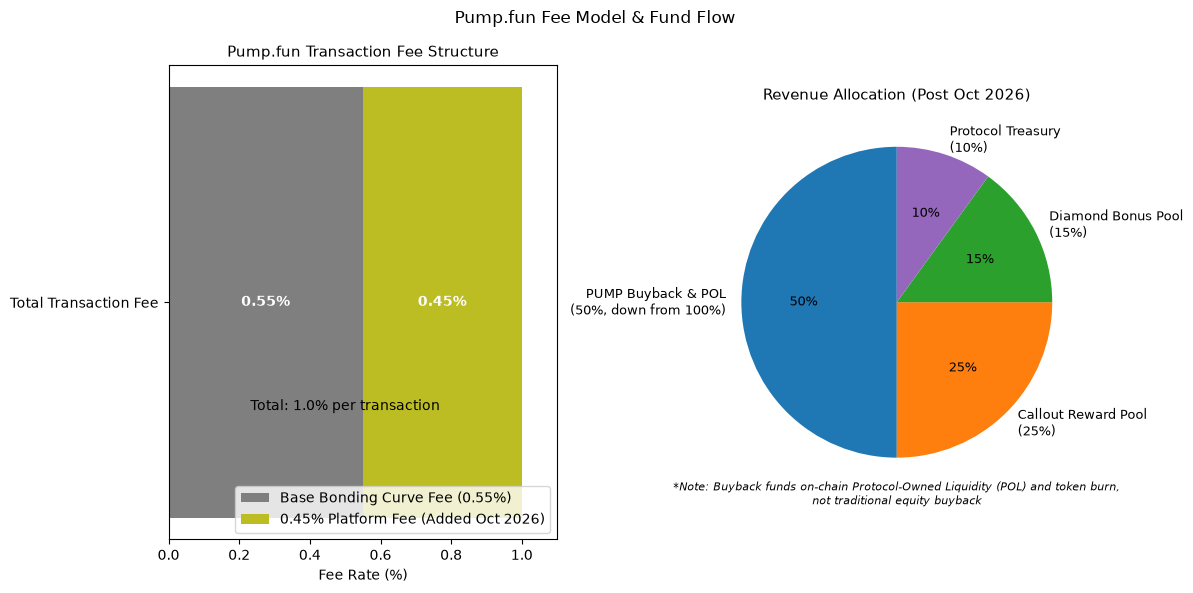
第四の懸念は、PUMPトークンの価値維持の困難さである。まず常識的な前提を確認すべきだ。ここで言及される買い戻しはオンチェーンプロトコルが自律的に行う収益分配メカニズムであり、上場企業の自己株式買取とは性質が異なる。
買い戻し資金はプラットフォームの手数料収益に由来し、回収されたトークンは主にProtocol-Owned Liquidity(プロトコル所有流動性)の補充と一部焼却に充てられ、持株株主に対する株式買取という論理は存在しない。
2026年7月、プラットフォームは825億枚のPUMPの大規模アンロックを完了したばかりであり、プロトコル収益の買い戻しプール組入割合は100%から50%へ減退。過去30日間で約2240万ドルの買い戻し支出が発生し、収益に対して45%を占めている。
プラットフォームの収益拡大が、そのままトークンホルダーの分配増加分を意味するわけではない。アンロックに伴う売却圧力は常につきまとい、トークンの基本面的にも既に負荷がかかっている。Diamond搭載以降、PUMPの24時間先物取引量が92%増加したが、それは先物投機であって、現物の実需増強を意味しない。
Solana上における絶対的王座は揺らいでいないものの、新たな成長曲線を見つけ出す必要がある。
より大きな戦争はムームーの外で繰り広げられている
真の脅威は、むしろ他社のMemeローンチプラットフォームからは来ていない。
2026年7月、Robinhood Chainメインネットが稼働を開始した。ArbitrumベースのEthereumレイヤー2であり、初期パートナーにはUniswapやPleiadesが含まれ、Stock Tokens(株式トークン)、RWA、DeFi融資、オンチェーンデリバティブに焦点を当てている。
Robinhood自身には2800万人の個人投資家顧客がおり、38ヶ国・地域をカバーしている。多くはこれまでオンチェーンMemeに触れた経験がないが、すでにRobinhood内で株式、ETF、仮想通貨を取取引しており、現在は同一ウォレット内で株式トークン、Memeトークン、DeFiプロダクトを跳转なしで取引可能となった。
同様の動きをしているのがCoinbase傘下のBaseだ。取引所孵化出身のL2であるBaseは現在TVLが50億ドルを超え、月間アクティブアドレス数は過去最多の3800万に到達したこともある。
Base Appはウォレット、取引、ソーシャルニュート、DeFiを統合しており、2025年以降大量のMemeおよびSocialFiトラフィックを取り込んできた。Friend.techからの展開を経て、Baseはソーシャルニュートと取引を一体化させる実験を継続してきた。
これら二つの競合が直接Meme Launchpadビジネスを奪おうとするわけではない。Pump.funと同じ一鍵トークン発行ページを作ろうとする訳でもない。だが彼らはより重要なものを巡って争っている――ユーザーの金融活動入り口である。
Pump.funは暗号通貨ネイティブコミュニティから外部へ拡大し、より多くの資産クラスと取引層を取り込みたいと考えている。一方RobinhoodとBaseは伝統金融および取引所ユーザーからオンチェーン側へ進出し、株式、暗号通貨、Memeトークンを同一の取引シーンに押し込めたいと考えている。
二者は進行方向こそ逆であるが、到達点は同じだ。ユーザーに自社のプロダクト内で資産発見、資産討論、資産取引、資産保有というフルプロセスを完結させることである。
Pump.funが現在perps、EVM資産、Solana以外資産に対して報酬加重を付与するのは、本質的に自らの資産境界を広げ、小型Memeトークン専門のカジノに留まりたくないという意思表示である。
同社は熟知している。もし将来的にユーザーがRobinhood内でNVIDIA株式トークン、ビットコイン、Memeトークンを同時に取引できる環境になれば、誰もわざわざPump.funへ飛んでトークン発行や取引を行うことはなくなるであろうという現実を。
報酬で作り上げたダイヤモンドハンドは本物ではない
だが問いが立つ。報酬に頼れば、真のダイヤモンドハンドは生み出せるだろうか。
答えは必ずしもYESではない。
第一の問題、そして最も致命的なメカニズムの穴は、リスクフリーアービトラージである。現物保有に報酬を与えるとき、誰しもがその保有行為をリスクゼロの商売へと昇華させようとする。
大口取引筋は複数のアドレスを活用して現物端でトークンを保有し、Diamondアルゴリズムが要求する保有期間・時価総額規模を満たして最高報酬倍率を取得する一方、Perps永続契約またはPumpSwap深層プールにて同等規模のショートポジションを構築し、価格変動に伴うDeltaリスクを完全にヘッジすることが可能だ。
これは価格エクスポージャーを一切有さないポジションを抱えながら、プラットフォームの報酬補助金を純利益として吸い上げる行為に等しい。さらにはオンチェーンMEVフロントランニング、関連アドレス間での相対売買による取引量水増し、フラッシュローンを用いた仮想的な保有スナップショット偽装といった手口など論じるまでもない。
アルゴリズムはオンチェーンの保有残高照会ができるものの、背後にヘッジが存在するかどうかまでは見通せないし、階層化された関連アドレスの識別も不可能である。最終的に補助金は専門メイカーやアービトレージャチームの懐に入る確率が高く、本物の一般保有者が得られる恩恵は限定的だろう。
第二の問題は利害衝突である。クリエイター獲得報酬がプラットフォーム手数料プール由来であり、直接にファン追随取引からの差分ではないとはいえ、推奨コンテンツがクリエイターのプラットフォーム報酬と事前に積んだポジション収益と直結する際、ユーザーは全てのCalloutを目にするたびに疑問符を浮かべるはずだ。「この人物は本当にこのトークンを優れていると信じているのか、それとも満倉状態であり自分が買わんとするのを待ち、同時にプラットフォーム報酬も赚取ているだけなのか?」と。
ソーシャルニュートプラットフォームが持つ最も重要な資産は信頼であり、投稿一枚一枚の背後に直接的な経済的利益が伴う場合、信頼の構築は極めて困難になる。X上のクリエイターは広告やサブスクリプション収入で生計を立てており、少なくともフォロワーの取引収益と直結することは避けている。Pump.funのCalloutクリエイターは、たとえ直接にフォロワー利益分けを取らないとしても、フォロワーを呼び込んで自分のポジションと報酬を嵩上げする強いインセンティブが働く。
第三の問題は、補助金がリアルニーズを喚起できない点にある。プラットフォームが資金を負担して保有に報酬を与えても、ユーザーは報酬目当てで一時的に保持するかもしれない。だが報酬制度が終了したらどうなるか。トークン自体に內在的価値がなく、実際のコミュニティコンセンサスもなく、単にプラットフォーム補助金で価格が支えられているだけのケースであれば、補助停止と同時に売却圧力が噴出し、ペーパーハンドはペーパーハンドの儘、数日間の報酬獲得でダイヤモンドハンドにはならない。
ヘッジアービトラージで補助金を手にするプロフェッショナル集団に、報酬獲得を以って当該トークンへのフィデリティが芽生える道理はない。報酬を受け取った瞬間にヘッジポジションを決済し撤退するため、真のユーザー留保には繋がらない。補助金は一時的な保有データを創出できるが、長期的な信仰を醸成することはできない。
アルゴリズムは保有期間やアドレス残高照会は可能だが、背後のヘッジ構造や真のフィデリティまで読み解くことはできない。
次世代プラットフォームが奪っているものは何か
Memeプラットフォーム間の競争は、すでに三つの段階を踏んでいる。
第一期は発行数を競い、いかに素早くユーザーにトークン発行させ、最多発行者となるかを争った。第二期は取引量で競合し、深い流動性と低いスリッテージを持ち、最多トレーナーを集めるかで優劣が決まった。第三期に入り、勝負ポイントは保有時間、ソーシャルニュート関係、資産発見の入りに移った。
Pump.funが目指すものは明確である。素早いトークン発行、素早い投機、素早い退出を促すカジノには二度となりたくない。オンチェーン型のソーシャルファイナンスプラットフォームへと転換し、ユーザーがここで魅力的な資産を発見し、他者と議論し、実資金で購入・保有し、継続的に取引する――その全行程をプラットフォーム内で完結させ、他サイトへの遷移不要を実現したいのである。
これは極めて野心的な構想である。もし実現に至れば、競合相手は他Launchpadにとどまらず、全てのトレードコミュニティ、取引ターミナル、ソーシャルトレイドアプリ、ひいてはRobinhoodやCoinbaseのようなメガプレイヤーを包含するものとなる。
だが乗り越えなければならない究極の問いがある。全報酬が停止し、CalloutクリエイターへのUSDC分配がなくなり、保有倍率報酬が消失した際、ユーザーは残留してくれるのだろうか。
ユーザー残留の動機が単純に「儲かるから」「報酬が得られるから」であれば、Pump.funは過去にトークン発行に撒いていた補助金を、今度は保有に振り替えただけであり、本質的にはなおマネーによるトラフィック購買であり、旧来のカジノと何ら変わらない。一方、ユーザー残留の理由が「議論に値する実りのある資産が存在する」「信頼できるクリエイターがいる」「円滑な取引体験が提供されるから」であれば、始めて真の意味でのトレードソーシャルネットワークが達成される。
現時点においてこの問いに確答は見出されていない。
少なくとも変化の兆候は出ている。カジノが離開しない賭客に対し報酬を与える体制へ舵を切った以上、最終的にコミュニティ化できるかどうかに関わらず、延々と新規賭卓を用意し続けたまま抽成貪り、プレイヤーが尽きて去るのを待つよりは遥かにマシである。
ただ忘れてはならない。ダイヤモンドハンドは決して報酬で創出されるものではない。真のダイヤモンドハンドとは、報酬など全く期待できなくても、依然としてチップを握りしめて席を立とうとしない者のことなのである。