


Social Trading 26年の進化史
執筆:JamesX
このアクションを定量化した最古の研究の一つは、Activetraderという公衆チャットルームから報告されている。研究者は2000年から2003年までのチャットログを保存し、そこから676人の参加者による約9,000件の取引を抽出した。参加者はニックネームで「直前に何を買い・売ったか」を投稿し、システムはメッセージ時刻を分単位で記録していた。後の分析により、チャットルームに売買投稿がなされた後、次の注文はその方向性と一致しやすくなることが示された。同方向性の確率は40.7%増加している。
当時の追随はまだ非常に非効率だった。一人が発注を投稿すると、もう一人がそれを見て自分の取引ソフトに切り替え、再度注文を入力する必要があった。この二つのステップの間には数分の時間差があり、同時に一連の判断プロセスも挟まっていた。投稿者が実際に約定したかどうか、ポジションの規模はいくらかなど、読者が検証するのは困難だった。追随者が目にするのはたった一文だが、彼らが負担するリスクは自らの口座における完全なものである。
現在FOMOアプリを開けば、このプロセスはすべてスマートフォンの画面内に圧縮されている。ユーザーは公開取引や過去の成績を確認し、特定のトレーダーをフォローし、通知を受信して資産ページに遷移して注文できる。かつてチャットルームと取引ターミナルを横断していた動作は、わずか数回のタップに短縮された。
この二十数年の変化は、信頼と実行の配分においてどのように収斂したかに集約される。初期のユーザーは主にニックネーム、スクリーンショット、コミュニティの記憶に依存していた。その後プラットフォームは実口座と連携し、追随者のために自動執行を行うようになった。CEXは取引員をランキングや利益分配体系に取り込んだ。FOMOに至っては、公開取引、オンチェーンウォレット、情報流が統合され、各注文の最終確認は依然としてユーザーの手で行われる。
技術が取引に近づけば近づくほど、ソーシャルトレーディングに関する議論は具体的になる。パフォーマンスチャートの算出方法、ランキングがいかなるリスクを報賞するかといったルールがまずユーザーに誰が表示されるかを決定する。シグナルが口座に入った後、レイテンシー、スリッページ、手数料によって同じ方向性でも結果が異なることがある。プラットフォームはどのように収益を得るか、規制当局はいかなる責任を区分するかという問題は、最終的に一つの問いに帰着する。ユーザーがフォローを実行した後、その先の実行判断はいまだに誰のものなのかという問いである。
ActivetraderからFOMOへ至るまで、プロダクトはこの二つのアクション間の距離を常に縮めてきた。一方は他人の取引を見ることであり、他方は自身の資金を変化させることだ。距離が短ければ短いほど利便性は顕著になるが、追随者に残された判断時間はより少なくなる。
取引記録がまずコンテンツとなる

図1 2001年のニューヨーク証券取引所上級トレーダーフロア。取引はすでに画面時代に入っており、公開討論と個人のリアルアカウント記録がオフラインからオンラインへと移行しつつあった。
初期のインターネットは追随取引を空から発明したわけではない。証券支店の口コミ、新聞の銘柄紹介、有料通信サービス、テレビの投資評論など、すでに類似の機能が存在していた。インターネットが変えたのは速度であり、かつ谁がトレーダーになれるかの機会であった。
チャットルームやフォーラムでは、一般の個人トレーダーが自身の操作を連続投稿できる。ファンドマネージャーの肩書は必要なく、メディアを説得する必要もない。幾つかの判断が偶然にも的中すれば、ニックネームは記憶に残る。他のユーザーは次の売買先を尋ね始め、より速い情報に対して支払う用意ができたり、あるいは単に彼の操作をコピーしたりする。
こうした「リアルマネートレード」には強い臨場感がある。建値を決めると、価格はすぐに回答を示す。しかし臨場感と真正性の間にはまだ溝がある。投稿者は見せたい取引のみを選べばよい。利益確定の注文は個別に切り抜いて魅力的に見えるが、損失確定の注文はチャットの履歴の後ろに沈めることができる。ポジションの規模を知ることはさらに困難だ。同じ30%の利益でも、100ドルのテスト資金で行った場合と口座資金の大半を賭けた場合では、負担するリスクが全く異なる。
検証可能なリアルアカウント記録には、少なくともエントリー時刻、約定価格、ポジションサイズ、退出記録が必要だ。また入金、出金、保有中の未実現損失の処理も行わなければならない。これらが欠落していれば、資金曲線は容易に見栄えよく装飾できる。当時のフォーラムは読者のために検証を行うことができなかったため、評判は主に連続投稿、コミュニティ記憶、およびニックネームの存在期間によって維持されていた。
2007年に登場したCovestorは一歩踏み出した。ユーザーのオンラインポートフォリオを実際のブローカー口座に接続し、データソースから取引記録を取得する仕組みを提供した。報道によれば、该平台の運用開始から数か月後に接続された口座が管理する自己資金の合計は既に1億ドルに達していた。この数字自体が投資成績を意味するものではない。このプロダクト変化の真の価値は記録方式にある。トレーダーはスクリーンショットを選択する機会を一度減らし、傍観者はより連続的な履歴を見ることができる。
2008年、StocktwitsはTwitter上に構築されたアプリケーションとして始動し、ドル記号+股票代码のcashtagを用いて市場議論を整理した。ユーザーがアップルについて言及する際 $AAPL と記載すると、システムが関連情報を自動的に集約する。これは分散した議論を検索可能にし、トレーダーが一つのアセット周囲のセンチメント変化を追跡できるようにした。注文は依然としてブローカー内に留まり、コンテンツと実行は別々の場所に属していた。
初期のソーシャルトレーディングは二種類のプロダクトによって推進された。一つはトレーダーに発言の場を提供するものであり、もう一つは本当に取引を行ったことを証明するものだ。前者はソーシャル関係と伝播をもたらすもので、後者は連続した記録を提供する。プラットフォームが実際に取引シグナルを直接口座に送信し始めた時、物語は次のフェーズへと移行した。
システムが追随者の代わりに注文を出すようになる
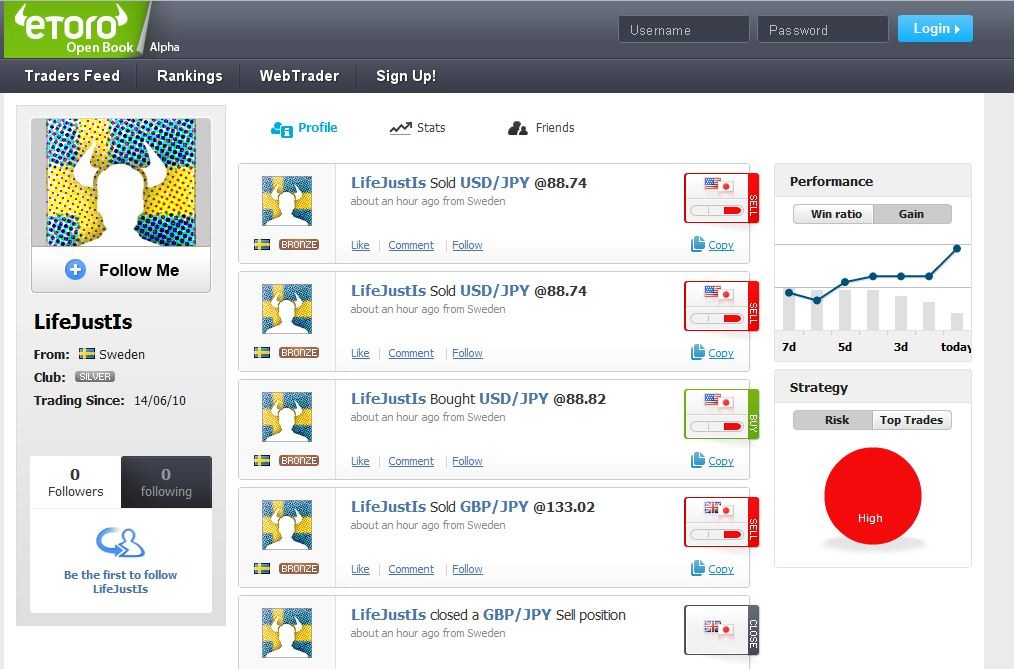
図2 2010年 eToro OpenBookの初期インターフェース。ダイナミックフィード、リスク、リターン、Copy操作がすでに同一画面上に配置されている。歴史インタフェース画像の提供元 Finance Magnates。
コピートレーディングは小売り為替市場で最も早く飛躍的に発展し、現実的な条件を整えていた。為替取引は長時間に及び、通貨ペアが比較的標準化されており、方向、ポジションサイズ、ストップロスなどを機械的な指令として書きやすい。大量の小売りトレーダーがすでにPC上で取引ターミナルを使用しており、シグナルサービスが解決すべき課題は口座接続と注文転送だけだった。
ZuluTradeは2007年に設立され、初期のモデルは為替シグナルプロバイダーを中心に展開された。トレーダーがシグナルを提供し、サブスクライバーがフォローしたい人物を選び、システムが取引をサブスクライバーの接続済みブローカー口座にコピーする。学術文献ではZuluTradeをソーシャルトレーディングプラットフォーム史の起点として扱うことがよくある。この「最初」という表現は依然として慎重に使用する必要がある。自動コピーによって定義する側もいれば、情報流、公開アイデンティティ、ユーザー対話の機能をすべて兼ね備えることを要件とする側もいる。定義が変われば創業者も変わるのだ。
eToroは2010年にOpenBookとCopyTraderをリリースした。OpenBookはトレーダーの個人プロフィール、フィード、フォロー関係を投資プロダクト内に組み込み、CopyTraderはユーザーが選択したトレーダーの操作を複製できるようにした。その後のプロダクトに与えた影響は極めて大きい。シグナルプロバイダーはもはやリスト上の数字の羅列ではなく、アイコン、コメント、フォロワーを持つ存在となり、プラットフォーム内で公的なアイデンティティを蓄積できるようになった。
2010年6月から2012年10月までの期間を対象とした一項研究では、大手オンラインソーシャルトレーディングプラットフォーム上の8万1,300人の実資金トレーダーによる2,850万件以上の取引が分析された。サンプル内では独立取引が31.8%、単一のCopy Tradeが0.6%、Mirror Tradeが67.6%を占めた。当時、機械的なミラーリングは全取引の三分の二を超えていた。多くの人がソーシャルトレーディングを意見交換と捉えている間、このデータは別の方向性を示していた。交流はすぐに実行へと置き換わっていく。
MetaQuotesは2012年にTrading SignalsをMetaTrader 5に直接搭載し、随后にMetaTrader 4もサポートした。ユーザーは取引ターミナル内でシグナルを選択し、月額有料契約を行うと、以降の取引がターミナルによって自動的にコピーされる。シグナルプロバイダーは月額課金を受け取れる。プラットフォームは成長曲線、口座残高、通貨ペア分布、長短比率を提供し、後には未実現損益を含むEquityチャートを追加し、口座が監視対象となった前後の境界線も明示した。
これらの機能は今ではごく普通に見えるが、当時は実際の課題を解決していた。一つの口座に突如として入金がなされると残高は上昇するが、取引能力自体が高まるわけではない。残高曲線だけを参照すると、入金を収益と誤認する可能性がある。大きな浮動負債を抱えたままでも、実現済みの利益は見栄え良く保たれることがある。MetaTraderがより包括的な統計を追加したのは、ランキングが最初に露呈した欠陥を修补するためだった。
自動コピーは新たなエンジニアリング課題も生んだ。プロバイダーが取引しているのがEURUSDであっても、サブスクライダーのブローカーが同一通貨ペアをEURUSD.mと命名している可能性がある。両者の最小ロット、レバレッジ、クオートフォーマットは異なるかもしれない。シグナルが送信されても、システムは通貨ペアのマッピングとポジション計算を行わなければならない。MetaQuotesは後にブローカーサーバーに近い仮想ホストネットワークを構築し、レイテンシー削減を図った。ユーザーはインターフェース上でサブスクライブボタンを一度押すだけで、背後では両口座の同期を維持するためのインフラストラクチャ全体が稼働しているのだ。
この構造はすぐに定型化した。プラットフォーム上には取引を提供するSignal Providerと、それを複製するFollowerが存在する。トレーダーはサブスクライブ料または利益分配を受け取り、追随者は自動実行を得て、プラットフォームがランキングと接続を制御する。今日のCEXにおけるLead Trader、Master Trader、Copy Traderは名称こそ変えたものの、役割の関係は大きく変わっていない。
リーダーボードが選択可能な高手を生み出す
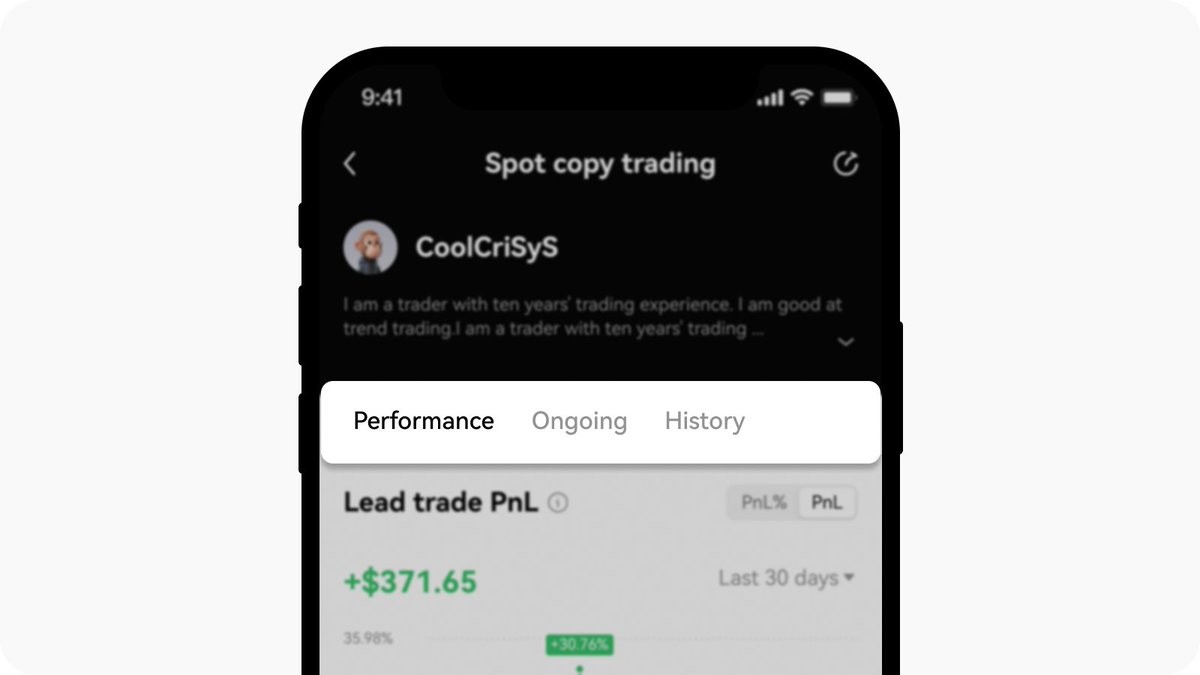
図3 OKXスポットコピートレードの対象トレーダーのパフォーマンスページ。リターン、履歴、現在の取引が比較可能な指標に整理されている。画像の数値はインターフェース例であり、一般的なリターンを保証するものではない。提供元 OKX公式ヘルプドキュメント。
プラットフォーム内に数千名のトレーダーが存在する場合、ユーザーが直面する最初の課題は変化する。もはや相手に找不到困るのではなく、むしろ誰を選ぶべきかで迷うことになる。
リーダーボードが最も手軽な答えを提供する。直近のリターンが最も高い者がトップに配置され、総損益、ROI、勝率、最大ドローダウン、フォロワー数がアイコンの隣りに表示される。複雑な戦略は比較可能な数字の羅列に圧縮される。新用户が榜单を一目見ただけで、あたかも確定感を感じやすい。一位は千位より確実に取引が上手だろうと思ってしまうものだ。
この推論は往々にして早すぎる。
二人のトレーダーがともに一月間で30%の利益を出したとしよう。第一位は低レバレッジを使用し、口座中途での最大損失は6%に留まった。第二位は何度も強制ロジューン寸前まで行き、最大ドローダウンは70%に達したが、最後の大口ポジションで一気に挽回した。月次ROIだけを参照すれば両者同率だ。ドローダウンとポジションサイズを組み込めば、追随者が直面するのは全く異なる結果となる。
勝率も欺瞞を生む。一連の戦略が9回連続で儲かり、每次2%ずつ獲利し、第十回目で30%の損失が出た場合、勝率は依然として90%だ。総PnLは元本の影響を受ける。十萬ドルの口座を持つトレーダーが5%稼ぎ出す額は、小さな口座が倍増する金額を超える可能性すらある。24時間版のランキングは短期爆発を好み、年間版は生き延びた者を残しやすい。ユーザーが目にするのはサバイバーであり、ロジューン後にランキングから姿を消した者はほとんど再計算されない。
こうした問題についてはすでに多くの研究が存在する。二つのソーシャルトレーディングプラットフォームに対する実証分析によると、単純に累積リターンが最高のトレーダーを買う戦略は極めて悪い結果をもたらすことが判明した。シャープ・レシオなどのリスク情報を選択に組み入れるとパフォーマンスは改善した。取引コストを計上し、一般的な資産価格形成モデルで検証すると、研究におけるフォロー戦略は安定した異常収益(アルファ)を持たない。フォロワー数や投入資金量が信頼できる集団知恵のシグナルを形成することもなかった。
一項の研究では中国のソーシャルトレーディングプラットフォームの取引記録とソーシャル接続を使用して、シグナル追随者の行動を観察した。その結果、高い取引頻度と高ボラティリティ株を好むスタイルがソーシャルネットワークを沿って拡散することが示された。ソーシャル学習の影響を強く受けた後続の取引は、より独立した意思決定に近い取引よりもパフォーマンスが低下した。
ラボ実験でも類似の結果が得られている。参加者がランキング上で最も急速に富裕度を高めている人物を見つけると、たとえ先行者が追加情報を持っておらず、富裕度の増加が取引スキルを証明するものではないとしても、その注文を模倣する傾向を示した。另一項のコピートレーディング実験では、単に他人の成功を見せるだけで参加者が抱えるリスクが増加し、直接コピー機能を追加するとリスク増加幅がさらに大きくなった。
これらの資料はフォロートレードが必ずしも損失を生むとは証明していない。リーダーボードが最も得意なのは直近で顕著に勝ち組となった人物を抽出することであり、単独で彼の優位性が持続可能であることを証明するものではない。プラットフォームが提示する情報が少ないほど、ユーザーはランキングによって自らを代替判断させやすくなる。
リーダーボードは逆にトレーダーの行動を変容させることもある。元々自己資金で取引していた人物にとって、リターンとリスクは本人に影響するだけだったが、フォロワーが付くと短期的なROIが高いランキングにつながり、ランキングはさらなるフォロー資金と利益分配をもたらす。安定して8%を稼ぐ戦略が、大口で倍増を狙う人物の後ろに回り込む可能性がある。プラットフォームが誰かにリスクを取らせることを強制しなくても、報酬構造がすでに頁面上に方向性を書き込んでいる。
Cryptoがトレーダーを交易所へ取り込む
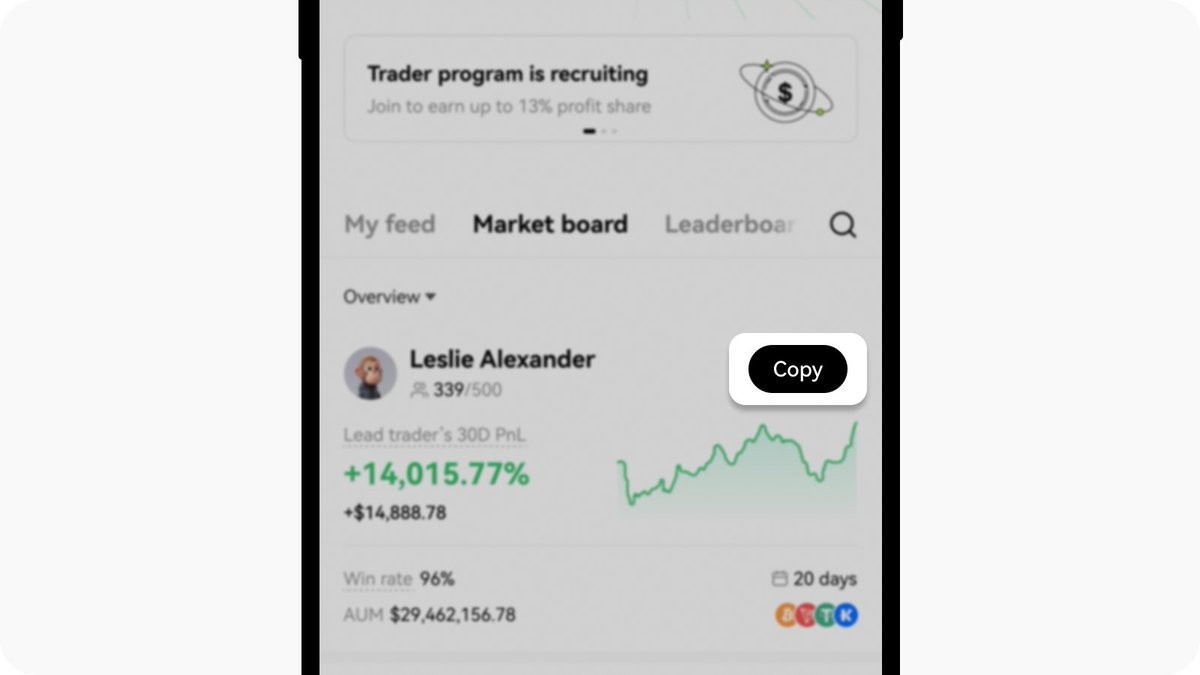
図4 CEXがトレーダーのPnL、勝率、AUM、利益分配、Copy按钮を同一製品構造に押し込んでいる。画像の口座とリターンはインターフェース例である。提供元 OKX公式コピートレードガイド。
Cryptoはトレーダービジネスが育ちやすい環境を整えている。市場は終日稼働し、新規コインが絶えず登場し、相場は数時間で完遂することが珍しくない。パーペチュアル先物はロング、ショート、高レバレッジを一つの口座に統合する。トレーダーはTelegram、Discord、X上で交流することに慣れており、一つの意見が投稿されると、読者は即座に取引所を開ける。
初期のCrypto向けトレーダー運営は取引所外に大量に存在していた。グループオーナーが入り値、ストップロス、目標利益を投稿し、ユーザー自身が注文を入れた。無料グループは人を集めるためのもので、有料グループはより高速なシグナルを販売し、取引所のリベートリンクはユーザーの出来高に応じて支払いを行った。このモデルではグループオーナーはシグナルの有効性を維持したいという意向と、会員に多く取引してほしいという意向を持ち合わせることになる。両者の利害が一致することもあれば、衝突することもある。
CEXはこの関係を站内に搬入し、いくつかの煩わしさを解消した。取引記録が同一取引所由来であるため、プラットフォームはリターンを自動計算できる。エントリーとクロージングが内部で完結するため、シグナルはグループチャットと取引ソフトを横断する必要がない。追随者は投入金額、比率、ストップロスを設定できる。トレーダーはホーム画面への露出と利益分配を得る。
Bitgetは公式に2020年にワンクリックコピートレードをリリースし、主流Crypto取引所によって推出された最初の一鍵フォローだと位置づけている。この「最初」はBitget自身による主張であり、製品タイムラインの記録として適当ではあるが、業界共通の裁定当作することはできない。2021年までにBitgetはグローバルトレーダー募集を正式に開始した。トレーダーの職務は段階的に公式化し、アイデンティティ申請、プラットフォーム規則遵守、そして自らのランキングパフォーマンス経営が必要となった。
OKXは明確な二段階のプロセスを踏んだ。2022年5月、まずSocial Tradingページを開放し、高パフォーマンストレーダーのポートフォリオ構成、取引履歴、PnL、リスク水準をユーザーが閲覧できるようにした。当時のユーザーは主に観察する立場にあった。2023年1月、OKXはグローバルユーザー向けにCopy Tradingをリリースし、システムがLead Traderの取引をリアルタイムコピーし始めた。2023年11月、スポットフォローもグローバル市場向けに公開された。
Binanceは2023年8月の公式イベント告知において既にフォロー機能の上线を発表し、トレーダーは利益と手数料を共有できると表明した。2024年5月、スポットフォローが正式リリースされた。ユーザーは固定金額または固定比率に従ってフォローできる選択ができる。BybitはMaster TraderとFollowerのために独立したサブアカウント、ランク制度、利益分配基盤を整備した。各取引所は後日それぞれにスポット、先物、取引ロボットの機能を拡張し、フォローは追加ページから常駐エントリへと変貌した。
この一連のプロダクト拡大はトレーダーの身分を変質させた。彼は以前は外部のグループ内でメッセージを投稿していたが、今は取引所の一 supply となった。取引所は履歴を残し、自らのパフォーマンスを公開する意愿のある人材を絶えず補充する必要がある。トレーダーは取引自体を提供するだけでなく、コンテンツ供給と新規顧客獲得も担う。追随者を通じて流入した資金と出来高は、さらにトレーダーのランクを引き上げる。
プラットフォーム、トレーダー、追随者の間にこのように利益分配構造が形成された。追随者は通常の取引手数料を支払い、パーペチュアル取引ではファイナンスレートも負担する。利益が発生すると、トレーダーがその一部を受け取る。2026年で公開中の規則を例にとると、Bitgetが異なるランクのトレーダーに対して設定する利益分配上限は10〜20%付近であり、Bybitの標準Copy Tradingのランク比例はかつて10〜15%とされていた。OKXの比例も製品とランクに応じて調整される。具体的な数値は更新されるが、関係性は比較的稳定している。トレーダーが収益を上げるときは分配を受け取り、プラットフォームは各約定時に手数料を獲得する。
この分配構造は取引が上手な人材を公開戦略へ誘導し、かつ高頻度・高注目度に報奨する。低い回転率で一arianに10取引しか行わない戦略がプラットフォームに生み出す手数料は限定的だ。もう一人の人は一日に数十回の売買を繰り返す。最終的な収益がそれほど大したことなかったとしても、出来高は依然として膨大になる。ランキングの算出方法や流量の分配基準は、プラットフォーム内でいかなる取引スタイルが目立ちやすくなるかを直接左右する。
同一シグナルから同一収益曲線は再現できない
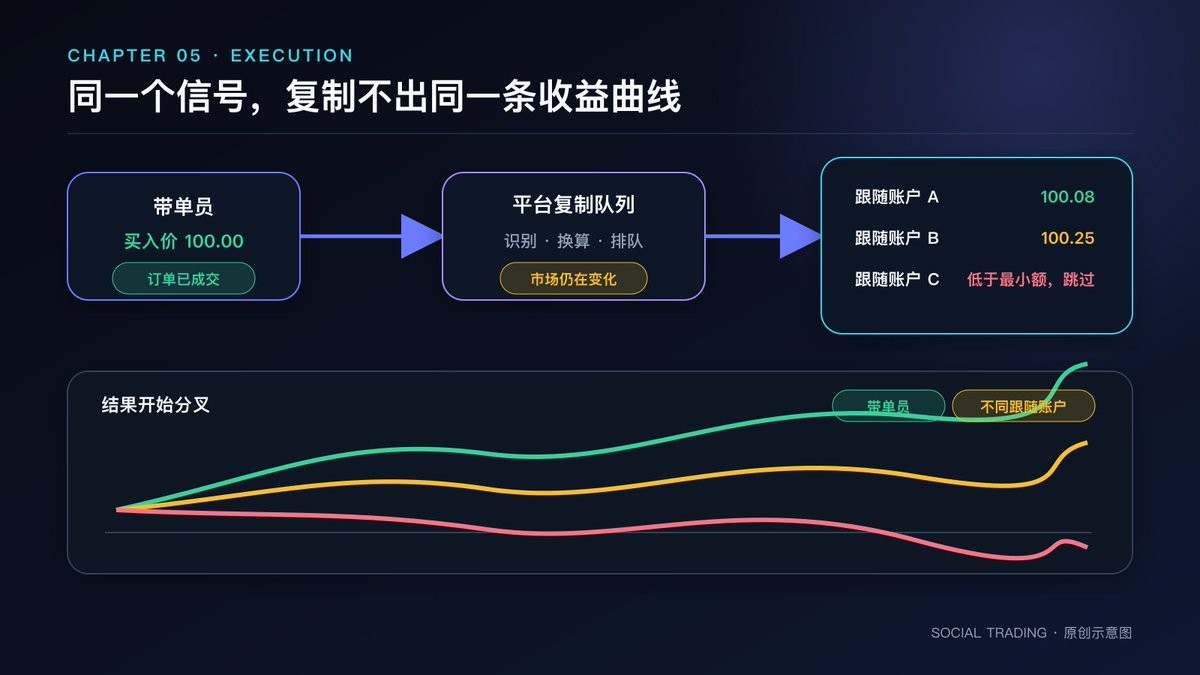
図5 トレーダーの注文が約定した後、プラットフォームの識別、ポジション計算、追随者口座の待ち行列を経由する。方向が同じでも、約定タイミングと結果は分岐する可能性がある。
コピートレード给人的直觉是很简单的。トレーダーが買えば追随者口座も買い、トレーダーが売れば追随者口座も売る。双方が同じ動作を行っている以上、リターンは近似するはずだ。
実際の执行はそう简单ではない。
トレーダーがまず注文を送信する。注文が約定した後、プラットフォームはこれがコピー対象の取引であることを認識し、一群の追随者口座向けに注文を生成する。この過程で市場価格は依然として変動し続ける。流動性が十分であれば数秒の遅延は僅かな影響だが、トレーダーが小型マイナーコインを購入しており、背後に大量の資金が控えている場合、追随者注文自体が価格を引き上げる要因となる。
エントリー価格が一旦異なれば、後の収益曲線はすでに分岐する。OKXのヘルプドキュメントはかつて、追随者のエントリー価格がトレーダーを一定閾値を超えて逸脱した場合、注文のコピー処理が行われなくなると説明している。この制限はユーザーを劣悪な約定から守るものでもあるが、追随者口座が一部取引を見逃すことを意味する。トレーダーの完全な記録と追随者が受け取る取引集合はもはや同一ではない。
ポジション計算はもう一つの乖離を生む。トレーダー口座に一万ドルがあり、資金の10%を使ってポジションを築いた場合、追随者の割当が百ドルしかないなら、比率計算による注文は最小注文ロットを下回る可能性がある。システムは切り上げ、切り捨て、あるいは完全にスキップする必要がある。両者のレバレッジとマージンモードが異なれば、ロジューン価格も異なる。
参入タイミングも重要な要素だ。トレーダーがすでに浮動利益付きのポジションを保有しており、新しい追随者がこの時点でコピーを開始する場合、現在の価格で同期する選択か、それとも新規取引のみをコピーする選択が可能だ。前者は他人の利食い後に追従する行為に等しく、後者は戦略を完全に再現できない。
決済時、混雑はさらに顕著になる。トレーダーが先に売却を始めると価格は下落し始め、大量の追随者注文が続いて届く。流動性が薄い市場では、最後の注文群が最も不利な価格で約定する。トレーダーの画面では利益表示されていても、追随者はスリッページ、手数料、利益分配を差し引いた後、わずかな利益か、あるいはすでに赤字となっているかもしれない。
パーペチュアルにはさらにファイナンスレートが加わる。トレーダーと追随者のエントリータイミングが一つの结算ポイントだけずれていれば、負担する財務コストは異なる。トレーダーは大口口座を使用しているため深いドローダウンに耐えられるが、小口口座では同じ割合で保证金制限に更早に触れる可能性がある。自動コピーは方向を伝達したが、元本、コスト、承受能力まではコピーしていない。
ユーザーは確かに手動で介入できる。事前の決済、ストップロスの修正、あるいはフォロー一時停止が可能だ。介入のたびに結果はトレーダーからさらに遠ざかる。プラットフォームが制御を許可するのは良いことだが、「コピー」という言葉はこれらの差異を忘れさせやすい。
利益分配にも時間軸の口径がある。取引所は通常まず利益確定注文から一部を預り、その後決済サイクル内で損失で相殺し、実際の分配額をトレーダーに支払う。Bitgetは2026年にHigh-Water Markメカニズムを導入し、同一の利潤を重複分配することを回避する意図を示した。これらの規則が緻密になっている理由は、初期は単発の利益確定ごとに手数料を引いていたため、追随者全体の純資産が減少してもトレーダーが分配を受け取る事態が生じやすかったからである。
整个过程走一遍问题就清楚了。トレーダーが発信するのは意思決定の起点に過ぎない。追随者が得る結果にはシグナルレイテンシー、市場深さ、口座条件が介在する。さらに費用を差し引けば、画面上に表示される歷史曲線はトレーダーを理解するための指標としては使えても、追随者口座の将来リターンを保証する約束としては直接使えない。
規制当局がユーザーの代わりに決定を下している主体を問うている
図6 ESMAが2023年にコピートレードに関する規制ブリーフを発行し、業務定性、情報開示、適合性、報酬、利益相反を検討した。提供元 ESMA公式文書。
ソーシャルトレーディングは初期によく技術ツールとして包装されていた。プラットフォームはシグナルを提供し、ユーザーは自ら誰をフォローするかを選び、取引の損益は各自の口座に落ちる。自動執行がますます普及するにつれ、この説明は通用しなくなった。「自動フォロー」を実行した後、後續のすべての注文は別の人間の動作によってトリガーされる。この過程は委譲管理に極めて近い。
英国FCAは2015年にコピートレードに関するガイダンスを発布した。アカウント保持者の明確な手動入力がない自動コピーを、ポートフォリオ管理または投資管理の議論範疇に分類した。各注文でユーザーが自ら操作を完了しなければならない場合、サービスの性質は異なる。この区別はソーシャルトレーディングにおける最も重要な線抓住了。ユーザーは情報を参考しているのか、それとも連続した意思決定を他者に委ねているのか。
EUのESMAは2012年にすでに自動実行取引シグナルの法的分類に関する回答を示していた。2023年には再び25ページにわたるコピートレード規制ブリーフを刊行した。文書は监管当局に対し、具体的な事業内容に基づきケースバイケースで判断するよう求めている。シグナル提供者は誰か、注文実行主体は誰か、トレーダーとプラットフォーム間に商業関係が存在するか、ユーザーが各注文に対して依然として行動を起こす必要があるかといった細部がサービスの性質を変更し得る。
ESMAが関心を寄せる範囲は広範囲にわたる。プラットフォームが潜在的リターンを表示する際は、リスクを同時に顕著な位置に記載する必要がある。費用は取引前に開示され、事後に集約表示が必要となる場合もある。プラットフォームは製品が面向するユーザー類型を確認し、ユーザーが製品を理解しているかどうかを評価しなければならない。トレーダーがプラットフォームから報酬を受け取る際、プラットフォームは利益相反を処理し、トレーダーの取引活動を継続的に監査しなければならない。
2024年、国際証券委員会IOSCOはコピートレード、ミラートレード、ソーシャルトレーディングをまとめて「オンラインミラー取引実践」に分類した。この報告書は、関連製品が往々にして短期・高リスクの取引と結びつき、為替とCryptoで特に顕著であることに留意している。小売りユーザーはレバレッジとコストを理解しないまま自動コピーを行う可能性がある。トレーダーは画面上で成功者として演出されており、その資格と履歴は独立して検証されていないかもしれない。金融インフルエンサーが宣伝に参加すると、一般的な情報、投資助言、商業広告の境界線は曖昧になる。
これらの規制文書は異なる法域について讨论しており、特定の国家に対する直接的な法的結論を下すものではない。それらが共同的に提起しているのはプロダクト上の問題である。取引ボタンが依然としてユーザーの口座内にあるとしても、意思決定責任が必ずしもユーザーの手元に残っていることを意味するわけではない。自動化が徹底的になればなるほど、プラットフォームを単なる中立的なディスプレイと主張することは困難になる。
Crypto CEXが直面する状況はさらに複雑だ。追随者がコピーするのは往々にして高レバレッジのパーペチュアル契約であり、資産価格が終日変動し、プラットフォームサービスは地域制限を設けている。同じフォロー製品がいくつかの国では開放されていても、他の場所では完全に利用不可かもしれない。ユーザーがグローバルランキングを見ていても、自身の所在地域に同等の製品、苦情処理チャネル、法的保護が存在する保証はない。
規制の入局は、コピートレードが成熟したことを証明している。初期のチャットルームで問題が発生した場合、ユーザーは往々にして自分自身でメッセージを聞き間違えたと非難するしか選択肢がなかった。プラットフォームがトレーダーを選別し、ランキングを編成し、自動執行を行い、利益分配に関与するようになると、その結果に対する影響はすでにあらゆる環節に書き込まれている。
オンチェーンウォレットが新たなリアルアカウントの身分証明となる
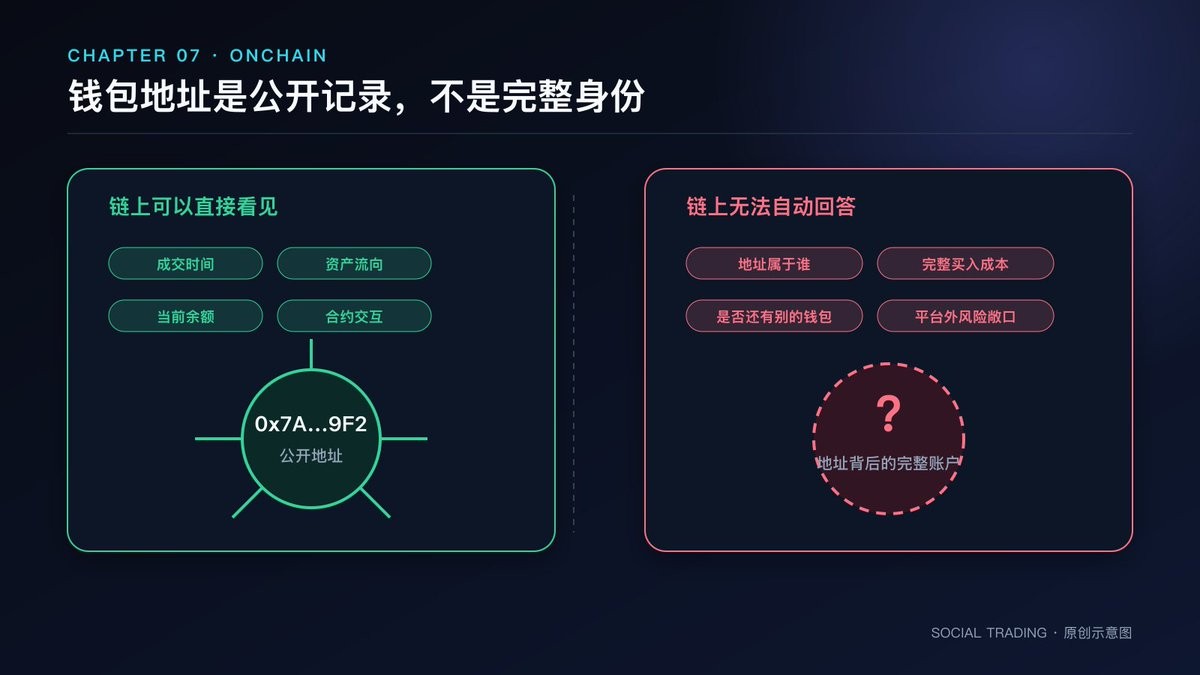
図7 オンチェーンでは約定時刻、残高、資産の流れ、コントラクト呼び出しを確認できるが、アドレス単体でトレーダーの完全な身元や全リスクエクスポージャーを復元することはできない。
ブロックチェーンはソーシャルトレーディングに別の素材を提供した。あるアドレスが何を何時に購入し、どのくらい送金し、現在何を保有しているかは、公開帳簿から通常照会可能だ。トレーダーは自前でスクリーンショットをアップロードする必要はなく、第三者でもアドレスに沿って観察できる。
この現象は容易被说成「オンチェーンは完全に透明だ」。透明性がどこまで及ぶのか、少しゆっくり見てみよう。
ブロックエクスプローラーは取引が発生した事実を確認できる。送信アドレス、受信アドレス、呼び出されたコントラクト、トークン転送を一覧表示できる。しかし画面の裏側に誰がいるかは不明だし、そのアドレスが他のチェーンや取引所でどの程度の資産を保有しているかも分からない。一人が多数のアドレスに分割することが可能であり、企業が複数のユーザーに共用のルーティングや托管構造を提供することもある。
ウォレット分析プラットフォームがアドレスに意味を付与し始めている。Nansenのインターフェースはアドレスラベル、履歴残高、取引記録、関連ウォレット、PnLを提供できる。Smart Money分類も維持しており、実現済み利潤、勝率、クロスサイクルパフォーマンスに基づいて一批のアドレスをフィルタリングする。これらのラベルは一般ユーザーがオンチェーン活動を理解しやすくする一方、新たな判断环节を増加させている。プラットフォームが利潤をどう算出し、同一実体をどう識別し、いかなるチェーンをカバーしているかによって、あるウォレットが「スマートマネー」タグを貼られるかが左右される。
オンチェーンPnLは残高変化を計算するより困難だ。あるアドレスに百万ドルのトークンが届いたとしても、それは購入なのか、プロジェクトチームからの配布贈与なのか特定できない。ユーザーが別の自己所有ウォレットから資産を移動したのであれば、それは取引利益とカウントできない。クロスチェーン実施後、原アドレスの残高は減少し新アドレスは増加する。単に一条チェーンだけを見れば売り抜けと誤認する危険がある。エアドロップのコストはほぼゼロであり、OTC取引では公開買価が存在しない。完全な原資コストベースが欠落していれば、リーダーボードは結果の一部しか展示できない。
取引ロボットが2023年前後にウォレット観察と実行をさらに近づけた。Binance Researchが当年発行したTelegram取引ボットに関するレポートでは、直接売買、Sniping、コピートレード、ウォレット追跡を一般的な機能として列挙している。ユーザーはTelegram内で某ウォレットの買いアラートを受け取り、数タップするだけで自らのウォレットで追従できる。チャットルームが戻ってきたわけだが、背後にメッセージとして接続されているのはオンチェーンデータと取引コントラクトだ。
这类机器人解决了速度,使用门槛仍然存在不低。ユーザーはウォレットを作成またはインポートし、Gas代を用意し、スリッページを設定し、承認手順を理解し、さらにプライベートキーの漏洩や悪意あるボットを防ぐ必要がある。マルチチェーン間の資産は自然に相互利用できない。Solanaウォレット内のUSDCが、Base上で自動的に買いに入るわけではない。
下一代产品要解决的任务已经很清楚。它需要保留链上可交易资产的广度,又要让使用方式接近普通金融 APP。FOMO 正好在这个位置出现。
FOMO Labsは2025年2月に200万ドルのPre-Seed調達を発表した。会社が列挙した投資家は140名を超え、その中には多名のCrypto起業家、運営者、トレーダーが含まれていた。三か月後、FOMOは公開ベータをアナウンスし、プロダクトポジショニングを一般ユーザー向けのソーシャルファーストCrypto取引APPとした。プレスリリースはチームの経歴をUniswap、OpenSea、dYdX、Square、Googleと結びつけている。ここで確認できるのは会社によるチーム経歴の公開紹介に過ぎず、一句の概要から各人物が元所属企業で果たした具体的な貢献を導き出すことはできない。
初期のFOMOは重点をSolanaとモバイル端に置いた。ユーザーはメールアドレスまたはApple IDで登録し、APPが埋め込み型ウォレットを自動作成する。ユーザーは外部からCryptoを入力するか、カードまたはApple Payで購入できる。プラットフォームはトークン発見、他トレーダーの活動、売買入口を一体化させた。
2025年9月、FOMOはBaseサポートとFriends Feedを追加した。ユーザーは自分がフォローしているトレーダーのみを表示可能とし、ランキングとPnLが複数のチェーンデータを統合し始めた。10月にはBNB Chainが稼働し、価格チャートに動的PnLが追加され、保有者ページには平均保有時間が表示される。取引コメントはより多くの保有者に開放された。11月にはMonadメインネットが上线し、APPは大規模なアップデートを実施した。
プロダクト変更と融資が同時に進行している。FOMOは2025年11月にBenchmarkがリードする1,700万ドルのシリーズAを完了し、早期調達を含め累計1,900万ドルに到達した。当時発表されたデータによれば、ベータ上线から六个月でおよそ7億ドルの取引量を捌き、ユーザー数は12万人を突破し、実際に取引に参加したユーザーは3.5万人を超えた。さらに週次ユーザー成長率が約10%に達すると発表した。これらはすべて会社の開示データであり、當時どのような成長を描いているかを示す材料としては適当であるが、監査報告として採用すべきものではない。
2026年初頭、FOMOは通常の金融APPが備える機能を整備し始めた。1月にCoinbase経由のApple Pay入金に対応し、税務ツールと生体認証検証を追加した。ユーザーは取引に独自の理由を付与できるようになり、FOMOはこれをTrade Thesisと呼称する。2月にフィードを更新した後、取引意見は発信者のPnL、残高とともに表示される。意見が孤高のままフィードを漂うことはなくなり、読者は発言者が実際にポジションを持っているかどうかを同時に確認できる。
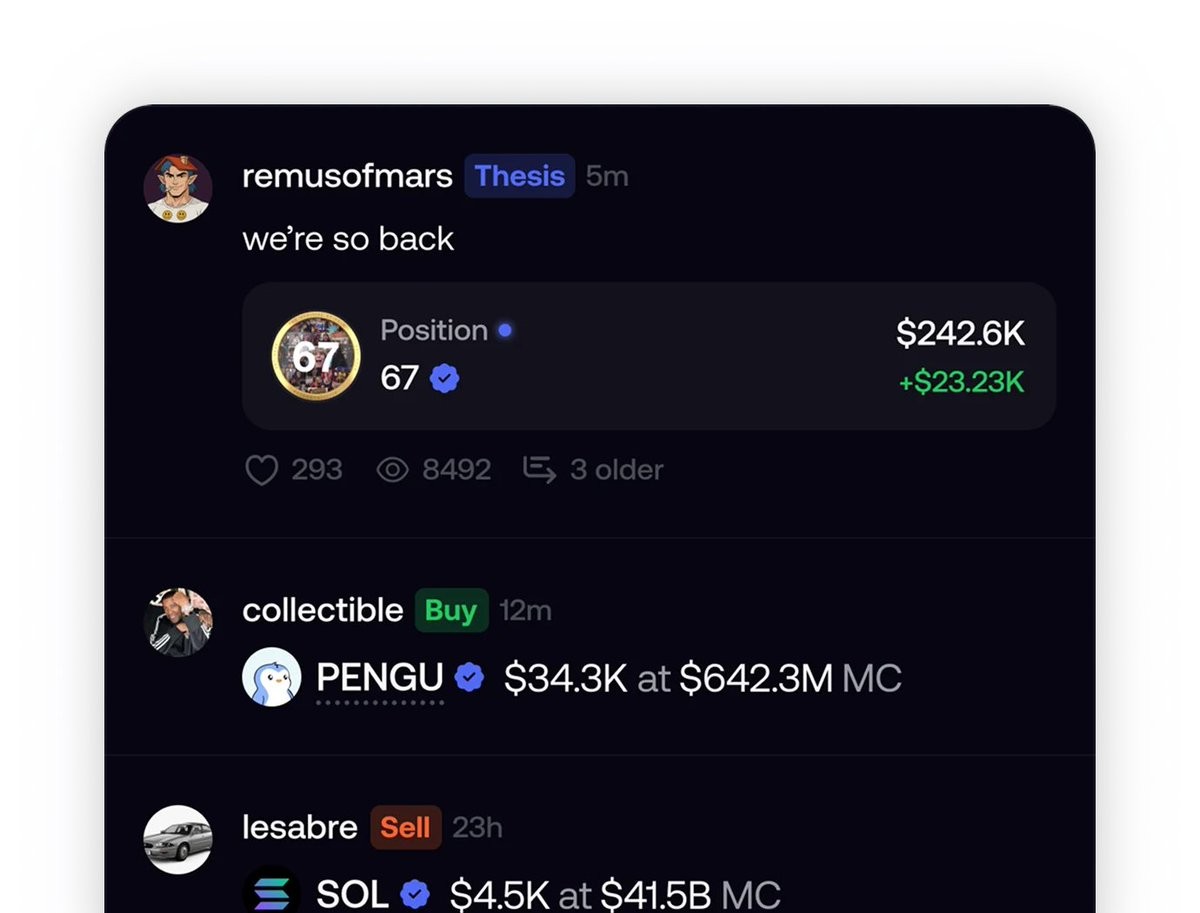
補足図 FOMO FeedはThesis、ポジションパフォーマンス、実際の売買アクティビティを同時に呈現する。提供元 FOMO公式サイト。画像の口座と取引数字は製品デモである。
4月、FOMOはTradingViewチャートをウェブ版に組み入れ、ユーザーは技術指標と描画ツールを使用でき、他トレーダーの売買アクティビティをチャート上に重ねて表示できる。月末、FOMO Webが正式リリースされた。モバイル端末の口座、残高、ポジション、フォロー関係はウェブサイトでも引き続き利用可能。伝統的な取引ターミナル、ソーシャルメディア、ウォレットの境界層はさらに薄まった。
6月、FOMOはパーペチュアル契約を上线し、バックエンドはHyperliquidとTradeXYZが提供する。初期製品は分離マージンをサポートし、ユーザーは利確・損切を設定でき、取引範囲はCrypto、株式、指数関連のパーペチュアル契約および商品価格エクスポージャーに拡張された。パーペチュアル製品は米国在住者には開放されない。提供する_derivative_は価格エクスポージャーであり、株式のパーペチュアルを株式所有権と見なすべきではない。
同月、FOMOはIndex Venturesがリードする7,500万ドルのシリーズB調達を発表し、Union Square VenturesとBenchmarkが参加した。会社は開示にて、プラットフォームユーザー数が62.5万人を超え、累計取引量は40億ドルを上回り、1.1億回以上のソーシャル相互作用を生み出したと述べた。さらに6.8万人のユーザーがApple Payを通じて初めてCryptoを購入し、合計金額は2,500万ドルに達した。前二回の調達合計1,900万ドルに加え、今回7,500万ドルを加えたことで、FOMOが確保した資金総額は通常のウォレットアプリケーションを遥かに超える規模となった。
7月、Robinhood ChainがFOMOに接入した。Robinhood ChainはEVM互換のLayer 2であり、Chain IDは4663、GasはETHで支付される。それはRobinhoodの証券APPとは独立しており、ユーザーがFOMO経由でRobinhood Chain上の資産买卖することは、自身のRobinhood証券口座をFOMOに直接接続する意味ではない。
FOMOの利用規約はRobinhood Tokensについてより具体的に規定している。これらの製品はRobinhood Europe UABによって発行され、米国公営株式およびETPに関連するオンチェーンOTCデリバティブトークンである。FOMOはRelayなどのサードパーティーインフラを通じてアクセスを提供する。これらには地域制限があり、_holder_に対象上場企業の株主権をもたらすものではない。名称に株式が含まれていても、法的関係と直接株式を保有する事象には依然として隔たりがある。
2026年9月2日現在、Google Playページに記載されている対応ネットワークにはSolana、Robinhood Chain、BNB Chain、Base、Ethereum、Monadが含まれ、ダウンロード数は50万以上と表示されている。公式サイトとアプリストアのユーザー口径は完全に一致していない。ダウンロード数、登録ユーザー、実際の取引ユーザーは本来異なる指標であり、本文は各ソース自身の名称を採用し、それらを一つの更大的数字に拼接しない。
FOMOのソーシャルトレーディングとCEXのコピートレードには明確な境界線がある
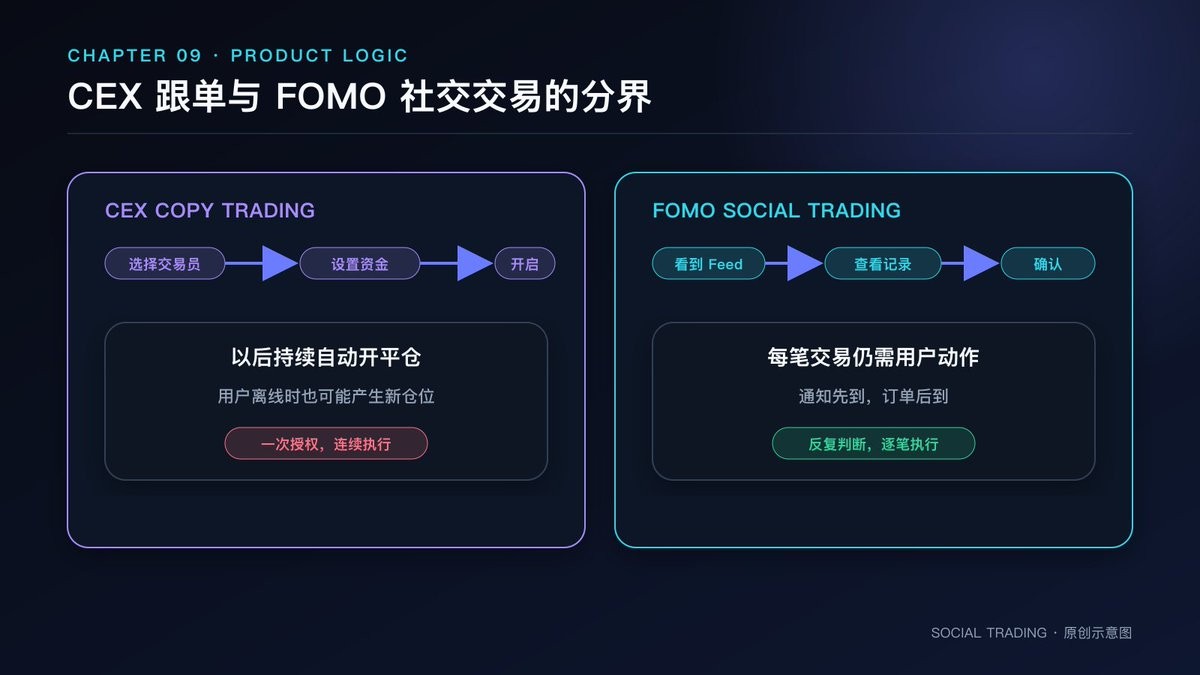
図9 CEXのフォロー通常は一度の承認後、持続的に自動実行される。FOMOの典型的なソーシャルトレーディングプロセスでは、ユーザーが各注文に対して依然としてアクションを起こすことを要求されている。
FOMO公式は2026年2月にソーシャルトレーディングについて専ら解説を行っている。コピートレードを別のトレーダーの操作を自動複製するものと定義し、追随者が連続した意思決定をシステムに委ねる形態としている。自社のソーシャルトレーディングについては異なるフローであると説明している。ユーザーはリアルタイムフィードを閲覧し、ランキングを見て、トレーダーをフォローし、通知を受信し、最後に自ら注文を出すかどうかを決定する。
FOMOの使用ガイドでは稀に「copytrade」という用語が使われている場合もある。具体的な手順を読み進めると、ユーザーはトレーダーのプロフィールページを開き、履歴取引を確認し、通知を有効にし、自分で調査してからフォローするかどうかを判断する必要がある。ここでのcopytradeは日本語の「そのまま買う」に近い概念であり、スポット口座が自動的に別のユーザーの全注文を継続的にミラーリングする充分な証拠はない。
この差異はプロダクト上の責任分担を変え、ユーザー体験も変形させる。
CEXのコピートレードでは、ユーザーは一名のトレーダーを選択し、資金とパラメータを設定すると、システムが継続的に建値と決済を行う。取引実行時、ユーザーは睡眠中かもしれない。長所はメッセージの見落としによる操作機会損失を防げる点であり、代价は新たなリスクが無人の確認状态下で口座に入り得る点である。
FOMOの典型的なフローでは、アラートが先に到達し、ユーザーはトークンページを開き、トレーダーの履歴と資産情報を確認してから、自身の注文を確定する必要がある。最後に拒否する機会が残されている。遅延が再び発生するのだが、初期のチャットルームで何分もウィンドウを切り替えていた時間から、スマートフォンの数回のタップに短縮された。
FOMOはユーザーがフォローできるアセットの種類も変更した。CEXのトレーダーはプラットフォームにすでに上市されている通貨ペアしか運べるがなく、注文は取引所内部でマッチングされる。FOMOは複数のチェーン上のアセットとサードパーティ執行プロトコルに接続しており、理論的なカバー範囲は広く、新規トークンは発見ページに早期に入る可能性がある。流動性とセキュリティ品質はさらに不均一だ。剛发行且流动性极薄的代币,与CEX上的BTC永续合约,无法用同一套执行预期看待。
アカウント構造も異なる。CEXはユーザーの口座資産を保有し、大部分の取引を自らの台帳上で処理する。FOMOの利用規約によれば、ウォレットはPrivyの埋め込み型ウォレットインフラストラクチャによって生成・管理され、ユーザーはプライベートキーを表示およびエクスポートできる。Privyのドキュメントでも、条件を満たすウォレットからはプライベートキーをエクスポート可能であり、ユーザーはアドレスを他のウォレットクライアントに移行できると説明されている。
「エクスポート可能」是一项实在的权利,它没有消除产品依赖。メールログイン、鍵の復元、クォート、ルーティング、オンチェーンプロトコル、フィアット入金は異なるサービスが関与している。ユーザー自身が退出能力を手中にしても、日常の取引体験は依然としてFOMOおよびそのインフラストラクチャが正常に稼働することに依存している。
FOMOは統一されたドル残高を目指している。ユーザーは各チェーンのガス代を事前に購入する必要はなく、マニュアルでクロスチェーンブリッジを実行する必要もない。Relayの動作方式はこの体験がどのように実現されるかを示している。ユーザーがまずクォートを取得し、Solverがターゲットチェーンで填充を完了し、システムはRequest IDでステータスを追跡する。アプリケーション側はクォートにApp Feeを含めることも可能で、費用は自動的に累積する。
インターフェースは多段階操作を一回のクリックにまとめ上げるが、裏側のコストは依然として存在する。FOMO最新の規約は費用をプラットフォーム費用とサードパーティコストに分類している。プラットフォーム料は取引規模、タイプ、トークン、ルーティングに応じて変動し、確認前の画面表示値を基準とする。サードパーティ部分は流動性プール手数料、一部のチェーンのガス、および期待価格と実際の約定価格の差異を含む場合がある。パーペチュアル契約には別に毎取引0.05%のFOMO手数料が課せられ、さらにバックエンドプロトコルの取引手数料とファイナンスレートが追加される。
これらの差異を並べると、FOMOは一種のオンチェーンソーシャルトレーディングAPPと言う方が適切だ。CEXに登録フローと統一残高の体験を借用し、ソーシャルメディアの情報流も借用している。決済とアセット範囲はオンチェーン由来である。自動コピートレードはこの図式のうちの一种可能機能に過ぎず、現在のプロダクトの主軸は依然としてユーザーに他人を見せ、自ら取引ボタンを押させることにある。
ソーシャルと取引が近づきすぎると、情報流が注文を変え始める
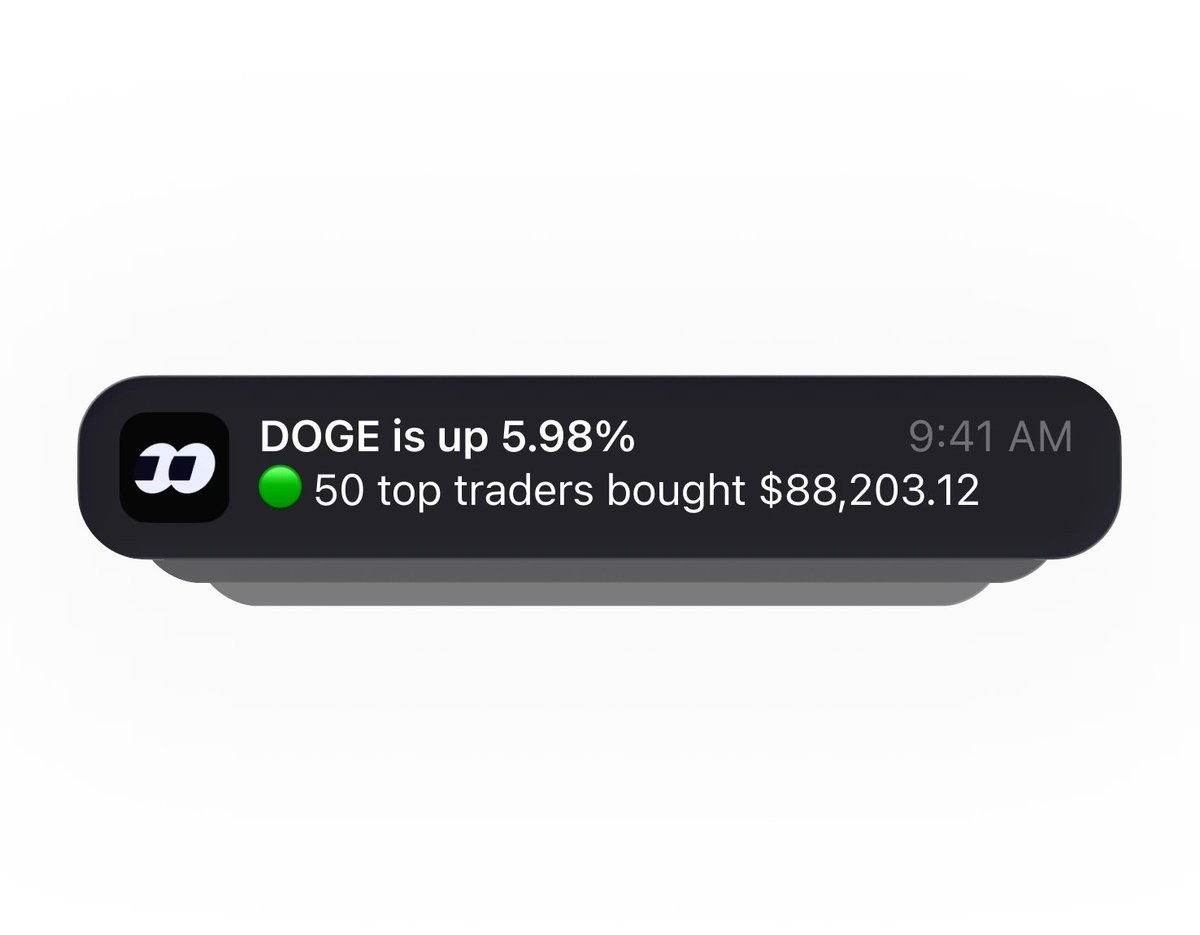
図10 通知が直接「いくつのトップトレーダーが買い entering 中だ」とユーザーに告げると、真の情報、ランキング、取引衝動が同じメッセージの中に圧縮される。提供元 FOMO公式サイト。画像の金額は製品デモである。
FOMOはCryptoユーザーが直面しがちな煩わしさを解消した。ユーザーは以前Xで一個の仮想通貨を見つけ、ブロックエクスプローラーでアドレスを検索し、行情サイトへ移動して価格を確認し、その後ウォレットとDEXに切り替えて取引していた。どのステップでもコントラクトを間違えたり、ネットワークを誤選んだりする可能性がある。FOMOはこれらのページを一つのAPP内に統合しており、一般人が初めてオンチェーン資産を購入する際に大幅に軽減される。
利便性には方向性がない。操作ミスを減らせる一方で、衝動が注文に変わるまでにかかる時間も短縮してしまう。
リーダーボードのあるトレーダーがまさに巨額の利益を出したことを示し、フィードにその新たな買い注文が表示される。ユーザーがトークンページを開き、多くのエキスパートが保有しているのを見て、通知で取引量の上昇が繰り返し警告される。それぞれの情報を単独で見れば全て真実であるかもしれない。それらが同時に出現することで、極めて強力なソーシャルプルーフが形成される。
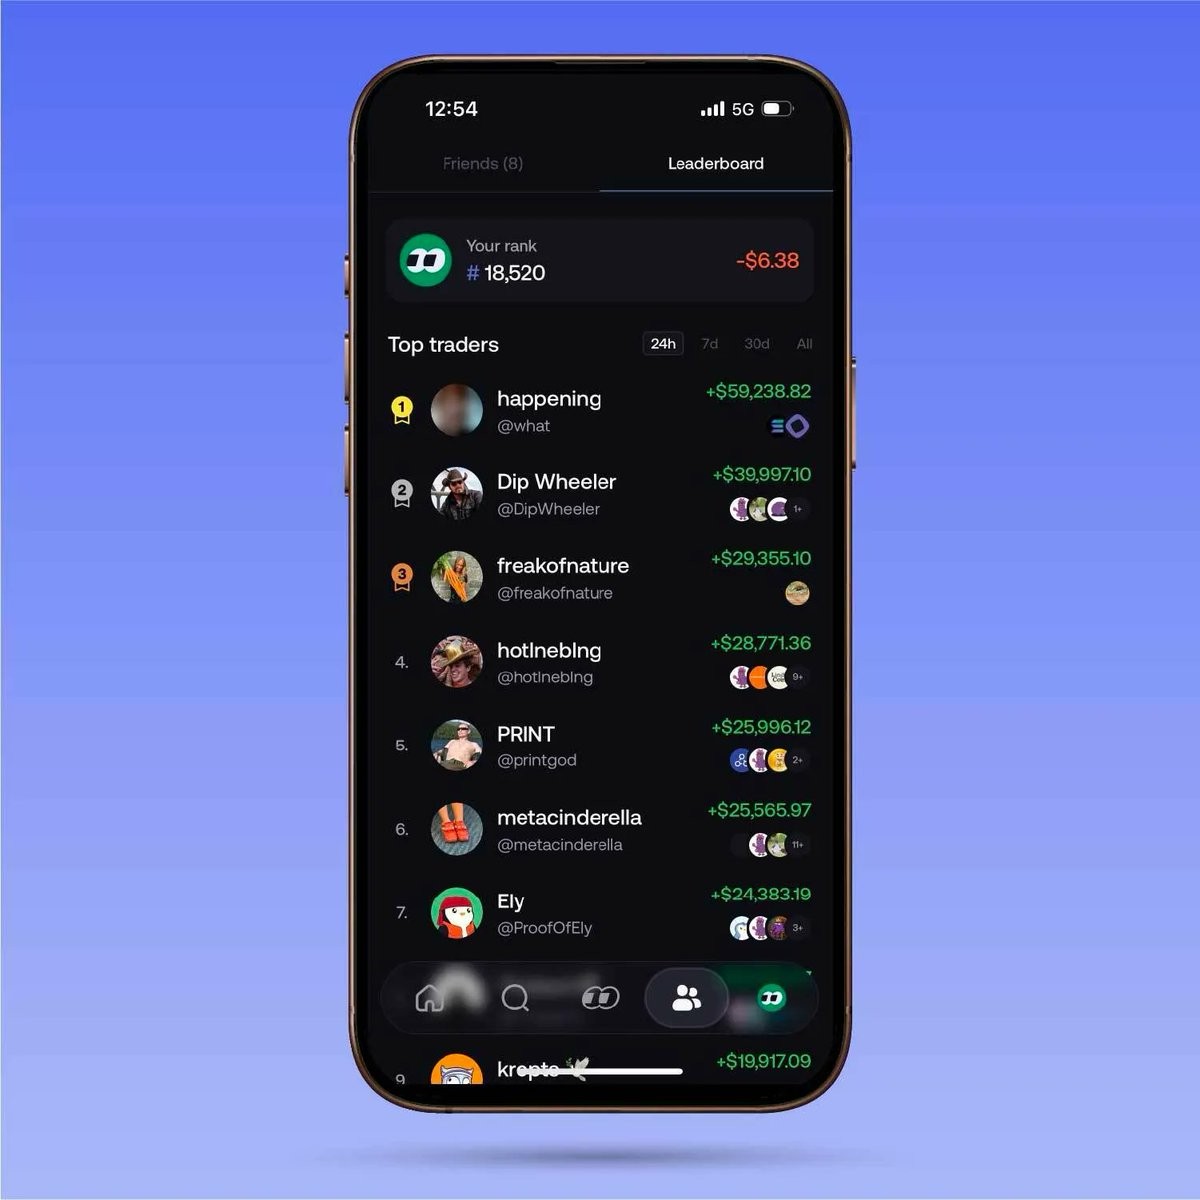
補足図 FOMO APPの24時間ランキングは取引収益を見えるizableなアイデンティティとソーシャルランキングへ変換する。提供元 FOMO公式使用ガイド。画像の順位と金額は製品デモである。
小流動性トークンはこの様な集中的なフォローを最も恐れる。最初に買い entered な人物は低価格と十分な残り上昇余地 facing する。取引が展示されると後続者が一斉に殺到し、価格とスリッページは変化する。フォロー対象者が売却する際、追随資金が同じ出口で詰まる可能性すらある。一つの実際の利益は早乗り者が利益を得たことを証明するが、情報を目にした者が同等の価格で取引を成立させられることを証明するものではない。
FOMOのソーシャル機能は取引業績をアイデンティティへ変換する。ユーザープロフィールにはPnL、残高、保有時間、フォロワー数、取引意見が表示される。一個人が取引で利益を出すと、ランキング順位とファンを獲得する。ファンはさらにその意見の伝播範囲を広げる。公開記録は無謀な誇大広告を抑制する可能性がある反面、より顕著な収益数字を求める行動を促す側面もある。
これはCEXのトレーダーインセンティブと微妙に異なる。CEXのトレーダー通常はフォロー利益分配を直接受け取り、AUMとフォロワー数を維持する必要がある。FOMOのユーザーは現時点でコンテンツクリエーターと公開トレーダーの性質が強く、影響力はソーシャル関係によって蓄積される。両者に共通する圧力が存在する。平稳だが地味な取引はホットコンテンツになりにくく、短期間で急騰するポジションは天然に伝播しやすい。
アプリストアのレビューはプロダクトの現実に少许の補足を加える。FOMOはGoogle Play上で総合評価が高く、公開ページにはユーザーからの苦情も見える。モバイル端末の約定遅延、手数料、ログイン、売却体験に関する指摘がある一方、ソーシャル発見機能を肯定する声もある。これらのレビューは統一されたサンプルではなく、故障率を計算するために使用できるものではなく、そこから平台的欺诈を断定する依据にはなり得ない。少なくとも我々に警告を与えているのは、宣伝文句の「一键」はあくまでユーザー動作を記述したものに過ぎず、オンチェーンの約定速度と結果は依然として実際のネットワークと流動性の検定を受ける必要があるということである。
FOMOはソーシャルトレーディングの一回の振り子を表している
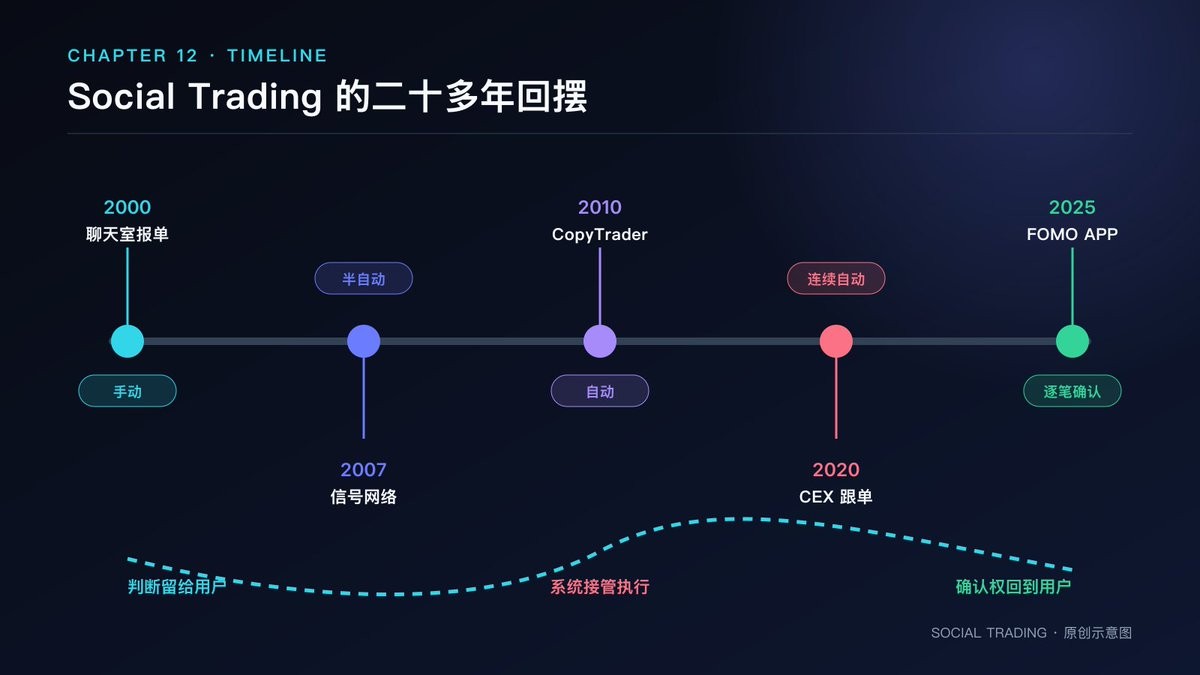
図12 ソーシャルトレーディングは単一路径を辿って全自動化へ向かっているわけではない。実行権は手動、半自動、連続自動、逐筆確認の間を往復している。
過去二十数年を振り返ると、ソーシャルトレーディングが一直線上に全自動化へ向かっているわけではない。
最初のチャットルームは意思決定をユーザーに留めたが、その代償として情報の真偽が判別しにくく、実行も遅かった。ZuluTrade、eToro、MetaTraderは記録を口座に接続し、注文をシステムに委ねた。CEXは自動コピーをさらに強化し、トレーダーをプラットフォーム内で選択可能で分配対象となる角色へとした。
FOMOはリアルタイム記録、ランキング、フォロー関係を保持しつつ、多くのシナリオではユーザー自身に取引を確認させるよう要求する。判断権を少し後戻りさせつつ、埋め込みウォレットとクロスチェーンルーティングによって実行摩擦をさらに低く抑えている。ユーザーは自動的に一人の全ポジションをコピーするわけではないが、通知を目にしたら素早く追従して買うことができる。
今回の振り子返しには実際の価値がある。トレーダーがエキスパートの買いを目撃したとき、まずThesisを読み、保有時間をチェックし、トークンの流動性を確認できる。ユーザーは自分に適さない取引を拒否することもできる。自動フォローは戦略を継続的に結合するが、ソーシャルトレーディングは毎回再判断を許容する。
リスクの所在も移動した。自動フォローの主要な危険は口座が連続的にコントロールされることにあり、FOMO式プロダクトは情報流のソートと即時感情の影響を受けやすい。プラットフォームが誰を推奨し、どの時間枠を表示し、いかなる取引を推送するかを決定する。ユーザーが最後のクリック権を握っていても、前方の注意力はすでにプロダクトによって配分済みなのだ。
FOMOというブランド名はちょうどこの層的な矛盾に触れている。FOMO原本指害怕错过。プロダクトはユーザーにより早い機会発見を希望しており、名称にも鮮明な記憶点がある。分析はここで一区切りとなるべきだ。プロダクトの方向性を判断するには、通知頻度とランキング規則を再確認し、リスク提示が目立つか、確認プロセスがユーザーに思考時間を残しているかを探るのが重要だ。
成熟したソーシャルトレーディングプロダクトは、いくつかあまり見栄えのしない情報を頁面上に留める必要がある。トレーダーが収益を得るに至るまでにどの程度のドローダウンを経験したか、追随者の実際の約定が彼からどれほど乖離しているか、費用と利益分配を差し引いた後にどれだけ残るのか。オンチェーン製品はデータカバー率を表示し、どのウォレットが帰属不能か、いかなるPnLがコスト欠如であるかを明確にする必要がある。
ランキングの構成も変えられる。絶対利益は注意を集めるのに適しているが、リスク調整リターンが取引の質により近い。24時間ランキングは維持できるが、画面にはより長期の周期も同時に提示すべきだ。トレーダーの自己資金比率、最大ドローダウンからの回復時間、追随者の実際の純利益は、派手な勝率表示よりも遥かに有用である。
プラットフォームはさらにトレーダーの収入源を明確に説明する必要がある。利益分配、サブスクライブ料、取引リバートいずれを受け取っているかは行動に影を落とす。推薦アルゴリズムが出来高を考慮している場合、ユーザーもそれを知らされるべきだ。透明性は単にユーザーのウォレットを表示するためだけに使うものではなく、プラットフォーム自身のソートと収益についても可視化される必要がある。
次期にはクロスアセットソーシャルグラフとAIエージェントが登場する
図13 AIエージェントがウォレット能力を獲得し始めると、ソーシャルトレーディングは再び授権の境界、シグナル篩別、責任帰属の問題に向き合わなければならない。提供元 Crypto.com Research。
FOMOはすでにスポット、パーペチュアル、Robinhood Chain上のアセットを同一のアイデンティティに統合した。会社は調達資料において株式、予測市場などの方向性に言及している。プロダクトが引き続き拡張すれば、一人の公開プロフィールは同時にCryptoポジション、株式関連デリバティブ、イベントコントラクトを表示する可能性がある。ソーシャルトレーディングは「誰の仮想通貨をフォローするか」からクロスアセットの金融ソーシャルグラフへと移行していく。
AIもこの構造に組み込まれる。まずは温和な作業から始め、あるトレーダーの過去一年のスタイルを集約し、レバレッジを突然引き上げた兆候を識別し、ユーザーに現在のドローダウンが履歴から逸脱していることを警告する。さらに先へ進むと、AIはユーザーの制限に基づいてシグナルを篩別し、注文を生成し、ユーザーがオフラインの際にさえ実行可能となる。
PrivyなどのウォレットインフラはすでにAgentic Walletの議論を始めている。ユーザーはエージェントに支出と授権ルールを設定し、一定範囲内で取引を行わせることができる。技術能力が形成されつつあり、ソーシャルトレーディングにおける「誰が決定を下すのか」という古い問いが再び顔を出す。以前は人間のトレーダーがシグナルを発信していたが、未来はあるエージェントが別の人間群とモデルを追従するようになるかもしれない。
AIエージェントがランニング偏差を自動的に解決するわけではない。短期的なROIによってトレーダーを選別するのであれば、短期的チャンピオンをより急速に追従するだけだ。訓練データにロジューン後に消滅したアカウントが含まれていなければ、サバイバーバイアスがモデルに取り込まれる。エージェントの実行速度はより速くなり、混雑取引とスリッページの同時拡大を招く可能性がある。
より確実な方向性は、AIに整理と制約を担当させることだ。リターンをマーケットエクスポージャーとトレード選択に分解し、追随者の約定偏差をチェックし、戦略スタイルの変化を発見する。ユーザーが最大ポジション、最大ドローダウン、禁止アセットを設定し、エージェントが規則内で行動する。自動化はさらに前進するが、意思決定の境界はより明確に書き込まれる必要がある。
規制も追いついてくる。あるエージェントがトレーダーを自動篩別して継続的に注文を入れる様は、往年の自動シグナルと同じく、投資助言、ポートフォリオ管理、注文実行の分類に抵触し得る。プラットフォームが単に「AIはツールである」と主張して責任を回避するのは困難だろう。二十年前にシグナルプロバイダーの資格を議論していたように、次回の焦点はモデルがいかにシグナルを選定し、誰がその選定を監査できるかへと移るであろう。
技術が距離を縮めても、判断は依然としてコピーできない
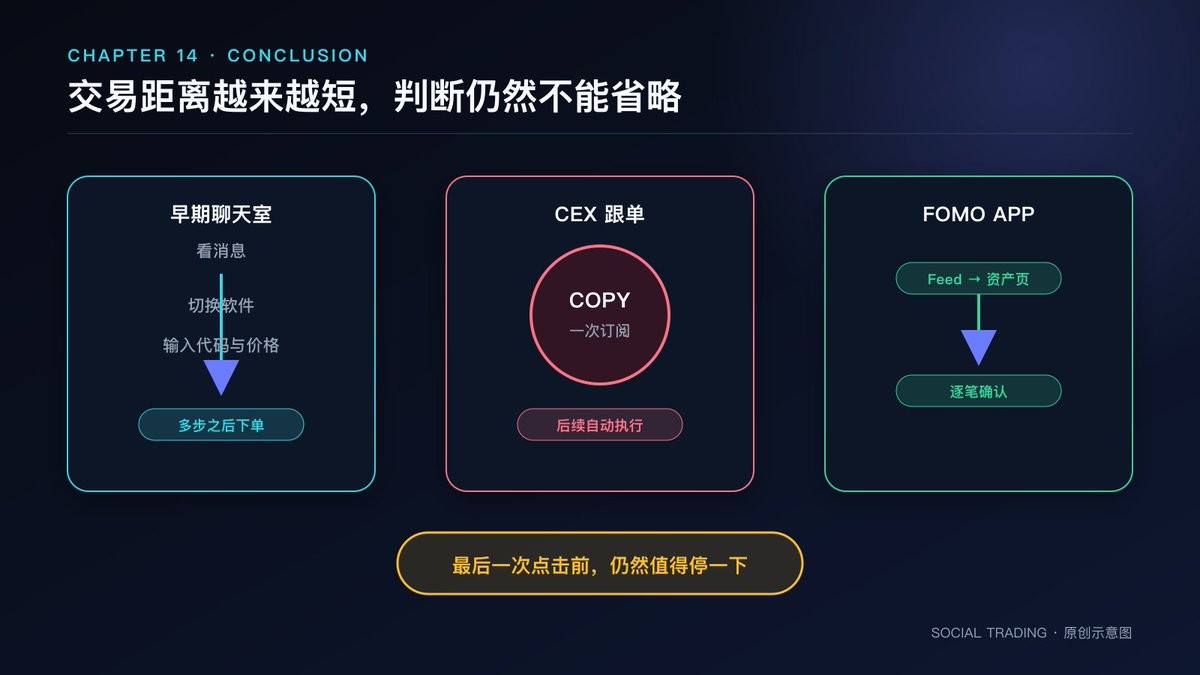
図14 多段階の手動注文から、一回のサブスクライブによる継続実行へ、そしてスマホ内の逐筆確認へ。技術は常に距離を縮めているが、最後の判断は依然としてユーザーに属している。
2000年のActivetraderチャットルームでは、一名のトレーダーが買いの投稿をすると、もう一人が見つけて自身のソフトを開く。メッセージと注文の間には時間が流れ、懐疑も伴う。少なくとも投稿者が信頼できるかどうかを決定し、それからどれだけの資金を投じるかを決断しなければならなかった。
CEXのコピートレードに至ると、この距離は一度のサブスクライブに縮まった。トレーダーの背後のあらゆる動作が自動的追随者口座に入り得る。プラットフォームはより多くの取引記録を検証し、ユーザーの連続した判断をまとめて省略した。
FOMOはまた異なる配分を採用している。公開取引、個人プロフィール、ランキングをフィードに組み合わせ、埋め込みウォレットとクロスチェーン執行を背後で動かしている。ユーザーは通常自ら確認する必要があり、ボタンはソーシャルシグナルに極めて近づいている。
ソーシャルトレーディングは確かに一般人に多くのものを見せてくれた。取引履歴はより連続的になり、ポジションとドローダウンは検査しやすくなり、オンチェーンアドレスはサードパーティ検証にも供される。経験豊富なトレーダーがいかに銘柄を選び、いつ誤りを認めるかというプロセスが、これまで小圈子の中でだけ流布していたものが、現在は公然と観察できる。
模倣もまた加速する。利益数字がファンを呼び寄せ、ファンが約定を生み、約定が再びアセットをホットページへ押し上げる。トレーダー、プラットフォーム、ユーザーがこの循環の中で利益を得る一方で、損失を負う可能性も同時に秘めている。
最後に
振り返れば、ソーシャルトレーディングの二十余年の進化は、持続的に加速する歴史だ。チャットルームは取引が初めて陌生人によってリアルタイムで目撃される瞬間を切り拓き、プラットフォームは記録を連続的に検証可能にした。CEXはシグナルを直接追随者口座へ送り込み、FOMOはオンチェーン発見と注文を同一の情報流へ統合した。製品每一次のアップグレードはフォローに必要な時間を短縮してきた。
速度は操作の問題を解決したが、取引の結果を代わって負ってくれるわけではない。トレーダーの利益記録は彼の元本、コスト、承受能力に属するものである。ランキングは一人が最近勝利したことを証明できるかもしれないが、追随者が同じ価格で進入できることを証明するものではなく、次のドローダウンに耐えうることを保証するものでもない。
二十数年前、一人がチャットルームで注文投稿を見た後、ソフトを切り替えて注文を再入力しなければならなかった。あの数分間は非常に面倒ではあったが、懐疑の余地を残してくれた。今日、待機はほぼ消滅した。プロダクトが我々のための步骤を省いてくれる以後、ユーザーは自ら这几分钟を取り戻す必要がある。データを把握し、費用を見極め、そして最悪の結果を負担できるかどうかを自分に問うてみるのだ。
ソーシャルトレーディングの真の価値は、最終的にそれがユーザーにより適切な決定をもたらすかどうかにかかっている。一つのプラットフォームが模倣を単に高速にするだけの場合、ユーザーが得るのはより効率的な衝動に過ぎない。インターフェースがますますスムーズになるにつれて、一時停止する意志を保つことこそ、依然としてトレーダーが自らに刻み込まなければならない能力なのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @0xJamesXXX
















