SECの新規規制下で、Crypto業界は再びアセットを創造する方法を学べるのか?
著者:メン・ヤン
翻訳:TechFlow
TechFlow要旨:SECが直近発表した暗号資産規制の提案は、プロジェクトがゼロから一へ合法的に資金調達し、最終的に証券法の制約から脱却するための具体的な道筋を示している。暗号資産業界がネイティブ資産創出能力を失い続けると、既存トークンやビットコイン、イーサリアムも次第に活力を失うだろう。この提案は、次のサイクルにおける暗号資産イノベーションとコンプライアンス由来の恩恵がどこから始まるかを決定づける可能性がある。

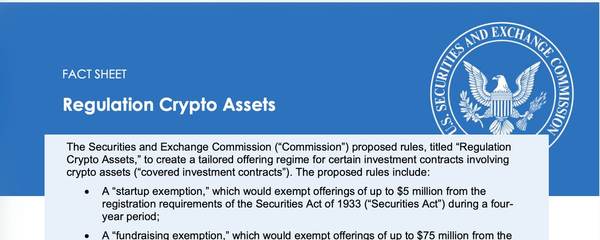
SECは先ほど重要法案である「Regulation Crypto Assets」を発表した。これは原則聲明ではなく、一連の具体的な規則であり、「暗号資産プロジェクトがゼロから一へ成長するために、どのように合法的に資金調達し、最終的に証券規制の枠組みから離脱すべきか」という問いに答えようとしている。
私はSEC公式サイト上のデータシートを素早く読み、その主な内容をまとめ、以下のように解説する:
一、提案の主な内容
提案のコアは、2つの免除規定と1つのセーフハーバーから構成される。第一にstartup exemption。4年以内に累計で最大500万米ドルの資金調達が上限となる。第二にfundraising exemption。Tier 1は12ヶ月以内の累計2,000万米ドル、Tier 2は12ヶ月以内の累計7,500万米ドルという2段階に分かれる。第三にinvestment contract safe harbor。プロジェクトが所定の条件を満たせば、SECはそのトークンを投資契約と見なさないとし、証券法の管轄から完全に離脱させる。
startup exemptionの設計思想は明確である。プロジェクトチームに対し、ホワイトペーパーに記載された開発業務を完了させるための規制緩衝期間(バッファ)を与えるものである。条件としては、4年の猶予期間、一回限りの利用、500万米ドルの上限、公式サイトでの原則的な説明的開示、そしてSECへのForm NOR提出と届け出がある。この経路では財務諸表の作成は不要であり、公募も可能で個人投資家への販売も許可され、トークンの転売制限もない。発行者は個人やチームであってもよく、登録済みの実体を持っていなくても構わない。これは初期段階でリソースが限られている開発チームにとって非常に親和性の高い制度と言える。
fundraising exemptionはRegulation Aの枠組みを参考にしているが、針對的な調整が施されている。発行者はEDGARにおいてForm 1-CRYPTOを提出し、財務状況および財務諸表を開示する必要があり、Tier 2については監査報告書の提出が求められる。その引き換えに、より大きな資金調達限度額と継続的な報告義務が与えられる。両者の免除規定は排他的ではなく、プロジェクトはまずstartup exemptionで出発し、その後fundraising exemptionを用いて規模を拡大するという組み合わせが可能である。
セーフハーバーはこのシステム全体の到達点である。プロジェクトがホワイトペーパーに謳った中核的な管理的努力を完了したか、あるいはそれを永久的に放棄した場合、かつ新たなコミットメントを行わない場合、Form TRを提出し、それに分析説明書を添付できる。SECはこの投資契約が消滅したものと認定し、トークン自体を証券ではないとする。これにより、資産は資金調達対象から自由な流通商品へと本来の転換を果たすことになる。
二、意義
この提案を真剣に受け止めるべき理由は、より長いタイムライン上で捉える必要がある。2022年のFTX倒産以降、暗号資産業界は実質的に高品質な新規資産を育成する能力を喪失している。現在の時価総額ランキング上位の資産はほぼすべて2022年以前に誕生したものだ。規制の不確実性により、米国におけるコンプライアンスに沿った資金調達ルートは事実上閉ざされており、新規プロジェクトは海外展開を余儀なくされるか、あるいはコンプライアンスを完全に諦めるかの二者択一を迫られている。
資産市場において長期間新規資産が生まれなければ、既存資産も次第に活力を失う。流動性は枯渇し、ナラティブは陳腐化し、新規資金を受け止める新たな対象が存在しなくなる。2023年以降のある時期、暗号資産業界は既存資産に新しいプレイを追加することで、新規資産創造の課題からの回避を試みたが、2025年末から続いている熊相場はその試みに明確なノーを突きつけた。もし暗号資産業界が自らの力で株式よりも魅力と活力に富む新規資産を生み出すことができなければ、ビットコインやイーサリアムといった伝統的なcryptoネイティブ資産もまた徐々に勢いを失っていくことになる。
Clarity法案は市場構造の段階で権責を分担し、SECの今回の提案は資金調達面の具体的なパスを提供する。両者は共通の目標を指向している。すなわち、ゼロから一つの新規資産を育成するチャンネルを再構築することである。
三、業界の背景
さらに冷静な背景を補足する。現在の暗号資産業界は前人未到のグレートフィルターを経験しており、業界内の多くはプロジェクトの95%以上が最終的にゼロに戻ると予想している。同時に、RWAはひっそりとオンチェーン取引増加の主流な原動力となっている。この数値の背後には不快な真実がある。業界は自らがネイティブな高品質資産を創造する能力が枯渇したことを認めつつあり、伝統的な資産に依存してレバレッジ型のスピンオフ市場を形成しようとしているのだ。
これが暗号資産の運命であってはならない。この位置付けでは、暗号資産とトークノミクスが本来備えているべき技術的・経済的優位性を十分に発揮できていない。トークン化とは単に現実の資産にブロックチェーンの殻をかぶせることであってはならない。業界はネイティブ資産創出能力を再び身につけなければならない。まさにこここそがこの提案が本当に注目されるべき点であり、少なくとも制度的な面においてこの扉を再び開けたのである。
もしこの道が開ければ、将来暗号資産業界が新規資産創出能力を取り戻す際、AIやロボットなどの多くの新プロジェクトが暗号資産方式で立ち上げられる可能性がある。規制の枠内で基盤を整え、資産創造を終えた後、資産の基本品質が合格水準に達すると、Coinbase、BINANCE、OKXなどのプラットフォームで規模を拡大することができる。業界全体の規範化レベルは向上し、詐欺は減るかもしれないが、投機性は必ずしも減少しないであろう。
四、創業企業のパスシナリオ
ある創業企業Xyzを想定し、提案が施行された場合にたどることのできるいくつかの経路を見てみよう。
ゼロ段階として、チームはまずホワイトペーパー形式の原則的な開示を公式サイトに掲載する。このステップは任意のトークン配布の前に完了していなければならない。
パス1:startup exemptionを利用する。Form NORを提出し、4年以内に約束の開発業務を完了することをコミットする。累計の資金調達額は500万米ドルを超えてはならず、エアドロップ、ステーキング報酬、テスト費用は一切この枠に含まれる。財務諸表は不要であり、公募が可能で個人投資家への販売もでき、トークンには転売制限がない。このパスは一回しか利用できず、4年間満了後はForm TRを提出してプロジェクトを結項しなければならない。
パス2:fundraising exemptionを利用する。Xyzがより大規模な資金を必要とする場合、またはシード期をスキップして直接的にスケールアップした資金調達を行いたい場合は、Form 1-CRYPTOを提出し、Tier 1の2,000万米ドルまたはTier 2の7,500万米ドルの利用枠を選択できる。Tier 2では監査報告書の提出が必要であり、資金調達前にtest the watersを実施して意向を把握することも可能である。2つのパスは順番に組み合わせることができる。startup exemptionで出発し、製品が軌道に乗ってからfundraising exemptionで規模を拡大するという使い方だ。
終点はセーフハーバーである。Xyzが本当に約束の開発業務を完了した場合、あるいは開発継続のコミットメントを自主的かつ永久的に放棄した場合、Form TRを提出し分析説明書を添付する。SECはこの投資契約が消滅したと認定し、トークンは通常の証券ではない暗号資産となる。登録や継続的な報告は不要となり、二次市場での取引も「適格購入者」の定義により各州の証券法登録要件から免除される。
五、Clarity法案の影響
最後にClarity法案の影響について補足する。Clarity法案は8月初旬に議題化する動議に対する手続的投票を完了したが、最終的な本会議投票は9月中旬に延期され、可決されるかどうかはまだ不透明である。
Clarityが最終的に可決されれば、CFTCの次元で成熟したデジタル商品のスポット市場に対する規制枠組みを構築し、SECの今回の提案と役割分担を形成する。SECのルールはトークンのゼロから一の過程、つまり資金調達から証券属性からの離脱までを担当し、Clarityはトークンが成熟した後、規制対象取引所での流通の問題を解決する。両者は重なるものではなく、リレー方式である。もしClarityが引き続き棚上げになれば、プロジェクトは依然としてSECの提案を通じて資金調達を完了しセーフハーバーに入ることが可能だが、二次市場および取引所レベルでの监管帰属はグレーゾーンのまま推移するであろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Yan Meng