SEC の新規制のもとで、Crypto 業界は再び資産創造を学び直すことができるのか?
執筆:孟岩
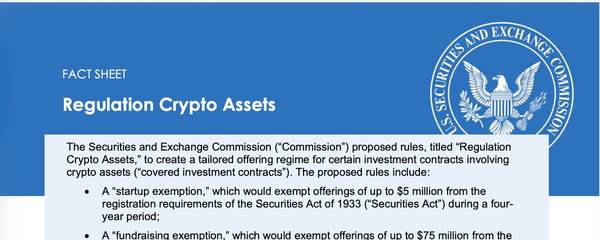
SEC がこのたび重要な提案、Regulation Crypto Assets を発表した。これは原則宣言ではなく、包括的な具体的なルールであり、一つの問いに答えようとするものだ:ある crypto プロジェクトがゼロからワンへ進む際、果たしてどのように合法的に資金調達し、成長し、最終的に証券規制の範疇から脱却すべきか。
私は SEC 公式サイト上の datasheet をざっと目を通し、その主要内容を要約し、以下の通り評論する:
一、提案の主要内容
提案の核心は二つの免除と一つのセーフハーバーだ。第一に、startup exemption で、4 年期内に最大 500 万ドルの資金調達。第二に、fundraising exemption で、2 段階に分かれ、Tier 1 は 12 ヶ月内に最大 2000 万ドル、Tier 2 は 12 ヶ月内に最大 7500 万ドル。第三に、investment contract safe harbor で、プロジェクトが条件を達成した後、SEC はそのトークンがもはや投資契約を構成しないと認定し、完全に証券法の管轄から脱却する。
Startup exemption の設計ロジックは明確だ。プロジェクトチームに規制の猶予期間を与え、白書で約束した開発作業を完了させるためのものだ。条件には 4 年期限、一度きりの使用、500 万ドル上限、公式サイトでの原則ベースのナラティブ開示、および SEC への Form NOR 提出が含まれる。このルートは財務諸表を要求せず、公募を許可し、個人投資家への販売も許可し、トークンには転売制限がない。発行者は個人、チームでもよく、登録実体さえ不要で、これは早期段階で資源が限られた開発チームにとって非常に有利だ。
Fundraising exemption は Regulation A のフレームワークを参考にしたが、ターゲットを絞った調整が行われた。発行者は EDGAR に Form 1-CRYPTO を提出し、財務状況と財務諸表を開示する必要があり、Tier 2 では監査が必要だ。その代わり、より大きな資金調達額と継続報告義務が得られる。二つの免除は相互に排他的ではなく、プロジェクトはまず startup exemption でスタートし、後続で fundraising exemption を使って規模を拡大できる。
Safe harbor は全体システムの終点だ。プロジェクトが白書で約束した核心的な管理的努力を完了するか永久に放棄し、かつ新たな約束をしない場合、Form TR を分析説明付きで提出できる。SEC はこれにより当該投資契約は消滅したと認定し、トークン自体はもはや証券ではなくなる。資産は真に資金調達対象から自由流通商品へと変貌を遂げる。
二、意義所在
この提案が真剣に扱われるべき理由は、より長いタイムラインで見る必要がある。2022 年の FTX 崩壊後、crypto 業界は実質的に質の高い新資産を創出する能力を失った。今日、時価総額ランキング上位の資産は、ほぼすべて 2022 年以前に誕生した。規制の不確実性により、米国のコンプライアンス資金調達ルートは事実上閉ざされ、新プロジェクトは海外へ脱出を余儀なくされるか、いっそコンプライアンスを放棄するかのどちらかだ。
ある資産市場が長期間新資産を誕生させなければ、旧資産も徐々に活力を失う。流動性は枯渇し、ナラティブは陳腐化し、増分資金は新しい受け皿を持たなくなる。2023 年以降のある期間、crypto 業界は旧資産に新しい仕組みを重ねることで新資産創造の挑戦を逃避しようと期待したが、2025 年末から継続する弱気市場はこれに拒否票を投じた。もし crypto 業界自身が株式よりも魅力的で活力ある新資産を創造できなければ、ビットコイン、イーサリアムのような旧来の crypto ネイティブ資産も日渐衰微するだろう。
Clarity 法案は市場構造レベルで権限と責任を区分けし、SEC のこの提案は資金調達レベルで具体的なルートを提供する。両者は同じ目標を指向する:ゼロからワンへ新資産を創出する通路を再び開通させること。
三、業界背景
より冷徹な背景を補足する。crypto 業界全体は前例のない大フィルターを経験しており、業界内では超過 95% のプロジェクトが最終的にゼロになると普遍に予想されている。同時に、RWA は静かにオンチェーン取引成長の主要な駆動力となっている。このデータの背後にはあまり快適ではない事実がある:業界は自らネイティブな質の高い資産を創造する能力が枯渇したことを認め、伝統資産に依附しレバレッジ化した番外市場へと転じている。
これは crypto の宿命であるべきではない。この定位は crypto と tokenomics が本来備えるべき技術と経済の優位性を発揮していない。トークン化は単に現実資産にオンチェーンの殻を被せるべきではない。業界は再びネイティブ資産の創造能力を備えなければならない。これこそがこの提案が真に注目すべき場所であり、それは少なくとも制度レベルでこの扉を再び開けたものだ。
もしこのルートが成功し、将来 crypto 業界が新資産の創造能力を回復すれば、多くの新プロジェクト、AI、ロボットなどのプロジェクトを含め、crypto 方式で起動し、規制の下で基礎を固め、資産創造を完了し、資産の基本的品質が合格した後、Coinbase、Binance、OKX などのプラットフォームで拡大することができる。業界全体の規範化程度は向上し、詐欺は減少するだろうが、投機性を減少させられるとは限らない。
四、あるスタートアップのルート構想
あるスタートアップ Xyz を想定し、提案実施後それがどのルートを歩めるか見てみよう。
第零段階で、チームはまず白書式の原則的开示を公式サイトに掲載する。このステップはあらゆるトークン配布の前に完了しなければならない。
ルート一、startup exemption を採用する。Form NOR を提出し、4 年内に約束した開発作業を完了することを約束し、累計資金調達は 500 万ドルを超えない。エアドロップ、ステーキング報酬、テスト費用も含まれる。財務諸表は不要で、公募でき、個人投資家に販売でき、トークンには転売制限がない。このルートは一度のみ使用可能で、4 年期限満了時に Form TR を提出しプロジェクトを終了しなければならない。
ルート二、fundraising exemption を採用する。もし Xyz がより大規模な資金を必要とするか、シード期をスキップして直接規模化資金調達をしたい場合、Form 1-CRYPTO を提出し、Tier 1 の 2000 万ドルまたは Tier 2 の 7500 万ドルの枠を利用できる。Tier 2 では監査報告書が必要で、資金調達前に test the waters で意向調査も可能だ。二つのルートは先後組合せて使用できる:まず startup exemption でスタートし、製品が機能証明された後 fundraising exemption で規模を拡大する。
終点は safe harbor だ。Xyz が真に約束した開発作業を完了するか、自主的かつ永久に継続開発の約束を放棄すれば、Form TR を分析説明付きで提出する。SEC は投資契約の消滅を認定し、トークンは普通の非証券 crypto 資産となり、登録と継続報告は不要になる。二次市場取引も適格購入者の定義により各州証券法の登録要求から免除される。
五、Clarity 法案の影響
最後に Clarity 法案の影響を補足する。Clarity 法案は 8 月初めに動議が議事手続きに入る手続き的投票を完了したが、最終的な本投票は 9 月中旬に延期され、通過できるかは依然として不透明だ。
もし Clarity が最終的に通過すれば、CFTC レベルで成熟したデジタル商品のために現物市場規制フレームワークを構築し、SEC のこの提案と分担を形成する。SEC のルールはトークンのゼロからワンへ、資金調達から証券属性脱离までのプロセスを解決し、Clarity はトークン成熟後の規制された取引場所での流通問題を解決する。両者はリレーであり重複ではない。もし Clarity が引き続き停滞すれば、プロジェクトは依然として SEC のこの提案に頼って資金調達を完了し safe harbor に入れるが、二次市場と取引場所レベルの規制帰属は引き続きグレーゾーンに置かれるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Yan Meng