SECが暗号資産プロジェクト向けに合法的なトークン発行経路を開放:投資家の判断を代行せず、完全な情報開示のみを求める
著者:バイロン・ギリアム
コンパイル:TechFlow
TechFlow解説:米証券取引委員会(SEC)が念願の暗号資産規制案を公開しました。全文は402ページに及びますが、中核となる原則は単純です。プロジェクト側に明確な説明とリスク開示を求めるだけで、残りの判断は投資家に委ねます。暗号資産起業家にとって、これが米国で合法的にトークンを販売して資金調達を行う初の明確な道筋となるかもしれません。投資家にとっては、情報開示基準がプロジェクトを選別するための重要なツールとなります。
待望の『暗号資産規制』がついに到来しました。全402ページです。
幸いにも、すべてを読みこなす必要はありません。
要約部にはこう記されています。「本草案における発行制度は、資本形成を促進し、暗号資産市場における革新に対応すると同時に、投資家を十分に保護し、合理的な投資判断に必要な情報を提供することを目指しています。」
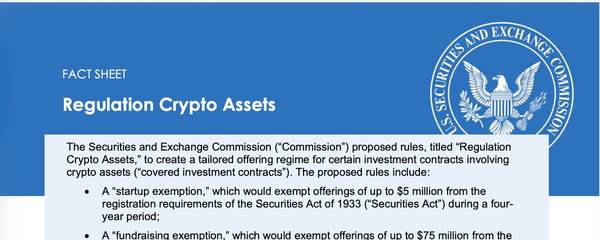
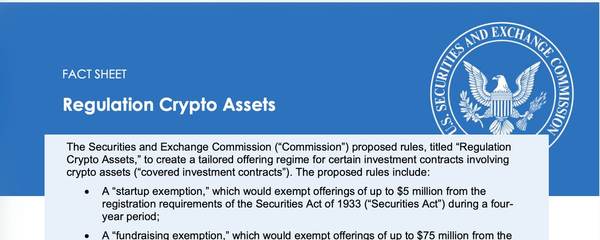
「革新に対応する」ため、SECは2つの免除規定を提示し、新しい暗号資産プロジェクトが証券法に違反することなく、ユーザーや投資家に対してトークンを発行できるようにしています。
この部分が外界から最も注目されています。暗号資産の創設者はついにトークンの売却を通じて資金調達ができるようになります。しかも米国でです!
米国投資家が「十分に保護される」ことを確保するため、SECは免除の有無に関わらず詐欺防止法が継続適用され、「悪質なプレイヤー」の参加を禁止するよう提案しています。
これはある意味明白ですね。証券法の免除規定は他の法律からの免除を意味するものではありません。詐欺であれば、それは詐欺であり続けます。
投資家に「合理的な投資判断に必要な情報」を提供するため、SECは免除規定のいずれかに依存する発行者に対し、「原理に基づく説明的開示」を公に提供するよう提案しています。
まさにこれがSECの主な責任です。投資家に十分な情報提供を保証した上で、あとは(多くの場合)立ち去るのです。
あるいは、少なくともそれが本来あるべき姿でした。
以下は、1933年に連邦政府がどのように証券を規制すべきかについて議員たちが議論していた際、フランクリン・D・ルーズベルト大統領が議会に送った文書の一部です。
もちろん、連邦政府が新しい証券の発行に対する承認または保証(つまり、その価値が維持されると保証したり、それが表す資産が利益を生むと約束したりすると解釈されかねない)いかなる行動をとることはできず、また取るべきでもありません。
しかし我々には義務があります。州間取引において販売されるすべての新規証券には、十分な公開情報が添付されており、発行に関する重要な事項が購入する一般大衆から隠蔽されてはならないことを堅持することであります。
この草案は、古くからの「買主自己責任」ルールの上に、「売り手の自己責任」という原則を追加します。すべての真実を述べる責任を売り手に負わせ、証券市場での健全な取引を推進し、それによって世論の信頼回復を図るものです。
私が法案の立案を提案する目的は、誠実に経営している企業への干渉を可能な限り最小限に抑えつつ、公衆を保護することにあります。
要約すれば、ルーズベルトは議会に対し、SECは「開示主義」を原則として構築されるべきであると語りました。つまり、投資家に合理的な意思決定に必要な情報を確実に提供することで、主に投資家を守る機関となるべきだというのです。
ただし、当時これが唯一の方策だったわけではありません。当時の米国のほとんどの州は対極にあるアプローチ、すなわち「実体審査」を採用していました。これは、規制当局が証券を投資対象とした際の相対的な優劣を基準に審査を行う方式です。
例えばテキサス州やウィスコンシン州では、規制当局はこれらの証券が高値付けされている、またはその他の方法で投資家にとって不公平であると見なす限り、提案中の証券発行を阻止することができます――そして実際、頻繁にそのような措置を取っていました。
これと比較して、SECは提案された発行を、開示の内容の質と完全性のみに基づいて審査します。
このソフトタッチ型のアプローチは、法学者であるルイス・ブランダイスに影響を受けたものです。彼は1914年の著書で、証券は食品と同様に規制されるべきだと主張しました。彼は、『連邦純粋食品薬品法』が食品の品質や価格を保証するものではなく、原材料の開示を求めることで消費者自身が品質を判断できるようにすることであると説明しています。
彼は、情報が容易に入手できれば、この考え方は証券にも同じように当てはまると考えていました。
効果を発揮させるためには、事実を投資家に真に伝えなければなりません。最善の方法は、投資家を購入に誘うすべての通知、パンフレット、手紙、広告において、これらの事実を明確で目立つ文字で記載することを要求することです。この要件の順守は必須とし、投資家がこれを放棄できないようにする必要があります。
「日光こそが最高の消毒剤と言われています。また、電燈ほど効率的な警察官はありません。」と彼は補足しています。
20年後、SECが発足した際、初代会長であるジョゼフ・ケネディは、同機構がブランダイスの指針に従うことになるだろうと説明しました。
各位、ここで重要です。『証券法』は政府に価値判断者を担わせるものではありません。助言をせず、承認を示すこともありません。あなた方はこう問うかもしれません:では結局何をするのか? この法は一つの部門を設立しました。企業の経営陣は指定された質問に沿って情報を提出し、当該部門に保存しなければならないのです。誰かがあなたのある企業への投資を勧める前に、ワシントンにはあなたの判断を導く重要な事実記録が用意されていなければなりません。
しかしながら、SECはこの創立時の原則を常に堅持してきたわけではありません。
2024年の講演において、SEC委員のヘイスター・ピアースは、同機構が開示による規制という当初の権限から逸脱していると批判しました。
しかし、今世紀に入って以降、規則集を過去例を見ない速さで拡大させてきたこともあり、委員会の規制手法はますます指示型になっています。これらの指示の一部は法律に基づくものですが、多くはSECの裁量によって生み出されたものです。上場企業は長引き続ける開示規則のリストに直面しています。一部の強要めいた要件は、実体的な開示を引き出すためではなく、企業の運営方法を根本から変えることを意図しているようにさえ思われます。
彼女はさらにこう述べました。「議会がSECを設計したとき、実体審査機関とするつもりではありませんでした。」そして最終的に、同機関が開示を中心とした当初の役割へ回帰するよう呼びかけました。
そして今、そこに戻ってきました。
『暗号資産規制』は、SECの創立時の方針、すなわち「開示によって投資家が自らリスクを評価できるようにする」という原則への回帰を象徴するものです。
標準の設定
SECの草案は、免除規定に基づいてトークンを販売する暗号資産プロジェクトの開示を義務付けていますが、開示をどのように完了させるべきかについては強制していません。
最終的な法規制に開示手順に関するルールが含まれるかどうかは不明です。SECは会計やコンプライアンス規則と同様に、特定の業界団体が定める基準を認める選択を取る可能性があります。
いずれにせよ、委員会は発展し続ける業界の取り組みから学ぶべきものを持っています。それがブロックワークスが展開する「トークン透明性フレームワーク(TTF)」――デジタルアセット向け初のオープンソース開示基準です。
2025年6月の導入以来、75のプロトコルが自主的にTTFへ標準化された開示ファイルを提出しています。
TTFの「B-1」は一度きりの届出で、トークンの取引開始前後に提出されます。企業がIPO前にS-1を提出するのと似ています。
(上の写真では、ボブ・ウッドワードとカール・バーンスタインがいくつかのB-1ファイルを確認している様子です。)
B-2は情報を最新に保つために提出されるもので、企業が10-Kを提出するのと同等です。
(「B-K」だとハンバーチェーンの略号に聞こえてしまいそうですしね?)
69の業界関係者――取引所、保管事業者、資産運用会社――がトランスペアレンシー・アライアンス(透明性連合)に加わっています。同団体はブロックワークスと協力し、デジタルアセット向けのカテゴリー横断的开示基準を策定しています。
おそらくもっと重要なのは、これらの参加者が組み合わせた時価総額が4000億ドルを超えていることです。彼らはTTFファイルをデューデリジェンスプロセスの中核的な入力資料として採用しています。
資産運用会社にとって、これらの書類はあくまで投資プロセスの出発点に過ぎません。各自が追加調査を行う必要があるのは言うまでもありません。
ブロックワークスは次のように説明しています。「各書類は品質ではなく、完全性を評価するものです。」
FDRなら「まさに我々が真に求めているものだ」と言うことでしょう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Blockworks