


米国証券取引委員会(SEC)がトークン化株式の推進を進めている——従来の金融業界は焦り始めたのか?
執筆:Tiger Research
翻訳・編集:AididiaoJP、Foresight News
米国証券取引委員会(SEC)は今週中に「イノベーション免除」枠組みを正式に公表する準備を進めています。この枠組みにより、アップルやテスラなどの米国上場株式を、上場企業の承認を必要とせずに第三者がトークン化できるようになります。この措置は、従来の株式市場からブロックチェーンへの移行を加速させる可能性がありますが、同時に取引所にとっては流動性の断片化および収益の喪失という深刻な懸念を引き起こしています。
ブルームバーグ紙5月18日の報道によると、今回の枠組みは、今年2月に暗号資産に親和的な委員であるポール・アトキンズ氏およびヘスター・ピアース氏が提唱した規制緩和ビジョンに基づいています。コインベース社およびブロックチェーン協会は、すでに第三者によるトークン化権限の付与を強く求める支持書を正式に提出しています。ただし、ピアース氏が5月22日に発表したガイドラインは市場の予想よりも範囲が狭く、株主権(議決権および配当権)を完全に保持するオンチェーン株式ツールのみを対象としており、議決権や配当権を伴わない合成型株式トークンは明確に除外されています。
二大核心的脅威:流動性の断片化と収益の断片化
トークン化株式の最も重要な影響は「断片化」です。暗号資産業界では流動性の集約(アグリゲーション)がしばしば議論されますが、伝統的金融業界ではこれを構造的な脅威と見なしています。
- 流動性の断片化:同一銘柄の株式が複数の異なるブロックチェーンおよび分散型プラットフォーム上でそれぞれトークン化されると、もともとニューヨーク証券取引所(NYSE)やナスダックに集中していた取引量および注文流が、複数の取引場所へと分散します。その結果、プラットフォーム間で価格差が生じ、大口注文のスリッページが増加し、全体の市場効率が低下します。
- 収益の断片化:取引場所が分散化すると、国内取引所が従来得ていた取引手数料や仲介収益が海外や他の競合プラットフォームへ流出し、国家の金融競争力に直接的な打撃を与えます。
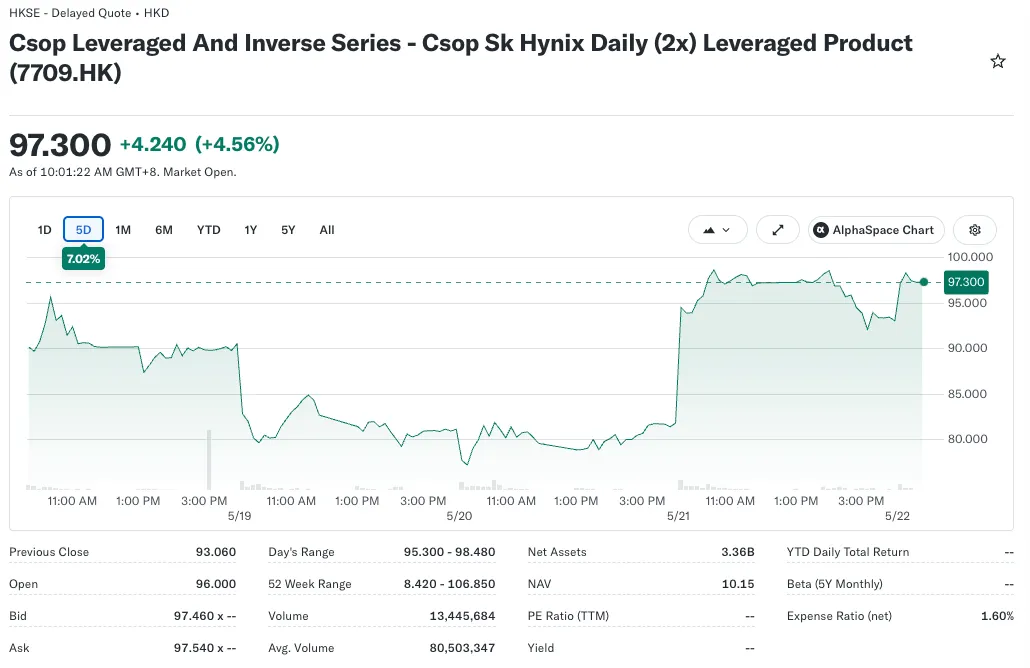
Tiger Researchの報告書は韓国を例に挙げています。香港の資産運用会社CSOPが提供するSKハイニックス2倍レバレッジETFは、既に世界最大規模の単一銘柄レバレッジETFへと成長しており、総資産額は110億韓元(約80億米ドル)を上回っています。もし韓国が監督沙箱(レギュラトリーサンドボックス)を通じて同様の商品を率先して導入できたなら、これらの運用報酬および金融収益は国内に留まっていたはずです。
従来型取引所の「スーパー市場」的独占が終焉を迎える
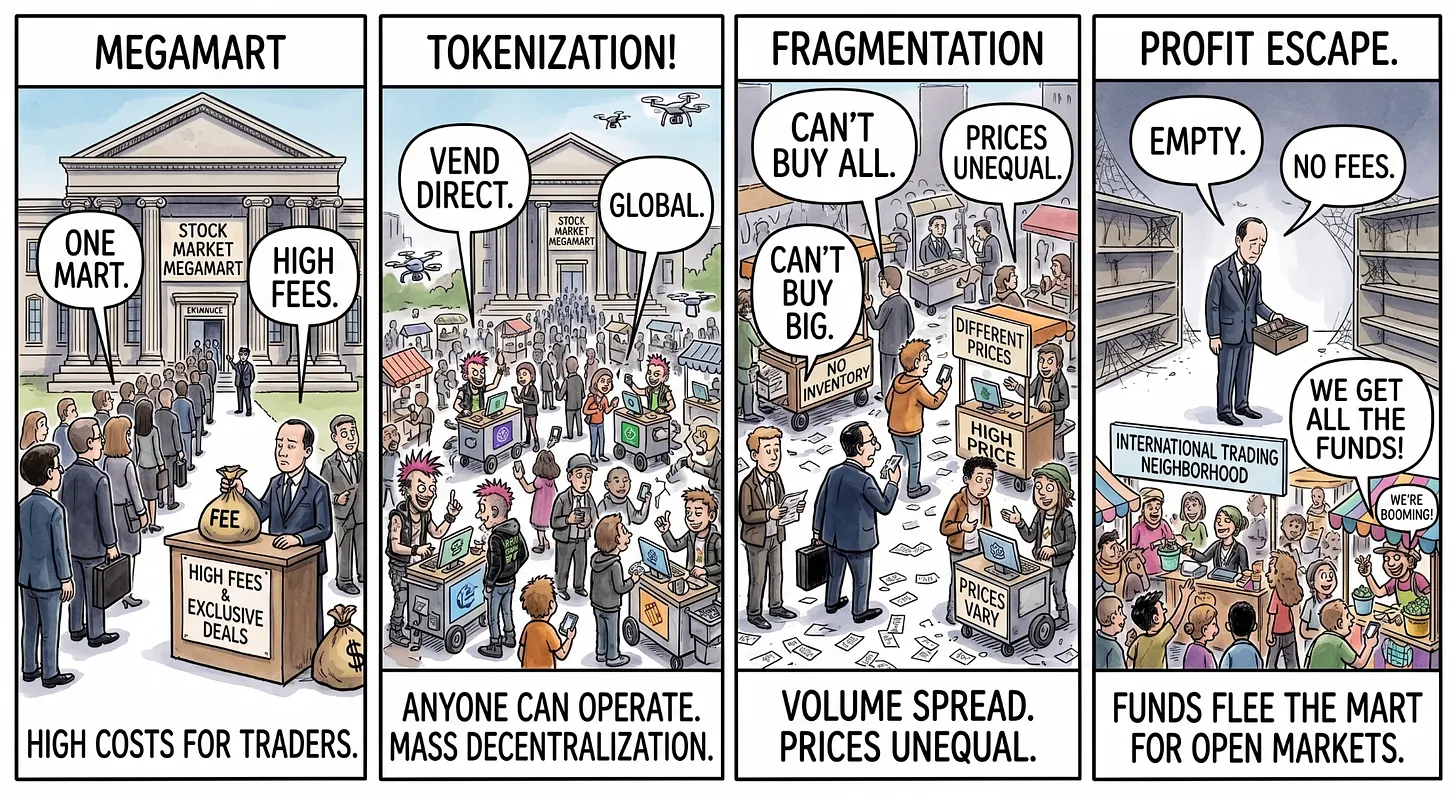
報告書は、この変化を次のような比喩で鮮明に描写しています。従来の株式市場は、すべての売買当事者が集まる「スーパー市場」のような存在であり、取引所は取引を独占的に取り仕切り、手数料を徴収していました。一方、トークン化株式とは、許認可を一切必要とせず、誰でも数千もの「路地裏の屋台」を開設し、スーパーの外で直接取引を完結させることを可能にするものです。
このような分散化は、買い手の流出、各屋台の在庫(流動性)の薄まり、大口取引の困難化、そして収益源の細分化を招きます。もし国内取引所が規制上の制約を理由に足踏みしている間に、他国の管轄下にある競合プラットフォームが先行してグローバルな資本フローおよび仲介収益を獲得すれば、取り返しのつかない事態となります。
資本の断片化は既に進行中
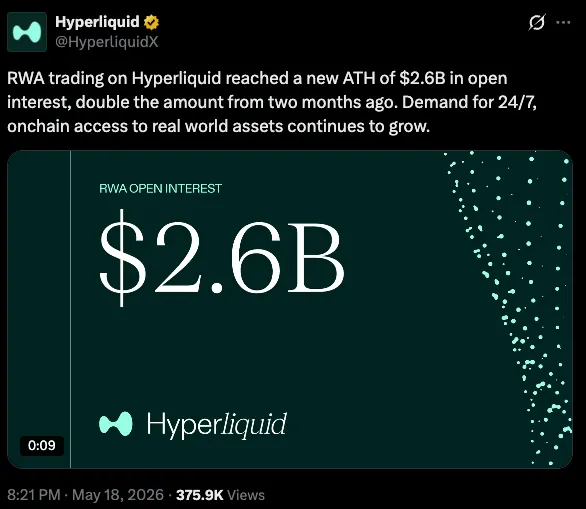
SECがこの枠組みの動きを示した同日(5月18日)、分散型プラットフォームHyperliquidにおけるRWA(現実世界資産)の未決済建玉(オープンインタレスト)が26億米ドルを突破し、過去最高を記録しました。24時間365日稼働するブロックチェーン上で従来資産を取引したいという需要を背景に、パーペチュアル型DEXにおけるRWA取引量はさらに急増すると予測されています。
伝統的金融機関および規制当局は、現在二つの選択肢に直面しています。一つは、NYSEのように、積極的にパートナーシップを結び、トークン化インフラを自ら構築すること。もう一つは、既存の収益を守るために規制当局に働きかけ、イノベーションの進展を阻止することです。規制当局自身もまた葛藤しており、イノベーションのペースを適切に管理しつつ、国内の収益が海外プラットフォームによって食い尽くされるのを防ぐ必要があります。
たとえこの枠組みが正式に公布されたとしても、潜在的な対立はまさに始まったばかりです。今後の焦点となる二つの課題は以下の通りです:
- 株主権に関する第二の「明確化戦争」;
- Hyperliquidなど、規制のグレーゾーンで成長を遂げたプラットフォームをいかに規制枠組みに組み込むか。無許可取引所と認定された場合、新たな流動性危機および不確実性の波が押し寄せることになるでしょう。
デジタル資産の時代において、金融機関および司法管轄区域が迅速に行動できない場合、長期にわたって享受してきた手数料徴収権および金融リーダーシップを永久に失うことになり、資本は今後も四方八方に分散し続けます。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @tiger_research
















