円下支えから長期債買い戻しへ:ベッセント氏 1 か月で 2 回行動、いずれも米国債長期端リスクを指す
著者:付鵬
米国財務長官のベッセント氏は、短短一个月内接连在汇率与债券两大核心市场强势出手:
第一步:米日聯合為替介入(月初)
米国債最大の海外公式保有国として、日本による為替市場介入を支援しなければ、日本単独の介入による消耗により、最終的に日本当局は維持のために米国債の大規模売却を余儀なくされることになり、米日聯合による円下値支持を宣言することは、実質的に潜在的な米国債の海外「売却爆弾」を事前に解体し、長期米国債への圧力を防ぐことに他ならない。
第二步:長期国債買戻し規模の倍増(水曜日)
8 月の夏季における流動性低下の窓期間を狙い、長期単独の空売り勢力を正確に打撃し、長期利回りと期限プレミアムを強制的に引き下げた。
現在の短期債券利回りは、実体経済における高生産性投資需要と名目インフレ補償であり、確かにこの資金コストを支えうるものであり、生産性とインフレが強靭を維持する限り、短期金利は低下しにくい;
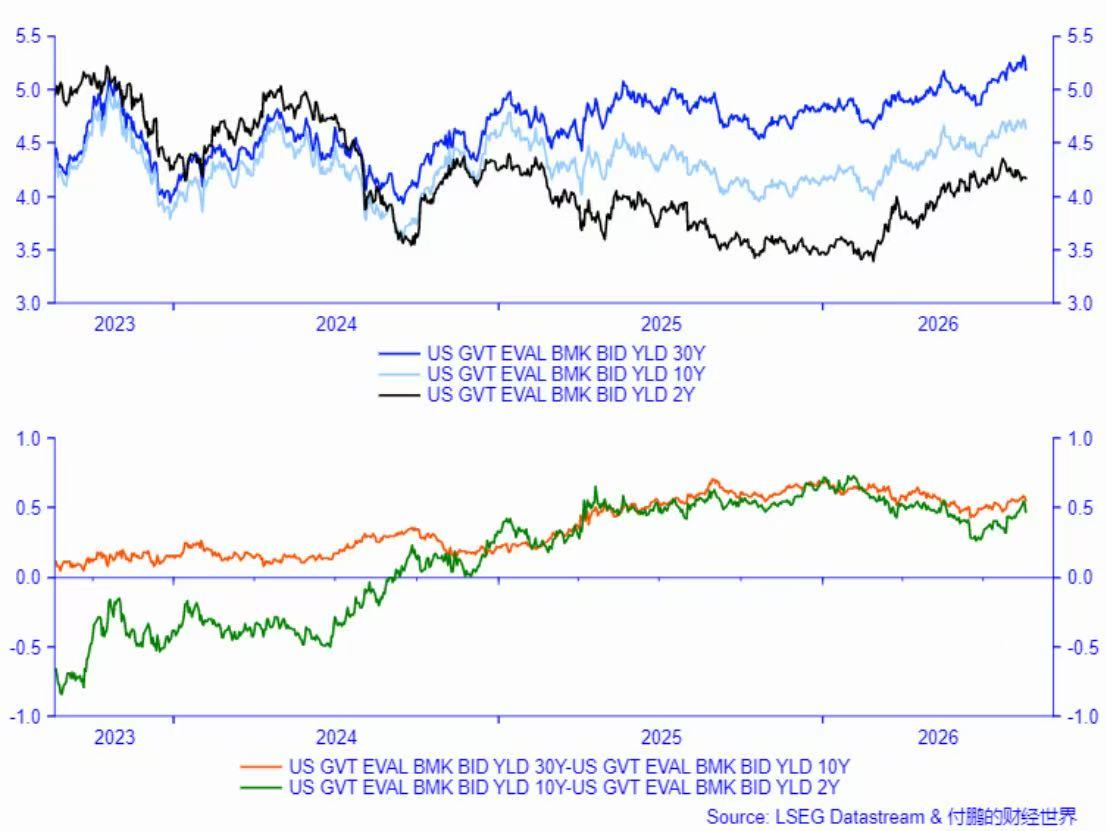
而長期利回りの上昇の核心動力は期限プレミアム(Term Premium)の構造的再評価に由来し、簡単に言えば米国の将来の財政と制度の不確実性に対する補償を要求することである、
連邦準備制度理事会(FRB)の過去数年間のバランスシート圧縮(QT)に伴い、海外中央銀行(外貨準備の多様化と自国通貨防衛)、国内商業銀行(SLR などの規制制約を受ける)はいずれも各レベルで長期米国債の引き受け買盤を縮小させている;而巨額の存量低金利旧債が 2026 年に集中償還を迎え、毎年約 2 兆ドルの純新規赤字が重なり、財務省の巨量長期供給が直接二次市場の限定された買盤を水没させ、これにより買盤を惹きつけるためにより高い期限プレミアムが必要となり、長期債券の利回りを直接押し上げた(図中 2025 年から開始する米国債 30 年と 10 年利回り差の大幅拡大 - 赤線);
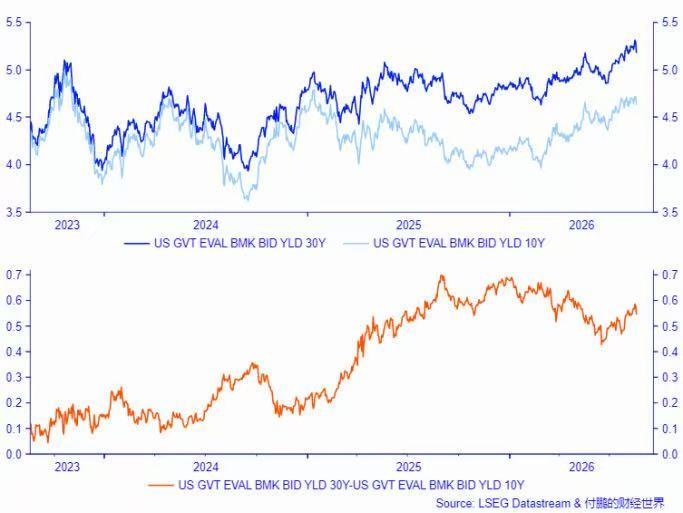
この 2 回の介入の核心目的は、長期米国債がすでに「債務利息スパイラル」のミクロ流動性警報を発動したためであり、長期利回りの高すぎは全球投資者を不安にさせ、財政行政化手段(強制的に短期を長期に交換、戦術的に長期をロングなど)を通じて 30 年利回りを引き下げなければ、長期無リスク金利の失控急騰は直接全米抵押貸出金利と企業再融資コストを重创し、最終的にミクロレベルのマーケットメイカーの渋滞とベーシス去レバレッジは、財政赤字問題を迅速に全市場の担保流動性危機に転化させる;
財務省自身が下场して最後の買い手となり「旧債券を吸収」し、10 から 30 年期の旧債券を集中買戻しすることは、長期に持続的な確定性買盤を注入することに相当する。これはマーケットメイカーのバランスシート上の沈殿存量を効果的に吸収し、直接長期債券の期限プレミアム(Term Premium)と流動性割引(Liquidity Discount)を圧縮し、長期利回りの下行を牽引した。
而 3 ヶ月から 2 年期の短期国債利回りは、本質的に将来の FRB 連邦基金金利(FFR)経路に対する無リスク割引である。インフレが依然として粘性を持ち、FRB が按兵不動または制限的高金利を維持する背景下、短期債券利回りへの支撑を形成した;
短期が中央銀行とインフレの剛性により「釘付け」され、長期が財務省により強制的に介入される時、長期利回りは高企した短期利回りに靠拢し、10Y-2Y、30Y-10Y 利差の顕著な圧縮を招き、典型的な金利カーブの扁平化を形成する;
歴史上カーブの扁平化甚至逆転は多く市場自発的な取引経済衰退である;而当前这种平坦化带有强烈的“财政行政干预痕迹”——短期はインフレと中央銀行の博弈を反映し、長期は財務省の負債管理防御を反映し、長期金利は部分的に経済前瞻晴雨表としての機能を失った;
10 年/30 年期無リスク基準金利が人為的に引き下げられ(例:10 年期は 4.6% 附近に圧戻し、30 年期は回落)、直接遠期キャッシュフロー割引(DCF モデル分母端)の致命的評価殺傷を緩和し、キャッシュフローが極めて強い大型テクノロジーと AI 领头羊に評価托底を形成し、変動をより多くその自体のファンダメンタルズに転移した;
米日聯合介入が熱銭回流と重なり、長期米国債利回りが压平されることは海外資金の越境套息(例:長期米国債をロング、円/ユーロをショートなど)の魅力を低下させ、海外官方と機構に長期米国債の限界配置意欲を低下させるよう促した。