Alea リサーチレポート:基礎利回りスプレッドが2倍に、オンチェーンUSドルはトークン化米国債をどのように上回るのか?
著者:Alea Research
翻訳:TechFlow
TechFlow解説:本稿のディープダイブリサーチレポートでは、2026年第3四半期のオンチェーン米ドル・イールド市場の展開状況が詳細に分析されている。オンチェーン米ドルプールの規模は392億ドルを超え、トークン化米国債ファンドを大きく引き離す結果となった。Aaveは金利カーブを引き上げ、Maplは最も高いベースイールドを提供し、SkyおよびEthenaは資金流出によるリストラクチャリングに見舞われた。分散型米ドル資産は、受動的な利得享受から能動的な収益獲得バトルへと転換する profound な進化の途上にある。

コアポイント

線間の間隔は、リワードトークンがもたらす収益を示している。ベース収益の上昇のうち約半分は米国債ファンドの利上げ反応の鈍さに起因し、残りはオンチェーン借入金利の上昇によるものである。
借手がより高いコストを支払う一方で、米国債ファンドの収益は基準国債に対して遅延を示した。0.53ポイントのスプレッド拡大において、ベース収益が0.40ポイント分を貢献した。そのうち約半分は、Fedが9月16日に利上げる前に米国債ファンドの収益が3ヶ月物国債レートに追いつかなかったことに起因し、残りについてはプロトコルの金利再設定およびより高収益な新規資金プールのローンチによるものである。リワードトークンは、オンチェーン米ドルが米国債ファンドを上回る収益の一部において60%の寄与を果たしている。
Maplはリワードトークンをゼロにした状態で、米国債ファンドを上回る最も高いベース収益を提供した。同プラットフォームの3つの主要資金プールは第3四半期を通じて米国債ファンドよりも1,440万ドル多い収益を支払っており、平均スプレッドは1.43ポイントに達した。9月17日のメモでは3つの新規戦略が追加され、各戦略の上限は預金総額の5%に設定されている。
Aaveは安定通貨金利カーブを再設定し、預け手の収益が上昇した。リスク管理チームは8月27日から9月9日にかけてファーストスロープを3回引き上げた。これにより、イーサリアム上のUSDC預金金利は6月の3.15%から9月には3.61%へ上昇した。四半期全体を通じ、Aave v3のベース収益は米国債ファンドより930万ドル少ないものの、1,150万ドルのリワードトークンがこれを補填し、逆転した。
SkyのsUSDSとEthenaのsUSDeからの合計流出額は12億9,000万ドルに達し、その大半は利横ばいまたは上昇局面で発生した。7月22日時点までに、sUSDSは3.60%の金利が維持されたまま8億2,400万ドル流出した。sUSDe資金プールは利上昇中に3億4,800万ドル流出し、その後Aaveは8月28日にUSDe借入金利の再設定を開始した。EthenaはENA保有者が手数料スイッチ可決後4週間後の9月30日、USDeのリワードを終了させた。
Robinhood Earnの預け手は、実際にはUSDeおよびsyrupUSDG保有者に資金を融資している。Robinhood Earnは7月1日にローンチされ、四半期末時点でMorphoバイオルト内の規模は5億1,400万ドルに達した。借り手はUSDe、syrupUSDGおよび2種類のマイナーコイン担保をステーキングしており、リワードトークンはバイオルトの総合利回り6.98%のうち46%を占めている。
借入コストの上昇と米国債ファンド収益の遅延

クレジット市場は当初負の軸から始まり、借入金利が一時的に米国債ファンド金利を下回ったためである。クレジットおよび実世界資産(RWA)プールは利息支払いに依存し、ベース裁定取引は資金レートに依存している。
オンチェーン米ドル資金プールとトークン化米国債ファンドは、本質的にオンチェーン内に留まる米ドルイールドを販売している。米国債ファンドは運用管理費を控除した国債収益を提供し、一方オンチェーンプールは借手が負担する利息を支払った後にプロトコルの取り分を引いたものを分配する。これには、Aaveの90億ドル規模ローン市場の借手、Maplの39億ドルクレジットプールの機関借手、さらにはパーペチュアル契約のベース裁定やリワードトークンに関わる厳選ストラテジーからの収益が含まれる。つまり、トークン化国債は収益に上限はあるが安全であり、オンチェーンプールが高い収益を出せるのは上限制がないからだ。ただしその見返りとして支払側の信用リスクを負担することになる。
追踪対象のオンチェーン米ドルプール規模は392億ドルに達し、ベンチマークを構成する27銘柄のトークン化米国債ファンド(86億ドル)の4倍以上となっている。30日スライド金利で計算すると、四半期末時点でオンチェーン米ドルの65.4%が米国債ファンドを下回っていた6月30日と比較し、82.9%が上回るパフォーマンスを示した。
借手がより高い利息コストを負担している。8月下旬までに、イーサリアム上のAaveでのUSDT借用率は92%super突破し、これは8月27日にチームが指摘したターンポイント水準であった。USDC借用率も同様に高位を維持していた。Aaveチームは8月27日に2つのマーケットでファーストスロープ金利カーブを引き上げ、その後9月2日および9月9日にさらに引き上げた。13日間かけて金利は4.00%から4.40%まで押し上げられた。

初回の金利引き上げ以前からUSDTの借り入れ量は2カ月連続で上昇しており、それに続く形で3回の段階的な引き上げが行われた。
金利の最適化は預け手に大きな報酬をもたらし、資金が続々と流入した。Aaveのイーサリアム上USDCおよびUSDT市場は本期間に純増で4億7,000万ドルの規模となり、8月28日から9月13日にかけて預入が3億5,500万ドル増加、借用が1億8,500万ドル増加した。9月15日、TokenLogicはファーストスロープのさらなる引き上げを一時停止し、USDTのターゲットシェアを94%から93%へ下方修正するよう提案した。これはUSDe債務の移行に伴う暫定措置であると説明されている。
Aaveの金利は7月初旬に米国債ファンドを下回っており、これがAave v3の四半期全体のベース収益で930万ドルの遅れにつながった。
スプレッド拡大の多くの要因はベンチマーク対比の鈍化にある。当期の3ヶ月米国債利回りの30日平均は0.28ポイント上昇したが、トークン化米国債ファンドは0.07ポイントしか上昇しなかった。この0.21ポイントの伝播ラグがスプレッド拡大の主因である。7月に3票が利上げ支持だったことを理由に据え置きを経て、国債市場はFedが9月16日に25bp利上げた前に先行的に上昇した。同時に、トークン化米国債ファンドの総規模は99億ドルから86億ドルへ縮小し、主にBNB Chain上のCircle USYC、イーサリアム上のBlackRock BUIDL、そして1本のCentrifugeファンドからの解約が響いた。ただしBlackRockは依然として8月3日に2本の安定通貨準備ファンドを新たにローンチした。

四半期末時点で存続している資金プールにおいて、オンチェーン米ドルのスプレッドは2025年10月初に国債より1.43ポイント高かった状態から3月には0.65ポイント低くまで下落した。9月の0.40は当該レンジの中位水準にあたる。
ベース収益のみを見ると、オンチェーン米ドルは9月に平均3.92%を支払っており、これは国債より0.17ポイント低い。リワードトークンが国債に対する全優位性を支えた。両期に存続しているプールにおいては、米国債ファンド相対のスプレッドは0.52ポイントから0.90ポイントへ拡大し、新規プールの設立が最終的な押し上げを完成させた。4月以来、スプレッドがこの水準まで上昇したのは5月中旬のみで、当時のピークは1.13ポイントだった。
高収益プールの資金流出7.4億ドル、低収益プールの資金流入2.7億ドル
各資金プールごとに観察すると、資金のスプレッドへの感度はそれほど高くない。両期にオープンかつ規模が2,500万ドル以上の135プールにおいて、順位相関係数は0.19にとどまった。絶対金額で見ると、2件の大規模解約が常態を完全に打破した。6月30日時点で収益が米国債ファンドを超えていたプールからは合計7億4,000万ドル流出し、一方で米国債ファンド同等以下のプールからは逆に2億7,000万ドルが純増した。高収益プールであるsUSDSとsUSDeは合計で12億9,000万ドル減少した。同グループ残りのプールは5億4,500万ドルの純増となり、特にBase上のSteakhouse Sirloin USDCバイオルト、Plasma上のAave USDeマーケット、Arbitrum上のUSD.AI sUSDaiが牽引した。Sirloinの利回りの約半分、およびPlasmaマーケットの利回りの大半はリワードトークンによって支払われている。アセット分類では、同一口径でUSDT預金が11億8,000万ドル減少した一方、USDCは6億3,000万ドル増加した。

SparkLendのUSDS市場は、支払う金利が米国債ファンドより約1.2ポイント低いにもかかわらず、資金集結力のトップとなった。MegaETH上のレバレッジ循環が中心をなすAave USDm市場およびSparkのUSDT貯蓄バイオルトは合計9億7,700万ドル目減りした。
四半期全体を通して、sUSDSは8億8,000万ドル減少し、その大半は7月にSkyが金利を3.60%に固定していた時期に発生した。7月13日単日で5億2,300万ドル流出した。同金利は7月23日に3.52%まで低下し、その後Skyは9月3日に再び3.60%へ引き上げた。Galaxyは9月23日にsUSDSへ1億ドルを入金し、これをローンの担保として受領した。Sparkの貯蓄バイオルトは6億5,100万ドル流出し、主にUSDTバイオルトであり、SparkLendのUSDT市場も2億4,400万ドル縮小した。Sparkは9月10日にUSDTバイオルトの金利を3.25%から3.5%へ引き上げ、米国債ファンドをわずかに超える水準とした。同じくSkyエコシステムに属するSparkLend USDS市場は力強く8億9,500万ドル成長した。

USDe供給量は9月中下旬に7月の失地を取り戻したが、sUSDeにステーキングされた米ドル資金は四半期末に12億7,000万ドルの新低を記録した。
EthenaのsUSDe資金プール規模は縮小傾向にある。自身の30日利回りが3.86%から8月末に4.23%まで上昇したにもかかわらずである。AaveのUSDe基本借入金利は9月15日に6.3%に到達した。USDeの流通量は7月に44億5,000万ドルから38億5,000万ドルへ下落し、その後9月30日に48億7,000万ドルまで強気回復したが、sUSDe規模は継続して縮小した。AaveのPlasmaおよびイーサリアム上のUSDe市場は四半期通じて3億7,800万ドル拡大した。ENA保有者は9月2日に手数料スイッチ提案を全会一致で可決した。この案によると、手数料スイッチはUSDe流通量が75億ドルに達したら起動し、純収益の5%をENA買い戻しに充て、流通量の増加に伴って段階的に高められ、250億ドルに達すれば買い戻し比率が25%に上昇する。
大口ポジションのスプレッド拡大と小額資金の優位性の縮小
6月30日時点で、規模100万ドルの小額ポジションの利回りは大口(ヘイル)ポジションより2.09ポイント高かった。四半期末にはこのギャップが1.49ポイントに縮小した。コアプールとは、単一プール規模が1億ドル以上、履歴が6ヶ月以上あり、ベース収益が総合金利のうち少なくとも80%を占める資金プールと定義される。
10億ドル級ヘイルポジションの変動が最も激しく、米国債ファンド相対スプレッドは6月の0.69ポイントから四半期末の0.97ポイントまで跳ね上がった。
超大型資金ポジションはコアアロケーションの再評価によりより高い収益を獲得した。MaplのUSDCプール、sUSDe、およびAaveマーケットが9月に支払う金利はいずれも6月を上回った。四半期末時点で、10億ドル規模のポートフォリオが0.97ポイントのスプレッドを維持しており、プールの総合金利全体が約22%低下しない限りこのプレミアムは消滅しない。このスプレッドは、10億ドル資本に対し年間970万ドルの純収益を追加することも意味する。
Mapl借手が最も高いネイティブベース収益を提供
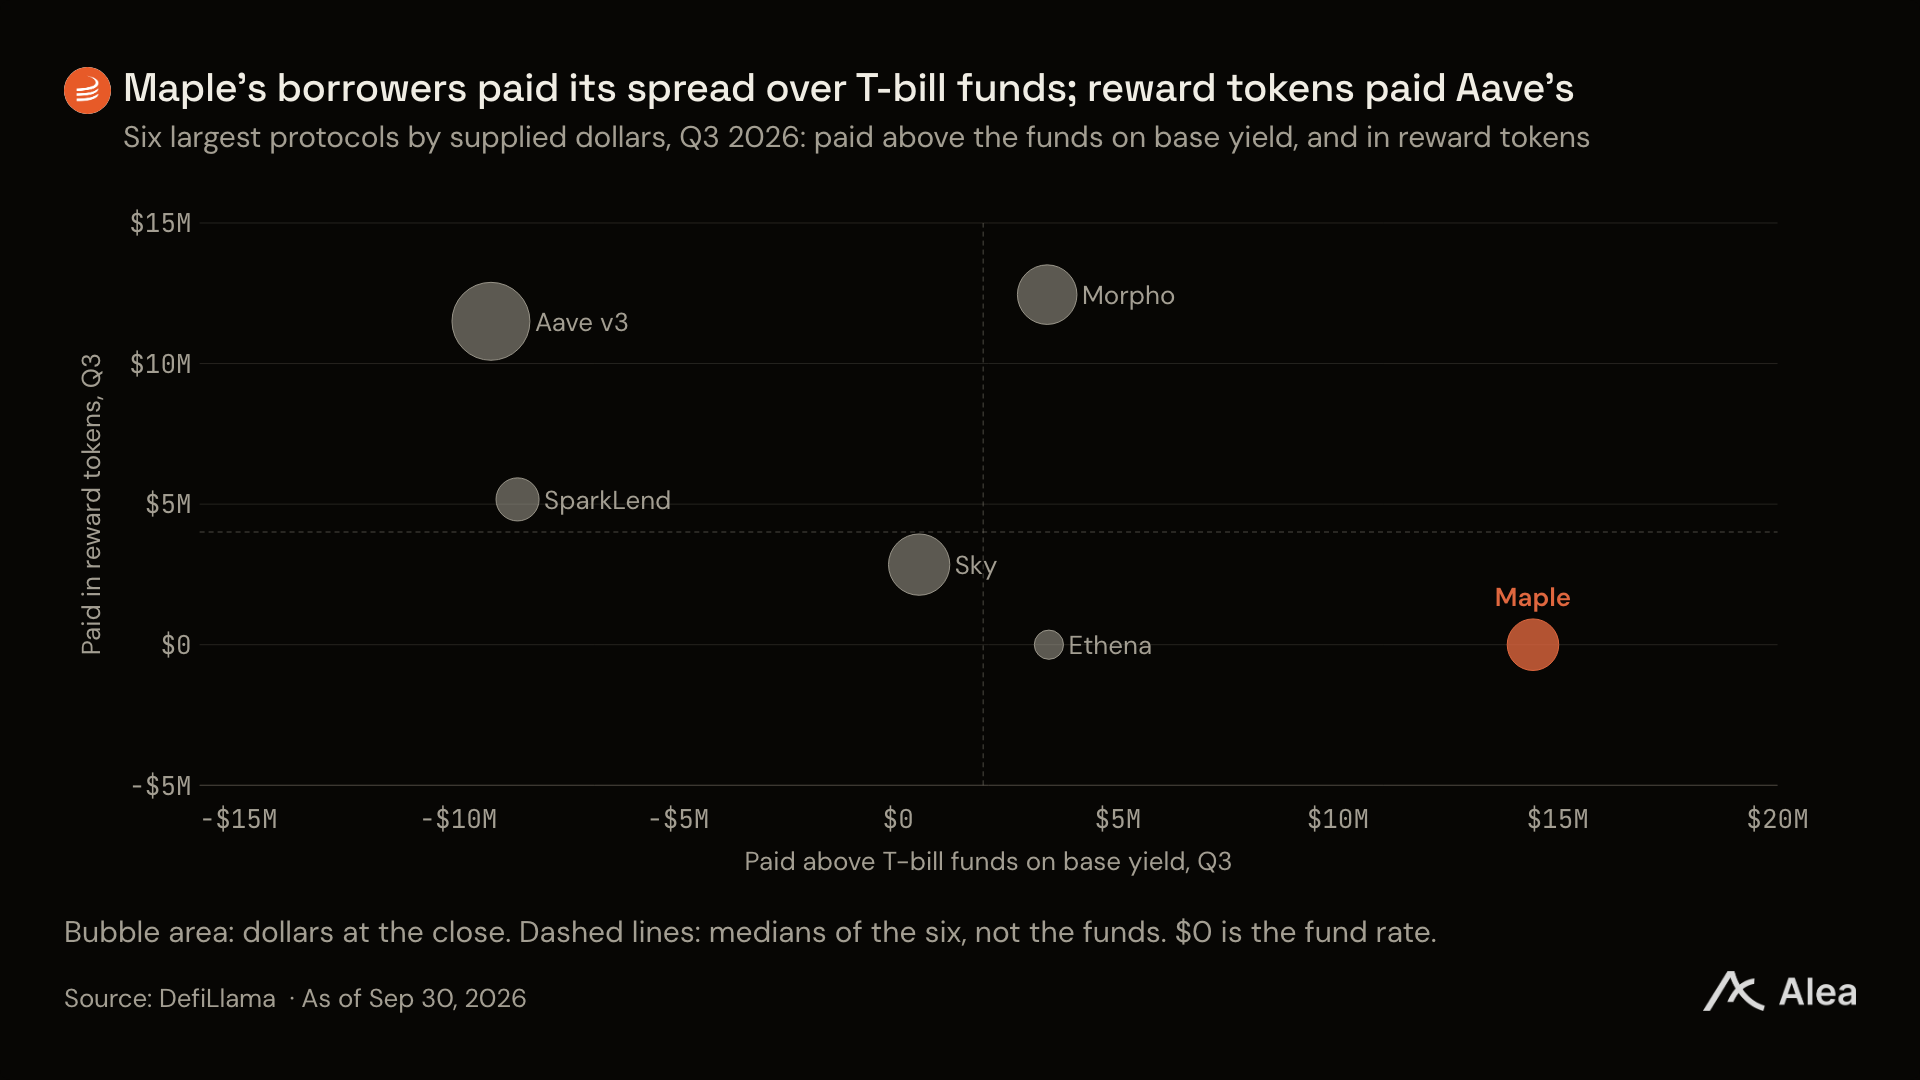
資金供給規模上位6のプロトコルの中で、Maplはリワードトークンを一切使用せず、米国債ファンドを上回る最も高い純粋ベース収益を支払った。リワードトークンを加味すると、Morphoのバイオルトは1,580万ドルの収益を生んだが、そのうちネイティブベース収益由来なのは340万ドルのみであった。Aave v3のネイティブベース収益は米国債ファンドに劣るものの、リワードトークンの補填により全体で逆転した。SparkLendはリワードトークンを加えてもなお米国債ファンドを下回っている。
横軸は借手が預け手に支払う米国債ファンド超過分のベース収益を、縦軸はリワードトークンによる収益を表す。Maplは右端に孤立し、リワードゼロかつ1,440万ドルの過剰ベース利息でリードしている。
上位6プロトコル中4社は四半期終日を通じて米国債ファンドを上回る収益を提供した。Aave v3は取引日の63%で勝利し、8月19日から9月16日の連勝期間も含む。一方SparkLendが勝ったのはわずか4日だけであった。SparkLendの主力USDS市場は31%の未使用準備金を保持しており、リワードトークンはSparkLendの実支給収益のうち34%を占めている。
新規ブロックチェーンが流動性を吸収、レバレッジ循環の崩壊加速
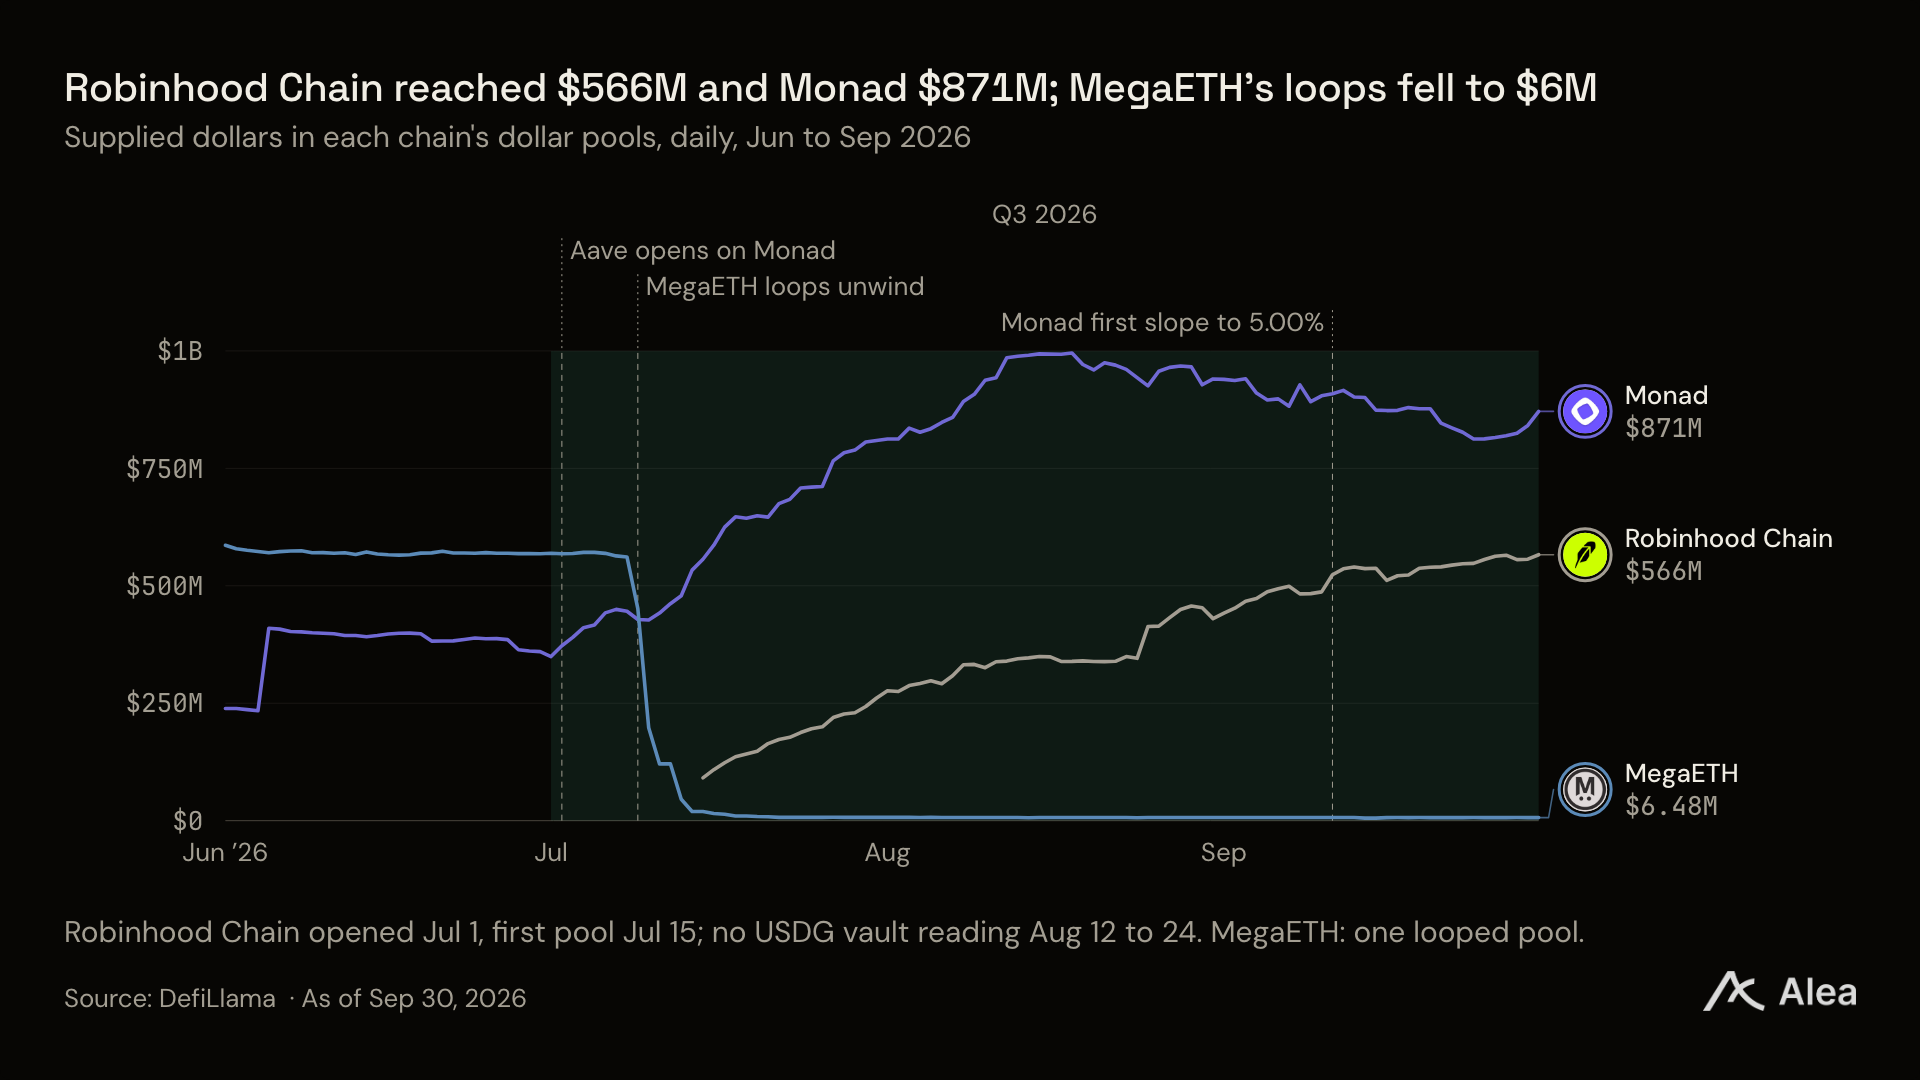
Robinhood Chainは7月1日のメインネットローンチに合わせてゼロからスタートし、Monadのロック資産量は倍を超えて増加した。AaveはMonadローンチ翌日よりデプロイを開始し、Monad財団が約束した年間1,500万ドルインセンティブを取得した。Monadへの増加分資金は主にこれらの新マーケットによって牽引された。Aaveチームは9月11日にMonad上のファーストスロープを5.00%へ引き上げた。
一方で、MegaETH上のAave USDm循環ローンマーケットは5億6,800万ドルから600万ドルへ急落した。当該チェーンの借用後純預入は1億100万ドルから2,200万ドルへ減少した。資金の大半は7月9日および10日に逃亡し、当時Ethena関連の安定通貨レバレッジ裁定で大規模なパニック清算が発生した。CircleのArcチェーンは9月16日にメインネットローンチし、初日よりAave V4およびMorphoを組み込んだ。その資金プールは四半期末2週間前のみオープンし、本期間の収益統計へ完全反映されていない。
Monadのプール規模は8月18日に9億9,500万ドルのピークに達し、四半期末には8億7,100万ドルで収束した。Robinhood Chainは9月に着実に上昇し、一方MegaETHは7月に資金枯渇に見舞われた。
Robinhood Chainの5億6,600万ドルの滞留資金は主にEarnバイオルトに分布し、同バイオルトはEthenaおよびMaplポジションに対するブリッジファイナンスを主力としている。貸出先のUSDe市場は9月下旬に3億4,200万ドル滞留し、借入金利は4%前後で安定していた。EthenaがUSDe担保に対して提供する5%ボーナスは調達コストを効果的にカバーしたが、同リワードは9月30日に正式に終了した。
リワードトークンはRobinhood Chain各プールの総合収益のうち45%を占め、Monad上では22%、イーサリアムメインネットでは11%のみであった。
全チェーンにおいて、厳選管理バイオルトの純資金吸収額は同一口径で7億8,100万ドルとなった。Coinbase LendはMorpho上のSteakhouseバイオルトを背景に9月初めに5億ドルを突破した。Uniswapは7月末にGauntletが主宰するバイオルト収益製品「Earn」をローンチした。Base上の初期Steakhouse USDCバイオルト2つからは3億1,200万ドル流出し、そのうち2億1,300万ドルは7月29日のSteakhouse自主第二世代バイオルト移転集中時に流出した。資金を受け取った新版Sirloinバイオルトには純流入3億4,100万ドルが見込まれた。
一方で規制の影が漸進的に近づいている。SEC委員のHester Peirceは7月22日、自動化バイオルトのアーキテクチャおよび運営モデルに応じて証券法監管対象と認定される可能性があると指摘した。8月23日、悪意あるガバナンス提案がTerm FinanceのMetaバイオルトを乗っ取り、約850万ドルの損失をもたらした。攻撃発生時、TermのETH Metaバイオルトが一部資金を委託していたMorphoのParity Core ETHバイオルトから緊急に約680万ドルが撤退された。
Maplが預金引出しパニックに耐え、約4.8%安定収益維持
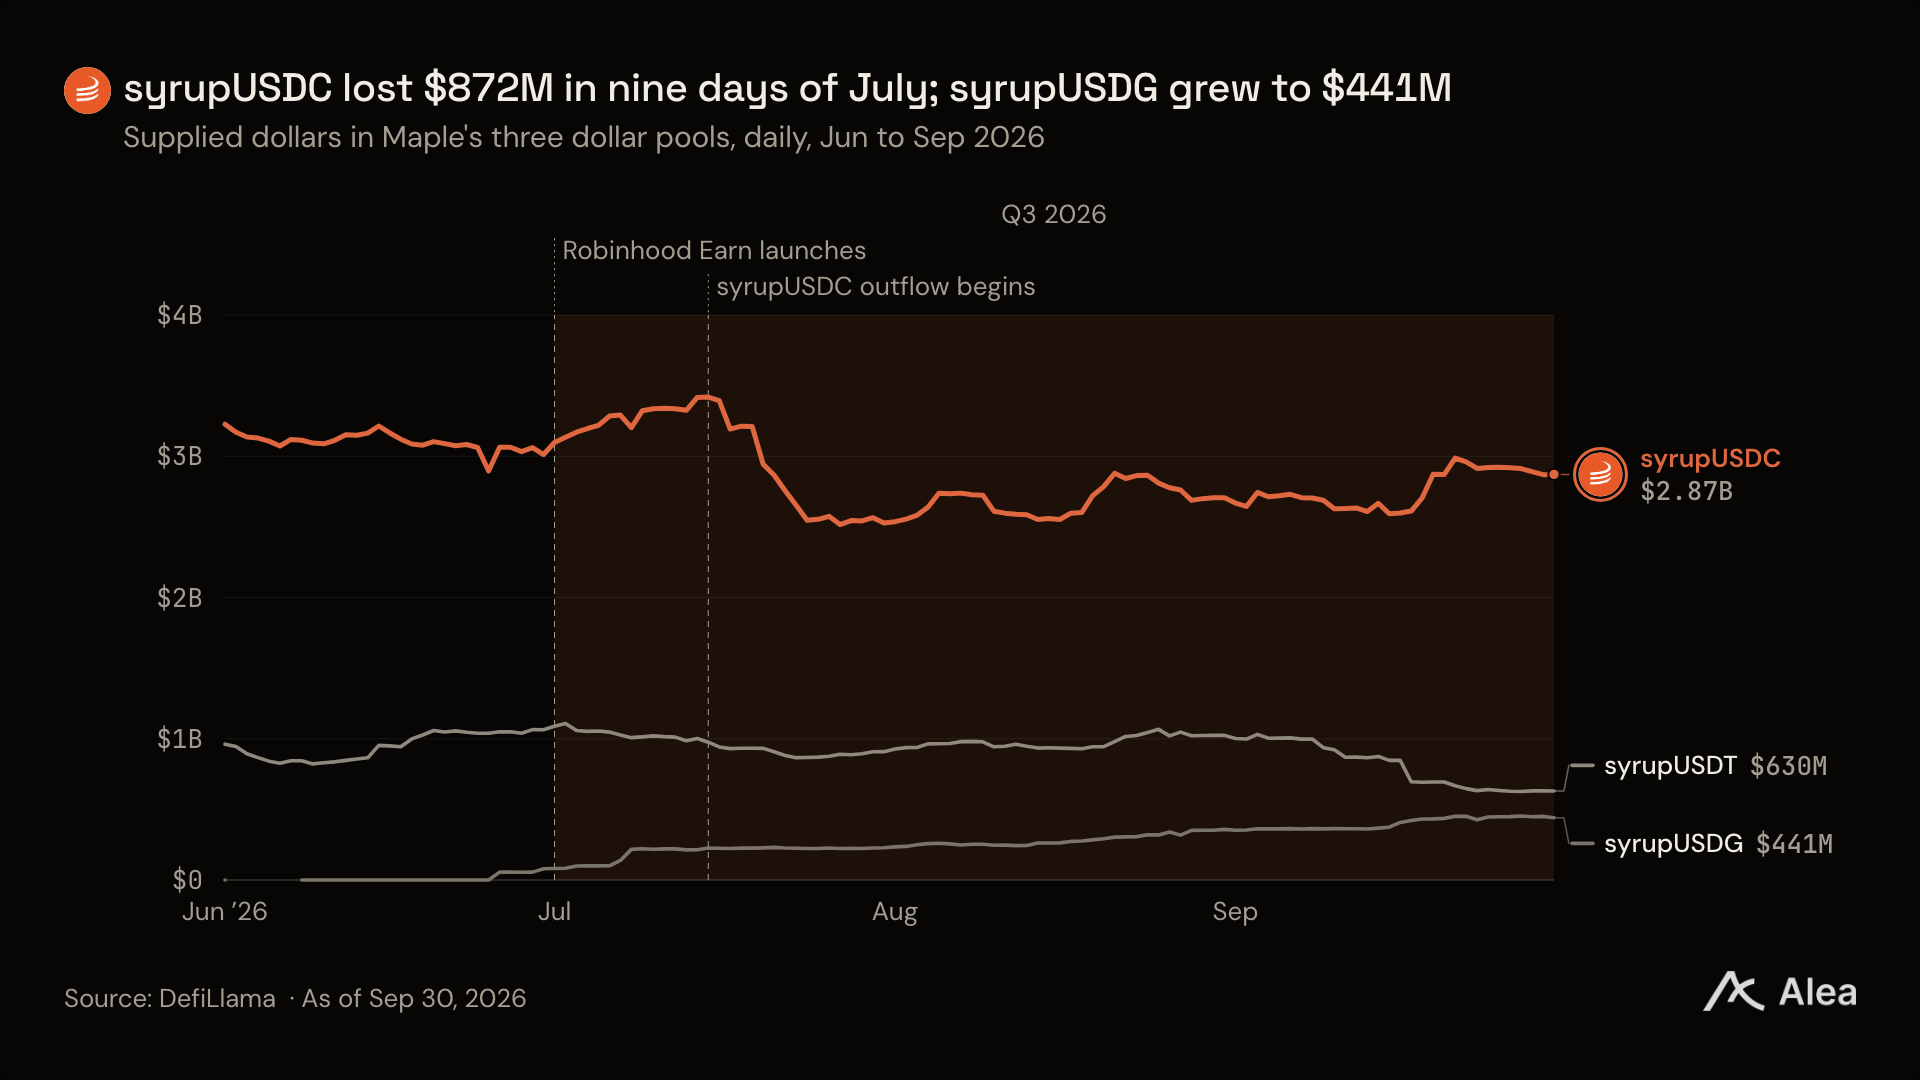
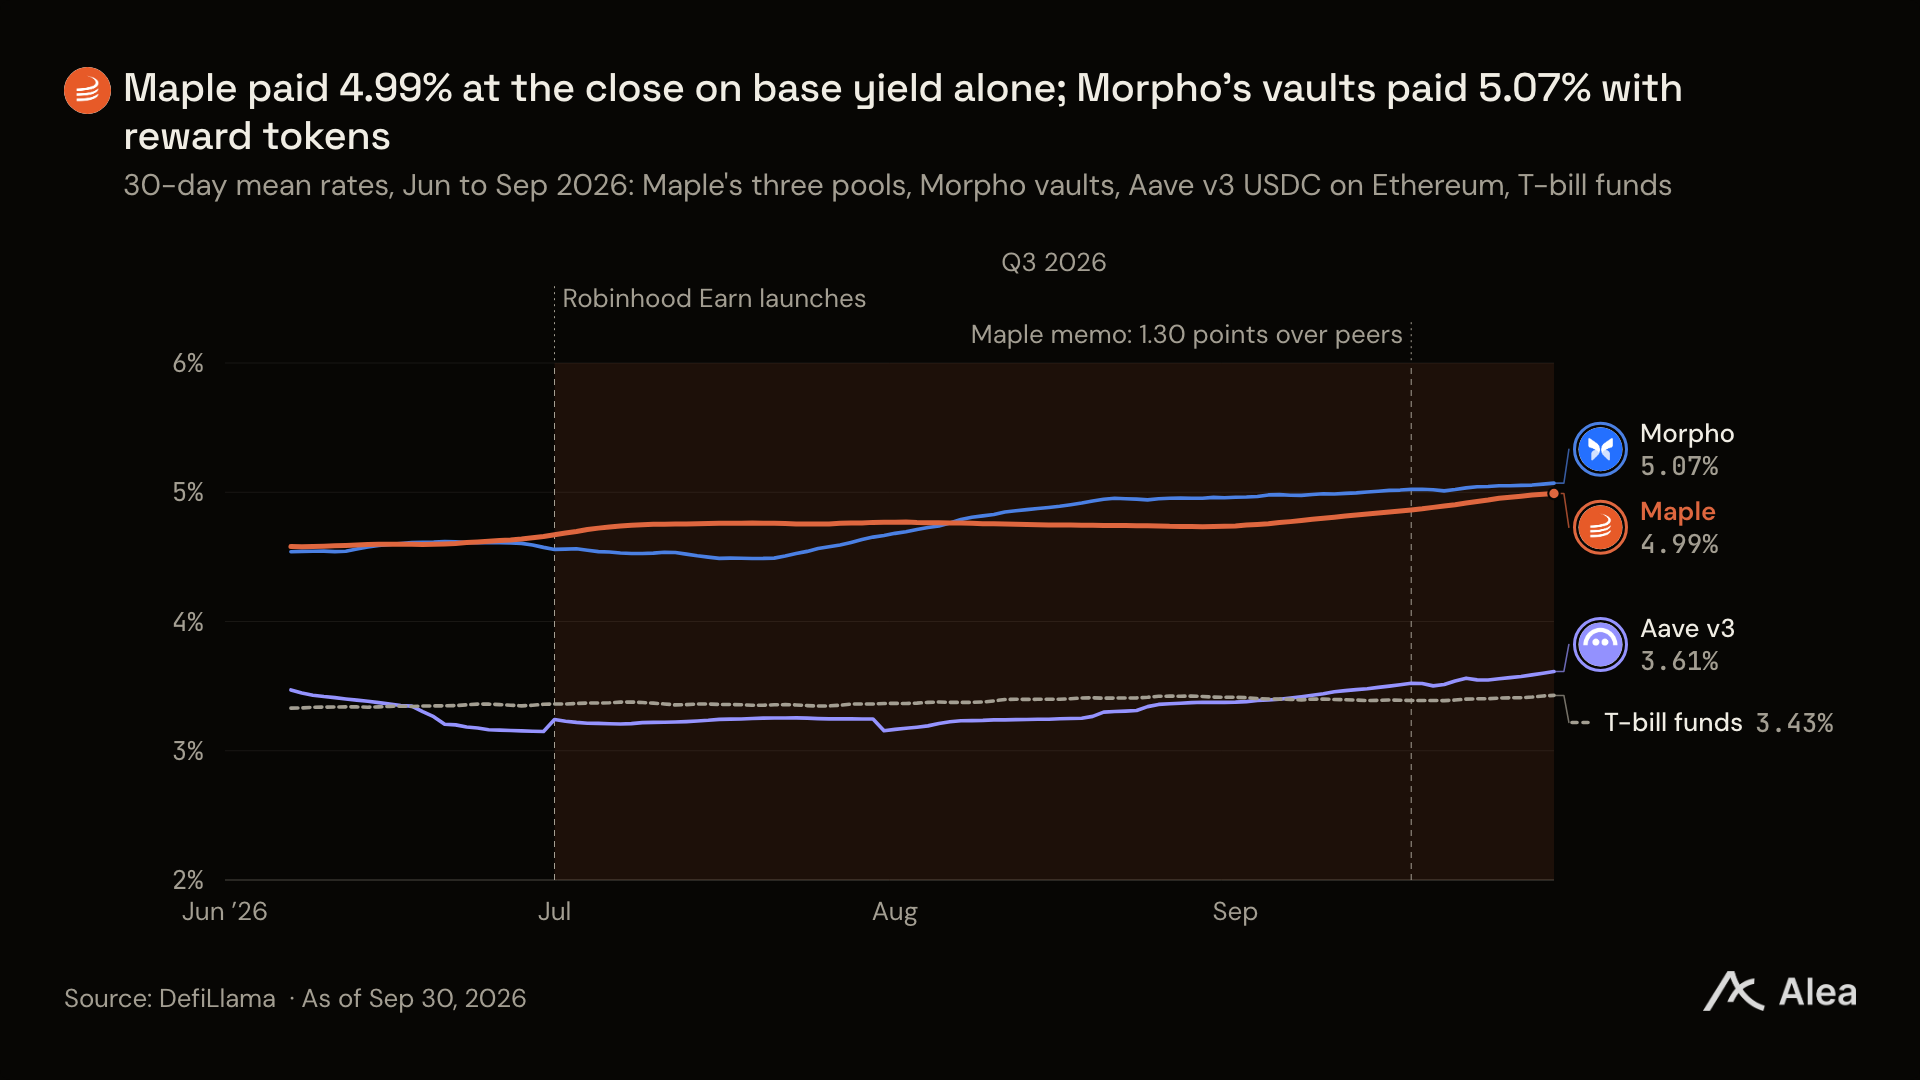
四半期全体を通じてMaplのパフォーマンスは常にAaveのUSDCマーケットを抑え続け、四半期末のスプレッドは1.38ポイント高かった。Morphoのバイオルトが僅か8月にリワードトークンの力で短時間逆転したのみであった。
Maplは「固定金利・オーバーカ collateral (担保超過)商業ローン」の機関向け提供に注力しており、その3つの米ドルプールは四半期の92日間すべてで米国債ファンドを上回り、リワードトークンに頼らなかった。預金は流動性調整を2回経験した。syrupUSDCプールは7月15日のピークから7月24日までに8億7,200万ドル流出したものの、ベース金利は4.8%前後で硬調を保った。同プールは四半期末に28億7,000万ドルで収束し、6月30日より1億4,100万ドル少ない。四半期を通じてsyrupUSDTは4億3,400万ドル縮小し、その多くは9月に発生した。一方、Earnバイオルトの適格担保となるsyrupUSDGは反動で4億4,100万ドルまで拡大した。3大プール合計の純減価は2億1,300万ドルである。新規採用した3戦略(格付証券担保直接貸出、資産支援証券化、先物現物ベース裁定)は十分な実績が積まれるまで、各戦略の設定上限を預金総額の5%以内に厳格に制限している。通常 withdraw はリアルタイムで到着し、約款規定によれば最長引き出し可能期限は30日を超えない。

syrupUSDTは9月5日から18日にかけて3億1,300万ドルの解約ラッシュに遭い、その大部分は9月9日、11日、17日の3回の集中引き出しに集中した。
全市場の資金プールを総合すると、オンチェーンスプレッドは第3四半期に倍増し、その中で最も持続性が高いのはベースイールドが国債に能動的にアプローチしている点である。ローンプロトコルの金利再設定とより高リターンな新規プールの出現により、ベース金利は基準国債比較で0.19ポイント向上した。同時に、米国債ファンドが徐々に新規発行高利回り国債へポートフォリオを更新するにつれ、0.21ポイントの伝播ラグ効果も漸次緩和されるだろう。リワードトークンは依然としてオンチェーン米ドル超過スプレッドの60%を占めているものの、プロトコル側が任意に一方的なリワード打ち切りを行えるため(例:Ethenaの9月30日撤退)、不確実性は高いままだ。すべてのリワードトークンを除外しても、オンチェーン米ドルは今なおトークン化米国債ファンドより0.49ポイントの純粋ネイティブベースイールドプレミアムを享受している。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @AleaResearch