


FRB、米財務省、米国会議の三重圧力が重なる、ゴールドマンサックス:2027年に流動性危機が発生
著者:董静、ウォールストリートCN
米国のマネーマーケットは静かに臨界点に近づいている。ゴールドマン・サックスの最新レポートは警報を発し、銀行準備金が需要カーブの急峻な区間の端にあると指摘。2027年後半には連邦準備制度理事会(FRB)、財務省、議会の三者による圧力が集中して顕在化し、その際リポ市場は激しい変動リスクに直面すると警告している。
ゴールドマン・サックスの利子率ストラテジスト、イザベラ・ローゼンバーグ氏は11月10日に発表した最新レポートで、現在のシステム流動性は「ちょうどすべてを正常に見せるには十分だが、予期せぬショックに対処するには不十分である」と指摘した。
レポートでは、2027年の債務上限制約に伴う財務省一般口座(TGA)の再構築が、より大規模な国債入札、強制リポ決済後の影響、そしてカレンシーファンド(通貨市場基金)の成長頭打ちと同時期に重なり合い、複合的な収束圧力をもたらすと見込まれている。
その間、FRBは今や稀な政策矛盾の状態に置かれている。同月内にFRBが短期国库券(T-ビルズ)の購入再開を図ると見られる中、FRB理事のウォーラー氏が既に公に50ベーシスポイントの利上げを示唆しており、12月の利上げは市場で完全に織り込み済みだ。CPI発表前には2年物米国債利回りはすでに4.61%まで跳ね上がった。
ゴールドマン・サックスは、FRBが2027年後半に利下げサイクルに入るものと予測しており、このタイムウィンドウは流動性リスクが最も顕在化する時期と強く重なっていると分析している。
表面の平静の裏で、準備金は崖っぷちに
2026年、リポ市場全体は概ね安定的に推移した。ゴールドマン・サックスのデータによれば、担保付オーバーナイト金融コスト(SOFR)は5月以来連銀の超過準備金金利(IORB)を下回り続け、約2ベーシスポイント低値で推移している。三方リポ金利(TGCR)もIORBに対し平均して約4ベーシスポイント低い水準にある。ゴールドマン・サックスのモデルでは、下半期以降の資金調達コストは実態経済の基礎的要因から想定される水準よりもさらに低下していると示している。
ローゼンバーグ氏はこの安定状態について、複数の要因が同時期に揃ったことに起因すると説明している。すなわち、準備金が範囲内の変動を維持していること、資金需要の低下、銀行側がFRBの常設レポfacility(SRF)の利用を優先していること、そしてeSLR(電子supervisory leverage ratio)の改正や担保付リポに関する規制変更などがディーラーの中継機能を改善させたことが背景にある。
しかしながら、ゴールドマン・サックスの散布図は一つの重大なリスクを浮き彫りにしている。同一の準備金水準(11%〜12%の範囲)において、システムは過去にIORBを上回る最大13ベーシスポイントのリポ金利(すなわち2025年秋の流動性逼迫局面)を記録したかと思えば、IORBを2〜9ベーシスポイント下回る緩やかな流動性環境を呈したこともある。同一の流動性水準でありながら、結果は真逆となったのである。
ゴールドマン・サックスは現在の準備金水準を「需要カーブがより急峻な領域の端に近い」と評しており、これはシステムが両極端な状態に向かうまでの距離が等しく近いことを意味するものである。
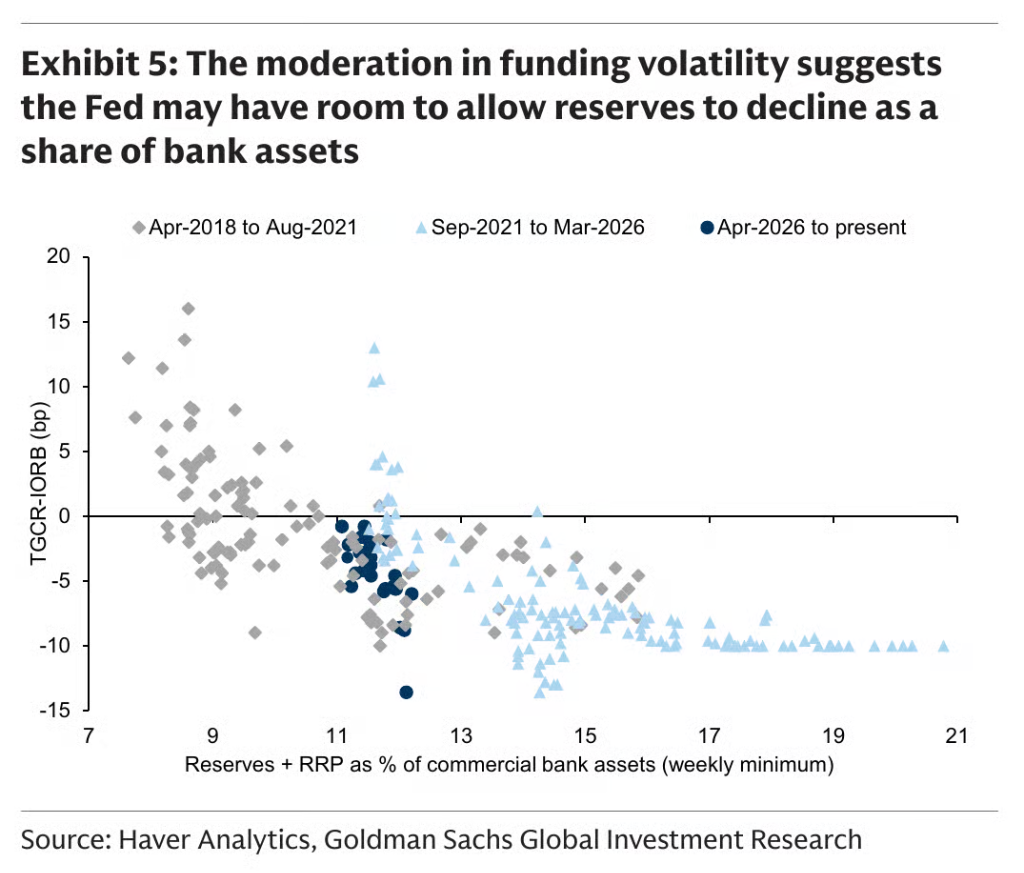
図:ゴールドマン・サックス研究が示す銀行準備金の資産比率とオーバーナイトリポスプレッド(TGCR-IORB)の分布関係
現在、準備金が銀行資産に占める割合は約11%で、2025年に流動性逼迫が発生した際の約14%という始点よりも低く、2019年の最低水準をわずかに上回っている程度である。
FRB:利上げと債券購入の平行線
FRBが現在直面している政策上の矛盾は、11月中に短期国库券(T-ビルズ)の購入再開が予想される中で、市場側では12月の利上げが完全に織り込まれてしまっている点にある。
ゴールドマン・サックスは、FRBが今月より月額約100億ドル規模の準備金管理購入プログラム(RMP)を再開し、2027年第1四半期までこれを維持すると予測。その後、2027年第2四半期からは月額約250億ドルに引き上げる見通しだ。このペースは準備金が銀行資産に占める比率を安定させておくために必要な水準として試算されている。
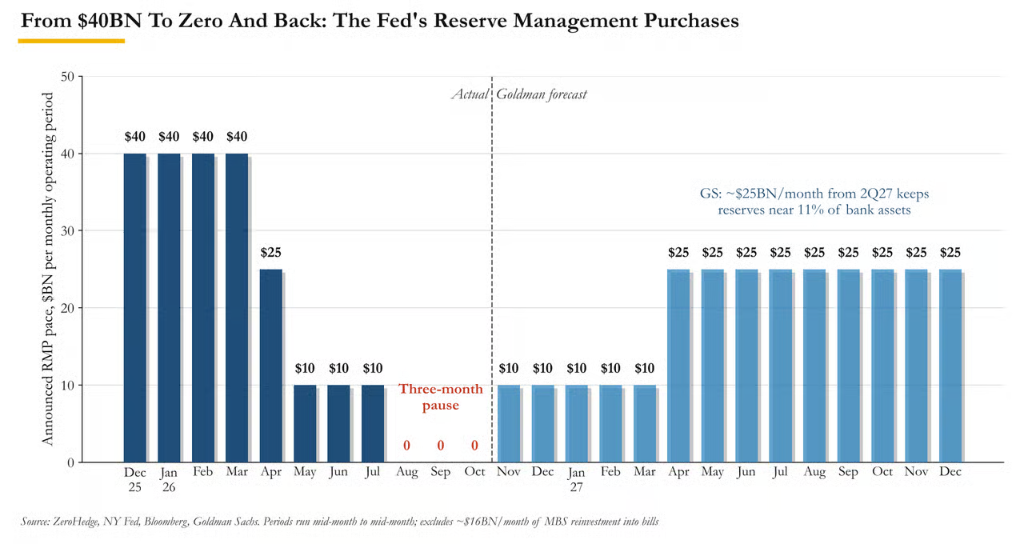
図:FRB準備金管理購入プログラム(RMP)の実施ペースとゴールドマン・サックスによる2027年末までの予測
MBSの満期資金のT-ビルズへの再投資分も合計すれば、ゴールドマン・サックスの予測ではFRBによるT-ビルズの月間総購入額は冬季の約200億ドルから、4月以降には倍増して約400億ドルのレンジに入ると見込む。RMPのみにおいても、2027年通年で約2,550億ドルの純粋な準備金増加効果が生まれる計算だ。
ゴールドマン・サックスは同時に、FRBが資金調達の条件が一時的に緩和したことを理由に量的引き締め(QT)を再開する可能性は低いとの見解を明確に示している。レポートでは、債務上限制約期間におけるTGAの減少がもたらした流動性の緩和は短期的現象だと指摘。いったん上限解除とTGAの再構築が行われれば流動性は急速に逆行し、その際には資金調達コストの上昇リスクが高まると警告している。
さらに長期のシナリオでは、ゴールドマン・サックスはFRBが国債ポートフォリオにおけるT-ビルズ保有比率が市場中立水準に達するまで購入を継続すると仮定しており、その実現は2028年頃と見込んでいる。
財務省:1兆1000億ドルのT-ビルズ、買い手はどこにいるのか?
ゴールドマン・サックスは予測する。2027年の米国債券純供給は2兆1,000億ドルから2兆2,000億ドルへ小幅増加するものの、構成は短期銘柄へ傾くと。純粋なT-ビルズの供給は約2,000億ドル増加して1兆1,000億ドルになり、FRB以外の民間投資家が消化すべき枠組みは今年度の約4,800億ドルから約6,000億ドルへ増加すると試算している。
ここでの課題は、T-ビルズの自然的な買い手であるカレンシーファンド(通貨市場基金)の成長が頭打ちとなっている点にある。2024年と2025年にはMMFの年間正味流入がともに約8,000億ドルに達していたが、今年の7月以降は資金流入が鈍化し、年間累計は約2,500億ドルにとどまっている。
これについてゴールドマン・サックスは、堅調なリスク資産リターンと高位の長期金利が資金を長期債券ファンドへ吸い上げているためと説明する。直近で株式市場のボラティリティが高まったとしても、投資家は現金への逃避ではなくポートフォリオの久期延長を選ぶ傾向が強いためだ。加えて、MMFはFRBの利上げ懸念から加重平均満期日(WAM)の意図的な短縮を進めており、これが財務省が発行する3ヶ月物および6ヶ月物のT-ビルズに対する需要減退を招いているという。
レポートでは、ウォーラー理事による50ベーシスポイントの利上げ示唆を受け、ファンドが短期久期を維持する動機がさらに高まりたとされている。その結果、T-ビルズとオーバーナイトインデックス・スワップ(OIS)のスプレッドは広がりつつあり、ゴールドマン・サックスはこの傾向はなお終了していないとの見方を示している。
国債の銘柄別動向については、ゴールドマン・サックスは2027年8月以降の入札規模が拡大し、2年〜10年物に集中すると予想。長期側は現状維持とした上で、リスク選好については小幅に下方修正するとみている。
議会:債務上限が最大の不確実材料
ゴールドマン・サックスは、41兆1,000億ドルという債務上限の制限枠が2027年第1四半期(最も早く2月)に到達すると予測。これ以降、財務省は純債務を増やすことができないため、TGA残高の取り崩しとT-ビルズの償還によって財政運営を維持することになる。TGAから資金が1ドル流出するごとに、それが銀行システムの準備金として注入される仕組みだ。
過去の3度にわたる債務上限トラブルを参考にすると、TGAは上限制約に触れてから最終合意に至るまでに平均して約4,000億ドル減少してきた。ゴールドマン・サックスの試算では、この規模のTGA減少とそれに対応するT-ビルズ供給の減少が、SOFRに対し約4ベーシスポイントの下方圧力をもたらす(1,000億ドルにつき約1ベーシスポイントに相当)と算出されている。
財務省の現金残高は今年の8月に1兆ドル近くに達していたことから、もし制約開始時点での残高がそれ以上であれば、潜在的な下落幅はさらに大きくなる可能性がある。
このため、2027年の春〜夏にかけては一時的に資金環境が予期せぬ緩和局面に陥る可能性がある。準備金の増加、T-ビルズ供給の減少、そしてリポ金利がIORBを一層下回る状況が展開されるのだ。
しかし、民主党が1月に上下両院の支配権を握った後、市場では債務上限交渉が長期化すると一般的に予想されており、エックスデー(Xデー=破綻の日)の予測は2027年第4四半期に集中している。BMOのVeal Hartman氏は選挙後に警戒感を示し、「金融市場は長期化する債務上限交渉の膠着状態に直面し、主権債務格付けの引き下げリスク、エックスデー前後での価格歪み、ならびに現金市場およびリポ市場における変動性の増大を招く可能性がある」と警告した。
いったん上限制約が解除されれば、財務省は大規模なT-ビルズ発行を通じて現金残高の再構築を図ることになる。このプロセスは完全な反転を遂げ、準備金が急減し、T-ビルズ供給が急増、リポ金利が跳ね上がる結果となる。ゴールドマン・サックスは、SRFのより積極的な活用と「十分な準備金」に関する定義の明確化が衝撃を緩和する助けにはなるが、完全に消失させることはできないと指摘している。
歴史的先例:2回のTGA再構築と2度の危機
ゴールドマン・サックスのレポートは2つの歴史的事例を引用しており、いずれも準備金が低位圏に接近する状態でTGAの再構築が起こした際、システム全体の衝撃を巻き起こしたことを示している。
【2019年】債務上限は8月上旬に凍結され、財務省は即座に現金残高の再構築に着手。9月17日にはオーバーナイト・リポ金利が10%まで急騰した。FRBは既に利下げサイクルに入っていたが、10月中旬に月額600億ドル規模のT-ビルズ購入プログラムを立ち上げ、それを「量的緩和安全ではない」と位置づけた。
【2025年】債務上限は7月に引き上げられ、財務省が現金残高の再構築を行った。10月31日には銀行がSRFから過去最多となる500億ドルを引き出した。これを受けFRBはQTを即時中止し、年内に3度の利下げを実施。さらに12月には月額400億ドル規模のT-ビルズ購入プログラムを起動した。
両方の事案は、FRBがTGA再構築後数ヶ月以内に利下げを実施し、貸借対照表(バランスシート)の拡大へと進んだ時点で終息した。しかも両局面発生以前に、当局者は公に準備金が十分であると表明していた経緯がある。
二つの予測ライン、同じ事象を指し示す
ゴールドマン・サックスのエコノミスト陣は、FRBが2027年後半に利下げサイクルを開始し、2028年初頭の3回の利下げを通じて連銀資金率(フェデラルファンド・ターゲットレート)を3.25%〜3.5%のレンジまで引き下げると予測している。その根拠として、インフレ動向、原油価格、およびAI関連の要素が挙げられている。
しかしながら、この利下げスケジュールをローゼンバーグ氏の流動性カレンダーと照らし合わせると、両者は極めて大きく重なっている。TGAの再構築、T-ビルズ供給の急増、8月以降のより大規模な国債入札、強制決済後の影響、そしてカレンシーファンドの成長頭打ち。これらの要素がすべて同一のタイムウィンドウに集中するのである。
ゴールドマン・サックス・レポートの結論は、当時のFRBの政策は依然として資金市場における安定要因であり続けるべきだが、「進行路線上に起伏が生じ、各所の障害物が出現し、年内の後半になれば資金環境の締まりリスクが次第に累積していく」となっている。
留意すべきは、FRBがコアCPI対策に追われており、リポ市場の乱れに対して利下げで対応することを躊躇する場合だ。その場合、新たな緩和サイクルの第一歩は、フェデラルファンドレートではなく、T-ビルズ購入額の拡大という形で静かに表れる可能性が高い。ゴールドマン・サックスが予測する月額250億ドルという数値は、実際には下限に過ぎないかもしれない。













