買い戻しと焼却は単なる空約束か?トークンと株式の埋め難い権利の溝
執筆:プラティク・デザイ
翻訳:Saoirse、Foresight News
企業の株式を保有すれば、残余請求権を享有します。会社が他のすべての債権者に支払いを完了した後、残りのすべての資産は株主のものとなります。資金の償還順序は、従業員給与、債券保有者および貸付機関、一般債権者、税金、優先株、そして最後に普通株主となります。
この残余請求権には专属権利も付帯します。会社管理者を選出する投票権、会社が配当する股息の共有権があり、もし会社が売却または清算された場合、残余資産を分配される権利もあります。
長年、各大暗号資産プロトコルはトークン保有者に対して類似の青写真を描いてきました。少なくとも宣伝文句においてはそうです。トークンを保有すれば、ネットワークのガバナンス決定に参加でき、プロジェクトの将来の収益と成長の配当を共有できると。しかしこの言い分は最初から一方的な約定でした。暗号資産業界はこの事実を長年意図的に回避してきました。過去に鋭い利益相反が存在しなかったからです。しかし現在、局面は変わりつつあります。
此前は規制に空白があり、暗号資産プロトコルはこの言い分でトークン保有者をなだめることができましたが、現在進行中の《CLARITY Act》はこの灰色地帯を封鎖することになります。一部の暗号資産プロトコルは株式を発行する一方で、大衆向けにトークンを販売しており、両方の保有者が併存する状況は、株主とトークン保有者の間の権利の大きな差異をさらに浮き彫りにしています。
所有権が本当に意味するもの
株式が不朽の金融ツールとなっている理由は、単に投資収益によるものではありません。多くの場合、債券の方が収益が高く、変動も小さくなります。株式の独特な魅力はその権利構造にあります。それは契約効力を持つ企業の所有権を表します。会社が利益を上げた後、取締役会は配当を支給することができ、株主は法的に収益を享有します。もし取締役会が配当を拒否すれば、株主は投票して取締役会を改組できます。もし多数の株主が会社の売却を希望すれば、その要望には実現途径があります。これらすべての権利は、単に経営陣の善意に依存するものではありません。
過去 100 年、企業は株主の日常経営への掌控力度を調整してきましたが、企業の収益に対する株主の法的請求権は基本的に揺らぐことはありませんでした。
2004 年、Google が IPO し、二重株式構造を導入しました。創設者のラリー・ペイジ、セルゲイ・ブリン、当時の CEO エリック・シュミットの投票権は一般公衆株主の 10 倍に達しましたが、普通株主が享有する経済的収益権は創設者や内部関係者と完全に対等でした。Snap Inc. は 2017 年に投票権のない株式を発行しました。Berkshire Hathaway は 1996 年から二重株式制度を実施しています。
以上の事例は伝統的な持株模式を再構築しましたが、它们はすべて株式の最も核心的な基盤を保持しています:裁判所によって強制執行可能であり、企業の残余価値に対する法的請求権を有する点。
一方、暗号資産プロトコルのトークン保有者はこの権利を全く有しません。彼らは配当を得る権利がなく、企業が買収された場合も、売却代金を分配される資格はありません。これが真に資産を所有することと資産を所有していると告げられることの本質的な違いです。すべての所有権に関する法律体系は、所有者が強制執行可能な権利を有することを默认していますが、トークン保有者には何もありません。
プロジェクトがトークン価格を支える一般的な方法は、収益の一部を二次市場で買戻しおよび消却することです。しかし最悪な点は、このような安排はいかなる契約による強制拘束も受けないことです。プロトコルは取締役会の承認を経ずに、買戻し消却政策を変更、停止、あるいは完全に终止できます。権益を損なったトークン保有者は、法的維権を発動する根拠を持ちません。
権利の溝がずっと存在していたのに、なぜ今になって重点的に議論されるのか。暗号資産業界の発展初期には、この矛盾は突出していませんでした。当時、参照対象となる株式保有者は存在せず、市場にはトークンという一类の資産のみ existed。コミュニティユーザー、創設チーム、プロジェクト側がすべてトークンを保有しており、各方の利益は天然的に一致していました。
しかし現在、バランスは崩れつつあります。
成熟した暗号資産プロトコルは徐々に商業化運営へ转向し、収益、製品、ユーザー体量が核心指標となっています。早晚它们は大規模な融資扩张が必要になり、大口資本を獲得する最も成熟した方法は、依然として伝統的な資本市場から資金を調達することです。これは Google や Snap が上場し、Tesla や SpaceX が上場前に私募融資を行ったのと同じです。
7 月 1 日、Venice AI は 6500 万ドルのシリーズ A 融資を完了し、Dragonfly と Coinbase Ventures がリードし、企業評価額は 10 億ドルとなりました。投資家は 8.98% の株式外加トークン報酬を獲得しました。この融資アーキテクチャは所有権構造を徹底して変え、暗号資産業界が 10 年来意図的に無視してきた構造的欠陥を露呈しました。
融資前、Venice には一種類の権益保有者のみ existed。融資後は二つの群体に分化しました。第一类は株式投資者で、正式な法律契約、取締役会席位、情報知情権、希薄化防止保護を有し、法的に会社の 8.98% の資産に対応する収益を享有します。第二类は原生トークン VVV 保有者で、会社が自発的に推進する消却計画のみに依存し、プロジェクト側はいつでも政策を终止できます。
今回の融資は Venice の株式に市場評価額を確立しました。将来の企業成長によって生じる増値は、株式投資者は法律契約に依靠して直接享有します。トークン保有者は成長の配当を自動的に共有することはできず、収益があるかどうかは完全に Venice の経営陣が買戻し消却を継続して執行するかどうかにかかっています。つまり、企業の将来のあらゆる収益の分配主導権は経営陣の手中にあります。経営陣は両方の保有者を公平に扱うこともできれば、トークン買戻しを直接放棄することもできます。
Venice は孤立した事例ではありません。Aave はプロトコルの 100% の収益を AAVE トークンの買戻しに使用しています。Hyperliquid は暗号資産市場規模トップクラスの買戻しメカニズムを構築し、累計 12 億ドル以上のプロトコル収益を HYPE の買戻しに投入し、毎年 97% の手数料を分配し、対応する時価総額の年間買戻し比例は約 5%~6% です。これらのプロジェクトは Venice 模式の株式融資尚未开展ですが、すべて同じ底層の難題に直面しています。買戻し政策は完全にチームの自主裁量に委ねられており、Hyperliquid チームが支援資金を流用することを阻止できる規則はありません。
ある現実の事例が結末を示すのに十分です。2026 年 5 月、Sol Strategies は 1800 万ドルで Houdini Swap を買収しました。買収資金はすべて創設者と株式保有者に支払われ、Houdini Swap の原生トークン LOCK 保有者は一无所獲し、トークン価格は一路帰零しました。
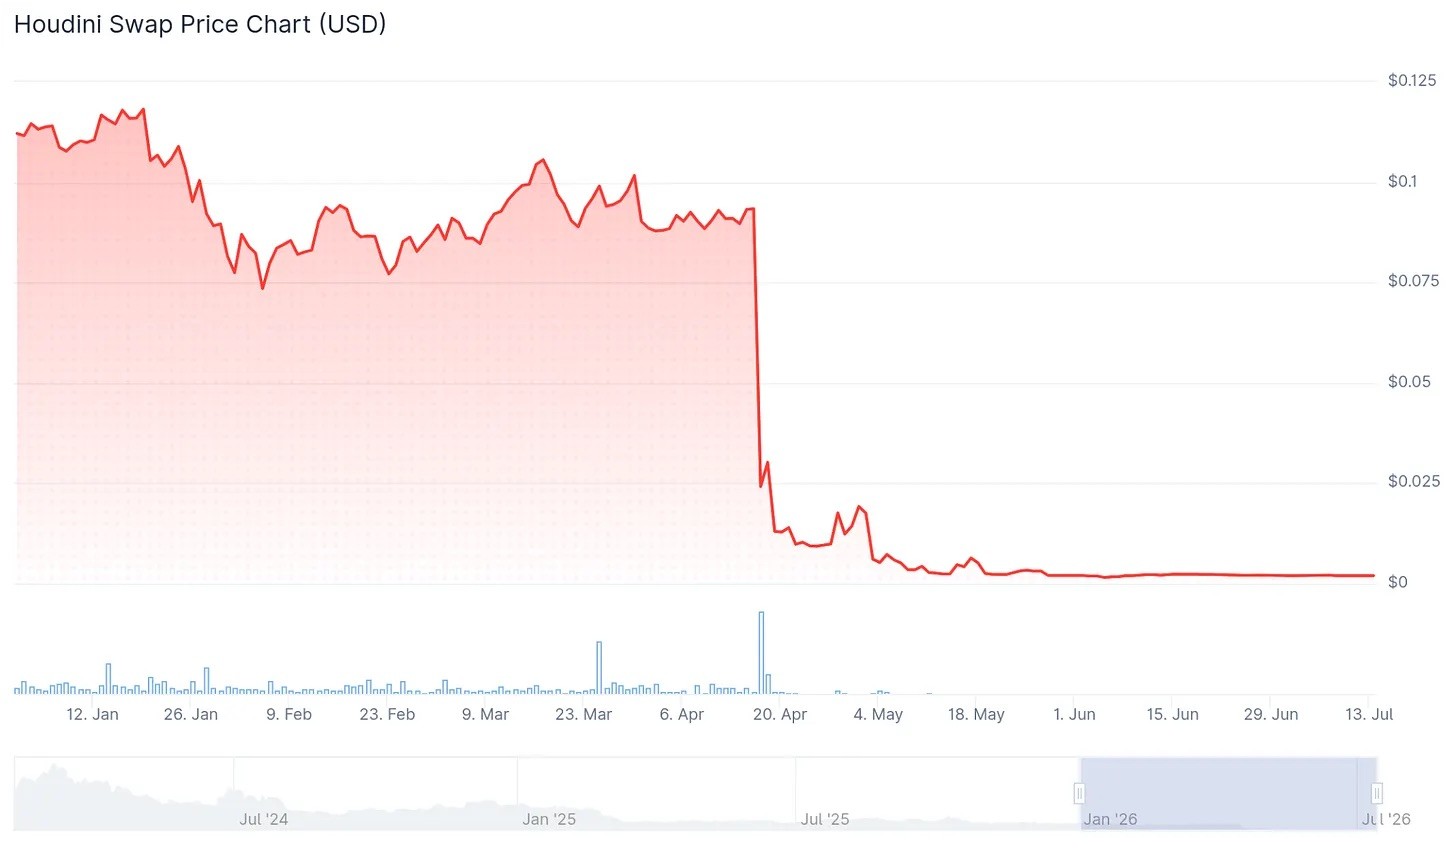
出典:@coingecko
上記の事例は証明しています。元々トークン保有者の利益を保障するために用いられたメカニズムの最終制御権はプロトコルの手中に掌握されています。投資者がトークンを保有して期待するすべての収益は、完全にプロジェクト経営陣が主意を変えるかどうかにかかっています。根源在于:買収側にはトークン保有者に対して補償を行う法律上の義務が何もありません。
法律レベルの困局
《CLARITY Act》は 2025 年 7 月に米国衆議院を通過し、2026 年 7 月現在も参議院に搁置されています。一旦落地すれば、上記の矛盾をさらに激化させることになります。法案はすべての暗号資産トークンを二つの規制カテゴリに划分する予定です:
- デジタル商品:CFTC によって規制(原油、小麦、黄金などの大宗商品はいずれも該機構の管轄に帰属);
- 投資契約資産(証券):SEC によって規制(株式、債券の規制機構)。
ほぼすべてのプロトコルはトークンがデジタル商品に分類されることを希望しており、そうすれば公開取引所で自由に取引できるようになります。一旦証券範疇に劃入されれば、トークンの流動性は大幅に萎縮し、コンプライアンスコストが绝大多数のプロジェクトを圧殺することになります。
二つの規制トラックに付随する制約条件こそが、鍵となる矛盾所在です。
法案は明確に規定しています。デジタル商品トークンはガバナンス権、ステーキング報酬を設定でき、価値はプロトコルの使用量の上昇に伴って高まることができます。しかし発行側はトークン保有者に対して企業の収益、利潤、資産、債務に対する法的請求権を付与することを厳禁されています。通俗来讲:トークンはネットワークの使用によって生じる価値をキャプチャーできますが、このネットワークを運営する会社の企業増値を享有することはできません。
プロトコルは依然として価値と取引活跃度挂钩するトークンを設計できますが、企業経営収入をトークン増値の基礎としてすることはできません。買戻し消却はまさにこの規制の灰色地帯に落ちています。迄今为止 SEC は明確に定性していませんが、規制機構にはトークン保有者に有利な解釈を行う義務はありません。
規制の空白期間中、プロジェクトは法律の霧の中を游走し、対外的にトークンを非正式な株式に近似すると宣伝し、規則の模糊性を利用して投資者を惹きつけていました。当下《CLARITY Act》は尚未生效しており、這類の宣伝を禁止する法条はありません。しかし法案が落地した之后、プロジェクトはトークンを商品に分類する一方で、保有者に企業所有権を享有すると約束することは再也できません。
多くのプロトコルはすでにコンプライアンスの縁でバランスを見つけることを試みています。Aave は 6 月 27 日に Aavenomics 3.0 を上线し、委員会による人工管控の買戻し模式を廃止し、自動化され、人為的に干渉できないオンチェーンメカニズムに置き換え、プロトコルと GHO(Aave の分散化超過担保安定幣)の全部収入を二次市場での AAVE 買いに使用します。
Aave 創設者のスタニ・クレチョフ氏は、このメカニズムは自動化され、変更不可であると称しています。これはおそらく DeFi プロジェクトがコミュニティに対して拘束力のある約束を行う極致の試みでしょう。
しかし Aavenomics 3.0 は結局のところ単なるコードであり、本来強制効力を具備すべき法律契約は依然として缺失しています。Aave ガバナンス議会は依然として投票を発起して買戻しメカニズムを关停できます。利益を損なったトークン保有者はプロジェクトの違約を訴えることはできません。最多でも、大多数の保有者がガバナンスチームの坚守を信頼しようとする政策と見なすことしかできません。すべて証券备案を繞开し、価値キャプチャーメカニズムを搭建しようとするプロトコルは、未来に《CLARITY Act》带来的制限に遭遇することになります。
同時に、Aave もすぐに Venice が直面した難題に直面するでしょう。6 月末に消息が传出し、Kraken の親会社 Payward が Aave グループの 15% の株式を買収することを交渉しているとされています。対応する評価額は 3.85 億ドルです。スタニ・クレチョフ氏は取引対価の評価額に疑問を呈しましたが、交渉が実在することを否認はしませんでした。もし取引が落地すれば、Aave は流通トークンの上に正式な株式を増設する二番目の头部プロトコルとなります。
暗号資産プロジェクトはこの「株式+トークン」という二重所有権構造を合理化できるのか?
業界で一般的な弁解の理由は、トークンは真實な应用効用を具備しているというものです。例えば Venice の DIEM トークンは、毎日 1 ドル額面の AI 算力と交換でき、应用型トークンに属します。各類の取引所手数料トークンも同理です。しかし効用型トークンには天然的な短所があります。価値は使用場景に绑定され、長期にわたって複利増値することは困難です。まるで賭博場のチップのように、場内での消費のみに使用でき、終了後に現金と交換するものです。たとえ有人が長期にチップを保有していても、賭博場の場景を離れれば価値貯蓄属性は存在しません。等額の算力と交換できる DIEM のロジックも同理です。短期の需給失衡或许価格を押し上げることはできますが、長期にわたる持続的増値を形成することはできません。
一旦プロジェクトがトークンを販売する際の核心的なマーケティング文句が「プロトコルは盈利を利用してトークン価値を押し上げる」であれば、該トークンの本質は偽株式であり、《CLARITY Act》の証券資産に対する認定基準を回避することは困難です。
プロトコルの前には明確な二つの道しか選択できません。第一種、トークンの位置付けをデジタル商品と認め、トークンが企業経営収益を共有できると宣伝することを停止する。第二種、もしトークン保有者に真實な経済収益を享有させたいのであれば、必ずトークンを証券として登録し、対応するコンプライアンスコストを負担しなければならない。
過去 10 年、「トークン=資産」というナラティブが成立したのは、すべての人が条款細則を深究することを不愿だったからです。只要市場各方が这套規則を黙認すれば、ゲームは継続できました。しかし一旦外部の株式投資者が正式な投資契約を持って入场すれば、旧ナラティブは瓦解します。Aave の自動化買戻しメカニズムは或許トークン保有者をなだめる最优方案ですが、この保障の有効期限は、ガバナンス層が投票して規則を修改する那一天で止まります。そしてこの日は、各大头部プロジェクトにとって或許一份の投資条款清單しか離れていないかもしれません。