管理費引き上げがQ3収益成長を牽引、Mapel買取が中間範囲に突入
著者:Alea Research
編訳:TechFlow
TechFlow解説:Maple Financeは2026年第3四半期、syrupUSDCの管理手数料率を引上げ、9月のプロトコル収益が157万ドルに達する押し上げを行い、初めてMIP-021に基づく買戻しの中位帯域に突入した。
Sky分配器でのリデームおよびレバレッジ資金の撤退により総預金高が減少したものの、フィンテック用途向けsyrpUSDGは依然として急速な資金流入を果たした。
本稿ではオンチェーン lending データとプロトコル財務レポートに基づき、手数料改定が預金1単位あたりの収益創出能力に与えた寄与度を分析し、3つの新規成長チャネルとリデームキューの状態を検証するとともに、現在のSYRUPの収益対株価倍率(8.8倍)と同等プロトコルとの価格差を比較する。
Maple は目指すよう、ステーブルコインのクレジットおよび収益レイヤーになりうる存在である。第3四半期においてsyrpUSDGを通じてそのクレジットエンジンをフィンテックアプリケーションへ拡張した。平均貸出規模の拡大が7月の収益を押し上げ、手改正定が8月および9月の収益成長を牽引した。
9月に計上された157万ドルの収益は、SYRUPの買戻しを7月の買戻しルール「MIP-021」の中位帯域に誘導した。第3四半期中に2つのSky分配器は約4億2200万ドルの資金を引き揚げた。
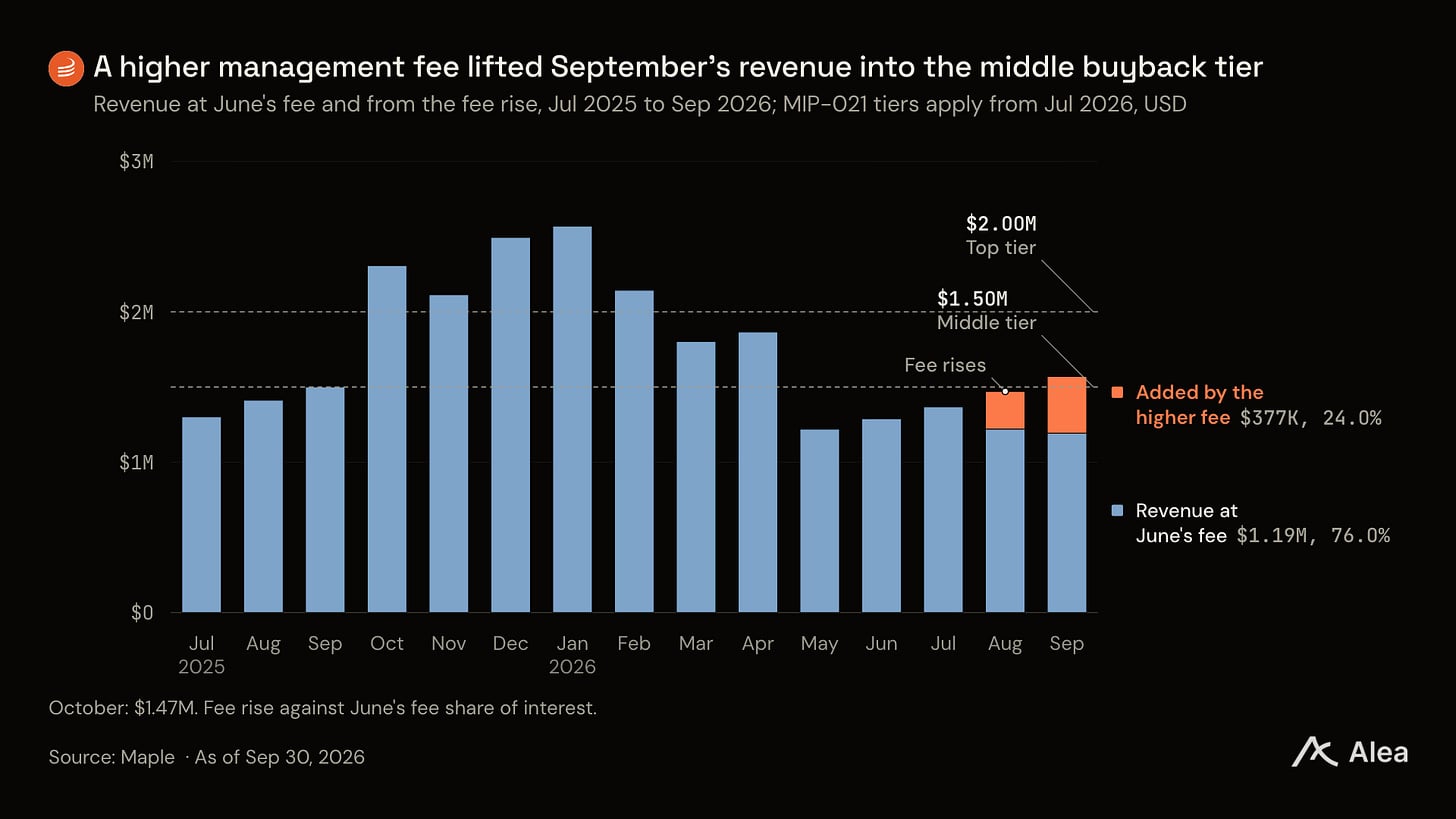
図:6月の手数料率を基準としたMapleの月間プロトコル収益に、8月の手数料値上げによる増加分を加えたもの。MIP-021における買戻し閾値である150万ドルと200万ドルを対比(データソース:Maple Transparency、Maple Loan Events)
もし6月のレートを維持していれば、9月の収益は約119万ドルとなるはずであり、これは中位帯域の買戻し閾値を下回る。第3四半期において、借手のローン手数料はMaple収益の82%を占め、2026年第1四半期の33%を上回った。
続く10月は収益が147万ドルまで減少し、中位閾値にはわずか3万5000ドル不足したため、当月の買戻し率は10%(約14万7000ドル相当)まで低下した。
重要ポイント
8月から手数料率が引上がった後、第3四半期は毎月収益が増加し、9月には157万ドルに到達した。通期の第3四半期収益は441万ドルで、第2四半期の438万ドルを上回った。
syrpUSDGはローンチ初四半期で1億7600万ドルの預金を獲得し、10月にもさらに1億4200万ドルの純流入があった。その大部分のアセットは保有者に担保として利用され、MorphoおよびAave V4のセントラルマーケットにて lending に回された。
MIP-021規則によると、買戻し資金は第3四半期の収益の13.6%を占め、2026年上半期は3.4%、2025年同四半期は25%だった。今四半期、Syrup戦略ファンドのために合計290万枚のSYRUPを買戻した。
9月30日現在、Mapleはオンチェーン上で4番目に大きなlendingプロトコルであり、未償還ローン規模は16億7000万ドルに達した。昨年12月31日以降、そのローン規模は2.7%増加したが、トップ10プロトコルはこの期間に15%減少した。ただし第3四半期においては、トップ10プロトコルが32%増加した一方、Mapleは縮小傾向にあった。
2つのSky分配器でのリデームおよびレバレッジ付きsyrpUSDT資金のPlasmaからの撤退により、総預金高は17%減少した。9月30日現在、Sky、Ethena、Maple自己ウォレットを除く他者が合計10億3000万ドルを保有しており、6月30日の水準と同等となった。
2つのSky分配器撤退の一方で、3チャネルが成長
Mapleは暗号資産(主にBTC)を担保に機関に対しステーブルコインを lending している。Aaveと同様に collateral の価値は loan amount を超える必要があるが、Mapleは各 borrower の underwriting 評価を独自に完遂している点に特徴がある。
8月以来、ローンが次の interest period に入るとともに、syrpUSDCの手数料は1ドル当たり約8セントから15セントへ引き上げられ、この差分は depositors 負担となっている。
第3四半期では3つのチャネルが成長を記録した。7月1日のローンチ以降、syrpUSDGの規模は1億7600万ドルに達し、その多くがRobinhood Earnに対応するMorphoマーケットへ担保として流入した。
同時に、AaveのMonad市場は1億4000万ドルのsyrpUSDCを吸収し、Ethereum上のAave市場には1億600万ドルのsyrpUSDTの新規流入があった。
9月30日現在、Maple Institutionalの総預金3億5000万ドルのうち、Ethenaのウォレットが3億400万ドルを保有していた。10月下旬にEthenaは5600万ドルを引き揚げ、11月10日には残る約2億5000万ドル分の redemption を申請した。
加えて、Mapleは9月14日にZodia CustodyのInterchangeを接続し、9月16日にはCircleのArc上でリリースされたsyrpUSDCを運用開始した。
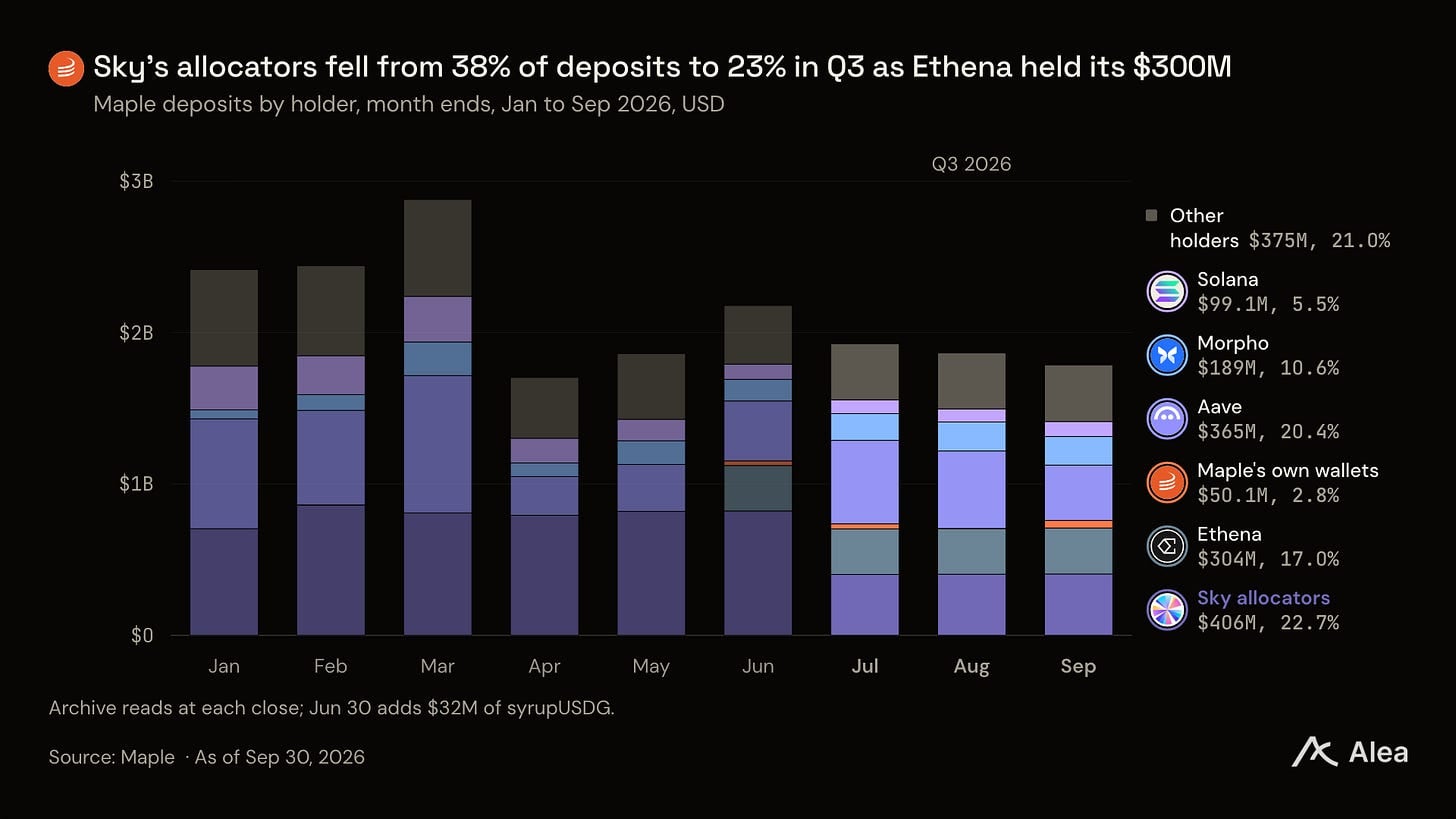
図:2026年月末日時点の保有者別Maple預金構成。Sky分配器の保有高は6月30日の8億2200万ドルから9月30日には4億600万ドルへと減少(データソース:Maple Transparency、オンチェーン残高)
Plasmaからのレバレッジ ポジション退出に伴い、他のチェーン上のsyrpUSDTは3億3000万ドル減少した。そのうちあるウォレットが約1億200万ドルをイーサリアム上のAaveへクロスチェーン transferした。
7月15日から24日の期間中、syrpUSDCプールの資金プールは3時間でSkyからの全 redemption リクエストをUSDCにて即時清算した。この間、loan sizeは2億2000万ドル減少し、internal allocationは1億3900万ドル減少した。8月31日現在、Maple全プラットフォームのloan規模は17億5000万ドルに達した。
10月30日以降、syrpUSDCの出金速度は鈍化した。10月31日提出の request の median processing time は44時間であったが、7月1日から10月27日の期間はわずか約3分程度であった。
その後、11月7日までに25時間、11月9日までにさらに48時間、キュー決済が一時的に停止された。11月10日以降、redemption request は数分で清算されるペースへ復帰した。
手数料上昇の方が貸出拡大よりも収益への寄与度が大きい
月間収益は平均預金規模に1ドル当たり預金あたりの収益性を乗じたものである。6月から9月にかけて預金規模は減少したが、1ドル当たり収益性が全ての増加分を支えた。
3月21日時点では、貸款が預金の27%(29億8000万ドル中8億700万ドル)を占めるのみであり、残り資金は内部配分、現金、およびAaveとSkyの戦略ポジションに分散されていた。
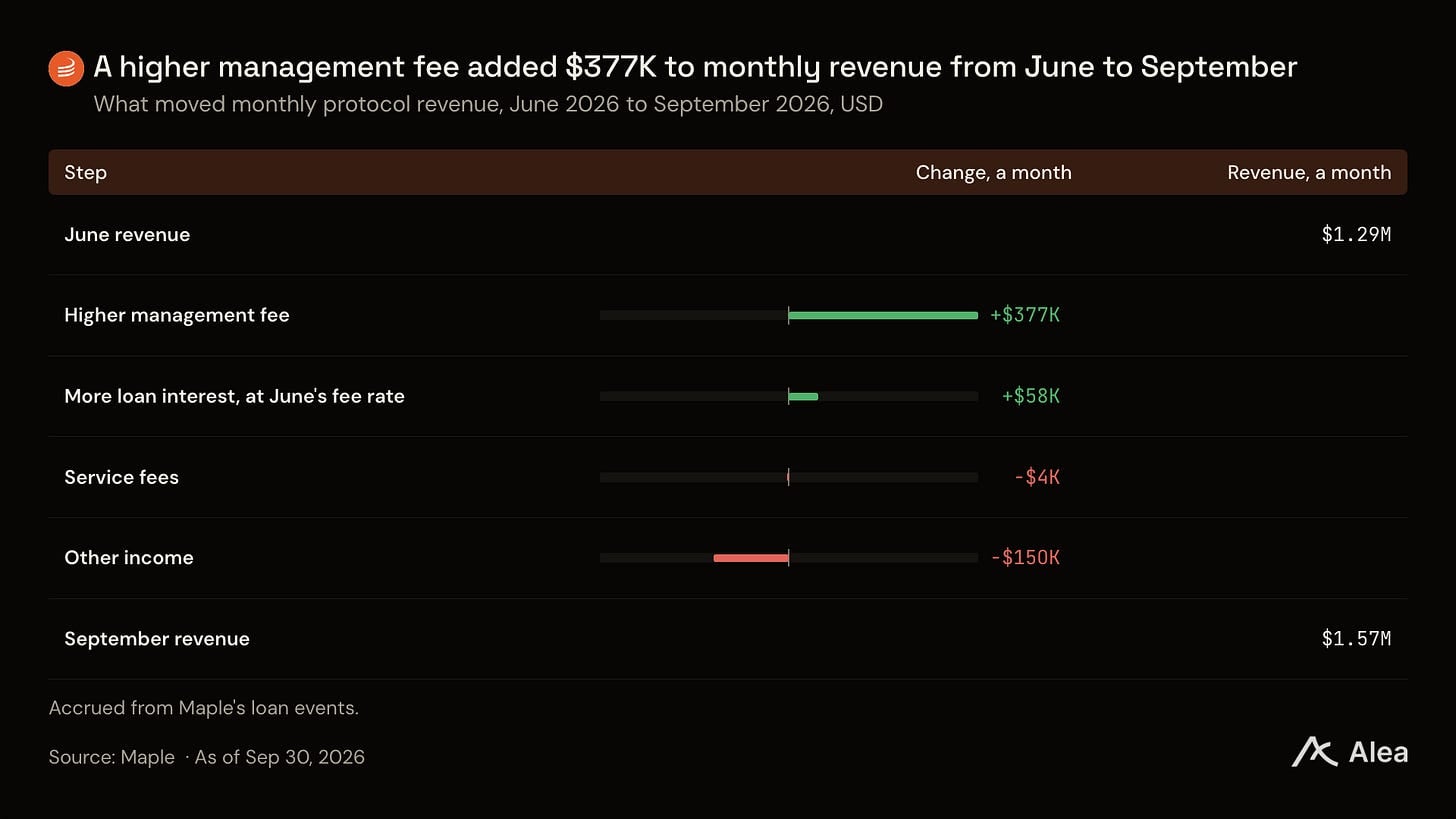
図:2026年6〜9月。手数料引上げが月間収益に37万7000ドルの増加分をもたらす一方、ローン金利増加による寄与は5万8000ドル(データソース:Maple Transparency、Maple Loan Events)
4月16日から25日にかけて預金が14億1000万ドル減少し、その大半は内部配分資金によって清算された。5月以降、Mapleは保留資金をより多く lending に振り向けた。
8月の手数料引上げが決定的な押し上げ要因となった。もし6月のレートを維持していれば、9月の1ドル当たり収益性は6月水準を下回っただろう。9月の貸款が平均預金に占める割合は93%に達し、手数料値上げ後、1ドル当たり預金年利回りは1.04%と2月以来の高水準へ上昇した。10月はわずかに0.92%まで低下した。
2023年6月にMapleが開示期限ローン最初の発行を行って以来、syrpプールならびに担保つき機関資金プールにおいて、loan impairmentや collateral seizure が発生したことは一度もない。
10月30日時点のMapleのReserve Proofによれば、collateral ratio は syrup ローンに対して1.4倍から1.7倍の間で維持されており、Binance への資産保管はゼロであることを示している。
現在のトークン価格が織り込む収益予想は実際の収益力を下回る
第3四半期にSYRUPは65%上昇し、ETHの71%の上昇に近い水準だった。その後10月に29%の利益確定売りを受けた。9月30日終値基準のP/S倍数は第3四半期収益の年換算で15.1倍となり、Aave、Sky、Sparkの中位数8.5倍を大きく上回った。
10月31日時点で第3四半期収益に対する評価倍数は10.7倍まで低下した。11月11日終値では、SYRUPが再び17%下落し、評価倍数はさらに8.8倍に圧縮された。
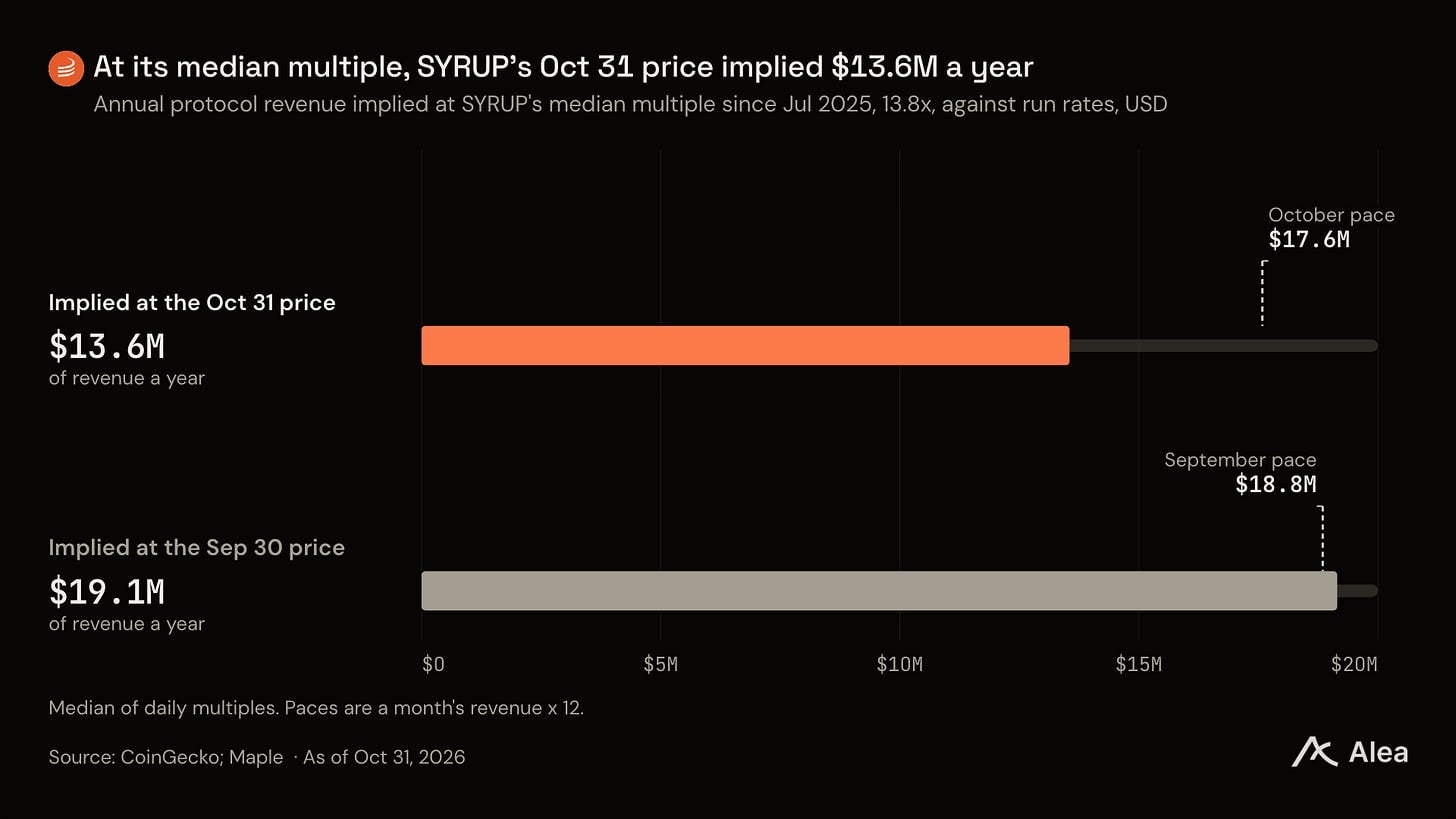
図:2025年7月以来の13.8倍という中央値評価倍率から逆算したSYRUPの時価総額が織り込む年間収益と、Mapleの実績収益を対比(データソース:CoinGecko、Maple Transparency)
2025年7月以来の中位数倍率13.8倍を用いて試算すると、10月31日時点のSYRUP価格は年間収益1360万ドルを織り込んでいた。
一方、第3四半期収益を年換算(4倍乗算)すると、Mapleの実績年率収益は1760万ドルに達した。10月の収益ペースはこれとほぼ同等であり、9月は年換算で1880万ドルに達するハイペースを記録した。
10月の純増8000万ドルの追い風を受け、10月31日時点の総預金高は18億7000万ドルとなった。そのうちsyrpUSDGの月次純流入1億4200万ドルが主な支えとなっており、11月7日には預金高は微減して18億1000万ドルへ低下した。
多くの新規資金はMorphoのArbitrum市場へ担保として流入し、10月31日時点でこの市場における borrows は約1億1500万ドルに達した。
9月の1ドル当たり収益性水準を適用すると、最上位買戻しトリガーを発動するには23億1000万ドルの預金が必要であり(つまり残り4億3800万ドルの増加が必要)、10月水準で試算すれば26億ドル(残り7億3500万ドル増加)が必要となる。
11月のMapleバージョンアップにより資産配分戦略コントラクトが稼働を開始した。Mapleは当初計画した通り、まずsyrpUSDTでこのコントラクトを導入する予定だったが、実際に初回の資金注入は11月10日にsyrpUSDCから5000ドル(上限1万ドル)を移管して起動した。
11月11日、創業者兼CEOのJoe Flanaganが退陣し、Mapleを離れた。11月の収益実績次第で、買戻しがMIP-021第一期ルール(12月収益までカバー)の中位帯域へ復帰できるかが決まる。一方、正味預金増加分と1ドル当たり収益創出能力が、Mapleが最高位買戻しステージに達するまでのスピードを左右する。
Maple Q3 2026 Benchmarkレポートでは上記データをプール別に逐一分解するとともに、SYRUP保有者分布、同等プロトコルとの比較、および63種類のグラフ資料を含んでいる。IR プレゼンテーションでもスライド形式で同様の論旨が提示されている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @AleaResearch