暗号資産プロトコルの年間収益が140億ドルに迫る:トークン買い戻しが市場平均を上回るカギとなる理由とは?
著者:WallStreetBets
翻訳:TechFlow
TechFlow導入:2026年の暗号資産市場全体が圧力をかける中、年初来でチェーンプロトコルは実質収益$116.8億を創出している。機関資金が伝統的なビジネスの基礎的要因をより重視するようになるにつれ、純粋なナラティブ駆動の投機スタイルは魅力を保てなくなり、商業的成功をトークン価値に変換できるプロトコルが台頭し始めている。
本稿では2025〜2026年の主要トークン買い戻しプロジェクトのパフォーマンスを検証し、買い戻しの成否を左右する3つの關鍵変数を解明するとともに、ステーブルコイン、AIプラットフォーム、Bittensorサブネットなどの最新事例を踏まえ、次段階の暗号資産収益競争における潜在的機会を分析する。
暗号資産企業は多額の利益を稼いでおり、その一部は数千万ドルを投入してトークンホルダーにもこの配当を支払っている。
2026年は、自己造血能力を備えた暗号資産プロジェクトの年となった。
年初来で、各プロトコルは累計で $116.8億のオンチェーン収益を記録した。11月と12月が10月と同水準を維持すれば、年間総収益は約$139億に達し、市場環境が遥かに良かった2025年の年間実績よりもわずか$10億未満少なくなる計算だ。
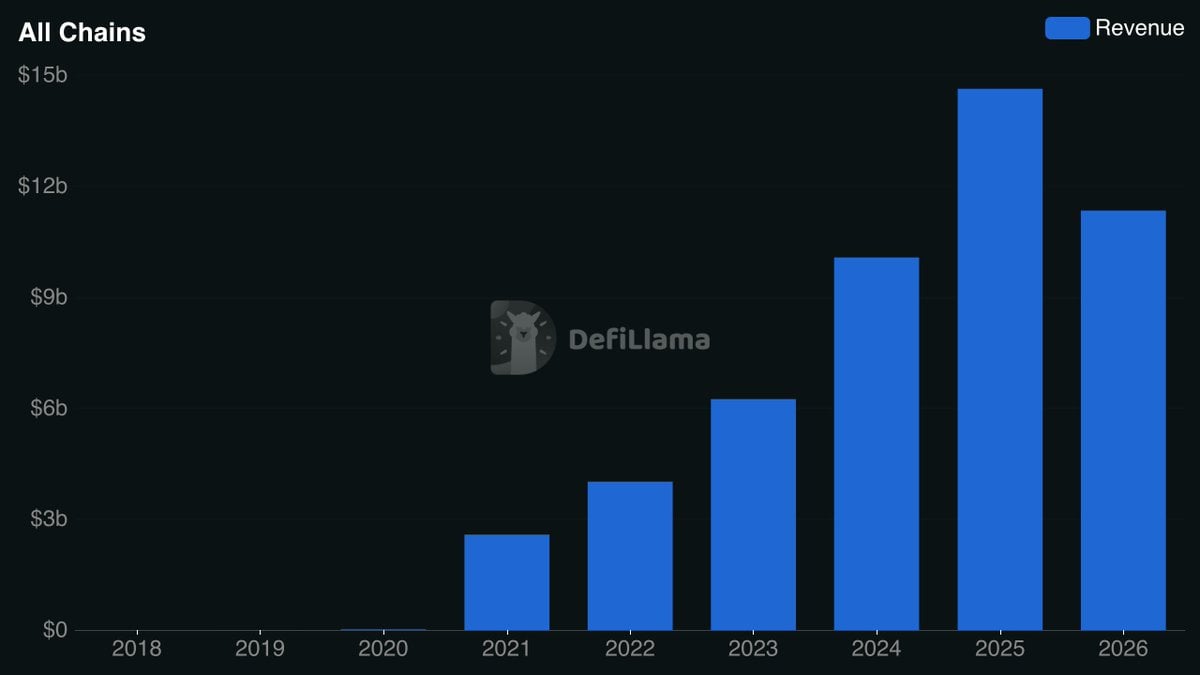
図:年度別暗号資産プロトコル収益
私たちはファンダメンタルズ主導のトレンドを目撃している。全体の市場が沈滞しているにもかかわらず、それは強靭な勢いを維持し続けている。こうした乖離を見るたび、その背後にある原動力と、投資機会がどこにあるのかを探求せざるを得ない。
そこで私は詳細に調査を行った。本稿では核心的な発見を次の4点に分解して解説する:
- なぜ暗号資産収益のナラティブはまだ初期フェーズにあると考えているか
- 収益を生み出すビジネスの評価方法と魅力的なトークン投资机会の選別法
- なぜ @HyperliquidX から @worldlibertyfi までトップチームが皆、買い戻しを受け入れているか
- 次に市場平均を上回る銘柄を見つける場所
背景:収益ナラティブの中核ロジック
暗号資産業界に投資ナラティブが不足することはないが、問題は大半のナラティブが持続しないことにある。
私たちは投資家がNFT、メタバース、SocialFi、そして一つの公的チェーンエコシステムの「シーズン」から別のものへ追従するのを見てきた。資金が流入して評価が高まるものの、音楽が必ず止まるように、終わりを迎える時が来る。歓喜が去った後、投資家に残るのは往々にして甚大な損失である。
これらのサイクルに共通するのは、市場のパフォーマンスが伝統的なビジネスファンダメンタルズではなく、主にナラティブと投機的な感情によって牽引される点にある。
しかし過去数年間、業界では深く構造的な変化が進んでおり、これが投資家の資本配分方法を根本的に書き換えている。
まず第一に、ブロックチェーン技術がどの領域で真の経済的価値と製品上の優位性を生み出せるかを私たちが理解している。長年の模索を経て、取引、ステーブルコイン、DeFiなどのカテゴリーは明確なプロダクト・マーケット・フィット(PMF)を確立し、予測市場や資産のトークン化などの分野も mainstream への突破に成功している。
同時に、機関資金はDeFiプールなど伝統金融(TradFi)により近い経路を通じて大規模に参入しており、業界カンファレンスでのスーツ姿の参加者が増え続けている。ワシントンにおける規制推進は緩やかだが、着実に実質的な進展を見ている。
総じて、暗号資産業界は顕著に成熟している。市場を主導する大型資本配分者は、リスクの高い純粋な投機的賭けから徐々に手を引き、伝統的なビジネスロジックに則ったチームの支援へと舵を切っており、この転換は将来の市場トレンドに深遠な影響を与えることになる。
これは私の独断ではない。VC企業 @hack_vc の見解もこれを裏付けている:
「純粋なトークン売買の過熱は次第に魅力を保てなくなり、熟練した個人投資家は経済的根拠を欠く略奪型トークンを識別するスキルを高めている。私たちは市場が二種類のプロジェクトに対する関心を大きく高めているのを観察している。一つはトークンを用いて資金、流動性、アクティビティを引き付け、製品の配信を強化するプロジェクト。もう一つは収益成長が力強く、価値還流パスが明確な企業である。」
「高い取引量を誇るフィンテックおよびAI企業が暗号資産の基盤レイヤーを採用するケースが増えるにつれ、収益機会は拡大しており、投資家は収益の質、収益性、そして長期価値捕獲メカニズムにより注目している。」
市場を主導する機関投資家が持続可能なビジネスモデルを最優先するようになると、彼らが推進する投資ナラティブも同様の嗜好を反映し、ナラティブの寿命も延長することになる。
ある投資トレンドがファンダメンタルズで支えられれば、短期的にトークン価格が圧力をかけても、ベースとなるビジネスが継続的に成長していれば、市場サイクルを乗り切り、投資家からの注視を維持する能力が強まる。
新たな暗号資産の牛市場の接近が噂される今、それが私がポートフォリオを調整する方向である。永続的な需要で支えられ、長期の複利可能性を備えた不変のセクターにレイアウトすることだ。かつてそれはプライバシーセクターへの注目へと向けさせ、現在は収益ナラティブへと導いている。
収益ナラティブのコアは、安定した顧客基盤を持ち、持続可能な収益があり、かつ商業的成功をトークンホルダーの価値に変換できる暗号資産企業群を取り巻くものである。業界が成熟に向かうにつれ、此类の会社は次の牛市場において最も顕著なパフォーマンスを発揮する勝者となる可能性がある。
このオファーの独自性は広さにある。単一の技術やアプリケーションを中心に展開する過去のナラティブとは異なり、収益を生み出す能力は暗号資産業界のすべての細分化された領域に横断している。
表層的に見れば、評価方法は極めてシンプルに見える。伝統市場で数十年積み上げられてきたファンダメンタルズ分析の枠組みを引き継ぐだけでよいからだ。しかし、まだ該基準へ近づこうとしている業界においては、従来の財務指標を超えて深く掘り下げることを厭わない投資家は、付加的な認知的優位性を獲得できる。
この優位性の核心は以下の通りである。成功した暗号資産企業だからといって、必ずしも成功した投資トークンが生まれるわけではないということだ。
その理由は、従来の株式とは異なり、大部分の暗号資産トークンは保有者に下部組織の会社や利潤の法的所有権を与えないためである。したがって、あるプロトコルが数億ドルの収益を生み出したとしても、経済的価値が投資家手中のトークンへ一切流れないという事態も十分に起こり得る。
ゆえに、最も収益性の高いビジネスを見つけるのは第一歩に過ぎない。真のオファーは、商業的成功を維持しつつ、成長をトークンホルダーの価値へ有効に変換するメカニズムを持つチームを見つけるところにある。ここにトークン買い戻しが真価を発揮するのである。
- 従来の株式市場では、上場企業は余剰現金を用いて自社株買いを行い、流通株式数を減らすことで、残りある株主の持株比率を引き上げる。
- しかし暗号資産領域では、経済面と規制面の考慮が大きく異なる。トークン保有者は通常法的所有権を持たず、還元を運用チームの実績に直接結びつけると証券法のコンプライアンス問題を引き起こす恐れがある。
- そのため、買い戻しは企業の商業的成功とトークン価値との間により直接的な繋がりを作るためのホットなメカニズムとなっている。
買い戻しの下層ロジックは従来の株式買い戻しに類似している。プロトコルは収益の一部を公開市場でのトークン購入に充て、その後burn、ロック、または treasury へ移管できる。
伝統金融と著しく類似しているにも関わらず、過去二年間は買い戻しが暗号資産業界の中で最も論争の多い話題の一つであった。多くのプロジェクトが数億ドルを投じてトークン買い戻しを実施したが、市場パフォーマンスは期待外れであり、多くの投資家に当該戦略の有効性について疑念を抱かせた。
これに対し私は異なる見解を持っている。現時点まで発展し、十分なデータが蓄積された今、「買い戻しは機能するのか」という議論を脱し、買い戻しがいつ、なぜ、どのような条件下で本当に機能を発揮するのかを明確にすることに注力すべきである。
暗号資産買い戻し大論争
トークン買い戻し戦略は2025年に爆発的な伸びを示した。
その年、28の主流暗号資産プロジェクトが合計で$14億を上回る金額をトークン買い戻しに費やした。しかし、同年買い戻し額ランキング上位10プロジェクトのうち、ビットコインに勝ったのは 僅か3つ(AAVE、HYPE、SKY)のみであり、多くのプロジェクトのトークン評価額は著しく下落さえした。
2025年は多くのチームに、単純に数百万ドルを投じてトークン買い戻しても、それが二次市場でのより良いパフォーマンスにつながるとは限らないことを悟らせた。
多くの投資家は2025年の買い戻し額とトークン価格パフォーマンス間のギャップを見た後、「買い戻し戦略は無効だ」と即座に結論づけた。しかし私は、この判断が重要な文脈を見落としていると考えた。
トークン価格の変動のみで買い戻しを評価するのではなく、実行時の具体的な環境と、有効な買い戻しと無効な買い戻しを分ける核心要素に重点を置きたい。これを基に、「優良な買い戻しプラン」を判断するための4つの明確な基準をまずは確立できる:
- 収益による支え:買い戻し資金は実際の業務収益から調達され、既存の treasury 準備金消費や他の持続不可能な資金源に依存していない。
- 成熟したプロダクト・マーケット・フィット(PMF):下部事業が十分に需要を持つかつ定期的な収入を生み出し、買い戻しを長期的に支えられることが証明されている。
- 実行の透明性:トークンホルダーが資金源、執行プロセス、買い戻しトークンの帰属場所などを独立して検証できる。
- 持続可能な資本配分:買い戻しを実施しても、企業の再投資による成長、財務の健全性維持、又はより高いリターン機会を捉える能力を損なわない。
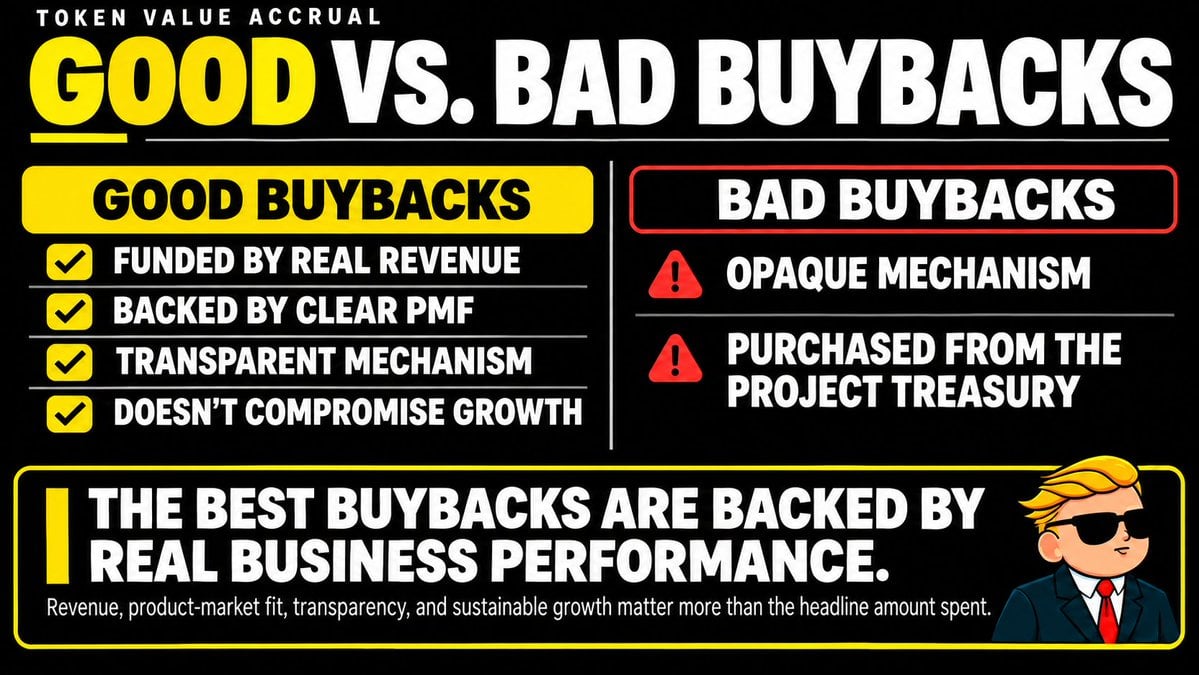
上記の基本基準に加え、買い戻しプランの実際の効果を直接左右する追加要因がいくつか存在し、プロジェクト評価の際にも看過してはならない。
市場環境
Jupiter は「買い戻しが市場の期待に応えなかった」ことを示す反例として最も頻繁に引用されるだろう。
2025年2月、本プラットフォームはオンチェーンプロトコル収益の50%をJUPの買い戻しに充てるようになった。2026年1月時点で、チームは累計で$7000万以上の資金をトークン買い戻しに投じているが、JUP価格は依然として大幅に下落している。
失望を招いた価格パフォーマンスは、Jupiter共同創業者のSiong Ong 購買を一時停止し資金を業務成長へ回すべきではないかとの疑惑を抱かせたが、買い戻しプランは最終的に継続された。
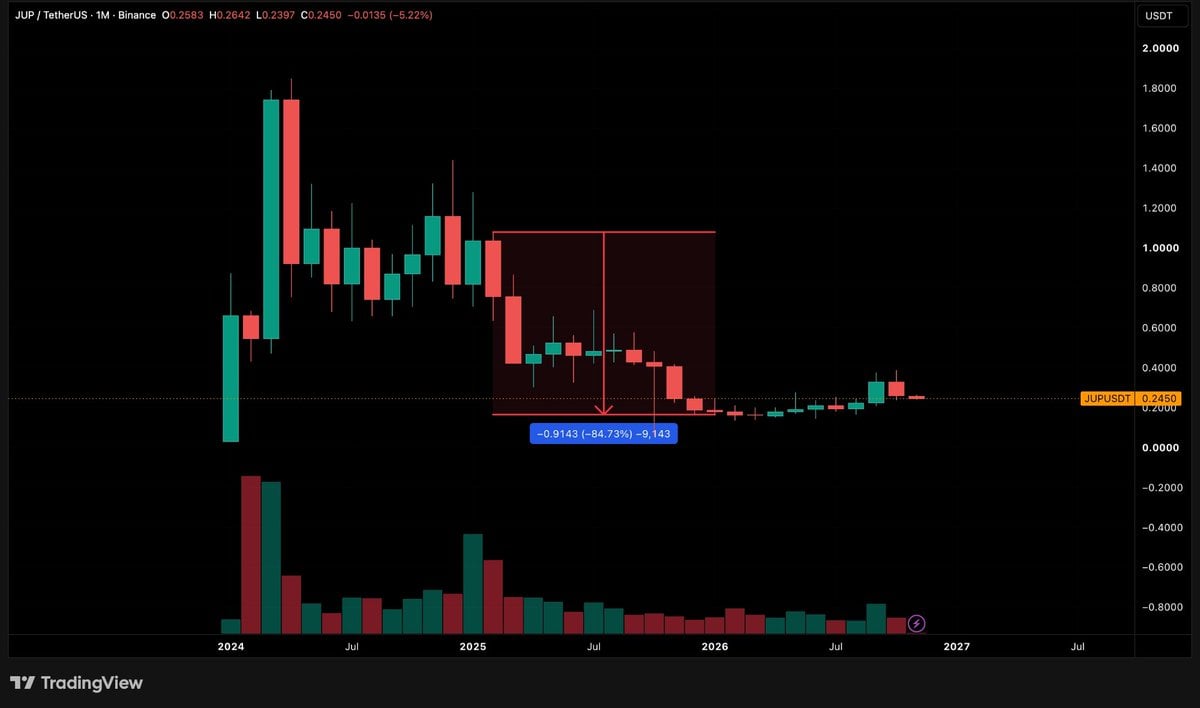
Jupiter買い戻しに関する批判は概ねJUP価格を支えきれなかった点に集中し、チームはお金を業務拡張に使うべきだったのではないかと問われている。しかし、私はむしろ買い戻しが行われた当時の大きな市場環境を見極める方が重要だと考える。
2025年1月はちょうど前のSolanaエコシステムサイクルの相対的な頂点だった。以降SOLは$294の高値から$96まで下落し、同時期にSanctum、Kamino、Jitoなどの主流プロトコルトークンも80%以上下落し、FartcoinやWIFなどの有力Memeコインは90%以上の戻りとなっている。
言い換えれば、JupiterはSolanaエコシステム全体が極端な売却圧力にさらされていた時期に$7000万以上をJUP買い戻しに投入した。これは一つの教訓を示している。買い戻しが sizable な買い注文を生み出したとしても、長引くシステム的な下落局面では、巨額の買い戻しだけでは勢いを挽回するのが極めて難しいということだ。多くの場合、逆流で漕ぐ船はフルスロットルで進むことが本来困難なのである。
トークン供給量
もう一つの重要な検討要素は、買い戻し規模に対して、どれだけの新規トークン供給が流通へ入り込んでいるかである。
あるプロトコルが何千万ドルをかけて買い戻しを実施しても、トークンアンロック、インフレ放出、その他の分配メカニズムによる新規売り圧力が買い戻し吸収量を上回ってしまうなら、買い戻しの積極的な効果は完全に埋もれてしまう。
主流暗号資産買い戻しプロジェクトに関する研究によれば、トークン供給増加分と相対市場パフォーマンスの間には負の相関関係が見られる。結局のところ、重要なのはチームがいくら買い戻しに費やしたかではなく、その買い注文が実際にトークンの需給構造を改善したかどうかである。
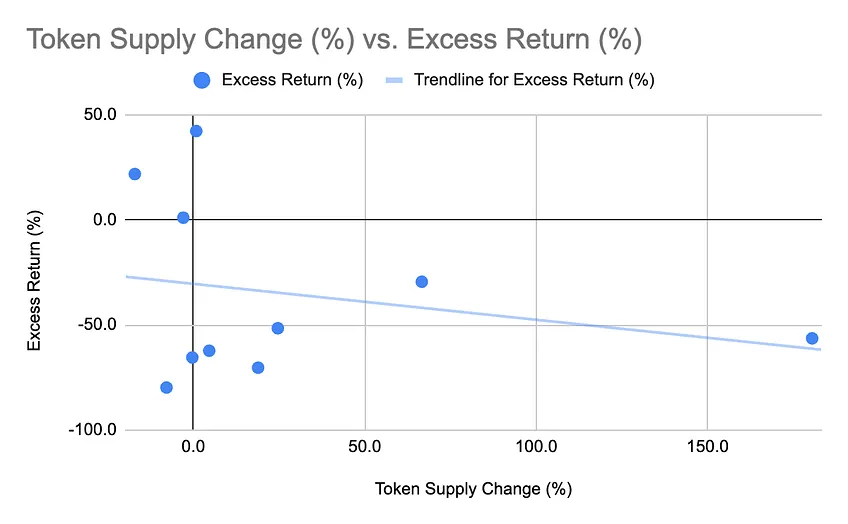
図:2025年トップ10暗号資産買い戻しプロジェクトのトークン供給量変動とビットコイン超配当益率比較、出典:Bill Hsu
買い戻しメカニズム自体
多くの暗号資産プロトコルはトークン評価額が高いか低いかに関わらず、収益の固定割合を自動買い戻しに充てる。この手法は見通せる買い注文を提供しホルダーへ約束を示すが、資本配分の観点からは必ずしも最効率ではなく、伝統株式市場も同様に機能しているわけではない。
例えばウォーレン・バッファートが主宰するバークシャー・ハサウェイは、歴史的に株価が内在価値の保守的見積もりを下回った場合に限り買い戻しを実行し、一方で十分な流動性を確保している。コアロジックは割安時に購入し、評価が高すぎるかそれ以上に優れた投資機会が存在する場合に現金を保持するというものだ。
プログラム化された買い戻しが暗号資産市場でもたらす魅力を理解する。特に長いボア市場期間中、ファンダメンタルズが堅調な収益生成プロジェクトのトークンは長らく割安状態にあるからだ。
しかし市場回復と評価額拡大に伴い、より多くのチームが柔軟な裁量買い戻しモードへ移行し、トークン価格、成長機会、及び総合資本配分の優先度を総合的に勘案すると予想される。
究極的には、目標は単に買い戻し額を積み上げるだけでなく、トークンホルダーの長期価値を最大化することにある。投資家としてのあなたの任務は、どのチームがこの点で最も効率的に行っているかを識別することだ。
幸いにも、現在では評価のための市場データが以前보다多く入手可能である。2026年のパフォーマンスは、収益裏打ちの買い戻しを真剣に検討するための強力な根拠を提供している。
2026年買い戻しパフォーマンス振り返り
2026年、暗号資産トークン買い戻しは再び驚愕的な成績を叩き出した。
各大プロジェクトが合計で$9億を上回る資金をトークン買い戻し及び関連burn機制に投じ、そのうち Hyperliquid($5.05億超)と Pump.fun($2.69億超)が大部分を占めた。
さらに、Uniswap($5600万超)、Jupiter($2800万超)、Sky($3408万)も注目に値する買い戻しプランを運営している。
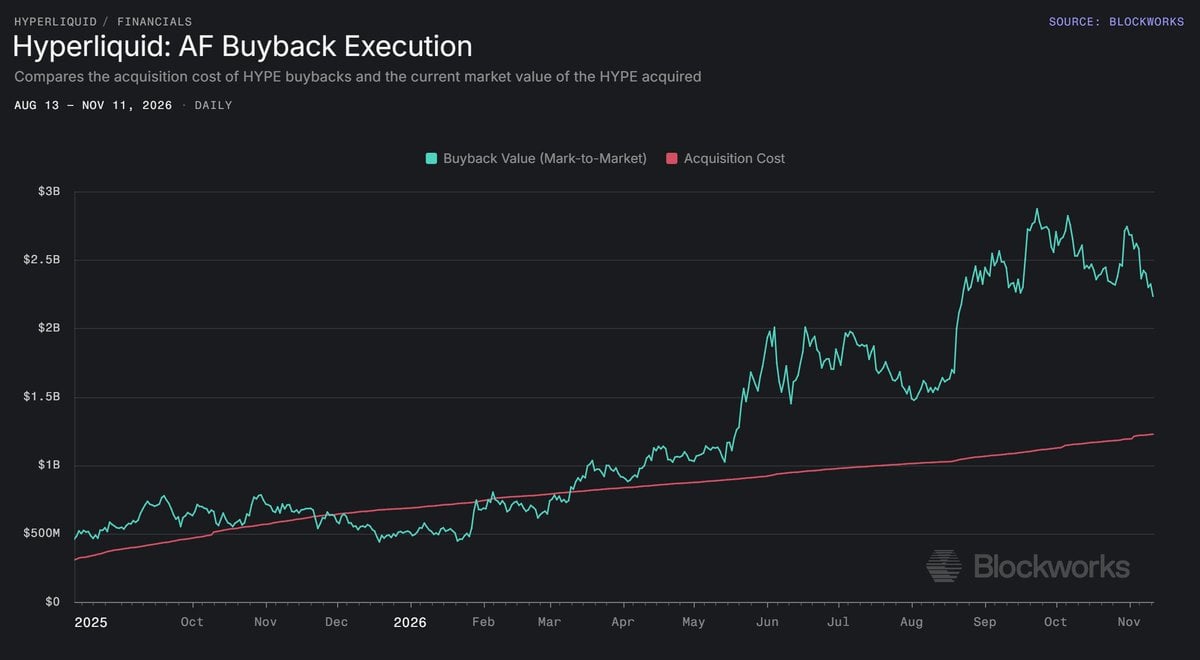
図:Hyperliquidの買い戻しは大幅な含益状態
より重要的是、これらの買い戻しプランに関連付けられた多くのトークンが今年輝かしい騰げ幅を記録している。
過去30日間で収益ランキング上位30のプロトコルを例にとる。そのうち半数近く(46.7%、つまり30のうち14)はまだ一般取引可能なネイティブトークンを発行していない。残りの16の投資可能なトークンを持つプロジェクトのうち、12が積極的な買い戻し計画を実施している:
- 9プロジェクトが年初来のトークンプラス収益を記録
- 3プロジェクトが年初来のトークンマイナス収益を記録
- 年初来の平均リターン +62.2%、中央値 +32.6%
対照的に、積極的な買い戻しプランを持たない残りの4プロジェクトのパフォーマンスは以下の通り:
- わずか1プロジェクトが年初来のプラス収益を記録
- 3プロジェクトが年初来のマイナス収益を記録
- 年初来の平均リターン -31.6%、中央値 -31.5%
両グループの年初来の平均収益率の差はなんと93.8%pに達している。
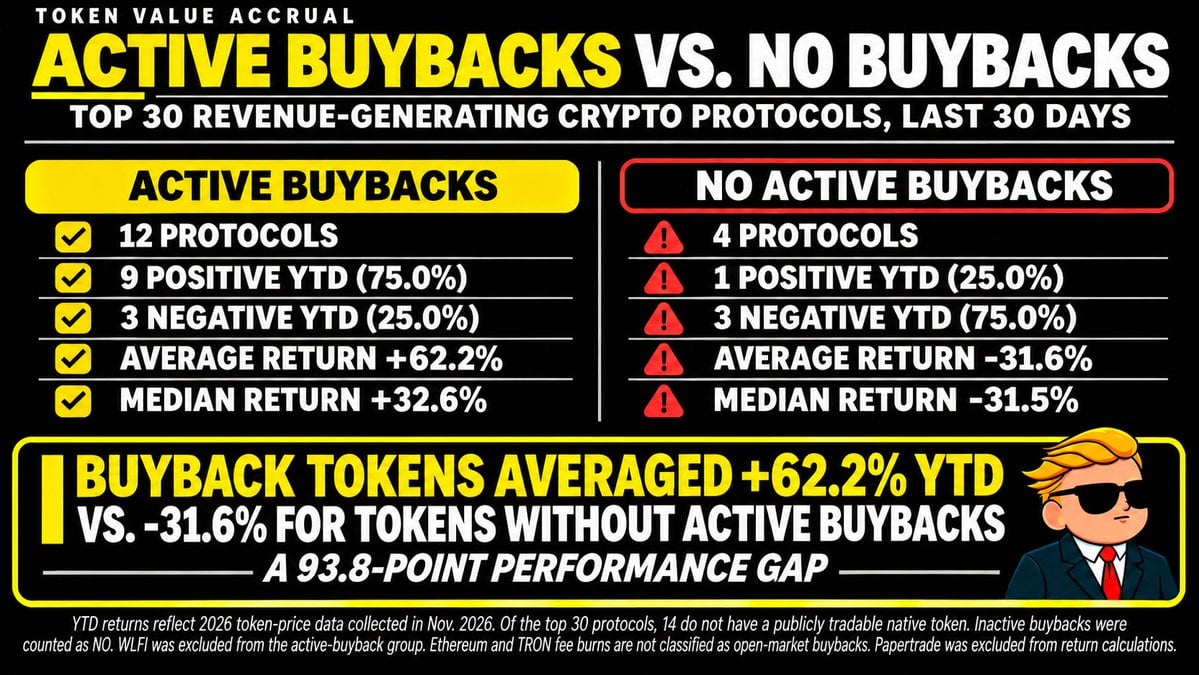
注:年初来リターンは2026年11月時点のトークン価格データに基づく。買い戻しを停止済みのものは非買い戻し群に分類。World Liberty Financialは開始から日が浅いため除外。EthereumとPolkadotの自動手数料burnは公開市場での買い戻しとは見なしません。Papertradeは2026年10月にトークン發行され正規の現物取引が不足していたため対象から除きました。
さらに印象的なのは、上記のプラス収益が暗号資産の時総額が年初来の時点で約19%低下していたという厳しい環境下で達成されたということである。
このような成績を見ると、高収益チームがこぞって買い戻し戦略へ移行するのも無理はない。例えばWorld Liberty Financialは先週WLFI買い戻しプランを開始し、私は来年第1四半期にさらに多くのチームが追随すると予想している。
今年はまた、他の価値分配メカニズム、特に収益を直接トークンホルダーへ分配するモデルと比較する必要がある。
今年9月、DefiLlamaは 分析レポートを発表し、買い戻し型トークンと直接分配型トークンのパフォーマンスを比較した。結果、年初来の買い戻し型トークン中央値リターンは19.7%、直接分配型は11.1%であった。
研究者が時価総額で重み付けした際、差はさらに拡大した。買い戻し型トークンのリターンは190%に達する一方、直接分配型は29%に留まった。
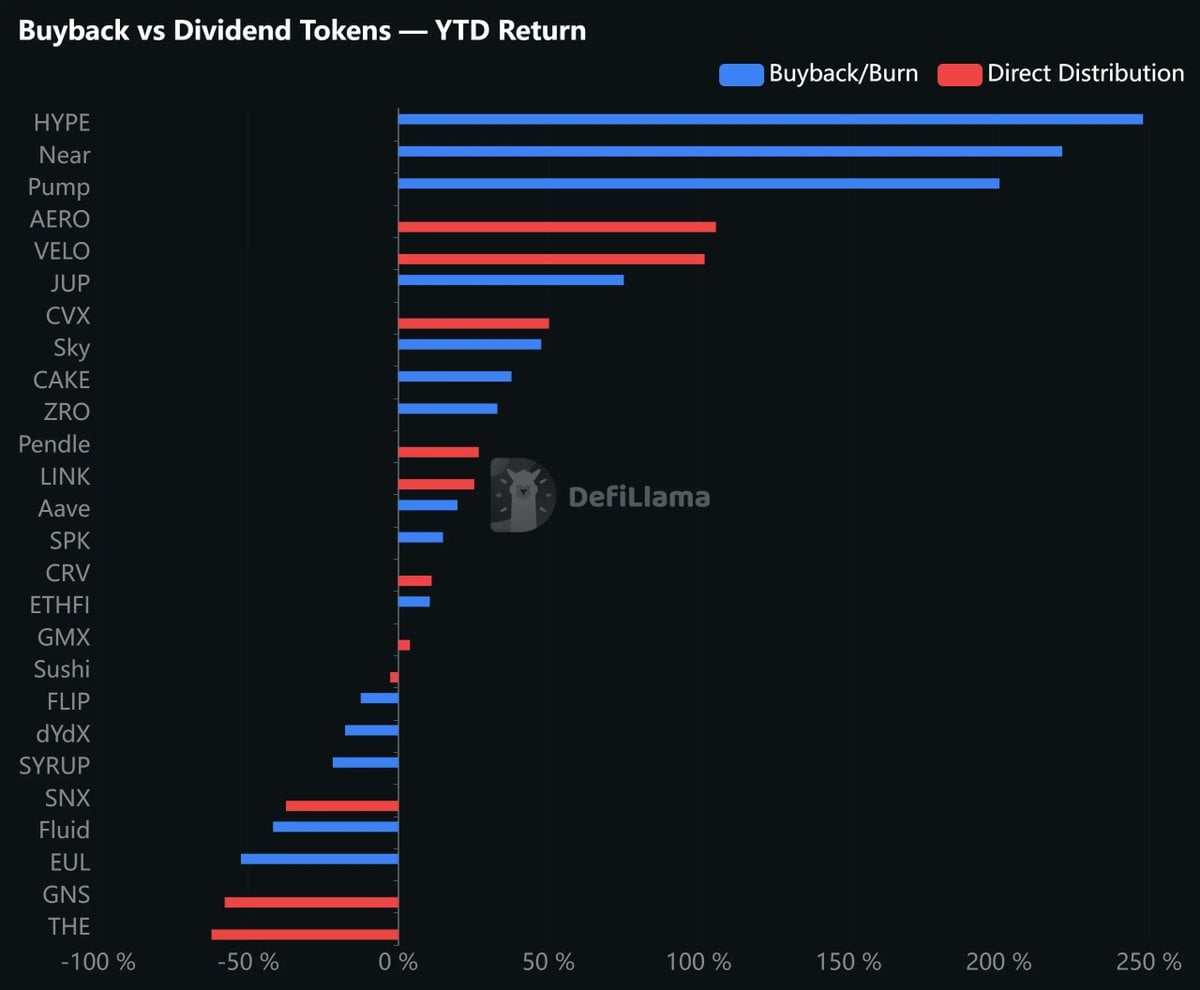
図:買い戻し型トークンの平均パフォーマンスがより優れ、中央値上昇率+19.7%、直接分配型は+11.1%
同時に、プロトコル収益がトークンホルダーへ流れる割合も積極的に高まっている。同研究は、2026年9月時点で暗号資産プロトコルの単月総収益が連続して23ヶ月$10億を超えていると指摘した。2年前はこの収益のうち僅か約5%しかトークンホルダーへ流れなかったが、今年9月にはその割合は3倍の15%へ拡大した。
2026年のデータを総括すると、3つの明確なシグナルが浮かび上がる:買い戻しを実施したチームが二次市場で一般的に優位性を維持していること、買い戻しが他の収益分配モデルを上回っていること、そしてますます多くの暗号資産商業収益がトークン自体へ流れていることである。
注目すべき主要方向
私にとって未来の投資オファーは、「正しい方法で買い戻しを行う」暗号資産企業を発掘すること、特に長期的な高成長ポテンシャルを備えたセクターに位置するプロジェクトである。以下に深く研究する価値のある分野をいくつか挙げる。
資金はすでにどこへ流れているか
統計した上位30の収益生成暗号資産プロトコルの中で、「積極的に買い戻し中」と「年初来のトークンプラスリターン」の両方を満たすプロジェクトが9つあった。
これらの事業が不利な市場環境下でも強靭なパフォーマンスを叩き出しているのであれば、全面的な牛市場が戻ってきた際にはその爆発力は非常に楽しみである。
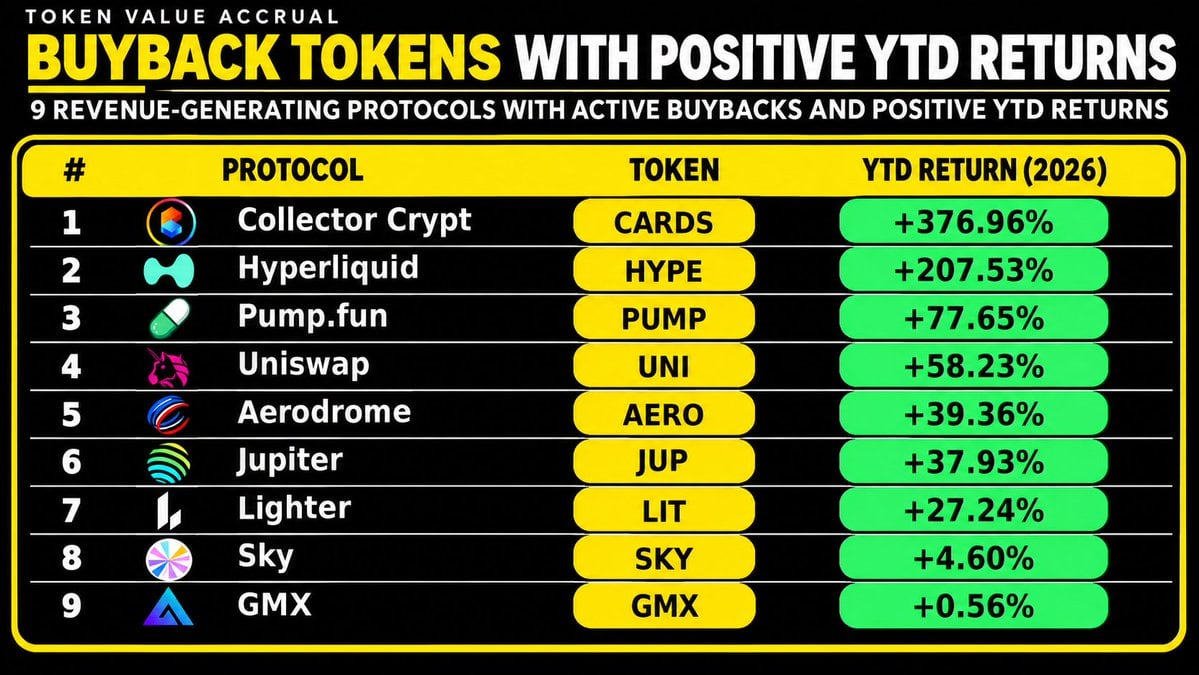
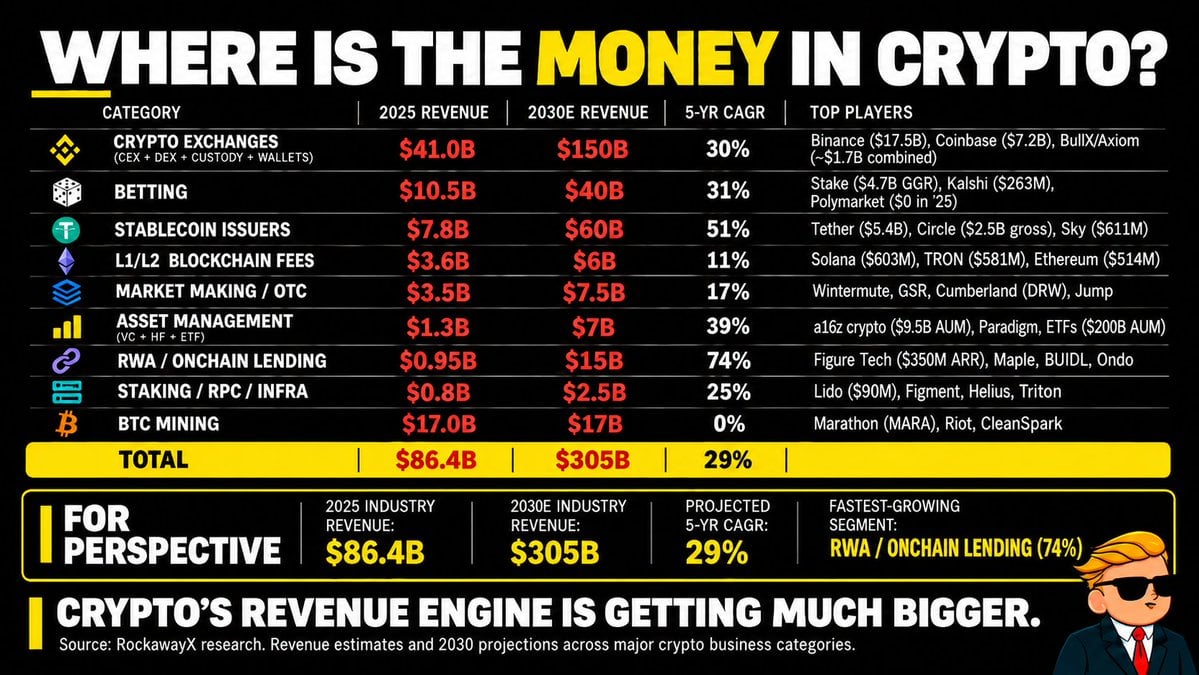
個々のプロトコルだけでなく、暗号資産業界全体の収益地図も精査する必要がある。収益が豊富にあるセクターこそが、買い戻しプランが最も成功しやすい土壌を提供するからだ。
2025年、暗号資産業界の総収益推計額は $864億に達し、機関予測によると2030年には$3050億へ跳ね上がるとされている。
展望を述べれば、最も急成長すると見込まれる領域はステーブルコインとRWA借貸セクターに集中すると予測される。研究によると2030年までにこれらのセクターの年間収益はそれぞれ$600億、$150億に達し、これらが私が重点的に追跡する方向性でもある。
World Liberty Financial
それ以前は、投資家がステーブルコインブームの経済的配当を直接捕らえるチャネルはほぼなかった。私は長らくステーブルコインが暗号資産領域において最も強力なPMF事例の一つであり、グローバル金融構造を再構築する潜在力を秘めていると信じている。
Tether、Circle、World Liberty Financial、Ethena等の企業・プロトコルは既に、ステーブルコインが単なるブロックチェーンのユースケースではなく、数百億ドル規模の商業帝国を築く土台であることを証明した。しかし業界が爆発的に成長している一方で、一般投資家はその価値を共有する機会に至ってはいまだ極めて限られている。
現状を俯瞰しよう。Tetherは依然としてプライベート企業。Circleは株式エクスポージャーを提供するものの、巨大な収益をディストリビューションパートナーと分け合わねばならない。Coinbaseはある程度のUSDC収益を分配するものの、その株価はより膨大な綜合業務を反映している。XRPやPayPalの株式を持っても、RLUSDやPYUSDの収益に直接リンクしない。
だからこそ、World Liberty Financialが最近開始した買い戻しプランが特に注目を浴びているのだ。
USD1 reserve関連収益(年利化$1.5億超)の一部を WLFI買い戻しプランへ充当することで、World Liberty Financialはステーブルコイン事業の商業的成功とWLFIトークン需要の間により直接的な紐帯を形成し、ホルダーにUSD1の普及に伴う恩恵を受ける機会を提供している。
USD1の流通量が拡大するにつれ reserve 収益も並行して増加し、買い戻しにより豊富な資金弾丸をもたらす。私見では、これは迄今ステーブルコイン発行者の経済的利益と公開取引トークンを連動させた最も直接的な試みである。
Venice
プライバシーAIプラットフォーム @AskVeniceは近年ユーザ数が400万人を突破し、年化収益は$1億を超えた。11月9日、同社は迄今最大の月次裁量VVV burnを実施し、流通から約 $45.8万相当のトークンを除去した。
一方、新規サブスクとAPIクレジット購入が牽引する自動化burnは10月に前月比40%増加した。10月全体でVeniceは累計約$107万相当のVVVをburnし、11月は$114万となり月間最高記録を更新することが期待される。
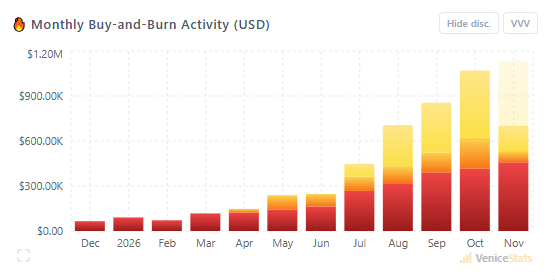
Veniceが最も興味を惹かれる点は、暗号資産に紐づく企業の中で、暗号資産界の外でこれほど規模の大きな商業的成功を収めた例が滅多にないということだ。他の投資家も本年これを認識し、市場の買付加上買い戻しburn機制の推進により、VVVは年初来の上昇率が1200%超となった。
Bittensor
前述の事例が買い戻しがいかに個々のプロジェクトを強化するかを示したのに対し、Bittensorは全体エコシステムが一斉に買い戻しを受容した後の風景を提示している。暗号資産の世界の他では、これほど買い戻しに執着するエコシステムをこれまで見たことがなく、その背後には充分な制度的理由がある。
Bittensorは多数のサブネット(Subnets)で運行しており、各サブネットをTAOエミッションインセンティブを共に競う独立したテクノロジースタートアップとみなせる。各サブネットのAlphaトークンに対する市場の需要がインセンティブ配分シェアを直接決定するため、トークンのパフォーマンスはチームが運営を維持できるかどうかに関わる。
これにより買い戻し、burn、エミッション管理がサブネット戦略のコアとなった。全体のエコシステムは持続稼働するトークノミクス実験室となり、Bittensorに参加するかどうかにかかわらず、その経験は買い戻しを検討するすべてのチームの研究対象に値する。
SubConnectのBittensor収益インデックスによると、2026年8月時点で外部収益を生む24のサブネットのうち、14がこれらの収益を用いてAlphaトークン買い戻しを実施した。これら24サブネットの年化総収益推計額は$2800万〜$3500万の間にある。
直近の典型的事例は時価総額でBittensor第三位のサブネット @TargonCompute からのものである。10月27日、Targonは $210万相当のAlphaトークンをburnすると発表、その内訳として約$44.5万の新規買い戻しトークンが含まれ、資金はすべてAI計算力事業収益から調達された。
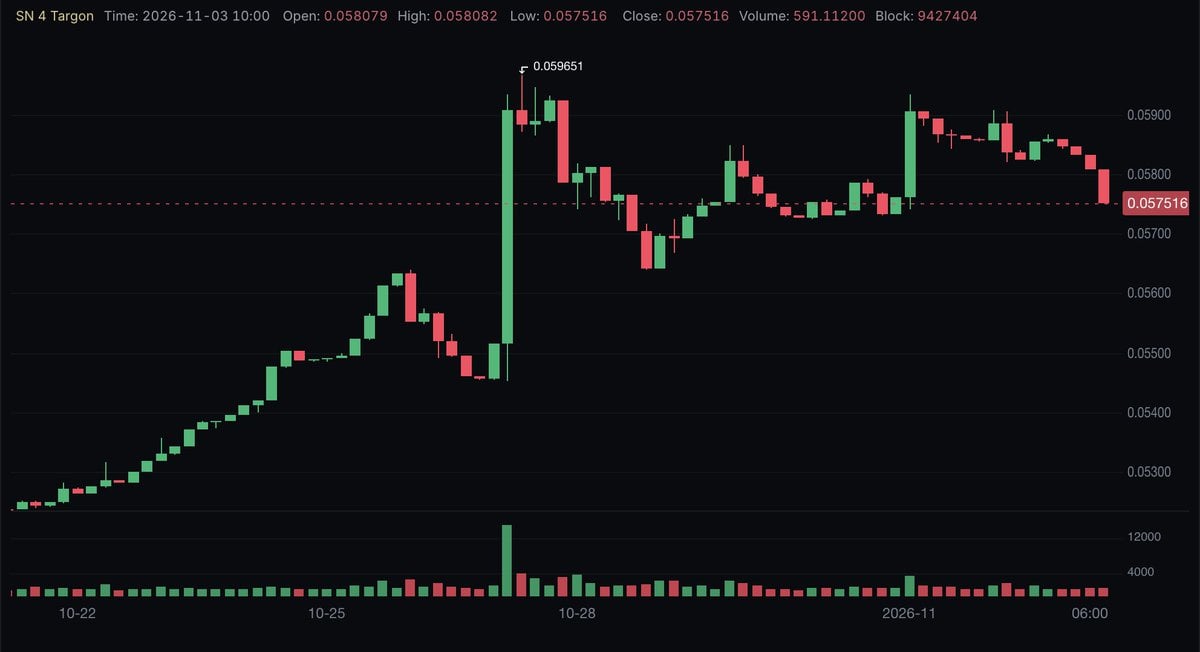
図:Targon SN4の価格推移
公告発表から7時間以内に、SN4の週足上昇率は13%を超えた。全体暗号資産市場のリセットが背景にある中でも、本稿執筆時点で当該トークン価格は発表前比約3%高を維持している。
この事例が最も強烈な印象を残したのは、Bittensorサブネット市場が買い戻しのダイナミックに対してリアルタイムで応答するスピードである。投資家はチームがエミッションをどのように管理し、収益を生み出し、トークン需要を支えているかについて高い関心を寄せている。これは買い戻しが普及するにつれて、より広範な暗号資産市場が今後どのように進化していくのかを先取りして示唆しているのかもしれない。
Robinhood Chain
Robinhood Chainもまた、とりわけトークン化した現実世界資産(RWA)に関連するシーンにおいて注目すべき買い戻しイノベーションエコシステムである。
@longdotxyz は一部の最先端実験を牽引している。今年9月、本プラットフォームはコミュニティトークンとトークン化された株式を接続することを目的としたLONG 500メカニズムを導入した。その運作方式は以下の通り:
- 新規取引ペアから発生する株式トークン手数料の5%が$AIコミュニティ treasury へ流入し、共有 reserve でトークン化された株式資産を継続的に累積するために充てられる
- 残り5%は各株式に対応するコミュニティトークンの買い戻しburnに使用され、実行権限は誰でもトリガーできるように開放されている
この設計の妙味は、トークン買い戻しと現実世界の金融資産累積を一体化させている点にある。より多くの株式コミュニティがオンライン化して取引を生み出すにつれて、システムは参加コミュニティトークンの供給を同時に削減し、流動性をサポートし、全体エコシステムの資産 reserve を拡大させることができる。
プロトコル収益を純粋に抽出してネイティブトークンを買い戻すことに比べ、これはより精巧な価値捕獲モデルであり、単一市場の成長が全体エコシステムへフィードバックできる。将来Robinhood Chain上では、さらに類似のメカニズムイノベーションが目に留まると予想される。
本当の牛市場到来時は何が起こるか?
過去多年、私たちは暗号資産市場が壮大なナラティブ、投機的な感情、未来への約束を絶えず報酬として与えるのを見てきた。今や収益ナラティブは全面的に展開され、業界がついにファンダメンタルズ投資マップを支える商業活動と財務パフォーマンスを具備したのである。
全体市場環境が決して友好的とは言えない中でも、複数の上場収益生成暗号資産企業が輝かしいトークンリターンを叩き出し、ユーザーベースを広げ、強い収益成長を維持している。
ここで考えたいのは、大きな環境が逆転した場合何が起こるかということである。
これらの企業にとって、ユーザー採用度と市場活性化の向上は直接より高い収益へ転化する。そのうちかなりの割合の資金がトークン買い戻しに充てられる場合、買い注文需要は事業自体と同期して拡大する。それに市場感情の回復と增量資金の流入が重なれば、市場平均を上回る潜在力は想像以上に大きい。
その時、買い戻しはただ風下に立ちながらチームを立て直すだけでなく、猛火へ油を注ぐようなものになりかねない。2030年に暗号資産業界の年間収益が数千億ドルに達するという予測が方向性だけでも当たっているとすれば、未来にはまだ解放を待つ巨大な経済的価値が残っている。
だからこそ、暗号資産の収益ナラティブはまさに始まったばかりであると私は考えるのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @wallstreetbets