ベルンシュタイン リサーチレポート解説:2028 財年の売上高が 7,400 億ドルを超えるも、エヌビデアにはニュートラル評価のみ
NVIDIA(NVDA)の2027会計年度第3四半期の売上高が1,158億ドルに到達し、2028会計年度の売上高は7,400億ドルを突破すると見込まれている。業績は全般で市場予想を上回ったものの、バーンスタイン証券のアナリストStacy A. Rasgon氏は11月18日付レポートで「マーケットパーフォーマンス」の評価と200ドルの目標株価を維持した。同氏は、経営陣交代後の長期的な実行力とガバナンスリスクが解消されていないと指摘している。
新アーキテクチャが単四半期で200億ドル売上
2026年10月末で終了する2027会計年度第3四半期において、NVIDIAは市場コンセンサス予想を大幅に上回る成績を残した。当期の総売上高は1,158億4,400万ドルとなり、市場予想の1,093億3,000万ドルを65億ドル上回った。調整後EPSは2.68ドルで、市場予想の2.47ドルも上回った。
成長を牽引する核心エンジン依然是データセンター事業だ。同部門は単四半期で1,076億1,000万ドルの売上高を貢献し、前期比21%増、前年同期比110%増となった。
次世代アーキテクチャ「Vera Rubin」により、同社史上最高の生産能力の急増を実現し、単四半期で約200億ドルの売上高を貢献した。同時に「Blackwell Ultra」チップの販売動向も順調に推移している。
顧客構造を分解して見ると、ハイパースケールクラウドベンダー(Hyperscale)とAIクラウド・エンタープライズ顧客(ACIE)の両方が堅調な拡大を続けている。
クラウドベンダーセグメントは単四半期売上高が601億3,600万ドルで、前期比23%増、前年同期比71%増となった。AIクラウド・エンタープライズ顧客セグメントは売上高が474億7,400万ドルに達し、前期比18%増、前年同期比195%の急増となった。ネットワーキング事業の単四半期売上高も約210億ドルに到達した。
収益性も安定して推移した。Blackwell Ultraの有効な製品ミックスの影響を受け、第3四半期の調整後毛利率は74.9%となり、市場予想の74.0%を上回った。エッジコンピューティング(ゲーム、プロフェッショナルビジョナル、自動車、OEM事業を含む)の当期売上高は82億3,400万ドルで、前期比14%増となり、市場予想の75億ドルも上回った。
第4四半期ガイダンスに1週の「追加要因」が含まれる
NVIDIAが出した2027会計年度第4四半期の売上高ガイダンスは1,300億ドル(±2%)であり、市場予想の1,251億ドルを上回っている。同社が示唆する調整後EPSガイダンスは約2.86ドルで、市場予想の2.75ドルも上回る。
レポートでは第4四半期ガイダンスの内訳を詳解しており、表面的には1,300億ドルは輝かしい数字に見えるが、これには追加会計週(Extra Week)が含まれている。
バーンスタインの試算では、この追加の1週間で約50億〜100億ドルの追加売上が見込まれる。半分から1週間のカレンダーアドバンテージを除くと、NVIDIAの第4四半期の通常ベース売上高ガイダンスは、実際には市場コンセンサス予想を若干下回ることになる。
もう一つの留意点は、第3四半期のデータセンター売上が市場予想を上回った背景として、中国市場へのHopperチップ(約24億ドル相当)の販売が含まれたことがある(この売上は当初第3四半期ガイダンスに組み込まれておらず、中国地区の売上比率を第2四半期の8%から10%に押し上げた)。ただしNVIDIAは明確に、第4四半期ガイダンスにはH200などのHopper製品を中国へ販売する関連売上は一切含まれていないと述べた。
利益率面では、第4四半期の調整後毛利率ガイダンスは71.5%で、市場予想の71.7%をわずかに下回っている。レポートはこの水準が今回のサイクルにおける毛利率の底であるとの見通しを示し、2028会計年度第1四半期での製品値上げ実施に伴い、毛利率は72%〜73%帯まで回復すると予想している。
2028会計年度ガイダンスを引き上げ
第4四半期ガイダンスからは追加週を除かれるためやや平坦に見えるものの、NVIDIAは2028会計年度(2027暦年に相当)の長期見通しを大幅上方修正した。経営陣は2028会計年度の売上高増加速度が約75%に達すると見積もり、これまでの約70%という増加率予想を上回った。
すでに大きく上方修正された業績ベースの上でさらに加速することは、NVIDIAの2028会計年度の総売上高が7,400億ドルを突破することを意味する。経営陣は米国商務省産業安全局(BIS)による新たな輸出規制が確かに一定の影響をもたらすと認めるものの、現時点ではグローバルのコンピュートパワー注文が深刻な需要超過の状態にあり、外部需要が規制損失を完全に相殺できるとの見解を示した。
膨大な発注量の可視性はサプライチェーンコミットメントにも反映されている。第3四半期末時点で、NVIDIAの全体的な供給関連コミットメント(Supply Commitments)は3,900億ドルまで急増した。クラウドサービス契約、データセンターリース、株式投資を合わせると、総コミットメント規模はなんと5,180億ドルに達する。
当期のNVIDIA在庫総額は第2四半期の316億ドルから397億ドルに上昇し、在庫回転日数は118日から123日に微増した。これはVera Rubinの本格量産に向けて全力で備蓄を進めていることを示している。
キャッシュフローと株主還元も依然として潤沢だ。第3四半期のフリーキャッシュフローは438億ドルに達し、同四半期だけで221億ドルの自社株買いを実施したうえ、会社史上最大規模となる1,500億ドルの追加自社株買い承認を獲得した。この決算実績に基づき、バーンスタインはNVIDIAの2028会計年度売上予測を6,903億ドルから7,424億ドルへ、調整後EPS予測を15.80ドルから17.18ドルへ上方修正した。
ジェン・ホアン氏不在によるガバナンスの不確実性
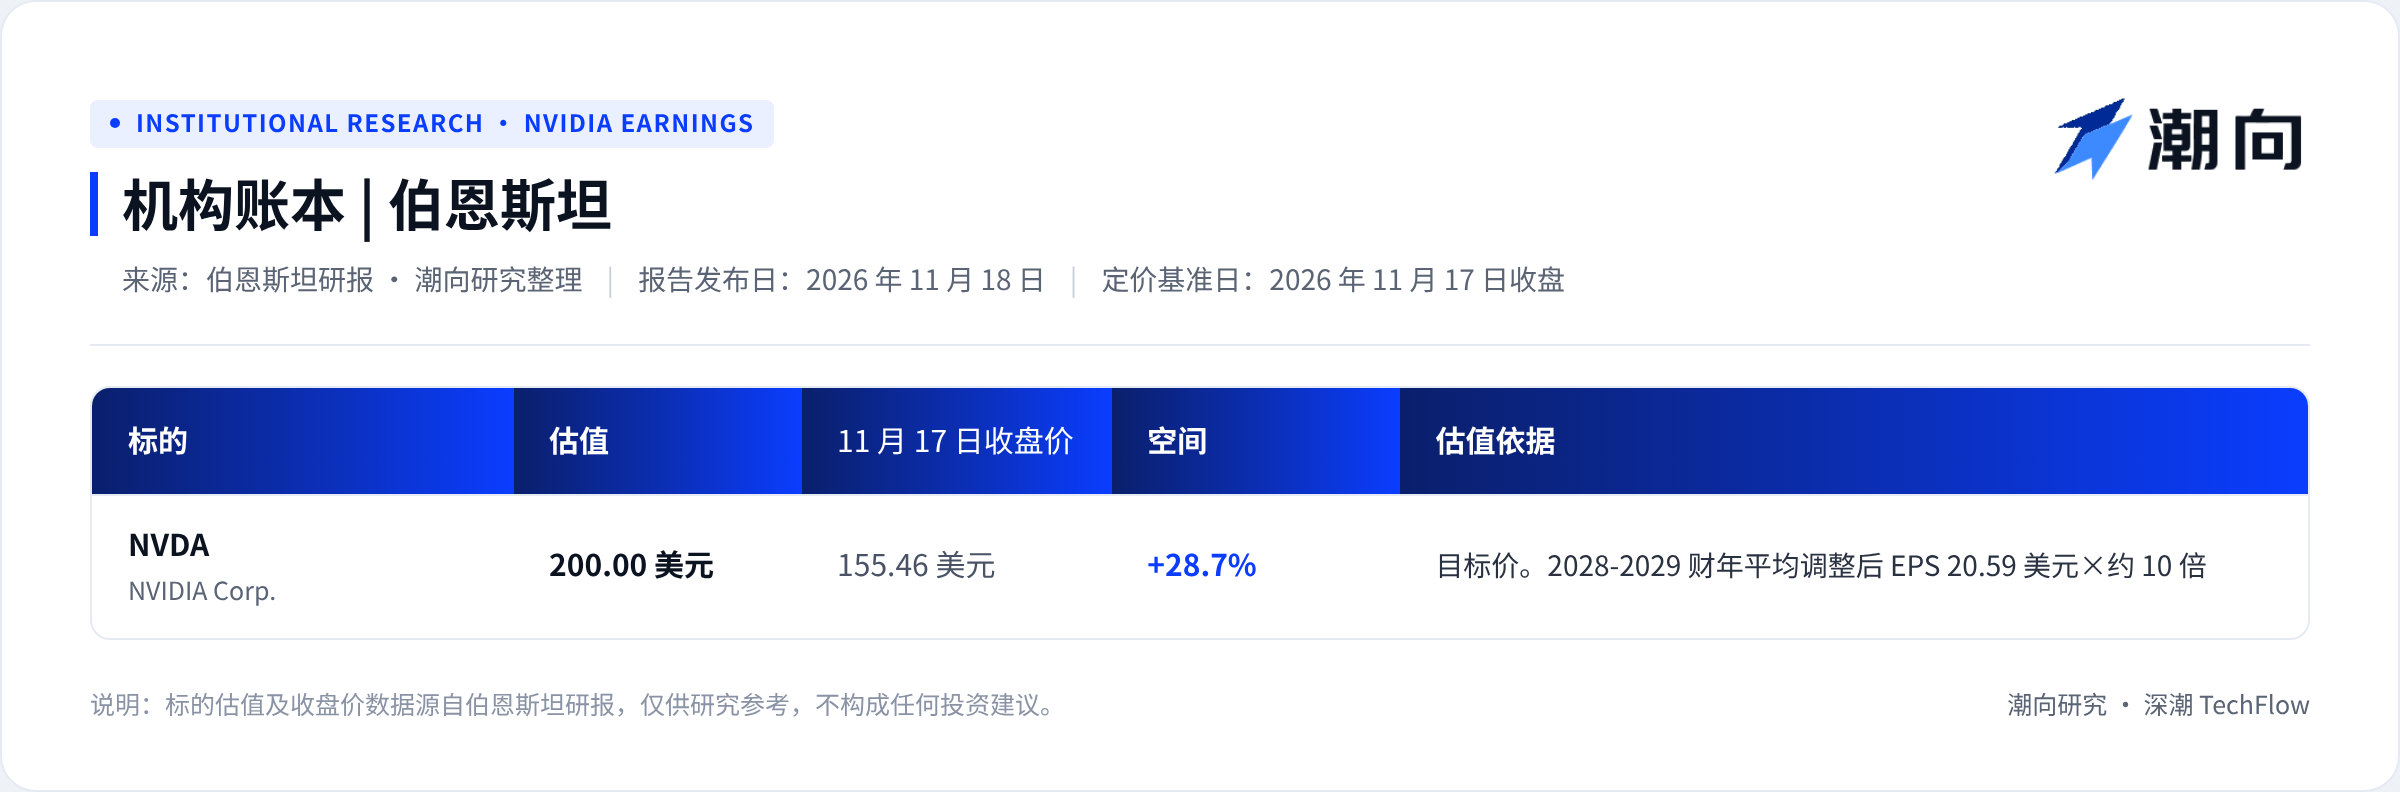
ファウンデーション的な数値に瑕はないものの、バーンスタインの株式に対する姿勢は極めて慎重だ。同社は11月18日付レポートで「マーケットパーフォーマンス」の評価と200ドルの目標株価を維持した。
レポートは、直近のトップ層の揺らぎの後であっても、第3四半期と第4四半期の堅調な数値は驚くべきものではないと指摘している。時間が浅いため、業務慣性はまだ変わっていないからだ。決算電話会議ではコレット氏が短期間の任務を遂行し、市場に対して「大型艦はまだ安定的に航行している」という安心材料を提供した。
一方で同時期に、新たな取締役会会長も電話会議上で明確な立場を示し、現在の取締役会はジェン・ホアン(Jensen)氏の復帰を意図しておらず、新たなリーダー選定を積極的に進めていると語った。
これがウォール街が高評価を長らく控えている最大の懸念点である。ジェン・ホアン氏がいなければ、NVIDIAは今後、上流サプライヤーとの交渉対応、長期的な製品ロードマップ策定、戦時並みの意思決定スピード維持、そして中核研開発人材の確保において、未知の試練に直面することになる。加えて、関連する騒動をめぐる潜在的な調査リスクもなお残っている。
現時点でNVIDIAの株価は155.46ドル前後で取引されており、バーンスタインが予測する2028会計年度調整後EPSに対するPERはわずか9.0倍にとどまる。仮に200ドルの目標株価で割っても、同社の2028〜2029会計年度平均調整後EPS20.59ドルに対するバリューエーションは約10倍程度に過ぎない。
時間が答えを出してくれるまで、バーンスタインは見守りを続ける選択をした。
機関レポート
本稿はテックフローリサーチが第三者の証券会社のリサーチレポートを整理・解説したものである。本文中で引用されている評価、目標株価、収益予測及び関連する判断は全て当該証券会社アナリストの見解であり、同社所属機関の立場のみを表すものであり、テックフローリサーチの見解を表すものでは無く、何らの投資助言ともならない。
市場にはリスクがあり、判断は独自に行う必要がある。本稿はあらゆる証券の売買の根拠として利用すべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo