


この熊市において、暗号資産市場は権力の移行を完了しました。
執筆:Stacy Muur
翻訳:Chopper、Foresight News
今回の熊市は単なる周期の一つではなく、これまでとはまったく異なる性質のものだ。
私はこれまでに複数の暗号資産サイクルを経験しており、熊市の雰囲気が異常に感じられるタイミングをよく理解している。まさに今が、そのような時期である。
それは価格動向によるものではない——それについては誰もがすでに十分に慣れ親しんでいる——むしろ、暗号資産関連のX(旧Twitter)および市場全体の感情がどこか不自然になっているのだ。
過去の熊市では、私たちの多くが大きな目標を掲げ、情熱を持ってそれに向かって取り組んでいた。しかし現在、暗号資産関連のXは静まり返っている:
- 構築者(ビルダー)が減少している
- タイムラインには失望の声ばかりが並ぶ
- 多くの人が業界から離脱し、「リスクを負ってまでこの分野に身を置く価値はない」と判断している
DefiIgnas氏の指摘は的確だ。「正直に告白するが、今回の熊市では自分自身がより『怠け者』になったと感じている。以前の熊市では、依然としてリターンへの渇望や学びへの情熱が衰えず、積極的に調査を行い、毎日複数のアプリケーションを試し、ドキュメントを読み込み、次回のバブルで注目を集める可能性のある新たなトレンドを探していた。ところが今は、ほとんど触りたくすらなくなっている。」
DefiIgnas氏は、これまでの熊市においても常に学びと構築への意欲を保っていたが、今回の熊市ではその情熱がほぼ完全に消え失せている。私も同様の感覚を強く抱いているため、彼の心境を深く理解できる。
過去1〜2年にわたって発生した一連の出来事により、多くの人々が被害者となった。
2024年9月から12月にかけて、何百万ものウォレットがPump.fun上で発行されるメメコインの取引を目的に作成された。当時、KOL(キーオピニオンリーダー)たちは百倍・千倍のリターンを自慢げに投稿し、小口投資家たちを極度のFOMO(錯過恐怖症)へと煽り立てた。こうしたスクリーンショットの多くは個人的利益のために意図的に作成されたものであり、ここではその詳細には立ち入らない。
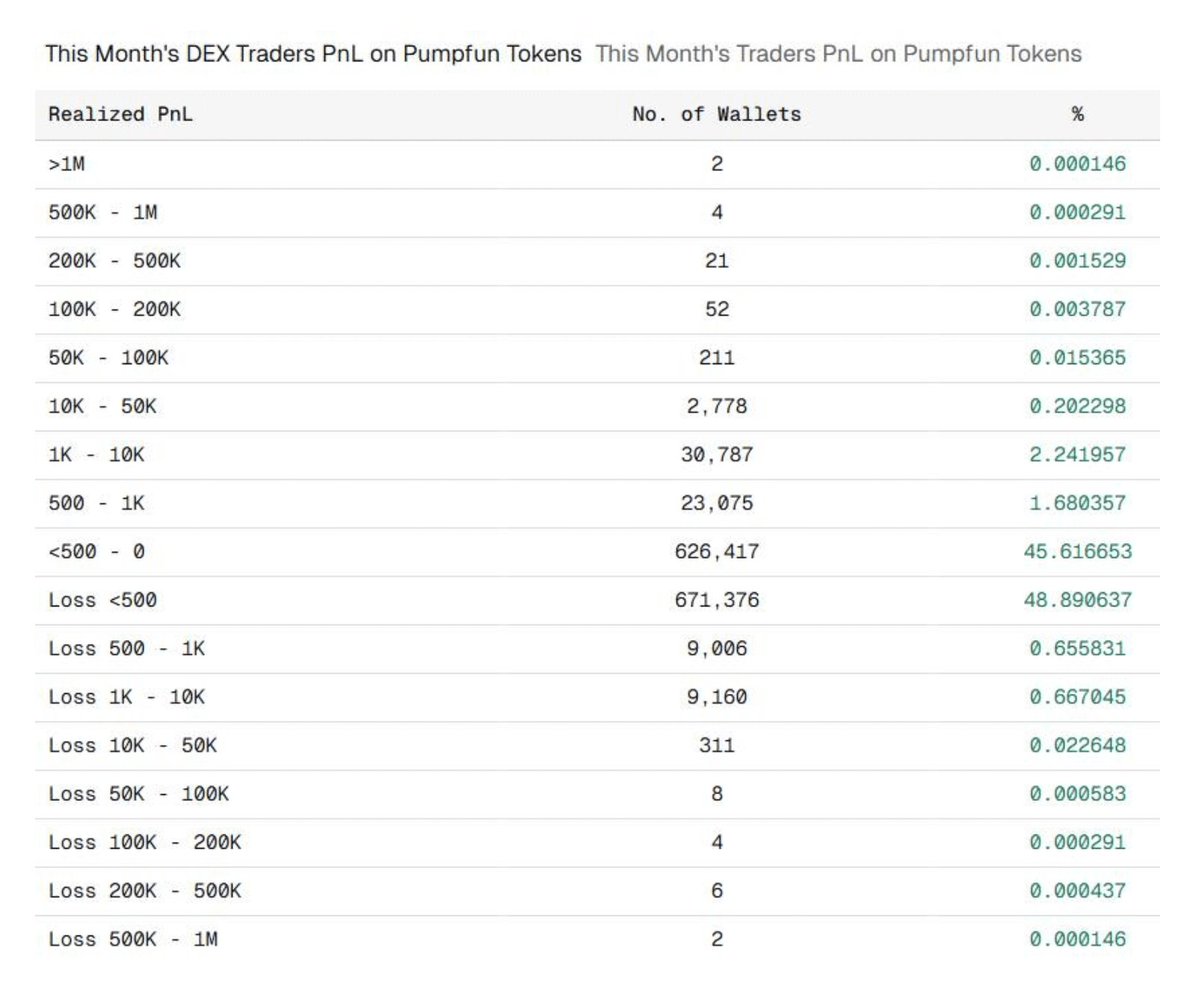
その結果、相当数の小口投資家の資金が完全に枯渇してしまった。データは衝撃的だ:
- 60~90日以内に、99%以上のメメコインが価値ゼロ(「ゼロ化」)となった
- 2026年3月時点で、Pump.funで取引を行った137万ウォレットのうち、500米ドル以上を利益として得られたのは約4%に過ぎず、一般ユーザーの大多数は損失を被っていた
ほとんどの人にとって、そもそも利益を出す可能性など最初から存在しなかったのだ。
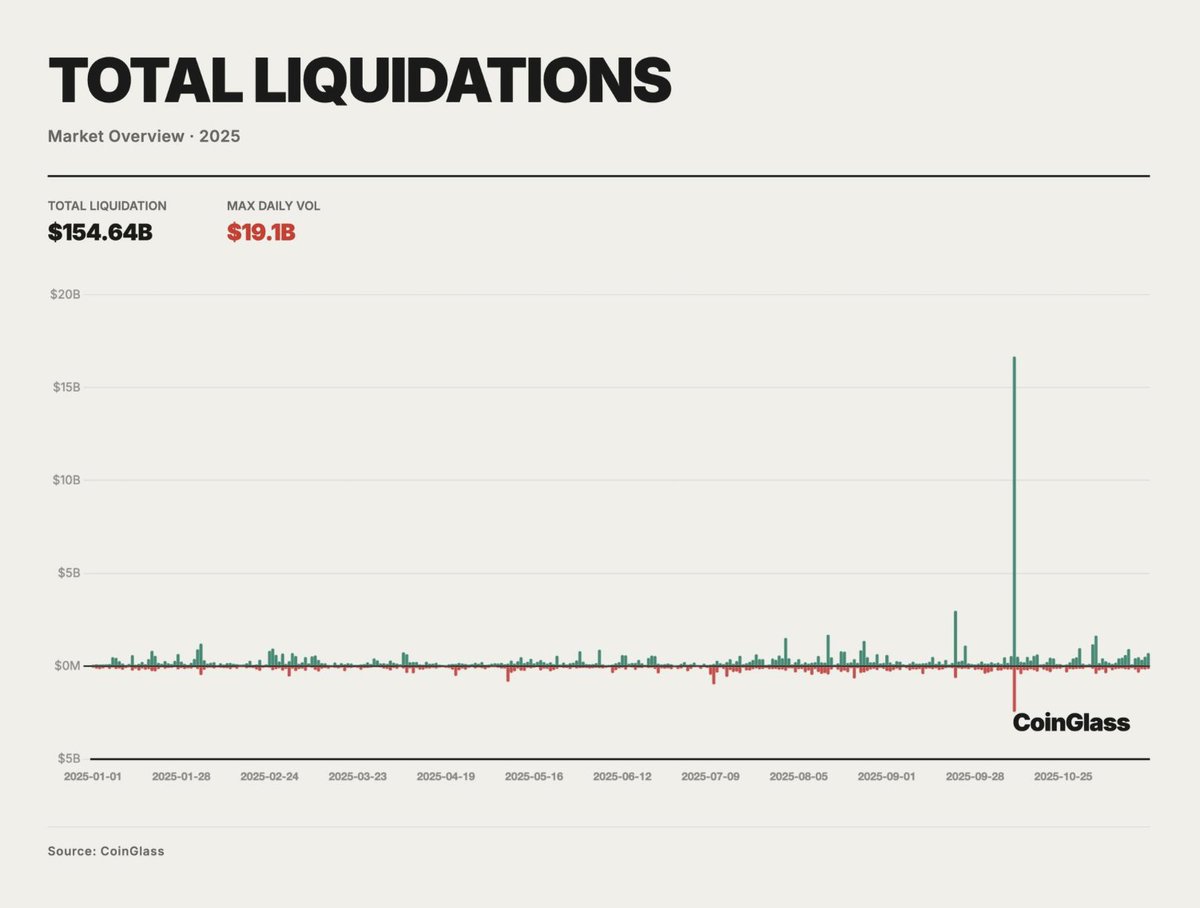
そして、2025年10月10日に大規模な清算が発生した。
価格の急落により、166万人のトレーダーが200億米ドルを超えるポジションを強制決済(ロスカット)され、これは暗号資産史上最大規模の清算イベントとなった。FTXやLunaの崩壊時よりも規模が大きい。無数のウォレットが一瞬にしてゼロとなり、多数の人々が業界から永久に去ることを余儀なくされた。
正直に言って、彼らを責めることは到底できない。
小口投資家たちがこのサイクルで経験したのは、単なる熊市ではなく、システミックな搾取であった:
- 高FDV(フルディストリビューションバリュー/全流通時時価総額)でのトークン発行(実際の流通量は5~15%にすぎない)
- 内部関係者が上場直後に大量売却し、小口投資家を標的にした「収穫」
- プロジェクトチームがTGE(トークン生成イベント)後すぐに活動を停止
- 短期間で頻発するセキュリティインシデント(ByBit、Drift Protocol、Resolvなど)
- 2025年前半における盗難被害額は21.7億米ドルに達し、2024年通年の合計を上回った
こうして、業界全体の感情は極めて統一された状態に至った:「誰もが自分のお金を騙し取ろうとしている。プロジェクト関係者は貪欲であり、米国大統領ですらこのコミュニティを搾取しようとしている。」
小口投資家が完全に市場から撤退したが、では機関投資家はどうか?
だが今回、状況は変化している。
従来の熊市では、小口投資家の撤退=全員の撤退であり、その空白を埋める者は誰もいなかった。市場はただひたすら小口投資家の再参入を待つしかなく、なぜなら彼らこそが唯一の買い手だったからだ。
しかし今回の熊市では、機関投資家が下支えをしている。
2025年だけで、米国の暗号資産ETFは317.7億米ドルの純流入を記録した:
- ブラックロックが247億米ドル分のビットコインを購入
- 現物イーサリアムETFの年次純流入額は、前年比で約4倍に増加(24億米ドルから96億米ドルへ)
- 現物ソラナETFは上場後20日間連続で5.68億米ドルの資金を吸収
現在でも、小口投資家の90%が極度のパニックに陥っている中で、ETFの純流入額がプラスとなる日は珍しくない。
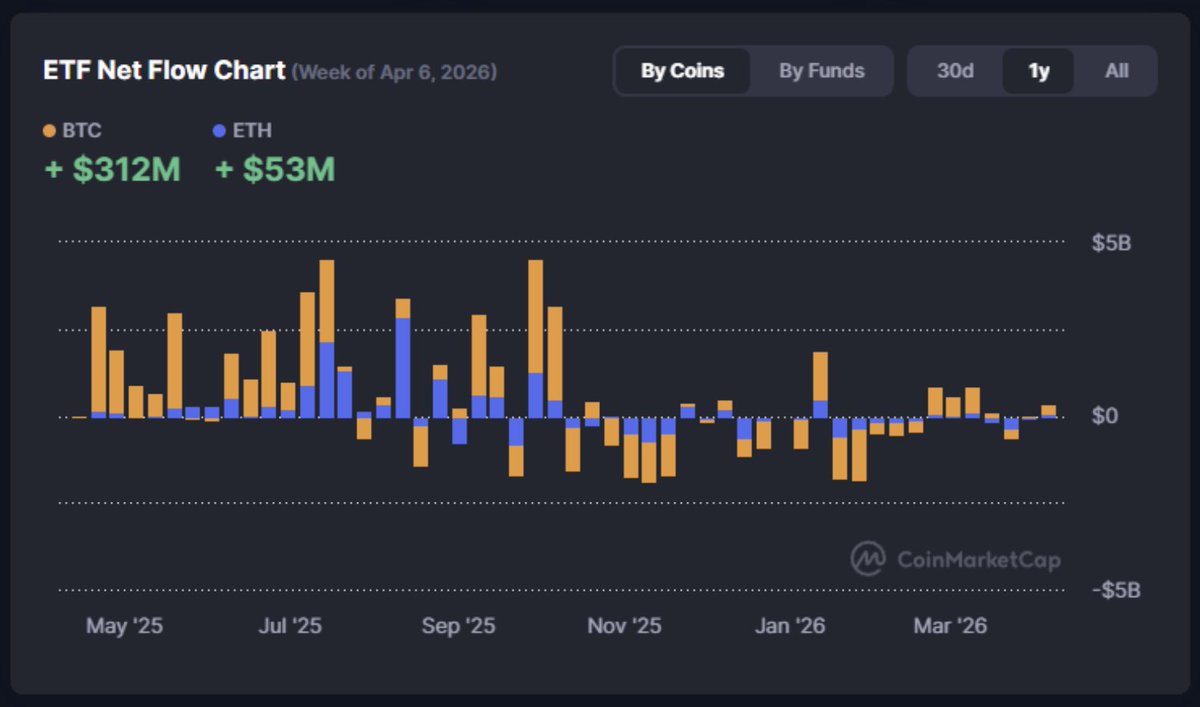
なお、ETFはあくまで氷山の一角に過ぎない。視野をさらに広げてみると:
- ゴールドマン・サックス、JPモルガン、HSBC、Visaが支援するCanton Networkは、毎月9兆米ドルを超える現実資産(RWA)のトークン化を処理
- StripeとParadigmが専用の決済向けブロックチェーン「Tempo」を開発
- Figure社はブロックチェーン上で220億米ドルの実際のローンを発行しており、自動車ローン事業の拡大も進行中
- ステーブルコインの時価総額は3170億米ドルに達
これらはすべて、大手機関による実際のビジネス投資である。このような規模の企業が、指数関数的な成長ポテンシャルを持たない分野に巨額の資金を投じるはずがない。
チェーン上のデータもこの変化を裏付けている:2026年3月、ビットコインの取引所残高は過去2年で最低水準にまで低下した。取引所へ流入したビットコインのうち、64%は上位10位のウォレットから発信されていた。
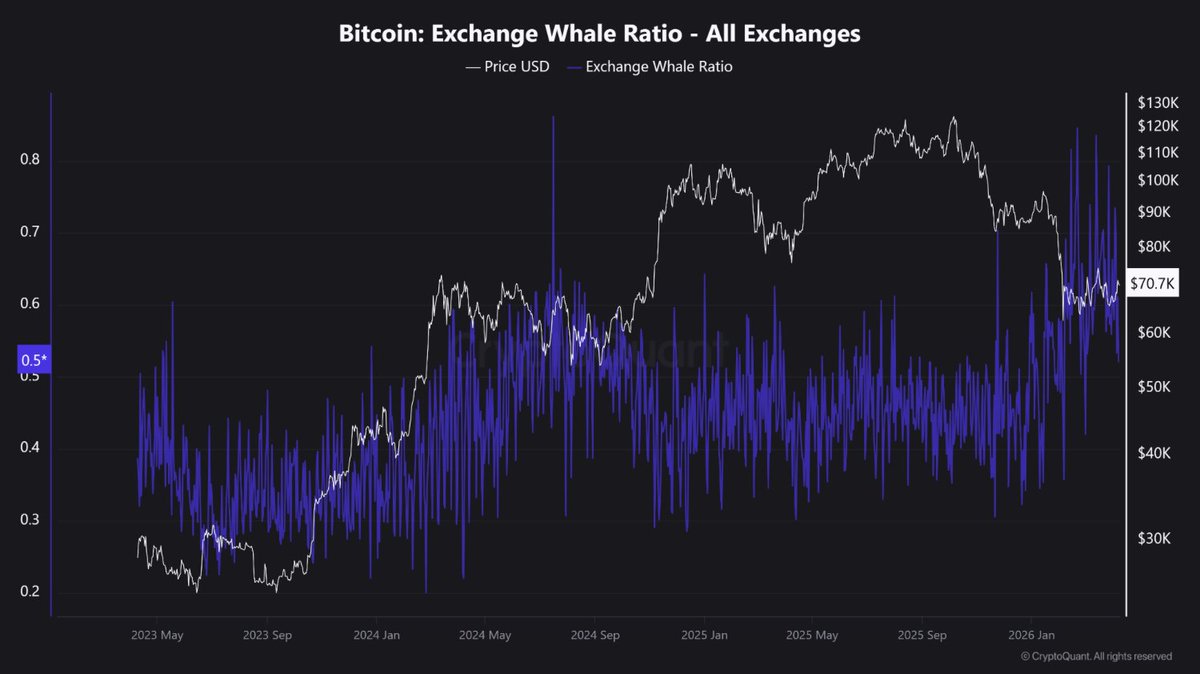
今回のサイクルの中心的テーマは、「小口投資家は損失を被り、機関投資家は買い増しをしている」ことだ。これにより、暗号資産業界全体の構造が根本的に変化した。
小口投資家が再び大規模に市場に復帰したとき、彼らが直面する市場は全く異なるものになるだろう:機関投資家の資金によって支えられ、ステーブルコインで数兆米ドル規模の取引が行われ、プロトコルは実際の製品・マーケットフィットに基づいて存続している市場である。
そして私は、そのすべてを見届けるためにここにいる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @stacy_muur
















