Robinhood と xStocks がこれほど人気があるなら、なぜ自分で作ってみようと思わないのか?
執筆:邵嘉碘、黄文景
はじめに
RWA(現実世界資産のブロックチェーン化)は急速にWeb3世界における主流のストーリーとなりつつあり、その中でも特に「生活に根ざした」方向性である株式トークン化(Tokenized Stocks)は、現在最も実現可能性の高い分野の一つです。
理由は単純です:
-
基盤資産が十分に成熟しており、「価値の証明」に労力をかける必要がない;
-
技術的ハードルが比較的コントロール可能で、オンチェーンでの発行およびマッピングには既に確立されたツールがある;
-
規制の道筋が次第に明確になり、特に欧州や一部オフショア地域では既に実際のプロジェクトが立ち上がっている。
しかし多くの人が「株式」という言葉を聞くと、反射的に次のような疑問を持つでしょう:これは証券ではないか?小口投資家に販売できるのか?ライセンスが必要なのか?
しかし現実には、すでに「両面を兼ね備える」方法を見つけたプロジェクトがあります。これらはコンプライアンス上の負担を軽減しつつ、小口市場にもリーチできるものであり、代表的な事例が以下です:
-
Robinhood:米国内で最も人気のある小口証券プラットフォーム;
-
xStocks:EUおよび米国以外の地域で株式トークン取引を展開し、オンチェーンで売買可能。
Web3コンプライアンスを専門とする弁護士として、私も同様の相談を頻繁に受けるようになりました:
-
株式トークン化プラットフォームは一体どのように運営されているのか?
-
私たちのような中小チームにも参入のチャンスはあるのか?
-
もし参入するなら、どこから始めればよいか、どのような構造を構築すれば合法になるのか?
この記事では大げさな用語を使わず、概念を並べるでもなく、ただ一つの問題に集中して答えます:
小口投資家が参加でき、かつコンプライアンス上の負担がコントロール可能な株式トークン化プラットフォームを作りたい場合、どうすればよいのか?
Robinhoodモデル:小口証券取引の極致的产品化
Robinhoodは伝統的な意味でのオンチェーンプラットフォームではありませんが、その運営モデルはWeb3製品設計において非常に示唆に富んでいます。
1.主な特徴:
-
極めてシンプルなインターフェースで、従来の証券会社が使う複雑な用語を排除;
-
ゼロ手数料、入金のハードルなし、直接小口投資家にサービス提供;
-
すべての証券決済および保管は提携機関によって行われる;
2.登録地およびコンプライアンス構造:
-
Robinhood Markets Inc.は米国カリフォルニア州メンロパークに設立;
-
子会社のRobinhood Financial LLCおよびRobinhood Securities LLCが米国証券取引関連のライセンスを保有し、SECおよびFINRAの二重監督下にある;
-
証券事業以外にも、英国などに拠点を置き暗号資産サービスを提供しているが、株式取引サービスは非米国ユーザーには明確に提供していない。
3.地域制限の理由:
Robinhoodが米国市場のみにサービスを提供するのは、主に以下の2点からです:
-
海外ユーザーに証券取引を開放すると、EU、カナダ、日本など各地域の複雑な証券販売許可および登録義務に対応しなければならない;
-
各地域の証券規制はローカルでの強化監督傾向にあり、海外展開には高いコンプライアンスコストと不確かなリスクが伴う。
xStocksモデル:トークンによる実株マッピング+証券ではないとの宣言+小口投資家向け
xStocksは、「株価マッピング」をトークン化し取引を提供する稀有なプラットフォームであり、小口投資家の参加を可能にしながらも、意図的に証券認定のレッドラインを回避しています。
1.主な構造:
-
各xStockトークンは対象株式と1:1でマッピングされ、実際には証券会社または保管機関が保有;
-
トークンは議決権、配当権、ガバナンス権を付与せず、プラットフォームもこれを「証券」として宣伝しない;
-
プラットフォームがトークン保有者に対して行う「配当」は、「自動再投資」形式で、つまり株式の配当があった場合、ユーザーのウォレットには現金ではなく等価の追加トークンが付与される;
-
ユーザーは基本的なKYCを完了する必要があり、トークンはオンチェーンで取引可能だが、高規制法域のユーザーは接続不可。
2.実体構造および登録地:
-
トークン発行主体はBacked Assets (JE) Limitedで、登録地はジャージー島。EUに属さず、MiCAやProspectus Regulationの直接的な拘束を受けない;
-
サービス主体はPayward Digital Solutions Ltd.で、百慕大に登録されており、緩やかな金融規制区域に位置;
-
xStocks製品は米国以外の実体によって発行されており、意図的に米国法の適用を回避している。
3.禁止地域および制限の論理:
xStocksは明確に以下の国または地域へのサービス提供を禁止しています:
アメリカ(すべてのU.S. Personsを含む)、EU加盟国、英国、カナダ、日本、オーストラリア。
理由は以下の通りです:
1. これらの地域では証券発行に対する規制が極めて厳しく、xStocksが当地で販売を行うと、違法な証券発行とみなされる可能性が高い;
2. プラットフォームはこれらの地域でのライセンスまたはコンプライアンス免除を取得しておらず、IP制限+KYC制限により積極的に規制回避を行っている;
3. 発行実体をジャージー島および百慕大に登録することは、コンプライアンスリスクを低減する一般的な戦略でもある。
二つのモデルの本質的な違いと共通の示唆
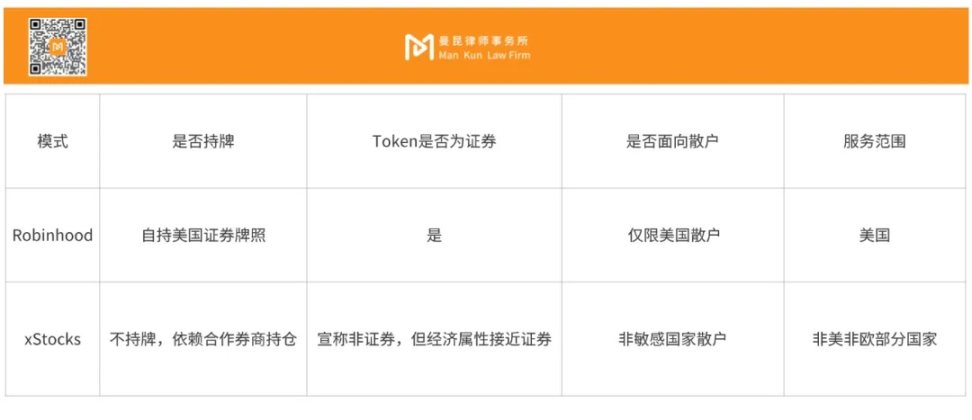
二つのアプローチは本質的に異なる二つの論理を表しています:
-
Robinhood:「規制枠組み内で証券として運営する」
-
xStocks:「構造設計により証券規制を回避する」
起業家は二者択一する必要はなく、法律構造、技術的経路、コンプライアンス分離を通じて、プラットフォームを「稼働可能」「成長可能」「リスク回避可能」にする方法を学ぶべきです。
本当に作るとしたら、構造的にはどう実現すべきか?
株式トークン化は単にスマートコントラクトをコピーするだけではありません。少なくとも以下の役割分担を設計する必要があります:
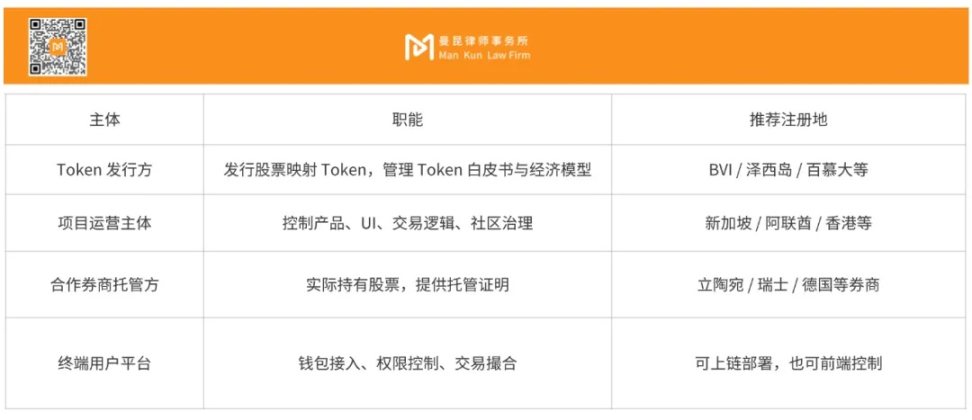
ポイントは:
-
プラットフォームは「価格マッピング+トークン発行+ユーザーインタラクション」を担当;
-
提携先は「保有ポジション+報告+リスク分離」を担当;
-
双方は契約および情報同期メカニズムで連携するが、規制上の責任は明確に分離される。
どの機関と連携し、どのような契約が必要か?
株式トークン化は孤島システムではなく、以下のリソース連携が不可欠です:
1.提携機関:
-
ライセンスを持つ証券会社(実株の保管または取引執行を担当);
-
ブロックチェーン発行プラットフォームおよび技術提供元(コントラクト展開+権限制御モジュール+オラクル);
-
法務顧問(トークンの法的性質分析、構造設計、ユーザー契約);
-
KYC/AMLサービスプロバイダー;
-
スマートコントラクト監査機関。
2.締結すべき契約:
-
トークン発行ホワイトペーパー+法的開示説明(Offering Terms);
-
資産保管サービス契約/保管証明(Custodial Agreement);
-
プラットフォーム利用規約+リスク開示声明(T&C);
-
コンプライアンスサービス連携契約(KYC、IPブロッキングなど);
-
トークンとプラットフォームの連動コントラクト説明書。
気づいていないかもしれないが、必ず考慮すべきポイント
これらの点に触れるか否かで、直面するのはコミュニティのFUDではなく、実際に規制当局の介入です:
-
トークンはいかなる「収益保証」「ガバナンス権」「請求権」も付与してはならない;
-
EU、米国、日本などの高感度法域のユーザーに開放してはならない;
-
「株式」「株主権利」「配当可能」などの表現を使用してはならない;
-
技術および契約の両面で地域および身元を厳格に管理すること;
-
法的性質に関する意見書、リスク開示文書、KYC審査記録を準備し、随時確認できるようにしておくこと。
あなたがそれをできるかどうかは、ライセンスではなく構造による
株式トークン化は実現可能だが、緻密な設計を要するプロジェクト分野です。NFTのように「無規制」でもなければ、伝統的証券のように「ルールが閉鎖的」でもありません。やるべきことは過激な突破ではなく、次の通りです:
-
適切な実現地点を見つける
-
明確な構造を設計する
-
自らのトークンが何を代表するかを明確にする
-
ユーザー、市場、法規制の三つのレッドラインを避け続ける
この市場は飽和しておらず、むしろ機関は注目しているものの行動は慎重で、起業家は関心を持ちながらも踏み出せない空白期にあります。他人が何をしているかばかり見ていないでください。株式トークン化という分野はまだ満員になっていません。本当に大手が席を占める前に、あなた自身がプレイヤーとなるべきです。