高盛研報解讀:四季度能源電力十股平均看漲 27%,數據中心與 LNG 雙線驅動
撰文:Rita
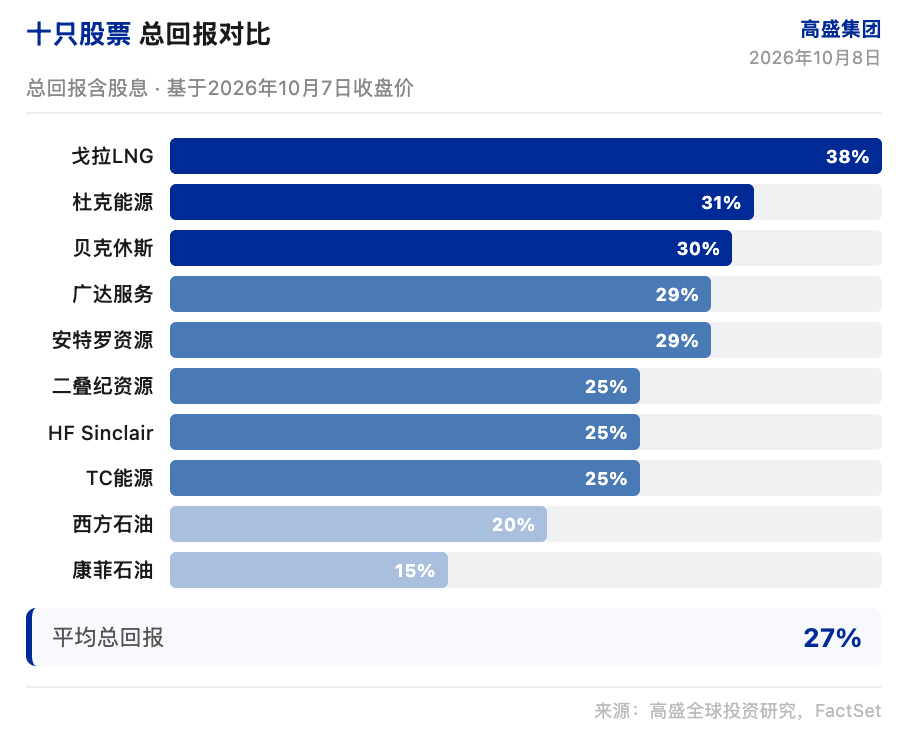
高盛集團在 2026 年 10 月 8 日的報告中選出十隻能源與電力股,平均總回報潛力 27%。這份報告覆蓋四個主題:油氣勘探生產、電力與 LNG、煉油、天然氣上游中游。
高盛對這十隻股票均給出買入評級。目標價和總回報基於 2026 年 10 月 7 日收盤價。核心賭注是這些股票在當前水平具備有吸引力的風險回報比,四季度催化劑密集。
油氣勘探生產三隻入選
康菲石油目標價 146 美元,總回報 15%。高盛認為,康菲石油在四個主要增長項目投產後,自由現金流將出現拐點。這四個項目是 NFE、NFS、Port Arthur 和 Willow。公司還計劃削減 10 億美元成本。高盛預計,在長期布倫特油價 75 美元的假設下,康菲石油自由現金流每股年複合增速達到 20%到 25%。康菲石油的資本回報框架目標是週期內將 45%的運營現金流返還股東,高盛預計 2026 年下半年分配比例接近 50%,以彌補上半年偏弱的表現。Willow 項目的冬季施工季和夏季模塊海運是近期關鍵節點,高盛預計首列火車 2027 年初啟動。
西方石油目標價 69 美元,總回報 20%。高盛在 8 月 30 日將其評級從持有上調至買入,並納入美洲確信名單。西方石油 2027 到 2028 年平均自由現金流收益率為 13%,高於大型同業平均的 11%。公司目標到 2030 年實現 40 億美元增量可持續自由現金流。高盛認為,西方石油的去槓桿進展清晰,主要債務目標 100 億美元有望在 2027 年初達成。先進採收技術帶來超過 40 億桶油當量的資源機會,支撐現金流改善計劃。
二疊紀資源目標價 27 美元,總回報 25%。高盛預計,二疊紀資源 2025 到 2028 年自由現金流每股年複合增速約 20%。公司年初至今完成 10.5 億美元補強收購。二疊紀資源 2027 到 2028 年平均自由現金流收益率為 16%,高於石油勘探生產同業平均的 13%。高盛認為,Waha 天然氣定價改善和持續的地面遊戲策略提供額外上行空間。
電力與 LNG 四隻標的
廣達服務目標價 902 美元,總回報 29%。高盛認為,廣達服務是電網和數據中心建設的關鍵受益者。公司電力業務約佔收入的 80%。廣達服務通過收購 Cupertino、Dynamic Systems 和 Tri-City,具備數據中心建設全價值鏈能力。高盛預計,廣達服務到 2030 年收入年複合增速約 15%。765 千伏等大型輸電項目是未來幾年的關鍵驅動,高盛估計公司除基礎電網 EPC 工作外還將參與多個大型項目。
杜克能源目標價 147 美元,總回報 31%。高盛認為,杜克能源在北卡羅來納州沒有州長選舉,相對絕緣於選舉風險。公司數據中心管道 15.4GW,其中 7.8GW 已籤 ESAs,5.2GW 在建。高盛預計,杜克能源 2026 年 FFO/債務達到約 14.5%,長期目標 15%。管理層有望在四季度電話會上將盈利指引從 5%到 7%上調。高盛對 2027 年每股收益的預測對應約 16 倍市盈率,與覆蓋範圍平均值持平。
貝克休斯目標價 71 美元,總回報 30%。高盛認為,貝克休斯與 Chart Industries 的整合帶來增長機會。公司 IET 訂單勢頭強勁,OFSE 業務盈利持久。高盛預計,貝克休斯 IET 業務到 2031 年 EBITDA 利潤率達到約 25%,Chart 部門還有額外利潤率擴張。OFSE 業務越來越偏向生產型油田服務,高盛認為這提供更具防禦性的盈利特徵。
戈拉 LNG 目標價 67 美元,總回報 38%。高盛認為,戈拉 LNG 有清晰的路徑到 2030 年實現約 12 億美元運行率 EBITDA,2025 年約為 2.6 億美元。第四艘 FLNG 船已 FID,高盛預計近期宣佈商業合同。每艘 MKII 船可增加約 4 億美元運行率 EBITDA。公司戰略評估可能包括出售,管理層已提及。阿根廷資產的合同商品價格敞口是另一個潛在價值來源。
煉油盈利預測有上修空間
HF Sinclair 目標價 142 美元,總回報 25%。高盛認為,儘管煉油板塊年初至今表現良好,共識盈利預測仍有上調空間。HF Sinclair 在落基山脈和中大陸等利基煉油市場有敞口,非煉油盈利貢獻穩健,資產負債表強勁。
公司原油選擇靈活性和噴氣燃料靈活性項目支持利潤率實現。高盛預計,HF Sinclair 2026 到 2028 年調整後每股收益高於 FactSet 共識。高盛對 2026 年調整後每股收益的預測比共識高 14%,2027 年高 10%,2028 年高 5%。高盛認為,全球煉油基本面偏緊,加上行業資本紀律,支持盈利預測上修。
天然氣中上游兩隻
TC 能源目標價 71 美元,總回報 25%。高盛認為,TC 能源近期回調後具備吸引力。公司預計未來幾個季度宣佈更多美國天然氣管道項目,加拿大天然氣業務有補充增長項目。安大略省核電擴張項目提供長期增長可見性。高盛預計,TC 能源 2025 到 2032 年 EBITDA 年複合增速約 6%,高於 FactSet 共識約 1 個百分點。高盛估計,2026 到 2030 年還有 60 到 110 億加元的剩餘資本開支能力,可能在未來幾個月內正式獲批。
安特羅資源目標價 46 美元,總回報 29%。高盛認為,安特羅資源到 2028 年現金成本目標從 2025 年的 2.70 美元/Mcf 降至 2.00 美元/Mcf。HG Energy 交易帶來成本協同。公司計劃解除昂貴的 firm transport 協議,推動 3 億美元利潤率改善。高盛預計,安特羅資源 2027 到 2028 年平均自由現金流收益率為 14%,高於阿巴拉契亞同業平均的 9%。2028 年後這些改善可能增長到 6 到 7 億美元,隨著協議繼續解除。
高盛給出十隻股票平均總回報 27%,覆蓋油氣、電力、煉油和天然氣中上游。四季度催化劑包括康菲石油 Willow 項目、杜克能源指引上調、戈拉 LNG 第四艘船合同。高盛認為,這些股票的風險回報比在當前水平有吸引力。
免責聲明
本文系潮向研究對第三方券商研究報告(高盛集團,2026 年 10 月 8 日)的整理與解讀,結合公開市場信息的整理。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @chaoxiangooo