

Wintermute 市場週報:比特幣跌破 200 周均線,宏觀加息重估下的防守策略
作者:Jjay_dm(Wintermute OTC Trader)
編譯:深潮 TechFlow
深潮導讀:本週比特幣單週下挫 12.7% 至 6.54 萬美元,收盤跌破關鍵的 200 周移動均線。與此同時,美國 10 年期美債收益率攀升至 5.15%,市場對 12 月美聯儲加息的概率定價飆升至約 92%,宏觀利率重估成為壓制無息資產估值的核心主線。
現貨 ETF 年內淨流出達 19 億美元,穩定幣市值 30 天內縮水超 140 億美元,多重資金通道同時失血。Wintermute 認為,7 月的反彈已被證偽為誘多陷阱,在山寨幣槓桿徹底清算與比特幣有效收復 200 周均線前,短期阻力最小的方向依然偏向下行,需堅決保持防守姿態。
宏觀環境:加息預期重燃,無息資產全面承壓
在核心 CPI 連續第三個月錄得 0.3% 的增幅後,市場對美聯儲 12 月加息的定價概率已飆升至約 92%。這一數據恰好觸及了美聯儲理事沃勒此前設定的“考慮加息 50 個基點”的門檻紅線。
美國 10 年期國債收益率本週跳升約 30 個基點,最終收於 5.15%。在我們兩週前提示的多重潛在風險中,利率重定價成為了最具殺傷力的主導因素,而原油價格回落以及幣安相關事件的餘波正在逐步淡化。
資產表現方面,比特幣本週重挫 12.7% 收於 6.54 萬美元,與標普 500 指數 2.5% 的漲幅形成鮮明反差。以太坊跌至 1800 美元附近,黃金在急跌約 5% 後報收於 3900 美元,布倫特原油跌至 96 美元。
長久期資產、黃金與加密貨幣同步遭到拋售,本質上是一場典型的宏觀利率重定價。由於比特幣本身不產生任何現金流收益,它天然成為了這場去槓桿交易中的資金端,也是交易錯誤時 Beta 屬性最強、承壓最大的資產。
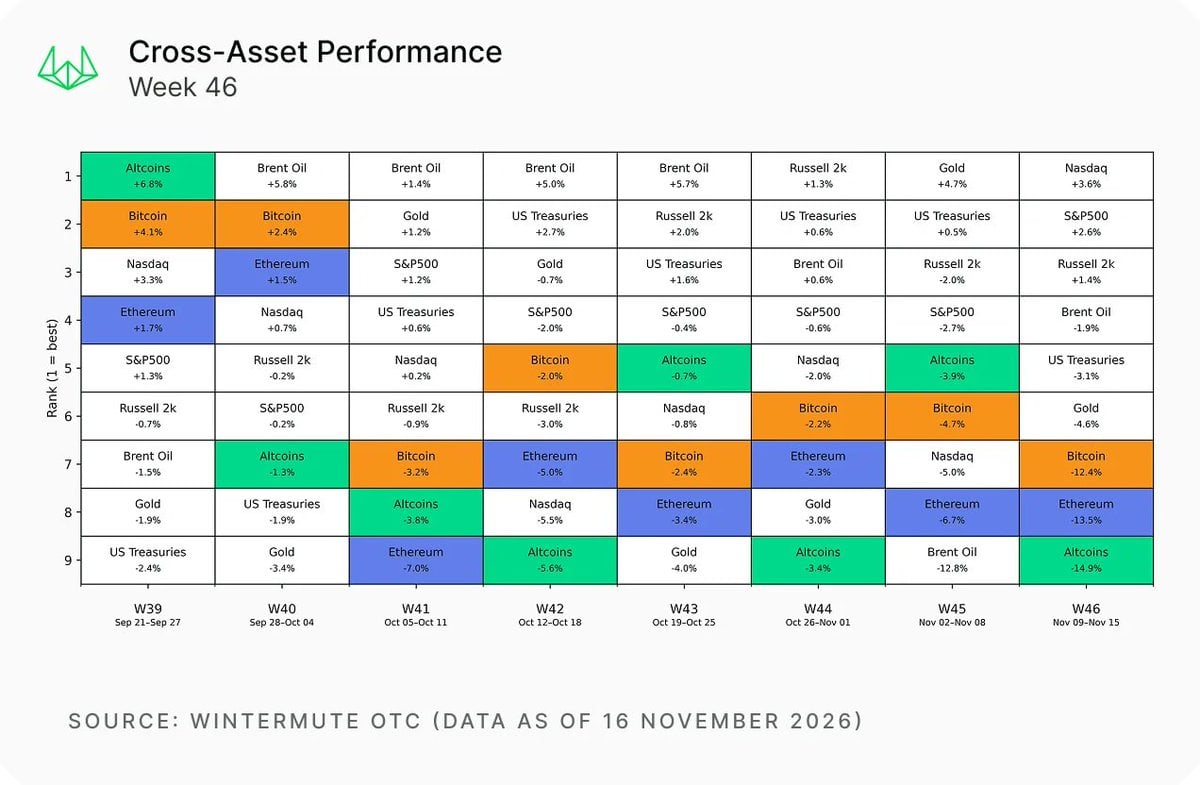
圖:第 46 周跨資產表現排名(數據來源:Wintermute OTC)
這一局面徹底將市場博弈的焦點,從“加息 25 個基點還是按兵不動”,轉向了“加息 25 個基點還是直接加息 50 個基點”。10 月 CPI 是美聯儲貨幣政策委員會在 12 月 9 日議息會議前能看到的最後一份關鍵通脹答卷。
雖然一次性加息 50 個基點顯得激進,但債券市場與宏觀輿論正重新形成一種共識:美聯儲在通脹控制上已經落後於曲線,必須採取更具果斷性的緊縮行動。
此外,美股科技龍頭英偉達在黃仁勳週四卸任後延續了跌勢。鑑於近期加密市場在回調期間與納斯達克指數保持著極高的聯動性,英偉達週二即將公佈的三季度財報,將成為本週比特幣在美股側面臨的最大外部風險變量。
美股通過強勁盈利消化利率衝擊,而加密資產則通過 ETF 贖回承受衝擊,這也正是本週加密市場遭受重創的核心癥結所在。
加密資產:熊市尚未結束,多重資金通道持續失血
目前可以明確的是,加密市場並未真正走出熊市泥潭,7 月低點以來的這輪反彈已被確認為誘多陷阱。比特幣不僅失守了我們在 11 月 2 日提示的 8 萬美元關口與 50 周均線,更在周線級別收於 6.8 萬美元附近的 200 周均線下方。
這一技術破位直接封死了短期的反彈空間,而週六跌至 6.2 萬美元更是創下了 7 月以來的最低點位。
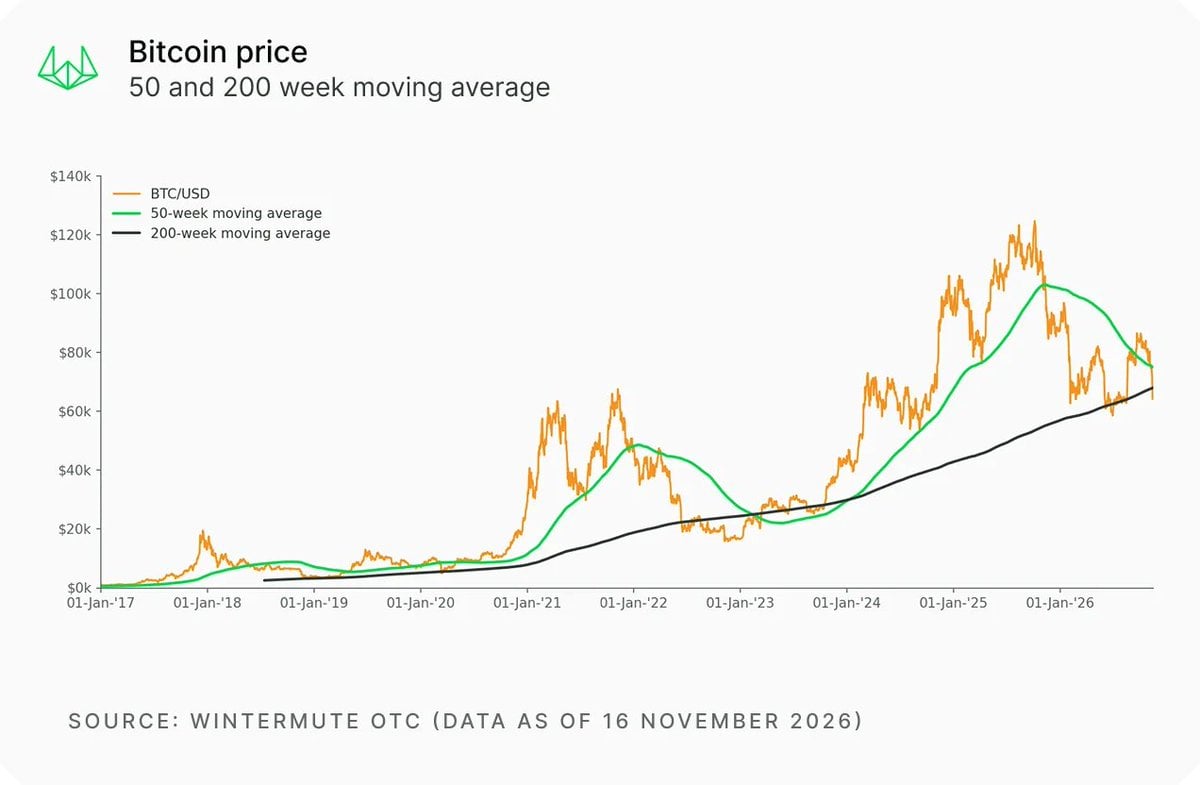
圖:比特幣價格與 50 周、200 周均線走勢(數據來源:Wintermute OTC)
從資金面數據來看,比特幣現貨 ETF 在 2026 年迄今累計錄得約 19 億美元的淨流出,而 2025 年為淨流入 210 億美元,2024 年更是高達 350 億美元。支撐過去兩年牛市的核心買盤動力已徹底逆轉。
過去 30 天內,全網穩定幣供給量大幅蒸發 140 億 至 160 億美元,場外無新增美元增量入場。
另一方面,MSCI 將在 11 月 30 日收盤後剔除 MicroStrategy,當前比特幣現貨價格較其 7.55 萬美元的平均持倉成本低約 14%,該類企業財庫買盤正持續萎縮,為其融資提供支撐的溢價空間也面臨巨大擠壓。
從 ETF、數字資產財庫、散戶到機構資金,所有流動性通道全面呈現走平或向下趨勢,唯有這些資金流出現決定性反轉,真正的上升趨勢才可能重新確立。
這也是我們不將近期的爆倉清算視作市場底部的原因。在截至週日的 24 小時內,全網爆倉金額約 1.7 億美元,其中多單爆倉佔比約 80%,各大主要交易場所的資金費率全面轉負。
隨後的反彈更像是空頭平倉引發的流動性回抽,而非外部新增資金進場抄底,在當前價位我們幾乎看不到增量資金的承接意願。
另一個核心擔憂在於市場槓桿率。目前山寨幣的未平倉合約規模幾乎依然是比特幣的兩倍,意味著散戶主導的這一高槓杆板塊還有大量浮虧籌碼有待出清,在山寨幣徹底去槓桿之前,我們不認為山寨板塊能夠提前見底。
此外,政策日曆上也沒有任何能夠重啟資金流入的催化劑。CLARITY 法案在 1 月 3 日到期前並未安排參議院表決,今年內很難指望立法層面能帶來清晰的合規利好。
交易策略:短期堅決防守,緊盯 200 周均線收復信號
當前的市場本質上是一個完全由宏觀利率主導的盤面:比特幣淪為了無收益率的貼現融資端,ETF 買盤退潮,關鍵技術形態徹底破位。因此我們依然保持全面防禦姿態,目前阻力最小的方向依然偏向下行,短期更大概率維持弱勢震盪洗盤。
12 月加息被完全定價、10 年期美債收益率攀升至 5.15%、核心 CPI 觸碰紅線,這套宏觀組合拳與 2022 年大跌前夕如出一轍。當時正是更高的實際收益率迫使資金同步削減長久期債券、黃金和加密資產的敞口。
目前市場已充分定價到明年 3 月前累計加息三次,且後續月份仍有加息可能。伴隨資金流持續流出與 200 周均線失守,我們預計價格將進一步下探至 5 萬多美元區間,週六的 6.2 萬美元低點是第一道測試位,Deribit 上密集的 6 萬美元看跌期權持倉將是下一個強引力位。
我們在此並不試圖盲目猜測市場絕對底部,因為在劇烈出清週期中精準抄底幾乎不可能。對於具備耐心與高信念的多季度週期資本而言,跌破 200 周均線的位置在風險收益比上確實開始具備左側配置價值,但這與短期的交易倉位管理完全是兩回事。
我們對這一宏觀判斷保持高度信念,但倉位上保持高度靈活與敏捷。
如果滿足以下兩個條件之一,我們將解除短期的全面防禦姿態:其一,比特幣在日線收盤級別強勢收復 6.8 萬美元附近的 200 周均線,且當天現貨 ETF 錄得明確的淨流入;其二,週三的美聯儲會議紀要或即將公佈的 10 月 PCE 數據徹底打消市場對明年 1 月再次加息的預期。
在假期臨近、盤面流動性變薄的背景下,任何突發消息都極易引發單邊放大行情,本週請重點盯緊美聯儲官員表態、英偉達財報以及宏觀資產的流動性傳導。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @wintermute_t
















