リサーチレポート解説|スペースファンドの規模は1年間で180億米ドルに拡大するも、軌道上での直接投資比率はわずか3%にとどまる
バークレイズ研究レポート解説:宇宙テーマファンドの規模が1年で180億ドルに拡大も、軌道上への直接投資比率はわずか3%に留まる
世界の宇宙テーマファンドの資産総額は2024年第2四半期の124億ドルから2026年第2四半期にかけて180億ドルを超すまで拡大したが、軌道上事業への直接投資比率はわずか3%にとどまっている。
バークレイズのテーマ別投資チームを務めるキャサリン・オグンディア氏らのアナリストは、11月16日に発表した全61ページの深入り調査において、「軌上経済(in-S.P.A.C.E.)」という分析フレームワークを初めて導入し、37項目の軌道商業活動から優先的に着地すべき15分野と、潜在力のあるゲームチェンジャー3分野を抽出した。
報告によれば、宇宙商業化は「インフラ先行型」の開発パスを進めており、投資家は宇宙鉱業や軌道データセンタの成熟を待たなくてもよい。現在、最も確実に受注が見込めるのは、打上げ輸送、衛星間通信、軌道上サービスによる寿命延伸の3つのボトルネック分野に集中している。
公募・私募の配分における大きな乖離、インフラセクターがまず大型契約を獲得
宇宙産業は商業打上げによって牽引される新たな拡大フェーズにある。スペースファウンデーションの統計によれば、2025年の全世界の宇宙機配備数は過去最多の4,492基となり、前年比約60%増となった。そのうち商業宇宙機が4,040基を占めた。
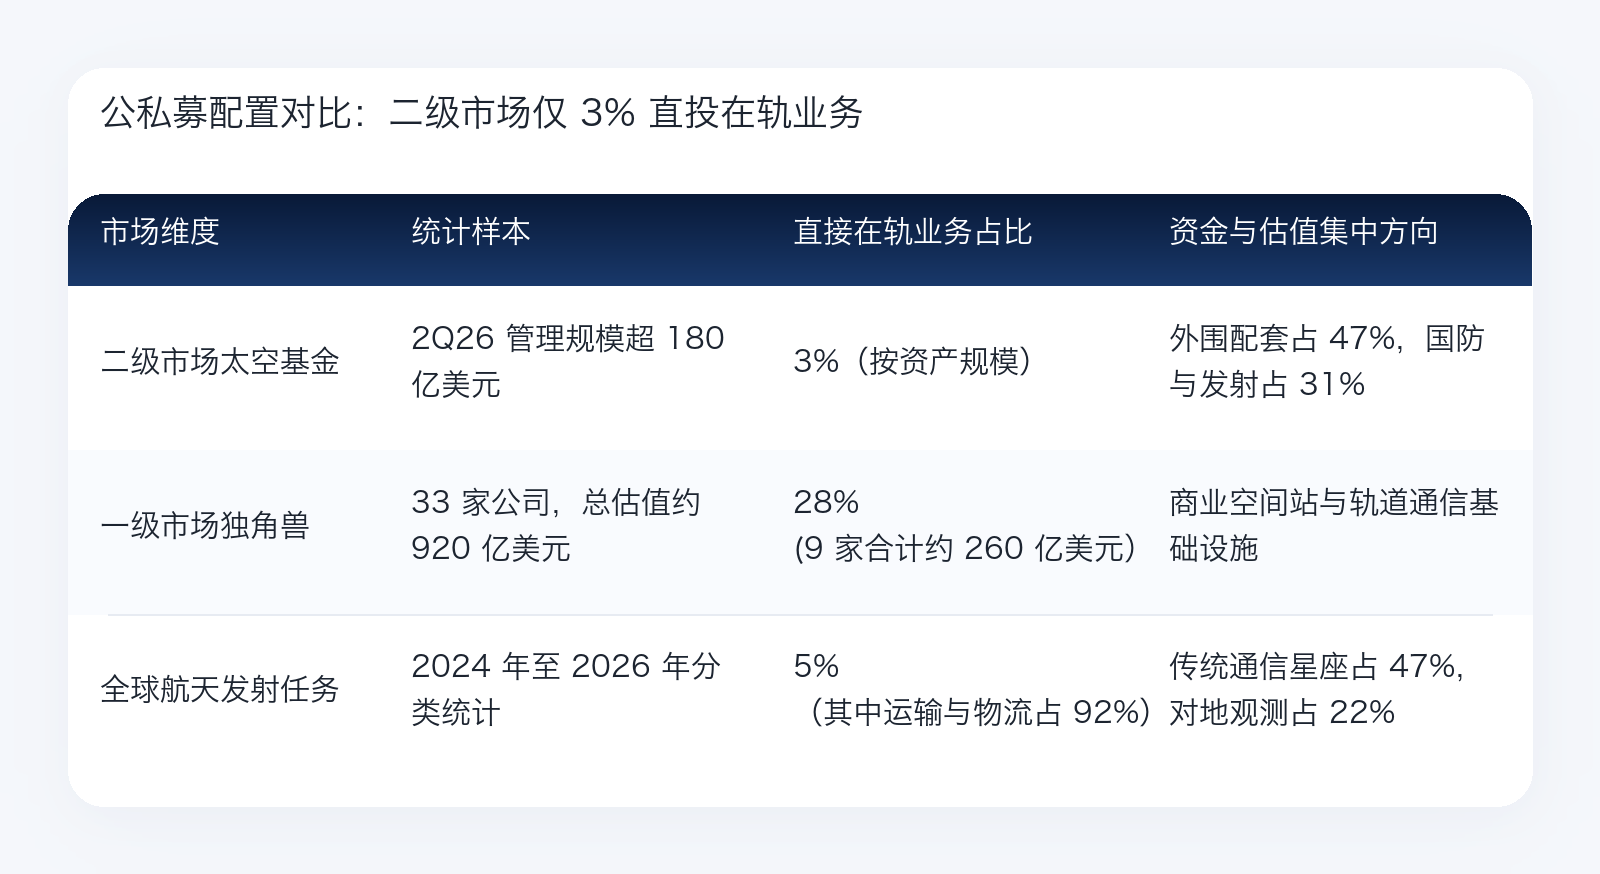
一方、株式市場(二次市場)とVC/PE市場(一次市場)の間では資金配分に明確な乖離が見られる。バークレイズの集計によると、宇宙専門ファンドにおける二次市場のアセット配分のうち、実に47%が半導体、電子部品、ソフトウェアといった周辺サプライチェーン向けに割り当てられ、31%が防衛・打上げ部門向けであるのに対し、軌道上事業への直接投資はわずか3%に過ぎない。
一方、一次市場は純粋な軌上事業により早く賭けている。バークレイズが追跡する33社の宇宙経済ユニコーン企業(総評価額約920億ドル)のうち、9社が直接的な軌道運行に従事しており、それらの総評価額は約260億ドルで、全体の評価額の28%を占めている。
公募・私募配分比較:二次市場では軌上事業への直接投資がわずか3%
政府予算もまたインフラ構築へ傾斜している。2025年の全世界の政府宇宙支出は1,410億ドルに達し、前年比7.4%増となった。米国の2027年度NASA予算では、30件の軌上活動に対応する予算枠が確保されており、英国は2026年9月に、2030年までに78億ポンドを衛星通信・軌上サービスへ投入することを発表している。
5つの物理的制約が課題化する中、15の優先分野が商業サイクルを構築
軌上資産の急増に伴い、宇宙商業化のボトルネックは単なるロケットの物理的突破から、打上げの集中化、周波数帯・ネットワークルータリング、軌道混雑、軌上サービス規格、規制承認という5つの現実的な制約へと移り変わっている。
打上げと軌道混雑を例に挙げると、2024年から2026年7月にかけて、米国と中国は全世界の軌道打上げ試行の82%以上を占め、SpaceXと中国航天科技集団の合計比率は71%近くに達した。同時に、低地球軌道(LEO)の400〜600km高度は既に混雑のピークゾーンに入り、スターリンクが2025年12月から2026年5月の期間に実行した衝突回避マニューバー回数は20.7万回を超えて急増した。
バークレイズは商業的ニーズ、政府との連携、技術的実現可能性(最高ウェイト)など6つの次元に基づき、37項目の軌上活動に対して採点(満点20点)を行い、15点以上のスコアを得た15の優先分野を選定した。
15の優先分野のうち商業的成熟度が最も高い8分野
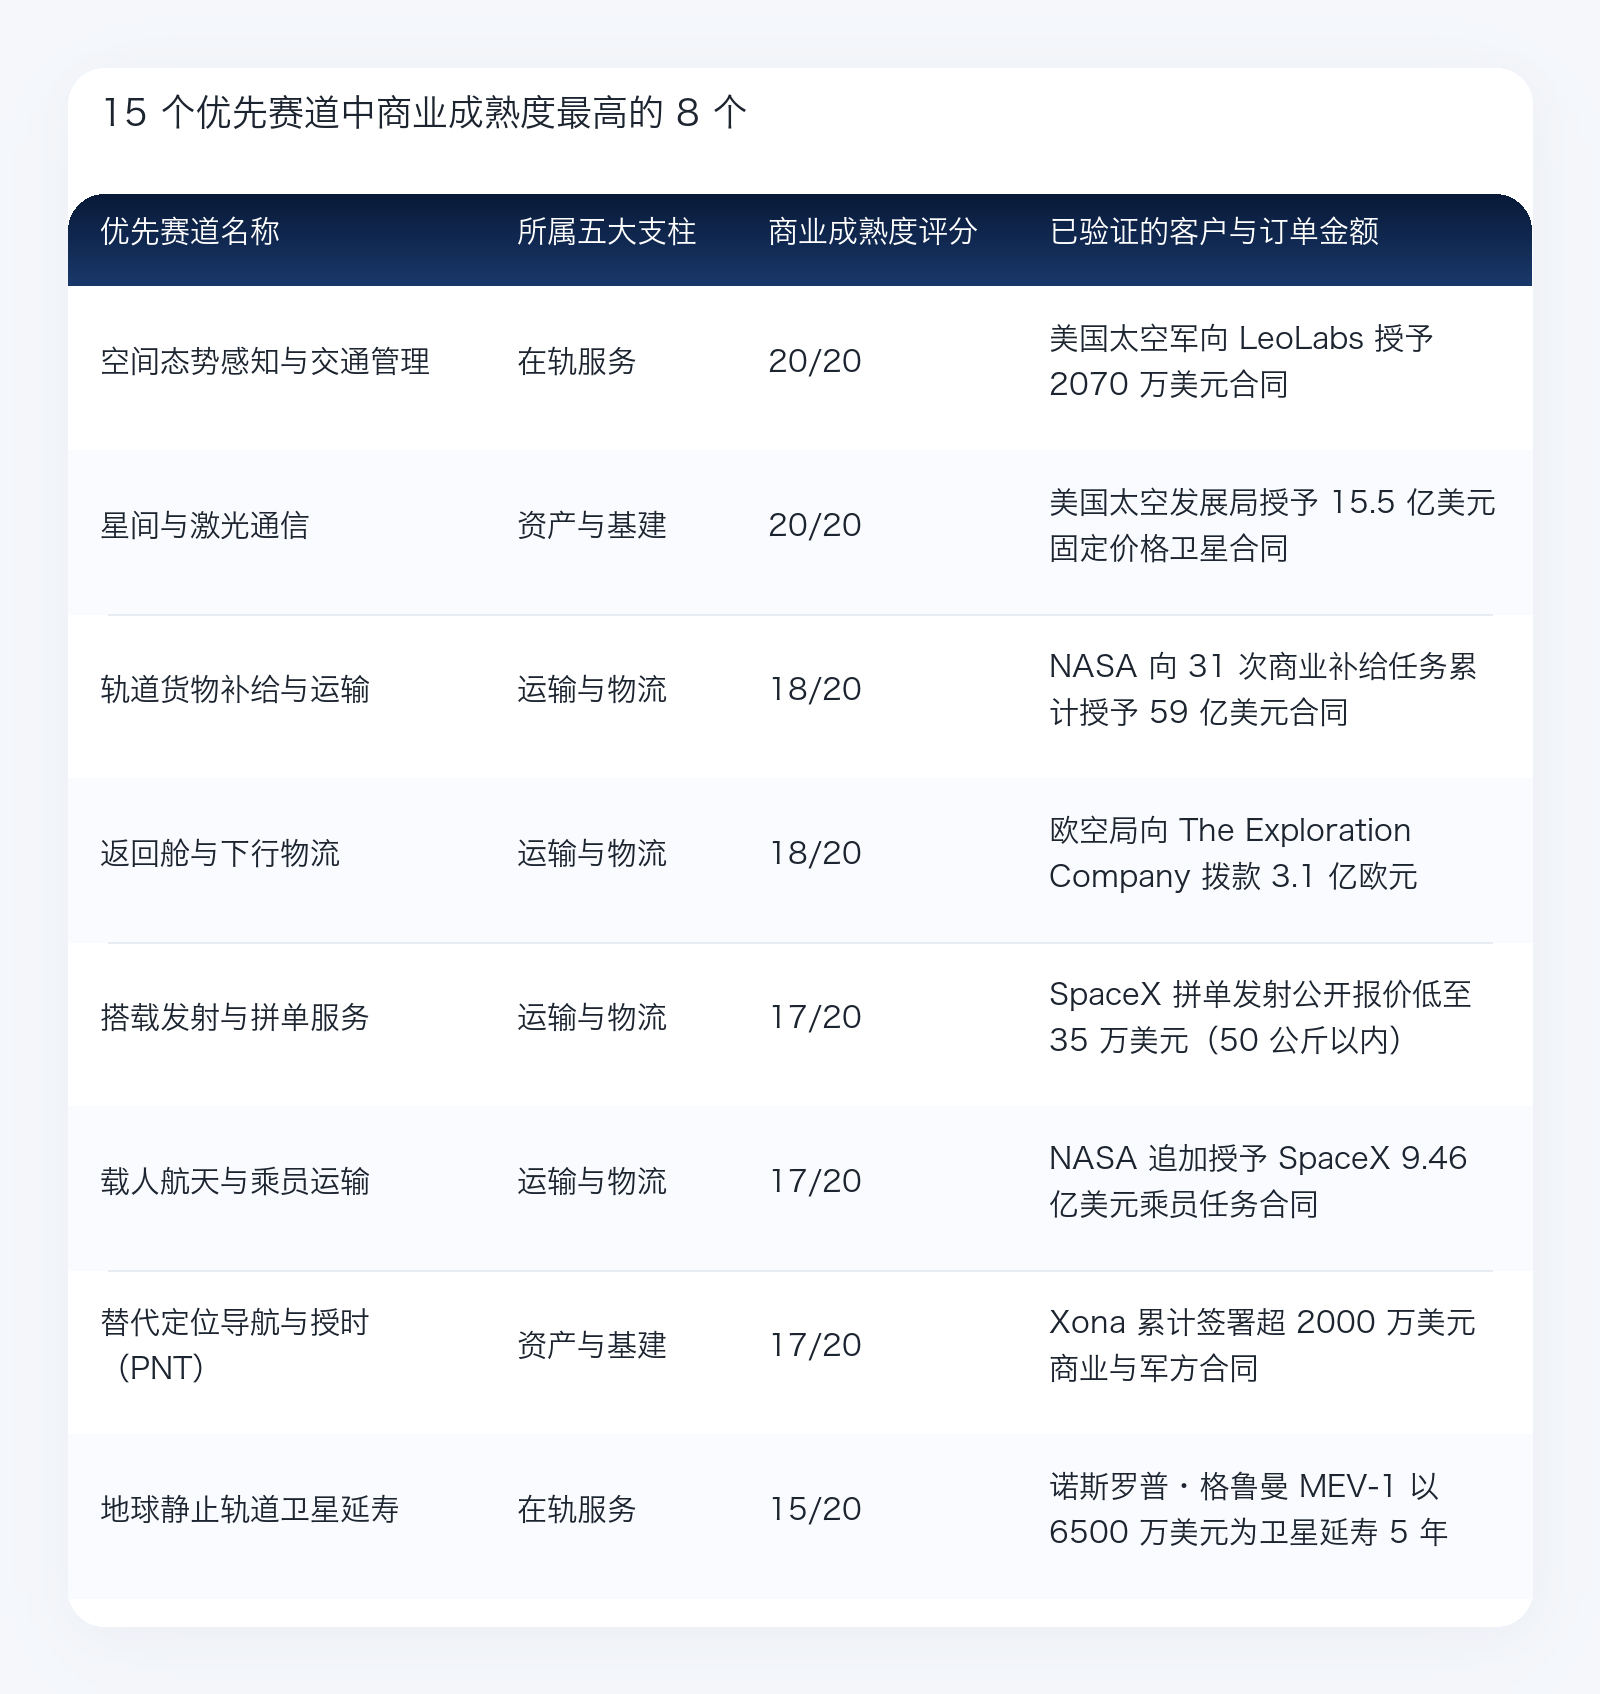
地球同期軌道(GEO)衛星の寿命延伸コストは極めて明白な経済合理性を示している。GEO衛星の約85%はハードウェアの故障ではなく、推進剤の枯渇により退役している。代替衛星を追加打上げするには1億5,000万〜3億ドルかかるのに対し、寿命延伸サービス機による接合で運用寿命を5年間延伸するには約6,500万ドルで済む。
これに対し、軌道型AIコンピューティング力およびデータセンターの総合スコアは現時点で8点にとどまっており、バークレイズが三大「ワイルドカード」候補として位置付けている分野の一つである。スタクラウド(StarCloud)が2025年に軌道上でNVIDIA H100チップの運用を開始し、Googleも2026年10月にプロトタイプ検証衛星を打上げたとはいえ、冷却・電力供給、そして商業的採算性は依然として大規模な実証を待っている。
4段階の投資マッピングを策定、ロケットプラットフォームから工業用ガスまで網羅
バークレイズは上場企業ならびに非上場企業350社以上を対象に、軌道事業との直接的な関連性の度合に応じて4つの投資パスを設定した。
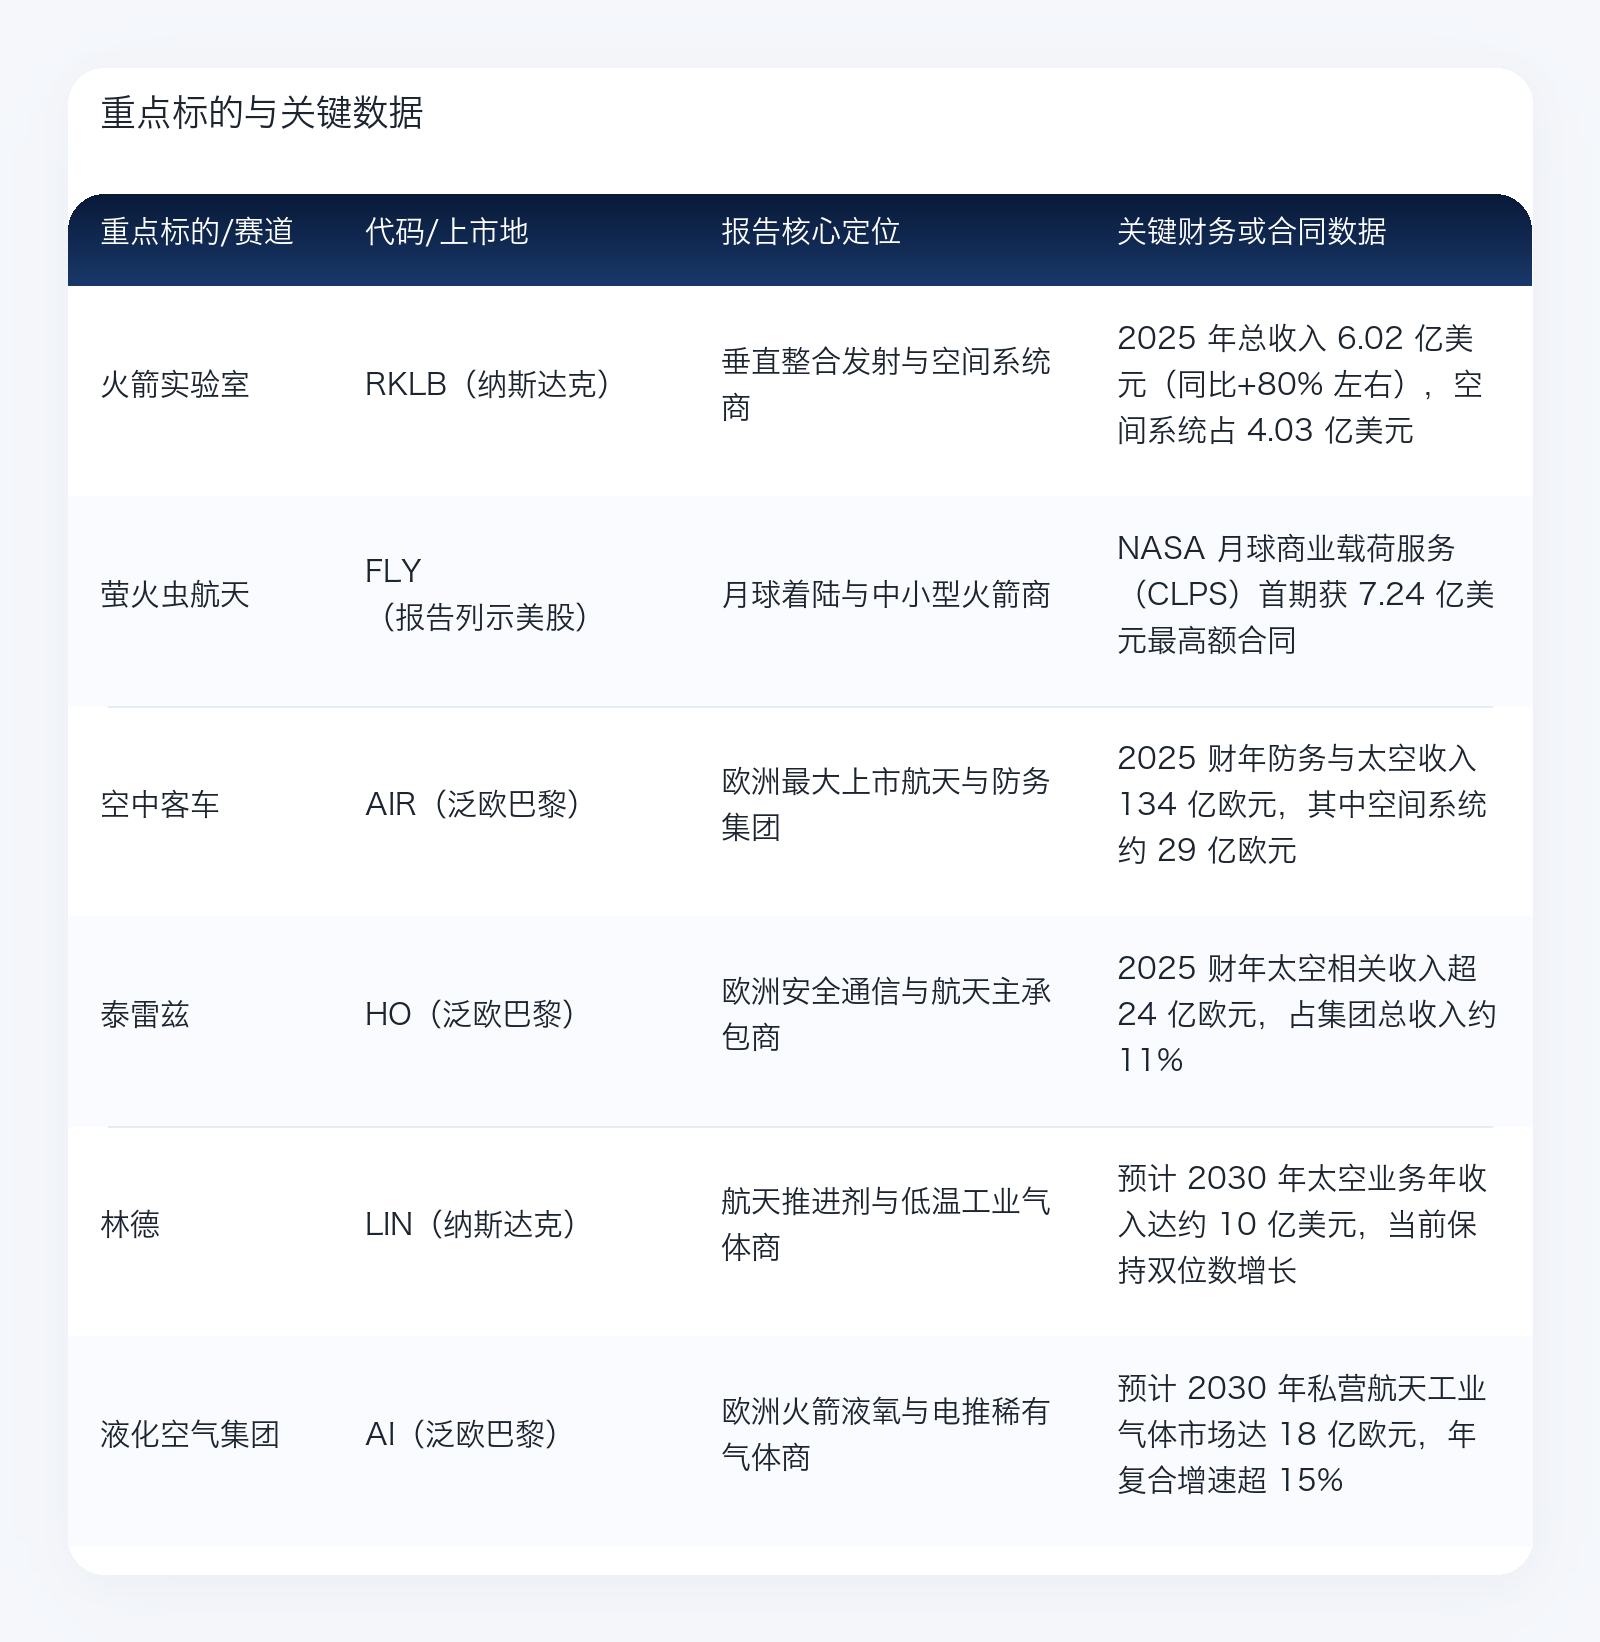
第一段パスでは、15の優先分野の中核プレイヤーへ直接投資する。主に垂直統合型の打上げ・宇宙システムメーカーを中心とする。ロケットラボ(RKLB)は連続的なM&Aを通じて事業範囲を小型ロケット「Electron」から宇宙機プラットフォームや光通信へと拡大し、2025年のスペースシステム事業売上高は総売上高6億200万ドルの3分の2に相当する4億300万ドルに達した。ファイアフライ・エアロスペース(FLY)は2025年3月に月面着陸に成功した「Blue Ghost」着陸機の手腕を活かし、NASAの月面商業ペイロードサービス(CLPS)第1期調達で最大金額の7億2,400万ドル契約を獲得した。
第二段パスでは、ボトルネック突破を目指す特化型サプライヤーへ賭ける。具体的には、軌上サービスやスペースロボティクス分野のアストロスケー(Astroscale)、MDAスペースのほか、レーザー通信ターミナルサプライヤーのマイナリック(Mynaric、ロケットラボ傘下)や、ESAの全光ネットワーク提携先のテレザス(HO)などが挙げられる。
第三段パスは最も広範な「ウォーターマン」エコシステムであり、化学工業、特殊材料、テスト設備に至るまで波及する。新型重中型ロケットの打上げ1回当たりの消費酸素量は約8,000トンに達し、従来型大型ロケットの1,600トンと比較して5倍規模である。リンド(LIN)は2030年までに同社の宇宙事業収入が約10億ドルに達すると予測しており、エリアンクリュイド(AI.PA)も2030年の民間宇宙産業向け工業ガス市場規模が約18億ユーロに達すると見込んでいる。
第四段パスはダウンストリームの変換事業者であり、衛星画像配信やデバイス直結通信サービスを基盤とするプラネット・ラボズ(PL)やASTスペースモバイル(ASTS)が含まれる。
レポートの見解
本稿は、潮向研究が第三者証券会社の研究レポートを整理・解説したものである。本文中で引用されたレーティング、目標株価、利益予想及び関連判断は、いずれ当該証券会社アナリストの見解であり、所属機関の立場のみを表すものであり、潮向研究の見解を代表するものではなく、投資助言を構成するものでもありません。
市場にはリスクが存在します。ご自身の判断でご意思決定ください。本稿はあらゆる有価証券の買付け又は売付けの根拠として使用すべきものではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo