プラットフォームがゼロ値トークンで利益を得る場合:Pump.fun がミームエコシステムを蝕むインセンティブ構造の解明
著者:Sparsity Research
翻訳・編集:Saoirse、Foresight News
「オンチェーン取引環境は参加者に優しくありません。」「すべてのKOLが商機を逃さず利益を得ている。」「我々はまだバンダー(束ね業者)を追従している。」
これらの問題は広く批判されているが、取引連鎖の末端のみで問題の原因を探しても本末転倒である。ミームコイン取引圏における保有コンセンサスはすでに崩壊し、もはや誰も長期保有を望んでいない。参加者は次々とフロントランニング、一括トークン作成、ブロック内でのバンダー起動、シグナル配信インセンティブの濫用に切り替え、それらの経路にのみ利益があるからだ。問題の根源はより上位の階層、つまりこの取引エコシステムを掌握するプラットフォームそのものにある。
最大規模のミームコイン発行プラットフォームであるPump.funのインセンティブ設計は、むしろ人々が非難するこれらの行動を煽り、最終的にミームコイン市場を供給の無限拡張と需要の持続的な流出という構図へと形作っている。
現在では世論が一般的にKOLに自分のシグナル配信発言の責任を求めるべきだと主張しており、この要請自体は誰にも否定できない。しかし、インセンティブを支給するPump.funが対応する責任を負わなくてよいままであれば、配信者だけを規制しても根本解決には至らない。
Pump.funはゼロ価値トークンから収益を上げる
過去30日間で、Pump.funは全チェーンのミームコイン発行プラットフォームにおいて92%の新規発行数と84%のセクション取引量を独占した。まさにそれが、この取引エコシステム内でどのような行動が利益を生むかを決定づけている。
プラットフォームの協議収入の95%は、トークンがボンディングカーブ段階にある、または時価総額が25万ドル未満の範囲内で行われる取引に由来する。ボンディングカーブ内の取引区間では、あらゆる売買に対して1.25%の手数が課され、そのうち0.95%がPump.funに、0.30%がトークンクリエイターに帰属する。
つまり、価格の変動を考慮せずとも、一回の完全な売買サイクルでは取引コストが既に2.5%に達していることになる。
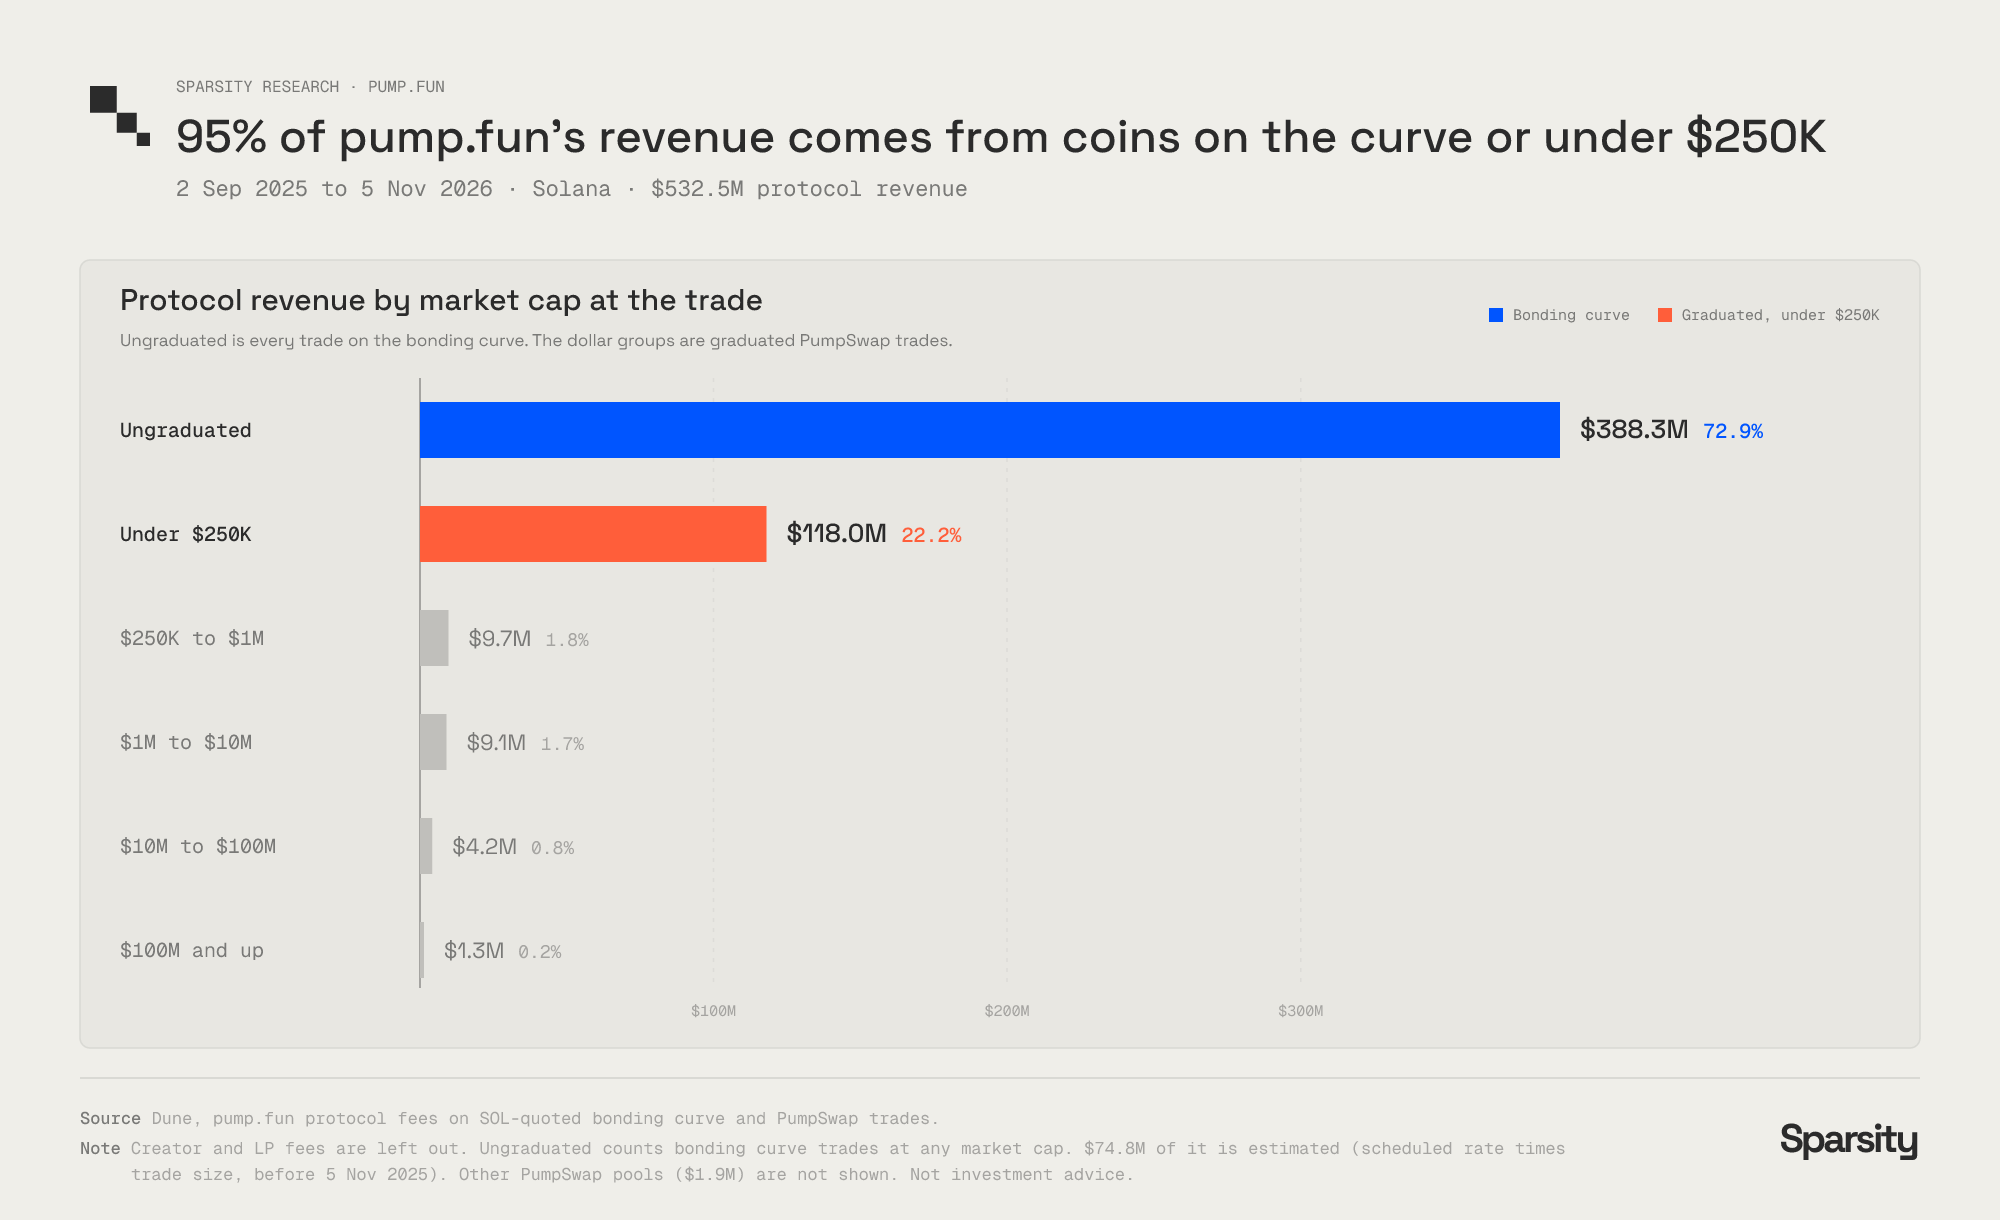
図:2025年9月2日から2026年11月5日まで、Pump.funの協議収入のうち95%はボンディングカーブ内または時価総額が25万ドル未満のトークンによるもの
プラットフォームの収益はトークンの時価総額が数十万ドルに至る初期段階に集中しており、その後にトークンが相場上昇局面を迎えられるかどうかは、プラットフォームの収益にほとんど影響を与えない。
トークンの存続期間で分析すると、結論もまた明確である。プラットフォームの収益の4分の3はリストアップ後1時間以内のトークンから生じ、87%はリストアップ後1日以内のトークンから生じている。Pump.funの収益はトークン誕生後の最初の1時間ウィンドウに極端に集中している。
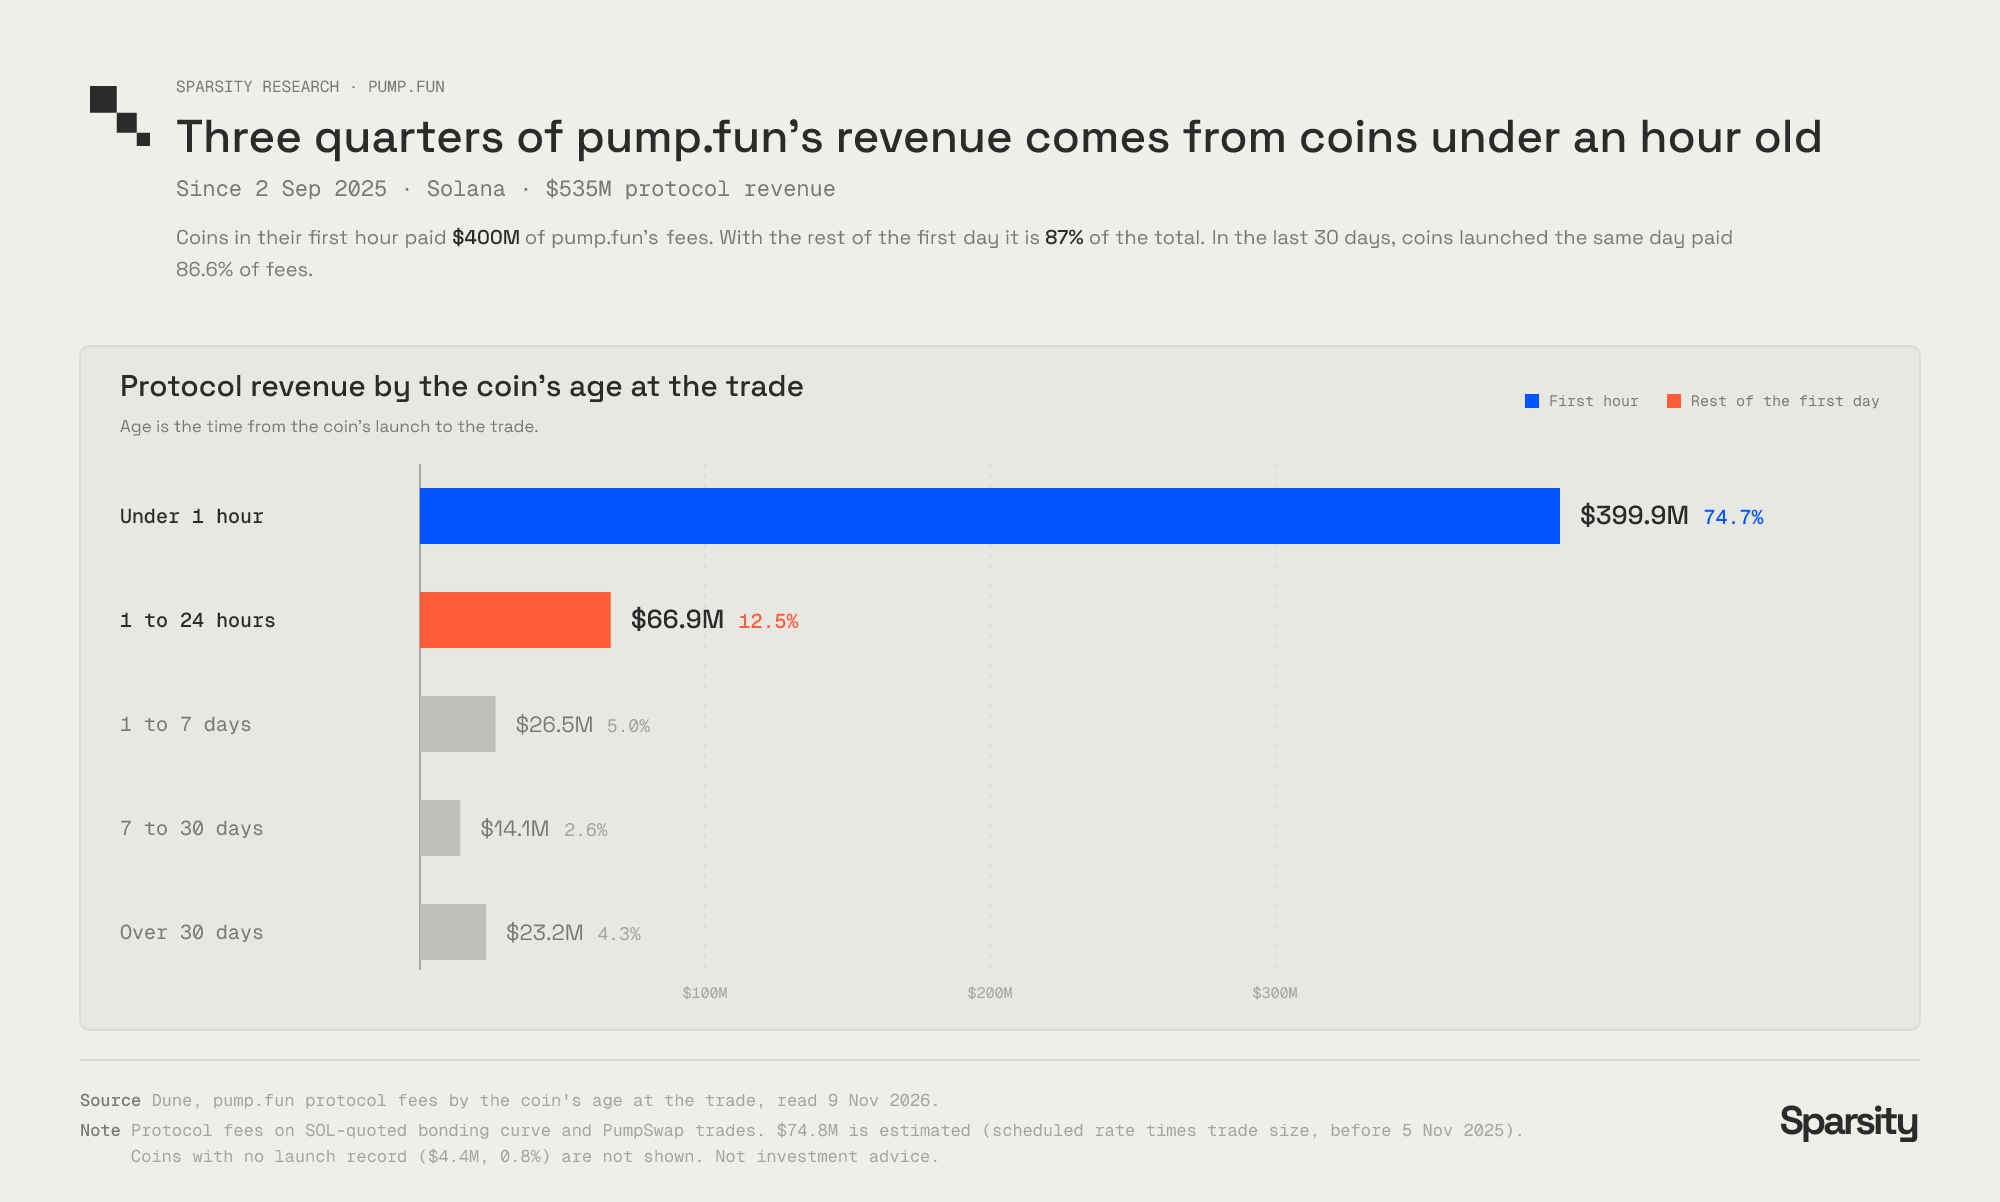
図:2025年9月2日以降、Pump.funの約75%の収入はリストアップ後1時間以内のトークンから生じ、初日にリストされた通貨が合計で87%の収入を貢献している
最終的にトップクラスのヒット銘柄となったトークンは、プラットフォームへの手数料寄与がほぼ無視できるほどだ。ピーク時の時価総額合計が14億ドルに達する15銘柄のヒット通貨は、Pump.funに対して約150万ドルの手数料しか生み出していない。一方で、ボンディングカーブ内にあるか時価総額が25万ドル未満のローキャップ銘柄は、合計で5億0600万ドルの収入を貢献している。
簡潔に言えば、時価総額2万ドルで消滅するローキャップコイン1000枚がプラットフォームにもたらす収益は、時価総額1億ドルまで成長したヒット銘柄1枚を上回る。
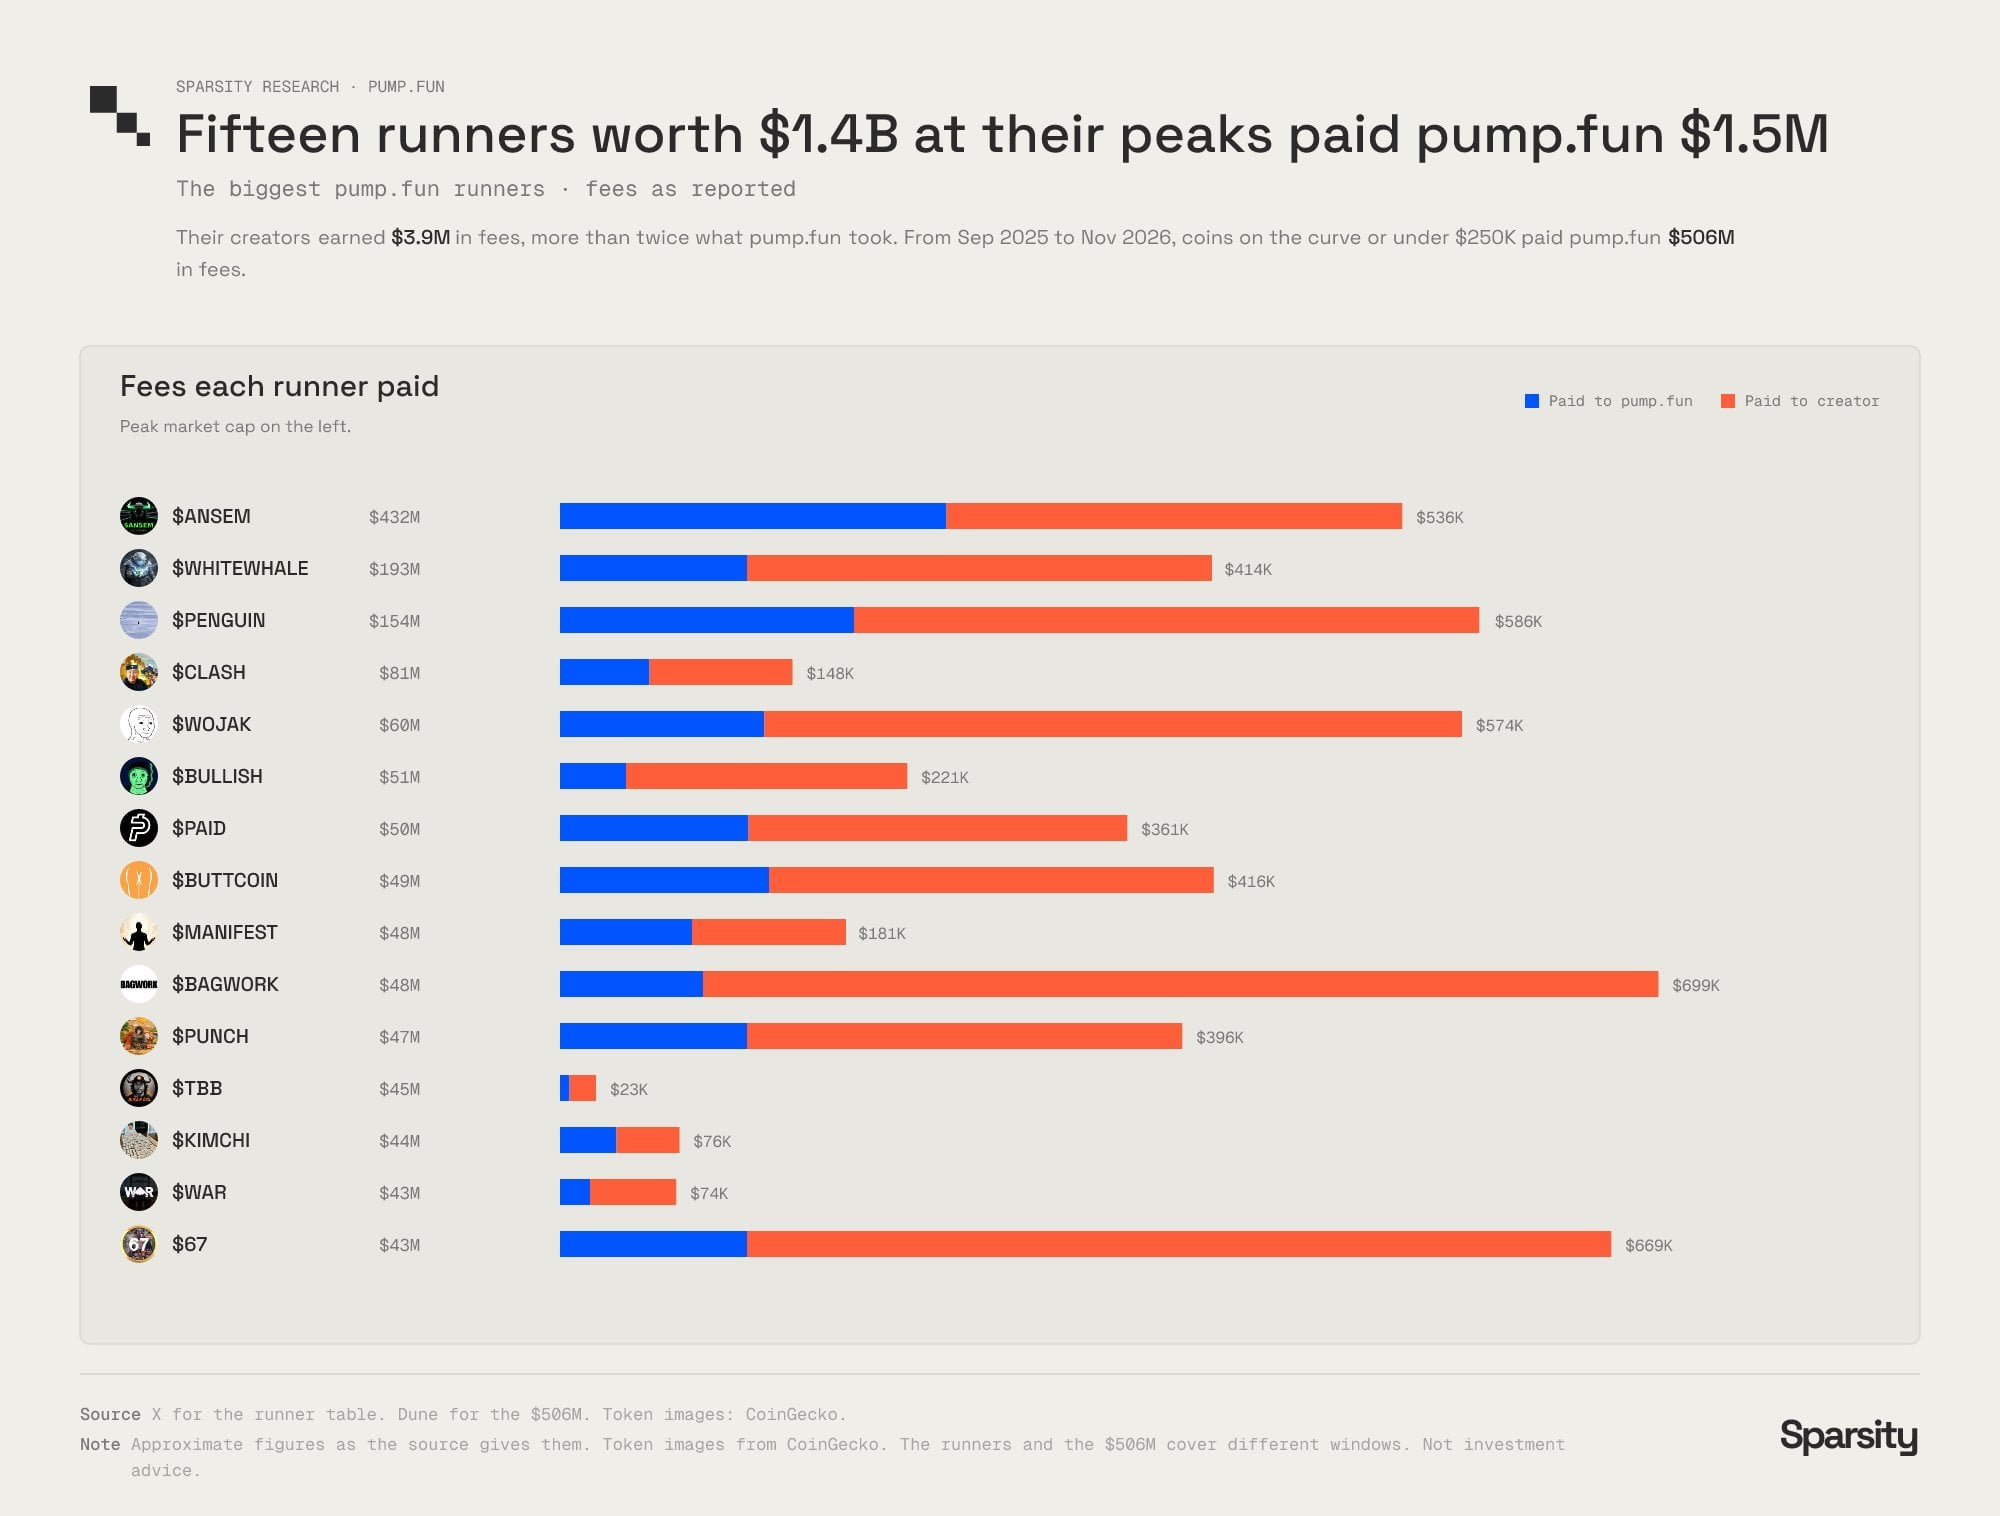
図:ピーク時時価総額合計14億ドルの15銘柄のヒット通貨はPump.funに150万ドルの手数料しか貢献しておらず、ローキャップコインが生み出した5億0600万ドルと比較して大幅に見劣りする
この15銘柄のトップヒット通貨が貢献した手数料は、ローキャップ銘柄全体の貢献率の0.33%にも満たない。
これにより、プラットフォームの製品メカニズム設計の方向性は、継続的に多くの新規トークンをリストアップさせることとなる。プラットフォームの全てのインセンティブルールは、市場が発行数を追求するように誘導しており、なぜならば取引量の規模こそがプラットフォーム収益の基盤だからである。
4種のインセンティブ行動の底流にある論理
コミュニティが糾弾する各乱象は、プラットフォームメカニズム内にそれぞれ対応する収益論理が存在する。バンダー起動、一括トークン作成工場、シグナル配信インセンティブ、プレイヤー対戦モードはすべて最終的に取引手数料を発生させ、Pump.funはそのすべての取引からコミッションを徴収する。
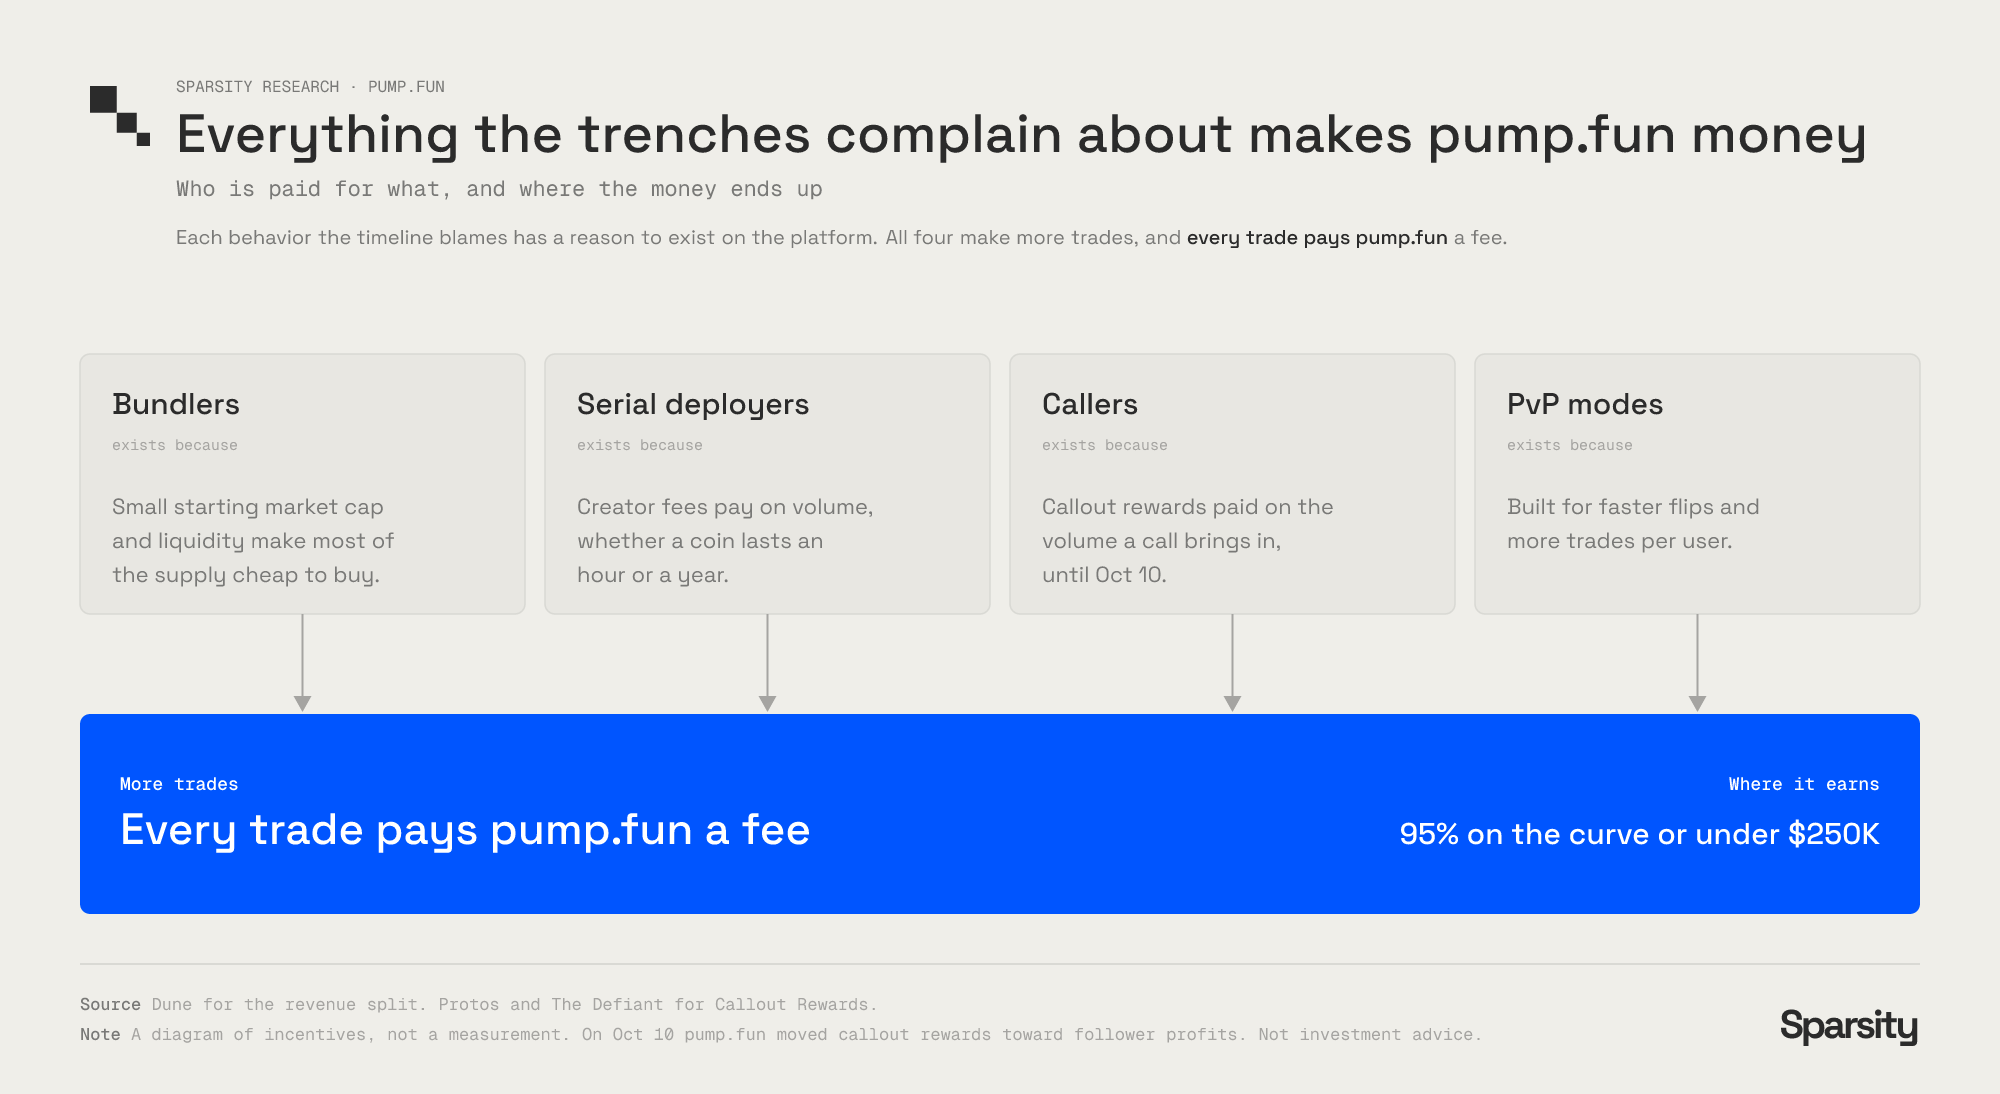
図:バンダー起動、一括発行、シグナル配信、PvP争いはいずれも取引頻度を増加させ、すべての取引がPump.funに手数料収益をもたらす
バンダー(Bundlers):極めて低い初期時価総額と流動性を利用し、リストアップ時に筹码を確保する
バンダーが跋扈する根源は、トークンの初期時価総額と初期流動性の設定基準が低すぎる点にある。取引者はわずかなSOLを用意し、それを数十のウォレットに分散させるだけで、リストアップされるブロック内で大量の筹码を吸収でき、その後すぐに一般取引者に売りつけて暴落させる。初期時価総額が低いほどこの操作のコストは低くなり、この初期パラメータはPump.funによって設定される。
一括発行業者:一括で新規トークンを追加、クリエイター手数料は取引量に基づいて決済される
一括発行を行う開発者が絶え間なく現れるのは、クリエイター手数料報酬が取引ではなくトークンの長期的な運用に対して付与されないからだ。トークンが存続するのがわずか1時間であっても長期にわたって流通していようとも、クリエイターはあらゆる取引から0.30%の手数料を引き出すことができる。したがって合理的な戦略とは、可能な限り多くのトークンを発行し、初期の取引量を収奪した後ですぐに次のターゲットに切り替えることである。
上位25件の発行アドレスは合計76万1千個のトークンを発行したが、順調に「卒業」した銘柄は1%にも満たない。それでもこれらのアドレスは累計で1億2800万ドルの利益を上げている。
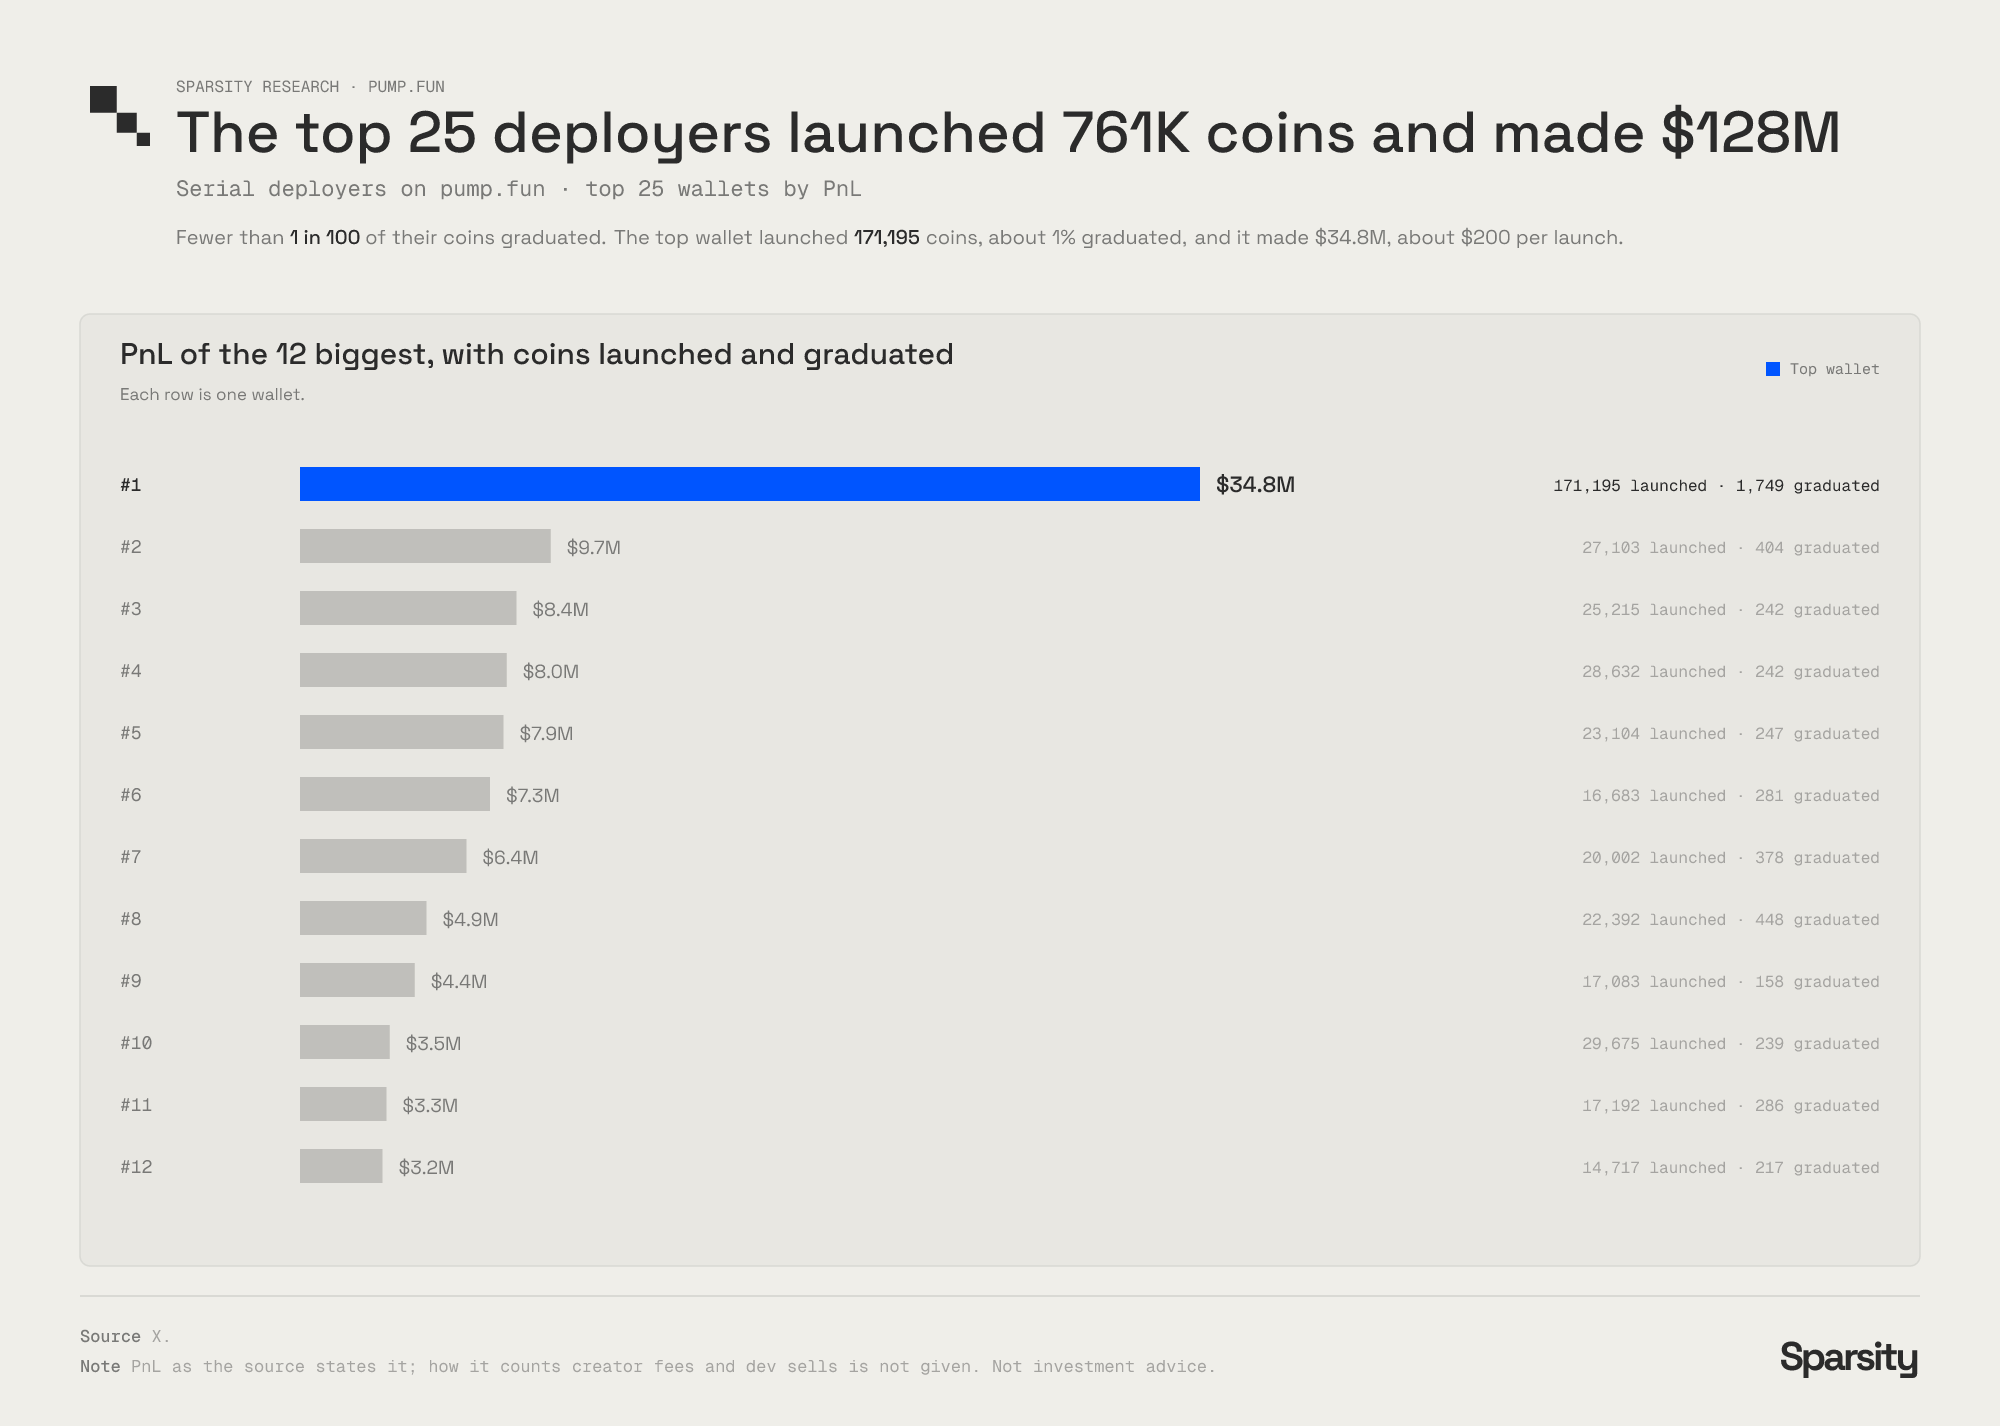
図:Pump.fun発行ランキング上位25件のアドレスは合計76万1千個のトークンを発行して1億2800万ドルの利益を上げた一方、銘柄の卒業率は1%を下回る
その中でも一位のウォレットは単独で17万1195個のトークンを発行し、1個あたりの平均収益は約200ドルであった。
もちろん、こうした一括発行工場がまれにヒット銘柄を生み出すこともある。そのうち2つのウォレットが発行したトークンは、ピーク時の時価総額がそれぞれ1億2200万ドル、3億2700万ドルに達した。しかし発行側にとって、ヒットを生むことは附属的な偶然の結果に過ぎず、その核心的な収益源は依然として初期の取引フローそのものである。
シグリンKOL:ローキャップ銘柄を好む、インセンティブは取引量を基準に算定される
シグナル配信インセンティブは、トランプマーケティングに対する新たな収益化チャネルを開拓し、プラットフォームはこの行為を利益創出ルートへ変換した。8月から、プラットフォームは5万1115のウォレットに対して2960万ドルのシグナル配信報奨金を配布したが、ボーナス分配は極めて不平等である。10件のウォレットが全報奨金の16%を分け合い、一般的な受領者の中央値はわずか13ドルに過ぎない。トップ10位に入る受賞ウォレットの平均受取額は約48万5000ドルである。
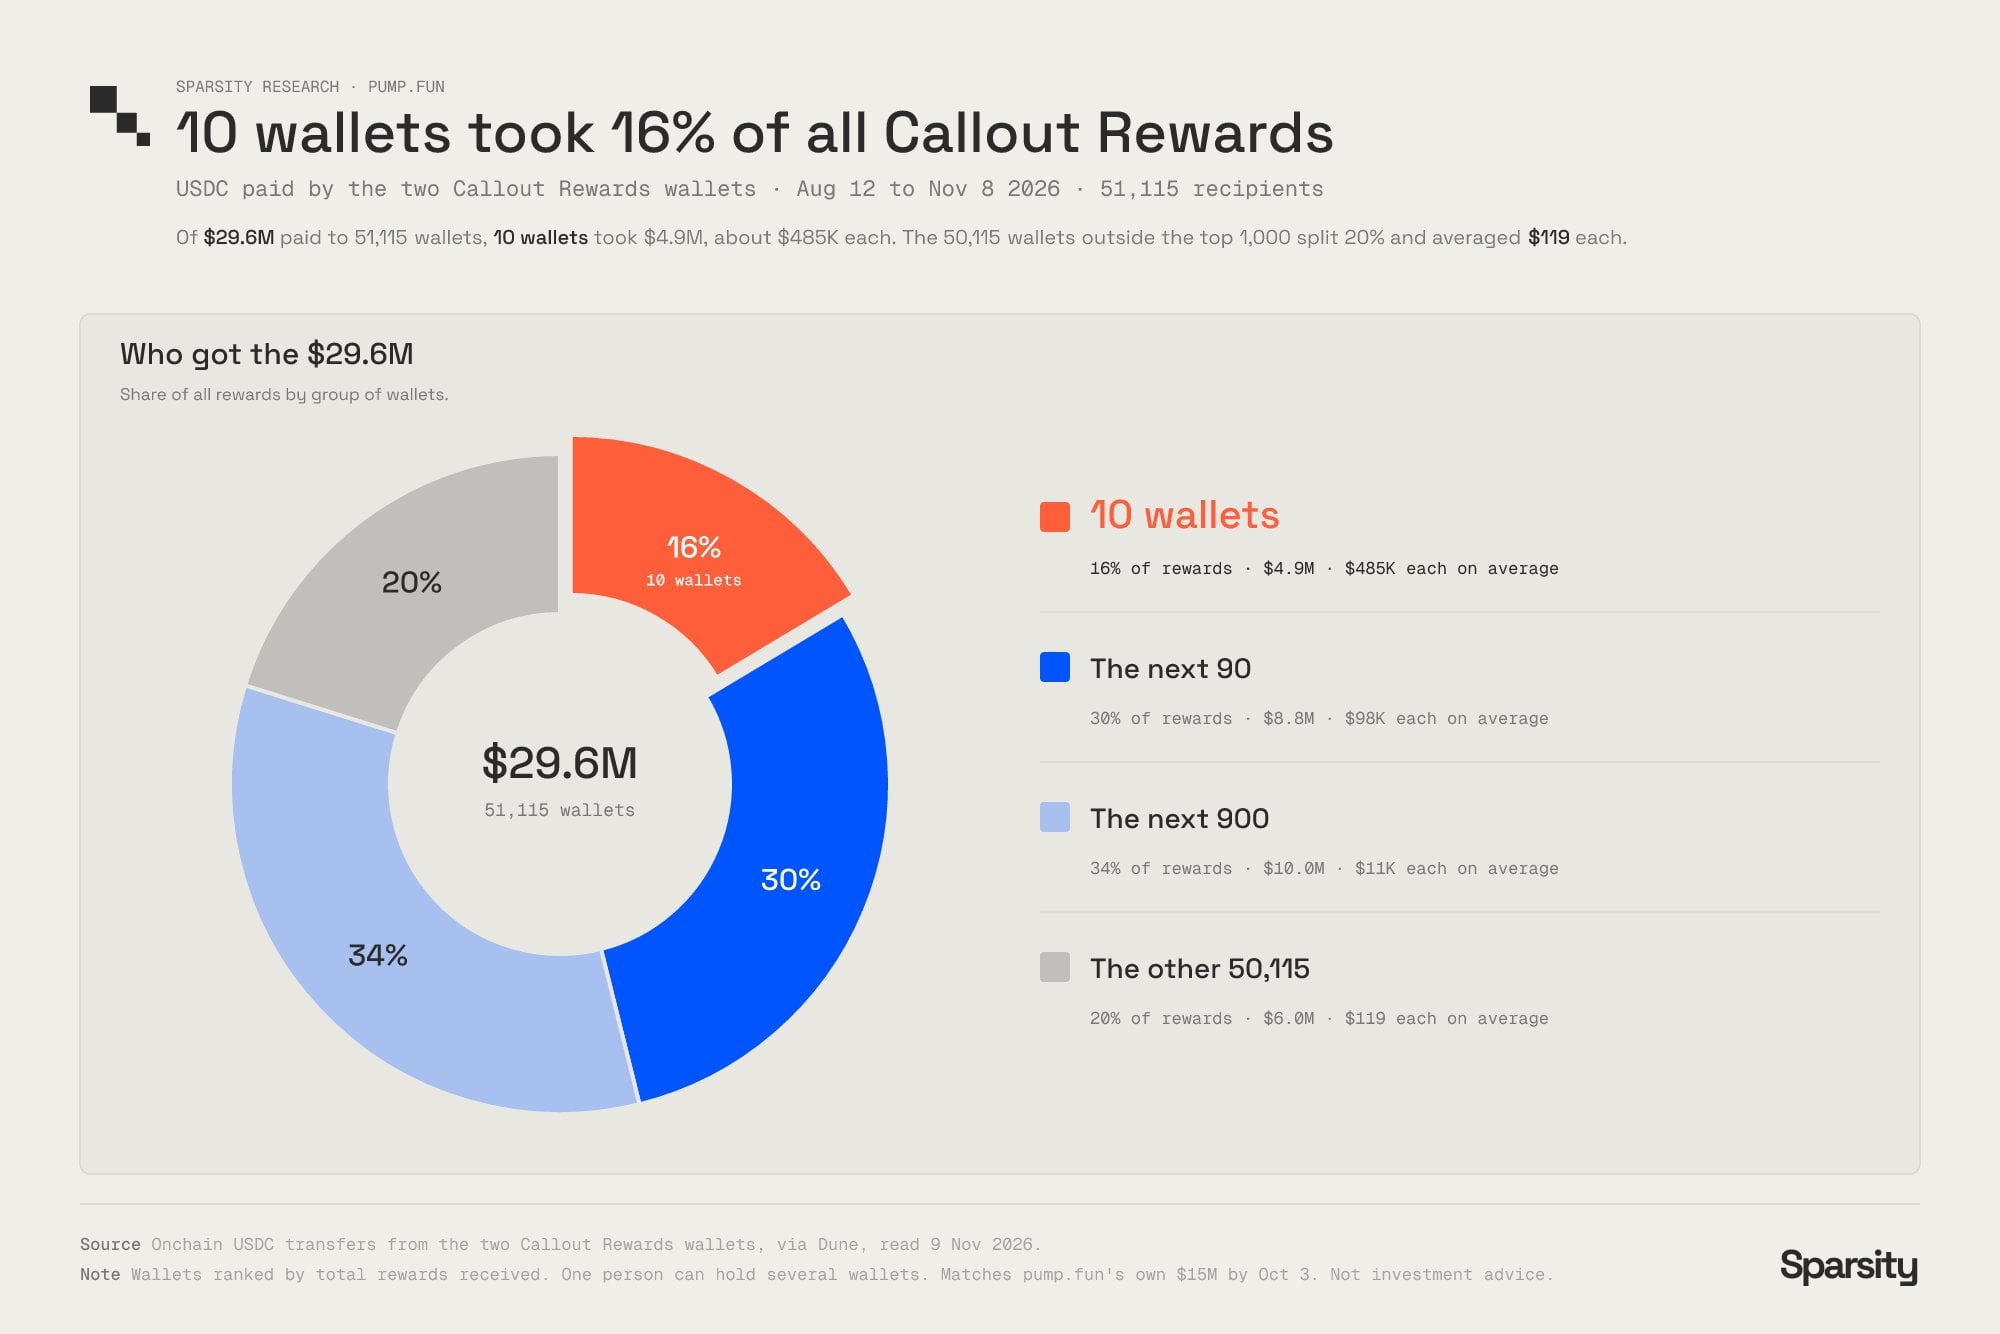
図:2026年8月12日から11月8日まで、Pump.funのシグナル報奨金分配は非常に偏っており、わずか10ウォレットが全2960万ドルの報奨金の16%を独占している
インセンティブ金額はシグナル配信による取引量に基づいて算定されるが、ローキャップ銘柄はディメンション(出来高)が薄く、取引を通じて価格を牽引しやすい。8月に収益ランキング上位50位に入る配信者のうち、40人が主力とする銘柄の時価総額の平均は10万ドル未満であり、そのうち12人は主力銘柄の時価総額平均が1万ドルを下回っていた。
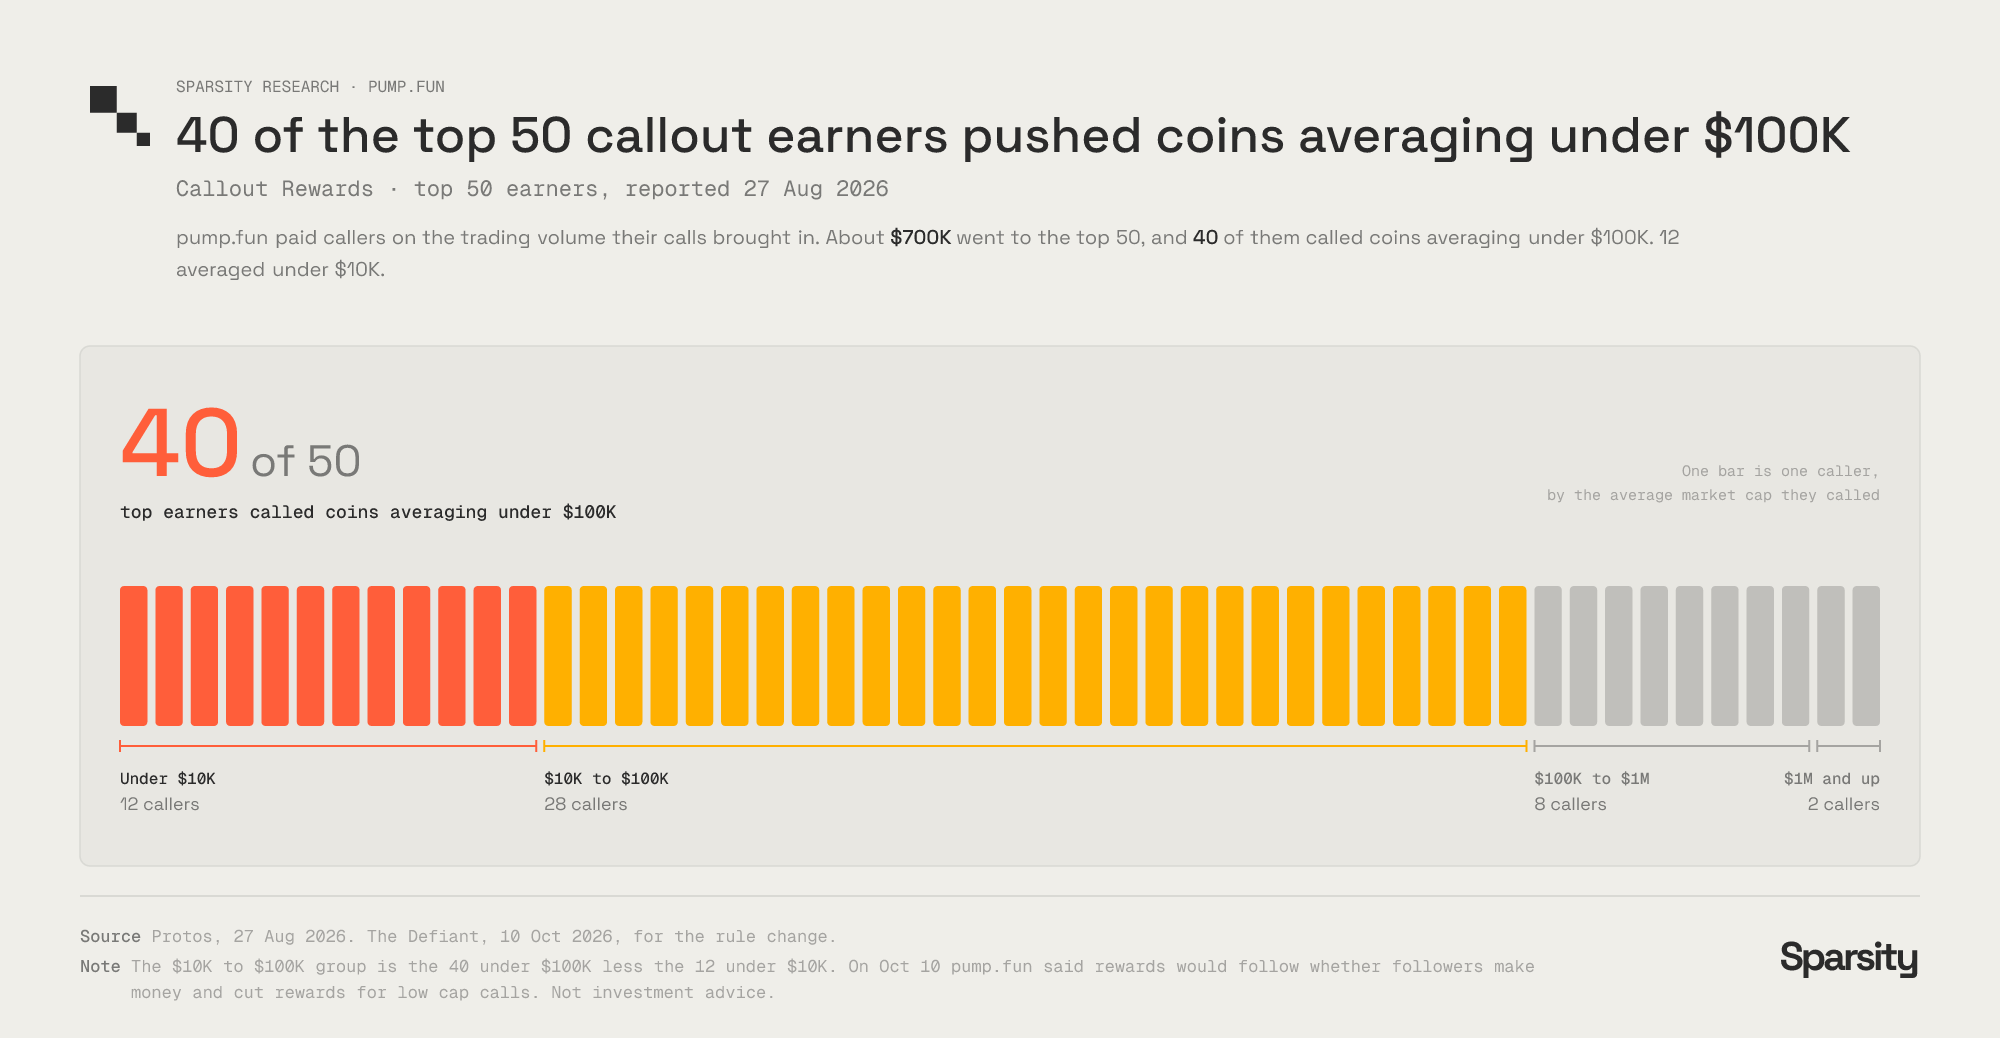
図:Pump.funで最も収入の多い上位50名のシグリンKOLのうち、40名が主力とするトークンの平均時価総額は10万ドルに満たない
市場からの批判の声に対し、Pump.funはすでに受け止めている。プラットフォームは10月10日に今後インセンティブを追従者の損益に連動させると発表し、同時にローキャップ銘柄に対するシグナル配信報奨金の重みを引き下げると明らかにした。
しかしルール改定から3週間のうち、上位20位のシグリンKOLが獲得したボーナスの中で、時価総額中央値が10万ドル未満の銘柄向け報奨金の割合は68%から94%に急増し、週ごとに配布されるボーナス総額は逆に53%も増加した。
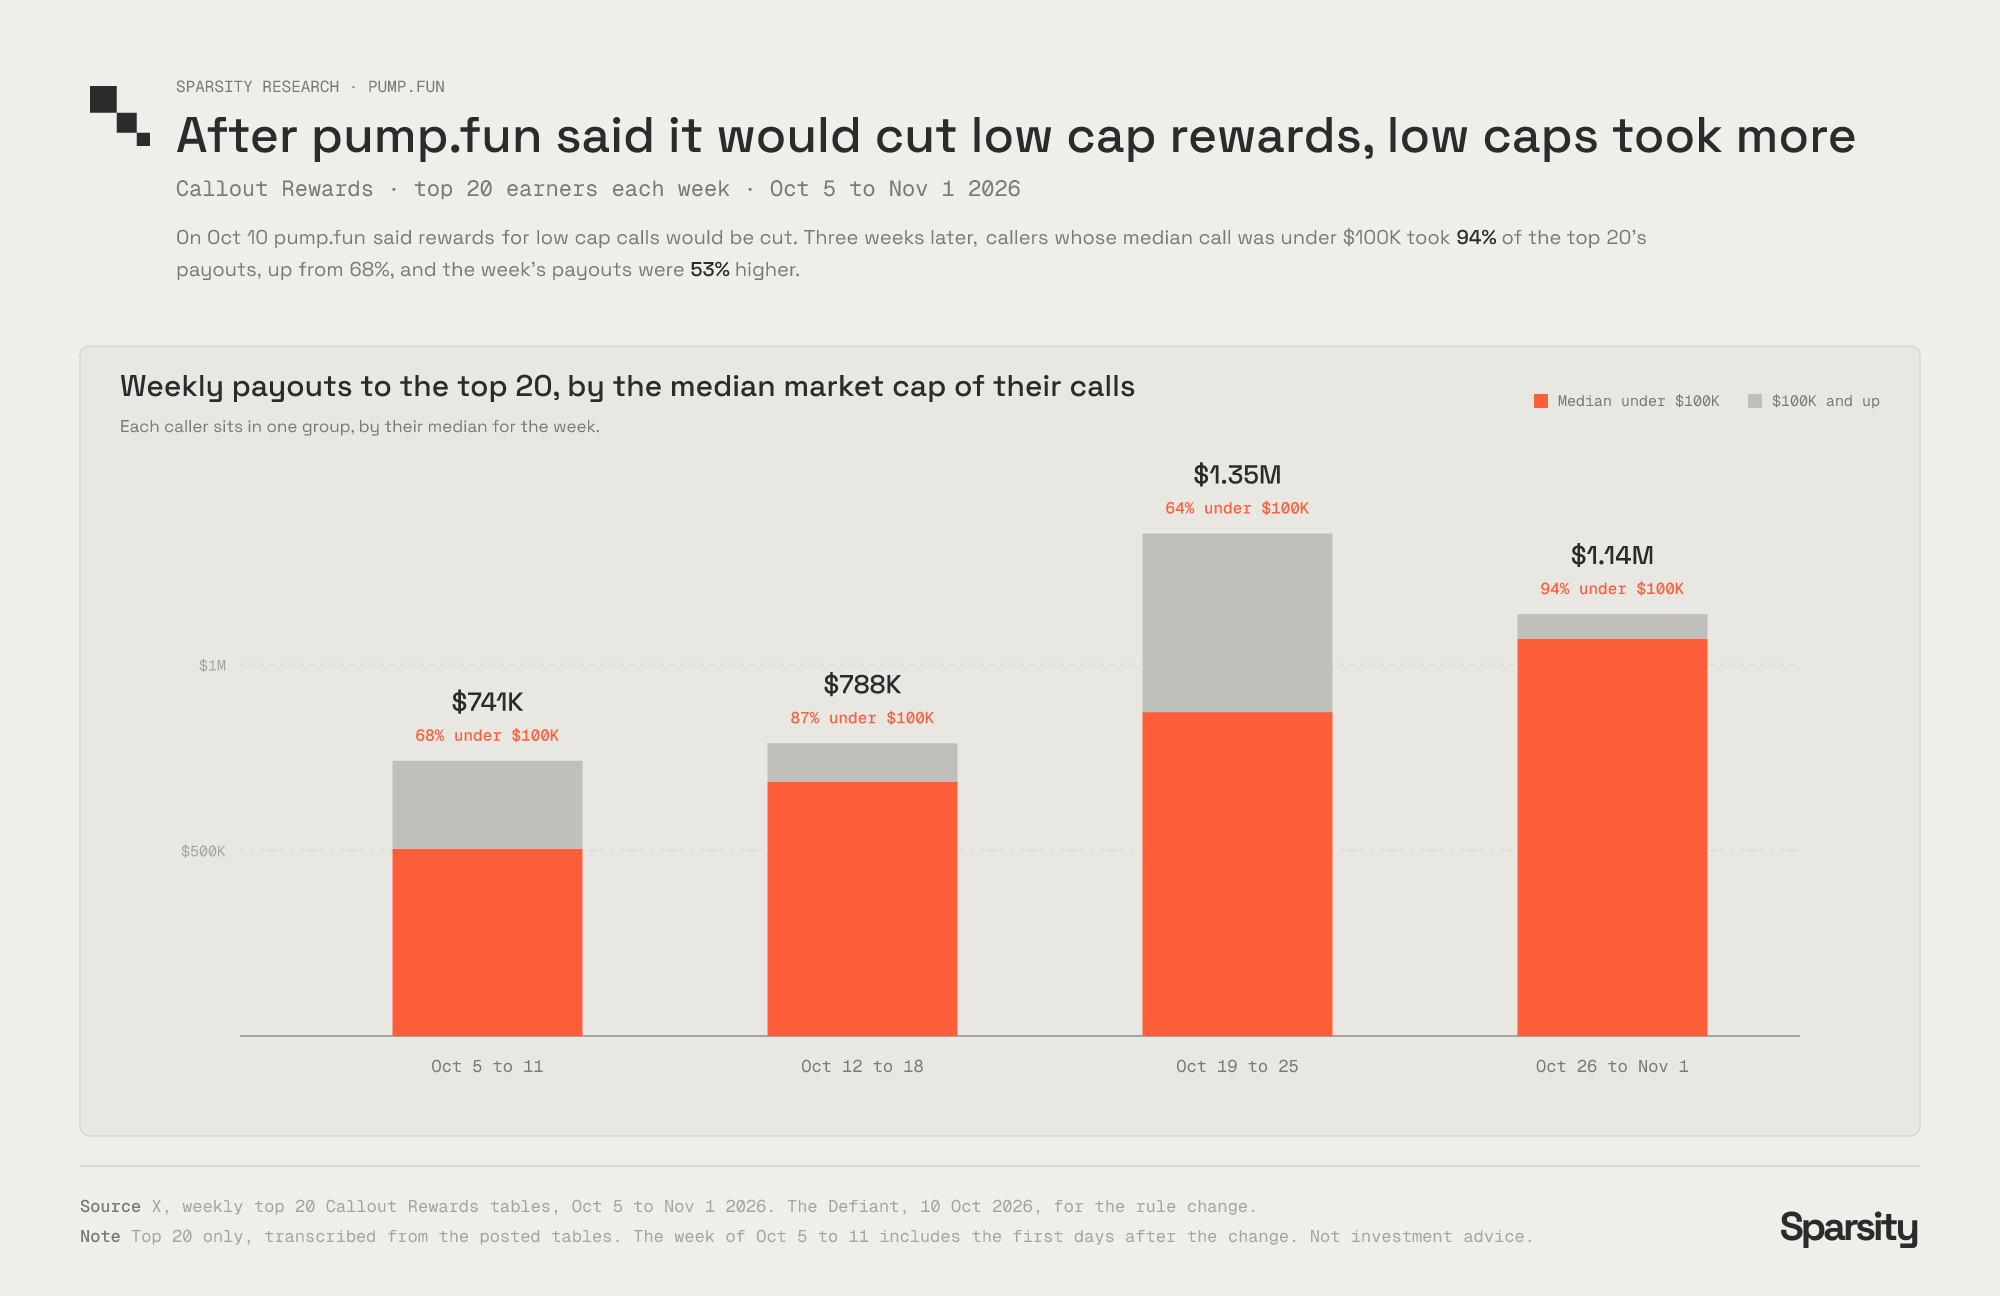
図:Pump.funが低時価総額トークンのシグナル報奨金削減を発表した後、低時価総額銘柄への報奨金割合は逆に94%まで上昇した
ボーナス規模の拡大と同時進行で、ローキャップ銘柄へのシグナル配信に応じた報奨金割合も共に高騰した。
最終的に損失を被るのは、シグナル配信を追従する取引者である。調査チームは14名のシグリンKOLを追跡した。そのうち10名が主力とする銘柄の時価総額中央値は10万ドル未満であり、彼らを追従する層は配信発表翌日に合計で92万6000ドルの損失を出した。配信対象となったトークンは、情報公開後1分で価格中央値が6%上昇し、1時間後に48%下落、1日後には74%の下落幅に達した。
銘柄の上がり下がりに関わらず、配信者は報酬を得ることができる。
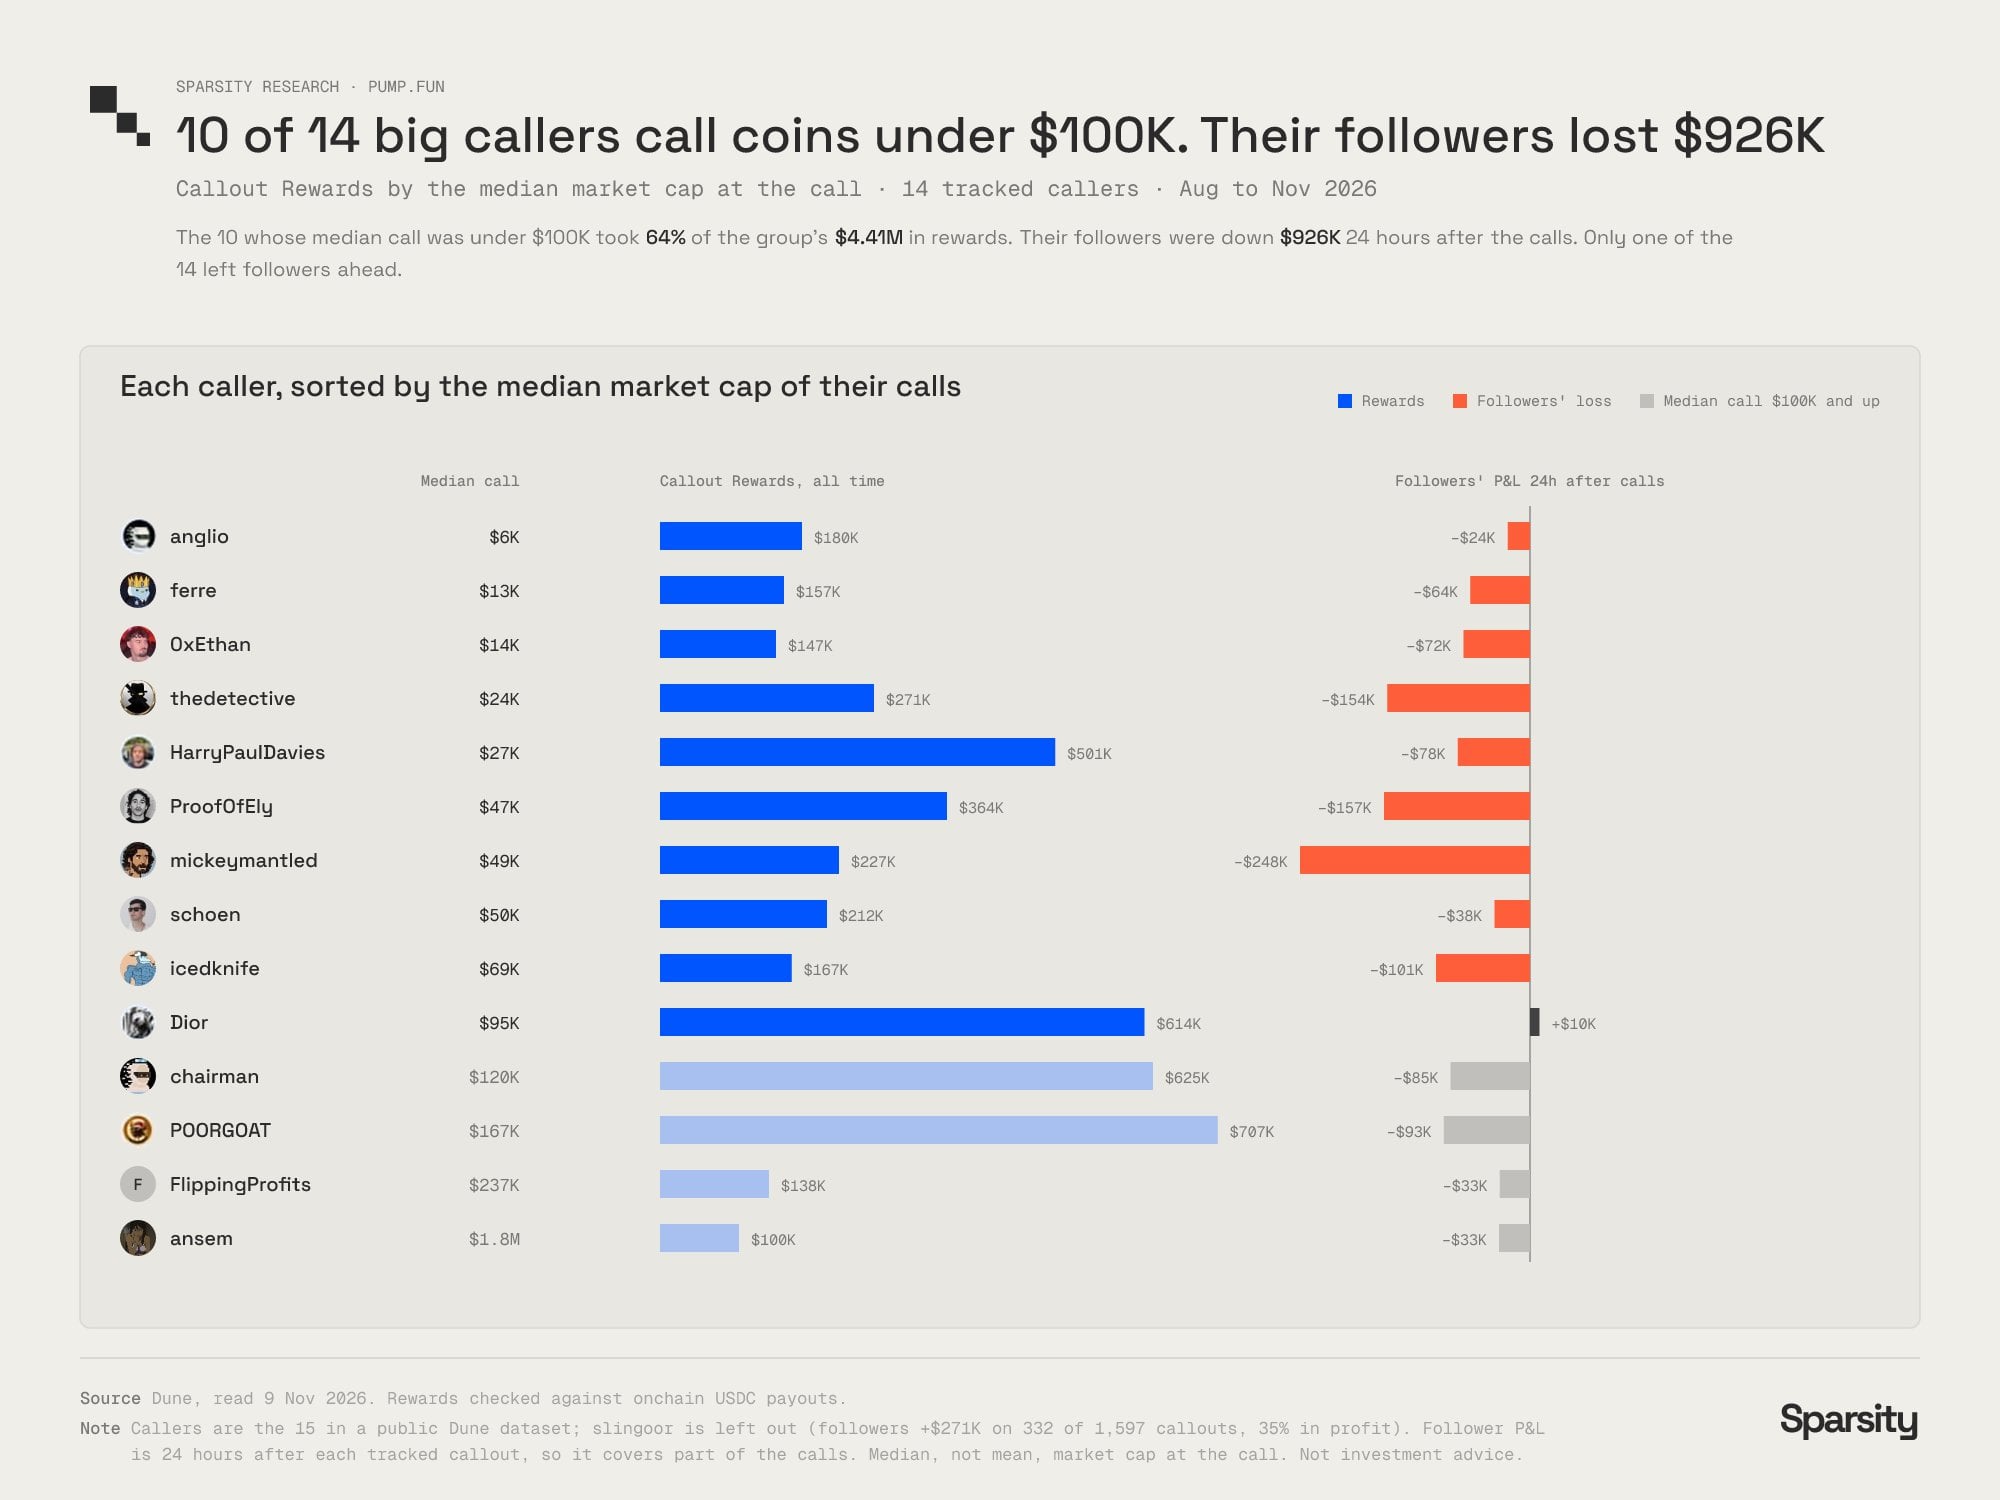
図:14名の上位シグリンKOLのうち10名は10万ドル未満の時価総額トークンを主力としており、フォロワーの合計損失は92万6000ドルに達した
14人のうち配信者を追従した層に僅かに1万ドルの利益をもたらしたのはたった1名のみだった。配信の対象となったすべての銘柄は、配信発表翌日の価格中央値が軒並み下落した。
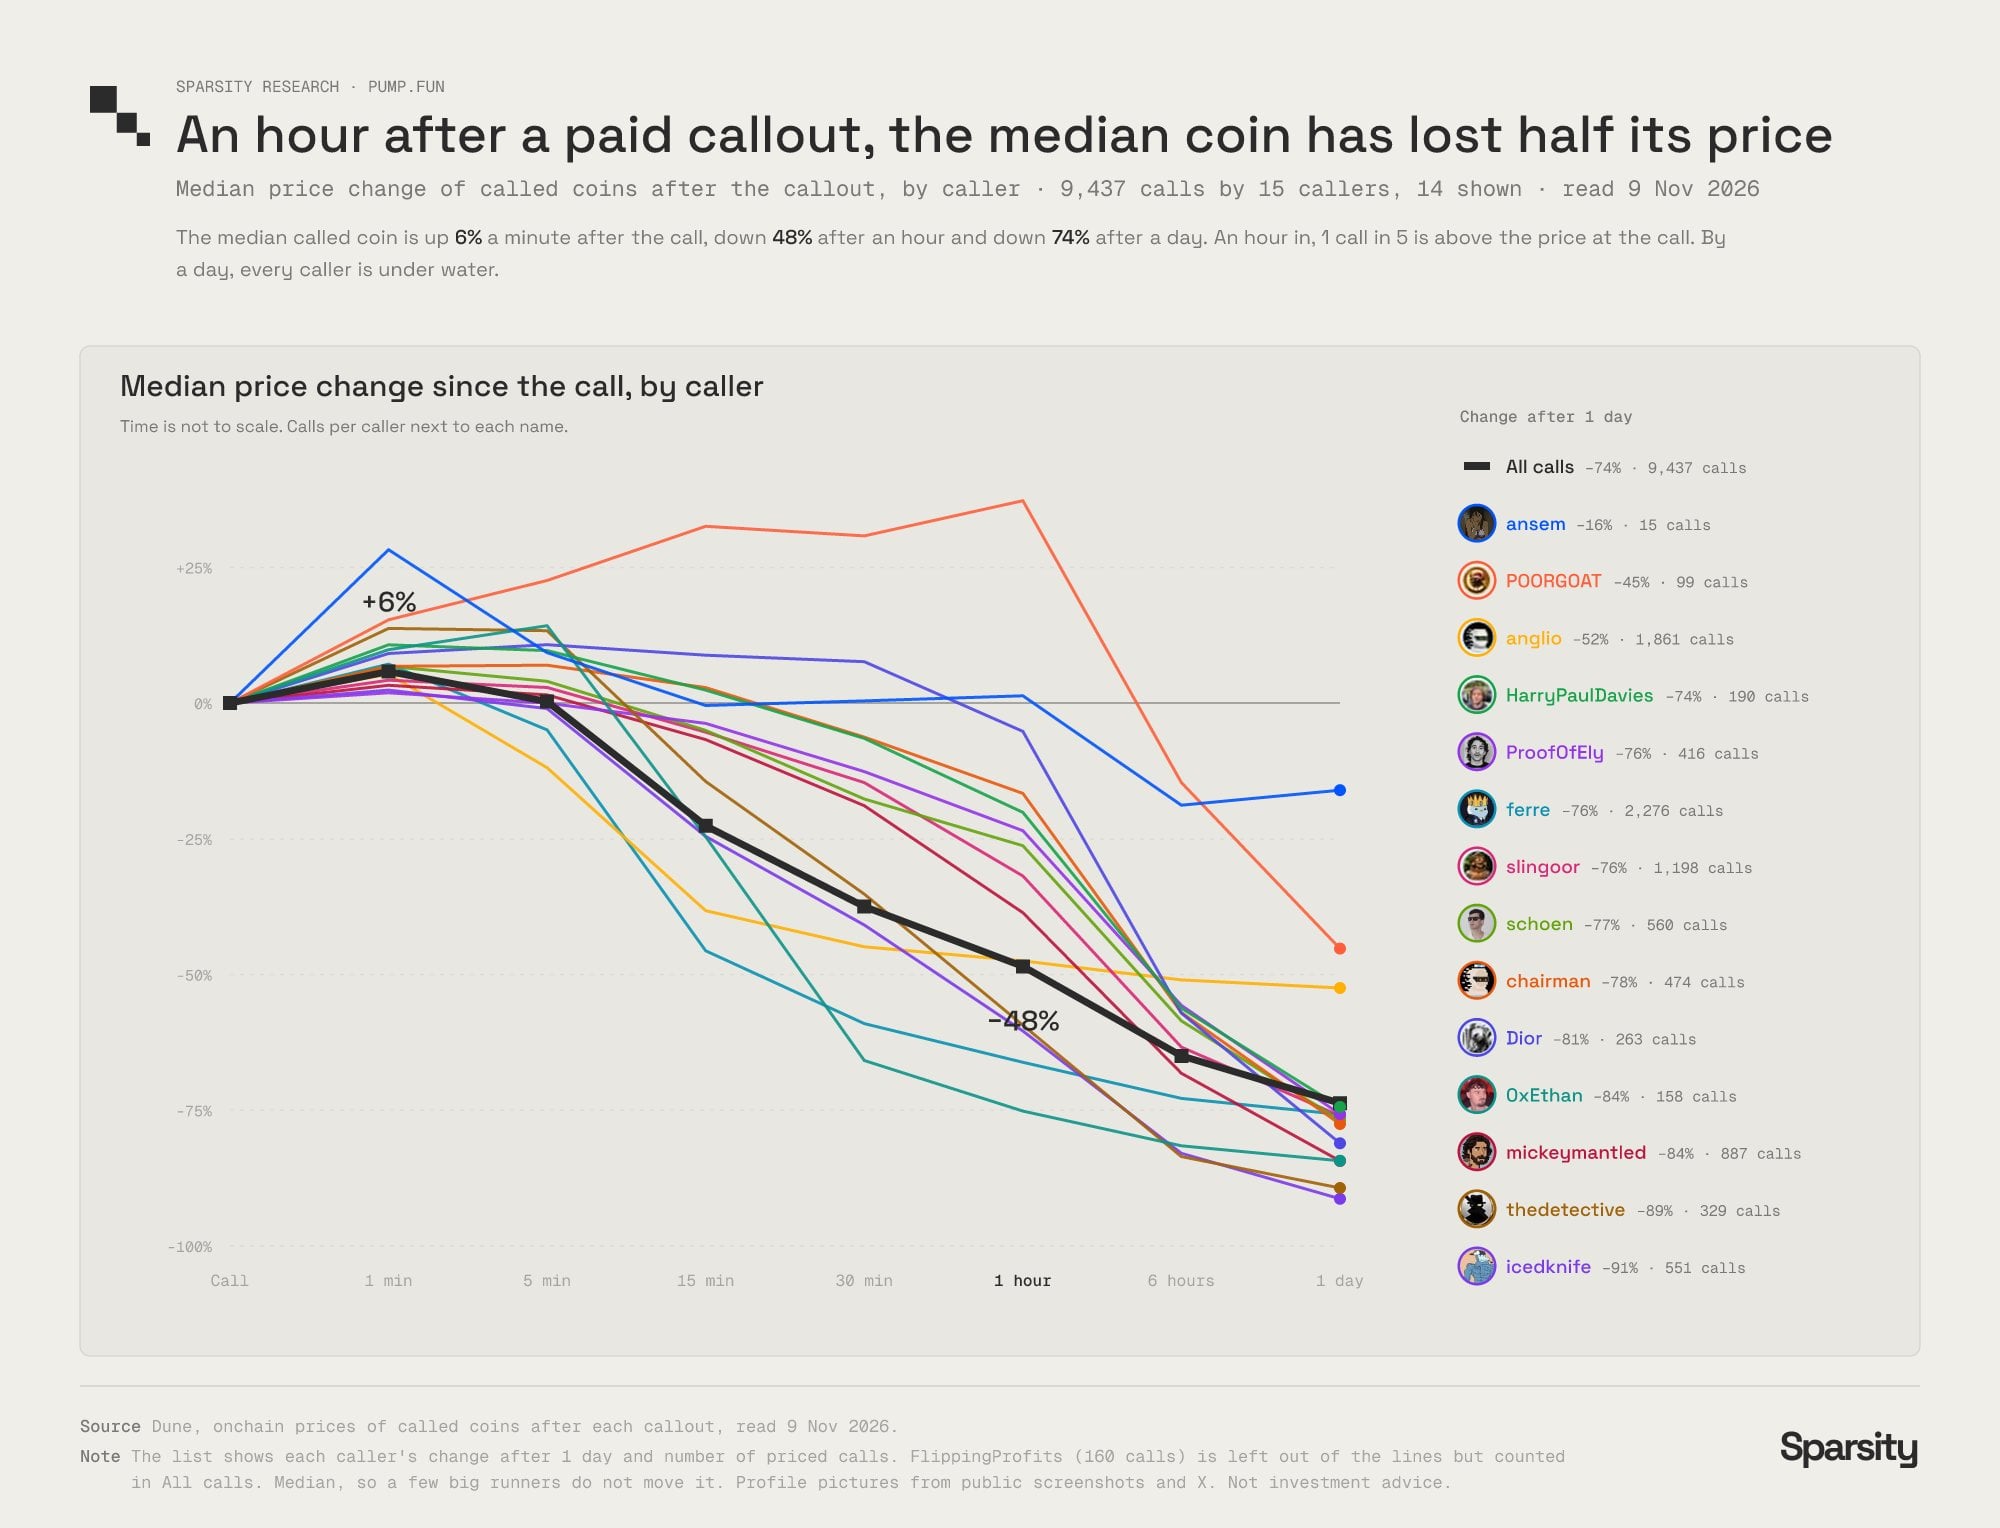
図:有料シグナル配信から1時間後にはトークンの価格中央値が48%下落し、1日後には74%下落した
一般市民がKOLによる継続的な推奨が追随者に損失をもたらしうる銘柄を不思議がる理由の大部分はここにある。プラットフォームのインセンティブ設計そのものが、こうした行動に金銭的に補助を与えているからである。
PvP(プレイヤー対戦)モード:目標はユーザーあたりの取引頻度向上
プレイヤー対戦モードの底流にある論理は、市場に新規資金が不足しており、熟練トレーダーが初心者の手から収益を吸い上げる点にある。この種モード設計の原点は、より迅速な成立を促し、単一ユーザーの取引頻度を高め、すべての成立取引から手数料を得ることにあった。
Pump.fun自身もすでに6月30日にその一種類である Tokenized Agent をアンインストールした。プラットフォームが提示した理由は「多すぎるトークン起動チャンネルが『悪意あるプレイヤー対戦エコシステム』を煽ったため」というものだった。
供給の無限拡張と需要の持続的萎縮
このインセンティブ体系が長期間稼働し続けると、市場は二極化していく。需要側は土狗銘柄(新興ミームコイン)投機に参加し、長期統計では大部分が損失を被り、ごく一部のウォレットのみが十分な収益を獲得できる。供給側はトークンを発行し、ほぼリスクを負わずに収益を稼ぐことができる。
供給側に回るためのハードルはほぼ存在せず、ワンクリックで新規発行が可能である。アービトラージ手法はすでに成熟しており、ホットトークンの人気に素早く乗っかる、偽物の取引量を使用して活況の錯覚を作り出す、一括で古いウォレットを購入して発行に使用するなど、この遊び方は毎月反復進化している。
したがって、かつて保有を志向していた参加者の多くがトークン発行側に転向していく。発行には利益があるが、保有は赤字に向かう。この現実を見抜いた新しい参加者は誰でも新規発行者となり、すでに収縮しつつある買い資金プールを分かち合う。これが保有コンセンサスが崩壊した根源である。取引者が主観的に保有を拒んだのではなく、プラットフォームの規則が長期保有を不利な選択肢にしてしまったのだ。
この傾向は新規トークンの質の面でも直感的に表れている。現在のPump.funにおける新規発行総数は、2024年末の高値時点とほぼ拮抗している。2024年第4四半期では316万回の発行により時価総額1000万ドル超えの銘柄が207個生まれた。一方、2026年第3四半期では305万回の発行にもかかわらず産出されたのはわずか24個に留まった。
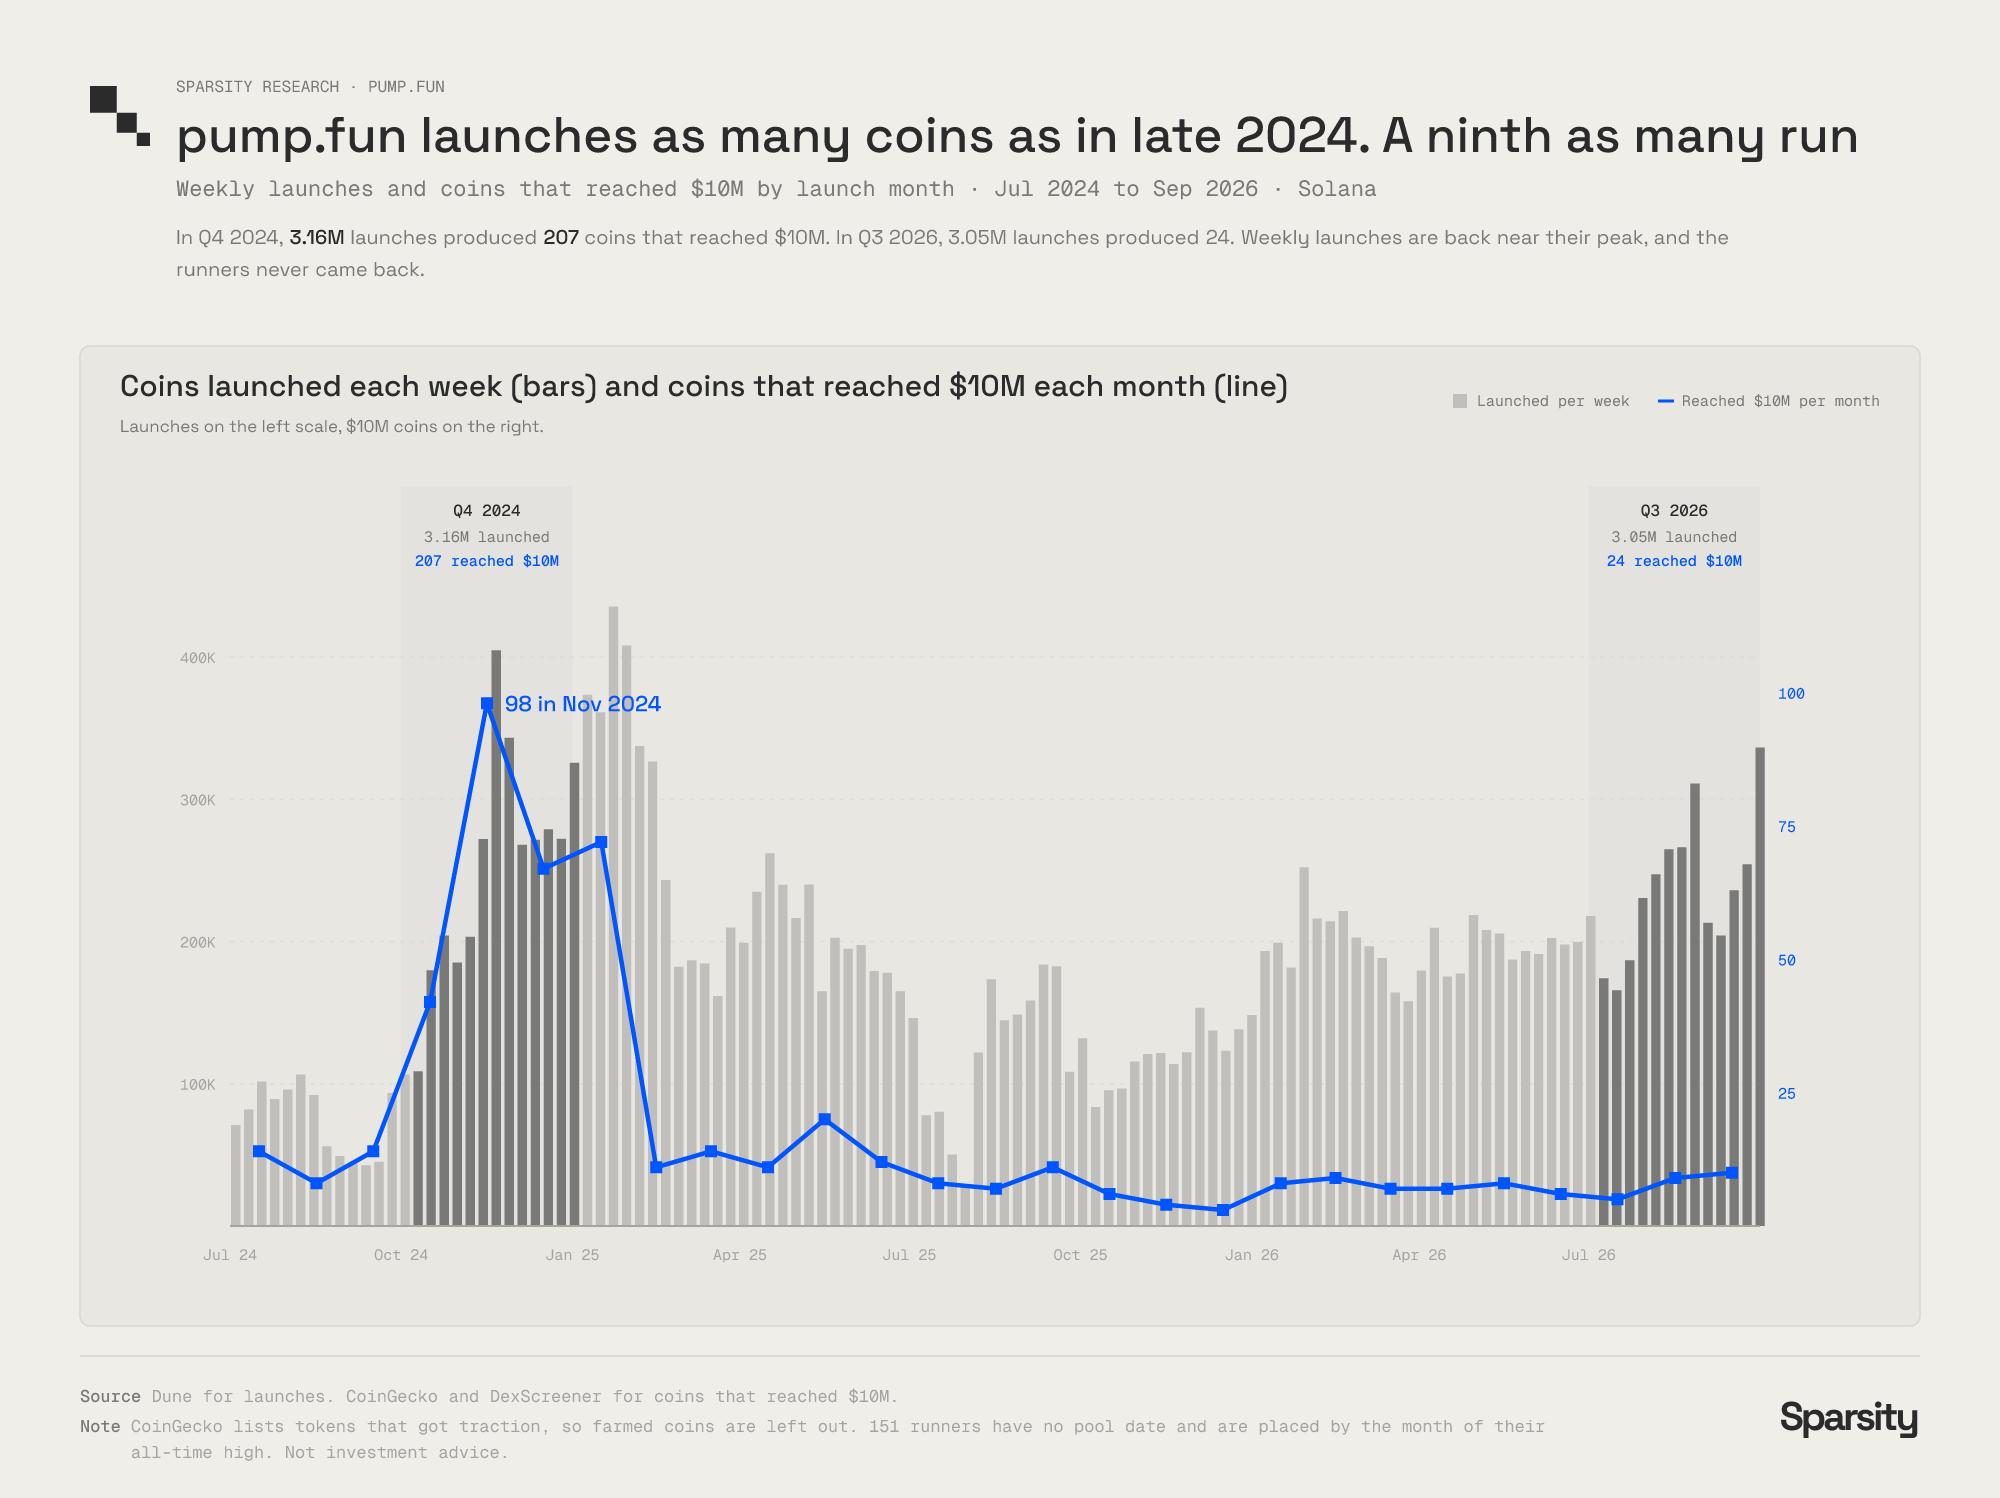
図:Pump.funの新規発行数は2024年末の最高値水準に戻ったが、月額で時価総額1000万ドル超えになったトークン数は当時の9分の1にすぎない
毎週の新規発行数は再び30万個を超えた。10万回の発行あたりヒット銘柄が生まれる確率は6.5から0.8へと低下した。
Bonディングカーブ内の取引量が6月以来継続的に推移しているとの指摘はあるが、これは事実である。ただしボンディングカーブとPumpSwapの合計取引量は、2026年第1四半期の月間250億〜300億ドルから10月には138億ドルへと縮小した。
プラットフォームは取引量のコミッションで収益を得ている。一方、トークンを購入する取引者の収益源は銘柄がヒットすることだが、現在ヒットする銘柄の生産規模は過去相比で9分の1しかない。
トークンの存続データもまたこの結論を示唆している。Pump.funの累計2440万回の発行記録のうち、統計日現在時価総額を10万ドル以上維持しているのはわずか312個のみであり、約7万8000個に1個が残存するという驚異的な生存率0.0013%となっている。
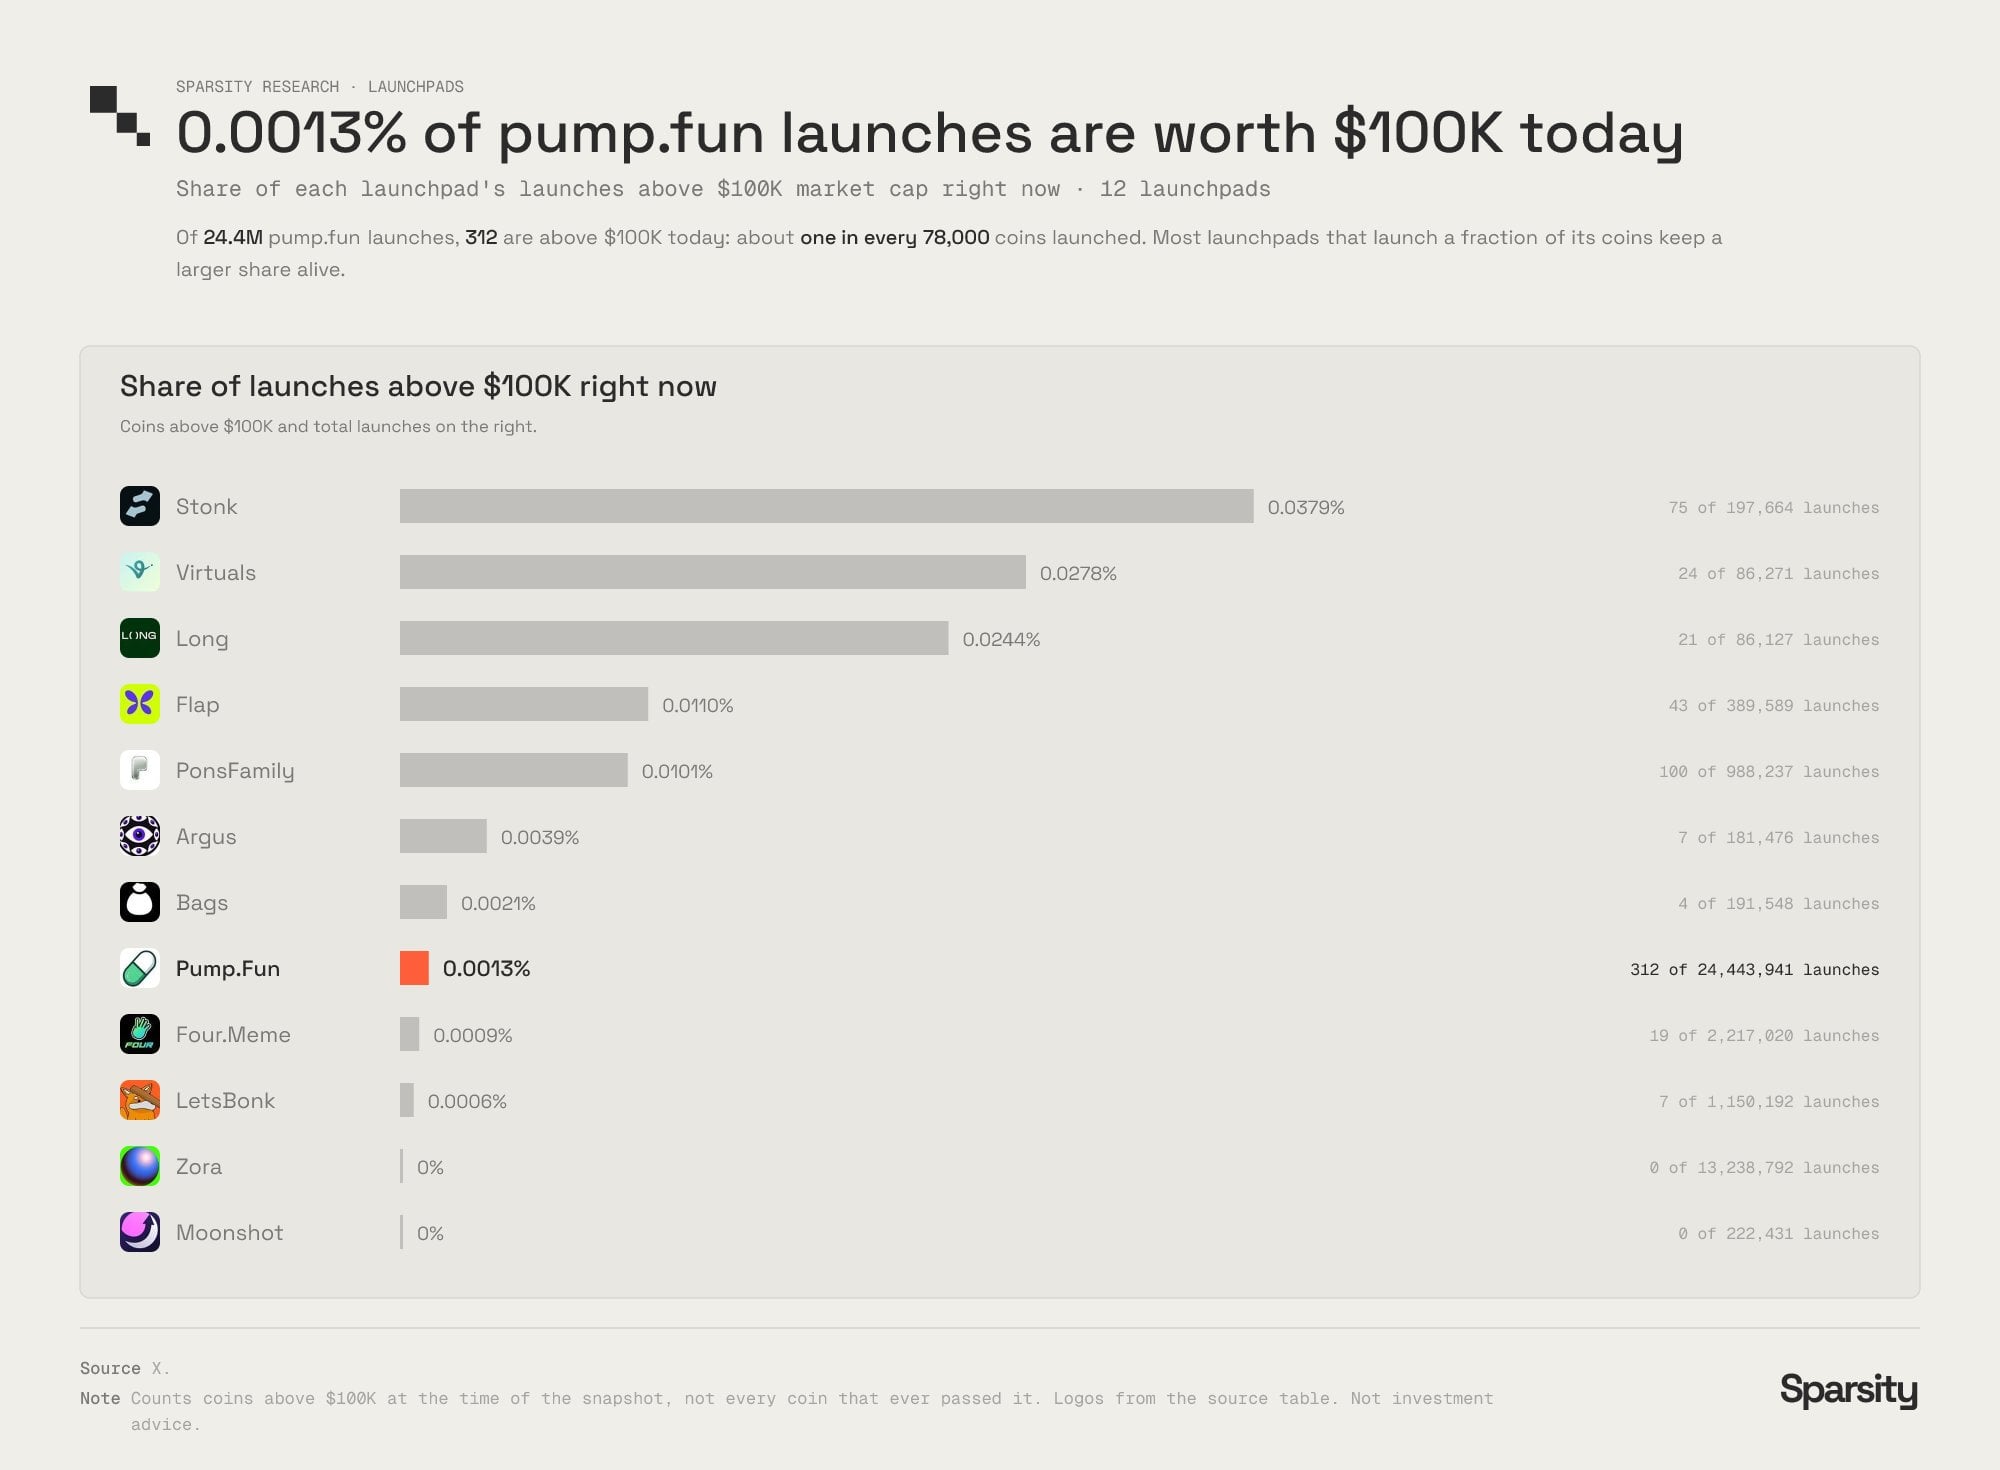
図:Pump.funによって発行されたトークンのうち現在時価総額が10万ドルを超えるのは0.0013%のみであり、約7万8千個に1個残っているだけである
Pump.funのトークン生存率は、発行規模が遠く及ばない同類プラットフォームの大多數よりも低い。
これは私たちが観察した中で、供給が高速に拡張しそれと同時に需要が減衰し続けている初のマーケットだ。プラットフォームのインセンティブ設計がこのシステムを継続的に養っていなければ、これほどの規模に発展することはあり得なかった。
市場参加者もまた循環を推進している
このシステムはPump.funによって構築されたものであり、システムの稼働を支える取引量は取引者自身の行動に依存している。本文で挙げた各アービトラージ行為が収益を実現するには、相手を介して成立取引が行われる必要があり、その大半の場合、その相手こそが我々自身なのである。
我々は乱象を糾弾しながらも、自身の行動でそれに流量を提供している。バンダーを非難しながらも、今度は彼らの次回起動を見守り追従する。ホットトークンを用いたアービトラージで利益を得る者がいると、コミュニティではかえってその操作技術の巧妙さを称賛する記事が出る。あるKOLは毎日20個の銘柄を一括で配信するが、視聴者が注目するのはあくまで情報の先取りであり、追随者が利益を得られるかどうかではない。
前述の14名の追跡対象となったシグリンKOLのうち、追随者に利益をもたらしたのはたった一人のみであり、他の追随者は単日で合計92万6000ドルの損失を被った。
我々はこれに対して二重のコストを負担している。一つ目は我々が提供する取引量であり、そこからPump.funとクリエイターが手数料を徴収していく。二つ目は我々の注力で、今後のどのラウンドの熱狂的ヒューマンやすべてのシグナル配信による収穫の裏側にも、本質的にはこの注意力を巡る争いがある。
長期保有はもう実行可能な戦略ではない
1年前までの主流な考え方は、早期にポテンシャルある銘柄を見つけ、ボラティリティに耐えて長期保有することだった。一方現在、配信対象銘柄は発表から1日後に価格中央値が74%下落する。生き残ることができた取引者は皆、いち早く売り抜け退場した人々である。個人にとっては売提前行は合理的な選択だが、全員がこのように振る舞えば、銘柄が長期相場展開を行う可能性を根絶してしまう。
誰一人としてリストアップ後の最初の1時間を超えてトークンを保有しようとしなければ、その銘柄は永遠に1千万ドルの時価総額に育つことはない。そしてちょうどこの最初の1時間のウィンドウこそが、Pump.fun収益の4分の3を貢献しているのである。
取引者ができる変化
私たちはPump.funの許可を待つことなく調整を行うことができる。
本当に見込むべき銘柄を保有し、わずかな相場変動で頻繁に交換しない。シグリンKOLを判断する基準はフォローヤーの利益可否であり、投稿頻度であってはならない。フロントランニングやバンダー起動を高度な取引戦略として広めるのをやめ、取引フローを別のタイプの発行プラットフォームへと向けるべきだ。そこには銘柄の長期存続をインセンティブとするものが含まれ、高頻度での交換取引を促すものではない。
上記のいずれかの単独行動でも直接的に底層インセンティブを修正することはできないが、この収奪型システムへ流れ込まなくなった取引はひとつひとつ、プラットフォームの手数料収入を減殺させることになる。
インセンティブ設計の再構築方向
我々はコントラクトエンジニアではないので、以下はあくまで改革の考え方であり、そのまま実装可能な工学的ソリューションではない。すべての構想の核心は、収益分配のタイムスタンプをトークンリストアップ後最初の1時間から後方にシフトすることにある:
トークンの初期時価総額を引き上げ、より深い初期流動性をセットにする。流動性は取引量に応じて複利で成長し、資金プールが持続的に拡大する。
手数料はクリエイターだけでなく、トークン保有者と流動性提供者にも分配する。クリエイター手数料にはアンロックメカニズムを設定し、放出ペースをトークンの存続期間と連動させる。
シグナル配信インセンティブは取引量に基づいた決済をやめ、保有行動へ重心を移す。KOLがボーナスを受け取れるかどうかは、配信から数日後に追随者が依然として保有かつ浮き状態にあるかどうかにかかり、配信による成立規模には依存しない。
このような調整があって初めて、ミームコイン取引エコシステムの生命力を維持できるだろう。加えてPump.fun自体が試行錯誤のための資金的条件を備えている。オンチェーンには約28億4000万ドルの資産が保有されており、発行全体の流れを自らが完全に支配している。長期的なヒットミームコインを継続的に輩出できるマーケットがプラットフォームにもたらす長期的な収益は、買い手の資金を枯渇させ続ける収奪型モデルを確実に凌駕するはずだ。
プラットフォームが短期的な収奪を選んでいるのは、現在このモデルの方が利潤率が高いからにすぎない。しかしこのシステムを持続させるのは困難である。
たとえ上記の案が実行されても、おそらくなお足りないかもしれない。こうした改革は供給側(トークン発行、バンダーアービトラージ)のコストを押し上げるが、供給側が持つツール面の優位性を需要側が永遠に追いつけないという現実は変えられない。
ボンディングカーブから脱却した発行模式の構想
前述すべての案は依然としてボンディングカーブの上に成り立っている。さらに踏み込んだ革新のアイデアは、ボンディングカーブ発行モデルを全面的に放棄することにある:
この新しいモデルにおいては、すべての参加者の購入価格は完全に同一となる。ボンディングカーブがないため、ブロックへの先回り参入がプレミアムの優位性を持たなくなり、先回りによる確保は無意味になる。発行側が出資下限額と上限額を設定する。固定的なウィンドウ期間(24時間または48時間)内に出資下限額に到達できなかった場合、スマートコントラクトが自動的に全額返金を行い、発行失敗が買い手に損失をもたらさない仕組みにする。
調達金額が上限に達すると、コントラクトが自動的に流動性プールを生成し、LPトークンを破棄するか永久ロックする。調達資金を発行元は使用できなくなる。各ウォレットに購入上限を設定し、例えば総調達額の最大1%までに制限するなどして、ホエールやロボットが圧倒的な筹码を奪い取るのを防ぐ。
プラットフォームは資金調達が成功した場合のみ手数料を徴収する。数千回に及ぶ資金調達失敗の発行に対して、プラットフォームは一切の収益を得ない。発行プラットフォームの請求ポイントは「すべての取引」から「毎回の成功資金調達」へ移行する。
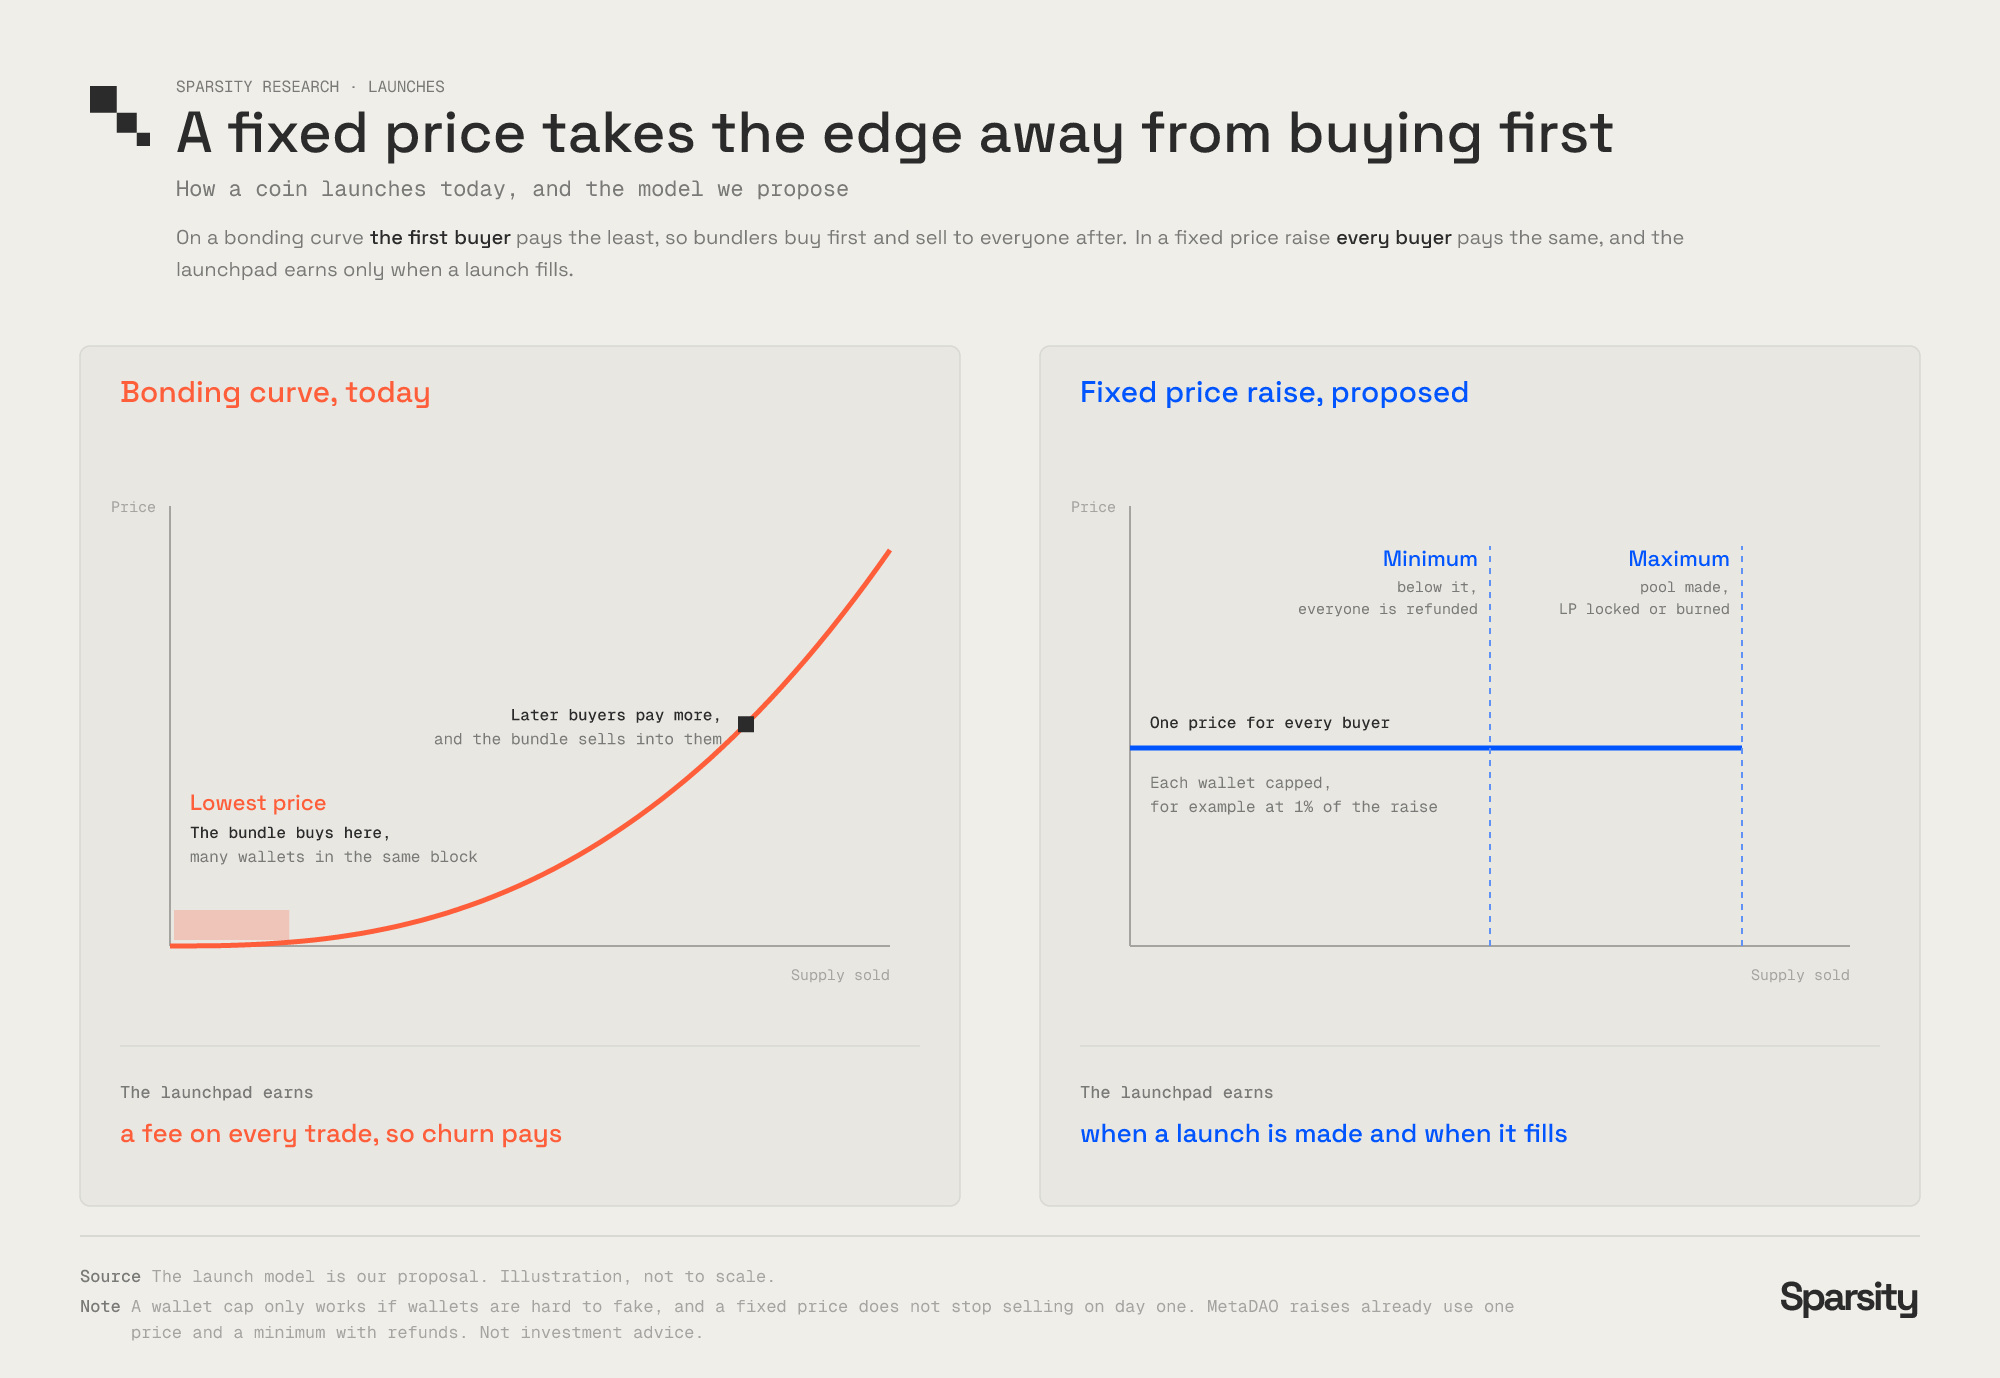
図:現行ボンディングカーブ機構と提案中の固定価格調達模式における先回り購入優位性とプラットフォームの請求ポイントの比較
この案はボンディングカーブ機構に伴うバンダー確保、ブロック内スナイピング、クリエイターによる流動性横取りの盗難逃走などの問題を解消すると同時に、「数十個の銘柄を一括発行して一つの大火炎賭ける」といったインセンティブを取り除くことができる。
ただしこのモデル自体にも弱点が残っており、客観的に指摘する必要がある。単一ウォレット制限はサイビル攻撃に対する防御効果が限定的であり、現在古いウォレットを一括で購入するコストは低廉であるため、バンダーは資金を分割して多数のサイビルウォレットを利用することで制限を回避し続けるだろう。均一購入価格としても、銘柄リストアップ初日における強気売り暴落を防ぐことはできず、それはスタート地点における公平性を実装するだけに過ぎない。
今後の発展の行き先
現在の形態におけるミームコインのナラティブはすでに限界を迎えている。我々は、底層の発行モデルが徹底的に革新されない限り(前述のようにプラットフォームが出資の成功によって収益を得る方式へ移行し、取引とトークンのゼロ化による収益モデルに頼らない限り)、ミームコイン生態系が過去の活況に戻ることは難しいと考えている。
いまだにトークンのゼロ化や頻繁な交換によって収益を上げようとする発行プラットフォームが存在する限り、このミームコイン取引の肥沃な大地は生命力を失い続け、長期保有は不利な戦略であり続けるだろう。新しいものはいつか現れるだろうが、それは今の形態のミームコインではなく、しかもすぐには出現しない。