なぜ「決済」ナラティブは衰えないのか? 格安航空便の密かなる戦略から、ステーブルコインとAIエージェントによる兆規模決済インフラへ
著者:Prathik Desai(The Token Dispatch)
翻訳:TechFlow
TechFlow要約:全業界がレイヤー2(L2)ガバナンストークンの評価下落と純粋な投機シナリオの冷却に直面する中、越境決済とステーブルコイン決済分野は依然としてトップVCとウォールストリート機関から多額の注目を集め続けている。マスターカードがBVNKを18億ドルで買収し、StripeがBridgeを11億ドルで完全買収し、さらに近期にPhotonPayが4,000万ドルのC轮融资を獲得したことは、実質的な手数料収益と資金滞留による利鞘を確保できる「確かなインフラ」への資本市場の熱狂的な渇望を示している。
本文は廉価航空会社の「安値チケットで顧客を集客し、手荷物や座席指定で暗中徴税を行う」という古典的なビジネスケースから入り、現代の越境エージェントネットワークが抱える固有の摩擦とヘスタートリスクを深く解体する。ブロックチェーン技術は資金自体の越境移転コストを究極まで押し下げたものの、入金・出金ゲートウェイ、コンプライアンスライセンス網、そして為替規制の摩擦はまだ高壁となっている。クリステンソンが提唱する「補完財の魅力ある利潤の保存の法則」を踏まえ、筆者は将来の決済企業の存続終着点を精緻に推演する。チャネル自体が無加算の公共インフラ化した際、いかに企業の日々の資金運営に深く組み込まれ、運転資金クレジットを提供し、新進の自律型AIエージェントに対するマシンツーマシン決済サービスを提供できるかが、揺るぎない事業上の柵を築く鍵となる。
資金移動がいかに低廉になったか
みなさんも格安フライトを予約した経験があるだろう。チケット購入画面に表示される料金は、都心でそれなりの夕食を食べる代金より安いことすらある。大当たりした喜びに浸る余裕はあるはずだ。
だが、一部の人は気づくのが遅くなる。その「格安空港」の名前がついた目的地都市まで、実は車で2時間以上かかるということに。
疲労困憊の状態でホテルに到着したとき、もともとの安いチケットが、実はこの旅全体の支出の中で最小だったことに気がつくのだ。
海外へ送金することも、基本的に同じ物語である。暗号資産の登場により、越境送金という「通過」動作そのものは驚くほど低廉になった。ここで物語が終わると思っていたかもしれないが、現実はそう単純ではない。
銀行は単品の国際電信送金でいったいどれほどの暴利を得ているかを公表しないため、ハーバード・ビジネススクールの学者3人が自ら送金記録を検証することを決意した。
国際清算銀行(BIS)に掲載された論文において、彼らは大手商業銀行を通じた8件の国際送金を追跡し、顧客が為替レート変換だけで2%~4.7%の上乗せコストを支払っていることを突き止めた。注意してほしい。これは銀行が目に見える形で請求する電信手数料の前に、すでに裏で差し引かれているコストなのだ。
別の独立研究では、イタリア中央銀行の研究員が一般消費者の利用可能なチャネルを活用し、イタリアと他の5か国間でUSDC 200を送金しようとした。彼はこの資金が起点から終点に至るまでの総コストと所要時間を正確に計測した。
表面的なマクロデータを見ると、ステーブルコインは確かに一時的な救世主のように見えます。IMFのスタッフは270の送金パスを調査し、Tobias Adrian は個人の立場で6月のBIS会議においてこれらのデータを提示した。世界銀行のデータとマッチできるルートにおいて、USDC 200を送金する平均コストはわずか約1%であり、従来の方式は5.8%に達し、費用はほぼ$12から約$2へと急減したことを示した。
しかし、イタリアの研究員たちはその後、現実の厳しい事実をもたらした。彼らは自身のUSDC送金を、現在最も主流な廉価越境金融ツールであるWiseと比較した。暗号チャネルを通じた実際の総コストは0.30%〜約9%の間で激しく変動し、200ドルの元本に当てはめると、最適ルートでは手数料はわずか60セントだったが、最悪のルートでは約18ドルに跳ね上がった。
最終的にテストされた全ルートにおいて、USDCは3つのルートでWiseを上回ったものの、他の4ルートで敗北したため、総合コストでは安定して優位を保てなかった。最も興味深い点は、ブロックチェーンネットワーク全体が資金流動の中で消費した金額は平均して送信額の0.4%(約80セント)にすぎなかったことだ。費用明細の大部分を占めるのは、すべて入金・出金(Fiat On/Off-ramps)プロセスが消費してしまったのである。
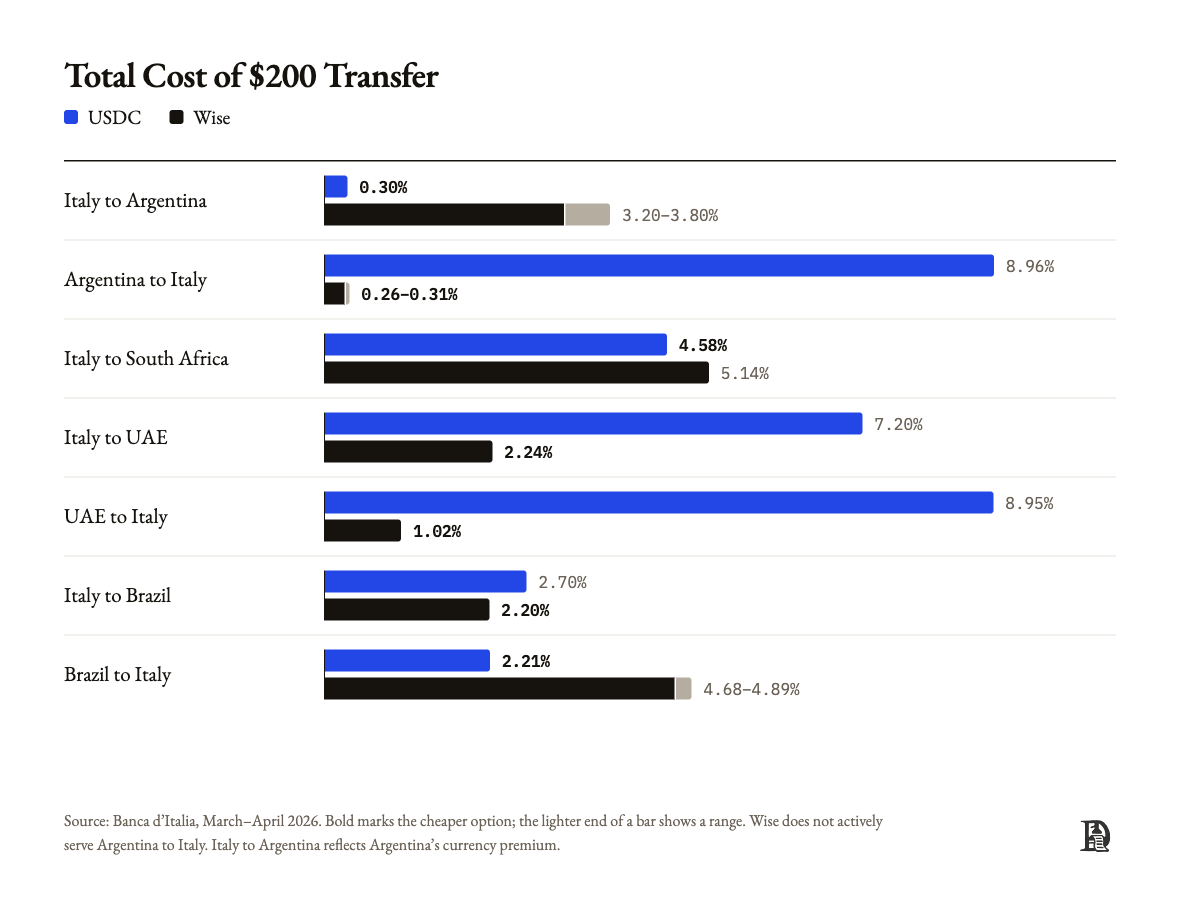
図:イタリア中央銀行の実測による200ドル越境送金の総合手数料比較(USDC vs Wise)
業界平均の高額な越境銀行電信送金と比較すればステーブルコインは極めて低廉だが、Wiseのように運用が成熟したトップフィンテックプラットフォームに対峙すると、実際の商品体験と総合手数料で完全に勝利を収めるのは遥かに困難であることがわかる。
10月29日、香港本社を持つ越境決済機関のPhotonPayは、Blockchain Capitalがリードする4,000万ドルのC轮融资完了を発表した。ブロックチェーンレベルのブリッジフィーが真に高額な要素でない以上、私はこれらのVCが実際にどのような基盤資産に対して投資しているのかに興味を抱かざるを得ない。
1974年6月26日、ドイツの監督当局はヘスタート(Herstatt)商銀の営業停止を命じた。同行は為替市場での積極的な片方向賭けで壊滅的な損失を被っていた。その営業停止のタイミングは歴史的な金融衝撃を引き起こした。監督当局はドイツ現地営業日の夕方に同行を閉鎖したが、大西洋向こうの米国市場はまだオープンしていなかった。
ヘスタート商銀と為替決済取引を行ったカウンターパーティー各銀行は、事前に合意に従って必要なドイツマルクを全額支払い、同日の夕刻に相当する米ドルを受け取るのを待っていた。しかし、この米ドルは約束通り届かなかった。ニューヨーク目が覚めた時には、ヘスタートの門はすでに厳重に封鎖されていたからだ。複数の大手金融機関が打撃を受け、米国内最重要の外貨清算システムはなんと24時間にもわたって麻痺を余儀なくされた。
今日のグローバル決済業界は依然としてこうした決済断絶のリスクを「ヘスタートリスク(Herstatt Risk)」と呼んでいる。この危機は世界中の銀行家たちに非常に明確な啓蒙課となった:越境送金の本質は、異なるタイムゾーンで発生する2つの完全に独立した国内送金なのである。資金は前半の旅程を終えた後、後半のゴールライン前で完全に停滞してしまう可能性がある。
通常の国際電信送金は複数の中継跳跃を必要とする。あなたの開設行がブラジルにある某地域銀行と直接の清算チャネルを構築することは稀であるため、この資金は一連の代理行ネットワークの清算回廊を順番に抜けなければならず、そこに存在する中間銀行すべてが、決済準備のための多額の外貨頭寸を長年にわたり立替え、かつ各自が仲介人のブリッジフィーを差し引き、複雑で独立したAML審査を展開する権利を持つ。
WiseやRemitlyのようなフィンテックパイオニアがこの旧体制を破壊できた核心は、彼らが世界各地の主要国・地域の地元銀行ネットワークの中に自らのアカウントを事前に預け置きしている点にある。彼らはローカルアカウントネットワークを通じて資金を直接決済でき、すべての送金が複雑な国際代理行チェーンに沿ってゆっくりと爬行する必要はない。
ステーブルコインが加速させるのは全く異なる环节だ。トークンはグローバルパブリックチェーン上で24時間年中無休で高速飛行でき、伝統的な週末に跨国商業銀行が一斉に休業する際でさえ、チェーン上での決済はミリ秒単位で応答する。
しかし、ゴールラインでの待ち受けを完全に回避することはできない。SWIFT公式は傘下の約90%の送金指示が出力後1時間で処理完了すると主張するが、BISの深入りした追跡によると、資金が国境を越えた後も、相当数の資金が最終的な現金化のために2営業日甚至更久待つ必要がある。
イタリア中央銀行のテストも同様の現象を捉えた。ブラジルのPixのように中央銀行級リアルタイム決済システムが普及している地域では入金がほぼ瞬時達成される一方、そうした先進的な金融土台を欠くラテンアメリカやアフリカのエッジマーケットでは、資金到着後に長い官僚的審査と照合の停滞に陥ることが多い。
サリー大学のアッタ・アドオ(Atta Addo)研究員はナイジェリア・ラゴスの有名所「コンピュータービレッジ(Computer Village)」について詳細に調査した。そこには数十万人規模の中小事業者が在籍し、長年にわたりアジアから各種電子部品やデジタル製品を輸入してきた。彼らの経営命脈は、すべて海外広告ネットワークや海外サプライヤーへの支払いを期日通りに完了できるかどうかにかかっている。
海外デジタル広告仕入こそが最も過酷な現実場面に他ならない。Metaなどのプラットフォームは課金周期内に入金を受け取れない場合、すぐに広告アカウントの凍結と広告配信の一時停止を実行するからだ。秒を争って広告配信でキャッシュフローを稼いでいる事業者にとって、決済が半分日も遅れるだけで、当日の注文がすべて水泡に帰すことを意味する。
PhotonPayとは何か
最新ラウンドの融資公告において、PhotonPayは取扱高の年間資金量を最大6,500億ドルであると強調した。香港で誕生した決済イノベーション企業は、これらの断片化された複雑な清算チャネルを一体化したエンドツーエンドのエンタープライズサービスポータルに縫い合わせようとしている。
本質的にPhotonPayは、企業が世界中でシームレスな販売店決済(acquiring)、両替、越境決済、支出管理を実現するための統合決済テックプラットフォームである。同社は中小型の輸出向け事業者に対し仮想カードと実体カード(プラスチックカードとカスタムメタルカードを含む)を提供するだけでなく、大型輸出プラットフォームのためのカード発行機能をカスタマイズしている。
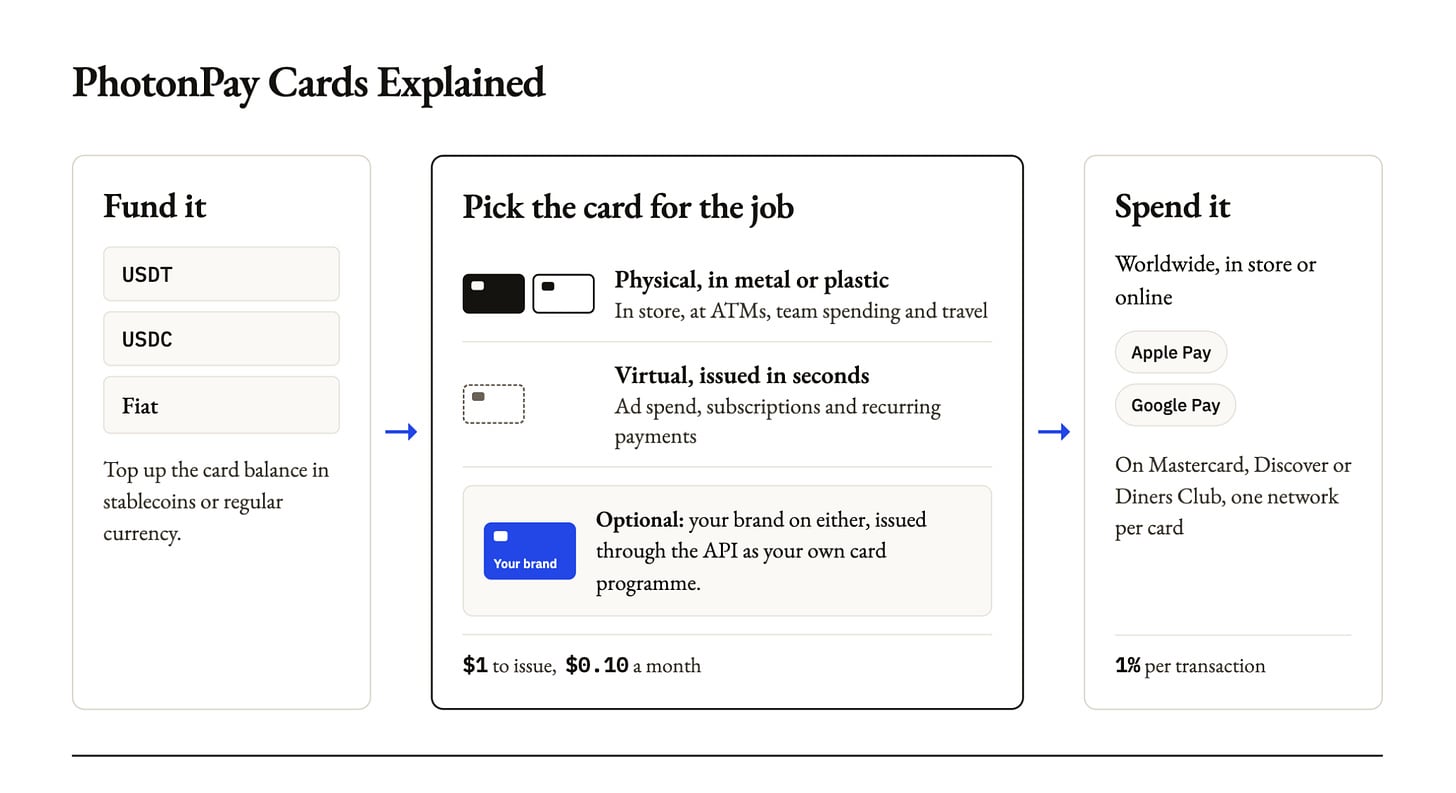
図:PhotonPayの資金チャージ、多様化するカード選択、およびグローバル消費メカニズムの詳細
PhotonPay は現在、世界の主要法域で 34 の金融業務ライセンスと権威あるコンプライアンス資格を保有している。これが最も重要な基盤的自信であり、これによって輸出向け事業者は不安定なアンダーグラウンドの違法決済チャネルに別れを告げ、完全にコンプライアンス準拠した透明性の高いアーキテクチャの下で外貨オペレーションを進めることができる。
ブルーフォックス・メディア(BlueFocus Media)傘下の越境広告スマートアウトバウンドプラットフォーム「ルーバン(Luban)」は、このようなライセンスインフラの巨大な価値を生き生きと物語る。ルーバンプラットフォームは毎日、数万軒に及ぶ中国輸出向け事業者が Meta、Google、TikTok などの海外トラフィック巨人へ多額の広告費を一括決済するのを支援しており、そのバックエンドは PhotonPay が構築したマルチカレンシー仮想クレジットカード清算基盤を利用して、ミリ秒単位の一括強制引落しを実現している。
PhotonPay は公開していないが、6,500億ドルの総取扱高のうち、ステーブルコイン決済と伝統的な法定通貨チャネルがそれぞれどの程度の割合を占めているかは不明だ。しかし同社はまさに、バリューチェーン全体を通じた微小な手数料沈殿によって安定的な利益を稼ぎ出している。公開料金表によれば、USD送金あたり約0.2%〜0.3%の清算手数料を徴収し、カード発行事業ではインターチェンジ手数料の分け前を通じて絶え間なくキャッシュフローを捕捉している。
比較すると、評価額が100億ドルを超えたユニコーン企業Airwallexは2024年に1,000億ドルを超える年間取引高を処理し、約5.6億ドルの純収益を上げた。決済というレースでは単筆あたりの手数料は微薄ながら、膨大な国際貿易ベースに対して沈殿するキャッシュフローは極めて驚くべきものとなっている。
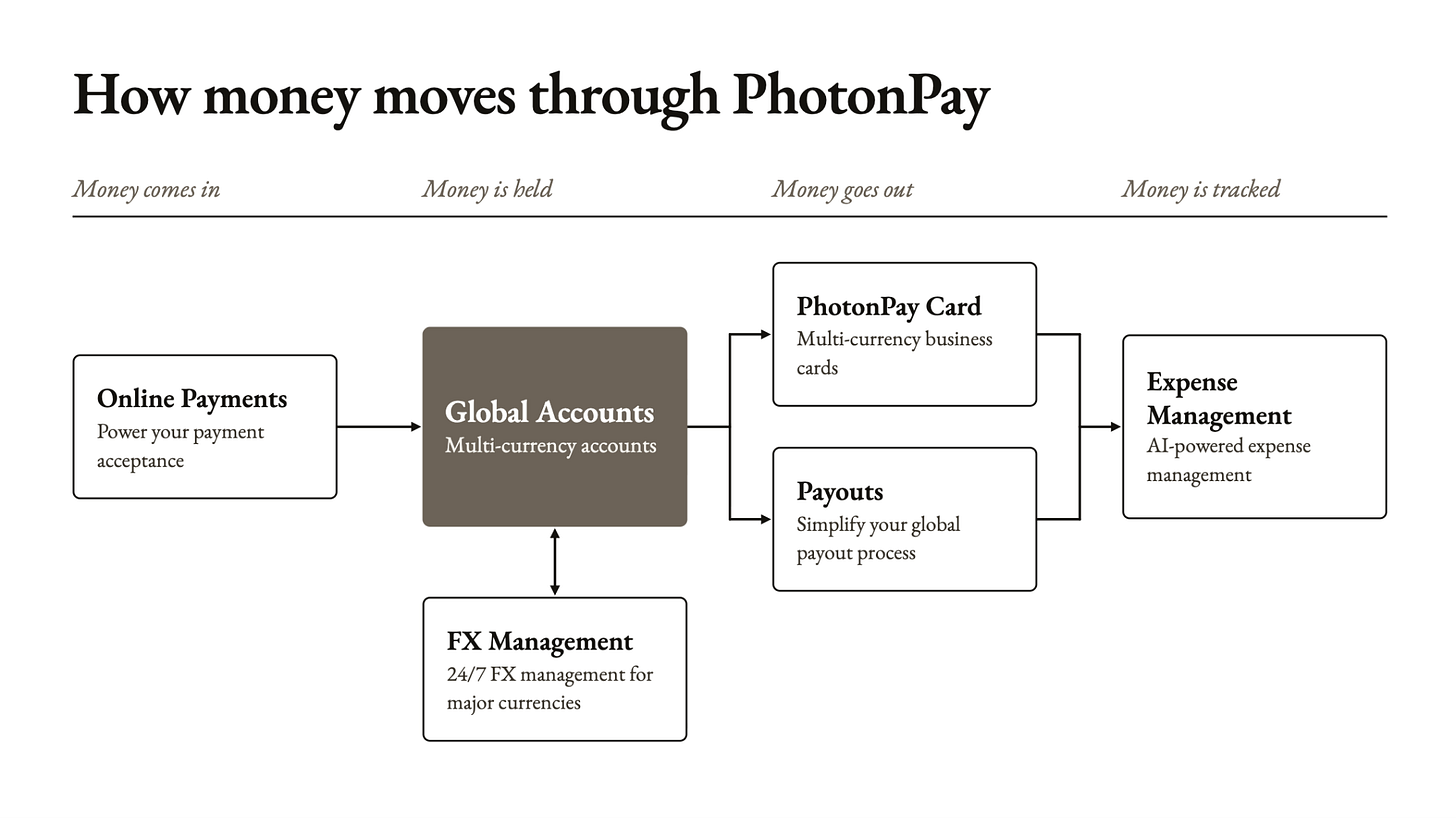
図:企業資金のPhotonPayシステム内での入出金、両替、カード発行、会計流転図
業界の巨浪の中で、4,000万ドルはただの微力に過ぎない
もしPhotonPayが獲得したこの4,000万ドルのC轮融资をグローバル決済業界全体のM&Aと融資の大波と比較するなら、それは実は相対的に目立たない註釈にすぎない。
今年8月、伝統的なクレジットカード決済の巨人マスターカード(Mastercard)が最高18億ドルを投じてステーブルコインインフラのパイオニアであるBVNKを買収した。ほどなくして、世界最大のデジタル決済ユニコーンStripeは11億ドルという天価格でCoinbase元エグゼクティブが設立したステーブルコイン清算ネットワークBridgeを完全子会社化した。巨人たちが十億ドル単位の実力で次世代デジタル決済の基盤を巡って奪い合っているのだ。
業界巨人Wiseは極めて重資本な護河路線を選んだ。コストを惜しまず直接突き破り、世界中の8か国の主要国の中央銀行ローカル清算システムに直結し、これらの本土システム内に直接清算口座を開設している。一方、より下層の技術スタックに位置するBridgeは開発者フレンドリーなAPIに焦点を当て、ソフトウェア開発者が数行の簡単なコードを通じて、世界のどこでもコンプライアンス準拠のステーブルコインとローカル法定通貨の間で自由に資金移動できるようにしている。
PhotonPayはちょうど10年の歳月を費やし、「各地域の銀行との深度信認関係、34枚のコア金融ライセンス、および世界数十か所のローカル清算チャネル」が織り成すコンプライアンスマトリクスを苦戦しながら構築した。この極度に泥臭く過酷なライセンス蓄積は、単に数行のスマートコントラクトコードを書き上げるだけの純粋なWeb3チームが一朝一夕で模倣できるものではない。
私に問うなら:純粋なパブリックチェーン台帳アクセス権、24時間年中無休のグローバルローカル銀行直結パイプライン、そして膨大な越境エンドユーザー事業者顧客群のうち、将来の決済競争で最も堅固な切り札を持っているのは誰だと?答えはもちろん後者だ。
ルーバンプラットフォームと輸出広告主のビジネス関係において、真に壊れにくいのはルーバンが直接掌握する顧客アカウントと日常的な操作ワークフローである。バックエンドの資金がSWIFT電信送金で動いているのか、それともイーサリアムやSolana上のUSDCで動いていようと、広告主は根本就何とも思わない。彼らが気にするのは、広告徴収が中断されないかどうかだけだ。
各巨人企業の収益構造を見ていただければ、この不可逆なトレンドが明確に見えてくる。Wiseが最新の財務報告で明らかにしたところでは、純営業収益の半分近くは実は伝統的な越境送金手数料ではなく、ユーザー口座内の沈澱資金の利息分け前、カード発行・決済収益、および各種高度な資金管理付加価値サービスから来ている。Airwallexもまた公開表明しており、その収益貢献の90%超は2種類以上の総合製品を購入した成熟顧客からきているのだ。
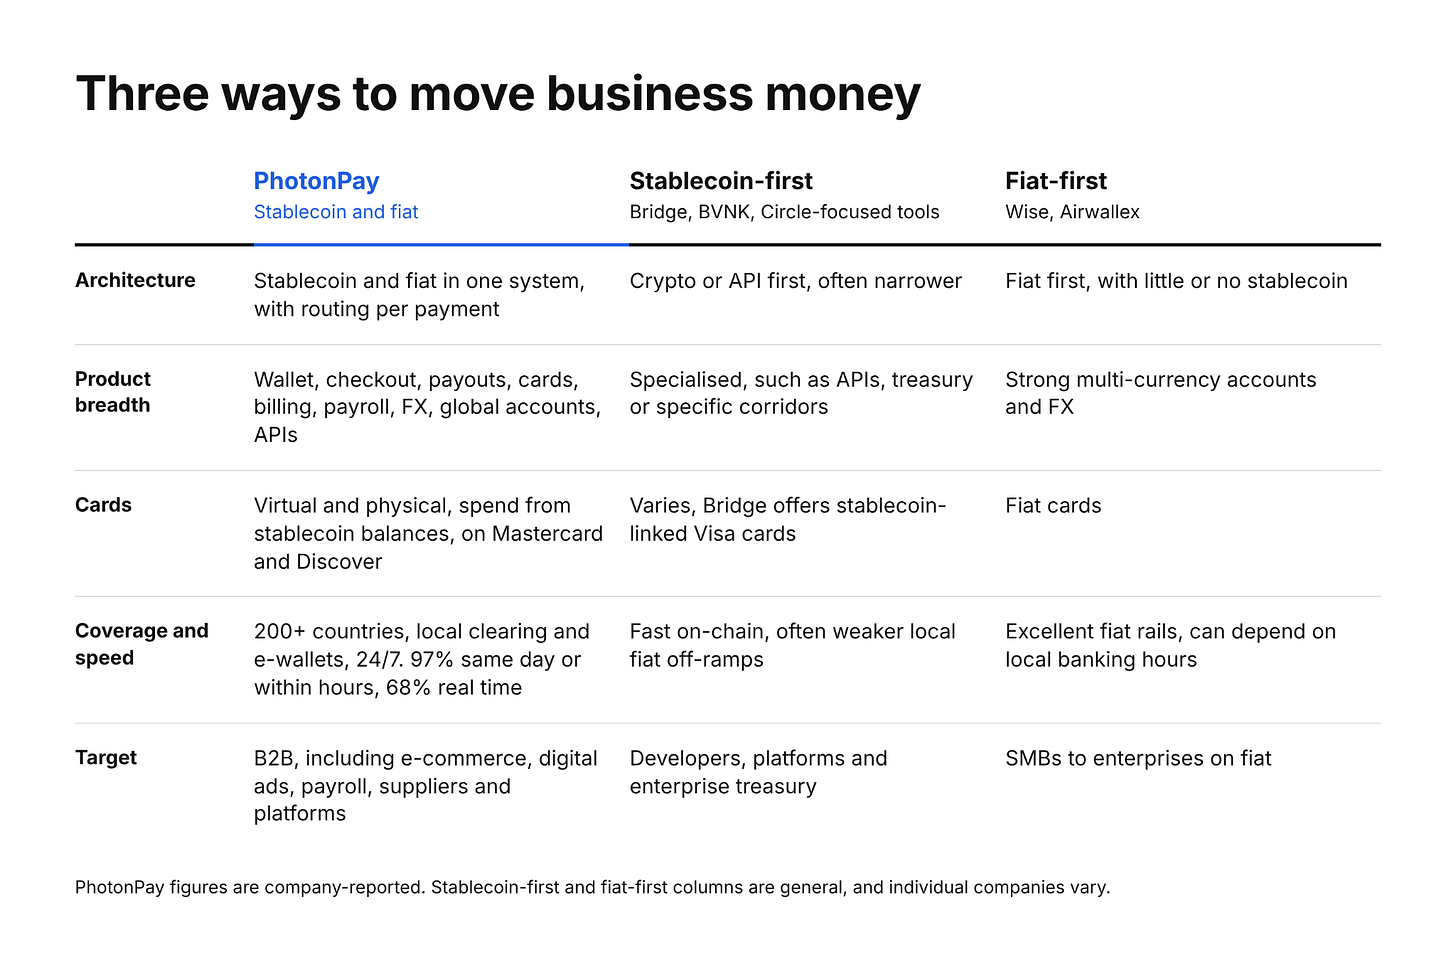
図:企業資金流転の3つの核心パス比較:PhotonPay、ステーブルコイン優先プラットフォーム、伝統的法幣フィンテック
同時に、新興市場本来の高額な両替差益は肉眼で見て取れるように縮小しつつある。2021年から2024年の間、ステーブルコイン経由でインドルピーに換算するレートは公式基準レートより約5.5%高いオフショア裁定余地が残っていたが、2025年から2026年にはこの価格差は急速に2.9%甚至以下まで縮小した。これらの差益は本質的に為替資本規制が生み出した制度的賃貸料であり、そして制度的賃貸料は結局清算チャネルの多様化に伴って徐々に消えていくものだ。
利差の縮小はすべての純粋なチャネル事業者にとって致命的な警鐘である。欧米先進市場向け送金において、成熟したフィンテックプラットフォームが1万ドル超の大口送金に課す総合手数料は既に熾烈な競争によって0.4%〜0.6%の間まで押し下げられており、Wiseなどの巨人がさらに積極的に頻繁な値下げを行って競合を締め上げている。純粋な越境資金移動が完全にマージナルコストゼロの「コモディティ(商品)」になり果てれば、決済企業が持つ唯一の防衛線は、チャネルそのものではない高参画の製品を顧客に販売することになる。
これは決済会社にとって何を意味するのか
PhotonPay、Airwallex、Reapに代表される新一代のフィンテック企業は、本質的に伝統的な商業銀行が顧みる暇のない残務の後処理を行っている。そしてこれら残務の背後に潜む独自な商業計算こそが、世界トップクラスのVC依然として惜しみなくお金を出資する究極の理由である。
最初の難題は削減不可能な硬直的固定コストである。伝統的な商業銀行にとって、ある顧客に対して煩雑なKYCデューデリジェンスを実行したり、越境貿易の通関書類を検証したり、人海戦術でカスタマーサポートに対応したりする場合、2,000ドルの小口送金と200万ドルの大型越境M&A案件で消費するコンプライアンスコストはほぼ同一である。銀行は大口取引に対して固定的な比率で楽観的に巨額収益を稼ぐことができるため、時間と労力を要する小微越境事業者に対しては、銀行にとって最も合理的な商業選択は躊躇せずに直接門前払いすることになる。
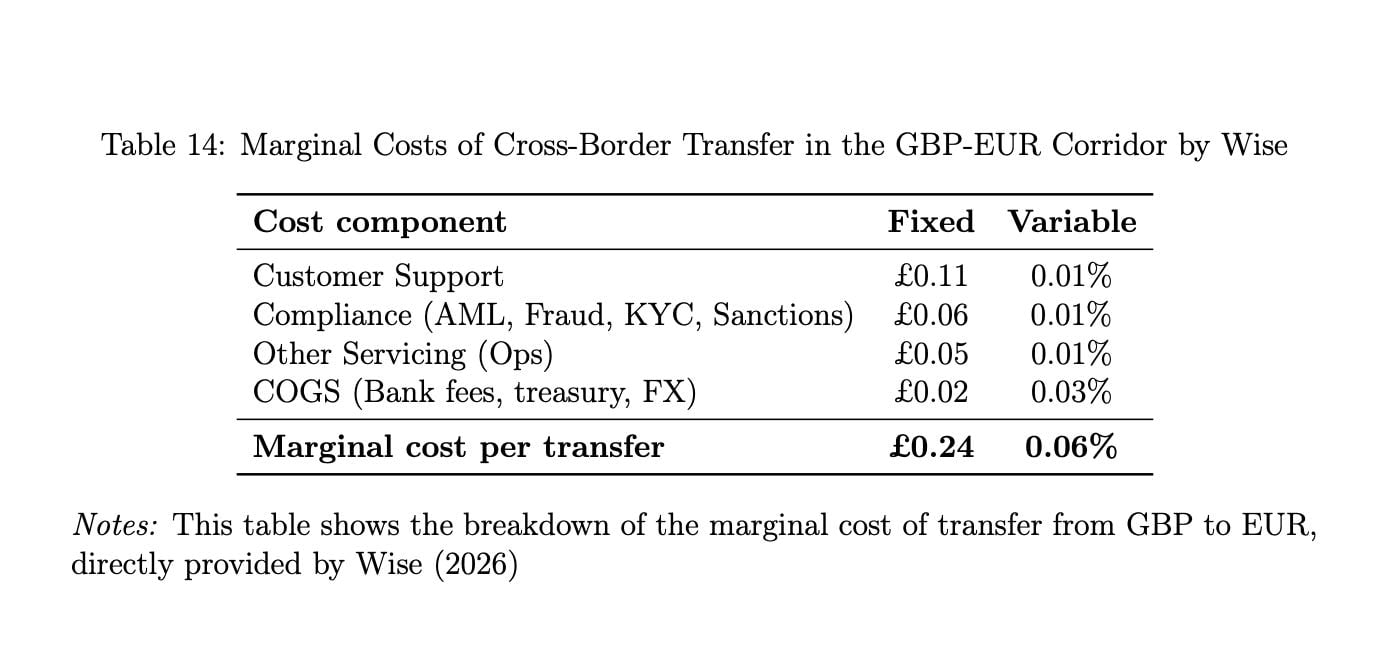
図:Wiseのポンドからユーロ清算チャネルにおける単筆送金のマージナルコスト分解
国際清算銀行の長期統計によれば、2011年から2022年の間にアフリカ地域における活動的な国際代理行の数は約34%劇的に減少し、南米ではこの数字がさらに驚くべき速度で50%低下した。伝統的なグローバル銀行業は肉眼で見える速度で、エッジマーケットの大規模清算ネットワークから撤退しつつある。
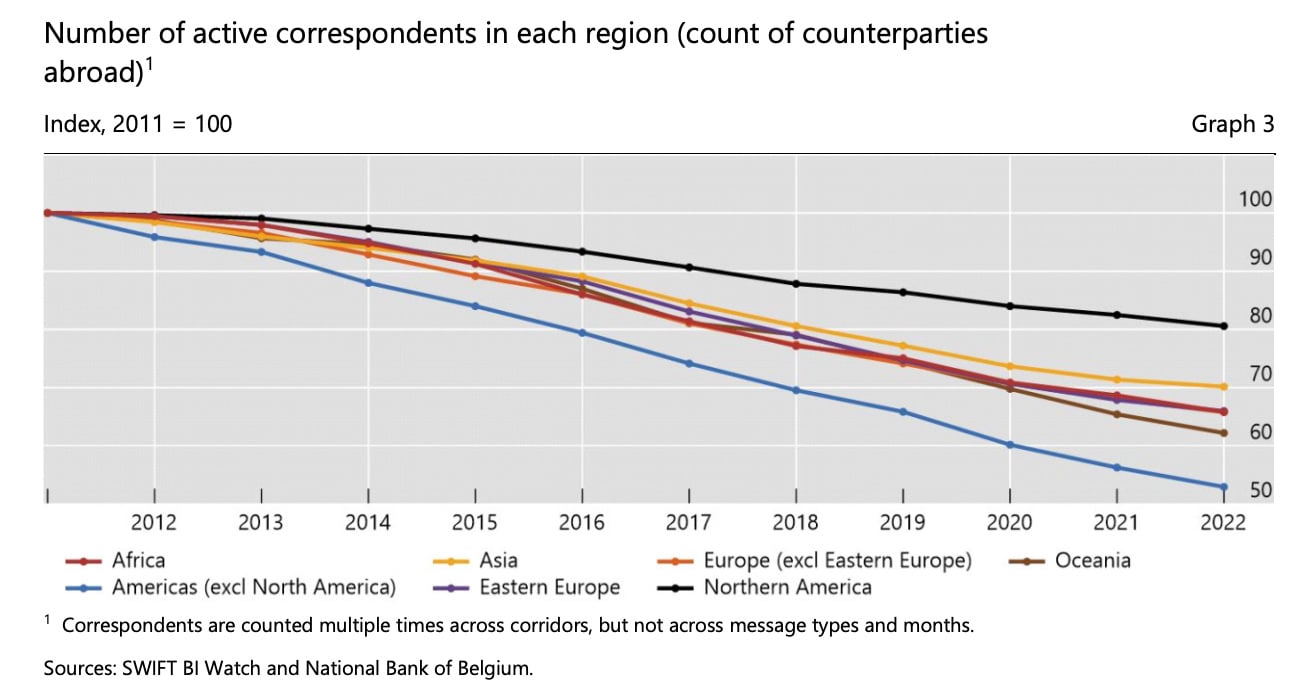
図:全世界域における活動的越境代理行数の大幅縮小トレンド(2011〜2022年)
PhotonPayのようなテクノロジー企業の場合、金融コンプライアンスシステムと多国清算チャネルの構築費用を一度買い取るだけで、その固定支出を20万軒以上の輸出向け事業者プールの上に分配することができる。これが規模の経済の巨大な威力である。極低いマージナルコストで、世界中の中小型越境セラーに対し、伝統銀行が専用に構築することを避ける効率サービスを供給できるのである。
二つ目の難題は貴重な時間であり、これは現代ビジネスにおいて直接的に機会コストに変換できる。越境事業者が手に掛ける1,000ドルの広告掲載予算が、コンバージョン後におよそ3,000ドルの商品販売粗利を生むと想像してみよう。高手数料の高速クレジットカードチャネルを使用する場合、事業者は1%のカード発行ブリッジフィー(つまり10ドル)を支払わなければならない。逆に安いほうを選んで手数料が数ポイント低いが、入金までに2〜3日のラグが必要な伝統的な電信送金チャネルを選択し、その結果広告アカウントが未払いによりプラットフォームから停止されたとしたら、事業者が白紙で失うのは3,000ドル全額の潜在的収益になる。だからこそ、いかなる理性的な企業経営者も、いわゆる「最安チャネル」を果断に放棄し、確定性と速報性に対して躊躇なく対価を支払うのである。
三つ目でもっとも想像力の余地がある次元は、越境クレジットと流動性付与である。越境貿易において、輸出事業者は売上の回収金が実際に口座に入る前に、工場調達在庫補充やプラットフォームトラフィック購入のために多額資金を事前に立替えなければならない。海外越境セラーの真の資格を地場銀行が徹底的に検証するのは極めて困難なため、伝統的信用市場では情報非対称性の質素さにより、優良事業者でさえ高リスク事業者と同じように多額の貸倒代償を負担せざるを得ない。アジア開発銀行(ADB)のデータ算出によれば、世界中で満たされていない貿易融資ギャップは2025年に驚くべき2.5兆ドルに達している。
しかし、毎日事業者の全キャッシュフローの入出金明細を完全に透視できる決済プラットフォームであれば、この企業の実際の経営健全性と言約能力を熟知している。極めてリアルなチェーン上と会計流水に基づき、高い確定性で事業者に対し小口運転資金貸出サービスを提供し、そこから極めて粘りの強い利息収益を稼ぐことができる。この収益はもはやチャネル手数料の高騰・下落の影響を一切受けない。
補完財の法則:インフラが無料になったら利潤はどこへ流向するか
ハーバード・ビジネススクールの大家クレイトン・クリステンセン(Clayton Christensen)とマイケル・レノーン(Michael Raynor)は経営学の名著において、非常に洞察力に富んだ商業定理を提示した。注目すべき利潤保存の法則(Law of Conservation of Attractive Profits)である。
この法則は残酷かつ普遍的な商業規律を浮き彫りにする。サプライチェーンの特定の工程が技術の標準化、モジュール化、充足な普及によって極端に廉価、あるいは廉価な複製が可能になると、本来その工程に点在していた多額の肥沃な利潤は、必然的に不可逆的に全体として隣接する固有の補完財工程へと移動し、沈澱していく。
今日の越境決済の広大な図景において、価値を表す一連の数字を大洋の片側からもう片側に移転するというチャネル動作そのものは、パブリックチェーンとオープンソース金融プロトコルの容赦ない圧力下で完全に無料のインフラ化するのが加速している。
そしてこのチャネルと緊密に依存し合う真の補完財とは、企業が毎日起きるたびにログインして全ての財務意思決定を下す総合ワークフローアカウント、企業が資金を運用するために依存するマルチカレンシー事業者カード、そして将来のAIエージェントによる自動決済・調達が載せる自動化資産管理システムである。
決済テック企業が頻発するカード発行と決済ネットワークを通じて事業者を自らのエコシステムに強く結びつけたとき、それは以降のあらゆる資金流動から微小ながら安定的な手数料分け前を持続的に吸い上げられるだけでなく、事業者が沈澱させた資金自体がそのアカウント体系内に留まるが故に、論理的にも事業者の次回業務清算の絶対的主導権を掌握することになる。
ゆえに、トップVCが今日なお大規模に新一代決済テック企業に実資金を注ぎ込んでいる場合、彼らは本質的に廉価な資金コンベアに賭けているのではない。彼らが賭けているのは、顧客の日常的な真のワークフローに深く根ざし、顧客がこれを交換しようとするならば企業全体の運用プロセスを瓦解させて再構築しなければならない究極の商業基盤である。