JPMorganレポート解説:AIショッピングエージェントの本格導入、決済は依然としてカードネットワーク経由
執筆:Rita
6ヶ月前、市場はエージェントコミスに複雑な加盟店統合とエージェント契約の調整が必要だと予想していた。現在、MetaのMuseは単発仮想カードで非統合加盟店への支払いを行い、トークン化カードで統合加盟店への支払いを行うため、決済フローは従来のECにより近づいている。JPモルガンは、決済処理の世界の秩序が平常状態に近づいており、カバレッジ銘柄に対する短期的な影響は限定的だとみている。
JPモルガンが2026年10月23日に発表した決済処理業種のレポートでは、MuseがStripe Linkと提携し、非統合加盟店向けには仮想カードを用いたダブルトランザクション(二重取引)を、統合加盟店向けにはトークン化カードによる取引を採用していることが指摘されている。この仕組みはデリバリーやBNPLの初期段階における非統合型決済フローと類似しており、短期的には二重取引をもたらすが、長期的には依然としてカードベースのインフラが中核となる。決済ネットワークは恩恵を受け、オンラインチェックアウトは競争に晒されるものの、信頼性とクレジット業務のディフェンシブルは依然として存在する。従来のアキューイング企業の競争環境は以前の予想よりも良好であり、新規銀行や送金事業者への影響はニュートラルとみる。
エージェントコミスの採用スピード、決済ネットワークのダブルトランザクション・メカニズム、オンラインチェックアウトの競争状況、そして伝統的なアキューイング環境の変化は、決済関連株の最近の動向を理解する上での4つの軸である。銘柄別に見ると好みが分かれており、「バイ」評級はAffirm、Chime、Marqeta、Remitly、Toastに集中し、PayPalとKlarnaは「ニュートラル」、Western Unionは「セリング」となっている。
エージェントコミスは従来のECに近づいている
Museの決済フローはエージェントコミスの動向を理解する鍵である。非統合加盟店には単発の仮想カードで支払われ、Stripe Linkが消費者に対してカードを発行し、その仮想カードから加盟店へ資金が流れ込み、これによりカードネットワーク上の2回の取引が成立する。統合加盟店の場合、消費者の本来の資金源が直接使用され、主にトークン化カードによる取引となる。
6ヶ月前、市場はエージェントコミスに複雑な加盟店統合とエージェント契約の調整が必要だと予想していた。MuseとInstinctの最近の進展は、ブラウザ決済モードが初期段階のエージェントコミスの標準になりつつあることを示している。ブラウザ決済には加盟店統合が不要であり、エージェントがウェブページ上で商品情報を収集してユーザーに代わってチェックアウトを進める。ヘッドレス決済と比較すると信頼性や効率性は劣るものの、実装スピードは速い。
JPモルガンは、取引責任の帰属が依然として重要な観察項目であると指摘している。ポス式(カードpresent)取引では詐欺やチャージバックの責任が原則的にカード発行機関側にあり、インターネット(カードnot-present)取引では原則的に加盟店側に負われる。エージェント取引における責任所在はまだ確定していないが、責任を引き受ける實體が登録加盟店として機能すれば、エージェントコミスの採用は加速する可能性がある。
カードベース取引は決済ネットワークにとって追い風
非統合加盟店向けのダブルトランザクション・メカニズムは、VisaとMastercardにとって短期的には追い風となる。エージェント取引の大部分は2回のカードネットワーク取引と手数料を生み出し、1件目は仮想カードへの資金入れ、2件目は仮想カードからの加盟店への支払いである。統合加盟店の取引は主にトークン化カード取引となり、長期的にはネットワーク上のトークン利用が増加する見込みだ。
消費者はエージェント取引の資金調達に対して、カードまたはウォレットの利用を強く望んでいる。JPモルガンの2026年オンラインチェックアウト調査によれば、EC取引に対して銀行口座での資金調達を望む消費者はわずか3%にとどまる。エージェント取引は見知らぬ相手とのやり取りを含むため、カードの詐欺保護機能や紛争解決権の価値が一層高まっている。
JPモルガンは、決済ネットワークがエージェントコミスにおいて果たす中心的役割は変わっていないと見ている。短期的な二重取引は過渡的な収益源であり、長期的にはトークン化取引の方がより安定した収益源となる。エージェントコミスが従来の決済軌道を回避することはないため、カードベースのインフラが依然として中核を務める。
オンラインチェックアウトのディフェンシブルは依然として健在
エージェントコミスはオンラインチェックアウト企業にとって挑戦となり、最も直接的なリスクは「摩擦の貨幣化(コンバージョンの収益化)」の低下である。消費者があるチェックアウトボタンを選択するのは利便性も一因であり、エージェントがこの摩擦を吸収することで、ボタンの利用率が低下する可能性がある。JPモルガンは、信頼性とクレジット供給のディフェンシブルは依然として残っていると指摘している。
オンラインチェックアウト調査では、約30%の消費者がエージェント取引に対して何らかの安心感を示しており、そのうち約50%がエージェント取引の資金調達にウォレットを望んでいる。PayPalは32%の支持率で首位に立っている。JPモルガンは、デジタルウォレットのブランド力と信頼性の優位性はエージェントコミスにおいても有効であり、ウォレットをめぐる争いが激化する可能性があるとみている。
クレジット供給のディフェンシブルの代替難度はさらに高い。エージェントは消費者と加盟店の仲介役を務めるため、クレジット審査の難易度が上昇しており、技術力のある企業がリードする可能性がある。Affirm は審査の複雑さに対応できる体制、費用構造、そして消費者からの信頼面で好適な位置付けにある。Klarna と PayPal はブランドと信頼性の優位性を有するが、エージェントコミス分野で市場シェアを維持できるかどうかを実証する必要がある。
従来のアキューイング企業の環境は改善傾向
エージェントコミスが従来のECに近づくにつれ、従来のアキューイング企業の競争環境は6ヶ月前の予想よりも良化している。JPモルガンは従来、エージェントコミスの技術的複雑さがECアキューイング競争を激化させ、技術力のある新規ペイメントプロバイダーが優勢になると見ていた。しかし、ブラウザ決済モードは統合の複雑さを低下させており、規模の経済とコスト優位性が再び重視されるようになっている。
ECアキューイング市場は既に5社のプロバイダーに集約されている。Adyen、Braintree(PayPal)、JPモルガン、Stripe、Worldpay(Global Payments)である。昨年、Stripe、JPモルガン、Adyenの合計取引量増加分は約1兆米ドルに達し、VisaとMastercardの増加額2兆米ドルのおよそ半分にあたる。3社の合計取引量は約20%増となった。
Global Payments の収入の約75%はポス式(カードpresent)取引に由来しており、エージェントコミスのアキューイング競争の影響を比較的受けにくい。Fiserv も ECアキューイングに関連する収入比率が1桁%台にとどまり、影響は限定される。PayPal の Braintree はエージェントコミスにおいて有利な位置付けにあるが、Braintree の収入は PayPal の取引処理全体からみて低めの1桁%程度に過ぎない。Toast はポス式の特定業界に特化しており、エージェントコミスの影響は限定的だ。Square(Block)のカードnot-present アキューイング収入は Block の営業利益からみて低~中位の1桁%程度であり、影響は管理可能である。
短期的な取引量への影響は限定的
エージェントコミスの採用スピードが、短期的な影響が限定的である主な要因である。Muse の世界累計ダウンロード数は約1,200万件、Instinct の年間換算取引量は約10億ドル、ユーザー数は数十万人規模である。Muse ユーザーの25%がショッピングに利用しており、平均取引額は200米ドルとなっている。
Instinct では約40%のユーザーが開始から3週間でクレジットカードを紐づけているが、アーリーアダプターは一般大衆よりもAIに対する信頼度が高い。JPモルガンのオンラインチェックアウト調査では、エージェントコミスに対して何らかの安心感を抱いている消費者は約30%にとどまっており、こちらの方が近期的な採用可能性をよく示している。米国ECの小売に占める割合は17.1%で、過去10年で約9ポイント上昇したが、消費者の消費行動の変化には時間を要する。
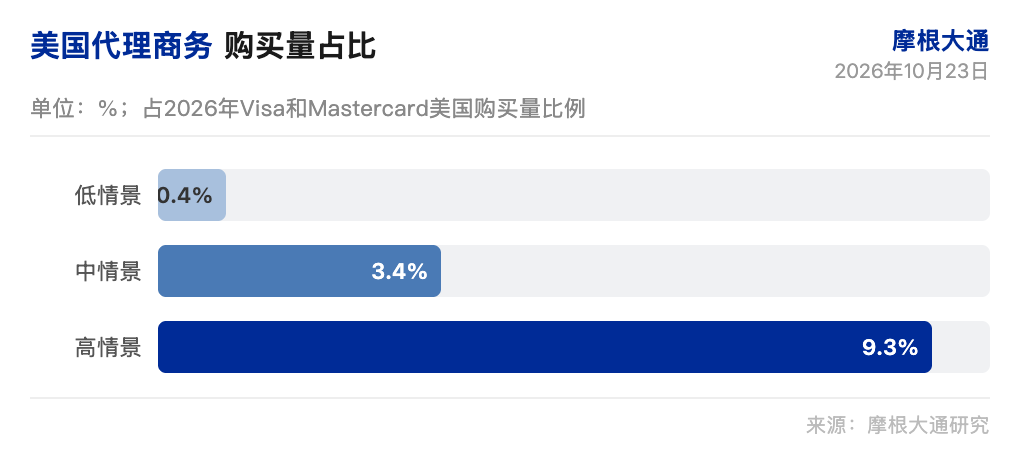
JPモルガンはユーザー数と1人当たりの支出額に対し感応度分析を実施している。ユーザー6,000万人、1人当たり年間支出6,000ドルのシナリオでは、米国におけるエージェントコミスの購買額は約3,600億ドルとなり、2026年のVisaとMastercardの米国購買額の3.4%を占める。ユーザー1億人、1人当たり年間支出1万ドルのシナリオでは、比率は9.3%となる。現時点ではユーザー基盤が小さく採用ペースも緩やかなため、カバレッジ銘柄への影響は限定的である。
銘柄別の好みに分化が現れる
JPモルガンがオンラインチェックアウトの中で最も高く評価しているのはAffirmであり、その技術的複雑さへの対応力とクレジット審査機能がエージェントコミスの初期段階の統合に適しているとみている。PayPalはブランドと信頼性の優位性を有し、ウォレット競争において有利な立場に立つ。Klarna もブランド優位性は持ち合わせているが、シェア維持能力を実証する必要がある。
新規銀行分野では、Chime が低コスト銀行サービスを展開しており、AIアシスタントが消費者に低手数料の銀行選択肢を提示する際に恩恵を受ける可能性がある。JPモルガンは、Muse発表以降Chimeの株価が6%下落し、S&P500指数に対し約7ポイント下回っていることについて、市場反応は過剰であるとみている。Dave は流動性製品の価格決定において相対的にリスクが高く、Cash App の即時預け入れ手数料については圧迫を受ける可能性があるが、スワップやクレジット収入に影響はない。
国際送金分野では、Remitly と Western Union の価格は同業者の中で中程度〜高位に位置しており、AIアシスタントが登場することで価格競争が激化する可能性がある。JPモルガンは信頼性と決済ネットワークのカバレッジがディフェンシブルであると考えており、Remitly が比較的高い料金設定にもかかわらずシェアを獲得できていることは、信頼性と信頼度が価格よりも重要であることを示している。Remitly と ChatGPT の統合により情報発見プロセスが改善され、さらなる取引量の増加が見込まれる。
JPモルガンのカバレッジ評級:Affirm(バイ)、Block(バイ)、Chime(バイ)、Dave(バイ)、FIS(ニュートラル)、Fiserv(ニュートラル)、Global Payments(ニュートラル)、Klarna(ニュートラル)、Marqeta(バイ)、PayPal(ニュートラル)、Remitly(バイ)、Toast(バイ)、Western Union(セリング)。
エージェントコミスの採用スピード、取引責任の帰属、そしてウォレット競争が、決済関連株の次の分岐点を決定づけることになるだろう。
免責事項
本記事は、潮向研究が第三者の証券会社レポート(JPモルガン、2026年10月23日公開)を整理・解説したもので、公開市場情報の収集に基づいています。本稿で引用されている評級、目標価格、収益予測および関連する判断は、当該証券会社のアナリストの見解を示すものであり、所属機関の立場のみを表すものであり、潮向研究の立場を代表するものではありません。また、本記事はいかなる証券の売買根拠としてもご利用頂かないようお願いいたします。
市場にはリスクが存在します。意思決定は自己責任で行ってください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo