今夜、プレッシャーはウォッシュへ。
執筆者:許超/ウォールストリート・ビジョン
インフレデータが予想を裏切り続けながら、FRBはほぼ確実に今週は利上げを見送る方向だ。
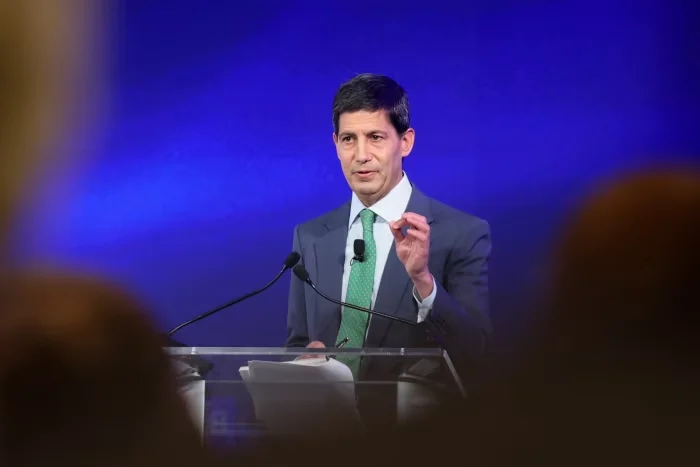
この矛盾する状況は、すべてのプレッシャーを今夜の記者会見に集中させている。FRBのパウル議長がインフレが明確に目標から乖離している中で利上げを一時停止する理由を市場にどう説明し、かつ政策に対する信頼性を損なわないかで決まる。
ロイターの最新調査によれば、回答した100人の経済学者のうち94人が、FRBが今夜も金利を3.75%~4.00%のままとするとの予測を示した。CME連邦基金先物が織り込む今回の利上げ確率は約10%にとどまり、ゴールドマン・サックス株式ボラティリティ部門が推定するスワップ埋め込み確率はさらに低い7%である。
しかし物価データはこの立場を支えていない。9月のコアCPIは前月比0.3%上昇し、市場予想の0.2%を上回り、前年比は2.6%まで高まった。またコアCPIの3ヶ月間annualized成長率は2.0%から急激に3.4%へ跳躍した。9月CPI発表後、10月の利上げ確率は一時的に約50%まで上昇したことがあるがこの劇的な振れ幅自体が、市場がFRBの政策経路に対して深く不確実視していることを浮き彫りにしている。
バンク・オブ・アメリカ証券(BofA)が現在もっとも目立つ異見勢力となっている。同エコノミストチームは10月の利上げ予測を維持しており、物価データが十分に正当性を持つと考えている。BofA金利ストラテジストのマーク・カバナ氏は報告書で警告し、パウル氏が停止を選択しながら明確な説明ができない場合、7月の記者会見での「ハト派的ミス」が再現されるリスクがあると指摘。その場合、ドルや国債イールドカーブは著しい圧力に晒される可能性がある。投資家にとって今夜の真の懸念材料は決定そのものではなく、パウル氏の語る一つ一つの言葉にかかっている。
コンセンサスの形成:隔回の会合ごとの利上げという「了解」
今回の一時停止が想定される中核論理は、FRB幹部が会合の間際に発した集中的なシグナル源自来的。ゴールドマン・サックス米国主任エコノミストのデビッド・メリクル氏によるFOMC先行レポートによれば、FOMCメンバーの発言は一つのコンセンサスを示唆している。それは「緊縮を隔回の会合ごとのペースで進める」、つまり9月は利上げ済み、10月はスキップ、12月に再び利上げするというアプローチである。

ニューヨーク連銀総裁ジョン・ウィリアムズ氏は明確に「10月に緊急措置の必要はない」と表明し、年内にはあと一度の利上げしか残されていないこと、そして2027年には当面追加引き締めを行わない可能性を示唆した。FRB副議長フィリップ・ジェファソン氏は政策決定者がデータを評価するためにさらに時間を要する必要があると述べた。ウォーラーボード理事はこの姿勢を、利上げは「連続する会合で行われる必要はないが、合理的な期間内には実施されるべきだ」と要約している。
FOMC議事要旨もこの枠組みを裏書きしている。全員19人の幹部が9月の利上げを支持しており、「大半」の幹部が年内にもう一度利上げするのが適切だと考えている。これは12月の利上げが各派しの妥協点であり、10月の利上げは議論の対象にならなかったことを意味する。ただパウル氏自身の過去の公言は、この可能性を明確に排除するものではなかった。
タカ派の異見:反対票3つが再現か
利上げを見送ることが内部的一致を意味するわけではない。複数の機関は今回の会合で複数のタカ派による異見票(反対票)が出ると見込んでいる。
ラボバンクとナクシスはともに、7月に一時停止に反対票を投じた三人のタカ派委員――クリーブランド連銀総裁ベス・ハマーク氏、ダラス連銀総裁ローリー・ローガン氏、ミネアポリス連銀総裁ニール・カシュカリ氏――が再び連携して反対し、今回は25bpの利上げを支持すると見ている。JPモルガンの米国首席エコノミスト、マイケル・フェローリ氏は少なくとも2票の異見(ハマーク氏とローガン氏)を予想しており、カシュカリ氏が追随する可能性もあるという。
タカ派の論拠には一定の支えがある。ローガン氏は利子率が「あと50bp以上引き上げる必要がある」との見方を示し、ハマーク氏は「制限的な政策水準へできるだけ早く到達させる必要があり、小幅かつ速やかなペースが望ましい」と強調している。ボストン連銀総裁のスーザン・コリンズ氏(今回は投票権なし)もまた、インフレが2%目標から持続的に大きく乖離するシナリオの確率が上昇していると指摘した。
ANZ銀行のエコノミスト、ブライアン・マーチン氏は今週ウォールストリートで最も顕著なタカ派の声として登場。報告書ではパウル氏自身がジャクソンホール演説で設定した基準を引用している。「FOMCは『潜在的インフレが明確かつ十分なスピードで目標に近づいていると確信できなければ、我々の仕事は完了していない』」と。マーチン氏は9月のCPIデータがこの自信を提供するものではなく、今回の利上げ確率は市場によって大幅に見下げられていると主張している。

BofAの逆行:十月利上げに全額賭ける
ほぼすべての機関が一時停止を想定する市場コンセンサスの中で、BofAは珍しい例外である。
BofAの金利&為替リサーチチームによるFOMC先行レポートによれば、同行エコノミストは10月の利上げ予測を維持しており、持続する物圧がFRBにさらなる引き締めを促すべきだと考える。同時にチームは、市場プライシングが示すのは「選挙終了まで待ち、ややハト的なインフレ予測を信じるFRB」であることを認めつつある。
BofAリサーチチームは指摘する。もしFRBが予期せぬ利上げを決めた場合、これは2009年以降市場プライシングが最も低かった時期(約3bp)における最大のタカ派サプライズとなる。歴史的に90%のタカ派サプライズ発生時には、市場の事前プライシングは少なくともこの水準を超えていたと。同チームは、このような行動が2年物米国債利回りを15~20bp急騰させ、カーブが大幅にフラット化するとみている。
BofAは2年物米国債ショートおよび2-30年物カーブのフラット化を核心取引として維持する。最終結果が一時停止となった場合でも、同チームはパウル氏の記者会見の表現があいまいであれば、2-30年物カーブにおいて5~7bpのベアラシステイプニングが発生する可能性があると考えており、これは7月のFOMC後の12.5bpのスティープニング幅のおおよそ半分にあたる。
ゴールドマン・サックス:利上げサイクルは12月に幕を閉じる
ゴールドマン・サックスのエコノミストはウォールストリートでもっともハト派寄りな機関の一つであり、ベースケースは依然として12月に再び利上げした後、今回の緊縮サイクルを終了するというものである。アナリストらは、2027年に市場が織り込んでいる累積75bpの利上げが過剰に強気であると見なしている。
ゴールドマン・サックスの中核論点は、インフレの超過要因が一時的であるという点にある。デビッド・メリクル氏の試算によれば、関税、イラン由来のエネルギー供給への衝撃、そしてAI関連価格の統計誤差が、現在のコアPCEが2%目標を1.1ポイント上回っている要因すべてを説明している。これらの要因が徐々に消退すれば、ゴールドマン・サックスはコアPCEが2027年末には約2.2%まで下落すると見込んでいる。
しかしサンフランシスコ連銀の最新データは、「インフレが自ら消退するのを待つ」という論理に挑戦状を突きつけている。
アポロ・グローバル・マネジメントの首席エコノミスト、トーステン・スロッホ氏が同データを紹介し、現在のコアPCEインフレ率3%のうち需要要因と供給要因がそれぞれ半分を占めていると指摘した。一方2022年には供給面が主導的要因だった。スロッホ氏は強調する。金利政策は需要側インフレを冷やすことができるものの、供給ショックへの効果は限定的であり、それは現在のコアインフレの半分は単に待っているだけでは解決できないかもしれないという意味だ。
上行リスクとしてゴールドマン・サックスは特にエネルギー価格に注目している。現在の原油価格はゴールドマン自身の変数予測を上回っており、これは中東情勢の更なる悪化への市場の懸念を反映している。原油価格が先物カーブに沿って推移した場合、コアPCEインフレは来年3月までにさらに約0.1ポイント増加し、ヘッドラインインフレは約0.4ポイント増加するとみられる。そのためゴールドマンは3月の利上げの可能性を完全に否定しないが、ベースケースとして織り込んでいるわけではない。
パウル氏の難題:記者会見こそが真の試金石
今回の会合での決議結果に懸念はほとんどない。市場の真の焦点はパウル氏の記者会見の出来栄えにかかっている。7月の記者会見で、「なぜ利上げしないのか」と追及された際、彼はデータが判断に与える影響を「二文字で言えば、『少ない』」と答え、それ以来長期債の大暴落第一弾を引き起こした。
ナクシスはこれを「簡潔な記者会見で質疑応答も設けられず、深い説明もないもの」と予想している。ゴールドマンのエコノミストもまた、「記者会見から実質的に新しい情報は得られないだろう」と見通している。ゴールドマン米国金利ストラテジー責任者のウィル・マーシャル氏は指摘する。鍵はパウル氏がインフレ話題と金融環境话题に割く時間の比重にある。インフレをより強調すればカーブフラット化が強化されフロントエンド利回りがさらに上昇する。金融環境の引き締めをより強調すれば、カーブが再びスティープになる可能性もある。
マイケル・フェローリ氏はパウル氏に向けて実行可能なスクリプトを提示する。「委员会は利上げに傾斜しているが、先月の利上げが経済に伝達する効果を観察するための時間をもっと持ちたい」と述べること。フェローリ氏は直ちにその矛盾点を指摘する。これこそ本質的にはフォワードガイダンスであり、パウル氏は明示的にフォワードガイダンスを拒絶してきたからだ。彼の警告は考察に値する。中間選挙の一週間前、熱い物価データの文脈下に行われる利率据え置き決定が、もし十分に説明されない場合、市場が政策が経済的要因以外の何らかの影響を受けていると連想するのは避けられないということである。
声明の文言については、ゴールドマンはFOMCがジェファソン副議長の最近の演説を参考に、「さらなる利子調整はデータ動向、見通しの展開、リスクバランスに依存するだろう」といった表現を採用すると見ている。もしパウル氏がこれがフォワードガイダンスに近すぎると考えるなら、もう一つの選択肢は政策経路について完全に沈黙を保つことである。