市場はウォッシュの発言にどのように反応するのか?
取材:チャオヤオ、ジンスンデータ
ジェイムズ・ウォッシュFed議長がまもなくジャクソンホール世界中央銀行家会議で講演を行う。ウォール街にとっての最大の注目は、ウォッシュ氏がタカ派なのかハト派なのかではなく、その表明が米国債利回りと米国株の再評価にどう影響するかである。
市場はすでに極めて敏感な状況にある。S&P500指数は2週間前に記録的な高値を付けた後、動揺が続いている。10年物米国債利回りは引き続き約4.66%で推移しており、30年物米国債利回りは先週月曜日に一時5.34%まで上昇し、グローバル金融危機以降で最高水準となった。金曜日のアジア取引終了時点でも約5.20%にとどまっている。
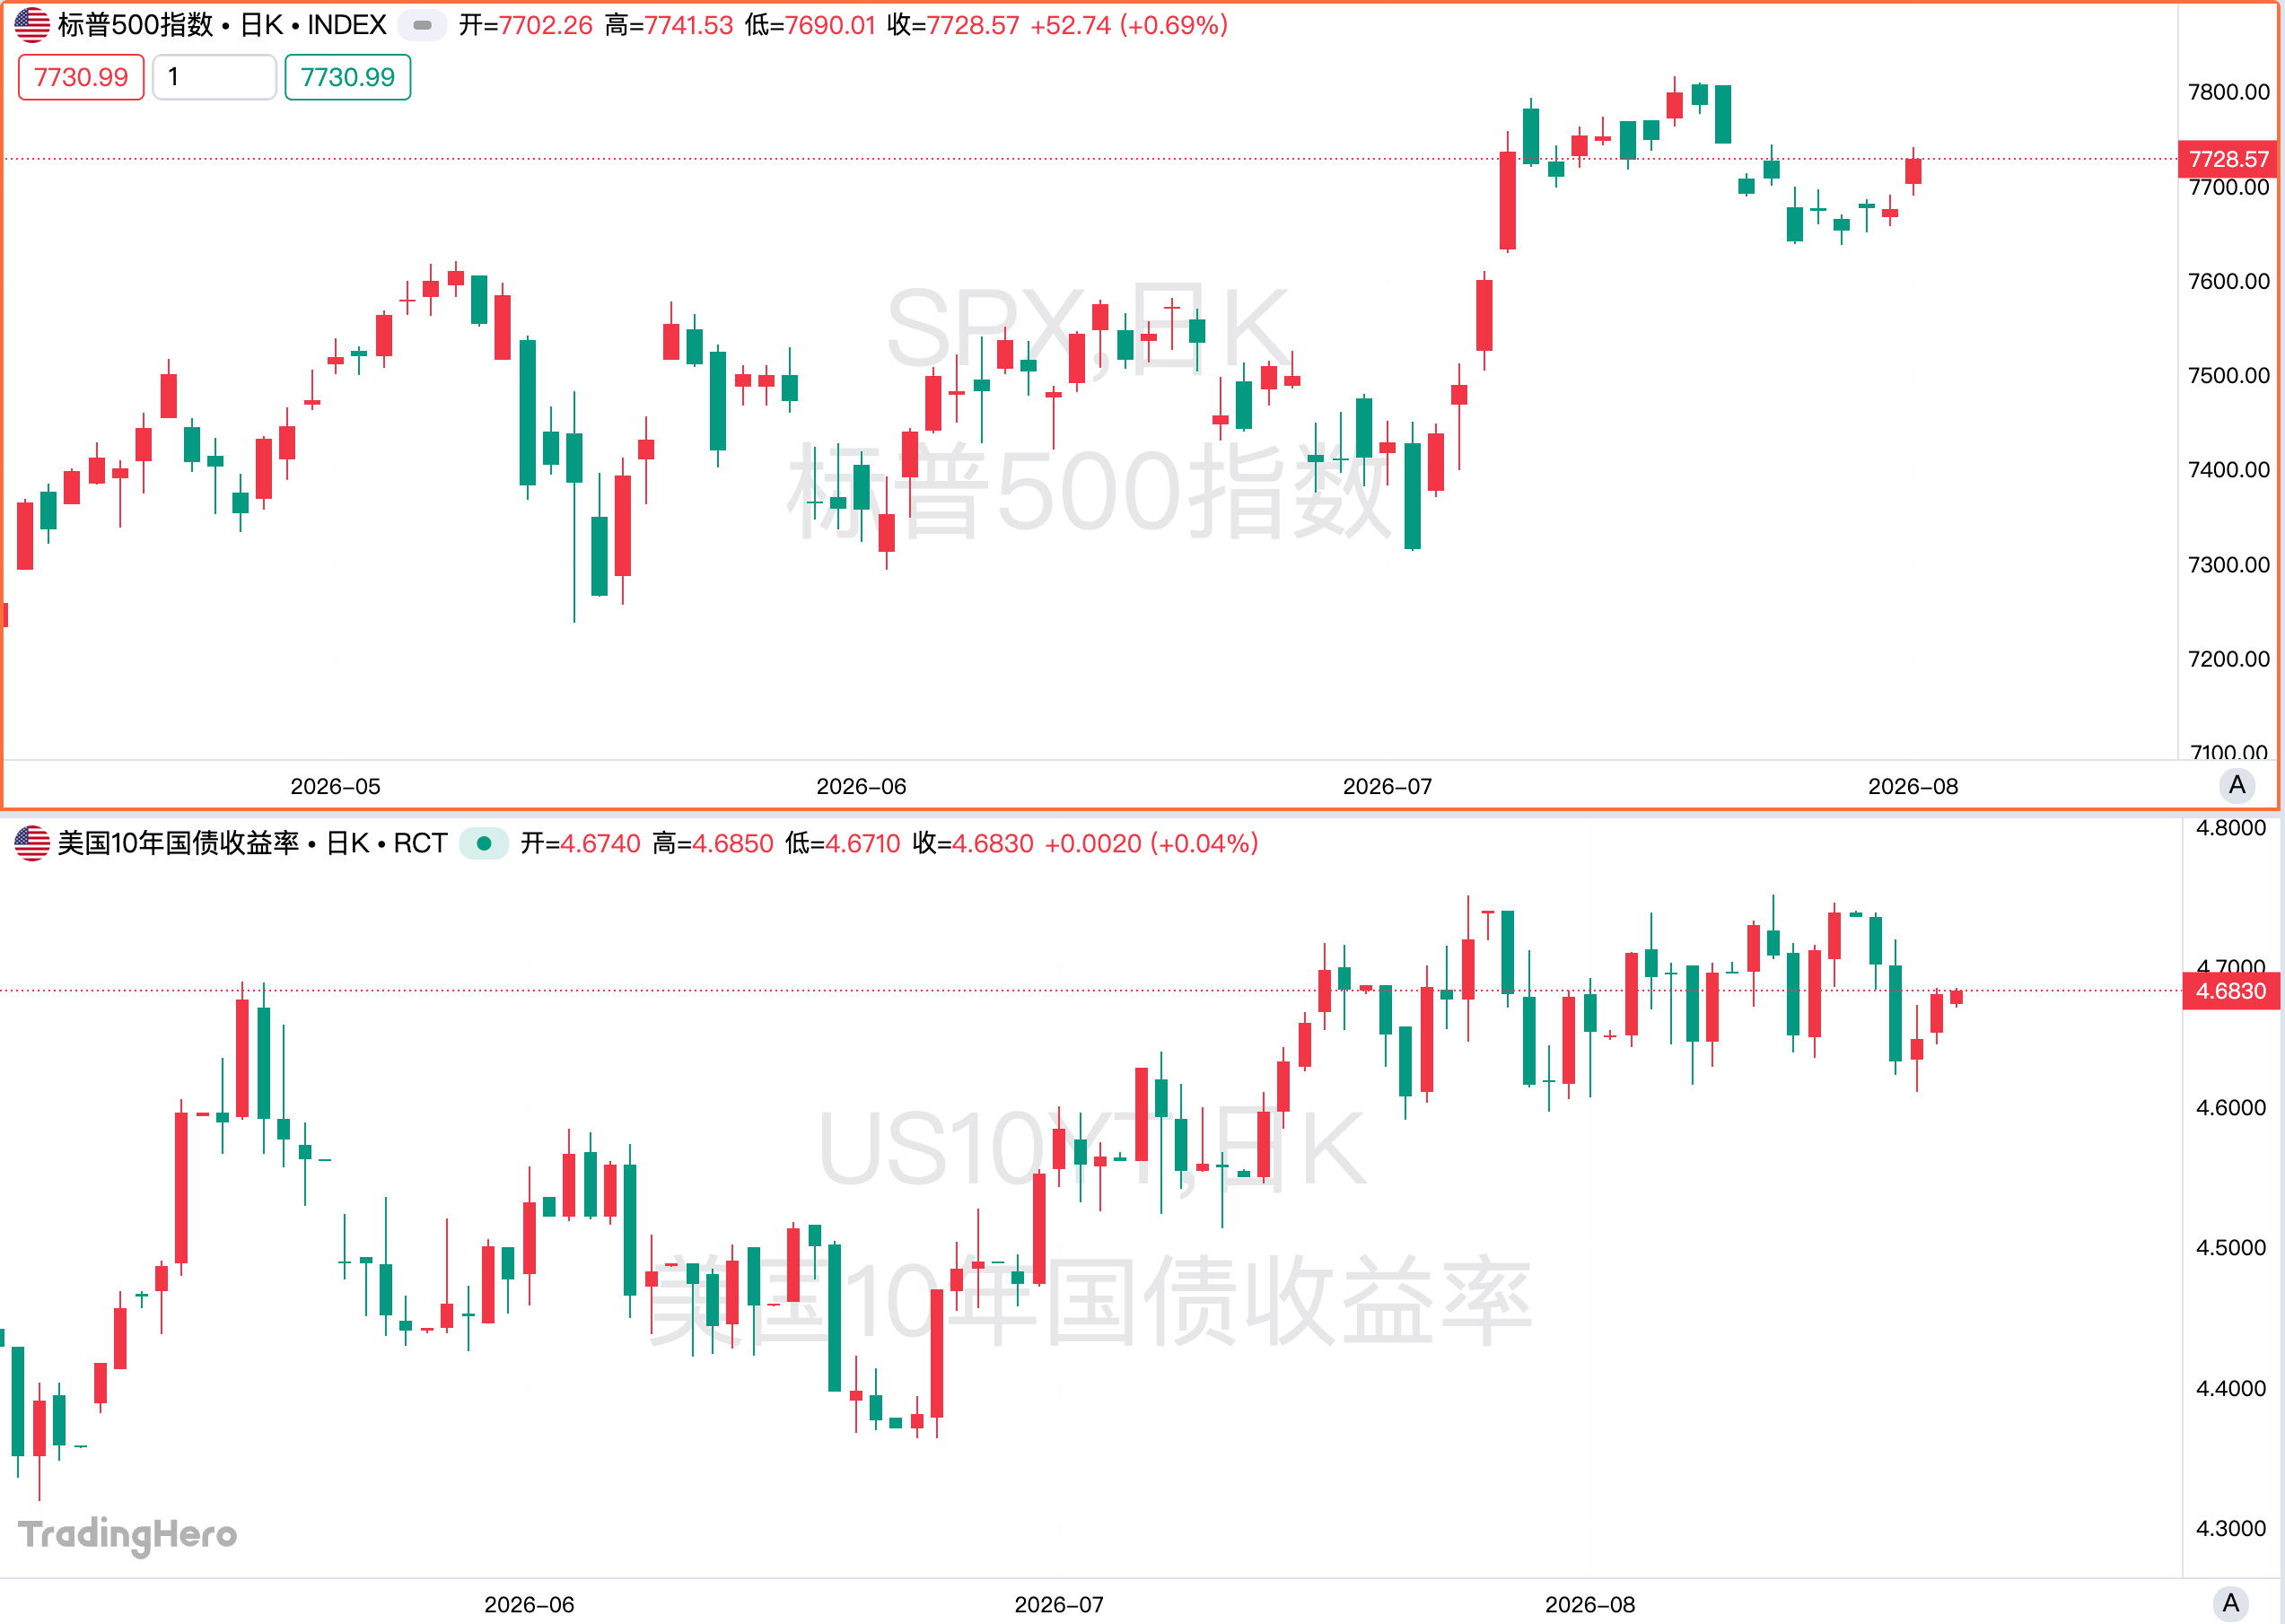
同時に、Fedが目標とするPCE物価指数は7月に前年比3.7%上昇し、2%の目標を大幅に上回った。市場では現在、Fedが9月の利上げを25ベースポイント行う確率が約34%と見られている。
市場が最も警戒するのはタカ派ではなく、曖昧さの継続である
ウォッシュ氏は5月の就任以来、フォワードガイダンスの縮小を強調し続けており、同時にインフレを再び2%に引き下げることを約束しているものの、具体的な政策経路についてはほとんど説明していない。7月のフェド会議後の記者会見では、異なる経済シナリオ下でFedがどのように対応するかの説明を拒否した。一部の発言は、市場において2%のインフレ目標の調整余地についての憶測を生みさえし、結果として長期米国債の売り売りが発生した。
したがって、現在市場が最も懸念しているのは、ウォッシュ氏が明確に物価安定を強調することではなく、再び明確な政策枠組みを示さないことである。
アポロ・グローバル・マネジメントのチーフエコノミスト、トルステン・スロック氏は、ウォッシュ氏が次回の利上げ決定を事前に示唆する必要はないとし、少なくともインフレと雇用に対する自身の見方を説明すべきだと指摘している。もし政策枠組みの提示をさらに拒否し続ければ、長期利回りはより大幅に上昇する可能性がある。
ウォッシュ氏の強硬発言が増せば、長期債が必ずしも下落するわけではない
重要な相違点は、今回は市場が単純に「タカ派発言→米国債下落→利回り上昇」という論理に従わないということだ。
JPモルガン、アポロ・グローバル・マネジメント、モーガン・スタンレーのマーケット関係者は、ウォッシュ氏が2%のインフレ目標を明確に維持し、物価抑制がFedの最優先課題であると投資家に信じさせるならば、かえってFedの信用を高め、30年物米国債の買い注文を生む可能性があると考えている。
JPモルガン・インベストメント・マネジメントのポートフォリオマネージャー、プリア・ミストラ氏は、ウォッシュ氏が市場のFedに対する物価抑制能力への信頼を再び高めることに成功すれば、Fedの信用をめぐる懸念の一部は低下すると述べている。
これは期間プレミアムに直結する。ニューヨーク連銀が長期債券の期間プレミアムを測定する指標はすでに2014年以来の高水準に近づいており、これは投資家が長期米国債の保有に対してより高い補償を求めるようになっていることを意味する。
モーガン・スタンレー・インベストメント・マネジメントの固定収益担当責任者、ビシャル・カンドージャ氏は、Fedが物価抑制における信用を再び獲得すれば、期間プレミアムは顕著に低下する可能性があると考えている。つまり、ウォッシュ氏の発言がタカ派的であっても、30年物利回りは下落する可能性があるというわけだ。
米国株が真に見据えるべきは利回りカーブである
したがって、金曜日のウォッシュ氏講演後、市場では以下のいずれかのシナリオが発生する可能性がある。
第一に、ウォッシュ氏が2%のインフレ目標を明確に支持し、同時に信頼性の高い政策枠組みを示した場合、長期米国債は値上がりし、30年物利回りおよび期間プレミアムが下落することで、米国株、特に高バリュエーションのテクノロジー株に騰貴余地が生じる可能性がある。
第二に、ウォッシュ氏が追加利上げの観測を一層強化する場合、短期物利回りが先に上昇し、米国株はより直接的なバリュエーション圧力に晒されるだろう。
第三に、ウォッシュ氏が引き続き曖昧な発言を続ける場合、市場はFedの物価抑制信用に対してさらなる疑念を抱き、長期米国債が最大のリスクポイントとなる可能性がある。30年物利回りは再び直近の高値を更新し、資金調達コストとバリュエーション圧力を通じて米国株を引きずり下げるかもしれない。
2022年のジャクソンホールは依然としてウォール街における最も直接的な基準となっている。当時、フェド議長のパウエル氏は簡潔かつ強硬な物価抑制メッセージを発信し、S&P500指数はその日だけで3.4%暴落し、1ヶ月後には累計で9.92%下落した。
ただし、今年は市場が直面する問題がより複雑になっている。米国債の総額はすでに40兆ドルを超えており、財政赤字と長期債券の供給増加が期間プレミアムを押し上げ続けている。また、AI関連企業の巨額な資本調達も資本需要を増大させている。スロック氏はこれらの要因が重なることで、「利回りカーブ全体に上昇リスクがある」と警告している。
金曜日にウォッシュ氏が本当に果たす必要がある役割は、市場に対して明確な利上げまたは利下げの見通しを示すことではなく、投資家に対しFedが依然として信頼性の高い物価抑制フレームワークを備えていると信じさせることだ。米国株にとっての最重要シグナルは、おそらくウォッシュ氏の発言がどれほど強硬かどうかではなく、今後長期米国債利回りが下落するのか、それとも上昇を続けるのかにかかっているだろう。