真偽の暗号資産マーケットメーカー:どのようなマーケットメイキングが合法性を備えるのか?
執筆:Ekko An、Ryan Yoon
翻訳:Chopper、Foresight News
暗号資産市場で取引を行った経験があれば、誰もが一度は目にしたことがあるパターンがある。トークン上場後、価格が急騰したかと思えばあっという間に下落し、取引量が一晩でほぼ消滅してしまう。暗号資産投資家はこのような激しい価格変動をマーケットメイカーに責任転嫁することが多い。
こうした否定的イメージは、「マーケットメイカー」の名を借りて価格操縦を行う団体によって作り出されたものである。これらの団体の影響により、暗号資産業界では「マーケットメイカー」という呼称が次第に相場誘導・操縦チームと同一視されるようになり、世界中で多くの投資家がこうした手口により損失を出している。米連邦捜査局(FBI)は過去、「操縦サービス」を提供した複数の機関を起訴した。韓国では、流動性供給を名目に取引量を水増ししたチームの関係者が服役するケースもあった。しかしこれらはすべて違法な事業者であり、手数料を徴収してトークンを売りまくるだけであり、本来の流動性供給機能を果たす正規のマーケットメイカーとは異なる。
明確な資格要件がないため、誰でも自らをマーケットメイカーだと名乗れる状況があり、これが業界全体の信頼性を低下させている。こうした操縦行為は市場の信頼を損なうものであり、マーケットメイカーの本来的な使命である流動性供給とは無関係だ。
市場にマーケットメイカーがなぜ必要なのか
マーケットメイカーは市場参加の中心的存在であり、買指値と売指値の両方を同時に提示し、継続的に流動性を供給することで取引の正常な実行を保証する。その価値を理解するには、まず業務内容を明確にする必要がある。韓国では「流動性提供者(LP)」と「マーケットメイカー」という二つの表現がしばしば混同されて使われている。
広義において、流動性供給は特定の資格を持つ機関に限定されない。即時成立せず、オーダーブック上に残ってカウンターパーティ待ちとなる指値注文はパッシブオードといい、他のトレーダーに対して取引相手を提供するものと同等だ。したがって、パッシブオードを出せば、広義においては流動性を供給していることになる。Jump Tradingのような高頻度取引(HFT)機関が自社の資金でオーダーブックを満たす行為もこの範疇に入る。
空港の外貨両替カウンターが旅行者にいつでも換金できる保証を与えるように、マーケットメイカーが存在する市場では、買い手と売り手が互いを待つことなく取引が可能になる。投資家やトークン発業者がいずれも恩恵を受けることができる。
投資家が得られるもの:より低い取引コスト

マーケットメイカーがオーダーブックに与える影響
手数料が投資家の実質的な損益を決定する唯一の要素ではない。隠れたコストの方がより大きな影響を及ぼす。具体的には、注文が期待価格で即座に成立するか、大口注文が価格変動を引き起こすかどうか、異なる中央集権型取引所の間に大きなスプレッドが生じていないかといった点だ。マーケットメイカーの役割は、この三つの問題を解決することにある。買い側と売り側の双方に密集して注文を入れ、カウンターパーティ不在時に取引相手を務め、異なる取引所間のスプレッドを平坦化させるのだ。これにより投資家は必要なときに取引でき、取引コストが抑えられ、各プラットフォームで似たような価格で取引できるようになる。
- 取引コストの低下:バイスプレッドとアースプレッドの縮小、大口注文に伴う追加のスリッページの減少
- 常時取引可能:常に取引相手が存在する
- 取引所間スプレッドの縮小:複数取引所で同時にプライシングを行い、裁定取引を通じてスプレッドを平坦化する
第一に、取引コストが低下する。買い価格と売り価格の差であるスプレッドそのものがコストだからだ。例えば、現在の買い価格が1,010ウォン、売り価格が990ウォンだとした場合、購入直後に売却すれば即座に2%の損失が出る。注文規模が大きいほど損失は累積する。ベスト_bid_および_best_ask_の流動性が底をつくと、注文は次の価格帯へ移動し、購入コストがじりじりと上昇していく。マーケットメイカーが集中して注文を入れることでスプレッドが縮小し、各価格帯に残高が厚くなるため、投資家の取引一つひとつにおけるスリッページの損失は減る。
第二に、投資家はいつでも売買できる。取引において、desired なタイミングでポジションを取得または決済できるかどうかは極めて重要だ。流動性の低いトークンは、売り手が買い手の出現を待つ必要があり、その待機中に価格が不利的な方向へ推移し続ける可能性がある。通常の相場では、マーケットメイカーが持続的に注文を入れ、取引相手を務める。取引が沈黙した市場であっても、売り手はすぐに成行でき、買い手も長時間待たずに済む。
トークン発業者が得られるもの

トークン貸借によるマーケットメイキング
トークンの上場はゴールではなく、スタート地点に過ぎない。上場後も継続的な取引が必要であり、ユーザーと投資家が自由に出入りできてこそ、トークンに公正な価格評価が定着するのだ。マーケットメイカーが発業者に代わって市場の取引状態を維持することで、発業者は以下の二つの恩恵を得られる。
- 取引の安定化:小額注文では大幅な価格変動が起きにくい
- 価格操縦の疑惑回避:独立第三者であるマーケットメイカーがプライシングを担当し、発業者はトークン貸与のみに関わる
第一に、発業者は取引が安定した市場を獲得できる。トークン上場後、市場は毎日再評価を行う。ユーザーはプロダクト利用のためにトークンを購入し、投資家はプロジェクトの見通しに基づいて売買する。参加者が円滑に出入りできて初めて、価格は公正なものになる。流動性が希薄なトークンであれば、わずか一筆の小額注文でも劇的な値動きを引き起こしうる。こうした高ボラティリティは不確実性を増幅させ、プロジェクトのファンダメンタルズ_good/ badにかかわらず、発業者の評判を損なうことになる。
第二に、幣価操作の疑念を避けることができる。トークン発業者が自らのトークンを直接売買すると、市場操作(ボラップなど)を行っているのではないかとの疑念を抱かれやすい。そのため関連取引を独立したマーケットメイカーに委託し、発業者はトークン貸与に徹する。法令遵守された委託契約書には通常、価格操縦禁止条項が含まれている。
要約すれば、投資家はニーズに応じて取引できコストを抑えられ、トークン発業者はトークンの安定的な流通を実現できる取引環境を構築できる。マーケットメイカーが獲得するバイスプレッドは本質的に、即時成立を求めるトレーダーに対する手数料だ。業界競争がこの収益を圧迫していく中で、最終的には流動性のボーナスがすべての市場参加者に還元されることになる。
暗号資産マーケットメイカーと伝統金融におけるマーケットメイカーの違い
暗号資産マーケットメイカーの事業本質は伝統金融のものと同じだが、異なるのは置かれた市場環境と適用される規制規則だ。株式市場のマーケットメイカーは取引所と正式契約を結び、成熟した監督枠組みのもとで業務を展開する。それに対し暗号資産市場では現在、マーケットメイカーと中央集権型取引所、あるいはトークン発業者間の委託契約を規範化するルール体系がまだ整っていない。
参入主体:免許取得機関と契約要件のない機関
伝統金融においてマーケットメイキングは法律で明確に定義された事業だ。金融機関は審査を通過した後、取引所と正式契約を結び、合意されたペースで継続的にプライシングを行うことで手数料の減免を受けられる。取引所はどの機関がどの銘柄のマーケットメイキングを担当しているかを公開し、長年にわたって築かれた法規と判例が何をもって合法なマーケットメイキングとするのかを明確に画定している。
暗号資産市場は全く異なる。マーケットメイカーが同じ業務を担っているにもかかわらず、中央集権型取引所とどういった形で正式契約を結び、各自の義務と報酬がどう設定されるべきかを定める制度がほとんど存在しない。両者の核心的な違いは二つある。第一に、契約規則の欠如。合法的なマーケットメイキングの定義、取引所の委託を受託できる機関の選定基準、それに伴う義務と収益の設定に関する基準がない。第二に、暗号資産市場固有の構造的リスク。中央集権型取引所が自社でマーケットメイキングを行ったり、マーケットメイカーが発業者と非公開の個別契約を結んだりといった歪んだ構造が非常に一般的だ。現時点での規制当局は完全な枠組みを整備するのではなく、明示的なリスクの処理を優先しており、例えば取引所の自主的なマーケットメイキング禁止や未開示契約の開示義務などが挙げられる。
韓国市場も同様の課題に直面している。法規は中央集権型取引所の自主的なマーケットメイキングを厳しく禁止しているものの、一つのマーケットメイキング業務が法的に問題ないかどうかを判断する統一基準や正式な手続きはまだ整備されていない。
ここで誤解を解く必要がある。規制の空白はあくまで取引所/証券会社と交わす正式な委託契約が対象であり、そのような契約業務のみが免許を必要とする。単に自己資金で指値注文を出す取引行為は、免許の有無にかかわらず本来合法的な活動である。欧州のMiCA規制も同じ論理だ。取引所内で自己資金を用いたマーケットメイキングには免許が不要であり、顧客に対してマーケットメイキングサービスを提供する場合のみ、資格が必要となる。
契約相手先:取引所、中央集権型取引所、トークン発業者
暗号資産におけるマーケットメイキングと伝統金融との最も顕著な差異は、トークン発業者によるマーケットメイキング委託契約がきわめて一般的だという点だ。その中において「無契約自己資本取引モデル」の性質は異なる。マーケットメイカーが誰とも契約を結ばず、手数料を取らず、自己資金のみで独自戦略に基づく取引を行うため、流動性は取引の副次的結果として付随するものだ。これが前述の広義における流動性供給であり、合法的な事業であり、免許要件を問わない。トークン貸付モデルも同様で、マーケットメイカーが取引を自律的に決定し価格リスクを負担し、発業者が取引に直接介入しない限り、本質的には自己資本取引と一致する。
リスクが集中するのは、取引量をパフォーマンス指標とする発業者委託契約の種類である。業界関係者によれば、此类の契約は取引所発注の委託契約と異なり、資金源やリスク負担主体が異なり、條款も多岐にわたる。スプレッド設定から上場期間・ロックアップ解除期間の取引戦略まで契約条項に含まれる。ただし、取水量の水増しを核心的な評価目標とする契約はウォッシュトレードや虚偽取引を誘発しやすく、かつ契約内容が全期間非公開となるため、業界的一大痛点となっている。
取引シーン:単一市場と分散市場
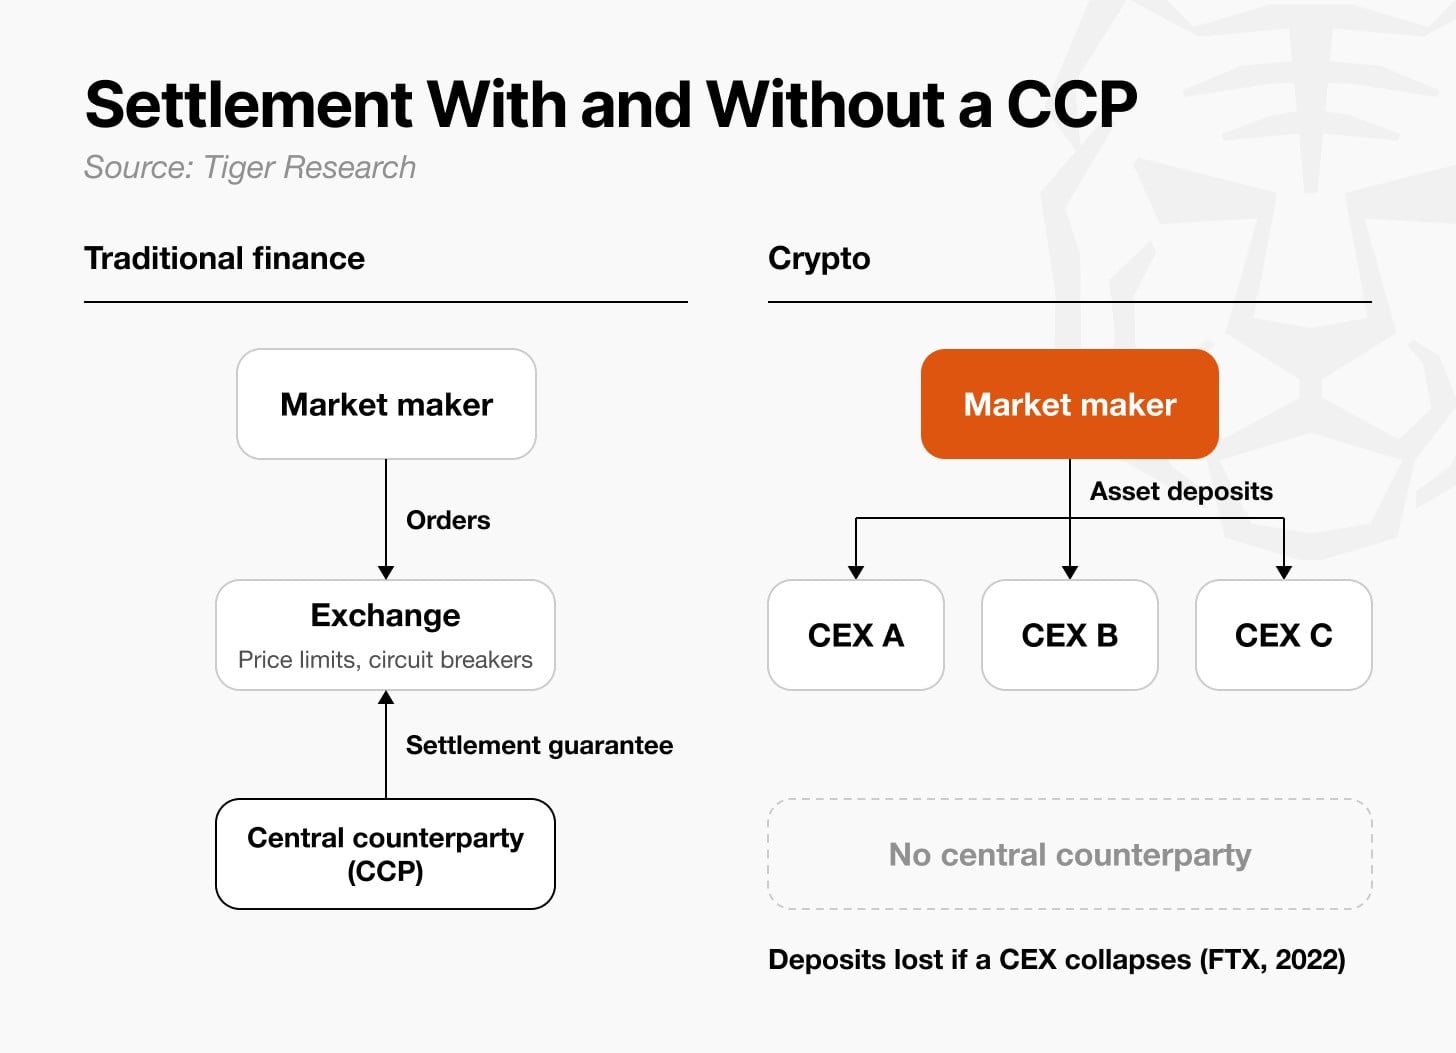
中央カウンターパーティ有無による決済メカニズムの比較
株式は単一の取引所で定められた時間内に取引され、取引所および決済機関が異常値動きを防ぎ、決済リスクを管理する。暗号資産市場は世界中に点在する複数の中央集権型取引所に分散し、年中無休で取引が行われる。この保護メカニズムが欠如しているため、マーケットメイカーは多大なリスクに晒されている。
第一に、暗号資産市場は週7日24時間稼働し世界規模の複数取引所に分散しているため、プラットフォーム間でスプレッドが生じやすい。マーケットメイカーはスプレッド平坦化のため資産を各取引所に分散配置する必要があるが、預け入れ・引き出し停止などのネットワーク障害が発生すると、この裁定メカニズムは直ちに停止する。第二に、リスクヘッジ手段が限定的である。市場にはストップロスやトリガー等の保護策がなく、高レバレッジ先物取引が横行しているため、マーケットメイカーは現物のポジションリスクを先物のポジションでヘッジするしかない。2025年10月の片道約190億ドル連鎖強制決済事例はその典型である。取引所の自動強制決済(AED)が起動すると、たとえマーケットメイカーが法令順守して保有していたヘッジポジションでさえ強制的に決済される。ヘッジ保護を失ったマーケットメイカーは緊急的に注文を取り下げざるを得なくなり、市場はさらに過酷な不安定状態に陥る。
最も根本的な問題は、中央カウンターパーティ(CCP)による決済メカニズムの欠如である。伝統金融システムでは取引と決済が保証されているが、暗号資産マーケットメイカーは取引するために資産を各取引所に直接預ける必要がある。取引所が倒産すれば、2022年のFTX事件のように、プラットフォームに存在する資産は全額損失する可能性が高く、回収は極めて困難になる。
現在のマーケットメイカー業界に存在する五大の短所
マーケットメイキング機能は円滑な取引の基盤である。しかし制約を加えずにいると、氾濫する擬似マーケットメイキング業務は市場の安定を深刻に損なう。私たちは暗号資産市場の構造的課題を正確に特定し、実行可能な解決策を探る必要がある。以下に挙げる五大の短所は、マーケットメイキングそのものに欠陥があるわけではなく、明確な基準と監視体系が欠如しているため、合法的な流動性供給と違法な価格操縦を見分けられないことに起因する。暗号資産マーケットメイキング業界は現在、明確な基準セットを切実に必要としている。
正常的なリスク管理操作が市場操作として誤判定されやすい
外部からは、マーケットメイカーが日常的に行うリスク管理操作が市場攪乱や価格操縦と見なされやすい。業界関係者は最も誤解を受けやすいリスク管理行為の4類型をまとめている。たとえ規制が成熟した市場であっても、コンプライアンスの境界線が事前に定義されていなければ、こうした誤解は依然として生じる。
韓国株式市場はその典型例である。2021年、韓国金融監督院は9証券会社のマーケットメイカーが注文変更や取消を頻繁に行ったことを市場攪乱と認定し、487億ウォン(約3500万ドル)の罰金を科した。これにより市場のマーケットメイキング業務は直接停止せざるを得なくなった。1年後の2022年7月、韓国証券先物委員会は結論を覆した。頻繁な変更と取消は義務履行およびリスク管理に必要な操作であると断定した。これらの機関の注文変更・取消比率(95.68%~99.55%)はニューヨーク証券取引所(約94.6%)の水準に近い。事前に明確な判定基準がなかったため、該当操作は違法ではなかった。しかし調査期間中、市場は丸一年マーケットメイカー不在となった。
暗号資産市場には明確な基準が存在しない。同一の取引行為であっても、検察側は操縦だと言い、弁護側は流動性供給だと言う。コンプライアンス遵守型マーケットメイカーでさえ、自身の取引が違法と認定されるかどうか予見できず、一部の機関はこれにより直接市場から撤退した。
解決策はコンプライアンス基準を事前に設定することである。判断の中核は注文取消の頻度ではなく取引意図にあるべきだ。これは米国の監督思考と一致しており、極端なプライシングのみを禁止するものである。業界関係者は一般的に以下の基準を採用している。
- 事前に合意された契約または社内リスク管理ルールの範囲内で運営されているか
- 当該操作が本当にマーケットメイカー自体の価格リスクを低減させたか
- 双方向の指値注文が行われており、一方方向への価格誘導の意図が存在しないか
例えば、相場が激しく変動する際に、マーケットメイカーが現物を売却し同時に同等数量の先物を買取る行為は、外部から見ればパニック売りともとれるが、本質的にはポートフォリオ全体のリスクヘッジであり、通常のリスク管理に分類される。逆に、悪いニュースを広めながら現物を大口売却し、ヘッジを行わなければそれはリスク管理とはみなされない。
規制当局と取引所がこの基準セットを事前に公表すれば、コンプライアンス遵守型の流動性提供サービスは安心して運営でき、違法な操縦行為も識別しやすくなる。基準欠如が招くトラブルはこれだけにとどまらない。コンプライアンス機関の疑念を生むだけでなく、悪意のある機関がマーケットメイカーの身分を装いやすくなるのである。
取水量水増し機関によるマーケットメイカー身分の詐称
前述ではコンプライアンス遵守型マーケットメイカーの誤判定について述べたが、逆の問題もまた存在する。実際はマーケットメイカーでない機関が多数、自らをマーケットメイカーだと主張している。市場における大半の「マーケットメイカースキャンダル」は、こうしたマーケットメイキングを旗印に掲げた第三者機関によって引き起こされている。
Gotbit が典型的な事例である。米国公判情報によれば、2018年から2024年にかけて、Gotbit は取水量水増しサービスを販売し、複数アカウントによるウォッシュトレードで虚偽の出来高を生成した。目的はプロジェクトのトークン時系列ランキングを上位にし、主要取引所上場を助けることであった。同機関の創設者は罪を認められ、懲役8ヶ月の有罪判決を受けた。企業本体は約2,300万ドル相当の暗号資産没収の罰金処分を下された。
一部の正規のマーケットメイカーは、此类機関のビジネスモデルが虚偽の取引量創出にあり、自ら価格リスクを一切負わない点に着目している。取引量のみを評価尺度とするシステムでは、それらのデータが極めて良好に見える場合すらある。
したがってマーケットメイカーを評価する指標は「出来高」から真に取引可能なオーダーブックの深さ(デプス)へと転換する必要がある。出来高はウォッシュトレードで容易に造作できるからだ。業界内の真のマーケットメイカーは出来高を副次的結果として扱い、重点的に見る点は以下の通りだ。
- 現在価格の上下1%〜2%領域におけるオーダーブックの深さはどうか
- 一定規模の注文が出された場合、どれだけのスリッテージが発生するか
- 買い売り双方向のプライシングが同時にオンライン状態である時間の割合
出来高がどれだけ高くても、オーダーブックが希薄で小額注文でさえ価格を大きく動かせるのであれば、真の流動性は存在しない。核心的な判断基準はこうだ。外部トレーダーが公正な価格で、自分が必要な規模を売買できるかどうか。取引所とプロジェクト側がこの指標セットを用いてマーケットメイカーを選別すれば、操縦のみを目的とした機関は次第に市場から排除される。
取引所や発業者からの委託を受け、対外的にマーケットメイキングサービスを提供する機関については、登録または免許取得を義務付けることができる。契約締結段階でハードルを設ければ、Gotbit のように手数料を徴収して相場を操縦する機関を源流から篩い落とせる。純粋な自己資金による自主取引参加者は、免許管理の対象とする必要はない。前述と一致し、EUのMiCAもこの論理を採用している。取引所内での自己資金マーケットメイキングには免許不要であり、顧客へのサービス提供に際して資格が必要となる。
契約当事者の隠蔽および利害衝突の構造
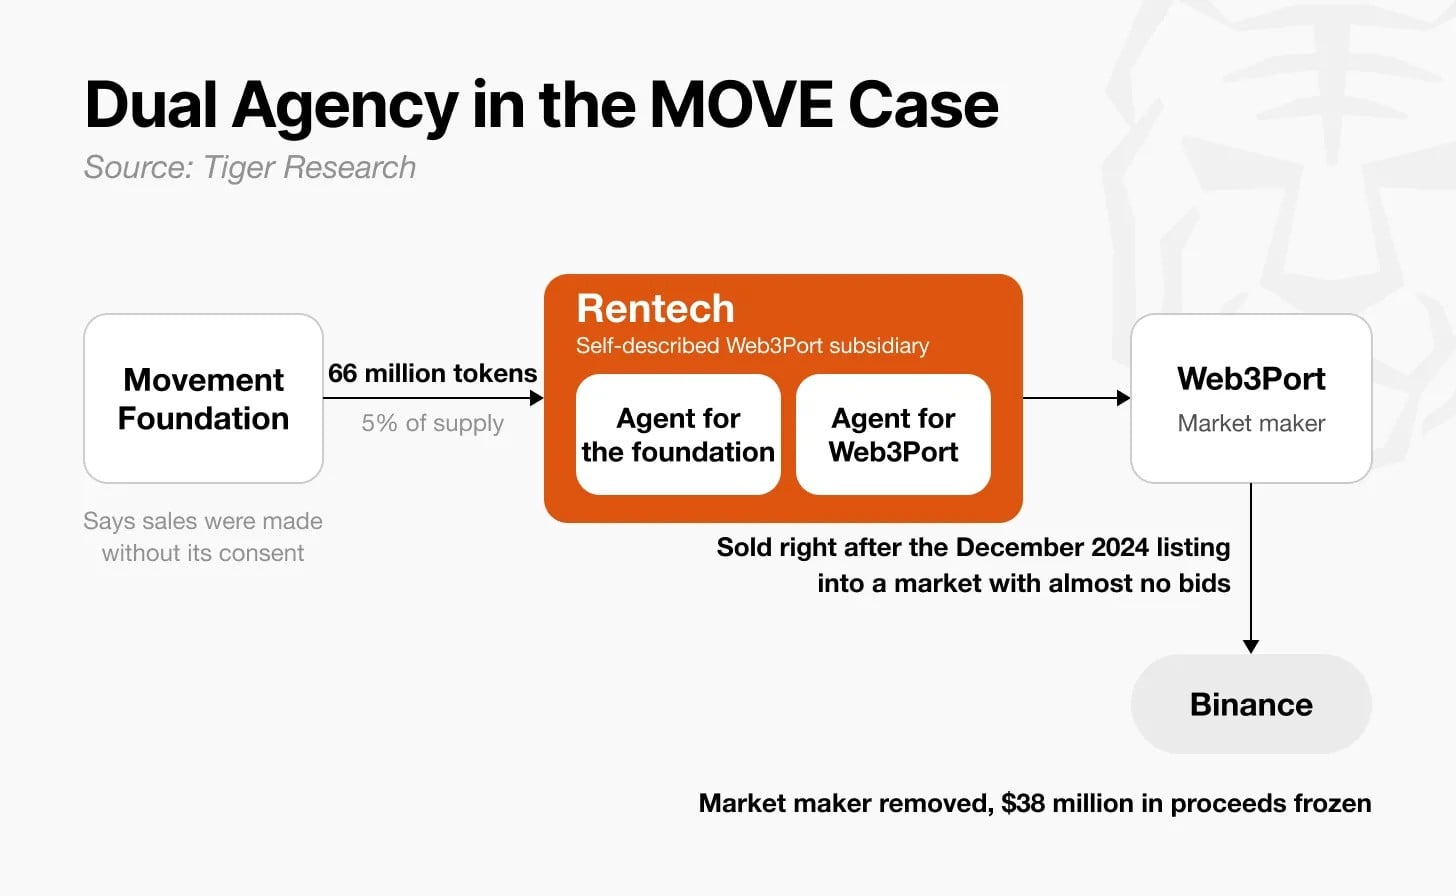
MOVE 事例における二重代理
信頼できる機関を選んでも、契約主体の関係が不透明であれば深刻な問題が生じる。暗号資産市場において、トークン発業者とマーケットメイカー間の委託契約では、契約主体が外部に明らかにされないことが珍しくない。反対側が影に隠れると、同一機関が取引双方の代理人を同時兼任するという歪んだ構造が生まれやすくなる。
MOVE 事件はまさにその典型である。Movement Foundation は総供給量の5%に相当する6,600万枚のトークンを仲介業者の Rentech(Web3Port 傘下の孫会社と名乗る)に委託し、流動性提供を依頼した。その後明るみに出たところ、Rentech は同一契約書の中で一方ではファウンデーションの代理人、他方で Web3Port の代理人を務めており、事実上同一主体が取引の両側を同時に代表していた。
この一連のトークンは2024年12月に上場したが、買い持ちがほぼ存在しない状態で市場へ直接投げ売られた。Binance は当該マーケットメイカーを外材リストに掲載し、関連収益3,800万ドルを凍結した。続く Coinbase も MOVE の取引を一時停止した。ファウンデーションは当該売却が自身のアサインなく行われたと表明している。この契約は表面的には流動性サービス提供契約であったが、実際には双方向プライシングが一切なく、単にプロジェクト側のトークンを一方的に売り浴びせたものに過ぎなかった。
したがってコンプライアンス遵守型のマーケットメイキングの大前提は、公平な契約条項と透明な契約関係を確保することである。契約の實質面から言えば、合法的なマーケットメイキング協定には二つの核心的原則がある。マーケットメイカーが真の価格リスクを自己負担すること、そしてトークン発業者が価格動向に介入しないことだ。
トークン貸出モードでは、マーケットメイカーは借入トークンに自己資金を加えて双方向に指値注文を入れる。契約満了後は同等數量のトークンを返還するだけで、価格に特段の影響を与えるよう指示を受けることはない。規範的な契約書には必ず以下の事項が明記されるべきだ。
- ウォッシュトレードの禁止
- 片方向への価格誘導の禁止
- バイスプレッドの上限
- 最低注文規模
オプションモデルも同様で、マーケットメイカーが毎日のプライシングを自主決定し、発業者がオプション条項のみを約して個々の取引に介入しなければ、原則に適合する。
二つ目の要求として契約の公開がある。少なくとも取引所と規制当局は、誰がマーケットメイキングを行っているか、トークン規模、契約条項、そして仲介業者が取引両側を同時に代理していないかを検証できるべきだ。Binance は2026年3月からすでにプロジェクト側に此类情報の提出を求めている。さらに踏み込んでいえば、株式取引所が株式のマーケットメイカーを公開するように、投資家も特定トークンに対応するマーケットメイキング機関を確認する権利を持っているべきだ。
取引所とマーケットメイカーが同一グループ主体である
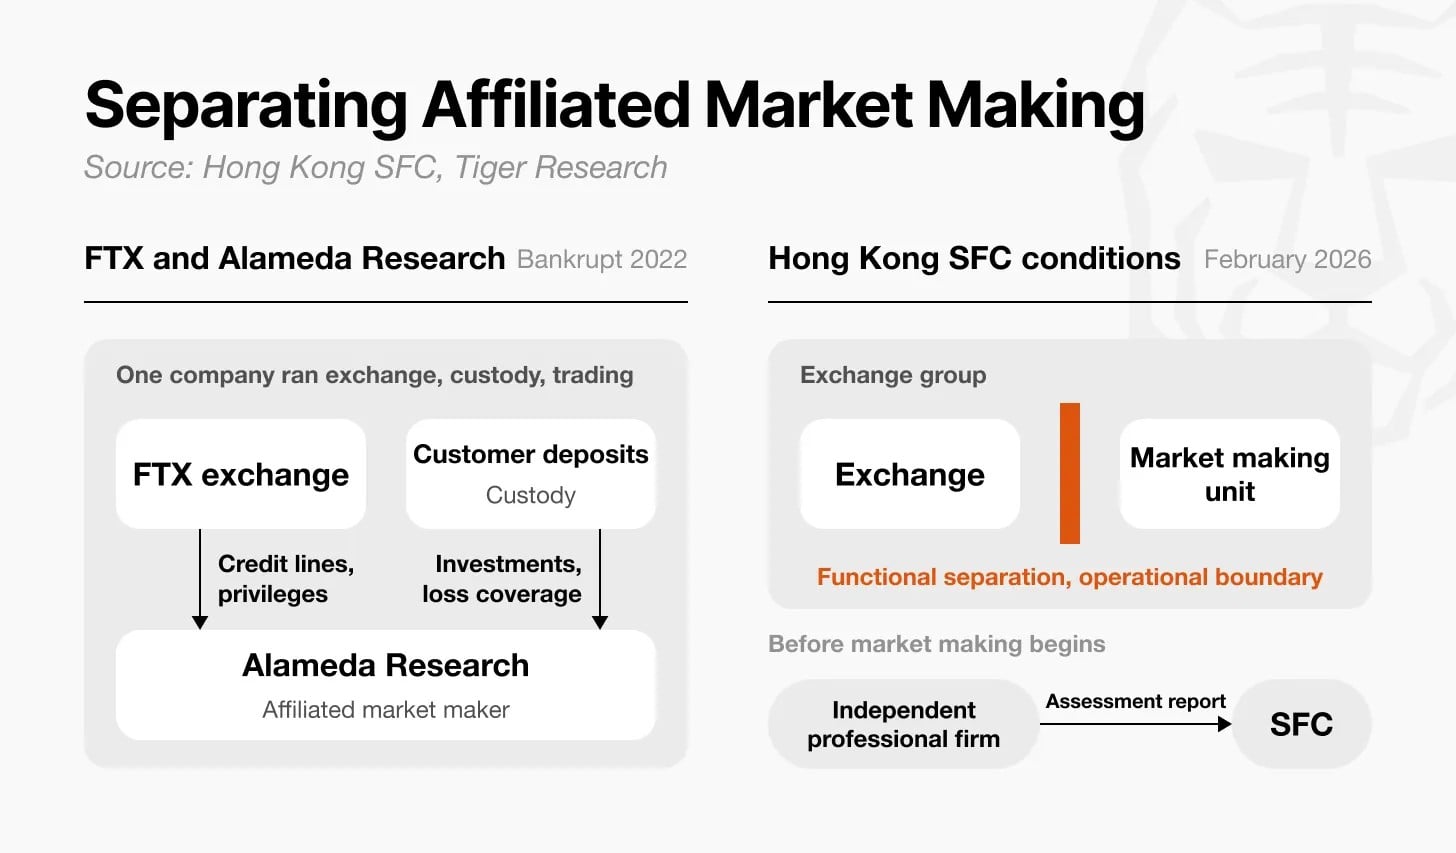
関連マーケットメイキング業務の分離
もしマーケットメイカーが中央集権型取引所の関連主体であれば、利害衝突のリスクは顕著に高まる。一企業が取引所運営、保管、自己資本取引を同時に運営する場合、関連するマーケットメイカーは他のユーザーが手にできない特別な権限を容易に得ることになる。
FTX と Alameda Research の事例がまさにこれである。Alameda は FTX プラットフォームの中核マーケットメイカーであり、他のユーザーが得られないクレジット限度額と特別権限を取得していた。米国の監督調査により、FTX ユーザーの資金が Alameda へ流出し、投資や損失穴埋めに回されていたことが認定された。両機関は2022年に破綻に至った。
問題はマーケットメイカーの身分そのものにあるのではなく、このクレジット権限や運用空間の監督欠如にあり、最終的にユーザー資産が横領される点である。解決策は関連マーケットメイキングを一括禁止することではなく、業務分離と継続的監視の実施である。国際証券監督者機構(IOSCO)は2023年報告書で此类の利害衝突を重点リスクとして列挙し、香港はこれに関連規制ルールを導入した。2026年2月、香港証券期貨事務局(SFC)は取引所の関連主体によるマーケットメイキング業務を許可したが、以下の三つの必須条件を設定した。
- マーケットメイキング事業部門と取引所の機能が物理的・組織的に隔離されているか
- 両者の間に明確な事業の境界線が設定されているか
- マーケットメイキング業務開始前に、規制当局に対して独立第三者専門機関が作成した評価レポートを提出しているか
このルールは境界線を明確化し継続的に監視することで、有利扱いやインサイド情報の授受を防ぐ。韓国における中央集権型取引所が将来関連会社を通じてマーケットメイキングを行う場合も、初めからこの原則を沿用すべきだ。
危機時に強制義務がなく、マーケットメイカーが最先頭で注文取消を行う

プライシング義務とインセンティブ制度
前三項目は平常時の短所だが、最後の一点は相場大暴落時にのみ噴出する課題である。大多数の暗号資産マーケットメイカーは下落相場において強制契約履行義務を負っていない。赤字が拡大し続けると、合理的選択はプライシング取消であり、オーダーブックに巨大なギャップが生じ、市場崩壊が加速する。前述の2025年10月10日の相場変動がまさにそうだった。大量の暗号資産が一日で40%〜70%下落したが、業界関係者の大多数は、マーケットメイカーによる集中注文取消が局面失控のカギとなったと見ている。
危機時の集団撤回を防ぐためには、明確な契約履行義務と対応するインセンティブ制度を同時に設ける必要がある。拘束力のある契約で縛られた機関は、危機下での振る舞いが著しく異なる。関係者へのインタビューによれば、マクロ的好材料により暴落した暗号資産があったが、当該マーケットメイカーはスプレッドを広げるもののプライシング取消は行わず、取引中断を防いだ。この差は契約上の義務とリスク管理ガイドラインに由来している。
伝統的株式市場ではこのメカニズムが既に監督規定に取り込まれている。韓国証券取引所(KRX)はマーケットメイカーに対し、単独銘柄の毎日のプライシング時間が80%以上、四半期ベースで90%以上であることを求めている。基準到達者にのみインセンティブが支払われ、未達の場合は減点となり、閾値に達すると委託が直ちに終了し、1年間マーケットメイキング業務の受託が禁じられる。
同時に契約履行効果を測定する指標セットも必要である。業界関係者はショック後の回復状況を価格の反発で見ず、取引機能が修復されたかどうかで判断する。
- 拡大したスプレッドが再び縮小したか
- 取り下げられた指値注文量が再び補充されたか
- 異なる取引所間でのスプレッドが収束したか
- 通常の状態に戻るまでにどれだけの時間を要したか
これら指標を契約履行の評価基準とし、インセンティブを組み合わせることで、マーケットメイカーは危機の際に直接撤退するのではなく、プライシング維持に動機づけられるだろう。
事後処罰から恒常的な監督へ転換
市場がマーケットメイカーに対して抱く不信感は決して空想ではない。しかし前節の内容を総合すれば、問題の根源はマーケットメイキングそのものではなく、誰しもが自らをマーケットメイカーと名乗り、業界が「正常な事業」の定義を持たない点にあることが明白になる。
韓国現行法制は依然としてこの曖昧な状態を維持している。私たちは規制の空白がどこにあるのかを区別する必要がある。自己資金による指値取引は、借入トークンを含む取引活動そのものは合法である。他の取引と同様、行為が価格操縦を構成すれば処罰される。純粋な自主取引そのものは違法ではない。グレーゾーンは主に委託契約業務に集中している。
韓国現在の規制の欠落箇所は以下の通りだ。
- 取引所と正式な委託マーケットメイキング契約を締結するためのコンプライアンス経路が存在しない。現行『仮想資産ユーザー保護法』は価格操縦のみを禁止しており、コンプライアンス遵守型のマーケットメイキングに対する免除条項を設けていない。取引所とマーケットメイカーがプライシング義務付き契約を交わした場合、関連取引は操縦と認定されるリスクがある。
- 委託型マーケットメイカーに対する登録・免許制度がない。
- 法人主体がウォン取引所に口座開設して取引に参加することが困難である。
つまり韓国の監督枠組みは流動性供給そのものを禁止しているわけではなく、委託型マーケットメイキング業務を正式に委託・監督下に置くための経路が欠如している。契約型マーケットメイカーにとってコンプライアンス監督の経路が存在しないため、当局は事案発生後の処罰を待つしかないのである。
世界の主要な法域はいずれも同類のルール整備を進めている。不公平な取引行為を伝統金融と整合させ、同時に法規においてコンプライアンス遵守型の流動性提供サービスを正式に認めていく姿勢だ。
欧州連合:MiCA は2024年12月30日より全面発効し、暗号資産価格操縦を禁止している。取引所内での自己資金マーケットメイキングには免許不要であり、顧客向けサービス提供に際して資格が必要となる。Keyrock や Flowdesk 等のトップマーケットメイカーは2026年6月に該当ライセンスを取得し、顧客業務の受託に充てている。
香港:監督当局が取引所の流動性不足を判断し、2026年2月に証券期貨事務局(SFC)が取引所関連主体によるマーケットメイキングを許可した。条件は業務分離である。
日本:2026年7月に法案改正が可決され、暗号資産が『金融商品取引法』に編入され、インサイダー取引禁止規定が新たに設けられた。
各地の始動パスは異なるが、方向性は一致している。操縦行為を厳正に対処すると同時に、コンプライアンス遵守型マーケットメイカーに監督枠組み内の合法的な地位を留保する。韓国市場もまたこのバランスポイントを見つける必要があり、マーケットメイカーを全面的に否定するか或いは無条件で美化する態度はどれも採れない。前述の構造的短所に対し、求められている監督改革は以下のようにまとめられる。
- 立法によりコンプライアンス遵守業務と違法行為を区別する。業界で広く用いられる判断基準を採用する。マーケットメイカーが価格リスクを自己負担しているか、片方向価格操作の意図がないか、外部投資家が正常に取引できるか。基準を事前に明確化し、通常のリスク管理が誤って操縦と認定されるのを防ぐ。
- 委託型マーケットメイカーの資格要件を明確化する。免許・登録義務は取引所/発業者からの委託を受け、契約履行義務を伴う機関にのみ適用する。自己資金による自主流動性供給は現状維持で資格不要。契約締結段階で取水量水増し機関を篩い落とす。
- 契約の透明化。少なくとも取引所や監督当局が取信主体、トークン規模、契約条項を検証でき、投資家も該当トークンに対応するマーケットメイカー機関を照会する権利を持つべきだ。
- 利害衝突の管理。取引所グループ内でのマーケットメイキング業務実施には業務分離と外部評価の受諾を必須とし、香港モデルを参考とする。
- 義務とインセンティブを連結する。韓国証券取引所のマーケットメイキング機制を参考に、プライシング維持義務を設け、対応するインセンティブを組み合わせ、危機的な場面においてもマーケットメイカーが現場に留まる動機付けを図る。
今まさにこの法規フレームワークを構築するのに適した時機である。2025年6月に審議用に提出された『デジタル資産基本法』草案では、すでに次のように明記されている。取引所委託型のマーケットメイキング業務は、価格操縦の認定範囲に含めない。2026年9月、韓国金融委員会(FSC)の担当官が公に声明を出し、マーケットメイキング監督フレームワークの整備の必要性を評価する意向を示した。10月の国会監査会議では、金融委員長が法案本文の起草完了を述べ、最終協議段階に入ったとし、政府の目標は年内での立法完了にあると表明した。
今後の核心的な争点は、マーケットメイキングを認めるかどうかではなく、どのような基準で認めるかへと移行している。しかし現在公開されている草案のバージョンは取引所委託型のマーケットメイキングを中核におき、株式市場のモデルに対標している。一方、本稿で議論された数々の混乱は、まさにトークン発業者の委託契約に起因する。もし法案が発業者委託型のマーケットメイキングについて規定しなければ、最大の監督盲点は依然として存在し続ける。
法人の参入開放も当該立法と連動している。2025年2月、韓国金融委員会は計画のパイロット実施を発表し、上場企業約3,500社およびプロフェッショナル投資家に暗号資産取引を許可する予定である。関連するガイダンスはまだ確定しておらず、『デジタル資産基本法』との同時公布が検討されている。
機関資金の市場参入ルールを整備する段階でマーケットメイカーを監督枠組みに組み込まなければ、企業資金が進出した後も、流動性供給業務は依然として枠組みの外面に位置し続けるだろう。韓国暗号資産市場が機関資金を安定的に受け入れるためには、まずマーケットメイカーに対する固定的な認識を転換させる必要がある。事後処罰に頼るだけでは、コンプライアンス遵守型のマーケットメイカーを引き止められず、身分を詐称する擬似マーケットメイカー機関も篩い落とせない。『デジタル資産基本法』はその鍵となる契機であり、マーケットメイカーを打撃対象から恒常的監督対象へと変貌させる機会となる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @tiger_research