Hyperliquidの板付き深さが85%縮小:HIP-4の半分を支えてきた小規模マーケットメイカーは、なぜこれほどまでに苦境が深まっているのか?
著者:matteo
編訳:TechFlow
TechFlow 解説:ロングテール資産に対する豊富な流動性を背景に、Hyperliquid は初期段階で堅固な経済的堀を築いていました。しかし、直近18ヶ月分のフルオーダーブックデータによると、この優位性は明らかに失われつつあり、過去1年間でその5bp以内のドル深度が84.6%縮小しています。
本稿著者の matteo は、Binance と OKX で取引されている同種のアルトコインサンプルを比較し、クォートコスト、ディープネス指数、アカウント構造の観点から、大手メイカーのリベート優位性と L1 ネットワークの輻輳割り当てメカニズムがいかにして小型メイカーを圧迫し、さらに HIP-4 予測市場の長期的な流動性に脅威をもたらしているかを明らかにしています。
過去数ヶ月、非公開製品のリリースにより、私たちはあらゆる DEX 上の様々な取引ツールの流動性に多くの時間を費やして分析を行いました。0d Labs での取引で蓄積した1年半を超えるフルオーダーブックデータに基づき、我々は予想外の現象を発見しました。
暗号資産のロングテール資産市場全体を見渡すと、流動性がますます薄くなってきています。本来であれば10月10日頃にこのような変動が訪れることを想定していましたが、今となっては暗号資産市場全体がまだ真の意味で回復できていないようです。
それに加え、最近では親交のあるトレーダーの方々から、Hyperliquid 上の競争が次第に困難さを増しており、勝者総取り型の中央集権的な傾向が顕著になっているとの声が上がっています。具体的には、Wintermute が読み取り優先料金を独占していること、および取引手数料とL1 ネットワークの輻輳が小型メイカーにとって深刻な悪夢となっていることです。
そこで、私は Hyperliquid の流動性変化をより深く分析し、小型メイカーチームの置かれた状況が悪化していることとプラットフォーム全体の流動性低下の間に因果関係があるかどうかを検証することを決めました。そもそも初期において、深度のある流動性を備えたロングテール資産を上場させることが Hyperliquid の中核的な競争優位性であったからです。
比較基準の設定
まず、暗号資産市場全体の比較基準を設定する必要があります。確かに流動性が全体的に薄くなる可能性がありますが、これが業界全体の一般的な現象であれば、どの部分が市場全体の特徴であり、どの部分が単一プラットフォームの問題なのかを区別しなければなりません。
世界のアルトコイン流動性を測定するための有効な基準は Binance です。そのため、2025年11月1日から2026年11月1日の期間に両プラットフォームで同時に取引されており、かつレバレッジが10倍以下の86種類の資産を選定し、これをロングテール資産のサンプルとしました。
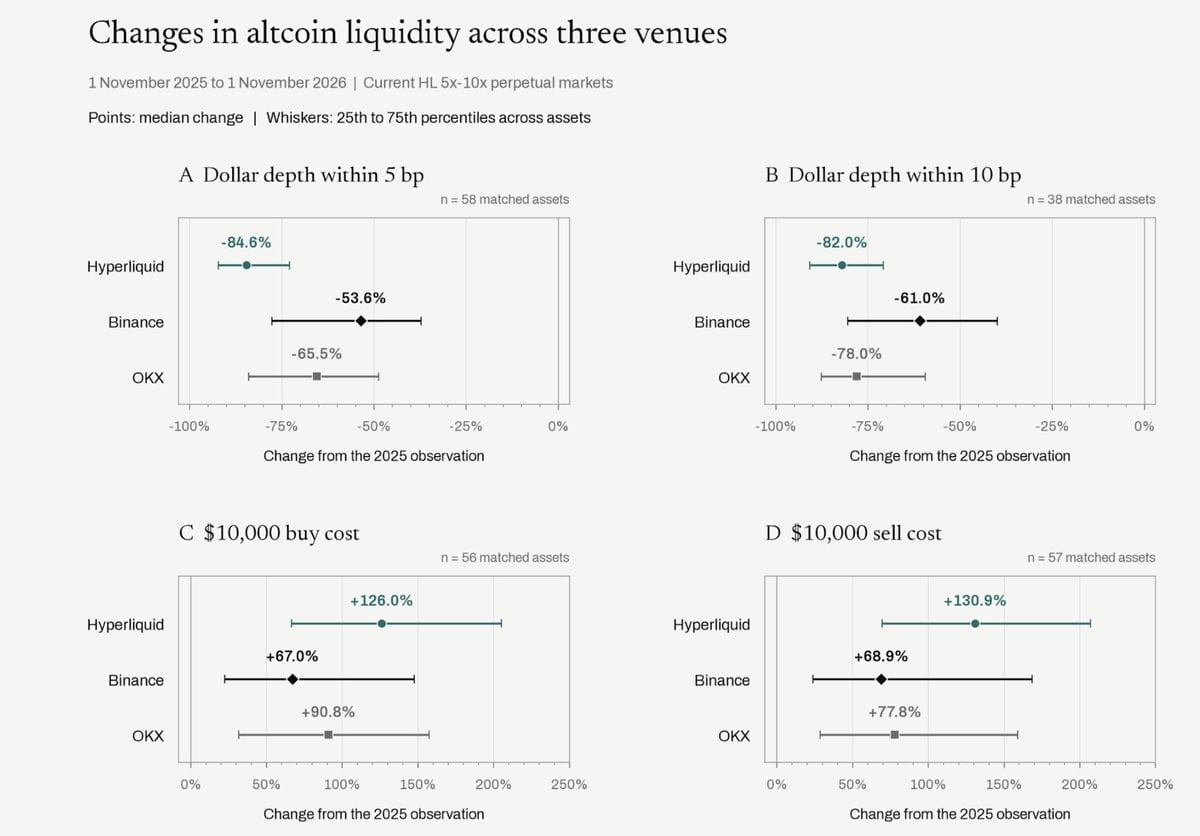
図:2025年11月1日~2026年11月1日にかけ、3大プラットフォームにおけるアルトコインの流動性変化の比較。5bpおよび10bp内のドル深度、および$1万購入時の売買コスト(中央値および四分位範囲)を含む。
10bp帯で比較可能な38市場において、Hyperliquid のドル深度中央値は82%低下しましたが、Binance と OKX はそれぞれ61%、78%であり、下落幅の差はすでにかなり顕著です。
もちろん、トークン自体の価格下落がドル深度の縮小ある程度説明できますが、これらの価格水準で提示されているトークンの数量も同時に減少しているかどうか、さらにも確認する必要があります。
市場全体の影響を除外し、Hyperliquid 独自の変化を明確にするため、各資産の Hyperliquid 上の深度を Binance 上の対応する深度で除算し、1年前後の比率を比較しました。5bp深度において、この比率の中央値は57.5%低下しました。
つまり、完全に同一のトークンを比較しても、Hyperliquid は Binance に対して大量の流動性を失っていることになります。なお、この比率は各市場ごとに個別に計算した後に中央値を取得したものであり、単に2プラットフォームの中央値同士を割ったものではないことに留意してください。
後期のサンプルにおいて、$1万を購入する場合の手数料込み前のオーダーブックに基づくインパクトコストの中央値は、Hyperliquid で5.21bp、Binance ではわずか2.95bpでした。それほど大きくない注文においても、対応するコストは$5.21対$2.95となります。

図:2025年11月1日と2026年11月1日の3大プラットフォームにおける$1万取引時の売買コストおよび売買スプレッド中央値の比較(単位:ベースポイント)
売買スプレッドについては、興味深い反例と言えます。比率で計算すると、Binance のスプレッド拡大幅はむしろやや大きめですが、Binance は開始時のスプレッドが狭いだけでなく、最終的に収束するスプレッド水準も依然として Hyperliquid よりも狭窄しています。
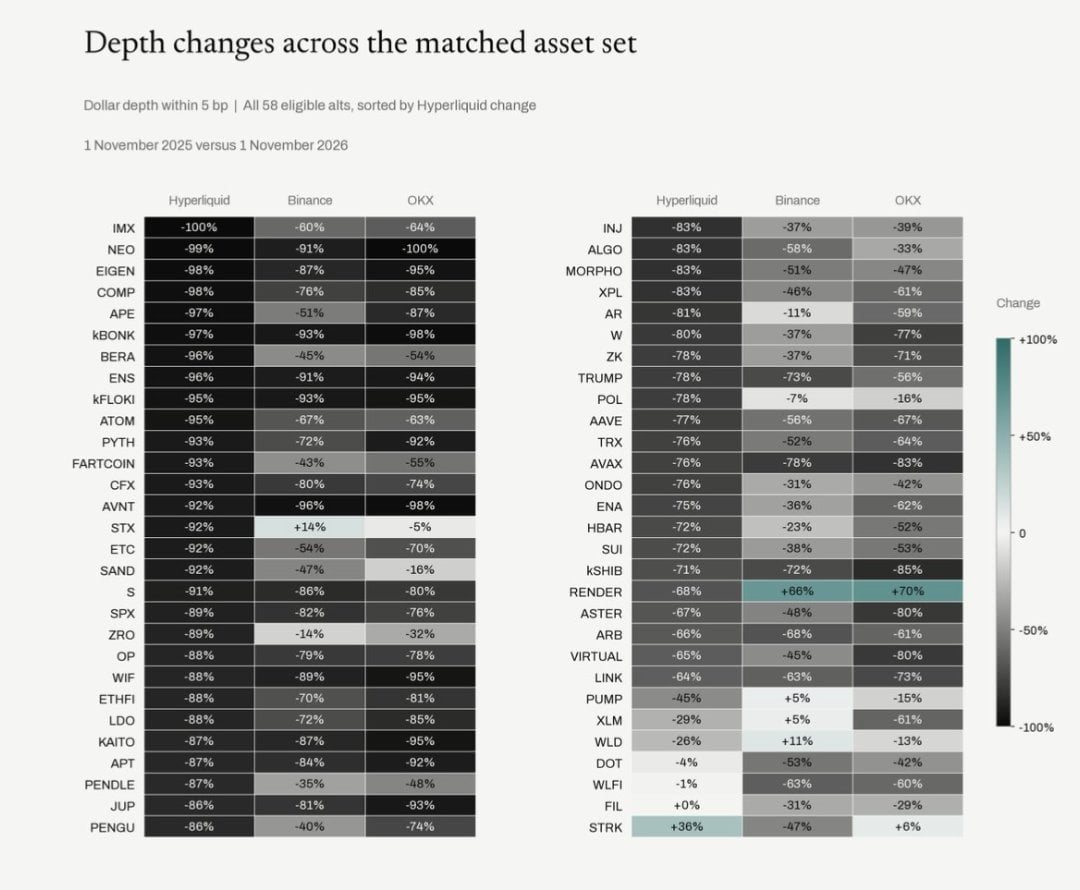
図:3大プラットフォームにおける58銘柄のマッチアルトコインの5bp以内ドル深度変化ヒートマップ(2025年11月1日対2026年11月1日、Hyperliquidの下落幅順にソート)
オーダーブックの中線付近における問題が最も顕著
この計測手法に対する最も直接的な疑問は、提示トークン数がほぼ維持されていたとしても、通貨価格の暴落によってドル建てで見る限りオーダーブックが縮小して見える可能性があるということです。通貨価格変動の影響を除外するため、我々は同時にオーダーブックのクォートドル深度と提示トークン数の双方を追跡しました。
以下の Hyperliquid 推移グラフでは、13回のサンプリング日を通じて同一の資産セットと観測期間が固定されています。5bp パネルは63市場を含み、より広範なカバー範囲を持つ上位20エントリのパネルは80市場含んでいます。
留意すべきは、ここではサンプル選定の基準が前述の2時点間の横断比較よりも厳格であるため、グラフ末尾の数値をそのまま上記の CEX 比較データに置き換えることができない点です。
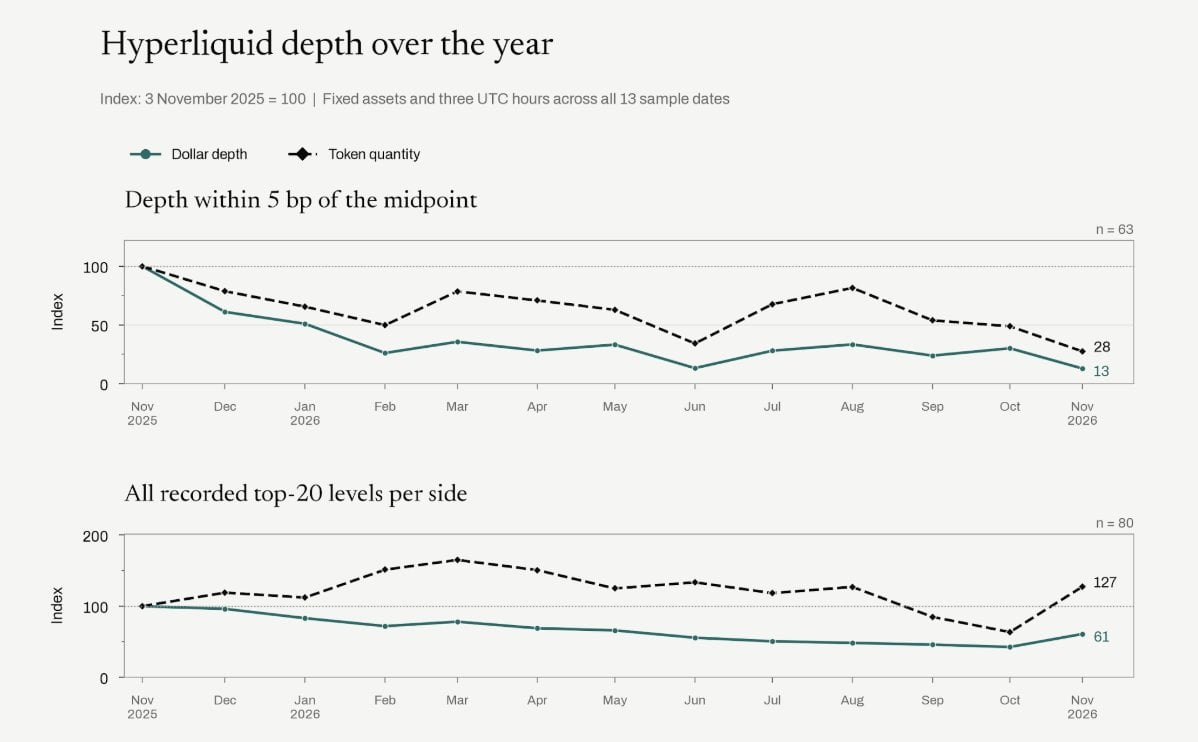
図:過去1年の Hyperliquid ディープネス指数推移(2025年11月3日を100設定)、中線5bp以内(63市場)と両側上位20エントリ(80市場)におけるドル深度およびトークン数の比較
追跡しやすくするため、各市場の2025年11月の開始値を一律100に設定しました。1年後、各市場の中央値における5bp帯のドル指数は約13まで低下し、トークン数指数も28に落ち込みました。これは、通貨下落要因を除外しても、当初のオーダーブックの中核位置にあった大部分の提示注文量が依然として失われていることを意味します。
ただし観察範囲を広げ、記録された全上位20エントリのオーダーブックを統計すると、各市場の中央値指数は最終的にドル61、トークン数127で落ち着きます。これは全く異なる景観を示しています:より広範な範囲では、典型市場の提示トークン数は1年前よりもむしろ多く、一方で5bpの価格貼付け領域においてのみ大幅に減少していたのです。
言い換えれば、オーダーブックにボリュームがないわけではなく、トレーダーが実際に成りたいと考えている価格贴付けに近いエリアでのみ、提示規模が大幅に減っていたということです。
より細粒度での深度とスプレッドの変動
ここでも過去6ヶ月の断面図景について補足しておく必要があります:期間中オーダーブック深度は一部改善されましたが、その改善は買一・売一に貼付いた領域では起こらず、むしろより外側のワイドディープスに集中していました。
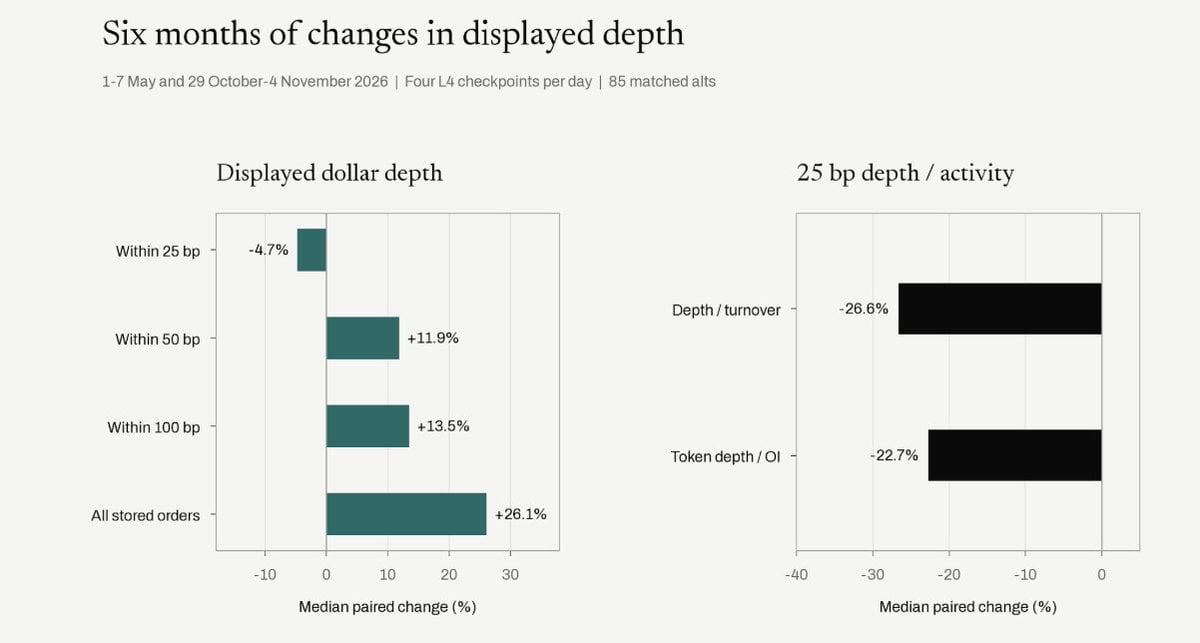
図:2026年5月初~10月末および11月初における Hyperliquid の85銘柄マッチアルトコインのオーダーブックドル深度変化、および25bp深度と出来高・建玉数の比率変動
さらに粒度を高めると、過去1年間の売買スプレッド曲線を観察できます。驚くべきことに、Hyperliquid のスプレッドはこれまで着実に Binance や OKX に追いついていたものの、直近になるまで突然乖離が見られました。
もちろん、これらが長期的なトレンドの転換点なのか、それとも短期的な特例なのかを確認するには、さらに一定期間の観察が必要ですが、我々がオーダーブック上で観測したこの現象は、前述の近年の市場構造における中央集権化の問題と強く一致しています。
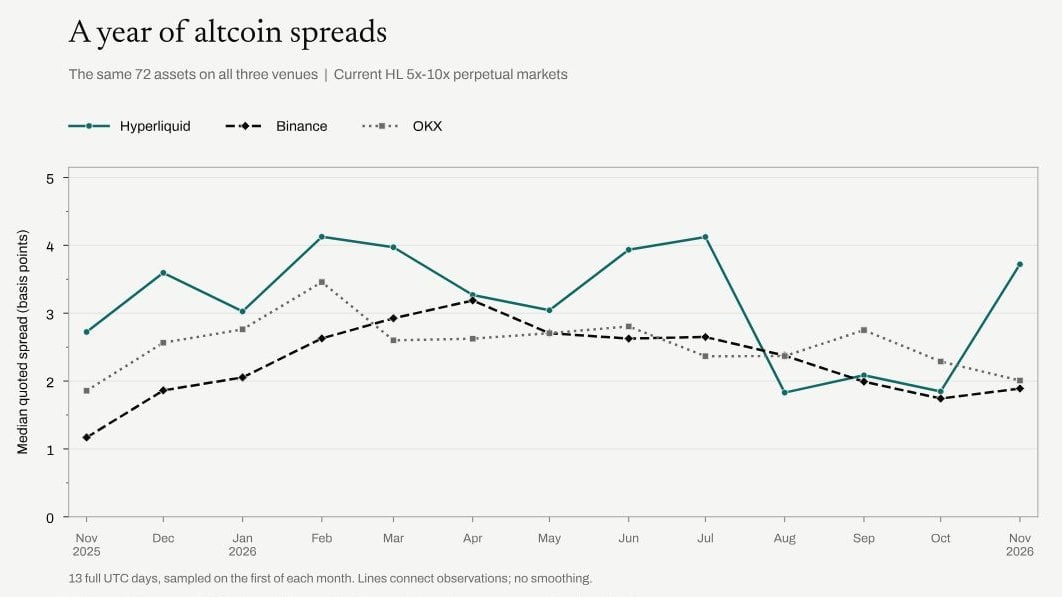
図:2025年11月~2026年11月にかけ、3大プラットフォームにおける72銘柄同源アルトコイン永続契約のクォートスプレッド中央値推移(単位:ベースポイント)
メイカー競争は弱まっているのか?
そのために、私は基盤となるアカウント構造を遡り、メインアカウントとその明示的に関連付けられたサブアカウントを1つのグループに分類し、「アカウントファミリー」が重複カウントされないようにしました。こうすることで、特定の機関に属しているか知らなくても、相互に関連するアカウントグループを効果的に識別できます。
最初は一部の大手メイカーが大部分の出来高を独占しているのかと考えましたが、年同期間比較の出来高データはその推測を支えていません。同じ80市場を対象に、1年前のある完全な週と直近のある完全な週のデータを比較したところ、最大のアカウントグループによる提示出来高割合の中央値はむしろ25.2%から14.6%へ低下していることが判明しました。
したがって、「ある単一のメイカーが市場を独占している」という事実だけで、過去1年間における深度衰退の説明をつけることはできません。ただし、我々もまた、直近のオーダーブッククォートにおいていったい何が起こったのかに関心を寄せています。
ここで焦点を直近1ヶ月に絞り、前述のスプレッド基準における72銘柄同源資産を引き続き使用します。このタイムノードは非常に興味深いものです:およそ10月30日以降、成約価格贴付けの流動性がさらに集中するにつれ、オーダーブックスプレッドが明確に拡張し始めました。
10月8日~14日と10月31日~11月6日を比較すると、各市場の最大アカウントグループが25bp内で占める深度シェアの中央値は34.5%から38.6%へ上昇し、クォートスプレッド中央値も2.13bpから3.55bpへ拡大しました。これはメイカーたちが最近抱えている不満とよく一致しています。
ただし、この期間ウィンドウにはちょうどBinance の10月29日セキュリティインシデントが挟まれているため、これらの曲線だけの根拠でこの波乱が優先料やネットワーク輻輳のみに起因するとは一概に断定しません。
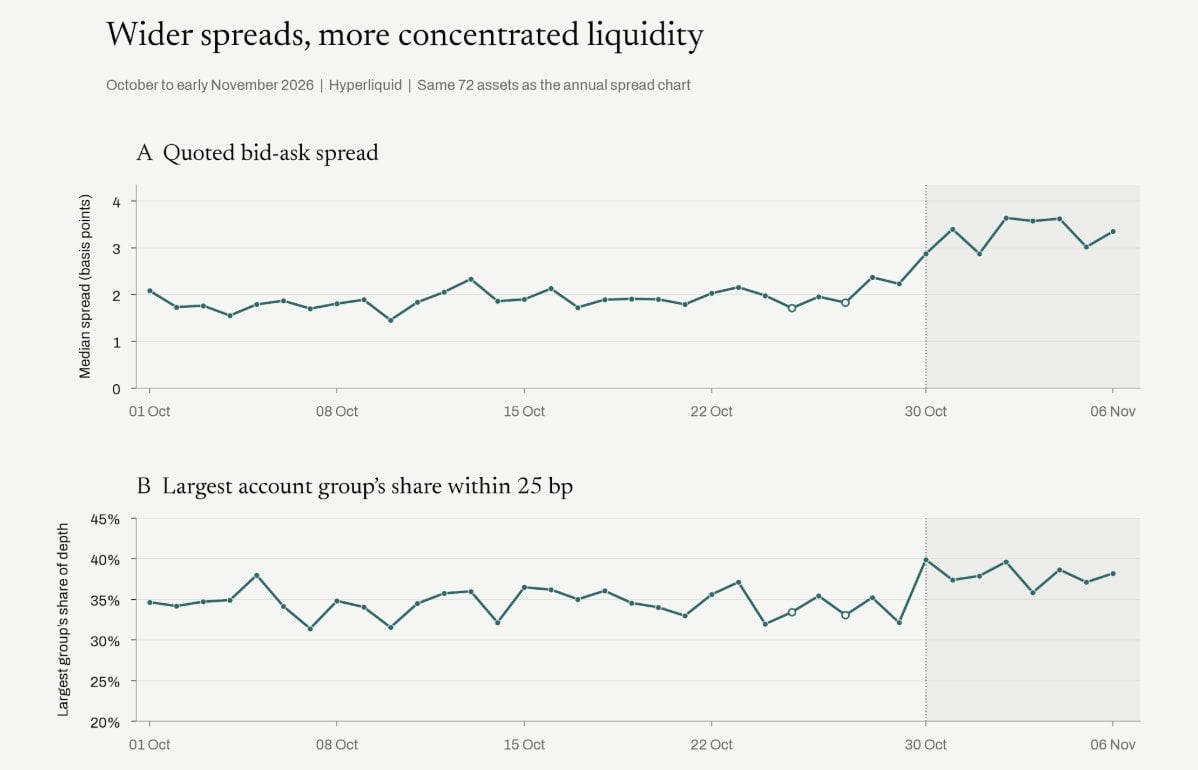
図:2026年10月1日~11月6日 Hyperliquid の72銘柄アルトコインのクォートスプレッド中央値(上)および25bp以内の最大アカウントグループ深度占有率(下)。10月30日の破線以降、明確な上昇局面に入る
アカウントごとに観察したところ、ある大型流動性提供者が11月3日頃を中心にクォートを大幅に縮小し、その後他の複数のアカウントファミリーがこのシェアを受け継いだことも分かりました。これも直近の変化を招いたもう一つの要因となり得ますが、それは時間の経過と共に検証されていく必要があります。
手数料体系がもたらす構造的劣位性
加えて、手数料それ自体にもっとも基本的な問題があります。54組のアカウントファミリーの過去の提示手数料を集計した結果、出来高加重平均的手数料率で計算すると、出来高の最下位四分位群は0.961bpの手数料を支払う必要がありますが、最上位四分位群はむしろ0.236bpのリベートを得ています。
小型メイカーにとって、ヘッジコストや不有利な取引損失を考慮する以前に、スタート地点ですでに約1.20bpという不利を抱えなければなりません。全体でもわずかなベースポイントしかないとされるスプレッド空間において、これは極めて重い譲歩であり、小型メイカーの構造的短所を形成しています。
提示データそれ自身も、市場参加度の縮退を実証しています。同じ72市場を対象に、10月8日~14日と10月31日~11月6日を比較すると、25bp内で両サイド共に少なくとも$1000を提示したアカウントファミリー数の平均中央値は、7.64社から6.39社へ減少しました。
固定トークン価格に換算しても、72市場のうち58市場でアクティブなメイカーアカウント数が減少しています。これは、トークン売り圧力による価格下落要因を除いても、オーダーブックの重要な価格帯付近で有効なクォートを提示するメイカーの数が実際には減っていることを意味します。
HIP-4 もまた小型メイカーなしでは語れない
ネットワーク輻輳もまた重大な課題です。Hyperliquid の輻輳レート制限ルールでは現在、特定アドレスの前日UTC時点の加重クォートシェアに基づいて割り当てが行われており、激しい輻輳発生時には当該シェアの2倍までのブロックスペースを利用することが可能です。
これにより「出来高を獲得するために割り当てが必要であり、割り当てを得なければ出来高を作れない」という悪循環に陥っています。これが HIP-4 トレーダーの間で最も一般的に聞かれるフィードバックでもあり、Hyperliquid に輻輳が発生すると彼らは到底正常なクォートを提示できないということです。
しかし、現在膨大な流動性を支えているのはまさにこれらの小型メイカーたちです。11月10日にサンプリングを行った256銘柄の HIP-4 契約において、たった4社の専門メイカーウォレットだけで、ミドルプライス±25bp内に47%のオーダーブック深度を提供していました。
これらの市場は今はまだ規模が小さいですが、大半のバイナリーオプションは元来そのような特性を持っています。Hyperliquid が流動性に富んだロングテール予測市場エコシステムを維持したいと考えるならば、これらのメイカーが条件を整えて継続的にクォートに参加できる環境を整備しなければなりません。
本稿が伝えたい核心的なメッセージは、ロングテール資産に対する豊富な流動性が、元来トレーダーが Hyperliquid を選択する主な理由の一つであったということです。我々がマッチングして比較した市場において、それはすでに Binance に対する競争において明白な優位性を失いつつあります。オーダーブックの競争力を維持するためには、十分に多くのメイカートームがクォートコストを負担可能な状態を実現させなければなりません。
トップメイカー以外のチームに参入障壁が生じるような事態は、自らの持てる優位性を自ら放棄する行為と同義です。HIP-4 が真に優位を取るためには、小型メイカーは当初から安定かつ信頼性の高いクォート環境を必要とし、Hyperliquid のルール設計はこれに対応する余地を確保すべきです。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @0xmattegoat