草コインマーケットメイクのブラックボックス:プロジェクト側はどのように「レンディング+コールオプション」で隠れた売り圧を生み出すのか?
著者:WuBlockchain
翻訳:TechFlow
TechFlow編集解説:トークノミクスにおいて「マーケットメイカーへの5%割り当て」というのは具体的に何を意味するのか? それは借用か売却か? 行使価格は? 期限到来時にトークンの返済が必要か、それともオプション行使が可能か? これら3つの問いへの答えは、1つのアルトコインの年間価格動向を決定し得るが、リテール投資家(一般個人投資家)がその答えに触れることはほぼなかった。Movement Labs のトークンプロトコルの予期せぬ公開により、このブラックボックスがどのように機能するのかを私たちが初めて明らかにすることができた。
あなたも私と同じように、「トークノミクスにおける『マーケットメイカーへの5%割り当て』の真意は何か」と気になったことがあるなら、本記事は読む価値がある。この5%は借用か売却か? 行使価格は? 満了時はトークンを返済しなければならないのか、それともオプションを行使できるのか? この3つへの回答は、1つのアルトコインの年間価格チャートを形作る可能性があるが、リテール投資家がこれらをほぼ目にしたことがない。
序章
2025年春、Movement Labs が MOVE トークンをローンチしてから数ヶ月後、暗号資産界隈では既知でありながら新奇な出来事が起きた。
既知である理由は、このストーリーがアルトコイン業界の定石に従っているからだ。TGE が価格ピークを示し、マーケットメイカー(MM)による継続的な売り圧力が指摘され、プロジェクト側がこれを公然と否定し、価格が最も明確な判断を下す——といった具合だ。
特筆すべきは、MM 契約自体が白日の下に晒された点である。チャットのログ、Term Sheet(条件一覧)、MM の残高ポジション、行使価格、借り入れたトークン量が、X(旧Twitter)や調査報道、コミュニティ内での議論を通じて徐々に明らかになっていった。業界にとってこれは初めてのことであり、標準的な MM 貸借構造――「トークン貸出+コールオプション」プロトコル――が、本来は流動性提供を目的とするものが、どのようにして上場後の MM によるゼロコストでの投げ売りの経路へと変貌するのかを実例をもって検証することとなった。
振り返れば、MOVE は例外ではなくむしろ通常ケースだった。唯一の違いは、契約内容がリークされたことである。事前定義されたロックアップ解除日以外でも、アルトコインに見られる継続的な売り圧力は、実のところ同じような契約構造に根ざしていることが多い。しかし多くの場合、こうした契約は PDF ファイル、暗号化対応の Signal グループ、プロジェクトチームと MM のみが知る非公式な合意事項の中に秘匿されているのが現状だ。
過去10年間の暗号資産市場の進化を一つの核心的テーマにまとめるとすれば、それはレバレッジ、ショートポジション(空売り)、情報といった能力が、従来は限られた小グループによって制御されていたものが、オンチェーンプロトコルを通じて次第にリテール投資家へ移行してきたという点にある。パープチェラスワップ(永続契約)はレバレッジ利用権の非対称性を打ち破り、Shortit などのプロトコルはショートポジション取得権の非対称性を崩しつつある。さらに MM の貸借詳細をオンチェーンで開示させる取り組みは、最後の障壁――プライマリーマーケット(一次市場)における情報非対称性――を取り除くことになる。これら三つの潮流が合流すれば、アルトコイン市場は伝統的な資本市場に匹敵する価格発見メカニズムを初めて獲得することになる。
以下では、この三つのデモクラティゼーション(民主化)の波――どのような経緯で生まれ、なぜ今まさに収束しつつあり、もし達成されたならアルトコイン市場がどう変化するか――を検証する。
アルトコイン価格発見の三つの非対称性
アルトコインは株式ではない。これ自体は自明のように思えるかもしれないが、アルトコイン市場で見られる構造的課題のほとんどは、広く前提としつつも明示されることが少ない事実に起因している。つまり、金融市場の外見を備えているにもかかわらず、その裏側に基盤となるインフラやルールが極めて乏しいという事実だ。
米国の株式 IPO には、SEC による審査、アンダーライターによる価格設定、ロードショー、ロックアップ期間、上場後の MM ルール、内部者の売却に関する開示要件などが必須だ。各プロセスは公的に公開され、執行可能なルールに縛られている。リテール投資家がゴールドマンサックスと同じ席に座っているとは限らないにしても、少なくとも「テーブルの形状」――発行済株式数の規模、内部者がいつ売却許可を得るか、MM は誰か、ネィキッド・ショート(無担保空売り)を禁じる規制があるか――を知っているはずだ。
一方、アルトコインは異なる。ローンチから二次市場での取引に至るまで、重要な変数のほとんどが開示義務を負っていない。実際の有効流通供給量、MM の正体および残高ポジション、オプションの行使価格とロックアップ解除スケジュール――これらは全て価格予想に直接的に影響を与える変数だが、一般的にはリテール投資家から隠蔽されている。
この構造的な不透明性は長年にわたり、アルトコイン市場において三層の非対称性を生み出してきた。
第一の層はレバレッジの非対称性だ。初期の暗号資産市場、特に2017年以前においては、スポット取引がほぼ唯一の手段であった。仮にリテールの分析が正しかったとしても、彼らは無レバレッジのスポットポートフォリオを通じてのみ立場表明を行えた。一方、プロジェクト側、VC、MM は OTC での借り入れ、デリバティブ取引デスク、自己資本配分を通じて、同じ方向的なベットを何倍にも拡大することが可能だった。したがって、公開市場で両者が同様の情報を得たとしても、アクションを起こす能力は全く平等ではなかった。
第二の層は方向性の非対称性である。パープスワップ以前、暗号資産市場は本質的にロングオンリー(買いだけ)の市場だった。BTC や ETH に対するショートポジションはスポット貸借でぎりぎり構築可能だったが、アルトコインでの空売りはほぼ不可能だった。これは特異な均衡状態を生んだ。市場参加者の多くが同じ方向への誘惑を受けるのだ。つまり、まずは価格を吊り上げてみるということだ。上昇しなければ収益は発生しないため、ナラティブ(物語)、KOL、メディア coverage、マーケティング予算のすべてが同じ方向に牽引されるようインセンティブ設計されていた。アルトコイン市場が長年ナラティブに依存してきた背景には、構造的にシングル方向の市場であったという事情が大きい。
第三の層は情報の非対称性である。仮にリテールがレバレッジやショートツールを獲得したとしても、どの価格で、いつ行動すべきかは分からない。実際の有効流通供給量や、MM にどれだけのトークンを貸し出したか、オプションの行使価格、あるいは各価格帯で MM にとって経済合理的な選択は何かなどを理解する術を持たない。プロジェクト側は知っている。VC も知っている。MM も知っている。リテールだけが盲点の中に置かれている。
これら三つの非対称性が複合的に作用し、過去10年間アルトコイン市場で最も持続的なパワーバランスを築いてきた。プロジェクト創業者、早期の VC、MM が情報とツールの両方を同時に掌握し、トークンがリテールへ渡る前に毎週ごとにポジション調整を行い、最終的に価格リスクを平等なアクセス権を持たない参加者に転嫁するのである。これは特定プロジェクトの道徳的欠陥ではなく、アルトコイン市場の設計そのものに内在する問題だ。
次に注目すべきは、過去10年で暗号資産分野が経験した最も重要な構造的転換の一つである。この三つの非対称性がどのように解体され始めてきているかだ。
パープチェラスワップ:レバレッジの民主化
2016年、BitMEX はセーシェルで当時非常に奇異に映った製品をリリースした。パープチェラスワップ(永続契約)である。これは満了日を持たず、ファンディングレート(資金調達率)を用いてスポット価格を追跡するデリバティブ商品だ。
伝統金融圏にはこの発明と完全に同等の物は存在しない。伝統的な先物は必ず満了日を持ち、その日付が生ヘッジやアービトラージ構造を決定づけていた。BitMEX は満了日を排除し、ファンディングレートをポジション保有コストとして導入した。技術的観点から見れば、これは無期限のレバレッジポジションを標準化し、清算・保管が可能な形にしたことを意味する。
それ以前、レバレッジを利用したかった暗号資産リテール投資家は CEX 上で「マージンスポット」を使うほかなかった。実態としては、取引所から資金を借りてトークンを購入することを意味し、手続きは煩雑でコストは不透明、清算メカニズムは原始的だった。一方で機関投資家は全く異なる方法で運用していた。proprietary trading desks(自己売買部門)、OTC 貸借、クロス取引所間アービトラージを活用していた。レバレッジは彼らのツールキットにおいて早已(すでに)標準装備だった。
レバレッジそのものは昔から存在した。パープスワップが真に変えたのはアクセシビリティ(利用容易度)だ。BitMEX は最大100倍のレバレッジを提供し、USDT を保有するだけで誰でもポジションを取れるようにした。バイナンスが2019年に参画すると、このメカニズムが世界中のリテール投資家へ広まった。取引 UI は「ロング」と「ショート」の二つのボタンに簡素化され、マージンレジオンは自動計算され、清算順序は全員に対して見える状態となった。
2021年のバーマルケッティング(牛市場)がこの転換に対する最終的な検証となった。パープスワップの取引量がスポット取引を上回ったのである。暗号資産市場における価格発見の主舞台は、スポットからパープスワップへと移動した。
この転換はしばしば「リテール投資家がパープスワップのレバレッジで食われる」と表現される。この評価は半分だけ正しい。確かにパープスワップにより高額レバレッジを用いた多数のリテールがリクイデーションされた反面、初めてリテールに対し機関と同等の条件でレバレッジベットを行うためのツールを与えた。パープスワップ以前は、たとえ市場の方向性を正確に予測しても、ポジションの最大規模はスポット取引に充てられた資金量に制限されていた。パープスワップ以降、トレーナーの保有余力は個人のリスク許容度とマージン管理にのみ依存するようになった。
より頻繁な清算は、レバレッジ民主化のコストである。これはツールの本来的な特性であり、必ずしも欠陥とは言えない。リテールと機関が同じテーブルでベットできる市場となるためには、すべての参加者に同様のリスク構造を受け入れる必要がある。
ただし、パープスワップが解決したのはレバレッジの非対称性にすぎない。仮に100倍のレバレッジが使えたとしても、アルトコインの下落を見込むリテールには適切なツールがないことに気づくだろう。大半のアルトコインにはパープスワップが存在しない。仮にあったとしても、流動性が極端に薄く、ファンディングコストが収益を飲み込んでしまうほどだ。パープスワップは主要な暗号資産におけるレバレッジと方向性の非対称性を解消したが、アルトコインの方向性非対称性と、全トークンにおける情報の非対称性という二つの未解決領域を残した。これらが次なる十年で解決すべき課題である。
ショートポジション権:方向性の暴露民主化
2023年に「あるアルトコインは下落する」と考えていたとしよう。上場直後が頂点だった L1、企業価値がファンダメンタルズから乖離した GameFi トークン、あるいはナラティブが枯渇した AI エージェントトークンなどである。そんな時、あなたはその困った現実――それを空売りする方法がほとんどない――に直面するはずだ。
CEX 上のパープスワップがカバーするのは一部の主要暗号資産に限られる。時価総額ランク50位外の大半のアルトコインには、デリバティブが存在しないか、あっても流動性が極めて低いコントラックトのみだ。オーダーブックが薄ければ、数万ドルのトレードで価格が5%動くこともあり得る。ファンディングレートがショートポジションに対して常にプラスの場合、トレーナーは8時間ごとに「ショート税」を支払う必要があり、清算閾値はポジショナーに対して極めて不利に働く。したがって、市場分析が正しくとも、流動性制約がトレーナーのアクションを蝕み、数理的にショートが魅力的でない状況を作り出す。
スポット貸借を通じた空売りは、アルトコインにおいてはほぼ存在しない。CEX がラングリフト(Long tail=長尾)トークンに対して貸借市場を維持しようとはしないからだ。流動性が不足しており、貸し出し側にとってリスクが高すぎるためである。
これがアルトコイン市場に長期的な構造的課題をもたらした。つまり、ロングオンリー(単一方向)の市場であるということだ。
ロングオンリー市場は特定の一連の均衡効果を生む。市場参加者のすべてが同じ方向へのマージナルインセンティブを持つ。プロジェクト側は価格上昇を望む。VC も価格上昇を望む。MM も價格上昇を望む(少なくともオプション行使前までは)。KOL も。メディアも。二次市場のリテールも。市場の誰もが価格上昇時のみ利益を得られる場合、ナラティブ、トラフィック、マーケティング、コミュニティ運営はすべて一つの問題に集中する。「価格をあと少しどう吊り上げるか」。これはインセンティブ構造の問題であり、道徳的問題として規定する必要はない。
さらに深い帰結として、誰も下落にベットできないとき、否定的な情報は市場に決して priced-in(織り込ま)れない。効率的な市場には、悲観派と楽観派が同一価格で勝負する必要があります。そう初めて適正価格に近づける。過去10年の大部分において、アルトコイン市場でベットできるのは楽観派のみだった。悲観派が残された唯一の選択肢は「買わない」ことだが、買わない行為は価格に何も信号を残さない。
これが@youcanshortit などのオンチェーンショートプロトコルが目指す解決策だ。あらゆるリテール投資家が、いつでも透明なコストで任意のトークンを空売りできるようにするものである。中核メカニズムを簡易化すると以下のようになる。プロトコルは貸借プールを維持し、あらゆるトークンホルダーがそのトークンをショーターに貸し出せるようにする。ショーターは CEX のブラックボックスではなく、プール内の需給によって決定される透明な金利を支払う。借り入れたトークンを売却して得たステーブルコインはプロトコル内に担保として留保される。トークン価格が上昇すればポジションは清算される。下落すればショーターの収益となる。
伝統金融において、このメカニズムは証券貸借(Stock Lending)と呼ばれ、機関投資家のみに開放された専門市場だ。暗号資産分野では、CEX がラングリフトトークンに対してこのサービスを提供する経済合理性が見いだせないため、オンチェーンで動作しリテールにも開放されなければならない。
ショート権の民主化が持つ価値は誤解されやすい。大抵の人は、これ単にリテールが価格下落にベットし、暴落から収益を上げられるようにするだけだと考える。しかしそれは氷山の一角にすぎない。ショートは数理的に困難であり、リスクも非対称であるため、ツールがあっても大半のリテールは依然として黒字をあげられないかもしれない。それが本当に変えるのはより深い部分だ。トークンがショート可能になれば、過度な楽観ナラティブはショーターによって検証され、過度な悲観ナラティブはショートカバーによって検証されるようになる。アルトコイン市場はダブルサイドのディベート(双方向の議論)の形態を呈し始める。
しかし、ロング・ショート両方のツールが揃っても、リテールには依然として根本的な問題が残る。どの価格で、いつショートすべきかがわからないという点だ。アルトコインの中長期サプライを決定する最重要変数――MM の保有量とオプションの行使価格――は依然として彼らからは見えない。これが三つ目の非対称性であり、真のラストワンマイルである。
MM 貸借情報のオンチェーン化:情報の民主化
A. MM 貸借の標準構造
なぜ MM 貸借がアルトコインの情報非対称性の核心であるかを理解するには、まずその標準構造を知る必要がある。暗号資産フィールドで数年過ごしてきたリテールでさえ、「マーケットメイカー」という言葉は聞いたことがあっても、実際の MM プロトコルがどのような外見をしているかを一度も見たことがないだろう。
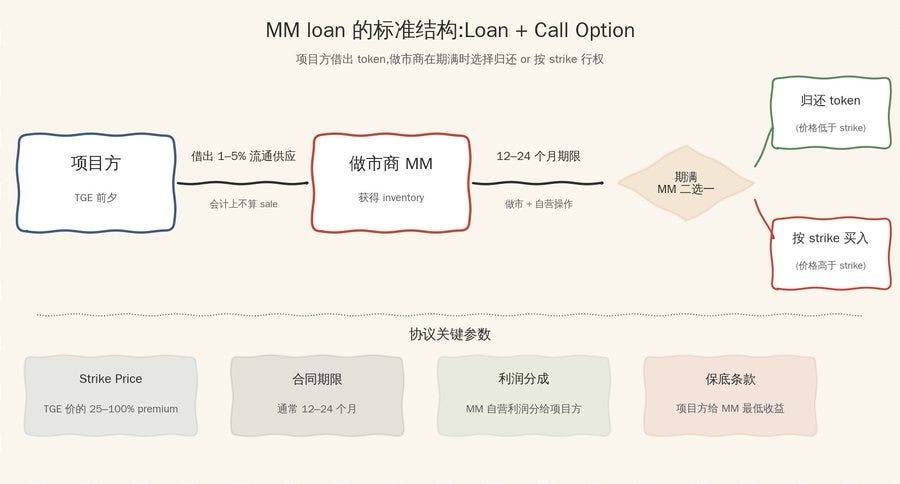
アルトコインプロジェクトと MM 間の契約は、ほぼいつも同じテンプレートに従う。貸借+コールオプション。
TGE の数日前までに、プロジェクトは MM に対し一定量のトークンを「貸借」の形で提供する。一般的にこれは流通サプライの1%〜5%に相当する。会計的観点から、「貸借」という言葉は重要だ。プロジェクトはトークンを「売却」していないため、売上高の開示は不要となる。トークノミクス文書において、これらのトークンは依然として「MM 割り当て」または「流動性準備金」と分類される。契約期間は通常12〜24ヶ月前。期限到来時、MM には二つの選択肢がある。同じ数量のトークンを返済するか、予め定められた行使価格で購入するかだ。金融用語で言えば、この買う/買わないの選択権はヨーロッパスタイルのコールオプションに相当する。行使価格は通常、TGE 価格に対して25%〜100%高く設定される。
契約には収益分配の設定、保証条項(guarantee clause)、MM 義務が含まれる可能性もあるが、根幹となる骨組みは「貸借+コールオプション」である。
この構造は双方にとって極めて魅力的だ。プロジェクトはトークンの直接売却なしに即時の二次市場流動性を獲得できる。会計上は販売とならず、トークノミクスのナラティブはクリーンなまま保たれる。MM の立場はさらに有利である。先行コストなしに大量の在庫を手に入れ、上がる権利を獲得し、下がったら損をするリスクはほぼ負わない。価格が TGE レベルを下回っても、MM は単にトークンを返済すればよく、減損損失を計上する必要はない。インセンティブは非対称だ。プロジェクトは機会コストを負担することになる。仮にトークン価格が上昇し MM がオプションを行使した場合、プロジェクトはそれらのトークンをより高い価格で売却する機会を逃すことになる。MM はすべての上昇益を獲得し、ほぼ下降リスクを負わない。これが、virtually なしのリテールがこのビジネスの実構造を理解していなくても、MM が過去数年間で暗号資産業界でもっとも儲かる業務の一つとなり得る理由である。
B. この構造がシステム的に売り逃げをどう駆動するか
契約構造を理解すれば、なぜ多くのアルトコインがロックアップ解除予定日以外にも継続的な売り圧力にさらされるのかがわかる。鍵は、各価格帯における MM の合理的選択を調べることにある。
価格が行き詰まり(行使価格)を大幅に下回ると、MM がオプションを行使する確率はほぼゼロになる。市場価格が既に0.50ドルに堕ちているのに、なぜ2ドルの行使価格でトークンを購入するだろうか。このような状況では、借り入れたトークンに MM にとって長期的な保有価値は存在しない。なぜなら最終的には返済しなければならないからである。合理的な選択は、返済前に売り、より低い価格で買い戻し、差益を確定させることだ。この「高値売り・安値買い」のサイクルごとに、MM はプロジェクトから借り受けたトークンで利益を出す。利益分配の制約を受けない部分は純粋に MM の利潤となる。
価格が行き詰まり(行使価格)に近づくにつれてインセンティブは複雑さを増す。価格が行き詰まり(行使価格)を超えれば、MM は期限到来時に借り入れたトークンを行き詰まり価格で購入しなければならず。価格上昇は MM に有利ではあるが、行使には依然としてコストがかかる。合理的な対応は、ヘッジとして事前に売却し、潜在的な行使負担を一部相殺することだ。市場視点から見れば、これは行使価格付近に不可視の供給壁を形成し、その水準を突破しようとする試みを抑圧する結果となる。
これら二つのメカニズムが複合的に作用し、アルトコイン市場で最も日常的でありながら説明が難しい現象の一つ――ロックアップ解除日とは無関係に続く、一見不規則に見える売り圧力――が生じている。リテールは価格低下を見ても、それを説明しうるロックアップイベントを見つけることができない。その理由は、売り圧力の源泉がプロジェクトや VC ではなく、プロジェクトから「借り受けた」トークンを保有する MM にあるからだ。トークノミクス文書上、これらは「流動性準備金」と分類される。しかし取引の観点からは、それらは実際に流通中にあり、絶え間ない売り圧力を生み出しているのである。
これがいわゆる「市場支配(控盤)」の構造的基盤である。あるトークンの価格が特定のレンジ内で精密にコントロールされているように見え、上昇するたびに天井にぶつかり、下落するたびに誰かが買い支える場合、背後ではおそらくオプション駆動型の MM 行動モデルが機能している。リテールはそのパラメータを見ていないだけだ。
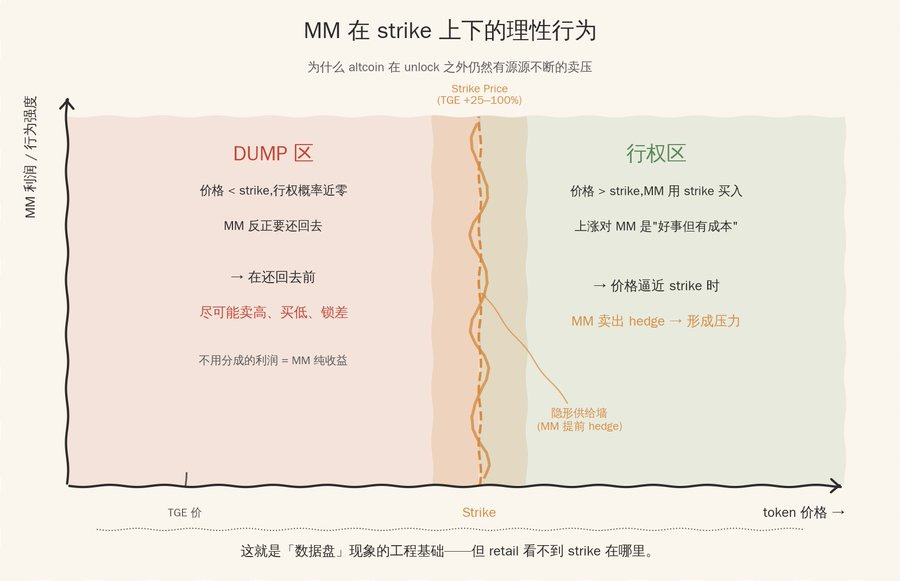 図:売り逃げメカニズムの模式図――MM が行使価格を大きく下回る局面で「高値売り・安値買い」を行い、行使価格接近局面で事前に売却を組み込むことで、ロックアップ解除とは無関係な継続的な不可視の売り圧力を生み出す。出典:WuBlockchain
C. オンチェーンで開示すべき情報は何か?
もし MM 貸借がアルトコイン市場で最も重要なブラックボックス変数であるとみなすなら、次の問いは「どのような情報を開示すべきか」ということになる。
すべての細部を公開する必要はない。MM の quotation algorithm(価格提示アルゴリズム)とリスキー・マネージング・パラメータ(リスク管理パラメータ)は彼らの α(アルファ/超常収益源)の一部であり、それらをオンチェーンに置くことは事業モデルを破壊し兼ねない。開示すべきは、MM の proprietary algorithm(独自アルゴリズム)を曝露せずに、リテールの価格期待に直接的影響を与える最小限の情報セットである。具体的には、貸出トークン量と関連ウォレットアドレス、契約期間、行使価格、ロックアップと返済スケジュール、利益分配メカニズム、ならびに保証条項と違約条項だ。
これら六つの項目を組み合わせることで、リテールに十分な情報が提供され、標準的なファイナンス分析手法を用いて各価格帯における MM の合理的な反応を推測可能となり、現在のブラックボックスをモデル化可能なサプライカーブへ転換できる。MM の具体的な取引行動自体は α に含まれ、開示の必要はない。開示すべきは、その行動を駆動するインセンティブのパラメータである。
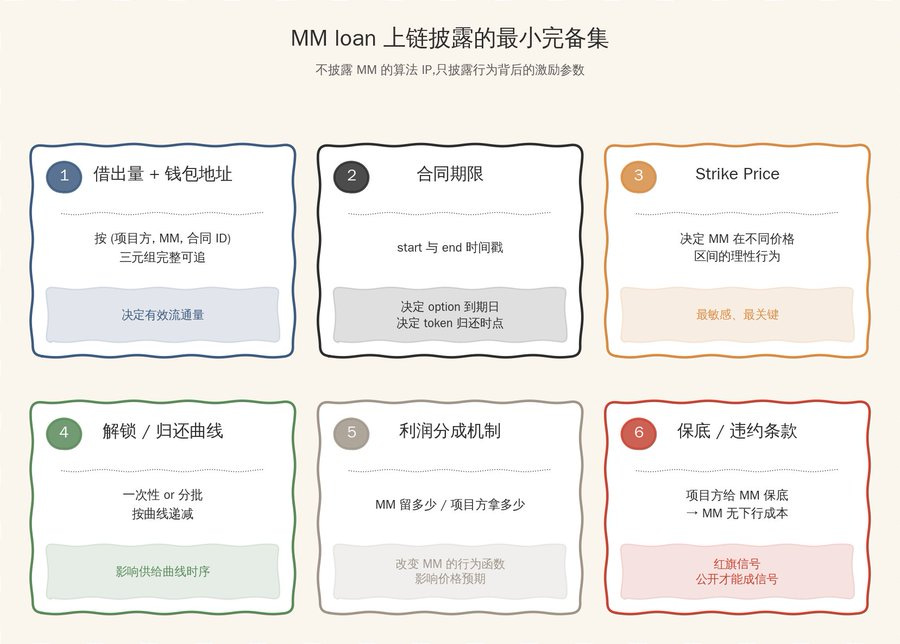 図:オンチェーン開示すべき六つのフィールド――貸借量とアドレス、契約期間、行使価格、ロックアップと返済計画、利益分配、保証と違約条項。出典:WuBlockchain
技術的実装は複雑ではない。標準化されたスキーマ、毎回のトークン貸借をオンチェーンレジストリに記録することを求めるスマートコントラクト、アナリストが照会可能なインデックスサービスといった要素は、数百行の EVM コードで構築可能だ。真の課題は技術ではなくイノベーションではなく、インセンティブだ。どうやってプロジェクトと MM をしてこれらの情報をオンチェーン化させるか。これが次節で論じるべき主題である。
D. 開示実施後、アルトコインエコシステムには何が起こるか?
この種の開示が現実に持ち込まれれば、アルトコイン市場には即座にいくつかの変化が生じる。
売り圧力の構造が解析可能になる。トークノミクス文書上で報告されている「流通供給量」が、MM への貸出トークン量と初めて切り離される。リテールは直接計算できるようになる。
報告済み流通供給量 + MM 貸出トークン量 = 実際の売却可能サプライ
行使価格が公開されれば、行使価格周辺での価格変動は市場によって事前に priced-in(織り込ま)れるようになる。行使価格はアルトコインテクニカル分析における新たなキーレスベルとして固定され、株式市場における「機関投資家のコストベース」と類似するが、より精密だ。なぜならそれはスマートコントラクト上に明文で記述されているからである。Shortit のようなショートツールと組み合わせることで、リテールは初めて行使価格を軸としたシンメトリカルなポジション構築が可能となる。
説明責任が執行可能になる。今日、トークンが急落した際、プロジェクトはこれを「市場原理によるもの」と主張でき、MM はこれを「パッシブヘッジによるもの」と主張できる。しかし開示されれば、MM ウォレットからのあらゆる送金出力は公開契約に対応し、あらゆる投げ売りは特定のプロジェクト-MM のペアに帰属可能となる。評判コストが初めて MM の意思決定関数に取り込まれる。プロジェクト側ももはや「チーム側に売り圧力は存在しない」「我々はトップクラスの MM と提携している」という二つの主張を同時に掲げられなくなる。開示後は、二者択一のいずれかを選ばねばならない。
最も重要なセカンダリ(二次)エフェクトは「透明性プレミアム(Transparency Premium)」の登場だ。あるプロジェクトが強力な開示を始めれば、開示を拒否するプロジェクトは worst-case scenario(最悪シナリオ)であると見なされる。プロオブレジーズ(立証准备金)に類似する動きだ。リテールは、開示しないプロジェクトが多額のトークンを貸出し、低い行使価格を設定し、寛大な保証条項を提供していると想定し、それに応じてバリューアセスメントを割り引く。したがって、開示はコストからシグナルへ、自己規制から評価プレミアムを得るツールへと変貌する。これが、あらゆる開示メカニズムを持続可能にする内的インセンティブだ。これはコンプライアンス圧力によって駆動されるのではなく、市場によるプライシング圧力によって駆動される。
もちろん、上記で述べたのはすべて理想的なシナリオである。実際には、実施は極めて困難を極めるだろう。
三つの力が収束した後のアルトコイン市場
レバレッジ、方向性、情報。前述の節で論じた三つの非対称性は、過去10年間で三種類の異なるプロトコルによって解決されてきた。この三つのデモクラティゼーションの波を一緒に考察すると、新たな市場構造が浮かび上がってくる。
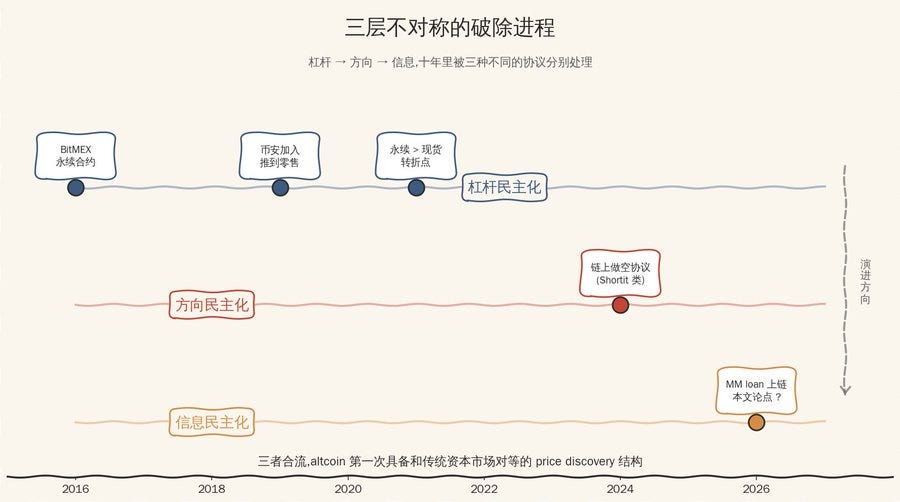 図:レバレッジ・ショート・情報の三つの民主化が収束した後の新しいアルトコイン市場構造。価格発見が「ナラティブ+流動性」から「情報+期待」へシフトする様子。出典:WuBlockchain
レバレッジの民主化は、リテールが市場の方向性を正確に捉えた際にベットを拡大できるようにした。ショートの民主化は、価格下落を見込んだ際にポジションを持てるようにした。情報の民主化は、リテールに初めて「どの価格で、いつベットすべきか」を教えてくれる。これら三つが揃って初めて、リテールはようやく機関投資家と同じテーブルで競争しうる完全なツールキットを手中にする。
三種のツールが整えば、価格発見メカニズムそのものの変容も始まる。
アルトコインにおける価格発見は長年、二つの要因によって主導されてきた。一つはナラティブ――つまりどの物語が最大の注意を集められるか。もう一つは流動性――誰が最大の資金を投じて価格を特定の水準まで引き上げられるか。これらの三つの民主化以前、両者は常にプロジェクト、VC、MM の間での調整により制御されていた。リテールは常にナラティブの受け手であり、流動性の提供者であった。前者が彼らに「何を購入するか」を決めさせ、後者が「いつ他人が投げ売りしてくるか」を決めたのである。
これら三つの非対称性が壊れると、価格発見の中核的な駆動力は「ナラティブ+流動性」から「情報+期待」へ転換する。リテールはもはや KOL による叫び声やチャートだけを眺めるのではなく、読解可能な MM 契約開示資料、透明な貸借プール、そしてモデル化可能なオプション行使価格の体系を目にできるようになる。ナラティブは引き続き存在し続けるだろうが、もはや単独で価格を動かすことはできなくなる。情報が即座に、ナラティブが生み出すバブルに価格を付けることになる。
留意すべきは、これがプロジェクトと MM 間の調整空間を完全に消滅させるわけではない点だ。熟練したプレイヤーは依然として新たな戦略を見つけ続けるだろう。例えば、オプション構造をオフチェーンのサブプロトコルへ分割したり、マルチレッグ(複数階層)デリバティブを用いて行使価格を分散させたり、DAO ガバナンストークンを用いて直接のトークン貸借に代えたりする。開示規則が進化すればするほど、新たな回避方法が創造される。これはあらゆる金融市場において自然な成行きである。
ただし、こうした調整の限界コストは顕著に上昇する。現在、プロジェクトと MM がリテールを害する契約を設計する際の限界コストはほぼゼロである。誰も見ることができないからだ。開示後、市場は過剰なまでの攻撃的な条項を識別し、それに正当な価格を付ける。契約設計そのものが公開ゲームへと化する。談合が完全に消え去ることはないだろうが、そのリターンは劇的に減少する。
さらに重要なセカンダリエフェクトは、市場参加者の構成が入れ替えられることだ。
序論で議論された MOVE が良い具体例である。しかし過去三年間、類似プロジェクトはアルトコイン市場の新規供給量の大部分を占めてきた。それらのコアなビジネスモデルは「低流通供給量+高い FDV(完全希薄評価額)+積極的な MM 介入+ナラティブ駆動のラップアップ(価格吊り上げ)」である。開示メカニズムのもとでは、それらは直ちに実際のサプライカーブに基づいて再プライシングされ、存在根拠そのものを失うことになる。これらのトークンが市場から退出すれば、アルトコイン市場全体のバリュエーションベースラインは顕著に引き下げられるだろう。
実際のユースケースが存在し、自ら進んで開示し、オンチェーン MM を採用するプロジェクトは、評価プレミアム、より安定したリテールホルダー層、そしてより長い市場ライフサイクルを手に入れることになる。そのようなプロジェクトは現時点では少数ではあるが、開示メカニズムは二次市場側でそれらに対しポジティブフィードバックを発生させ、数を指数関数的に増加させるだろう。
新たなタイプの参加者も出現する。オンチェーン MM プロトコル自体である。MM に関するすべての重要パラメータがオンチェーンに記録されることを余儀なくされれば、MM の役割は部分的にプロトコル化される。スマートコントラクトのみで駆動される「アルゴリズミック MM」が台頭するだろう。プロジェクトは公開されたスキーマに基づいてパラメータを設定し、コントラクトが MM 業務とトークン返済を自動実行する。これにより、GSR や Wintermute といった企業が担っていた仲介レイヤーが取り除かれる。MM 業務は「リレーションシップ駆動+情報非対称性」から「プロトコル駆動+標準化」へと転換し、最終的にアルトコイン MM 業界の産業構造そのものを再構築することになる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 吴说区块链