Strategyが市場救済に16億ドルを投じ、優先株STRCの買い戻しクローズドループは流動性の試練に直面か?
著者:Jeff Albus、Unchained
翻訳:TechFlow
TechFlow解説:TechFlow解説:MicroStrategy(現在の名称はStrategy)が設計した年利最大12%の優先株STRCは、公開市場でプレミアム価格の新規発行を行うことで、ビットコイン継続購入のためのドル資金を絶えず供給することを目的としていた。しかし、5月にSTRCが額面100ドルを下回って以来、この資金調達ルートは完全に停止している。株価を再び100ドルに戻すため、同社は7月末から大規模な買い支えを開始し、既に16億ドルを投入してきた。この買い支え合戦により、同社が優先株を購入する毎週の出費はビットコイン購入額の実に9倍に達し、さらにMSTR株や場合によってはビットコイン自体を売却して補填せざるを得なくなった状況となっている。買い入れ枠がほぼ枯渇しようとする中、この自己循環型モデルはいったいあとどのくらい保つだろうか?
記事のメイン画像:マイケル・サイロが舵を取るMicroStrategy(Strategy)は、現在、優先株と普通株の間での資本運営のバランスに直面している。
同社の継続的なビットコイン購入計画に資金を供給するため、MicroStrategy(現:Strategy)は年に最大12%の配当を支払う高収益優先株であるSTRCを精心設計した。当初の設計では、STRCが市場で額面100ドル以上で取引されている場合、同社は新規株式を引き続き発行でき、投資家に対して隔週で配当を支払い、集めた現金をすべてビットコイン購入に充てることが可能だった。
しかし、この資金調達装置は5月中旬以降、完全に停止状態に陥っている。
6月下旬、STRCは一時的に歴史的低値となる74.57ドルまで下落し、100ドルという基準額面に対して約25%の大幅なディスカウントとなった。この核心的な資金調達媒体を救済するため、Strategyは7月下旬から犠牲を顧みない毎週の買い支え行動を開始した。同社の毎週規制開示文書の統計によると、Strategyはこれまでに証券市場にてすでに16億ドルを投じて買い支えを実施してきた。火曜日の終場時点でSTRCは99.90ドルで引け、目標価格の100ドルには僅か10セント及ばない状況だ。
先週はStrategyの歴史上最も強力なSTRC買い入れを行った週間となった:単週の買い支え支出額は1億9240万ドルに達し、同時に実施されたビットコイン購入費用(約2100万ドル)の正確に9倍であった。同社の規定方針によれば、STRCが確実に100ドル水準に落ち着くまでの間、同社は市場において新しいSTRCを株式を1株たりとも新規発行しない。
買い入れ資金は何処から来るのか?キャッシュプールはどれほど持ちこたえられるか?
さて、この莫大なコストを要する買い支えサイクルは現金を枯渇させているのだろうか?
答えはこうだ。現金は依然として底を見えていないものの、時間的余裕は急速に狭まっている。
現在、取締役会が承認している優先株買い戻し予算は、先週のような週約2億ドルの調達ペースが続けば、約2週間で完全に枯渇する見通しだ。もちろん、取締役会は9月のように再度決議を行い、買い戻し権限枠をより大きな規模へ倍増させる完全な権利を有している(これまでにも10億ドルから20億ドルへと倍増された経緯がある)。
より現実的な制約はキャッシュ残高にある。先週のキャッシュ消耗ペースが維持されれば、同社が現在保有する流動性資金は3週間余りしか持続しない。注目すべきは、Strategyがこの巨額の買い支え資金を支払い得ている主要経路が、証券市場におけるMSTR普通株の継続的な新設発行・売却、または過去にMSTRを売却して蓄積されたキャッシュプールの活用にあるということだ。MSTRの二次市場における流動性と株価が堅調を維持している限り、同社は引き続き株式売却による資金調達を続けることができる。
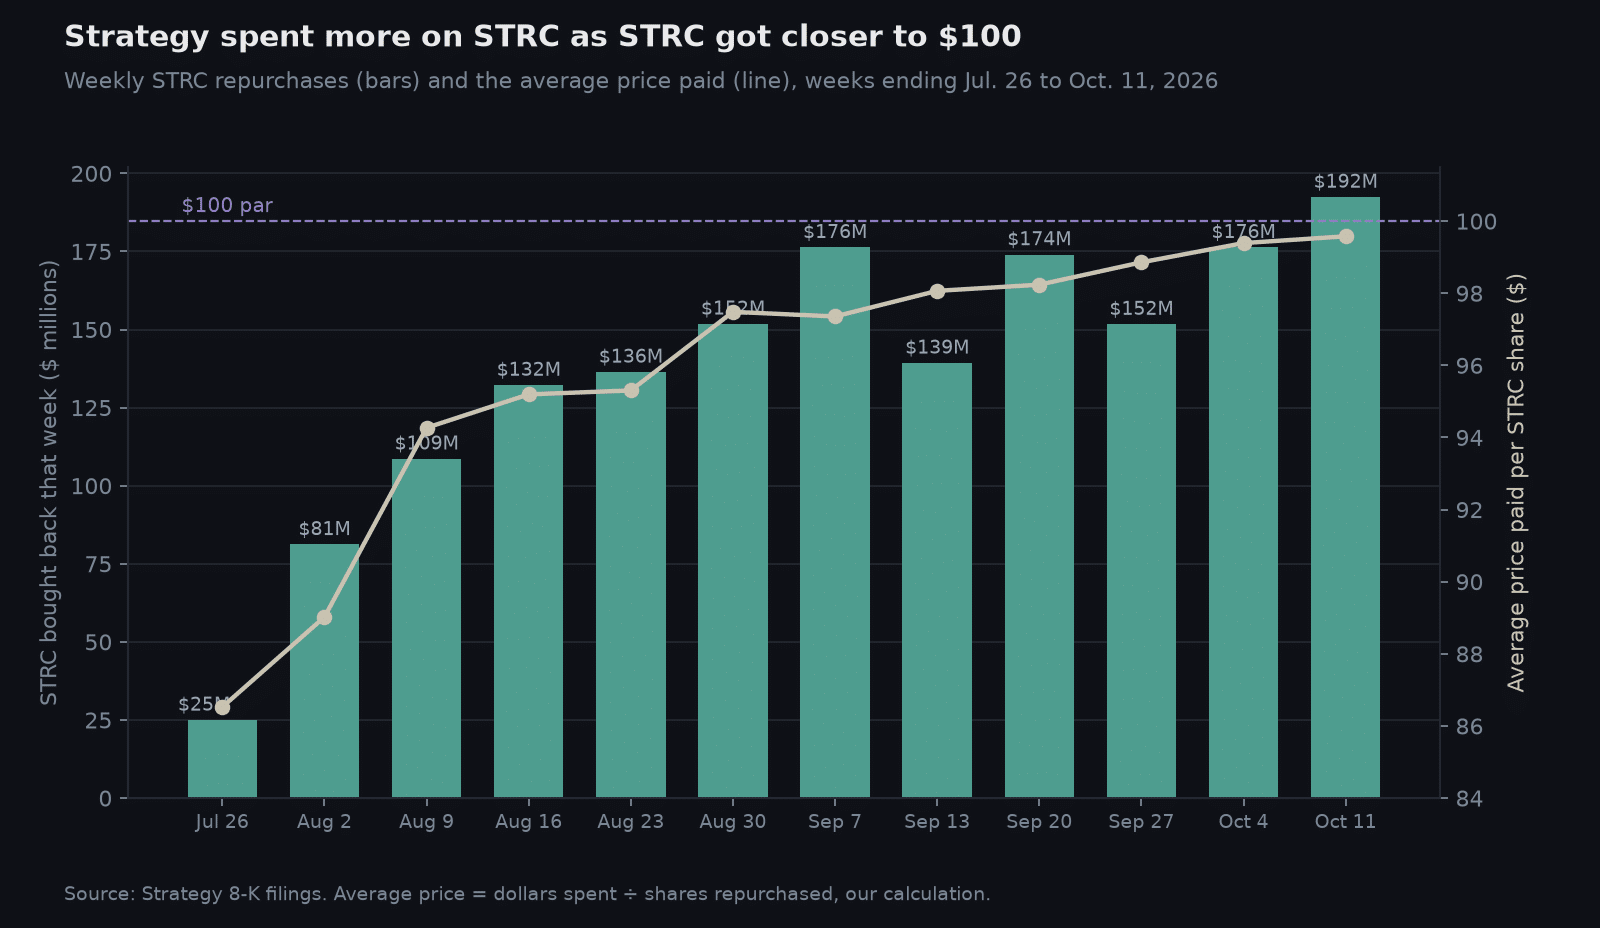
図表:7月以来のStrategyによる毎週のSTRC買い戻し額と、STRC市場価格の上昇軌道を比較したものである。
ビットコインへのレバレッジツールから、巨額の資金注入が必要な重荷へ
Strategyが世界でビットコイン保有量が最も多い企業へと成長できた背景には、二つの柱から成る基本ストーリーが存在する。第一に、米ドルは長期間を通じて継続的に下落圧力がかかること、第二に、世界の資本市場が規則遵守が可能で高レバレッジ特性を持つビットコイン投資ツールの切実な需要を抱えていることである。これを受け、同社は相次いで複数の優先株製品を投入し、永続的なビットコイン購入サイクル(フィWheel/循環エンジン)の構築を図ってきた。
しかし現在、STRCは同社が巨額の資金を注ぎ込まなければ支えきれない重い負担へと姿を変えている。
過去数カ月の間、MSTR株の売却によって調達された大半の資金はビットコイン市場には流れず、すべてSTRCの買い戻しと消却に充当された。実際、今年夏には十分な買い戻し資金を捻出するため、同社は一時保有ビットコインの一部売却を余儀なくされた時期すらあった。
純粋な財務精査モデルの観点からすれば、MSTR普通株の市場取引価格が約131ドルを上回り続ければ、高額でMSTR株を発行して低額でSTRCを買い戻し消却する行為は、一株当たり純資産価値(NAV)の次元において既存のMSTR株主に実質的な希薄化をもたらさないことになる。
しかし投資論理および資本構造の面で見れば、この手法は極めて微妙な質的変化をもたらしている。それは、ビットコインに対するMSTRの弾力的なレバレッジを実質的に低下させつつある点だ。元々ビットコインの積極的買込みに使用されていた資本エンジンは、今や内部で発生する優先株のディスカウントを修正するための財務的応急措置に埋没しつつある。
買い支えオペの詳細と市場依存リスク
Strategyは第2四半期決算報告書の中でSTRC支援戦略を明らかにした。「STRC価格が100ドルを下回る間は同社が継続的に介入し、『ディスカウント率が大きい場合には調達規模を拡大し、価格が額面に近づけば段階的に縮小していく』」という方針だ。
7月下旬の初週、同社の参入は比較的抑制的で、証券市場において平均約87ドルで2500万ドル分のSTRCを取得したに過ぎなかった。しかしその後、価格上昇に伴って毎週発行される買入金額は指数関数的に膨張した。先週、Strategyの買い戻し平均価格は99.58ドルに達し、同社が定義する目標範囲である99~100ドル領域に完全に進入した。
この継続的な大口仕入れは、Strategy自身をSTRC市場における最大の絶対的な流動性供給者にさせた。暗号通貨マーケットメイカーであるKeyrockのオンチェーンおよび注文簿監視データによれば、9月のSTRCの週間総取引量のうち、Strategyの自己売買による買い戻しが占める割合は5分の1から4分の1(20%~25%)にも上っていた。
Keyrockは明確に指摘している。現有データでは測定不可能だという。Strategyが100ドルの目標達成後、買い支え用の底割資金を引き揚げた時点で、市場に残る真の独立した買い支えボリュームは果たしてどれほど残るのであろうか。もし外部からの買い手が弱まり、STRCが再びアンカーを外れて額面を下回れば、この数十億ドル規模の自己救済サイクルは強制的に再開せざるを得なくなるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @Unchained_pod