キャッスル・ラボズ リサーチレポート:ソラナがフルスタック・オンチェーン・エコノミーを構築、コンシューマ向けアプリケーションからRWA飛輪へ
著者:Noveleader、Castle Labs
翻訳:TechFlow
TechFlowの導入:市場では、Solanaの巨額のアプリケーション収益が短期的な注目を集めるMemeフィーバーに依存しており、熱が冷めればすぐにゼロになると考えられてきた。しかし、Castle Labsの最新深度レポートは、Solanaにおけるコンシューマーアプリが堅固な収益ベースラインを確立していることを指摘し、80%超のカテゴリ定着率を維持するだけでなく、この勢いをレンディング、パーペチュアル契約、および現実世界資産(RWA)などへのフルスタック金融インフラへと深く伝導しつつあるとしている。過去1年間、SolanaのRWA規模は600%超の急増を記録し、実物の利付資産とレバレッジ循環を通じてパブリックチェーン間の競争構造を再構築している。

図表:過去30日間の主要パブリックチェーン及びトッププロトコルのアプリケーション層収益比較。Solanaは1億9310万ドルで圧倒的に先行。
ローリング30日間において、Solanaは約1億9310万ドルのアプリケーション層プロトコル収益を発生させ、最も近い競合であるHyperliquid(8650万ドル)のほぼ2倍となり、続くのはイーサリアム(5380万ドル)および伝統的なフィンテック大手Robinhood(3460万ドル)であった。
この顕著な先行優勢は主にコンシューマーアプリによるもので、Solanaのアプリケーション層収益の約80%を占め、トークンローンチプラットフォーム、トレーディングターミナル、コレクションマーケット、ウォレットアプリなどが含まれる。残りの20%は分散型取引所(DEX)、分散型レンディング、その他のコアDeFiプロトコルから生み出されている。
しかし、この収益構造は暗号資産業界において頻繁に疑問視されてきた。批評家は、これが本質的に投機目的のMemeコイン取引量に対する手数料徴収であり、その取引量が完全にナラティブ(物語)によって牽引されていると指摘する。そのため、ユーザーの注目が失われれば取引量と手数料が急速に消失すると市場では一般に考えられている。この仮説の有無を検証するため、本レポートではSolanaのコンシューマーアプリ収益の実質的な持続性とレジリエンスを詳細に評価する。
次にコンシューマーアプリ層の枠を超え、Solana上で急速に構築されつつある多様なインフラカテゴリとその成長軌道を横断的に分析する対象とする。ここではレンディング市場、DEXマトリックス、そして過去1年でSolana上で爆発的に成長した現実世界資産(RWA)が含まれる。
Solanaのコンシューマーアプリは脱却速度に達した
Solanaは非常に高いスループットを備えたブロックチェーンネットワークであり、オンチェーン取引を極端に高速、低コスト、かつ円滑にする。これはコンシューマーアプリを引き付ける中核的な基盤であり、これらのアプリは極めて高頻度な取引需要を生み出すため、ニアリアルタイムかつ超低遅延のユーザーインタラクション体験に強く依存している。さらに、スタートアップチームは流動性が豊富で実需が蓄積された活発なネットワークにデプロイすることを望んでおり、Solanaはこの条件を完璧に満たしている。
現在Solana上のコンシューマーアプリは主に3つのマトリクスに分類できる。ローンチプラットフォーム、専門トレーディングターミナル、モバイルウォレットである。

図表:Solanaコンシューマーアプリのカテゴライズ生態マップ。ローンチ台、トレーディングターミナル、ウォレットを含む。
ローンチプラットフォームは今やアプリケーション層収益の最大セグメントを形成しており、その中でPumpFunが決定的な地位を占めている。PumpFun単独で過去30日間でローンチ業務から約3900万ドルの収益を生み出し、Solana全体のアプリケーション収益の20%を独占している。
実際、Solanaはすでに大ヒット消費アプリを孵育するための全技術要素を早期に具備していたが、2024年1月にPumpFunが正式にローンチして初めて、大量の新規ユーザーがオンチェーンに流入した。
同アプリは単なるアセットジェネレーターであるだけでなく、ネイティブ配布層として機能し、すべての新規ローンチアセットの即時マッチングを促進した。Solanaの高スループットアーキテクチャにより、現時点までに同ネットワーク上で2000万以上のMemeコインが作成され、アプリケーション層収益の雪だるま式成長を駆動する中核原動力となっている。

図表:PumpFunの累計トークンローンチ総数と主要指標の急騰カーブ。
それに続くのは、Axiom、Fomo、GMGN、Phantomなどを擁する専門トレーディングターミナルとモバイルウォレットのマトリクスである。これらのプロダクトの最も重要な参入障壁は、トラフィックエントリーポイントの分配権(Distribution)を確実に掌握している点にある。これらはソーシャルトレーディング、オンチェーンパーペチュアル(Perps)、予測市場をシームレスに同一インターフェースへ統合し、中核の取引ツールの手数料に加えて、暗号生態系において最も利益豊かなビジネス領域へ進出した。
これはこれらの繁栄が孤立した存在ではなく、強いエコシステムネットワーキングエフェクト(溢流効果)を生み出し、継続して新規資金を下層プロトコルへ導入していることを示唆する。例えば、Fomoアダプターはプラットフォーム内の買い注文を自動的に動的ルーティングし、Solana上で流動性が最も豊富なDEX(RaydiumやMeteoraなど)やJupiterなどのアグリゲータープロトコルへ送る。
PumpFunの発展初期、仮想通貨がある程度の時価総額カーブに到達すると卒業(Graduate)し、Raydium上に常態化された流動性プールが形成されていた。しかし2025年3月、PumpFunは自立運営のPumpSwapをローンチし、収益源をさらに拡大した(過去30日で1500万ドルの収益を獲得)。なぜなら、取引スリッジとスワップ手数料こそがまさに目に見える利益の大頭だからである。
PumpSwapの戦略的措置はローンチプラットフォームの普遍的な野心を明確に反映している。アセットの発行から第2次流通までのライフサイクルを完全に掌握し、アセットの時価総額の上昇に伴い継続的に収益化すること。
逆に、下層DEXもまたローンチ側事業を掌握することに強い関心を示している。なぜなら、新規コインの絶え間ない誕生が取引手数料の永続的な源泉となるからだ。これが私たちがSolanaエコシステムの中で集中的に目撃する垂直統合である。
2025年4月、SolanaのトップDEXの一つであるRaydiumはLaunchLabをローンチした。これはボンディングカーブに基づく下層ローンチエンジンであり、サードパーティ開発者はその上で独自の特徴を持つローンチプラットフォームを構築でき、成熟したトークンをシームレスにRaydiumの流動性プールへ移行できる。
2026年9月、革新的プロジェクトStonkFunはそのローンチアーキテクチャをLaunchLabへ全面的に移行した。StonkFunが急成長した理由は、より柔軟なターゲットアセットアンカー機構(米株などの実物資産など)を導入し、トークン作成者が各取引でカスタム税率を設定できる点にある。徴収税は自動でオンチェーンで実物株式を購入し、Memeコイン保有者に分配される。このフラインホイールにより、ユーザーはMemeへの投機と同時に実資産の配当エクスポージャーを直接的に獲得し、Solana上のRWA保有者ベースとオンチェーン規模を大幅に押し上げた。

図表:Raydium LaunchLabおよびStonkFunの革新的なアセットローンチと税制フラインホイールモデル。
これらのトップスタープロトコルに加え、トレーディングカードゲーム(TCG)市場のCollector Cryptは今年、月平均で800万ドルの手数料収益を生み出し、Solanaエコシステムが純粋なMeme投機以外にも活発に展開する多様なコンシューマー商業図景を鮮やかに示している。
コンシューマーアプリ収益はどれほど堅牢か?
前述の通り、批評家はコンシューマーアプリ収益が注目の泡像に大きく依存しており、持続可能性に欠けると考える傾向がある。この論点を科学的に検証するため、以下の3つの核心テスト维度を設定した。
1. 収益ベースライン(The Floor):過去1年の期間内において、毎週のコンシューマーアプリ収益の下落底値はいくつか?
2. アプリ定着率(Retention):昨年Solanaをリードしたトップアプリは、現在でもなお支配的立場を保っているか?
3. 競争環境(Competitive Landscape):トップアプリが流出したシェアは、他のSolanaネイティブチームへ内部移転されたのか、それとも他パブリックチェーンへ完全に流出したのか?
私たちは2025年10月から2026年10月の丸1年分の完全なオンチェーンデータをもとにバックテストを実施した。
テストデータによると、Solanaのコンシューマーアプリ週次収益は1350万ドルから4260万ドルの間で変動し、中央値は1820万ドルで安定している。この堅固なベースラインを維持する最大の要因は、引き続きPumpFunの高頻度かつ粘着的な収益である。以下に示す通り、図表上部の赤い変動域は主にミドル・ロングテールの軽量アプリによって構成されている。2026年第3四半期には、StonkFunなどの革新产品の牽引を受け、全体としてのコンシューマーアプリ収益が再び加速度的な突破を迎えた。
これは最初の質問に十分に応えている。Solanaのコンシューマーアプリ収益はサイクルの試練を乗り越え、極めて堅実で不確実性の低いキャッシュフローベースラインを形成している。
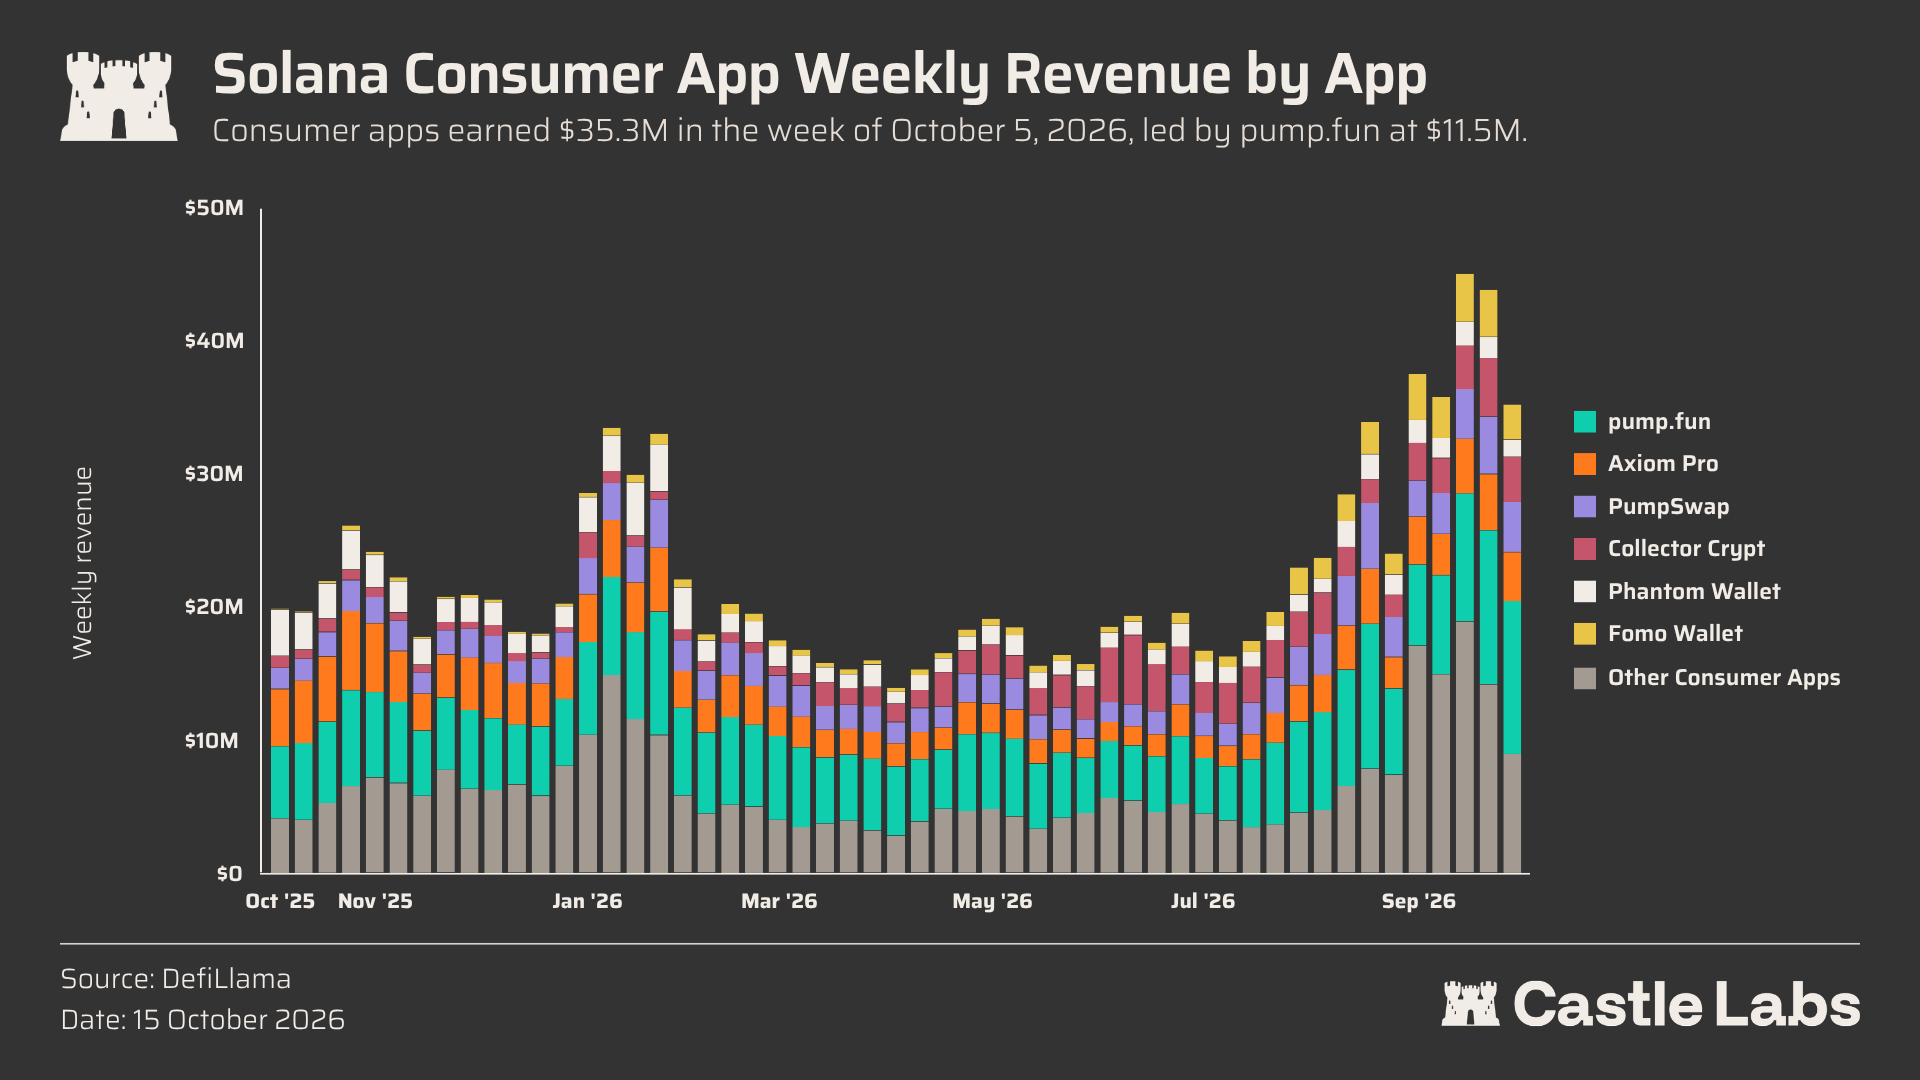
図表:2025年10月から2026年10月Solanaコンシューマーアプリの週次収益全体図と基底分解。
アプリ定着率に関して、私たちは2025年第4四半期にトップ10に入ったコンシューマーアプリを追跡した。当時、これら10アプリは単四半期で2億1170万ドルの収益を創出。2026年第3四半期に至ると、それらの総収入は2億6130万ドルまで増加し、しかもそのうち8アプリが依然としてトップ10リストに安坐している(PumpFun、Axiomを含む)。
より積極的なシグナルは、トップ集中度の健全な希薄化にある。上位3アプリの収益貢献比率は2025年末の64%から段階的に改善され、現在は50.2%となった。これは市場が新興プロトコルに絶えず十分な発展機会を与えていることを示している。その中でも最も輝かしい新星がStonkFunで、9月単月で2700万ドルの収益を創出した(同期間PumpFunは4600万ドル)。
StonkFunの注目度が最近やや後退したものの(7日平均日次収益は約49万ドルで、230万ドルのピーク比21%)、これもまた一つのパターンを再確認するものである。新しいプロダクトはSolana上で急速にバブルアップしコールドスタートを完了できる。注目は最終的に後退するものの、より高い定着水準の常态を築き上げるのである。
総合すれば、Solanaのコンシューマーアプリ収益は強力な持続可能性と拡張動力を備えている。それは単なる高サイクル型の泡像ではなく、市場の実際の需要を絶えず捉える強力なレジリエンスを具備しており、Solanaを現在のWeb3分野において最も活力ある新製品試験場たらしめている。
成熟度の試練:Solana DeFiの深層的進化
伝統的なDeFiは現時点でSolanaアプリケーション層収益の最も核心的な源泉ではないものの、驚異的な速度で新しい金融プリミティブ、特に現実世界資産(RWA)と融合せつづけている。このプロセスを客観的に提示するために、過去30日間にわたりSolanaとEthereumの各DeFi細分カテゴリの成長率を横断的に比較した。
相対的に柔軟なベースと高効率のおかげで、SolanaのDeFiカテゴリのほとんどがEthereumを上回る成長率を記録した。ただし、合成ドル(Synthetic Dollars)およびイールド(Yield)セクターにおいてSolanaは部分的な調整を示し、これは主に该类インフラの体積がまだ相対的に未熟であるためである(例:イールドトークナイズプロトコルExponentのロックアップ量が短期間で変動するなど)。
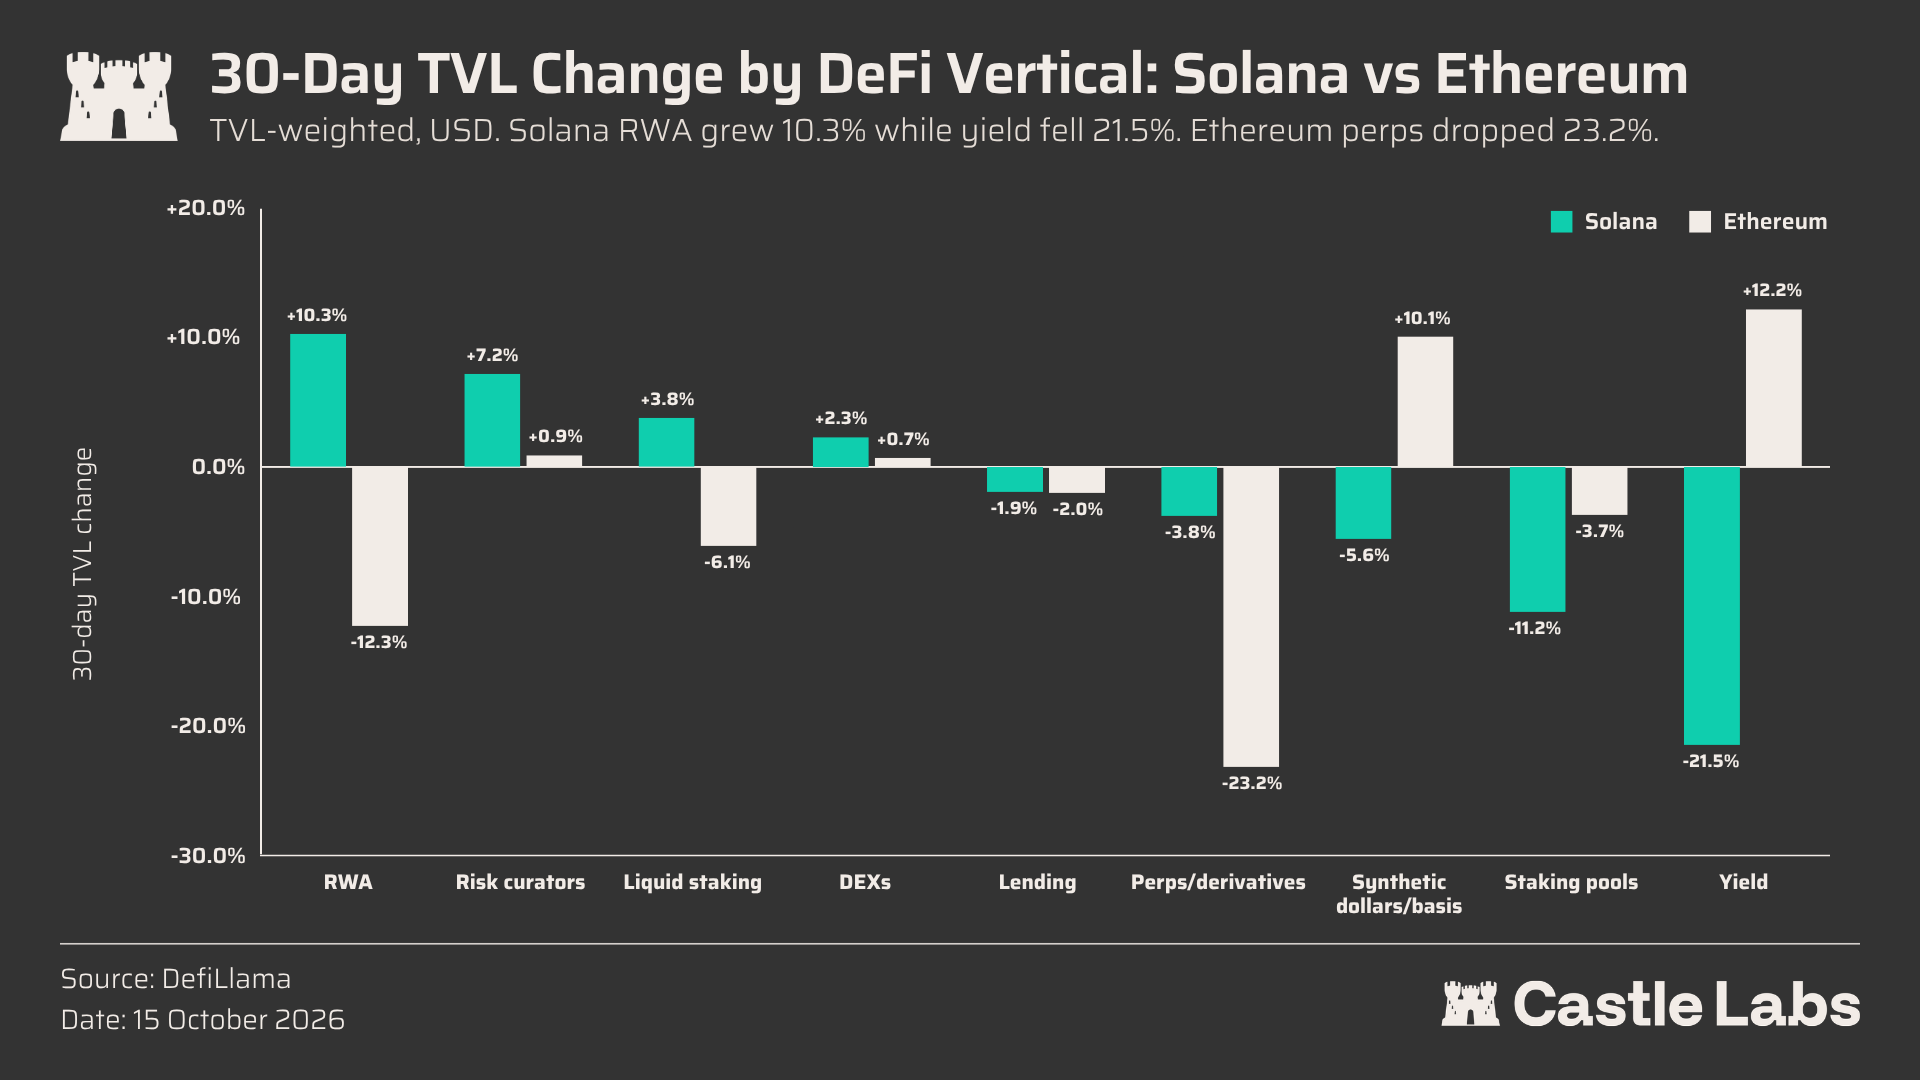
図表:過去30日間SolanaとEthereumの主要DeFiセクター成長率の横断比較。
伝統金融の視点から、レンディングは金融システムの成熟度を最もよく体現する基盤資産であり、実体のハードアセットを担保として必要とし、システム安定性とユーザー長期的定着に対して極めて高い要件を満たす必要があるためである。
現在、Solanaのレンディング市場はJupiter LendとKaminoの二強が並ぶ状態にあり、両者は全く異なる発展経路を歩んでいる。レンディングプロトコルの核心的なレバレッジを理解するために、まずEthereum上の成功モデルを分解する。
Ethereumにおいて、レンディングTVLはSolanaの11倍であり、その膨大なレンディング需要は本質的に3つの核心的な下層アセットによって牽引されている。
1. 流動性ステーキングトークン(LSTs);
2. イールド付きステブルコイン(Yield-bearing Stablecoins, YBS);
3. Pendle PT元本トークン。
前者2つのアセットは原生のイールド属性を持ち、PTアセットは満期の固定収益をロックする。ユーザーはこれらのイールドアセットを担保として基礎アセットを借り入れ、再度イールドアセットを購入する循環ステーキングレバレッジ(Looping)戦略を用いる。下層アセットの収益率が借入金利を継続して上回っていれば、巨額の裁定利益を生み出せる。
この循環レンディングはレンディングプロトコルに莫大な実際の借入需要をもたらし、プロトコル総収入と預金者のベンチマーク年率還元を押し上げた。
Solanaは発展したLST體系を持つ一方で、スケール化したイールドステブルコイントークンおよびPTアセット面では過去遅れをとっていた。しかし現在、KaminoとJupiterはこの短板的補填に全力を尽くしている。
現在Solana上のイールドステブルコイントークンの流動性は主にUSDeとUSDYに由来し、両者の合計供給額は6億3500万ドルを超える。うちUSDeはJupiter Lend(3億1300万ドル)とKamino(1億9000万ドル)に深く沈殿しており、sUSDeを対象としたインセンティブメカニズムを通じて、Solanaレンディング市場の初輪レバレッジフラインホイールを起動させた。
PTアセット面では、KaminoはChainlink CCIPを統合することでクロスチェーン元本トークンの導入とレバレッジ循環を実現した。同時に、SolanaネイティブのPendle類プロトコルであるExponentも700万ドル以上の預金規模を貢献した。イールドと元本トークンがSolana上でスケール効果を形成すれば、全网レンディング深度の天井を根本的に開放する。
注目すべきは、Solanaレンディング市場が近年新たなマクロ調整に直面していることだ。新たに通過した二重デフレレーション提案(Double-Disinflation Proposal)はSOLの純インフレ率を段階的に引き下げ、つまりLSTの原生ステーキング年率還元も連動して低下する。レンディングの吸引力を維持するため、市場借入金利は引き下げられざるを得ず、預金端収益を圧縮する結果となる。
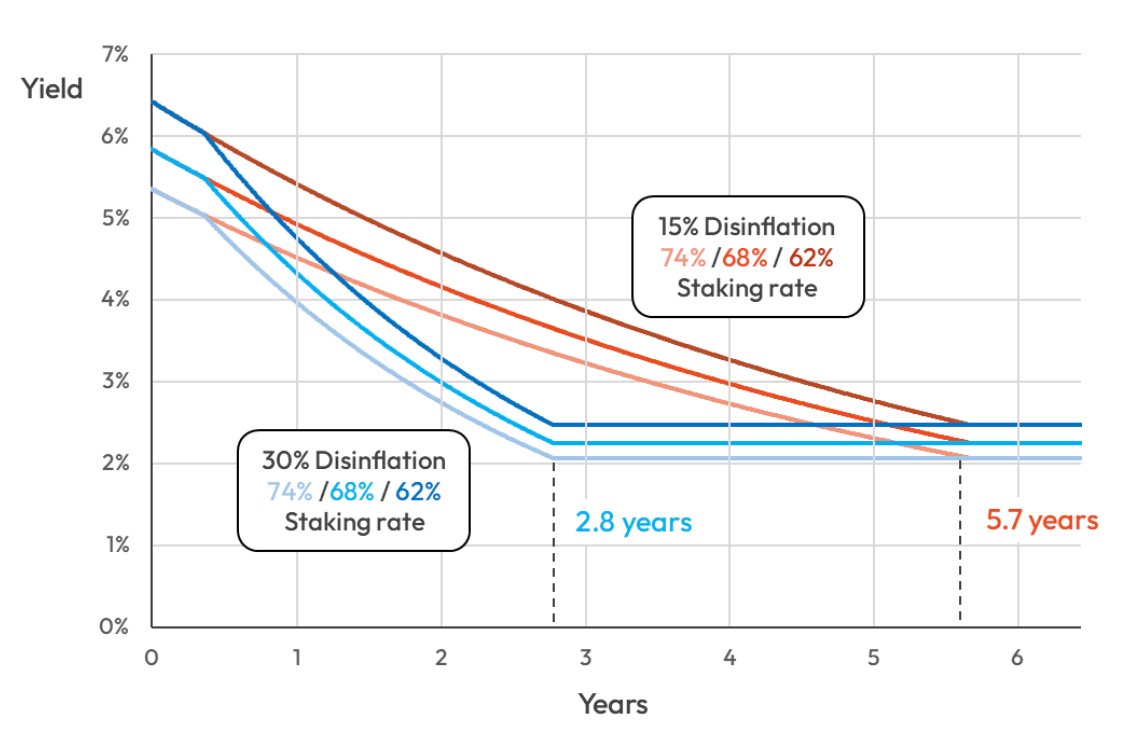
図表:Solana二重デフレレーション提案がバリデーター収益率とステーキング金利へ伝える経路。
ステーキング収益の低迷がレンディング生態に及ぼす潜在的冲击を防ぐため、イールドステブルコイントークン(YBS)と多様化されたRWAアセットの発展を推進することが特に緊急性を帯びている。より高い収益を生む実体下層アセットプールを構築することで、レンディングプロトコルは引き続きレンドイング需要を喚起し、預金と借入れの両端における健全なバランスを維持できる。
パーペチュアル契約(Perps)分野において、Solanaは過去30日間で420億ドルの取引量を記録し、Hyperliquidの全网売買量の20.6%に相当し、全网オンチェーンPerpsにおいて第4位にランクインした。中核プロトコルにはGMTrade、Pacifica、Jupiter Perpsが含まれる。
GMTradeはGMX V2アーキテクチャに依存し、専らRWAパーペチュアル契約のマッチングを深く掘り下げている。一方、Pacificaは残り注文に対するイールド生成(Yield on resting orders)、タッチアンドゴー取引、AI支援ツールを通じて速やかに抜け出している。
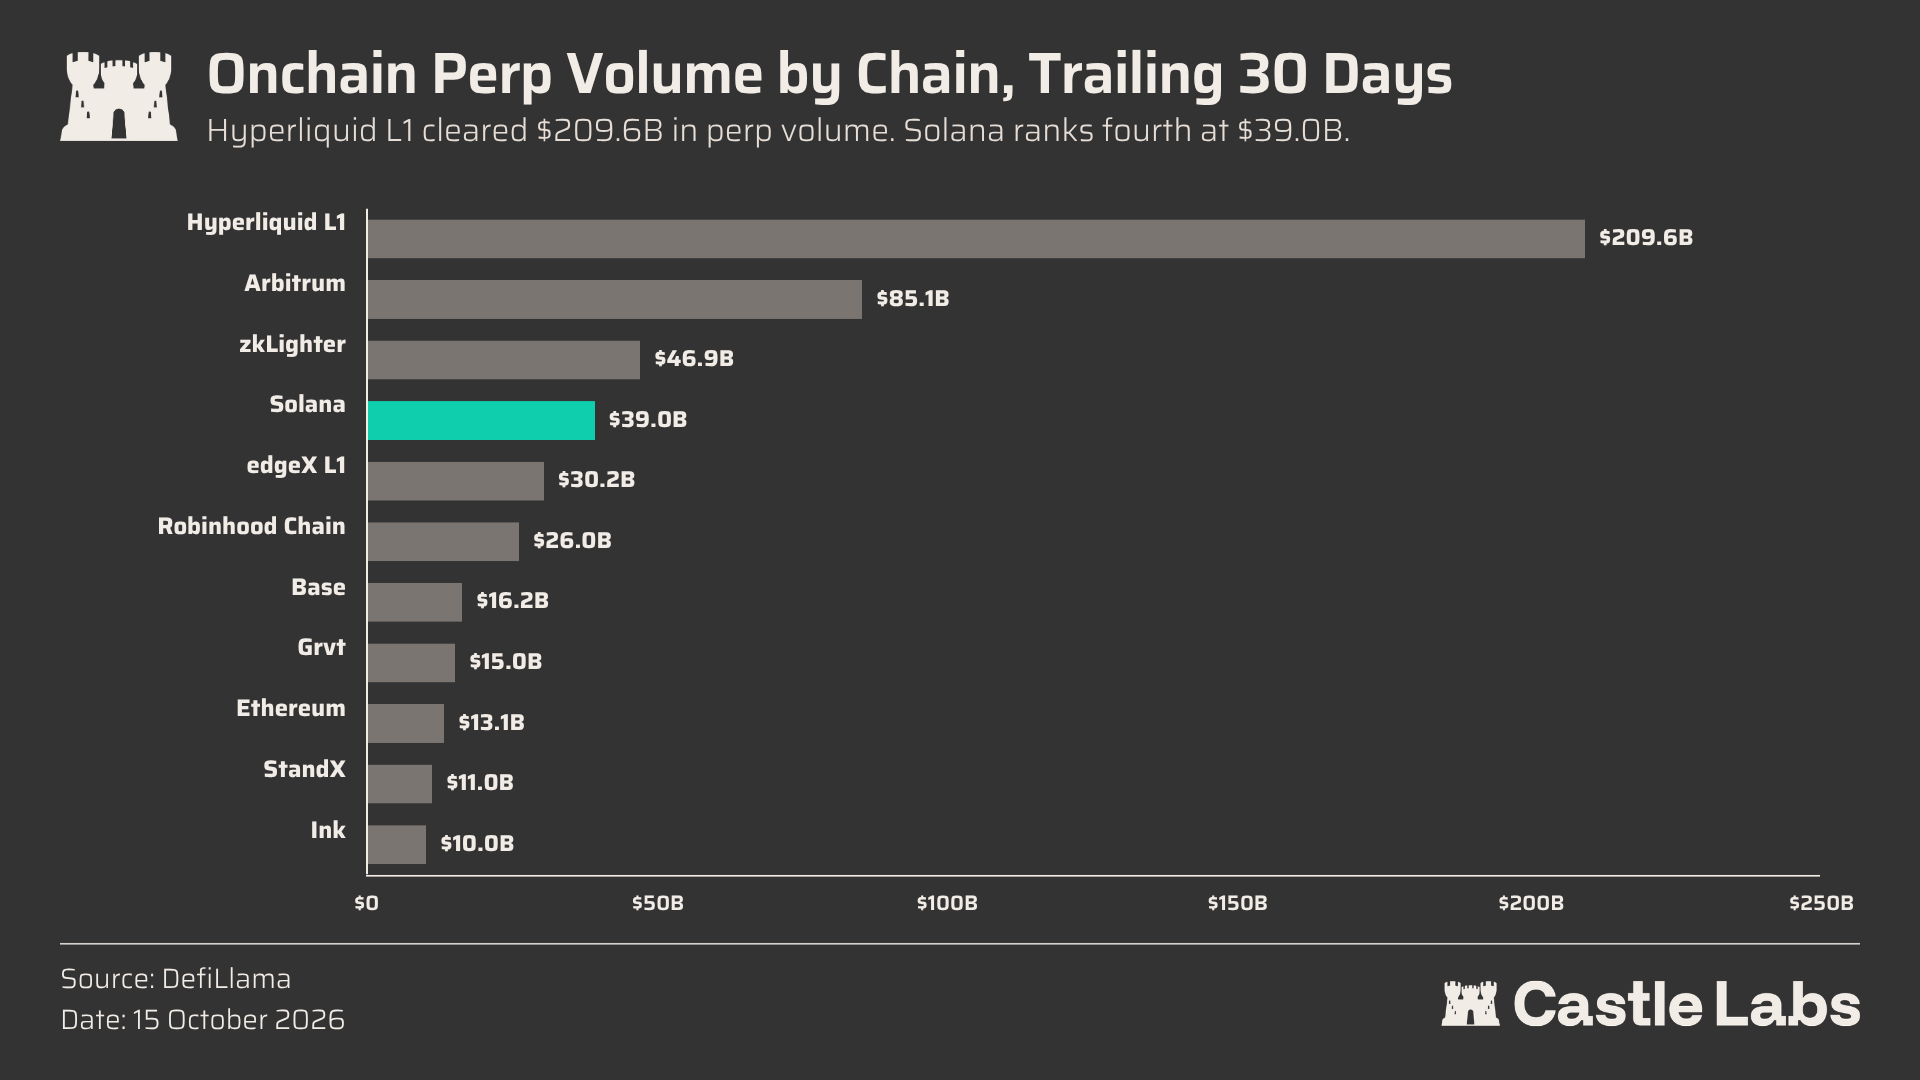
図表:全网主要パブリックチェーンのオンチェーンパーペチュアル取引量シェア比較。
ステブルコインインフラ面では、Solana上のステブルコイン総発行量が163億ドルを超え、前年同時期比で約6〜7%の逆成長を記録した。一方、同じ時期のEthereumステブルコイン総量は9%減少し1460億ドルとなった。
SolanaにおけるUSDCの絶対的優位性は低下したが(72%から42%へ)、USDGO、USD1、ブラックロックBlackRockのBUIDLといった新発ステブルコインは合計35億ドルの新規流動性を注入した。ただし現在、これらの新型ステブルコインのDeFiプロトコル内での沈殿割合は約560万ドルにとどまっており、眠れる資金の変換空間は依然として巨大である。
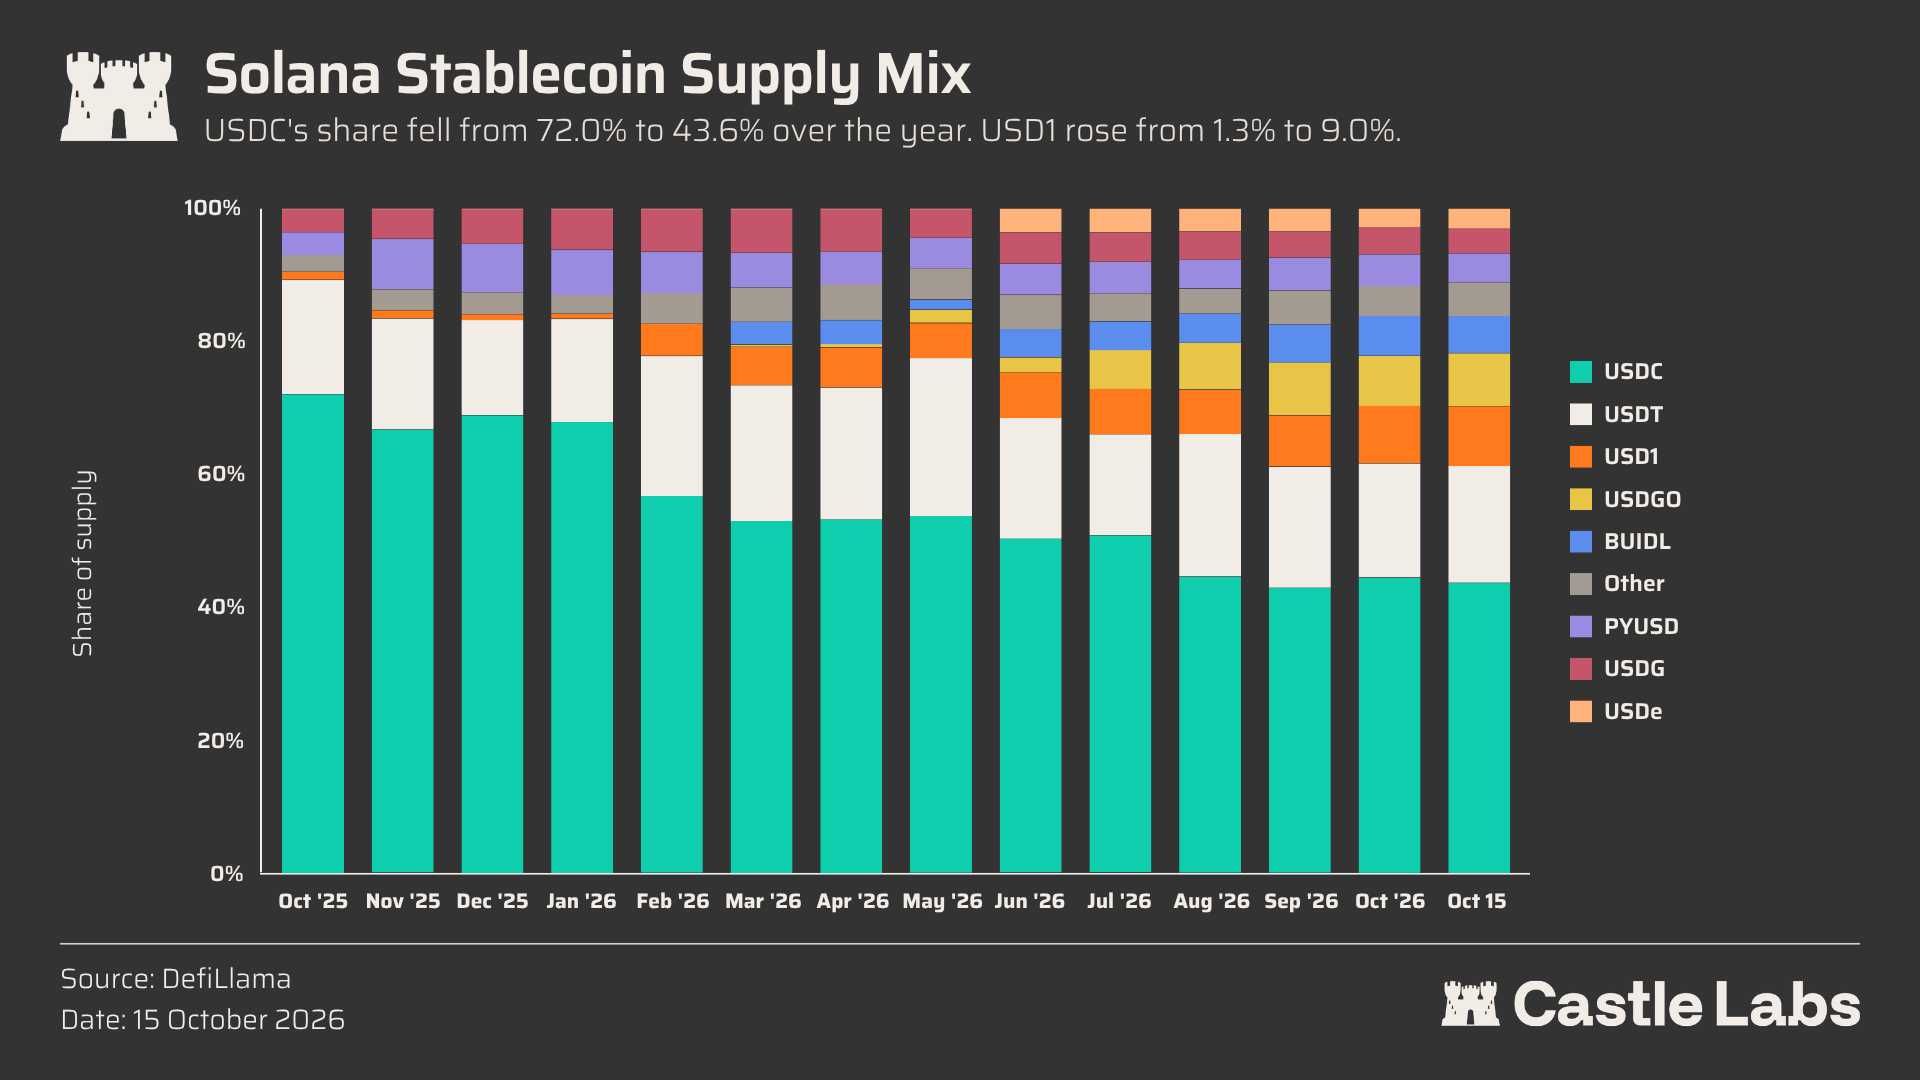
図表:過去一年SolanaとEthereumステブルコイン発行量の変化トレンド。
実際のDeFi資金利用率に関しては、USDCはまだ5億4400万ドルのステーキング配置と9億3000万ドルの貸付規模で首位を保持している。EthenaとJupiterおよびKaminoとの深い結びつきにより、USDeは第二大高頻度利用ステブルコインアセットへ躍り出た。
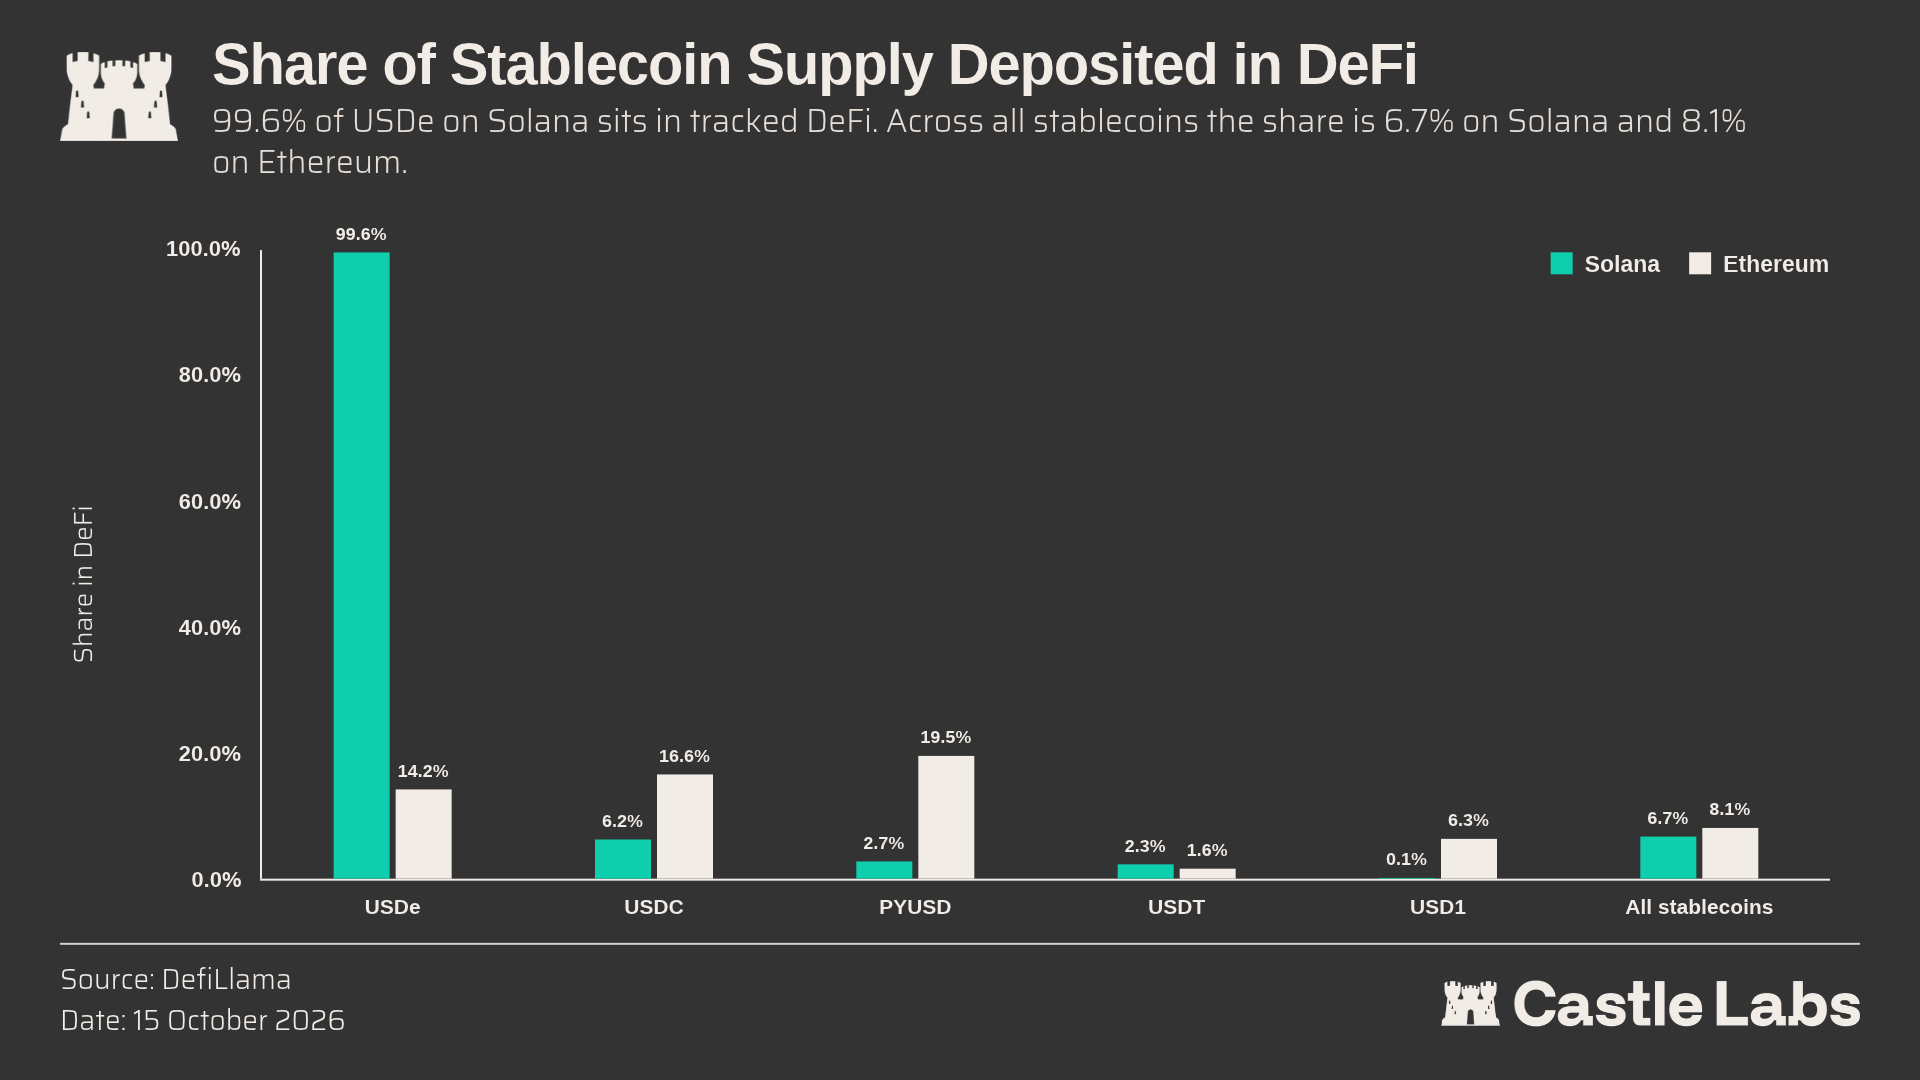
図表:Solana各主要ステブルコインのレンディングおよびトレード市場における実質利用率分解。
Solana RWA:超過600%の爆発的成長を実現する実体アセットエンジン
現実世界資産(RWA)トラックにおいて、SolanaはEthereumを大きく凌駕する爆発力を発揮した。過去1年間で、Solana上のRWA時価総額は7億ドルから43億ドルへ急増し、成長率は600%を超えた。一方、同じ時期のEthereオンチェーンRWAは155億ドルからわずか7%増の166億ドルとなった。1年前、SolanaのRWA規模はEthereumの4.5%に過ぎなかったが、現在この比率は急激に26%まで跳ね上がった。現在Solanaユーザーは米国債、資産担保クレジット、トークン化株式、厳選された定量策略、さら商品コモディティにも容易にアクセス可能である。
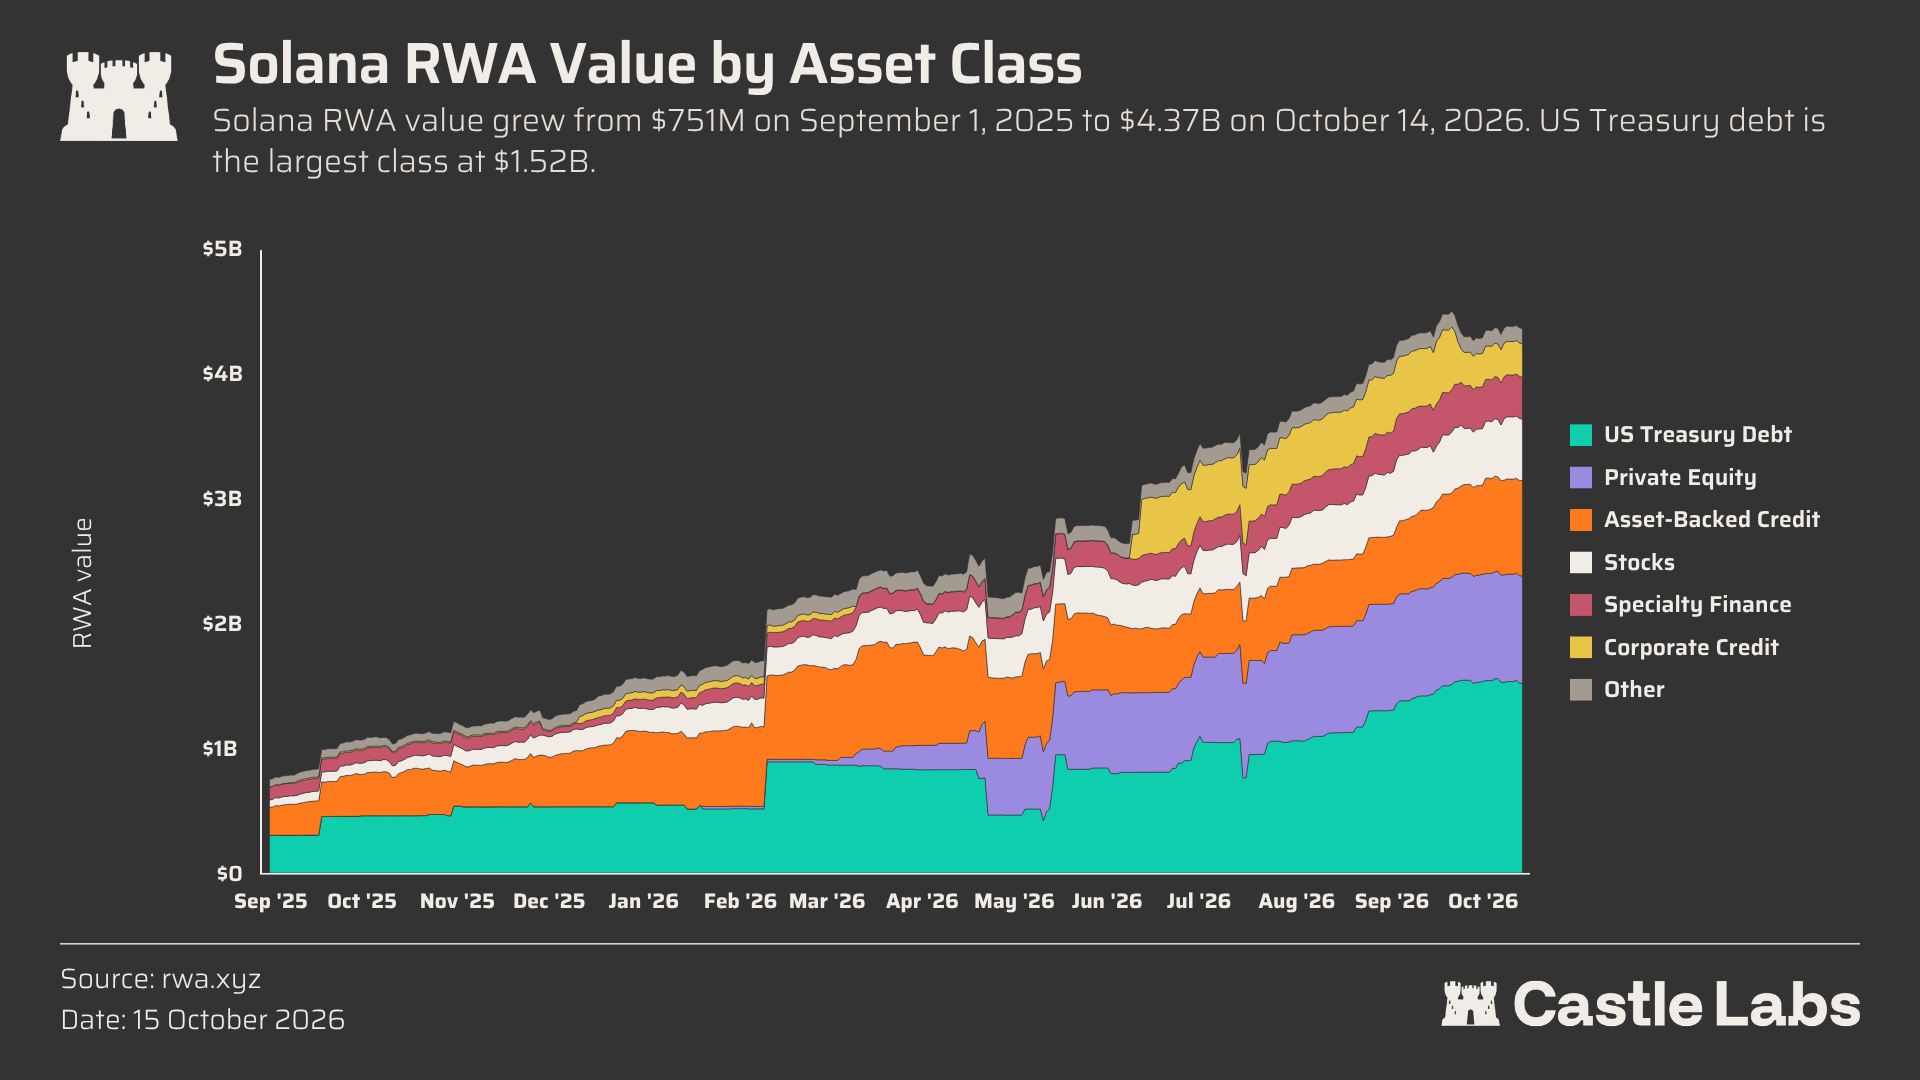
図表:過去一年SolanaとEthereumオンチェーンRWAアセット規模拡大率比較。
多数サブカテゴリのうち、トークン化株式(Tokenised Stocks)の活躍は特に目覚しく、規模は6300万ドルから4億5500万ドルへ跳ね上がった。主にxStocksやBackpackなどのトップエミッターが牽引している。現在Ethereumの同カテゴリ時価総額は約7億5000万ドルであり、Solanaは本トラックにおいて肩を並べる状況に達した。
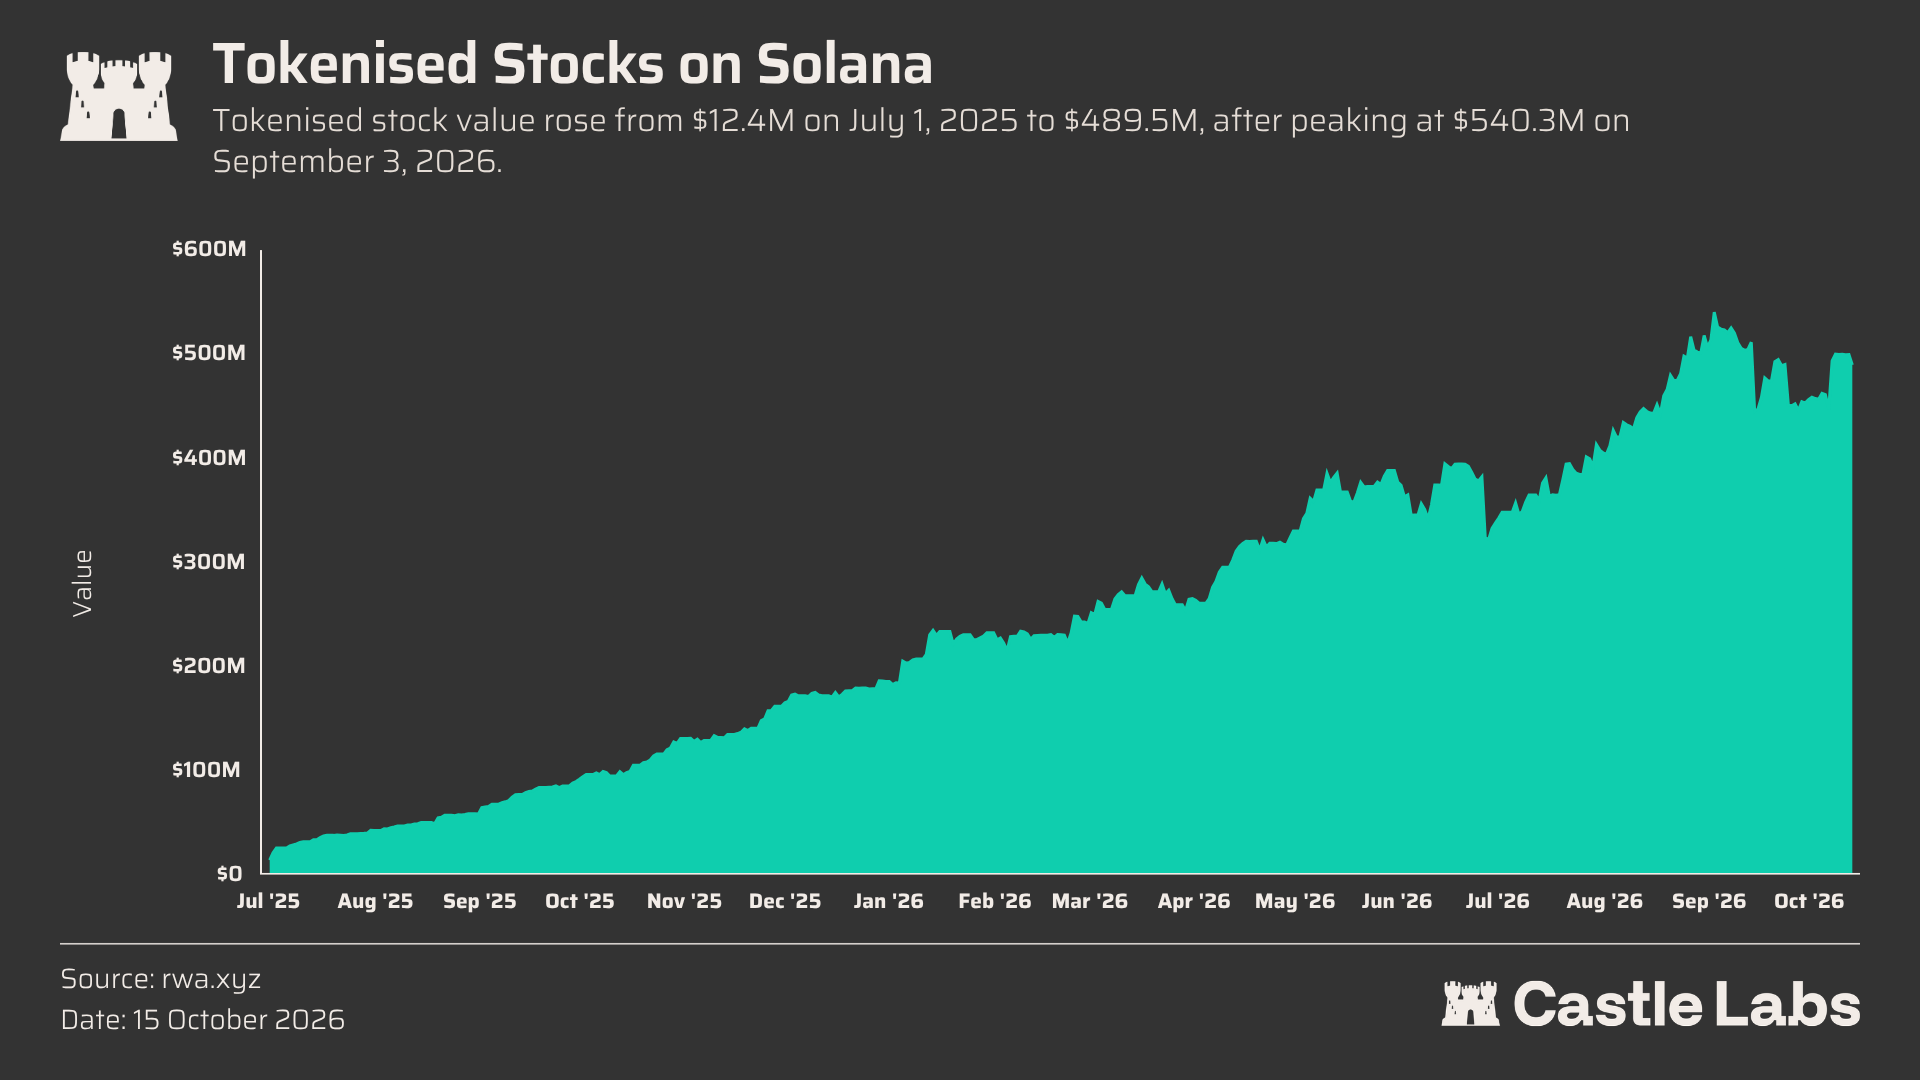
図表:Solanaオンチェーンのトークン化米国株ポジションおよび時価総額成長カーブ。
現実世界資産をオンチェーンへ導入する最も重要な意義は、その生産性(Productive)を解放することである。Solana上ではアセット使用率が急速に上昇しており、現在6500万ドル以上のトークン化米国株が継続的にオンチェーン収益を生み出している。その中でもxStocksアセットが最も顕著であり、これらはKaminoおよびJupiter Lendによって公式に承認されたステーキング担保リストに広く組み込まれている。
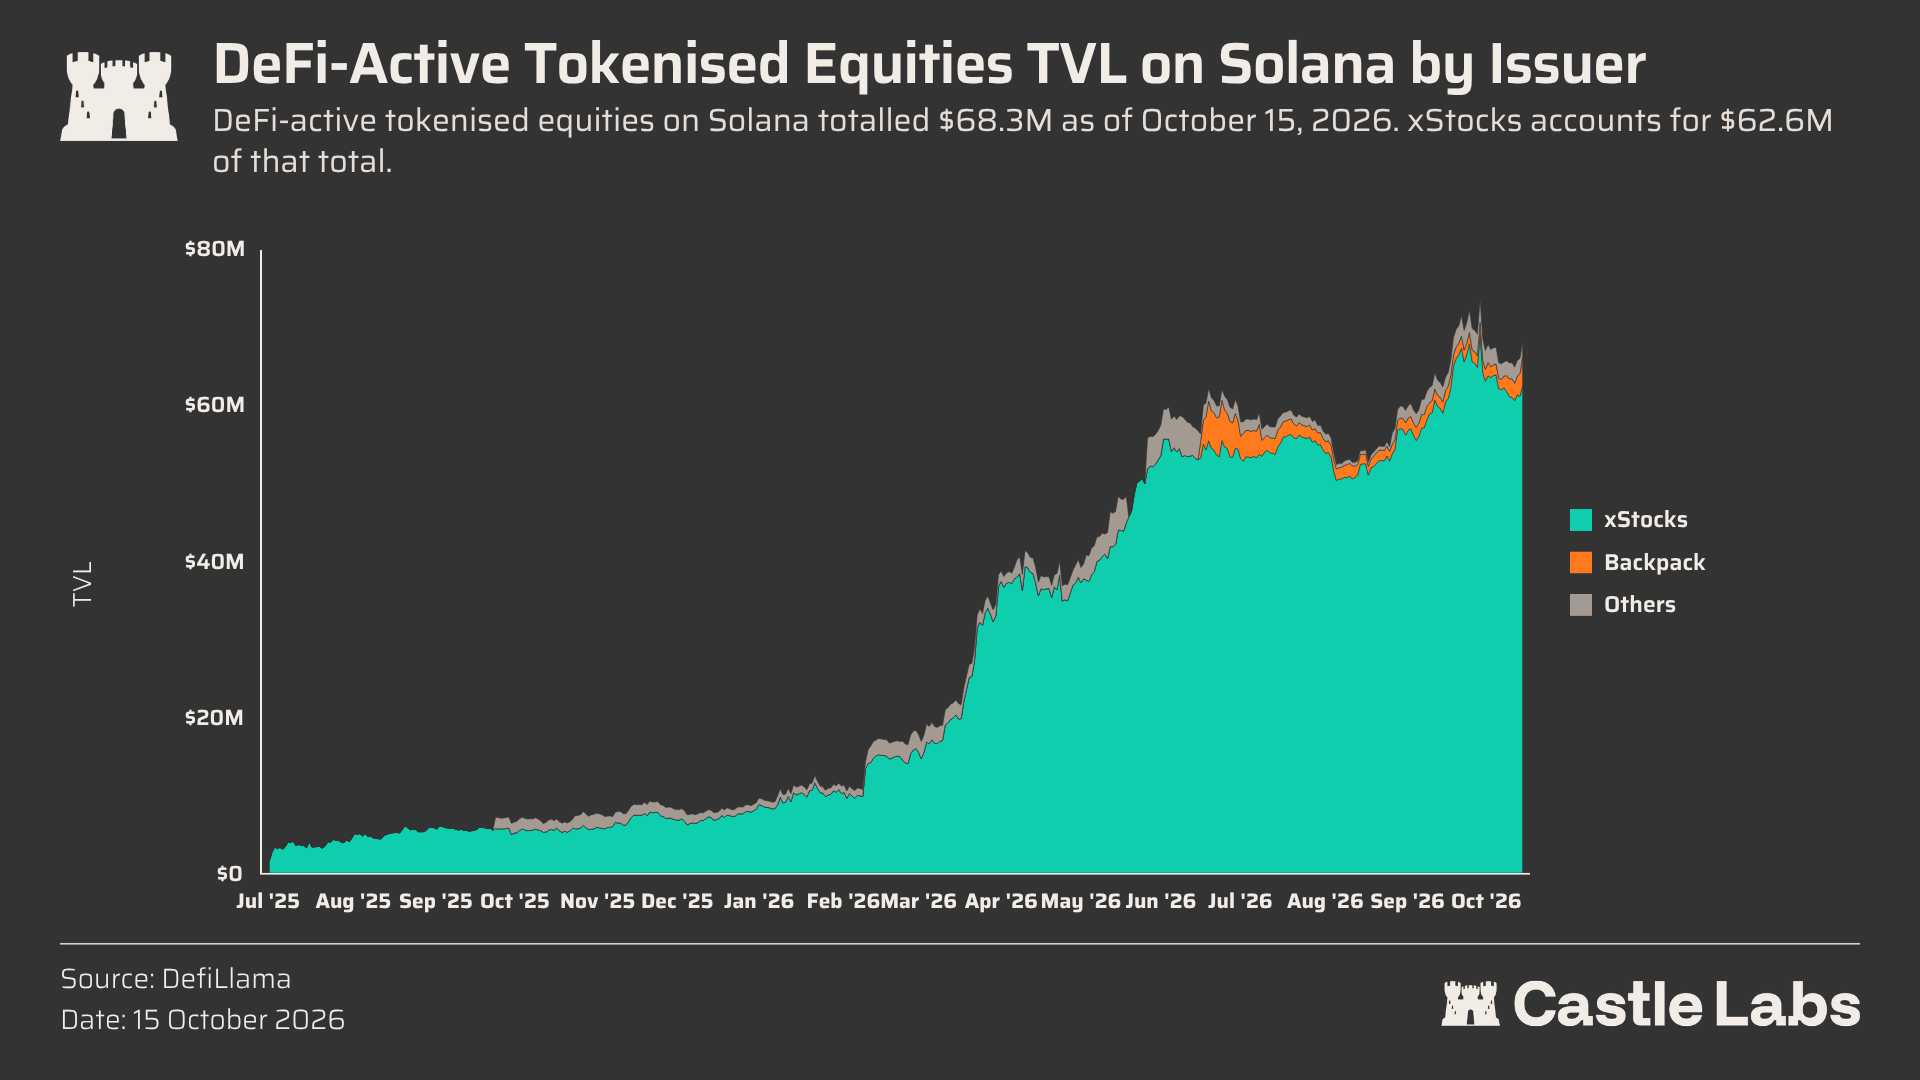
図表:Solanaレンディング市場で実物株式のイールド生成とステーキングをサポートするアクティブアセットプール。
より広範なアクティブRWAマトリクスにおいて、OnReは再保険保険料収益で支えられたONycをローンチし、Hastraは住宅所有権および自動車購入クレジットで支えられたPRIMEとAUTOを発行した。同時に、機関レンディング大手のMapleもsyrupUSDCをSolanaへ導入し、オンチェーンの一般ユーザーがワンクリックでトップクラスの機関レンディングおよびプライベートクレジットの高額スプレッドを捕獲できるようにした。
高い信用性と競争力のある収益を兼ね備えるこれらイールドアセットは、絶えず高品質な担保をレンディング市場へ注入し、循環レバレッジ(Looping)によるポジティブキャッシュフロー自己完結を駆動している。
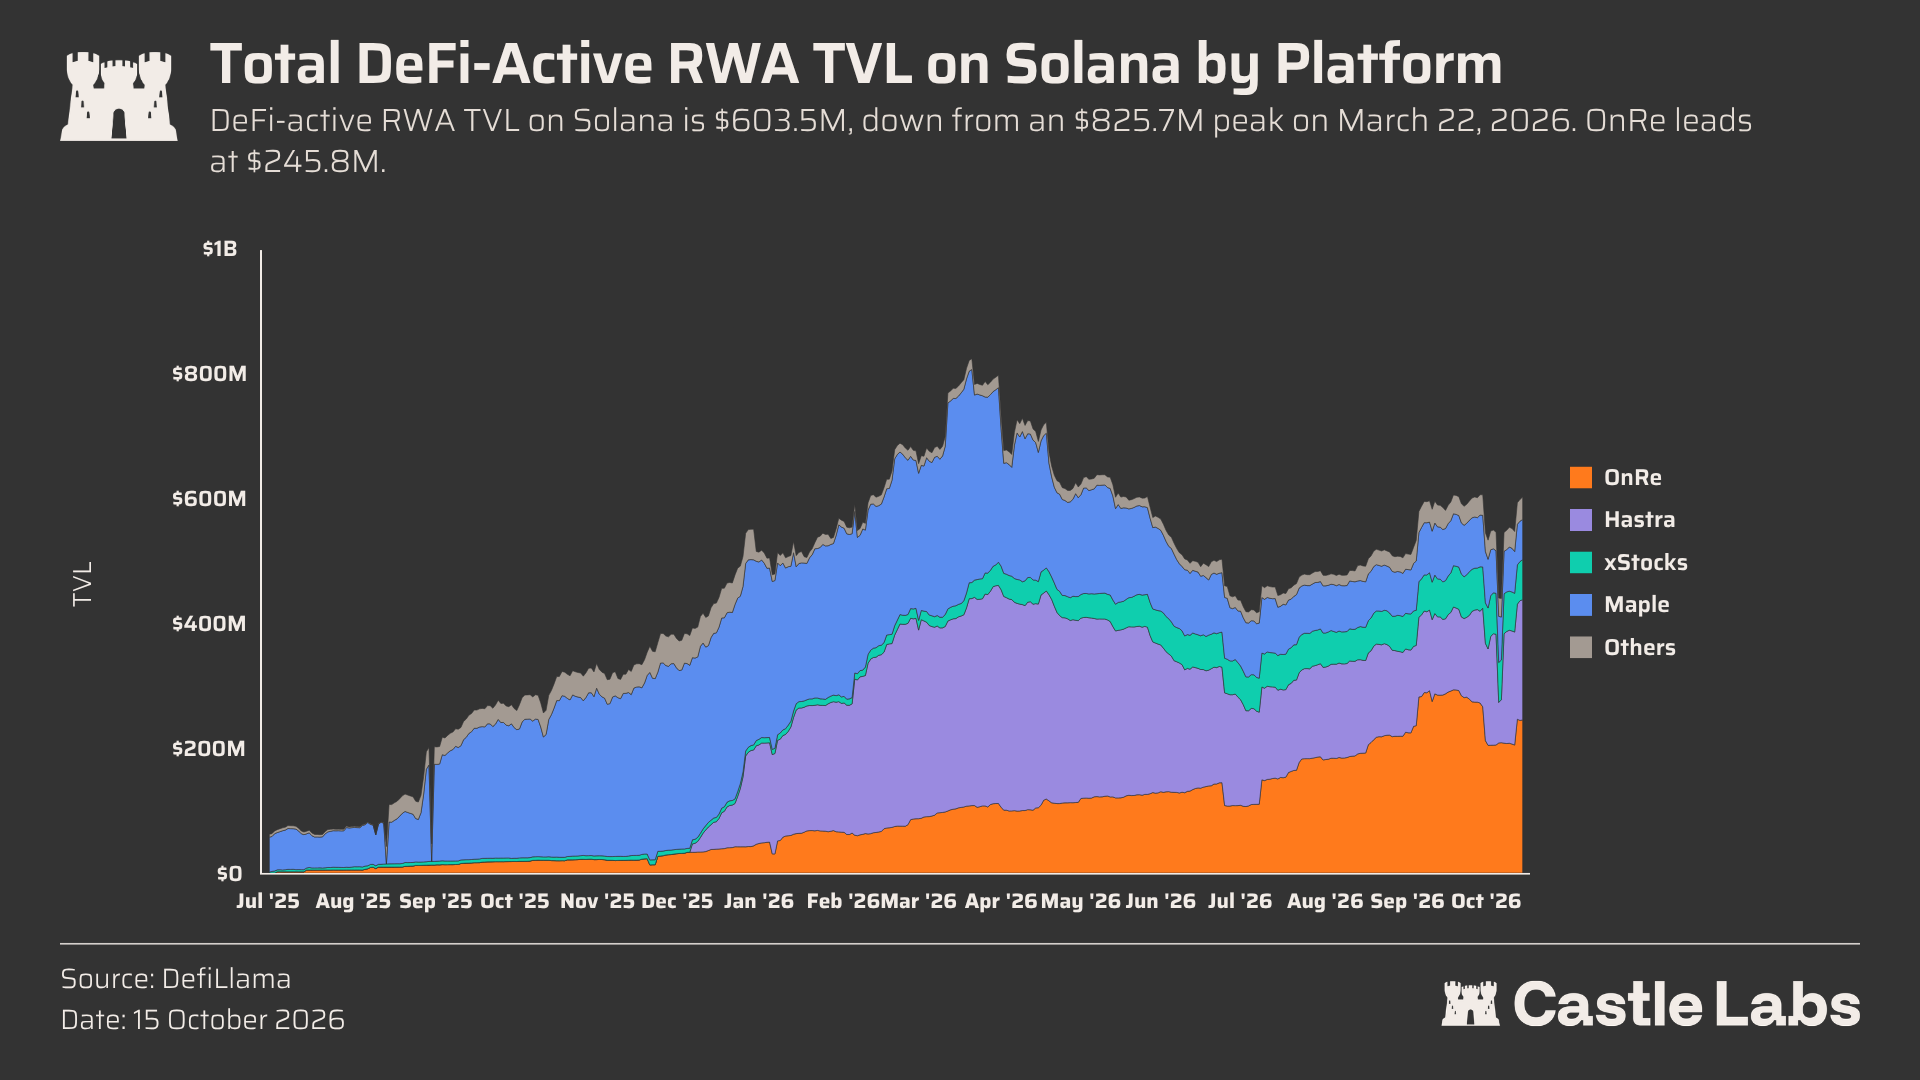
図表:SolanaオンチェーンのアクティブRWA TVL細分化構造分布。
結論と展望
現在のSolanaは、Web3分野全体において収益創出能力が最も高いコンシューマーアプリクラスターを育んだ。プロトコル収益の絶対額においては、議論の余地なく業界をリードしている。さらに重要なのは、これらのアプリが強靭かつサイクル耐性の高いベースライン収益を確立し、市場からの「単なる短期投機泡像」という偏見を徹底打破したことである。
さらに注目に値するのは、Solanaの成長ポテンシャルが消費アプリから大DeFiおよびRWA領域へ成功裏に溢れ出している点だ。ライブラリーステーキング、DEX、レンディング、新興デリバティブはいずれも堅調な上昇を記録した。RWAトラックでは、Solanaは過去1年間で600%超の成長率を達成し、伝統的金融アセットの大規模オンチェーン収録を完了した。米国株、米国債から再保険および消費クレジットに至るまで、全面的に百花繚乱の状況となっている。
この爆発の根源は、生態系が無意識的に機関級アセットの参入を推進し、下層でアセットの金融コンポーザビリティに精密に焦点を当て、KaminoおよびJupiter Lendなどのマネーマーケットへシームレスに統合したことにあり、最終的には整個金融ネットワークの繁栄を駆動する有機的な養分へ変化した。
現在DeFiプロトコル内に沈殿しているアクティブRWA TVLは5億ドルを超え、全鏈純ロックアップ量の約8%を占めている。原生のイールド属性を備えているため、これらはレンディング循環とクレジット拡大を点火する新たな核心エンジンとなりつつある。
Solanaは初期の単点突破段階を越え、フルスタック自己循環型オンチェーンエコノミーの新たな高みへ全面的に突入した。将来を見据え、生態系がこのフルスタック協同効果を継続的に強化し、ベージストラデイング(Basis Trading)およびイールドデリバティブトラックで絶えず拡張し続ければ、間違いなくより深遠な資金レンディング需要を喚起し、整個フラインホイールをより波乱に富む長期繁栄へ驅動するであろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs