アジア株式市場が雪崩、予測されていた崩壊
10月15日、ソウル株式市場の開始から5分でSIDECAR回路が作動し、プログラム売買による強制売却注文が一時停止された。
KOSPIは当日7%超の急落を果たし、日内では-8%に迫った。6日連続の黒髭板となった。
サムスン電子は9.4%下落し、SKハイニクスも11%超の下落となった。両社の時価総額の合計減額は、韓国株式市場の年間上昇分の四分の一に相当する。
東京でも日経225種平均株価は5.12%下落。铠侠(Kioxia)は13%大暴落し、ソフトバンクグループは8.5%下落した。
香港株の恒生指数は1.1%下落し、上海総合指数は1.75%下落、CSI300指数は1.4%下落した。
韓国金融委員会は緊急に「四方会議」を開催した。財政部長官、中央銀行(韓銀)総裁、金融委員会委員長、金融監督院院長が全員出席し、示されたのは四文字の結論だった。「利用可能な全ての手段」。
このレベルの緊急対応が取られたのは、2024年8月に円キャリートレーディング発端の世界的一斉売りに対応した際が最後だった。
しかしあの時は一日だけの出来事だった一方、今回は五日間に及んでいる。6月の高値からはじまり、KOSPIはすでに30%下落し、フィラデルフィア半導体指数も6営業日連続での下落となっている。
いったい何が起きたのか。
10月10日:長鑫の4F²爆弾
長鑫存储(CXMT)の曹堪宇最高経営責任者(CEO)は上海の半導体フォーラムで発表した。同社は4F²アーキテクチャのDRAMにおいて「重要な進展」を達成し、2026年末までにDDR5サーバー用メモリモジュールを出荷すると明言した。
4F²はDRAMの次世代ストレージセル構造であり、同一ウエハー上で理論上50%多いストレージセルを配置可能だ。
サムスンの量産スケジュールは2028年であるのに対し、長鑫はそれを2年早くるとしている。
どの程度水増しされているかは誰も知らない。歩留まりデータも存在せず、顧客検証も完了していないが、一つの事実が提示されている。Counterpoint Researchのデータによれば、長鑫のグローバルDRAM市場シェアは2025年第2四半期の4%から2026年第2四半期には10%へと急拡大したという。
翌日、SKグループ会長の崔泰源氏は公開の場で次のように述べている。中国が「驚愕すべき速さで追い上げている」というものだ。
韓国半導体の技術リードタイムは、かつて5年程度あったものが、現在はNANDフラッシュで1年、DRAMで2年、HBMで3年まで縮小している。
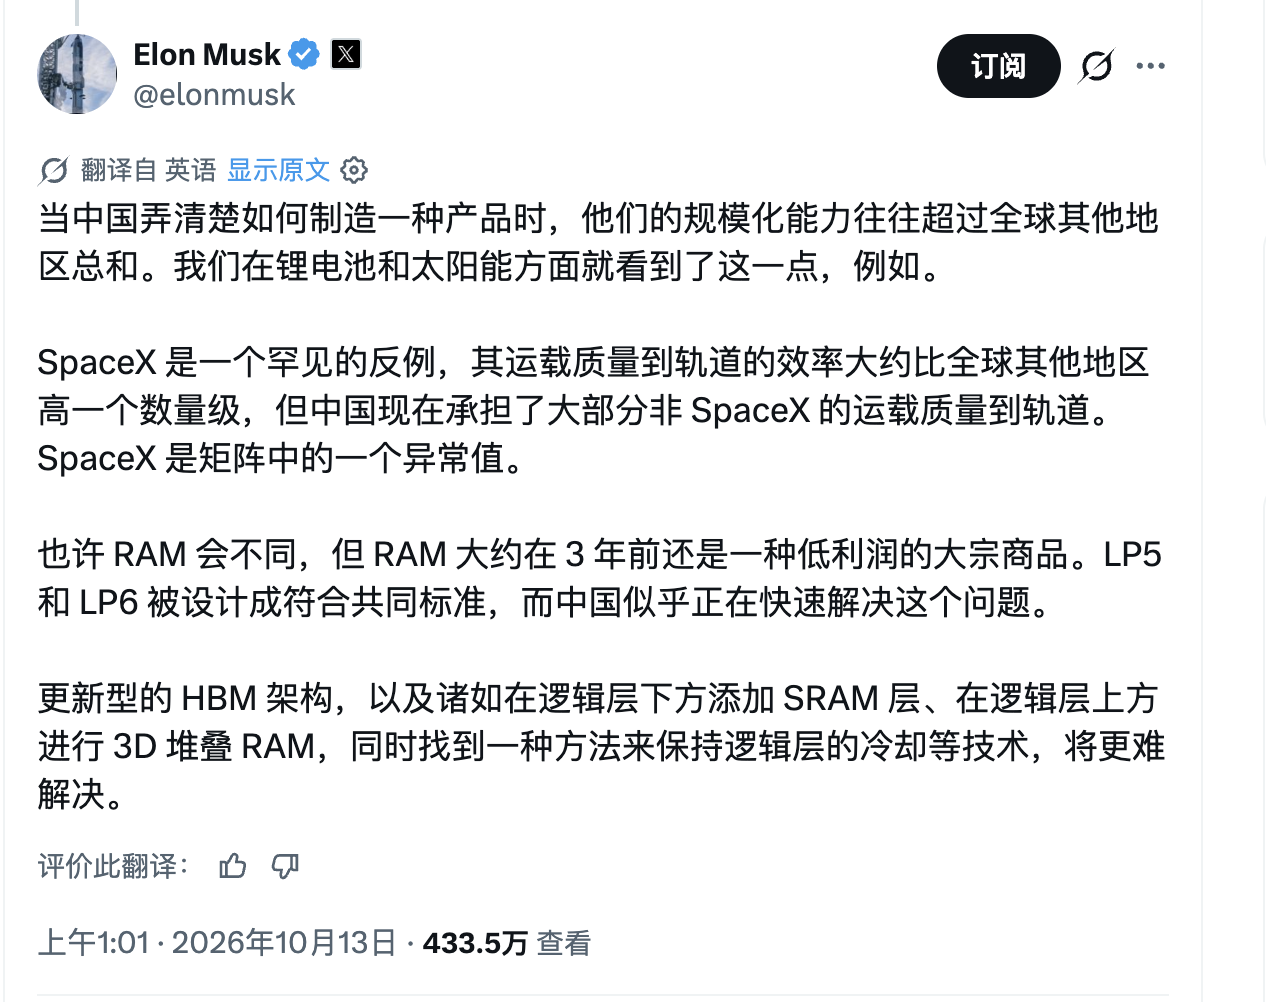
マスクでさえコメント欄に登場し、次のように指摘した。ある製品の製造技術を中国が習得した場合、その大量生産能力は通常世界中の他の地域合計を超え、リチウムイオン電池や太陽光発電産業がこの事実を証明している。
GDPの20%を半導体輸出に依存する国にとって、これは警報である。
10月12日:ブロードコムCEO「あなたはカジノの中にいる」
月曜日、ブロードコムのCEOホック・タン氏(陳福陽)はシンガポールで、市場を不快感に陥れる発言を行った。
要約すると、多くのAI投資家は「自分は何に投資しているのか理解しておらず」、過剰な期待を抱いた結果、「実際にはカジノと同じだ」と気づかされるだろうというのだ。また、AIアプリケーションの実験を行う企業を「パチンコ店でコインを使って遊ぶ子供」に例えた。
誰が発言しても重みはあるが、ブロードコムのCEOから出る言葉なら二倍になる。ブロードコム自身、AIチップ売上高が今年580億ドルから2028年には2300億ドルへ成長すると予測しており、多額の収益を上げていながら、他者に対して重すぎない賭けをするよう公に警告しているのである。
当日、マイクロンテクノロジーは3.88%下落し、フィラデルフィア半導体指数は2.67%下落した。
もっと静かなサインもある。ナヴィディア(NVIDIA)が支援するAIコンピューティング企業のCoreWeaveは、高値から株価が17%下落した。4ヶ月前に発行された社債の第2次市場での取引価格は78セントとなっている。
「AIインフラ」関連企業の債券は実質的に2割引き状態だ。
10月14日:CPIが追い討ちをかけた
米国の9月消費者物価指数(CPI)が公表され、前年同月比は3.7%となり、予想の3.6%、前期の3.4%を上回った。コアCPIも同2.6%で予想を超えた。
「インフレは制圧済み」という市場の物語は粉々となった。
FRBの基準利子は3.75~4.00%だ。CPI発表後、10月の利上げ確率は単独桁数から31.6%に跳ね上がった。S&P500は7月末以来最大の1日値下がりを記録し、ナスダック指数は1.88%下落した。
Emirates NBDのアナリスト、ダニエル・リチャーズ氏はこれを一言で言い表した。「高い金利への期待が再び主役の座に戻り、リスク回避の波がウォールストリートからアジアへ波及し、日本と韓国でより大きな下落を招いた」と。
Capital.comのケイル・ロダ氏も補足している。「AI銘柄の深刻な調整だけでなく、金融環境の引き締めも影響している。高いイールド、強力なドル、半導体株間の競争激化、利益成長の頭打ち懸念—all が同時にぶつかり合っている」と。
外資の大量離脱:199兆ウォンの売り圧力
数日から十数日の負のニュース衝擊では、KOSPIがここまで落ち込む理由は決してない。
真の構造的な圧力は、外資が既に半年以上前から流出を続けてきたことにある。
2026年の年始以来、海外投資家は正味199.10兆ウォン(約1450億ドル)を売却している。そのうち87%が2つの銘柄に集中していた。それはサムスンとSKハイニクスだ。
サムスンの外人持株比率は46.37%まで低下し、2008年1月以来の低位となった。SKハイニクスも外人持株比率が50%を下回った。
世界中の資本が韓国半導体への配分を系統的に縮小している。中国企業との競合による技術プレミアム喪失、AI投資の収益不確実性による成長期待の後退、堅調なドルによる新興市場資産への抑制効果――この三つの要因が同時に働いている。
サムスンとSKハイニクスの時価総額合計はKOSPI全体のおよそ3分の1を占める。199兆ウォンの売却圧力がこの2銘柄に集中しているため、あらゆるネガティブ材料が何倍にもなって強調されてしまう。
最後の防衛線も崩れた
韓国側にも準備はあった。年初に発表された55兆ウォンの自社株買い計画は、確かに前半は支えてくれた。
だが10月中旬を迎えると、残りの調達資金の80%を使い果たした。サムスンの買付操作は完全に終了し、市場における最大の買い手が姿を消したのである。
個人投資家も撤退している。信用残高はピークの38.6兆ウォンから33兆ウォンに減少し、レバレッジポジションのロング保有者が自発的または強制的に決済を進めている。
自社株買い資金の枯渇と個人投資家のレバレッジ解消という二本の支持線が同時に切断され、ちょうどCPIが予想を上回り、半導体関連の見通しへの疑問視が高まる局面と重なってしまった。
五つの事象を五日間にわたって並べ替えて見れば:
供給側の競合脅威(長鑫)+需要側のバリュエーション不信(ブロードコムCEO)+マクロ流動性の引き締め(CPI)+資本構成の悪化(外資流出)+市場防衛陣地の崩壊(自社株買い枯渇)= KOSPIの30%潰走。
同日、IMFがレポートを発表したが、これは今回の暴落に対する註釈のようなものだった。
レポートの中核的な判断は以下の通りだ。AI技術の繁栄は東アジア経済にとって「重要なヘッジ機能」を果たすが、AI投資の方向性については「依然として不確実性が大きい」。AI関連の評価切り下げが行われた場合、「アジアは相対的に極めて甚大な打撃を受ける」としている。
要約すればこうなる。米国にはリスクを分散させるMicrosoft、Google、AmazonといったAIアプリ領域の巨人が存在するのに対し、アジアはほぼ全投資資金をハードウェアサプライチェーンにかけている。同じ「AI関連テーマの緩み」であっても、アジアの方が被害を大きく被るわけだ。
最も悲劇なのは投資家だろう。幾多の試練を受け、酷い目に遭い続けた末に知ったのは、「ただ元本を取り戻したいだけだった」ということに過ぎなかった。そしてそれは、最初からすでに手元にあったものなのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow