DeFi 1.0は高変動資産向けに設計されたため、従来型金融がオンチェーン化すると、これらのツールはもはや通用しなくなる。
作者:Multicoin Capital
編訳:TechFlow
TechFlow:Multicoin Capital の本長編は、現在の暗号資産市場における最も重要なミスマッチを明らかにする。DeFi 1.0 のすべてのコアなプリミティブは、高ボラティリティの投機対象資産向けに設計されており、米国国債、株式、企業クレジットなどの低ボラティリティ資産が本格かつチェーン上に移行した際、AMM、パーペチュアル・コンストラクト、変動利子型融資は集団的に機能しなくなる。RWA 領域に参入している投資家や開発者にとって、これは「次世代インフラがどのような姿をするか」を示すロードマップである。
これは当シリーズ第4弾となります。第1回ではアプリケーション制御実行(ACE)について議論し、それがトークンに対して新たな価値捕獲方法をもたらしうることを解説しました。第2回ではDeFiにおけるアドバースセレクションとその防御モデルを取り上げました。第3回では、現実世界資産(RWA)の各セクターがどのようにしてチェーン上に移行していくのかに言及しています。
なお、本稿において「暗号資産」とは、BTC、ETH、SOL、HYP E など、ネイティブなオンチェーン資産を指します。「RWA」とは、株式、債券、コモディティ、通貨、その他の伝統的な金融資産など、暗号資産分野外部由来の資産を指します。
ブロックチェーン上の初期資産は、BTC、ETH、SOL、そして現在の HYPE といったネイティブ暗号資産でした。そのため、初期の DeFi プリミティブもこれらの資産向けに構築されました。該当製品には、AMM(Uniswap)、vAMM(Perpetual Protocol)、CDP ステーブルコイン製品(Sky、旧 MakerDAO)、合成資産(Synthetix)、オープンエンドの変動金利貸借プール(Compound/Aave)、およびパーペチュアル・コンストラクト(dYdX)が含まれます。これらが比較的良好に機能していたのは、基盤市場が高ボラティリティであり、投機取引が多く、ロングテールトークンが過剰供給され、許可不要のアクセスが可能だったためだと考えられます。歴史を振り返ると、DeFi の總ロック資産額(TVL)チャートはかつてこのようなものでした:

出典:https://mikemcdonald.github.io/eth-defi/
しかし、資産ポートフォリオとユーザーベースは変化しつつあります。米国国債、株式、企業クレジット、コモディティ、為替、その他の RWA がチェーン上に移行しています。これらの資産は一般的にボラティリティが低く、約定 spread が狭く、明確な存続期間とキャッシュフローを持ち、より優れた担保となり、借り手の身元が明確であり、大型機関投資家が取引に参加しています。そのため、もう一套のプリミティブが重要性を増し始めています:**中央指名簿(CLOB)**、**見積もり依頼(RFQ)**、**propAMM**、**固定金利融資**、**ボールト**、**金利派生商品**、**レポ取引**、**ダークプール**、**ポートフォリオマージン**、**オプション**、および**日付先物**。これを **DeFi 2.0 プリミティブ** と呼んでいます。
これらのプリミティブの多くは、DeFi の中で何年も前にすでに存在していました。多くの場合、DeFi は適切な資産がチェーン上に移行する前から、これらのプリミティブを構築済みです。
本稿の背景として、RWA に関する議論のほとんどは、私たちの過去の連載も含め、資産のトークン化とブロックチェーンへの移行に焦点が当てられています。しかし、これらの新旧の資産がもたらすことで、基盤となる市場構造とプリミティブがどのように進化していくかについて論じる者はほぼいません。
新しい基盤プリミティブの構築は、投資家に多数の下流機会を生み出すはずです。なぜなら、価値は汎用チェーン自体から、構築中のコアプリミティブ、さらにエンドユーザーとの関係性を管理するフロントエンドやオーダーフローエンジンに至るまで、スタック全体で捕獲される可能性が高いからです。
DeFi 1.0 を振り返る
伝統金融の視点から見れば、初期の DeFi プリミティブは極めて非効率に見えます。AMM の資本効率はプロのマーケットメイカーを下回り、過剰担保型の CDP はレバレッジ付きロングに入るための高額な手段であり、変動金利融資は資金コストの予測を不可能にし、リスクを数個のプールに集中させます。しかし十分に議論されてこなかったのは、これらのプリミティブが暗号資産向けに構築されたものであるという点です。
新規発行された暗号資産にとっての主な課題は、実行価格の最適化ではなく、いかにして流動性を確保するかでした。AMM の核心的な優位性は、誰でも素早く市場を作成し、ある程度の価格発見を得られる点にあります。
許可不要システムにおける匿名の借り手は財務諸表や信用履歴を持たないため、これらのプロトコルは体系的な信用審査よりも過剰担保に依存しています。実際、それは大したことではありません。なぜなら、ほとんどの融資プロトコルのユーザーは、何かのための資金調達ではなく、高ボラティリティ暗号資産へのレバレッジ買いや、暗号資産を手放さずに資金を捻出するために借用していることが周知されているからです。これらのユーザーにとって、変動金利は全く問題ありません。対象資産が1ヶ月で100%変動するのであれば、数十bpのコスト増など些細なことだからです。
パーペチュアル・コンストラクトも同様の論理に従っています。暗号資産には満期がなく、法的権利が付随せず、キャッシュフローを生成しないため、トレーダーは通常、価格変動に対する継続的なレバレッジエクスポージャーを求めています。満期の撤廃と合成デリバティブの導入により、プロダクトは簡素化され、対象資産に沿ったものになりました。同様にして、短期間枠組みで高ボラティリティ暗号資産に2倍レバレッジを掛ける者にとって、変動するファンドレートは真の障壁にはなりません。
DeFi 2.0 の特徴
DeFi 1.0 は単なる伝統金融の初期版ではありません。それは特定のネイティブ暗号資産とそのユーザー向けに構築されたものです。資産が変われば、プリミティブも随之変わります。
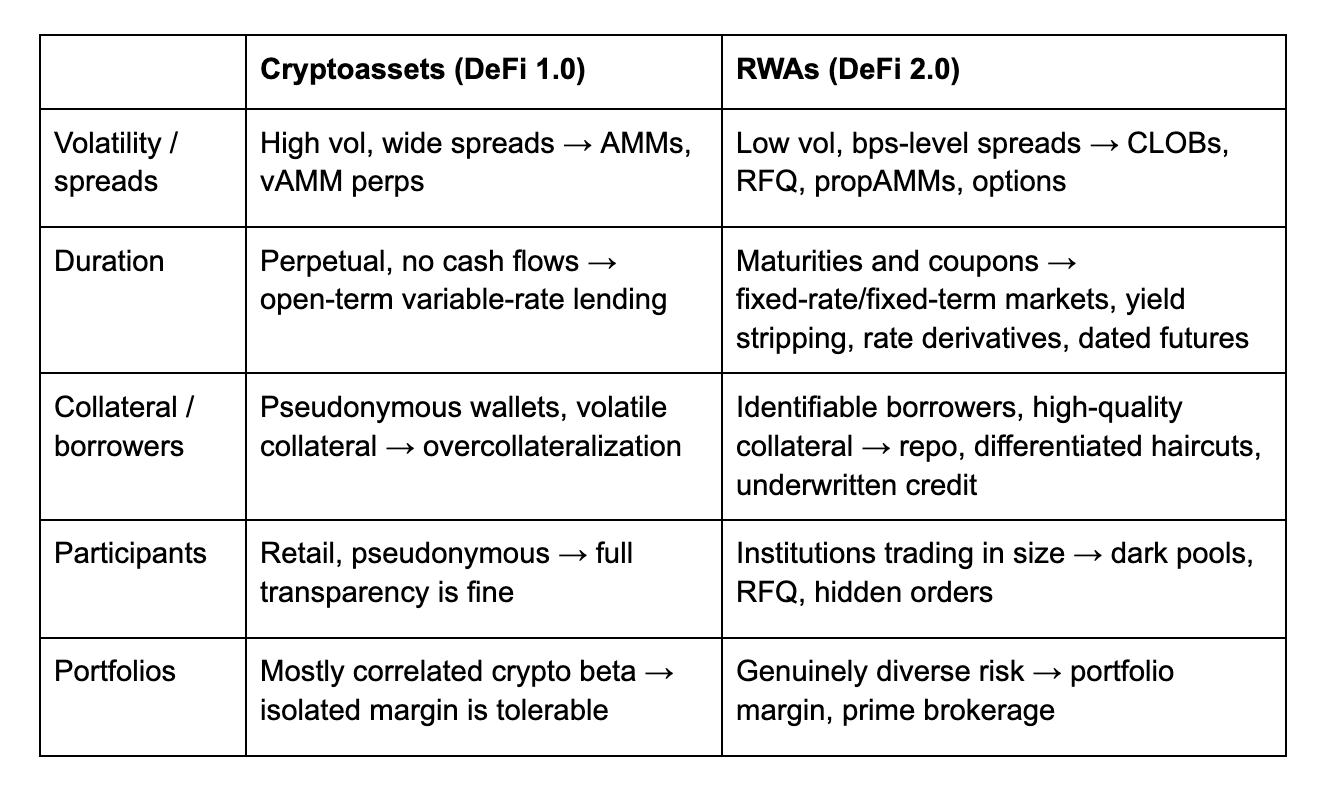
RWA は、この業界の成長を支えてきた暗号資産と著しく異なる一連の特徴を持っています。これらの DeFi 2.0 特徴(あるいは誰に聞くかによる欠点)は以下の通りです:
より低いボラティリティと狭い約定 spread
明確な存続期間と予測可能なキャッシュフロー
より優れた担保と識別可能な借り手
より大規模な機関市場参加者
より多様なポートフォリオとリスクエクスポージャー
低いボラティリティと狭い約定 spread
AMM はロングテール暗号資産に流動性を誘導する面で非常に優秀です。Pump.fun で新規トークンを発行するか、MetaDAO 経由で資金調達する場合、最初の課題は市場を回すことです。しかし、米国国債、アップル株、EUR/USD にとって、それは全く問題ではありません。これらの市場には既にプロのマーケットメイカー、深層流動性、低いボラティリティ、極めて狭い約定 spread が備わっています。これらの資産にとって本当に重要なのは実行品質です。
メームコインを購入する際、他の条件が同等であれば、トレーダーはわずか数 bp に執着しません。トレーダーは 2% のスリッジを受け入れ、1 時間で利益または損失が 30% 変動しても、執行コストに気づくことすらありません。しかし、米国国債や為替取引において、10 bp がそのトレードの経済的価値の全てとなる可能性があります。
そのようなケースでは、CLOB、RFQ システム、propAMM の方が適しています。プロのマーケットメイカーは、AMM の曲線に単純に流動性を敷き詰めるのではなく、外部価格、ボラティリティ、オーダーフロー、自社のリスク許容範囲に基づいて在庫価格を設定できます。これらのプリミティブは DeFi に何年も前から存在していますが、執行の微細な差が大きな影響を与える資産にとっては、その重要性が特に顕著になります。
これらの資産に対してマーケットメイカーを誘致するのは非常に容易です。その理由はいくつかあります。第一に、積極的にそれらを取引している巨大なマーケットメイカー業界が存在し、リスクヘッジと相殺のために利用できる従来の場所が多数あります。第二に、魅力が高く流動性の良い資産は自然与小散需要を生み出し、これがメイカーにこれらの対象へ流動性を提供するさらなる動機を与えます。第三に、ギャップリスクはメームコインやハイベータ暗号資産と比較して遥かに低いため、パブリックチェーンの遅延がやや高い環境下でも、メイカーが急襲される可能性は低くなります。
低ボラティリティ資産は、一部デリバティブをより有用なものにします。Ribbon、Katana、Friktion などのプロトコルは、何年前から自動化されたカバードコールとショートプット製品を構築してきました。一部のプロダクトはある程度注目を集めましたが、基盤資産が往々にして一致していませんでした。カバードコールは年間で10%上昇する可能性がある株式に適しており、保有者に追加収益率をもたらします。しかし、SOL では不合理です。SOL は1ヶ月で50%変動する可能性があり、保有者は十分でない収益率のために大幅な上方空間を放棄することになりかねません。市場がこの価格設定を行うことは理解できますが、暗号資産オプション市場の流動性は歴史的に株式市場を大きく下回っています。
暗号資産オプションは、ある意味これまでほとんど不要でした。その理由は依然として資産本来の性質にあります。暗号資産市場で高い傾斜とドーパミン駆動のトレード体験を求めるなら、HYPE パーペチュアル・コンストラクトに3倍レバレッジを掛ければよく、このデルタワン(Delta One)デリバティブはリスク対リターンと娯楽の観点からすでに十分です。あなたはオプションを必要としません。なぜなら、オプションは本質的にタイミングの判断を求め、元本の全損リスクが存在するからです。
株式、インデックス、コモディティ、通貨、その他の低ボラティリティ RWA がチェーン上に移行するにつれ、オプションは真に意味のある発展を迎える可能性があります。流動性の高いオプション市場は、カバードコール、コリダー戦略、ダウンサイドプロテクション、ボラティリティトレード、構造化収益などのプリミティブへの扉を開きます。私たちは、何年も前に構築された DeFi インフラ(例えばオプションボールトなど)が間違っていたわけではないと考えます。むしろ、それがサービスを提供しようとした資産と比較して、時期尚早であったのです。
最後に、ボラティリティはクレジット市場に重要な影響を与えます。担保品自体が1日で10%変動する可能性がある場合、貸手はより大きな緩衝を必要とします。これが初期の暗号資産融資市場で LTV が概ね 66% に設定され、極めて厳格な清算ペナルティが伴う理由です。また、これは変動金利借入が暗号資産を中核とする DeFi に十分であった理由も説明しています。Alice が SOL を担保にして USDC を借用しレバレッジを掛ける場合、彼女は年間借入コストが一夜で 7% から 10% に上昇することを気にかけないかもしれません。なぜなら、彼女の担保資産価値の一日変動幅がその水準を超える可能性が高いからです。
久期と予測可能なキャッシュフロー
大部分の暗号資産はパーペチュアル(無期限)です。BTC、ETH、SOL、HYPE には満期の概念が存在せず、これが DeFi における融資とデリバティブ市場を形成してきました。Aave や Compound が主に提供する無期限変動金利ローンについては、トレーダーにとって適切です。なぜなら、ポジションの保持期間が不明であり、かつ標的資産のボラティリティに対して借入コストは二次的な要因であるためです。
私たちはすでに 2021 年に、DeFi における固定金利市場の機会について執筆しました。正直に言えば、当時の時点では時期尚早でした。その主な理由はやはり、資産本来の性質にあります。
ある企業が買収または CAPEX プランのために 1 億ドルを 3 年ものの期限で借用する場合、毎年の利息支出が 500 万ドルか 1000 万ドルかを知ることが不可欠です。同様に、ある資産運用者が 6% の利回りで債券を購入し 4% で資金調達する場合、その前提は 2% のスプレッドにあります。もし資金調達コストが突如 6% に跳ね上がれば、このトレードの経済合理性は消滅します。したがって、これらにとって不確実性の排除は極めて重要です。
加えて、無期限融資には構造的な非効率性が存在します。貸手はいつでも引き出せる必要がある一方で、借り手は融資期間を極力長くしたいと望みます。結果として、プロトコルのリスク管理フレームワークには、貸手の撤退を可能にするための追加流動性バッファが必要となりがちです。ついでながら、これが DeFi 内の無期限融資プールの利用率が極めて急峻なカーブを描く理由であり、プール全体が枯渇するのを防ぎたいからです。一部の貸手資金は遊休状態にあり、借り手が支払う金利と貸手が受け取る金利の間にギャップを生み出しています。これは Aave や Kamino などのプロトコルが徴収する手数料を除いても同様です。
固定金利・固定期限市場は、この問題を解決する方法の一つです。借り手と貸手が特定の満期日を約束することで、貸手がいつでも資金を引き抜かないようにします。これはつまり、貸手の資金をより多くを実際に展開状態に維持し続けられ、借り手も自身の正確な資金調達コストを知ることができることを意味します。その見返りとして、流動性は各期限間で分散されます。3ヶ月ローンと1年ローンは別々の市場ですが、これが時系列にわたる実際の価格発見を開始し、最終的にイールドカーブを形成する方法でもあります。
Morpho Midnight がその一例です。これは固定期限市場を作成し、金利は特定の満期日の売買申込によって決定され、貸手は満期前にポジションを取引できます。最終的に、3ヶ月、6ヶ月、1年、そしてそれ以上の長期市場すべてが十分な流動性を獲得すれば、各時点での資金コストがどの程度か答えることができるようになります。これを土台とすることで、ローン、債券、デリバティブ、スワップ、そして基本的に久度に依存するあらゆる製品の価格付けが遙かに容易になります。
Pendle と Exponent も別の例です。これらの TAM は資産基盤の拡大に伴って変化します。これらのプロダクトは収益創出資産を元本と収益部分に分離し、ユーザーが固定利回りと変動利回りの取扱いを行えるようにしています。歴史的に見れば、興味深いオンチェーン収益の範囲は比較的狭窄でした。ステーキング、融資金利、パーペチュアル・コンストラクトのファンドレート、そして最終的にプロトコルポイントです。事実、収益トークンの最も注目すべき用途の一つは、DeFi プロトコルのポイントプログラムに対するレバレッジエクスポージャーへと変貌しました。
RWA の登場に伴い、収益の範囲は国債金利、クレジットスプレッド、配当、変動金利ローン、その他の契約に基づくキャッシュフローへと拡張しました。イールドストリッピングは、プロトコルインセンティブを増幅させる手段から、元本と収益を分離・取引するための一般的なツールへと変化し、だからこそ私たちはこのプリミティブに対して強い期待を抱いています。
同様の論理が金利派生商品にも適用されます。Pendle の Boros を通じて、ユーザーは特定の満期日に固定と変動のパーパーペチュアルファンドレートを取扱ることができます。本日現在、この対象金利はまだ暗号資産ネイティブです。しかし、ヘッジ対象が国債金利、企業借入コスト、その他の現実世界ベンチマークに変化すれば、この構造ははるかに魅力的になります。
日付先物および先渡契約も同様です。6ヶ月後の外国通貨支払いをヘッジしたい企業は、パーペチュアルツールを必要としません。商品引渡し価格を固定したい生産者や、久期をヘッジする債券投資家も同様です。これらのエクスポージャーには皆、日付が伴います。ヘッジツールもまた、日付を伴うべきです。
最後に、DeFi 内での資産と戦略範囲の拡大に伴い、ボールトもより有用になるべきだと考えています。初期の DeFi ボールトの大半は、リワードファーマング、循環融資、マーケットメイキング、ボラティリティトークン上でのオプション売却といった暗号資産ネイティブ戦略を自動化するものでした。RWA があれば、ボールトは国債の階段投資、株式カバードコール、多様化したクレジットポートフォリオ、ベーシストラ ade、または固定と変動金利エクスポージャーの各種組み合わせをパッケージ化できます。プリミティブ自体は新しくありませんが、収容可能な戦略の範囲は劇的に拡大します。
より優れた担保と識別可能な借り手
暗号資産融資の開始時の前提は、プロトコルが借り手について殆ど何も知らないということでした。以太坊や Solana のウォレットには損益計算書、信用スコア、またはスマートコントラクトで容易に執行可能な法的返済義務がありません。過剰担保は、ほぼ身元を無効化することでこの問題に対処します。例えば、ユーザーが ETH を担保に 100 ドルの USDC を借用する場合、Maker は 150 ドルの ETH を要求し、ポジションが安全でなくなると清算人が強制的に決済を行います。
ボラティリティの高い担保を用いる匿名借り手にとってはこれで十分に見えるかもしれませんが、多くの RWA においては遥かに非効率です。国債は ETH ではありません。ボラティリティが低く、外部流動性が厚いため、貸手はより自信を持ってそのタグ値を評価できます。暗号資産融資が進化した過程だからといって、100 ドル借りるのに 150 ドルの国債を要求すると、高品質担保の大部分の利点を無駄にすることになります。国債やその他高品質担保にとって、66% という LTV は明らかに不合理です。
RWA、ひいてはより完成度の高いアイデンティティおよび法整備枠組みは、借り手自体を保険対象(credit-worthy)とすることができます。現実の企業やファンドに対峙する場合、貸手はバランスシート、キャッシュフロー、経営陣、契約、負債を確認できます。借り手が識別可能であり、担保が法的に執行可能であれば、貸手は担保価値のみを完全に頼りにする必要はありません。私たちは、いくつかのプロトコルが返済行動をオフチェーンの信用記録に結びつけ、オンチェーンで債務不履行を起こした借り手を懲罰する動きを始めています。Maple は今日、すでに匿名ウォレットとして扱うのではなく、機関借り手に対して保険業務のようなものを行っています。
初期の DeFi における低担保融資ネットワークは根本的に失敗しました。なぜなら、借り手とは伝統金融側で融資を獲得できなかった者たちしかいなかったからです。例えば、Goldfinch は新興市場の中小企業に資金を提供していますが、これらの企業は信用力が不足するか地理的に不利なため、優良クレジットを取得できません。これは当然、大量のアドバースセレクションを招きました。米国の規制枠組みが真に緩和され、現実の企業が許可不要のクレジット(KYC/AML 含む)を獲得できるようになれば、私たちはこの市場が大幅に開放され、グローバル小売投資者にとって良好なリスク調整後貸出収益を得る機会をもたらすと見ています。
より大規模な機関市場参加者
RWA はトレーダーと取引量の変化ももたらしています。ブロックチェーンの透明性は通常は利点ですが、トレーダーが大規模取引を行う場合、状況は複雑になります。2 万ドル分の BTC を購入するなら、透明性は重要ではありません。しかし、ある資産運用会社が 1 億ドル相当の株式や債券を購入する必要がある場合、全ての注文を公開すると極めて高いコストをもたらす可能性があります。
伝統金融市場は数十年をかけて、機関投資家が意図を曝露せずに大規模取引を行える仕組みを築いてきました。正是在正是 block trades, RFQ, hidden orders, crossed networks, dark pools がある理由です。DeFi もまた、類似のメカニズムの構築を開始しています。Renegade は MPC と ZKP を用いて注文をプライベートにマッチングさせ、オンチェーンで決済します。Silhouette は Hyperliquid 上でダークプールの構築を進めています。私たちのポートフォリオ企業 Zama はよりモジュラーなアプローチを採用し、FHE プリミティブを構築することで、汎用チェーン上のアプリケーションが直接的に機密性を追加できるようにしています。
重要な違いは、決済隠匿と取引意図隠匿の間にあります。一部の機関は取引が事後に公開されることを気にならない場合もありますが、実行プロセス中においては、市場参加者にポジションを先回りされないよう、大半乃至全ての機関が機密性を追求することは明白です。
より多様なポートフォリオとリスクエクスポージャー
数年前、あるカンファレンスで私たちが DeFi デリバティブの資本効率の欠如について議論しました。要約すると、各プロトコルは隔離マージン要件を採用しているため、DeFi ネイティブのマスタブローカーがポジションに対してクレジットを提供しながら、同時にプロトコル間を跨いでトレーダーの全体エクスポージャーをネット計算し、マージン要件を低下させる余地があります。
資産クラスやポジション規模が大きくなり、ますます多様化するにつれて、この点はより重要になります。国債のポジションが金利先物でヘッジされている場合、システムはそのヘッジ関係を認識すべきです。あるいは、Alice が SPY のロングと BTC のショートを同規模で行う場合、彼女はより有利なマージン要件を受け取るべきかもしれません。個別のプロトコルでポートフォリオマージンが採用され始めている兆候はありますが、完全な DeFi マスタブローカーはまだ姿を見せていません。
私たちのポートフォリオ企業 Project 0 は Solana 上でこの構造の構築を開始しており、複数の DeFi プラットフォームからの担保を統一されたマージン・クレジット体制に取り込むことを可能にしています。現時点では主に暗号資産市場内の資本効率を向上させていますが、ユーザーが国債エクスポージャーで金利先物をヘッジし、株式でオプションをヘッジし、コモディティでデリバティブをヘッジし、為替エクスポージャーで先渡契約をヘッジできる場合、このプリミティブの価値ははるかに大きくなります。
私たちはこれを、RWA が既存 DeFi プリミティブの TAM を大幅に拡張するもう一つの事例と考えています。トレーダーが複数の暗号資産ポジションを保持する場合、ポートフォリオマージンは有用ですが、大部分の暗号資産は依然として同じ基盤となるベータを共有しています。ポートフォリオに株式、クレジット、金利、コモディティ、為替、そして暗号資産といった、真に異なるリスク源泉が含まれる場合、ポートフォリオマージンの価値は格段に高まります。
さらに多くの資産がチェーン上に移行するにつれ、ユーザーがあらゆる資産クラスで一個のバランスシートを維持していく姿を想像します。彼らは各プラットフォームに個別に事前資本注入する必要はなく、サードパーティ製マスタブローカーが全ての資産クラスを跨いでエクスポージャーを集約・ネット計算します。
誰が価値を捕獲するのか?
何よりも重要なのは、RWA が DeFi の経済的 surface area(TAM)を大幅に拡張するべきだということです。
最も明白な TAM 拡張は、基盤となる資産基盤の規模です。暗号資産は世界的な金融資産のうちごく一部に過ぎません。株式、国債、企業債、コモディティ、通貨、その他の RWA の規模は何桁も大きいです。これらの資産とその関連取引アクティビティの一部だけがチェーン上に移行しても、DeFi プロトコルの機会空間は大幅に拡大します。
TAM 拡張には、もう一つ私が同等に重要と考えている次元があります。RWA は通常、資産 1 ドルあたりにより多くの金融インフラを必要とするということです。
メームコインには、スポット市場、パーペチュアル・コンストラクト市場、おそらく追加の融資プール(担保価値やショートの関心があれば)で十分でしょう。一方、国債はスポット市場で取引され、レポ取引で資金調達し、担保として機能し、固定利回りポートフォリオに入り、先物や金利派生商品でヘッジされ、構造化商品に組み込まれます。一株の個別銘柄は、スポット取引、証券貸借、オプション、デリバティブ、カバードコール、ポートフォリオマージン、インデックス商品をサポートできます。
つまり、機会がオンチェーン上に資産が増加することだけにあるわけではありません。資産 1 ドル周囲においても、顯著に増加する金融アクティビティが存在すべきです。私たちは、価値がスタック全体に貫通して捕獲されると考えています。
最下層は汎用 L1 および L2 そのものです。より複雑な金融市場はより多くの取引を必要とします。マーケットメイカーがクオテーションを更新し、トレーダーが発注と取り消しを行い、クレジットポジションが融資及び再融資され、オプションが決済され、担保がプラットフォーム間を移動し、ポートフォリオのリバランスが行われます。最終的に、ブロックチェーンは膨大な金融状態を絶えず更新し続けることになります。もし(そして私たちはそれが「もし」ではなく「when」であるべきだと考えています)ブロックチェーンがこれらのアクティビティの決済と実行層となれば、L1 と L2 は純粋な暗号資産投機よりも大きく、持続的なブロックスペース需要から利益を得られるようになります。
その上層はコアな金融プリミティブです。取引所は取引アクティビティから利益を得、融資プロトコルはクレジットスプレッドの一部を捕獲し、金利市場は久期・利回り取引から利益を得、オプションおよび構造化プロダクトプロトコルはリスク移転に対して手数料を徴収します。多くの場合、プロトコルはすでに存在しており、その基盤となる TAM が単に拡大しているだけです。Pendle がメインでステーキング利回り・ポイント市場であり続ける必要はなく、Boros がメインでパーペチュアル・コンストラクト・ファンドレート市場であり続ける必要もなく、オプションプロトコルが単に BTC と ETH のボラティリティ取引場であり続ける必要もありません。これらはこれらの制約を超え、より多くの価値を捕獲できます。
集約層にも多大な潜在的価値があります。より多くのプラットフォームと資産クラスがオンラインになると、ユーザーは十数種類もの異なるプロトコル間で個別に資金調達、担保、実行を管理したいとは思わないでしょう。これは DeFi ネイティブのマスタブローカーの空間を創出し、それらはユーザーのポートフォリオ全体を把握し、資本をどこに配置すべきか、合理的なレバレッジはどの程度か、取引はどこで執行すべきかを決定できます。この役割は伝統金融において既に極めて重要ですが、オンチェーンでは、市場がより断片化し、コンポーザブルになるにつれて、その重要性は増すはずです。
最後に応用層およびオーダーフロー層です。クライアントを擁するアプリケーションが、最終的に多数のアクティビティの帰趨を決定します。それは取引ルーティング先、担保の保管場所、ユーザーがどのクレジット市場から借り入れるか、そしてユーザーが初期に閲覧可能なプロダクトを決定します。私たちは発行者系取引所に関する記事でこれについて述べました。オーダーフローを制御できれば、それを最適な経済的リターンをもたらす取引所や流動性プロバイダーに誘導できます。
だからこそ、私たちは RWA の機会が単に資産をチェーン上に載せることではないと考えているのです。より多くの資産が移行するにつれ、取引、クレジット、デリバティブ、そしてリスク管理プリミティブを含む周囲の新しい金融インフラに対する需要を喚起します。
DeFi 2.0:資産がプリミティブを追いついている
DeFi は RWA が求める大部分のプリミティブを試みてきました。中央指名簿、RFQ、オプション、構造化プロダクト、固定期限融資、イールドストリッピング、金利派生商品、ダークプール、ポートフォリオマージンです。問題は、それらが誤ったタイプの資産(暗号資産)向けに構築されたことにあると私たちは考えています。
Friktion はカバードコールボールトを構築しましたが、基盤資産は高ボラティリティの暗号資産に限られました。Pendle は元本と利回りを分離しましたが、主要な取引可能な利回りはプロトコルポイントでした。Boros は金利派生商品を投入しましたが、基盤金利は依然としてパーペチュアル・コンストラクト・ファンドレートです。Project 0 はマージンを統一しましたが、大半のポジションは依然として異形な暗号資産エクスポーターに過ぎません。
これまで DeFi を定義してきたコアプリミティブ(AMM、パーペチュアル・コンストラクト、オープンエンド変動金利融資、vAMM、過剰担保型ステーブルコイン)が登場したのは、既存暗号資産の特性に適合していたからです。重要なのは、これらのプロダクトが消滅しないということです。AMM はロングテール資産に引き続きサービスを提供し、パーペチュアル・コンストラクトは暗号資産投機の主役であり続け、集団過剰担保型変動金利融資は既存暗号資産にレバレッジを掛けたいだけの匿名借り手にとって最善の選択であり続けます。しかし、業界が進むべき方向性、おそらくは RWA を支援するための新しいプリミティブが必要です。
RWA の第一段階は主に資産をチェーン上に移行しトークン化することに重点が置かれていました。第二段階は、チェーン上に移行した後でそれらを実用的にすることです。
流動性及びベンチャーキャピタル事業において、私たちは生涯最大の賭けを行っています。DeFi 2.0 プリミティブには、投資に値する機会が多数現われると信じているからです。これらの金融ビルディングブロックが次世代のオンチェーン資産を牽引し、それこそが世界中の人々が切実に保有したいと望んでいる資産であると考えます。
本稿では、RWA を支援するために DeFi プリミティブがどのように進化していくかについて議論しました。次の市場構造に関する連載では、RWA がまず最初に DeFi を必要とする理由を探求していきます。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Multicoin Capital